Čl. I
Odkaz účinné od 1. 8. 2019Čl. Iúčinné od 1. 8. 2019Vyhláška č. 466/2012 Sb., o postupu Českého telekomunikačního úřadu při výpočtu čistých nákladů na plnění povinnosti poskytovat základní služby, se mění takto:
- účinné od 1. 8. 20191. V § 2 se za slovo „zisk“ vkládají slova „vyjádřený formou nákladů kapitálu“.
- účinné od 1. 8. 20192. V § 3 odstavec 2 zní:
účinné od 1. 8. 2019 účinné od 1. 8. 2019„(2) Přírůstkové náklady se počítají podle tohoto vzorce:
účinné od 1. 8. 2019PN = NZS - NAS,
účinné od 1. 8. 2019kde:
účinné od 1. 8. 2019PN - přírůstkové náklady,
účinné od 1. 8. 2019NZS - náklady poskytování služeb držitele poštovní licence při základním scénáři podle § 7 odst. 2,
účinné od 1. 8. 2019NAS - náklady držitele poštovní licence v případě alternativního scénáře podle § 7 odst. 3.“.
- účinné od 1. 8. 20193. Za § 3 se vkládají nové § 3a až § 3c, které znějí:
účinné od 1. 8. 2019 „§ 3a
Odkaz účinné od 1. 8. 2019„§ 3aúčinné od 1. 8. 2019(1) Náklady kapitálu držitele poštovní licence na poskytování služeb obsažených v jeho poštovní licenci podle § 7 odst. 2 se počítají podle tohoto vzorce:
účinné od 1. 8. 2019NKZS = WACCZS * VKZS,
účinné od 1. 8. 2019kde:
účinné od 1. 8. 2019NKZS - náklady kapitálu držitele poštovní licence při základním scénáři podle § 7 odst. 2,
účinné od 1. 8. 2019WACCZS - procento návratnosti vloženého kapitálu před zdaněním při základním scénáři podle § 7 odst. 2,
účinné od 1. 8. 2019VKZS - vložený kapitál při základním scénáři podle § 7 odst. 2.
účinné od 1. 8. 2019(2) Náklady kapitálu držitele poštovní licence na poskytování služeb obsažených v alternativním scénáři podle § 7 odst. 3 se počítají podle tohoto vzorce:
účinné od 1. 8. 2019NKAS = WACCAS * VKAS,
účinné od 1. 8. 2019kde:
účinné od 1. 8. 2019NKAS - náklady kapitálu držitele poštovní licence při alternativním scénáři podle § 7 odst. 3,
účinné od 1. 8. 2019WACCAS - procento návratnosti vloženého kapitálu před zdaněním při alternativním scénáři podle § 7 odst. 3,
účinné od 1. 8. 2019VKAS - vložený kapitál při alternativním scénáři podle § 7 odst. 3.
§ 3b
Odkaz účinné od 1. 8. 2019§ 3búčinné od 1. 8. 2019(1) Procento návratnosti vloženého kapitálu před zdaněním při základním i alternativním scénáři je vyjádřeno prostřednictvím vážených průměrných nákladů na kapitál (WACC) před zdaněním a počítá se podle těchto vzorců:
účinné od 1. 8. 2019WACCBT = WACCAT / (1 - t),
účinné od 1. 8. 2019kde:
účinné od 1. 8. 2019WACCBT - vážené průměrné náklady kapitálu před zdaněním,
účinné od 1. 8. 2019WACCAT - vážené průměrné náklady kapitálu po zdanění,
účinné od 1. 8. 2019t - sazba daně z příjmu právnických osob vyjádřená desetinným číslem.
účinné od 1. 8. 2019
účinné od 1. 8. 2019kde:
účinné od 1. 8. 2019re - náklady vlastního kapitálu,
účinné od 1. 8. 2019rd - náklady cizího kapitálu,
účinné od 1. 8. 2019E - hodnota vlastního kapitálu společnosti,
účinné od 1. 8. 2019D - hodnota cizího kapitálu společnosti.
účinné od 1. 8. 2019(2) Procento návratnosti vloženého kapitálu před zdaněním pro základní scénář (WACCZS) je vyjádřeno procentem návratnosti vloženého kapitálu držitele poštovní licence v České republice.
účinné od 1. 8. 2019(3) Procento návratnosti vloženého kapitálu před zdaněním pro alternativní scénář (WACCAS) je vyjádřeno procentem návratnosti vloženého kapitálu poskytovatele poštovních služeb bez uložené povinnosti poskytovat základní služby.
účinné od 1. 8. 2019(4) Výši procenta návratnosti vloženého kapitálu podle odstavců 2 a 3 určí Český telekomunikační úřad a tato hodnota je platná po dobu platnosti poštovní licence. Hodnota WACC je určena při ověřování žádosti o čisté náklady v prvním období platnosti licence.
§ 3c
Odkaz účinné od 1. 8. 2019§ 3cúčinné od 1. 8. 2019(1) Vloženým kapitálem při základním scénáři (VKZS) se rozumí hodnota dlouhodobého majetku a pracovního kapitálu držitele poštovní licence nezbytného k poskytování poštovních služeb v rozsahu vymezeném v základním scénáři podle § 7 odst. 2.
účinné od 1. 8. 2019(2) Vloženým kapitálem při alternativním scénáři (VKAS) se rozumí hodnota dlouhodobého majetku a pracovního kapitálu držitele poštovní licence nezbytná k poskytování poštovních služeb v rozsahu vymezeném v alternativním scénáři podle § 7 odst. 3.
účinné od 1. 8. 2019(3) Pokud není uvedeno jinak, držitel poštovní licence vykazuje hodnotu vloženého kapitálu v souladu s Českými účetními standardy podle právních předpisů upravujících účetnictví.
účinné od 1. 8. 2019(4) V hodnotě dlouhodobého majetku se zohlední majetek pořízený formou leasingu, a to v souladu s Mezinárodními účetními standardy.“.
- účinné od 1. 8. 20194. V § 4 odstavec 2 zní:
účinné od 1. 8. 2019 účinné od 1. 8. 2019„(2) Přírůstkové výnosy se počítají podle tohoto vzorce:
účinné od 1. 8. 2019PV = VZS - VAS,
účinné od 1. 8. 2019kde:
účinné od 1. 8. 2019PV - přírůstkové výnosy,
účinné od 1. 8. 2019VZS - výnosy držitele poštovní licence z poskytování služeb při základním scénáři podle § 7 odst. 2,
účinné od 1. 8. 2019VAS - výnosy držitele poštovní licence v případě alternativního scénáře podle § 7 odst. 3.“.
- účinné od 1. 8. 20195. V § 5 odst. 1 písm. a) se za slovo „náklady“ vkládají slova „na prvky sítě a činnosti“.
- účinné od 1. 8. 20196. V § 5 odst. 1 písm. c) se slovo „k“ nahrazuje slovem „ke“.
- účinné od 1. 8. 20197. V § 5 odst. 1 se na konci textu písmene d) doplňují slova „vyjádřený formou nákladů kapitálu“.
- účinné od 1. 8. 20198. V § 5 odst. 1 se písmeno e) zrušuje.
- účinné od 1. 8. 20199. V § 5 odstavec 2 zní:
účinné od 1. 8. 2019 účinné od 1. 8. 2019„(2) Čisté náklady se počítají podle tohoto vzorce:
účinné od 1. 8. 2019ČN = [PN + ΔNK] – [PV + ΣTv],
účinné od 1. 8. 2019kde:
účinné od 1. 8. 2019ČN – výše čistých nákladů,
účinné od 1. 8. 2019PN – přírůstkové náklady,
účinné od 1. 8. 2019PV – přírůstkové výnosy,
účinné od 1. 8. 2019ΔNK – rozdíl mezi NKZS a NKAS podle § 3a,
účinné od 1. 8. 2019Tv – nehmotné a tržní výhody plynoucí držiteli poštovní licence v důsledku uložení povinnosti poskytovat základní služby, vyjádřené v penězích.“.
- účinné od 1. 8. 201910. Na konci textu § 6 se doplňují slova „tak, aby splňovaly základní kvalitativní požadavky definované v poštovní licenci“.
- účinné od 1. 8. 201911. V § 7 odst. 2 se slova „na poskytování základních služeb obsažených v poštovní licenci držitele poštovní licence“ a slova „získané poskytováním těchto služeb“ zrušují.
- účinné od 1. 8. 201912. V § 8 odst. 2 se na konci textu písmene a) doplňují slova „a dále aby zajistil plnění ostatních služeb ve veřejném zájmu, které vyplývají z uzavřených smluv nebo z jeho hlavní náplně činnosti, nezávisle na poštovní licenci“.
- účinné od 1. 8. 201913. V § 8 odst. 2 písm. e) se za slovo „provozovnu“ vkládají slova „nebo jiné místo zajišťující obsluhu zákazníků“ a na konci textu se doplňují slova „nebo jiného místa zajišťujícího obsluhu zákazníků“.
- účinné od 1. 8. 201914. V § 8 se na konci odstavce 2 tečka nahrazuje čárkou a doplňuje se písmeno g), které zní:
účinné od 1. 8. 2019 - účinné od 1. 8. 2019„g) u budov, které má držitel poštovní licence v dlouhodobém nájmu a podle alternativního scénáře v nich nebude mít provozovnu, se zohlední smluvně sjednané pokuty a penále za předčasné ukončení nájemní smlouvy tak, aby nedocházelo k jejich dvojímu započtení a vycházelo se z charakteru sjednané sankce.“.
- účinné od 1. 8. 201915. V § 8 odst. 3 písm. a) se za slovo „zákazníků“ vkládají slova „a neztratí tím svoje postavení na trhu“.
- účinné od 1. 8. 201916. V § 8 odst. 3 písm. c) se slovo „pouze“ zrušuje a na konci textu se doplňují slova „a odpovídající podíl celopodnikové režie“.
- účinné od 1. 8. 201917. V § 8 odst. 4 se slova „Při sestavování tohoto alternativního scénáře vychází z těchto předpokladů“ nahrazují slovy „Zohlední se“.
- účinné od 1. 8. 201918. V § 8 odst. 4 písm. a) se slova „náklady musí obsahovat pouze náklady plynoucí z povinnosti poskytovat základní služby, tedy“ zrušují.
- účinné od 1. 8. 201919. V § 8 odst. 4 písm. b) se slova „ostatní náklady nesmí být započteny“ nahrazují slovy „změna výnosů, v případě, že z činnosti, pro kterou je sestavován alternativní scénář, držiteli poštovní licence výnosy vznikají“.
- účinné od 1. 8. 201920. V § 11 odst. 2 se slovo „jednotlivou“ zrušuje a slovo „službu“ se nahrazuje slovem „služby“.
- účinné od 1. 8. 201921. V § 12 odst. 1 se za slovo „plán“ vkládají slova „, výsledky oddělené evidence nákladů a výnosů“.
- účinné od 1. 8. 201922. Příloha zní:
účinné od 1. 8. 2019 účinné od 1. 8. 2019„Příloha k vyhlášce č. 466/2012 Sb. účinné od 1. 8. 2019Doklady k výpočtu čistých nákladů
účinné od 1. 8. 2019Tabulka č. 1: Celková hodnota čistých nákladů držitele poštovní licence (Kč)
účinné od 1. 8. 2019 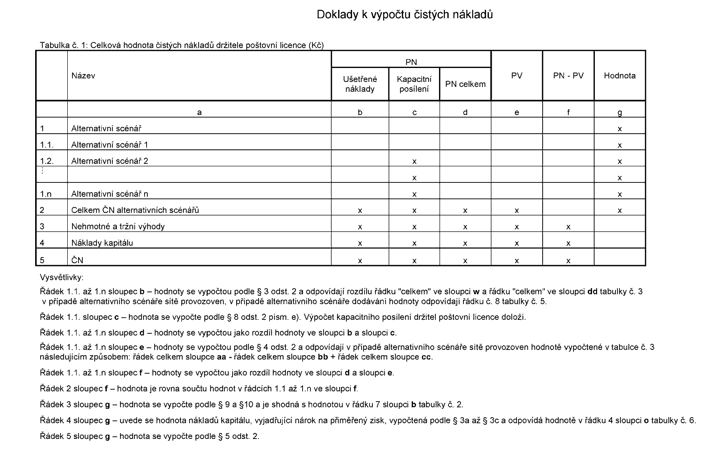
účinné od 1. 8. 2019Tabulka č. 2: Vyčíslení celkové hodnoty nehmotných a tržních výhod (Kč)
účinné od 1. 8. 2019 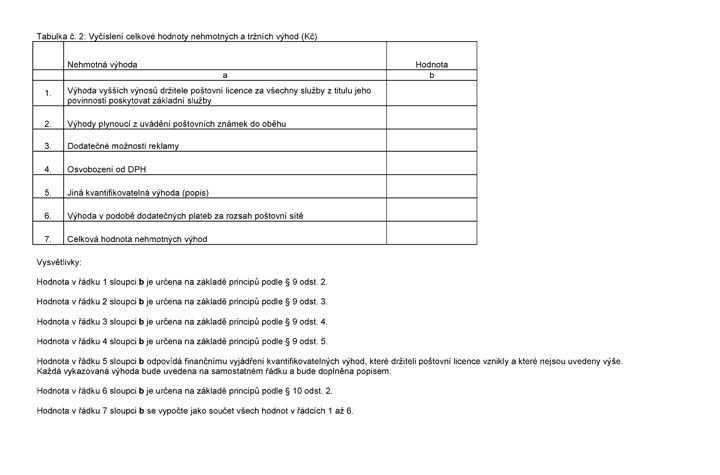
účinné od 1. 8. 2019Tabulka č. 3: Evidence dat potřebných k vyčíslení hodnoty čistých nákladů plynoucích ze změny v síti provozoven (k provedení § 8 odst. 2) - část 1 - část 2 - část 3
účinné od 1. 8. 2019 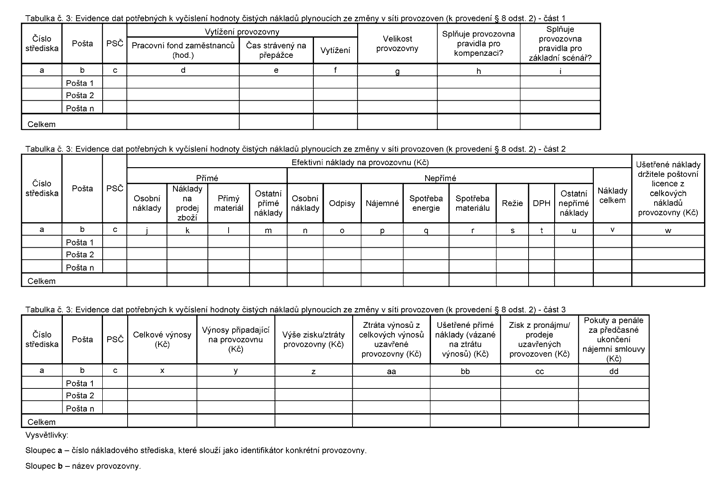
účinné od 1. 8. 2019Tabulka č. 4: Ztráta výnosů na uzavřené provozovny (k provedení § 8 odst. 2 písm. c) až e)
účinné od 1. 8. 2019 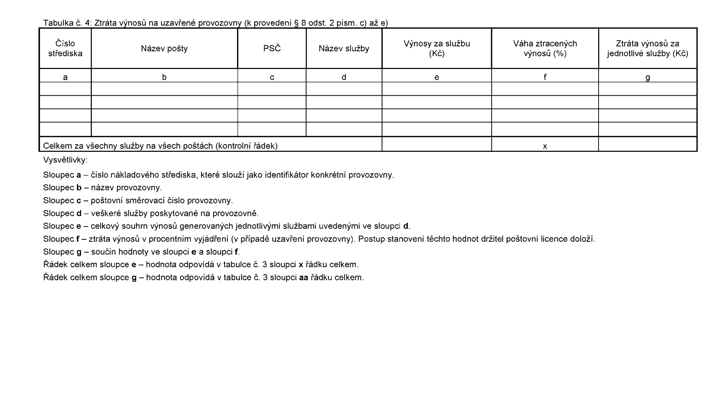
účinné od 1. 8. 2019Tabulka č. 5: Evidence dat potřebných k vyčíslení hodnoty čistých nákladů plynoucích ze změny ve způsobu dodávání (k provedení § 8 odst. 3)
účinné od 1. 8. 2019 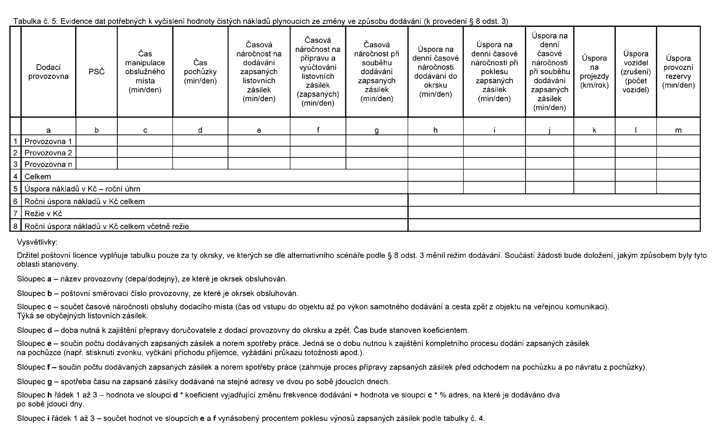
účinné od 1. 8. 2019Tabulka č. 6: Náklady kapitálu (v Kč)
účinné od 1. 8. 2019 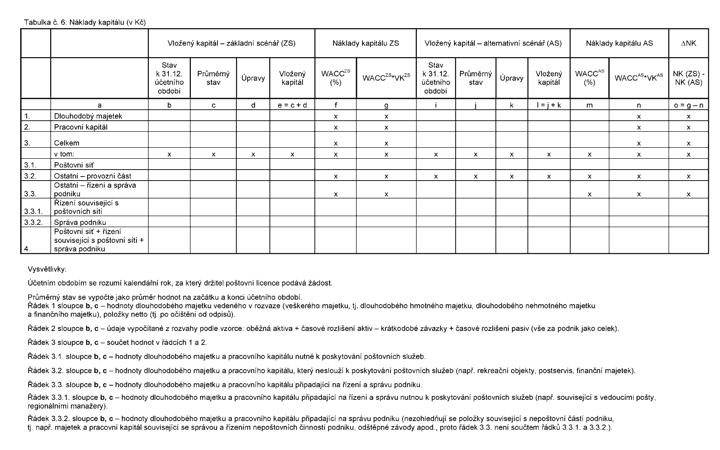 “.