Čl. I
Odkaz Čl. IVyhláška č. 419/2001 Sb., o rozsahu, struktuře a termínech údajů předkládaných pro vypracování návrhu státního závěrečného účtu a o rozsahu a termínech sestavení návrhů závěrečných účtů kapitol státního rozpočtu, ve znění vyhlášky č. 581/2004 Sb. a vyhlášky č. 342/2009 Sb., se mění takto:
- 1. V § 1 se slovo „regionálními“ nahrazuje slovem „Regionálními“.
- 2. Přílohy č. 1 až 4 znějí:
„Příloha č. 1 k vyhlášce č. 419/2001 Sb. Rozsah a termíny sestavení návrhů závěrečných účtů kapitol státního rozpočtu a rozsah, struktura a termíny údajů předkládaných správci kapitol pro vypracování návrhu státního závěrečného účtu
Část první Rozsah návrhů závěrečných účtů kapitol státního rozpočtu Část první
Hlava I Podklady pro sestavení návrhů závěrečných účtů kapitol Hlava I
Návrhy závěrečných účtů hodnotí správci kapitol rozpočtové hospodaření minulého roku. Návrhy závěrečných účtů kapitol obsahují dosažené rozpočtové příjmy a výdaje vlastního ústředního orgánu (úřadu) a jím řízených organizačních složek státu, údaje o příspěvcích a dotacích příspěvkovým a podobným organizacím a odvodech příspěvkových a podobných organizací, o neinvestičních a investičních transferech neziskovým a podobným organizacím, o transferech a půjčených prostředcích (návratných finančních výpomocích) podnikatelským a ostatním subjektům, krajům, obcím a regionálním radám a o výdajích na podporu výzkumu, vývoje a inovací3). Při hodnocení výsledků rozpočtového hospodaření jsou prvotně využívány finanční výkazy FIN 2-04 U, NAR 1-12 U a výkaz Plnění závazných ukazatelů a dále údaje vedené v účetnictví.
Podkladem pro sestavení návrhů závěrečných účtů kapitol jsou údaje roční účetní závěrky organizačních složek státu a příspěvkových organizací a finanční výkazy organizačních složek státu zpracované v metodice platné rozpočtové skladby4). Termín předložení řádné účetní závěrky a finančních výkazů včetně komentáře a dat výkazů v elektronické podobě je stanoven jinými právními předpisy5) jako závazný pro všechny vykazující jednotky bez výjimky.
Hlava II Návrhy závěrečných účtů kapitol Hlava II
Návrhy závěrečných účtů kapitol obsahují:
- a) průvodní zprávu,
- b) číselné sestavy a tabulkové přílohy.
Díl 1 Průvodní zpráva (předkládaná Parlamentu České republiky) Díl 1
Průvodní zpráva obsahuje věcný komentář k činnosti kapitoly v průběhu hodnoceného roku, hodnocení plnění rozpočtu po změnách, hodnocení hospodárnosti, efektivnosti a účelnosti využití prostředků vynaložených na plnění úkolů stanovených pro hodnocený rok.
V průvodní zprávě se uvádějí všechny závažné skutečnosti charakterizující tvorbu, průběh a čerpání finančních prostředků v hodnoceném roce. Podkladem pro zprávu jsou výsledky celoročního rozpočtového hospodaření správců kapitol a výsledky hospodaření jimi řízených organizačních složek státu, příspěvkových a podobných organizací a podnikatelských subjektů.
Výsledky rozpočtového hospodaření hodnotí správce kapitoly v porovnání s výsledky za rok předcházející, pro prohloubení vypovídací schopnosti případně i v delší časové řadě. Provádí se rozbor rovnoměrnosti čerpání výdajů se zdůvodněním výkyvů v jednotlivých čtvrtletích roku (zvlášť za běžné a za kapitálové výdaje rozpočtu). V této souvislosti se hodnotí rovněž vliv úprav rozpočtu z hlediska termínů jejich provádění. Skutečné plnění státního rozpočtu se hodnotí ve vztahu k rozpočtu po změnách k 31. prosinci hodnoceného roku. Rozpočet po změnách je stanoven jiným právním předpisem6).
V samostatné pasáži se uvádějí výsledky vnitřních a vnějších kontrol provedených v kapitole v hodnoceném roce a zaměřených na hospodaření s prostředky státního rozpočtu, přijatá opatření k odstranění zjištěných závad a zhodnocení jejich plnění. Pozornost je věnována kontrolním zjištěním Nejvyššího kontrolního úřadu.
Obsah a rozsah průvodní zprávy odpovídá specifickým podmínkám jednotlivých kapitol, hodnocení zaměří správci kapitol zejména na:
- 1. Věcné vyhodnocení splnění priorit státního rozpočtu stanovených vládou pro hodnocený rok.
- 2. Komentování plnění závazných ukazatelů rozpočtu kapitoly minimálně v rozsahu členění závazných ukazatelů stanovených zákonem o státním rozpočtu na hodnocený rok. Plnění se posuzuje ve vztahu k rozpočtu po změnách a zvlášť k dalším provedeným rozpočtovým opatřením, nezahrnutým v rozpočtu po změnách a definovaným v § 23 odst. 1) zákona o rozpočtových pravidlech v platném znění. Je komentováno rovněž zapojení mimorozpočtových zdrojů a prostředků plynoucích z hospodářské činnosti.
- 3. Komentování rozpočtových opatření provedených v průběhu roku, jejich vyčíslení podle jednotlivých oblastí hospodaření (běžné a kapitálové výdaje organizačních složek státu, transfery příspěvkovým a podobným organizacím, transfery podnikatelským subjektům, transfery krajům a obcím) s uvedením důvodů, které vedly k úpravám rozpočtu.
- 4. Vyhodnocení příjmů kapitoly, průběhu jejich tvorby a účinnosti opatření, která byla pro jejich podporu provedena. Hodnotí se zejména nedaňové a kapitálové příjmy a přijaté transfery v členění podle rozpočtové skladby s uvedením konkrétní věcné náplně těchto příjmů a se zdůvodněním odchylky skutečného plnění od rozpočtu. Samostatně jsou hodnoceny prostředky přijaté od Evropské unie a z finančních mechanismů v členění podle jednotlivých nástrojů. Komentovány jsou i převody z vlastních fondů do příjmů kapitoly. Uvádí se věcný účel jejich zapojení do rozpočtu příjmů a jejich užití.
- 5. Vyčíslení a komentování daňových a nedaňových příjmů z titulu správních poplatků, poplatků na činnost správních úřadů, soudních poplatků a pokut, evidovaných ve stanovené formě7). Předmětem vyčíslení a komentáře je předpis, inkaso, přeplatky a nedoplatky.
- 6. Hodnocení plnění rozhodujících ukazatelů v sociální oblasti v hodnoceném roce a jejich vývoj v rozsahu zákonem stanovené kompetence (hodnotí správci kapitol Ministerstvo práce a sociálních věcí, Ministerstvo obrany, Ministerstvo vnitra, Ministerstvo spravedlnosti a Ministerstvo financí). Samostatně se hodnotí plnění záměrů zakotvených v reformě veřejných financí a týkajících se výdajů v sociální oblasti. Dále se uvádí:
- a) u kapitoly Ministerstvo práce a sociálních věcí přehled příjmů z pojistného na sociální zabezpečení a příspěvku na státní politiku zaměstnanosti v členění na inkaso pojistného, vybrané penále, pokuty a přirážky ukládané k pojistnému dle příslušných zákonných ustanovení8). Dále se uvádí rozdělení příjmů na příjmy z pojistného na důchodové pojištění, nemocenské pojištění a na příspěvek na státní politiku zaměstnanosti, včetně členění na vlastní pojistné a další složky. Zároveň se rozdělují celkové příjmy z pojistného podle skupin plátců, tj. objem plateb za zaměstnance v členění na zaměstnance a zaměstnavatele a objem plateb za osoby samostatně výdělečně činné, dále údaje o průměrné měsíční částce pojistného za jednotlivé skupiny osob. Uvádějí se další údaje nezbytné pro posouzení výběru pojistného (např. počty organizací, od kterých je vybíráno pojistné, včetně počtu zaměstnanců). Kromě povinného pojistného se předkládá i přehled o příjmech z dobrovolného pojistného v členění na nemocenské pojištění od osob samostatně výdělečně činných a pojistné na důchodové pojištění. Podrobně je komentován stav, struktura a meziroční vývoj nedoplatků na pojistném, penále a pokutách v úhrnu a v regionálním členění, důvody jejich nárůstu, výše odpisů pohledávek na pojistném. Uvádějí se opatření přijatá v hodnoceném roce ke snížení růstu nedoplatků a hodnotí se přínos těchto opatření. Zdůvodněn je časový posun při převádění pojistného na důchodové pojištění na příslušný účet;
- b) u kapitoly Ministerstvo práce a sociálních věcí přehled o výdajích na dávky a příspěvky v sociálním zabezpečení v členění na dávky důchodového pojištění, dávky nemocenského pojištění, dávky státní sociální podpory, ostatní dávky a výdaje na podpory v nezaměstnanosti (uvádí se průměrná míra nezaměstnanosti, počet nezaměstnaných a průměrná výše podpory v nezaměstnanosti - vždy k 31. prosinci hodnoceného roku). Výdaje na dávky nemocenského pojištění, dávky státní sociální podpory i položka “ostatní dávky“ se člení podle jednotlivých vyplacených dávek a uvádějí se v delší časové řadě. Dále se hodnotí výdaje na aktivní politiku zaměstnanosti, na ochranu zaměstnanců při platební neschopnosti zaměstnavatele a výše příspěvků zaměstnavatelům na podporu zaměstnávání osob se zdravotním postižením podle zvláštního právního předpisu9). V rámci aktivní politiky zaměstnanosti jsou komentovány jednotlivé výdaje (např. výdaje na rekvalifikace, na veřejně prospěšné práce, na podporu zaměstnávání občanů se zdravotním postižením, na společné programy Evropské unie a České republiky a výdaje na investiční pobídky). Předkládá se vyčíslení výdajů spojených s výběrem pojistného na důchodové pojištění a výplatou důchodů (dále jen “správních výdajů na důchodové pojištění“) k 31. prosinci hodnoceného roku a výše zálohy České poště na výplatu důchodů na počátku následujícího roku. Od hodnocení roku 2012 se komentují dávky pomoci v hmotné nouzi, dávky pro osoby se zdravotním postižením a příspěvek na péči podle zákona o sociálních službách, vyplácené Úřadem práce. Dále se komentují neinvestiční nedávkové transfery. Transfery na služby sociální péče a služby sociální prevence poskytovatelům sociálních služeb podle zvláštního právního předpisu10) se člení podle právní formy příjemce (příspěvkové organizace zřízené krajem, příspěvkové organizace zřízené obcemi, občanská sdružení, církve a náboženské společnosti, atd.);
- c) u kapitol Ministerstvo obrany, Ministerstvo vnitra, Ministerstvo spravedlnosti a Ministerstvo financí členění příjmů z pojistného na sociální zabezpečení a příspěvku na státní politiku zaměstnanosti a platby za zaměstnance a zaměstnavatele. Příjmy jsou komentovány v rozsahu zákonné kompetence ke správě jejich výběru. Výdaje na dávky se uvádějí v členění na jednotlivé dávky vyplácené ze zákona z rozpočtů těchto kapitol;
- d) u kapitol Ministerstvo práce a sociálních věcí, Ministerstvo obrany, Ministerstvo vnitra a Ministerstvo spravedlnosti (v textové nebo tabulkové formě) počty vyplácených důchodů k 31. prosinci hodnoceného roku celkem a dále počty vyplácených důchodů podle jednotlivých druhů, tj. důchodů starobních, invalidních, vdovských, vdoveckých a sirotčích (celkem). Dále se uvádějí počty nově přiznaných důchodů, z toho nově přiznaných předčasných důchodů. U kapitoly Ministerstvo práce a sociálních věcí se uvádí průměrná výše starobních důchodů vyplácených v prosinci hodnoceného roku, s výjimkou starobních důchodů, které se vyplácejí v nižší výši pro souběh s jiným důchodem podle § 59 zákona o důchodovém pojištění, a starobních důchodů podle § 29 odst. 2 téhož zákona, popřípadě starobních důchodů podle předpisů platných před 1. lednem 2010 přiznaných za dobu pojištění kratší než 25 roků;
- e) u kapitol Ministerstvo průmyslu a obchodu, Ministerstvo dopravy, případně u dalších kapitol hospodařících s těmito prostředky, výše sociálních příspěvků zaměstnancům v souvislosti s restrukturalizací některých odvětví podle zvláštních zákonů nebo jiných právních předpisů (u Ministerstva průmyslu a obchodu např. zákon č. 154/2002 Sb., o přechodném financování některých sociálně zdravotních dávek horníků, nařízení vlády č. 287/2001 Sb., o příspěvku souvisejícím s restrukturalizací a útlumem hnědouhelného hornictví, ve znění nařízení vlády č. 397/2004 Sb.; u Ministerstva dopravy nařízení vlády č. 83/2005 Sb., kterým se mění nařízení vlády č. 322/2002 Sb., kterým se stanoví podmínky, výše a způsob poskytnutí příspěvku k řešení sociálních důsledků transformace státní organizace České dráhy).
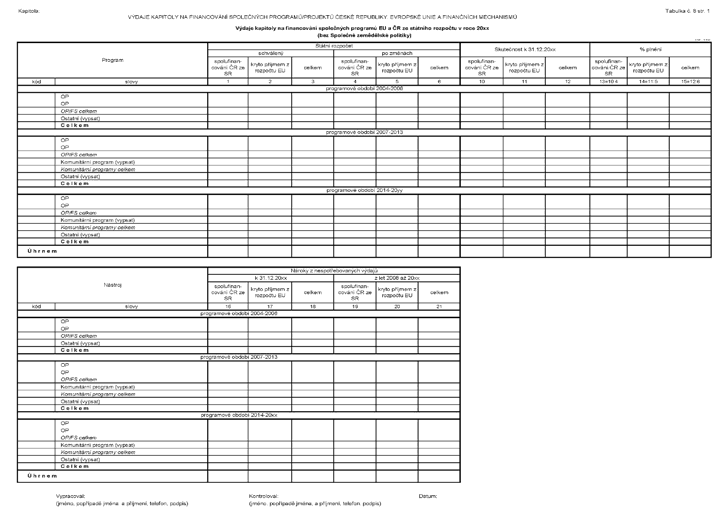
- 7. Hodnocení vynaložených prostředků na společné programy Evropské unie a České republiky stanovených závaznými ukazateli státního rozpočtu pro hodnocený rok (bez Společné zemědělské politiky). V komentáři se podává podrobná informace o skutečném čerpání finančních prostředků v hodnoceném roce vždy podle jednotlivých programů, resp. podle zdroje a nástroje financování za jednotlivá programová období v návaznosti na tabulku č. 8, uvádí se zhodnocení výdajů ve vztahu ke státnímu rozpočtu včetně zdůvodnění případného nízkého plnění státního rozpočtu, hodnocení výdajů ke stavu implementace programu nebo projektu, uvádí se informace o nárocích z nespotřebovaných výdajů za hodnocený rok podle § 47 zákona č. 218/2000 Sb., o rozpočtových pravidlech a o změně některých souvisejících zákonů (rozpočtová pravidla), ve znění zákona č. 421/2009 Sb., vč. jejich skutečného čerpání, dále se uvádí případné čerpání rezervního fondu v hodnoceném roce a případně srovnání výdajů hodnoceného roku s čerpáním v minulém roce. Komentují se výdaje na platy a ostatní platby za provedenou práci v rámci společných programů České republiky a Evropské unie v návaznosti na tabulku č. 9. Ministerstvo zemědělství obdobně komentuje výdaje v rámci Společné zemědělské politiky. Obdobně se postupuje při hodnocení čerpání finančních prostředků v rámci finančních mechanismů.
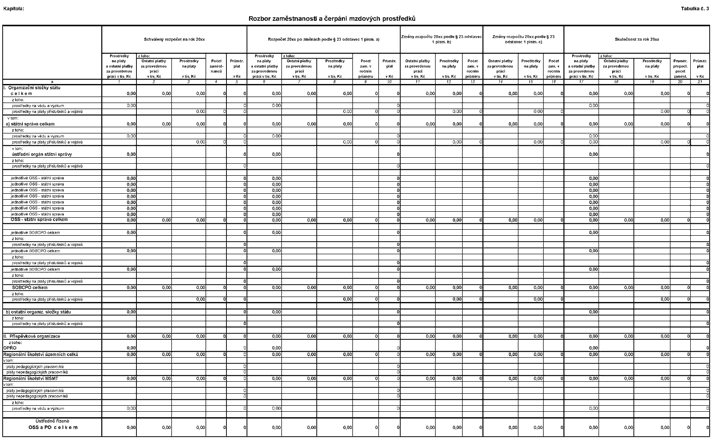
- 8. Rozbor zaměstnanosti a čerpání mzdových prostředků v rozpočtové sféře v rozdělení na organizační složky státu a na příspěvkové a podobné organizace, které jsou financovány ze státního rozpočtu a ve kterých se odměňování řídí zvláštním právním předpisem11).
Za organizační složky státu se uvádějí schválené a upravené závazné objemy prostředků na platy a ostatní platby za provedenou práci a počty zaměstnanců ve vazbě na schválený rozpočet a rozpočet po změnách. Za příspěvkové organizace se uvádějí ve sloupci “schválený rozpočet“ údaje ve výši rozepsané Ministerstvem financí v rámci rozpisu schváleného rozpočtu. Ve sloupci “rozpočet po změnách“ se uvádí limit mzdových nákladů včetně úprav schválených Ministerstvem financí a ostatní údaje (tj. prostředky na platy, ostatní osobní náklady a počty zaměstnanců) po změnách provedených případně zřizovatelem. Povolené překročení nelze vykazovat jako změnu závazného objemu nebo limitu, ale je třeba je uvést v komentáři.
V samostatné pasáži průvodní zprávy k návrhu závěrečného účtu se provádí podrobný rozbor a hodnocení plnění počtu zaměstnanců, čerpání prostředků na platy a na ostatní platby za provedenou práci (u příspěvkových a podobných organizací čerpání ostatních osobních nákladů), včetně zdůvodnění případného překročení vládou závazně stanovených objemů prostředků na platy a ostatní platby za provedenou práci nebo limitů mzdových nákladů a počtů zaměstnanců. Za státní správu se hodnocení provádí podle jednotlivých organizačních složek státu (skupin složek stejného druhu). V rozboru se, i v případě dodržení závazných objemů prostředků na platy a ostatní platby za provedenou práci nebo limitů mzdových nákladů, uvádí případné čerpání podpory na výzkum, vývoj a inovace podle § 10 zákona č. 130/2002 Sb., čerpání fondu odměn a dalších mimorozpočtových zdrojů (u organizačních složek státu podle § 45 a u příspěvkových organizací podle § 53 s výjimkou jiné činnosti podle § 63 zákona č. 218/2000 Sb., ve znění pozdějších předpisů).
- 9. Hodnocení hospodárnosti, efektivnosti a účelnosti vynakládání výdajů kapitoly. V oblasti hospodaření organizačních složek státu je komentář zaměřen na hodnocení a porovnání nákladovosti státem financovaných organizací (např. nákladovosti na 1 zaměstnance), efektivnosti jejich činnosti (dosaženého efektu na jednotku nákladů) a celkového přínosu jednotlivých činností a programů financovaných vládou. Hodnocení se provádí ve vazbě na ukazatele, které byly podkladem pro návrh rozpočtu na příslušný rok, zvláště pak na stanovené výdajové programy.
- 10. Hodnocení a vývoj neinvestičních transferů poskytnutých příspěvkovým a podobným organizacím v členění podle jednotlivých položek podseskupení 533 platné rozpočtové skladby. Uvádí se věcné využití prostředků. Vyčíslují a komentují se rovněž investiční transfery těmto organizacím.
Je komentován výsledek hospodaření příspěvkových organizací (zisk, ztráta), příčiny ztrátovosti, porovnání s předchozími roky a návrhy na řešení ztrátovosti.
- 11. Čerpání a vývoj neinvestičních transferů poskytnutých neziskovým a podobným organizacím v členění jednotlivých položek podseskupení 522 a 524 platné rozpočtové skladby (s uvedením věcných záměrů, na něž byly prostředky poskytnuty). Vyčíslují a komentují se rovněž investiční transfery těmto organizacím.
- 12. Hodnocení transferů a půjčených prostředků nebo návratných finančních výpomocí, které byly z rozpočtů jednotlivých kapitol státního rozpočtu uvolněny v průběhu hodnoceného roku veřejným rozpočtům územní úrovně. Jedná se o transfery, které byly poskytnuty regionálním radám, krajům a hlavnímu městu Praze přímo z rozpočtů kapitol, nebo obcím prostřednictvím regionálních rad a krajů, v jejichž obvodu leží příslušné obce12). Ministerstvo práce a sociálních věcí zvlášť komentuje transfery územním rozpočtům na dávky, z toho na příspěvek na péči podle zákona o sociálních službách, na dávky pomoci v hmotné nouzi a dávky pro osoby se zdravotním postižením (platí pro závěrečný účet za rok 2011).
- 13. Komentování neinvestičních a investičních transferů podnikatelským subjektům (podseskupení položek 521, 523 a 631 rozpočtové skladby). Uvádějí se konkrétní způsoby a účely využití poskytnutých prostředků. Nižší (vyšší) čerpání ve vztahu ke schválenému rozpočtu a ke skutečnosti minulého roku je zdůvodněno především ve vztahu ke splnění věcných záměrů, na něž byly prostředky poskytovány. Obdobně se uvádějí i údaje o neinvestičních a investičních půjčených prostředcích poskytnutých podnikatelským subjektům.
- 14. Přehled programů zařazených v informačním systému programového financování se základní charakteristikou každého programu (stručná náplň, celková doba realizace, celková výše rozpočtovaných prostředků na realizaci programu apod.).
Hodnocení celkového čerpání výdajů účelově určených na financování programů (kapitálových a běžných výdajů souvisejících s financováním programů v rozdělení na systémově určené výdaje investiční a neinvestiční, individuálně posuzované výdaje a půjčené prostředky) ve vztahu k věcným záměrům investičního rozvoje.
Dále se podle jednotlivých programů uvádí výše prostředků čerpaných v hodnoceném roce, účel použití a předpokládaný další postup realizace příslušného programu (úplné zastavení, rozvoj programu, útlum programu).
Hodnocení se provádí podle jednotlivých typů organizací a subjektů (organizační složky státu, příspěvkové organizace, občanská sdružení, podnikatelské a ostatní subjekty, kraje a obce) s uvedením zdrojů financování (transfery, úvěry, prostředky rezervního fondu, apod.). Zvlášť se hodnotí využití prostředků z úvěrů čerpaných Českou republikou.
Provádí se rovněž srovnání výše prostředků čerpaných ze státního rozpočtu ve vztahu k předchozímu roku. Je hodnoceno plnění věcných záměrů v investiční výstavbě, zejména dodržování stanovených lhůt výstavby, zvyšování nákladů staveb, apod. Zvlášť se uvádějí výdaje na významné akce financované ze státního rozpočtu a na investice ekologického charakteru.
Správce kapitoly Ministerstvo pro místní rozvoj komentuje čerpání prostředků určených pro podporu bydlení a jejich srovnání s předchozími roky a provádí celkové zhodnocení vývoje v této oblasti.
- 15. Stav nesplacených půjček a návratných finančních výpomocí z rozpočtu kapitoly k 1. lednu hodnoceného roku, výši nově poskytnutých návratných finančních výpomocí a splacených půjčených prostředků a návratných finančních výpomocí v hodnoceném roce, další vlivy snižující výši pohledávek (např. změna na transfer, upuštění od vymáhání, bonifikace, apod.) a konečný stav půjček a návratných finančních výpomocí k 31. prosinci hodnoceného roku. Je komentováno dodržování platební disciplíny, tj. respektování platebního kalendáře včetně výše splátek v prodlení, odklad splátek a způsob vymáhání nedobytných pohledávek.
- 16. Vyčíslení a komentování výdajů na podporu výzkumu, vývoje a inovací poskytnutých podle zvláštního právního předpisu13). Uvádí se výše skutečně vynaložených prostředků v porovnání s předpoklady rozpočtu a s prostředky vynaloženými v předchozích letech.
U účelových výdajů státního rozpočtu se hodnocení zaměří na dosažené výsledky podle jednotlivých programů. Hodnotí se průběžné výsledky programů po celou dobu jejich realizace se zaměřením na konečný přínos a účelnost ve vztahu k cílům programu.
U institucionálních výdajů státního rozpočtu se hodnocení zaměří na dosažené výsledky výzkumných záměrů průběžně za celé období jejich realizace a na konečný přínos a účelnost ve vztahu ke stanoveným cílům.
- 17. Vyčíslení částek nároků z nespotřebovaných výdajů organizačních složek státu k 1. lednu hodnoceného roku a nároků k 31. prosinci hodnoceného roku v souladu s příslušnými zákonnými ustanoveními14). Komentovány jsou hlavní důvody nespotřebování rozpočtových výdajů v hodnoceném roce a využití prostředků rezervního fondu. Samostatně se uvádějí nároky z nespotřebovaných prostředků určených na spolufinancování programů nebo projektů spolufinancovaných z rozpočtu Evropské unie.
- 18. Hodnocení využití prostředků uvolněných na odstraňování následků živelních katastrof (např. povodní) a jejich skutečné čerpání (uvádí se i nevyčerpané prostředky, zůstatky pro příští roky, nároky z nespotřebovaných výdajů). Hodnocení se provádí podle jednotlivých účelových titulů a skupin příjemců dále v členění na investiční a neinvestiční prostředky. V komentáři se uvádí právní předpis, který umožnil uvolňování prostředků na tento účel (zákon, usnesení vlády, apod.). Komentovány jsou i prostředky poskytnuté krajům a obcím. Uvádí se výše přijatých finančních prostředků zahraniční pomoci k likvidaci těchto škod, zvláště prostředků z rozpočtu Evropské unie a od Evropské investiční banky.
- 19. Komentování čerpání prostředků poskytnutých na nezbytné výdaje vyvolané zánikem věcných břemen váznoucích na majetku vydaném oprávněným osobám15) (komentují správci kapitol Ministerstvo školství, mládeže a tělovýchovy, Ministerstvo kultury a Ministerstvo zdravotnictví).
- 20. Přehled, resp. seznam a vyhodnocení účelových prostředků převedených z rozpočtu ve prospěch ostatních kapitol na podporu kulturních aktivit a prostředků převedených v rámci programů na obnovu, zachování a ochranu památkových objektů; obdobným způsobem se hodnotí čerpání účelových prostředků poskytnutých na výše uvedené účely jiným právnickým a fyzickým osobám (uvádí správce kapitoly Ministerstvo kultury). Přehledy jsou vypracovány v členění na jednotlivé programy, programy jsou posuzovány komplexně v členění podle okruhů vlastníků v rozdělení na neinvestiční a investiční prostředky.
- 21. Hodnocení využití účelově poskytnutých finančních prostředků ze státního rozpočtu na stanovené celostátní programy. Jedná se např. o Program protidrogové politiky, Program sociální prevence a prevence kriminality, Program podpory projektů integrace příslušníků romské komunity, dále o celostátní zdravotnické programy či programy v oblasti kultury a vzdělávání. Uvádějí se i prostředky vynaložené na případné další programy celostátního významu. Hodnocení je zaměřeno na konkrétní formy využití poskytnutých prostředků a jejich účelnost ve vztahu k plnění úkolů vyplývajících z jednotlivých programů.
- 22. Hodnocení použití prostředků státního rozpočtu na zahraniční rozvojovou spolupráci a humanitární pomoc.
- 23. Vyčíslení a zhodnocení poskytnutých i přijatých finančních prostředků na zahraniční aktivity (např. odborná pomoc, účast na programech mezinárodních institucí).
- 24. Výčet výdajů na zahraniční pracovní cesty a zhodnocení jejich přínosu pro činnost organizace (za správce kapitoly a zvlášť za přímo řízené organizační složky státu a za příspěvkové organizace). K datu 31. prosince hodnoceného roku se vyčíslují konečné zůstatky na účtech vedených u bank, z nichž byly prostřednictvím platebních karet uskutečňovány výdaje související se zahraničními pracovními cestami.
- 25. Přehledy všech zálohových plateb provedených správcem kapitoly a jím řízenými organizačními složkami státu a příspěvkovými organizacemi na dodávky a práce investičního i neinvestičního charakteru, které nebyly v hodnoceném roce realizovány, včetně zdůvodnění těchto plateb.
- 26. Uvedení a komentování (provádějí správci kapitol Ministerstvo práce a sociálních věcí, Ministerstvo obrany, Ministerstvo vnitra a Ministerstvo spravedlnosti)
- a) výdajů spojených s výplatou odškodnění osob a výplatou náhrad podle příslušných zákonů či nařízení vlády (např. zákon č. 261/2001 Sb., o poskytnutí jednorázové peněžní částky účastníkům národního boje za osvobození, politickým vězňům a osobám z rasových nebo náboženských důvodů soustředěných do vojenských pracovních táborů a o změně zákona č. 39/2000 Sb., o poskytnutí jednorázové peněžní částky příslušníkům československých zahraničních armád a spojeneckých armád v letech 1939 až 1945, nařízení vlády č. 622/2004 Sb., o poskytování příplatku k důchodu ke zmírnění některých křivd způsobených komunistickým režimem v oblasti sociální, ve znění pozdějších předpisů, zákon č. 203/2005 Sb., o odškodnění některých obětí okupace Československa vojsky Svazu sovětských socialistických republik, Německé demokratické republiky, Polské lidové republiky, Maďarské lidové republiky a Bulharské lidové republiky, zákon č. 357/2005 Sb., o ocenění účastníků národního boje za vznik a osvobození Československa a některých pozůstalých po nich, o zvláštním příspěvku k důchodu některým osobám, o jednorázové peněžní částce některým účastníkům národního boje za osvobození v letech 1939 až 1945 a o změně některých zákonů, ve znění pozdějších předpisů, zákon č. 108/2009 Sb., o jednorázové peněžní částce nahrazující příplatek k důchodu a zvláštní příspěvek k důchodu a o změně některých zákonů, nařízení vlády č. 135/2009 Sb., o poskytnutí jednorázového příspěvku ke zmírnění některých křivd způsobených komunistickým režimem, zákon č. 212/2009 Sb., kterým se zmírňují majetkové křivdy občanům České republiky za nemovitý majetek, který zanechali na území Podkarpatské Rusi v souvislosti s jejím smluvním postoupením Svazu sovětských socialistických republik.
- b) prostředků poskytnutých smluvním komerčním pojišťovnám na výplaty náhrad škod z titulu pracovního úrazu a nemoci z povolání (u kapitoly Ministerstvo práce a sociálních věcí).
- 27. Využití finančních prostředků na úhradu nákladů spojených s přípravou a činností kontingentů Armády České republiky v zahraničních mírových operacích, záchranných a humanitárních akcích v zahraničí, podle příslušných usnesení vlády (provádí správce kapitoly Ministerstvo obrany).
- 28. Zhodnocení financování a hospodaření zastupitelských úřadů v hodnoceném roce (provádí správce kapitoly Ministerstvo zahraničních věcí).
- 29. Informaci o bezúplatných převodech majetku, tj. o jeho nabytí a pozbytí. Jedná se např. o převody na církve, neziskové organizace nebo podnikatelské subjekty v podobě restitucí, naturálních darů nebo i majetku nabytého po osobách bez dědiců, jakož i o převody majetku od ústředního orgánu na územní samosprávné celky a jimi zřízené organizace. Obdobně jsou komentovány bezúplatné převody finančních aktiv (účastí, dluhopisů, pohledávek). Nezahrnují se vzájemné převody mezi organizačními složkami státu.
- 30. Informaci o celkovém objemu a nakládání s centralizovanými prostředky z likvidace státních podniků.
- 31. Přehled všech majetkových účastí státu (s nimiž hospodaří příslušný správce kapitoly) v tuzemských společnostech, včetně těch, které se zaměřují na zprostředkování různých forem finančních podpor (např. Exportní, garanční a pojišťovací společnost, Česká exportní banka, Podpůrný a garanční rolnický a lesnický fond, Českomoravská záruční a rozvojová banka). Jedná se o skutečnou majetkovou účast podloženou držbou akcií, popř. zatímních listů, nepatří sem výkon akcionářských práv. O změnách v majetkových účastech kapitoly, které nastanou v průběhu roku, správce kapitoly informuje Ministerstvo financí.
- 32. Příjmy a výdaje kapitoly Všeobecná pokladní správa hodnotí správce kapitoly Všeobecná pokladní správa. Hodnocení se provádí podle závazných ukazatelů obsažených v zákoně o státním rozpočtu na hodnocený rok. Uvádějí se rovněž informace o čerpání vládní rozpočtové rezervy a o čerpání dalších rezerv zahrnutých ve státním rozpočtu (rezerva na řešení krizových situací, jejich předcházení a odstraňování jejich následků, rezerva na mimořádné výdaje podle zákona o integrovaném záchranném systému, apod.). Součástí zprávy je i hodnocení transferů a půjčených prostředků nebo návratných finančních výpomocí, které byly uvolněny v průběhu hodnoceného roku veřejným rozpočtům územní úrovně, hodnocení výdajů na financování programů a informace o nesplacených půjčkách a návratných finančních výpomocí podle bodu 15. Zpráva obsahuje i přehled rozhodujících příjmů a výdajů za hodnocený rok v porovnání s výsledky za rok předcházející, případně v delší časové řadě.
- 33. Hodnocení kapitoly Operace státních finančních aktiv (hodnotí správce kapitoly Operace státních finančních aktiv), vyčíslení počátečních a konečných stavů bankovních účtů státních finančních aktiv a komentování jejich změn (příjmy, výdaje, popřípadě financování) v průběhu roku.
- 34. Stav státního dluhu na začátku a na konci hodnoceného roku (hodnotí správce kapitoly Státní dluh) v členění na vnitřní a vnější státní dluh a komentování změny stavu státního dluhu v hodnoceném roce a jeho konečné výše. Podrobně jsou analyzovány výdaje kapitoly.
- 35. Vypracování samostatné přílohy návrhu závěrečného účtu, obsahující organizační schéma kapitoly k 31. prosinci hodnoceného roku s vyjádřením kompetenčního uspořádání mezi správcem kapitoly a jím zřízenými organizačními složkami státu a příspěvkovými a podobnými organizacemi, popř. dalšími subjekty.
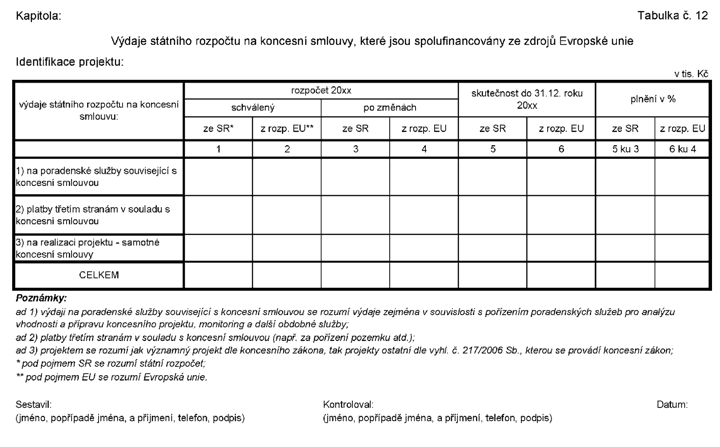
- 36. Vyhodnocení výdajů kapitoly, které vyplývají z koncesních smluv16) a dalších výdajů s nimi souvisejících; identifikace jednotlivých koncesních smluv, uvedení celkové částky, na kterou jsou koncesní smlouvy uzavřeny, a komentování jejich případných změn.
- 37. Vyhodnocení výdajů, které vyplývají z veřejných zakázek o předpokládané hodnotě nejméně 300 mil. Kč, se smluvním plněním přesahujícím jeden kalendářní rok a zahrnujícím hodnocený rok. Komentování případných změn smluv uzavřených v předchozích letech. Identifikace nově uzavřených smluv na významné zakázky se smluvním plněním přesahujícím hodnocený rok, uvedení celkové částky výdajů a jejich rozložení v letech.
Díl 2 Číselné sestavy a tabulkové přílohy Díl 2
Číselné sestavy a tabulky, které jsou součástí návrhů závěrečných účtů kapitol, zpracují správci kapitol v následujícím rozsahu:
Sestava č. 1 Rozpočtové příjmy správců kapitol a jimi zřízených organizačních složek státu podle položek druhového třídění (Fin 2-04 U)
Sestava č. 2 Rozpočtové výdaje správců kapitol a jimi zřízených organizačních složek státu podle položek druhového třídění a paragrafů odvětvového třídění a rozpočtové položky financování (Fin 2-04 U)
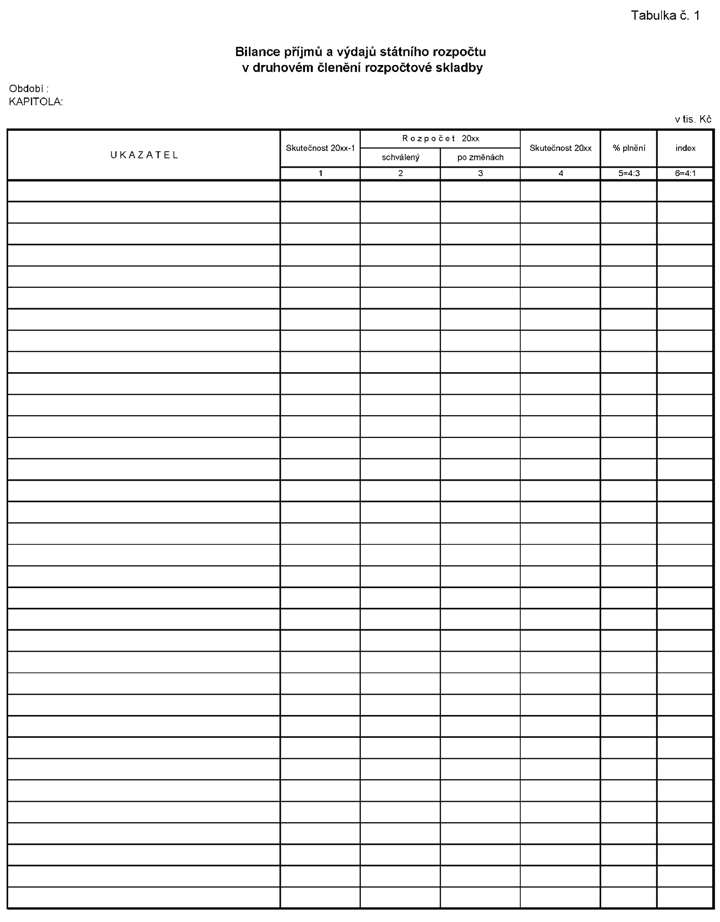
Tabulka č. 1 Bilance příjmů a výdajů státního rozpočtu v druhovém členění rozpočtové skladby
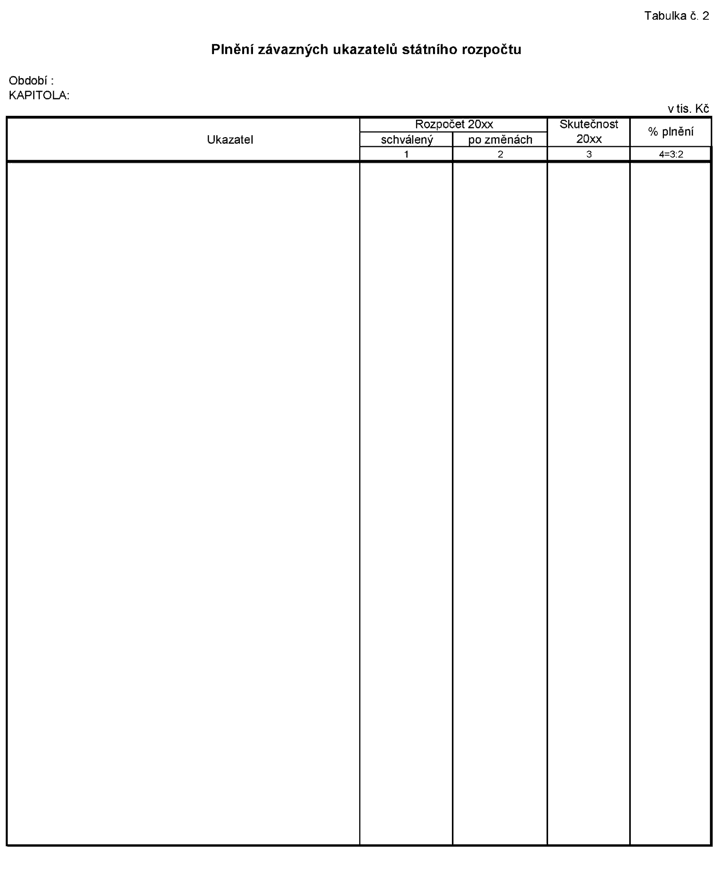
Tabulka č. 2 Plnění závazných ukazatelů státního rozpočtu
Tabulka č. 3 Rozbor zaměstnanosti a čerpání mzdových prostředků
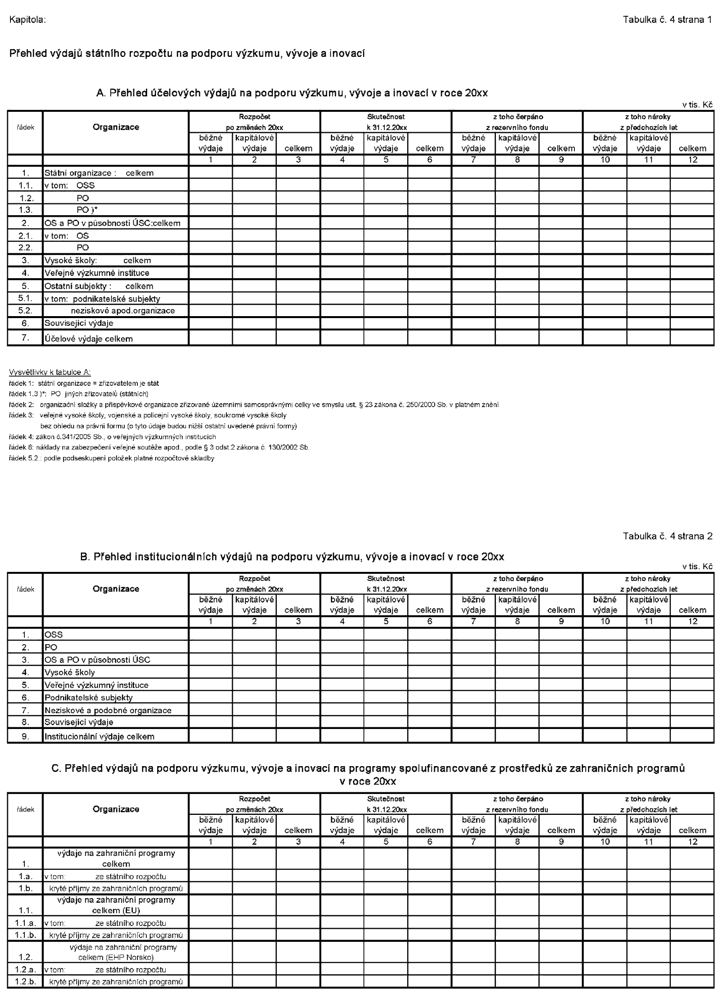
Tabulka č. 4 Přehled výdajů státního rozpočtu na podporu výzkumu, vývoje a inovací
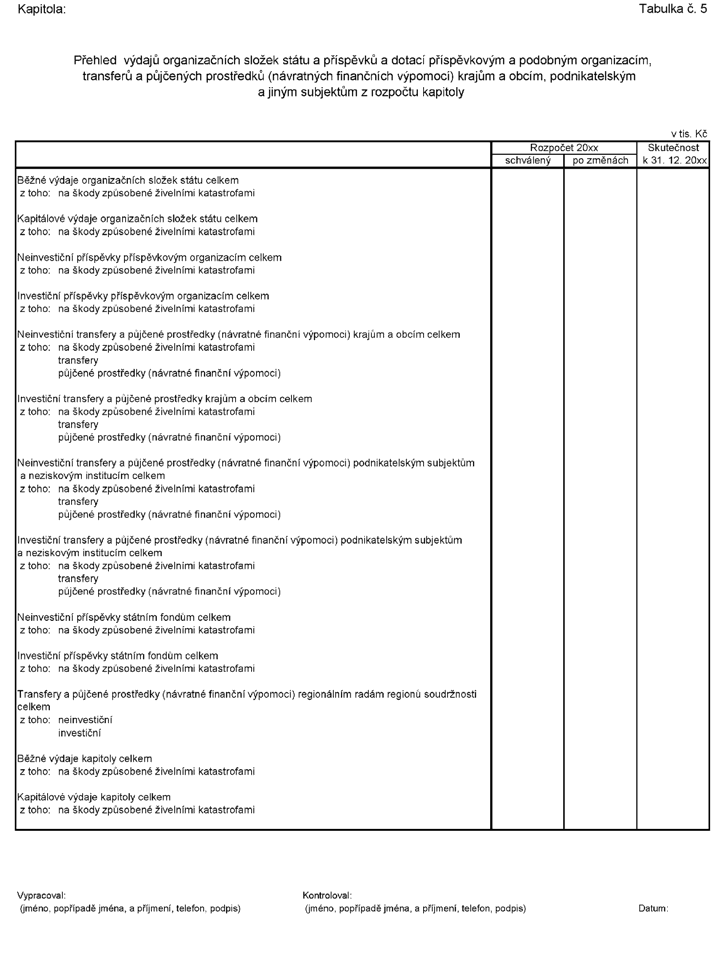
Tabulka č. 5 Přehled výdajů organizačních složek státu, příspěvků a dotací příspěvkovým a podobným organizacím, transferů a půjčených prostředků (návratných finančních výpomocí) krajům a obcím, podnikatelským a jiným subjektům z rozpočtu kapitoly
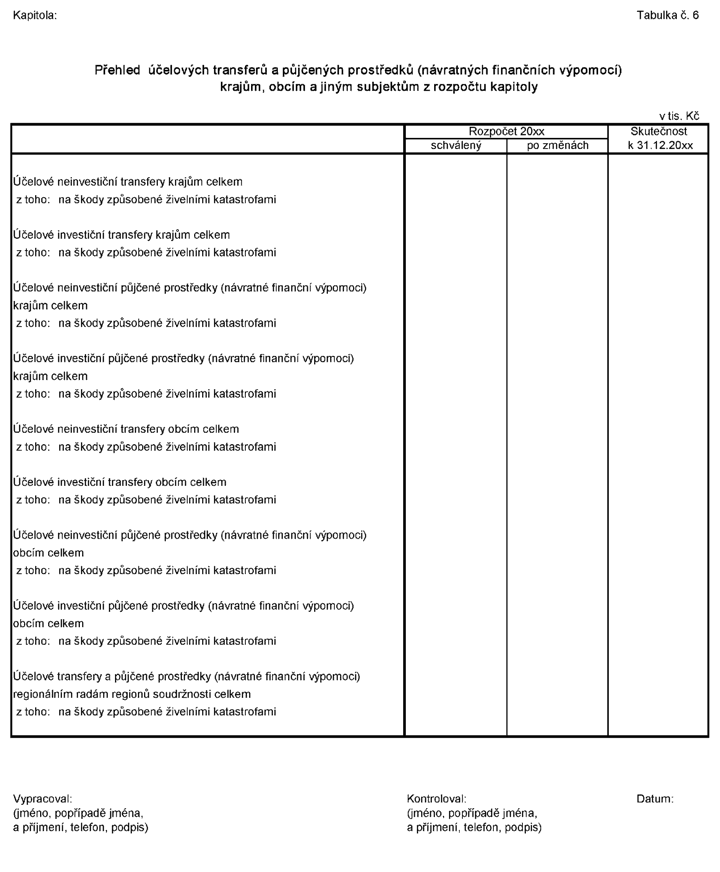
Tabulka č. 6 Přehled účelových transferů a půjčených prostředků (návratných finančních výpomocí) krajům a obcím a jiným subjektům z rozpočtu kapitoly
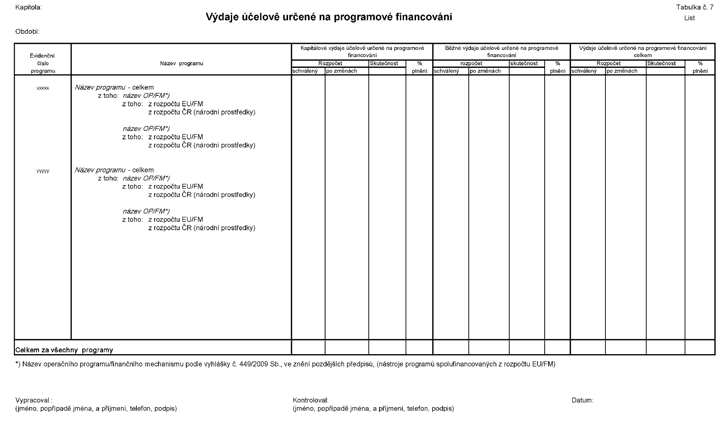
Tabulka č. 7 Výdaje účelově určené na programové financování
Tabulka č. 8 Výdaje kapitoly na financování společných programů/projektů České republiky, Evropské unie a finančních mechanismů
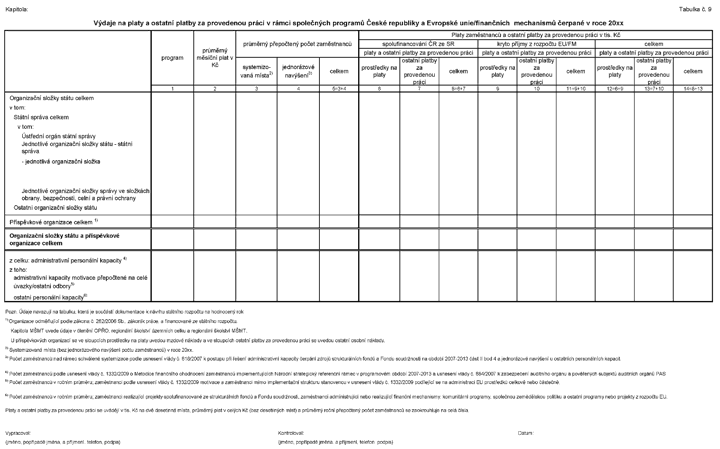
Tabulka č. 9 Výdaje na platy a ostatní platby za provedenou práci v rámci společných programů/projektů České republiky, Evropské unie a finančních mechanismů
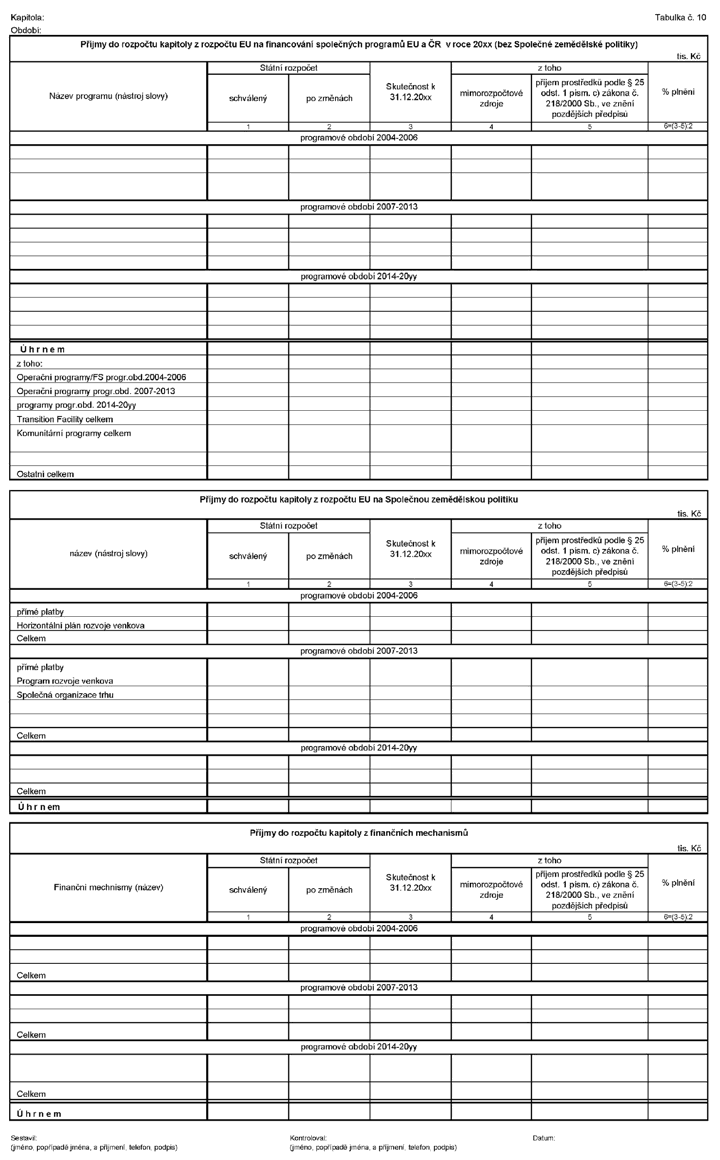
Tabulka č. 10 Příjmy do rozpočtu kapitoly z rozpočtu Evropské unie na financování společných programů Evropské unie a České republiky a z finančních mechanismů
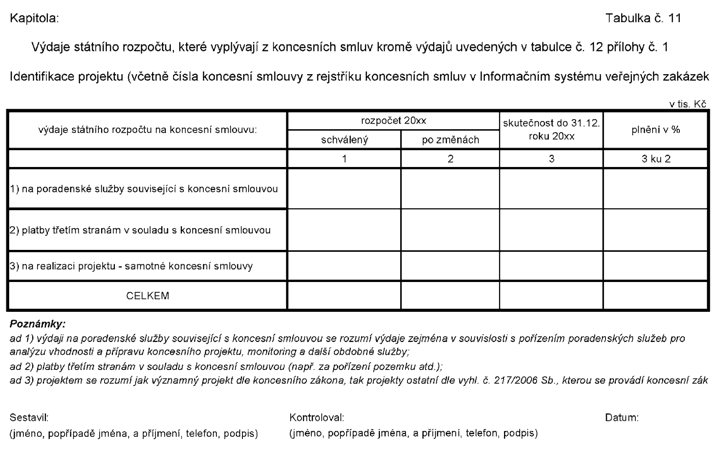
Tabulka č. 11 Výdaje státního rozpočtu, které vyplývají z koncesních smluv, kromě výdajů uvedených v tabulce č. 12 přílohy č. 1
Tabulka č. 12 Výdaje státního rozpočtu na koncesní smlouvy, které jsou spolufinancovány ze zdrojů Evropské unie
Tabulky návrhu závěrečného účtu kapitoly se zpracují v návaznosti na účetní závěrku a finanční výkazy za hodnocený rok (v programu Excel, v tisících Kč na dvě desetinná místa), tabulky č. 1 až 12 podle vzorů v tabulkové části této přílohy. Tabulky, které obsahují pouze nulové hodnoty, nejsou součástí závěrečného účtu.
Tabulku č. 1 (Bilance příjmů a výdajů za hodnocený rok v druhovém členění rozpočtové skladby) vytvoří ministerstvo a zašle na příslušnou kapitolu. Ve sloupci “skutečnost“ se uvádějí údaje, odpovídající výpisům zůstatků na účtech vedených v České národní bance a účetním a finančním výkazům. Hodnocení plnění rozpočtu se provádí ve vztahu k rozpočtu po změnách, uvádí se i skutečnost roku předchozího a index 20xx/20xx-1.
Část druhá Předkládání údajů potřebných pro vypracování návrhu státního závěrečného účtu a návrhů závěrečných účtů kapitol Část druhá
- 1. Pro vypracování návrhu státního závěrečného účtu České republiky, předkládaného ke schválení Poslanecké sněmovně, je za každou rozpočtovou kapitolu zpracována stručná, ale výstižná “Hodnotící zpráva“, která prezentuje činnost kapitoly a poskytuje celkový pohled na průběh hospodaření vlastního ústředního orgánu (úřadu) a jím řízených organizačních složek státu a příspěvkových organizací v hodnoceném roce, se zaměřením na charakteristiku a specifičnost řešení věcných problémových oblastí v daném odvětví a oboru. Při jejím zpracování vychází správce kapitoly z Průvodní zprávy závěrečného účtu kapitoly s důrazem na plnění úkolů stanovených pro hodnocený rok. Hodnotící zpráva je Ministerstvu financí předkládána jako podklad pro vypracování kapitolní části návrhu státního závěrečného účtu. Hodnotící zpráva je předkládána též Nejvyššímu kontrolnímu úřadu jako podklad ke zpracování stanoviska ke státnímu závěrečnému účtu podle zákona č. 166/1993 Sb., o Nejvyšším kontrolním úřadu, ve znění pozdějších předpisů.
Obsahem hodnotící zprávy je stručná charakteristika působnosti příslušné kapitoly s uvedením hlavních úkolů řešených v hodnoceném roce a celkové zhodnocení dosažených výsledků. Ve zprávě je hodnocen dopad provedených úprav rozpočtu, event. regulace čerpání výdajů, uvedeno je zapojení mimorozpočtových zdrojů a prostředků z hospodářské činnosti do rozpočtu kapitoly.
Rovněž je zhodnoceno věcné plnění závazných ukazatelů stanovených zákonem o státním rozpočtu České republiky na hodnocený rok s promítnutím změn provedených na základě příslušných usnesení vlády České republiky a dalších rozpočtových opatření provedených v průběhu roku. Je hodnocena účelnost využití rozpočtových prostředků vynaložených na plnění úkolů stanovených pro daný rok a rovnoměrnost jejich čerpání v průběhu roku. Hodnocení se provádí porovnáním výsledků dosažených v příjmové a výdajové části rozpočtu v roce hodnoceném s výsledky za rok předcházející, případně za roky předcházející. V rámci hodnocení čerpání prostředků na platy a ostatní platby za provedenou práci a plnění počtu zaměstnanců se provádí rozbor a hodnocení za orgány a organizace státní správy.
Zpráva obsahuje věcné vyhodnocení finančních prostředků poskytnutých organizačním složkám státu, příspěvkovým, neziskovým a podobným organizacím, podnikatelským subjektům, krajům a obcím z rozpočtu kapitoly na odstraňování následků živelních katastrof.
- 2. Návrhy závěrečných účtů kapitol státního rozpočtu (Průvodní zpráva spolu s číselnými sestavami a tabulkami) jsou předkládány svázané do sešitů. Šest výtisků čistopisů opatřených kulatým úředním razítkem podepisuje ministr (vedoucí ústředního orgánu), z toho 1 výtisk zasílá správce kapitoly příslušnému výboru Poslanecké sněmovny Parlamentu, 3 výtisky Ministerstvu financí, po jednom výtisku Nejvyššímu kontrolnímu úřadu a Českému statistickému úřadu.
Správce kapitoly Bezpečnostní informační služba předkládá závěrečný účet v příslušném stupni utajení Ministerstvu financí v jednom vyhotovení. Sestavy v agregované podobě, tabulkové přílohy a část průvodní zprávy, obsahující utajované informace předkládá správce kapitoly výboru Poslanecké sněmovny Parlamentu České republiky, který je příslušný projednávat rozpočtové hospodaření kapitoly, a v jednom vyhotovení Ministerstvu financí.
- 3. Návrhy závěrečných účtů jsou příslušnému výboru Poslanecké sněmovny Parlamentu předkládány v počtu a termínu, který je dohodnut s tajemníkem výboru.
Návrhy závěrečných účtů kapitol projednávají příslušné výbory Poslanecké sněmovny Parlamentu před projednáváním návrhu státního závěrečného účtu České republiky Poslaneckou sněmovnou. Výsledek projednání je obsažen ve stanovisku výboru a promítnut do návrhu jeho usnesení.
Materiály zpracované správci kapitol jsou podkladem pro vypracování návrhu státního závěrečného účtu České republiky, předkládaného vládě a Poslanecké sněmovně Parlamentu v závazných termínech.
Termíny předkládání údajů:
Úkol/předložení komu, termín/:
- a) Správci kapitol předkládají hodnotící zprávu o finančním hospodaření kapitoly a koncept návrhu průvodní zprávy závěrečného účtu kapitoly, včetně tabulkových příloh, ve třech vyhotoveních příslušnému odvětvovému odboru Ministerstva financí ke kontrole naplnění všech bodů této přílohy a vazby na tabulkovou část návrhu závěrečného účtu. Všechny podklady jsou zároveň předány též v elektronické podobě jako podklad za kapitolu pro zpracování návrhu státního závěrečného účtu. Hodnotící zprávu předkládají správci kapitol současně i Nejvyššímu kontrolnímu úřadu.
Termín: do 20. února roku následujícího po skončení hodnoceného roku
- b) Správci kapitol předkládají návrh závěrečného účtu kapitoly v příslušném počtu výtisků a v elektronické podobě Ministerstvu financí, Nejvyššímu kontrolnímu úřadu a Českému statistickému úřadu.
Termín: do 15. března roku následujícího po skončení hodnoceného roku
Připadne-li poslední den lhůty podle shora uvedeného programu na sobotu, neděli nebo státem uznaný svátek, je posledním dnem lhůty předcházející pracovní den před tímto datem.
- a) Správci kapitol předkládají hodnotící zprávu o finančním hospodaření kapitoly a koncept návrhu průvodní zprávy závěrečného účtu kapitoly, včetně tabulkových příloh, ve třech vyhotoveních příslušnému odvětvovému odboru Ministerstva financí ke kontrole naplnění všech bodů této přílohy a vazby na tabulkovou část návrhu závěrečného účtu. Všechny podklady jsou zároveň předány též v elektronické podobě jako podklad za kapitolu pro zpracování návrhu státního závěrečného účtu. Hodnotící zprávu předkládají správci kapitol současně i Nejvyššímu kontrolnímu úřadu.
Část třetí Vzory tabulek Část třetí
Tabulka č. 1
Tabulka č. 2
Tabulka č. 3
Tabulka č. 4
Tabulka č. 5
Tabulka č. 6
Tabulka č. 7
Tabulka č. 8
Tabulka č. 9
Tabulka č. 10
Tabulka č. 11
Tabulka č. 12