Čl. I
Odkaz Čl. IVyhláška č. 383/2009 Sb., o účetních záznamech v technické formě vybraných účetních jednotek a jejich předávání do centrálního systému účetních informací státu a o požadavcích na technické a smíšené formy účetních záznamů (technická vyhláška o účetních záznamech), ve znění vyhlášky č. 434/2010 Sb., vyhlášky č. 437/2011 Sb., vyhlášky č. 461/2012 Sb. a vyhlášky č. 472/2013 Sb., se mění takto:
- 1. V § 3 odst. 1 písm. a) se slova „nebo u jednotlivých částí účetních výkazů za dílčí konsolidační celek státu“ zrušují.
- 2. V § 3 odst. 1 písmeno b) zní:
- „b) Pomocného konsolidačního přehledu; rozsah jednotlivých částí Pomocného konsolidačního přehledu a jejich vzory stanoví příloha č. 3a k této vyhlášce, a“.
- 3. V § 3a odst. 1 se za slova „řízení veřejných financí“ vkládají slova „a pro účely sestavení účetních výkazů za Českou republiku a za dílčí konsolidační celky státu“.
- 4. V § 3a se za odstavec 2 vkládá nový odstavec 3, který zní:
„(3) Údaje pro účely sestavení účetních výkazů za Českou republiku a za dílčí konsolidační celky státu v rámci Pomocného analytického přehledu nevykazují a nepředávají obce, jejichž počet obyvatel zveřejněný Českým statistickým úřadem je na počátku bezprostředně předcházejícího účetního období menší než 10 000.“.
Dosavadní odstavce 3 až 5 se označují jako odstavce 4 až 6.
- 5. V § 5 odst. 1 se věta druhá zrušuje.
- 6. V § 5 se za odstavec 3 vkládá nový odstavec 4, který včetně poznámky pod čarou č. 1 zní:
„(4) Vybrané účetní jednotky nepředávají účetní záznamy podle § 3a do centrálního systému účetních informací státu, pokud převážně obsahují skutečnosti nebo informace, které jsou podle jiného právního předpisu1) utajovanými informacemi.
- 1) Zákon č. 148/1998 Sb., o ochraně utajovaných skutečností, ve znění pozdějších předpisů.
Zákon č. 412/2005 Sb., o ochraně utajovaných informací a o bezpečnostní způsobilosti, ve znění pozdějších předpisů.
Zákon č. 153/1994 Sb., o zpravodajských službách České republiky, ve znění pozdějších předpisů.
Zákon č. 154/1994 Sb., o Bezpečnostní informační službě, ve znění pozdějších předpisů.
Zákon č. 67/1992 Sb., o Vojenském obranném zpravodajství, ve znění pozdějších předpisů.“.Dosavadní odstavce 4 až 10 se označují jako odstavce 5 až 11.
- 1) Zákon č. 148/1998 Sb., o ochraně utajovaných skutečností, ve znění pozdějších předpisů.
- 7. Příloha č. 2a zní:
„Příloha č. 2a k vyhlášce č. 383/2009 Sb. Pomocný analytický přehled
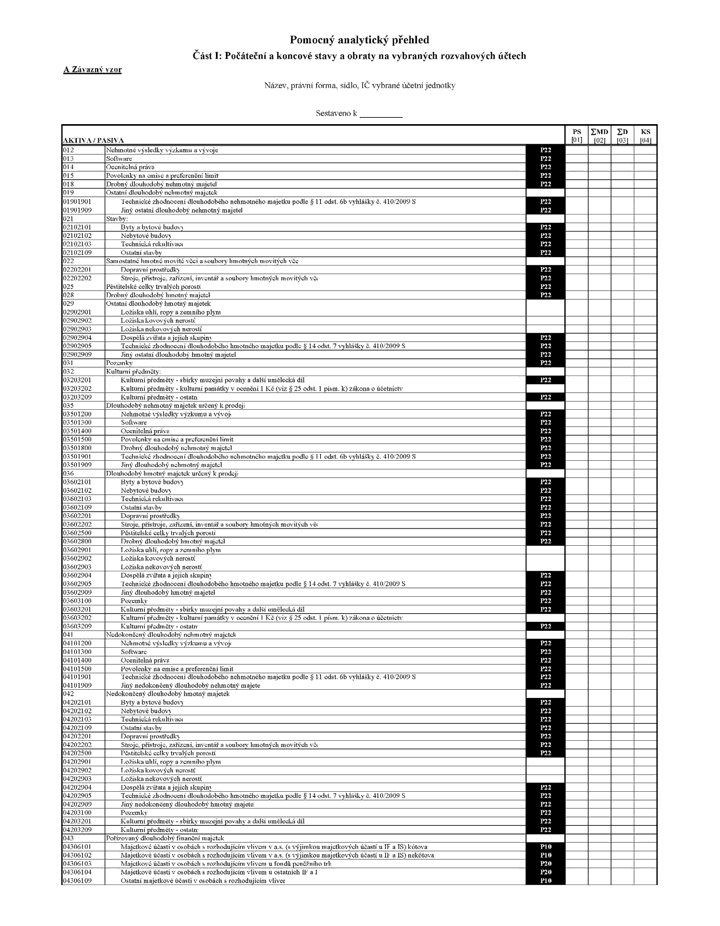
Část I: Počáteční a koncové stavy a obraty na vybraných rozvahových účtech
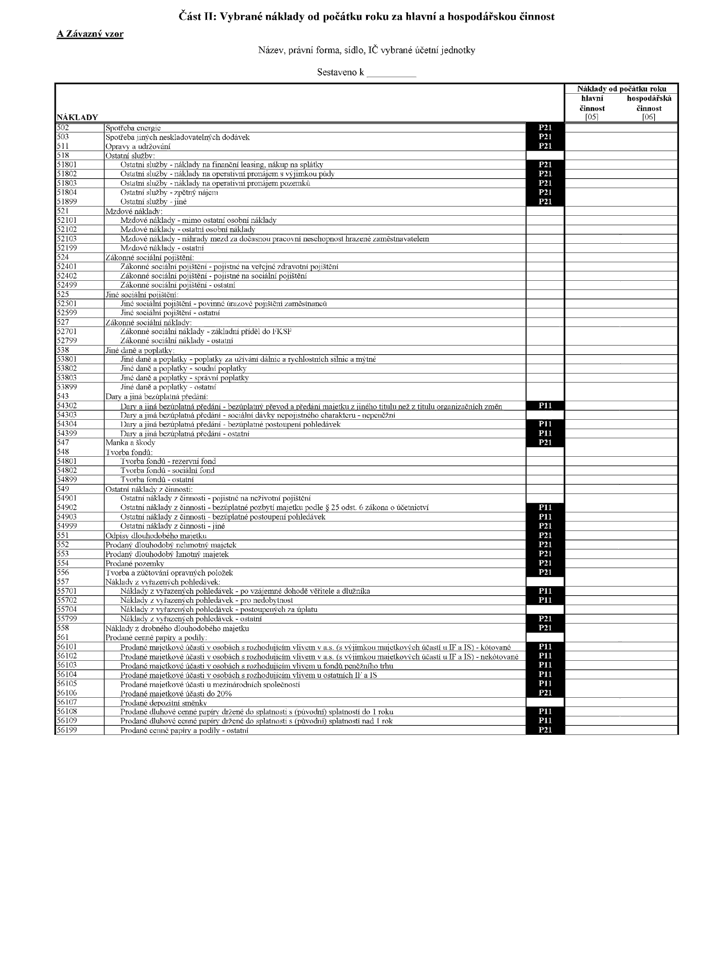
Část II: Vybrané náklady od počátku roku za hlavní a hospodářskou činnost
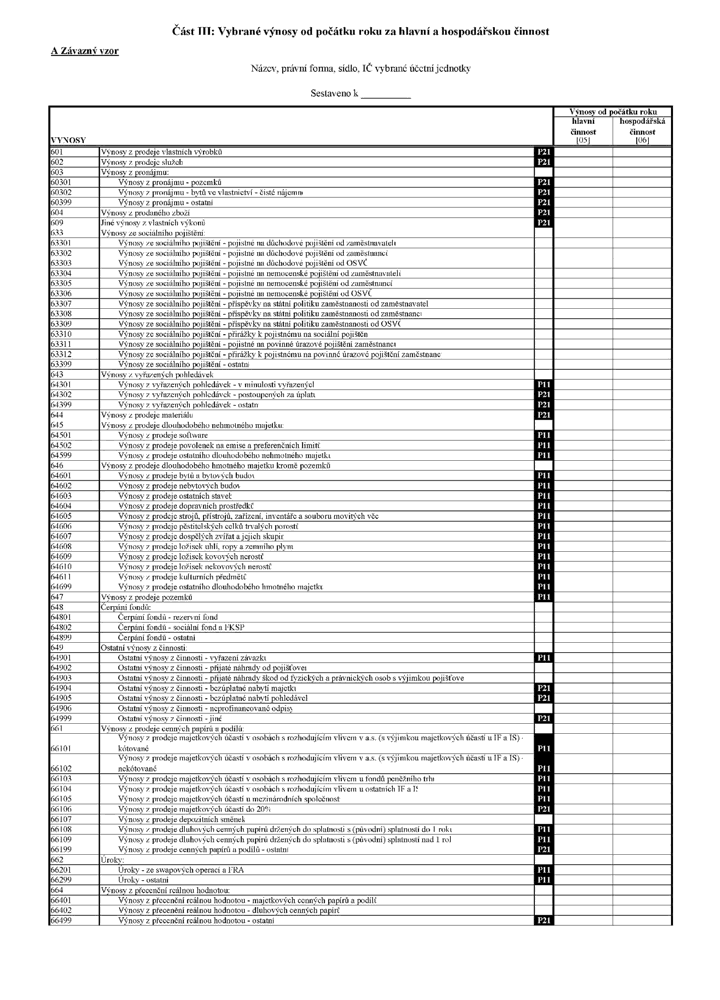
Část III: Vybrané výnosy od počátku roku za hlavní a hospodářskou činnost
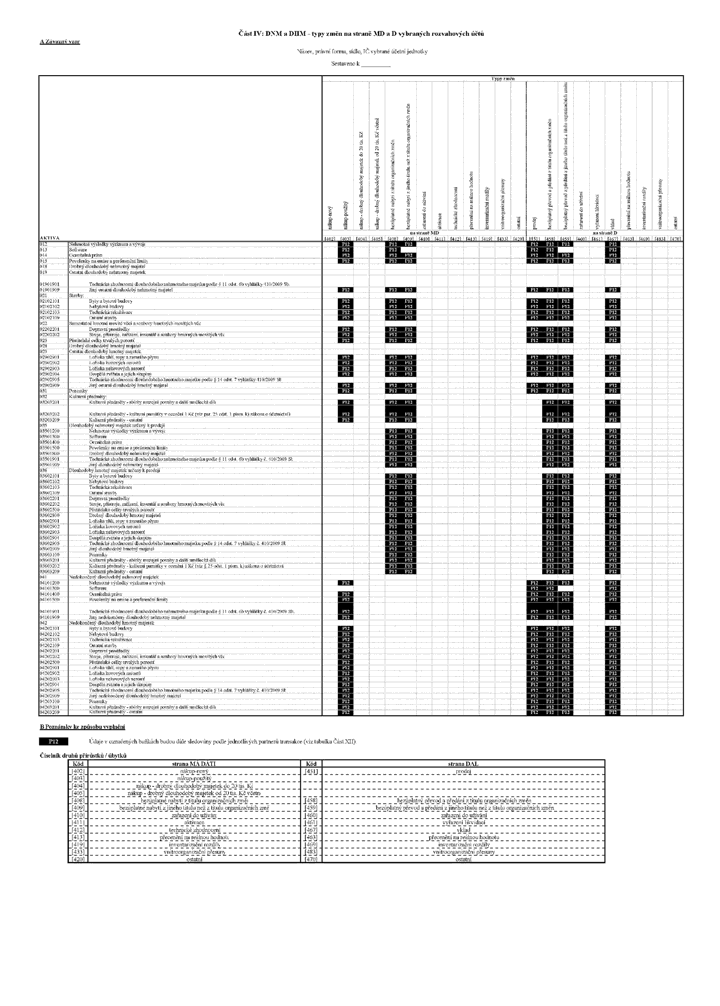
Část IV: DNM a DHM - typy změn na straně MD a D vybraných rozvahových účtů
Část V: Zásoby - typy změn na straně MD a D vybraných rozvahových účtů
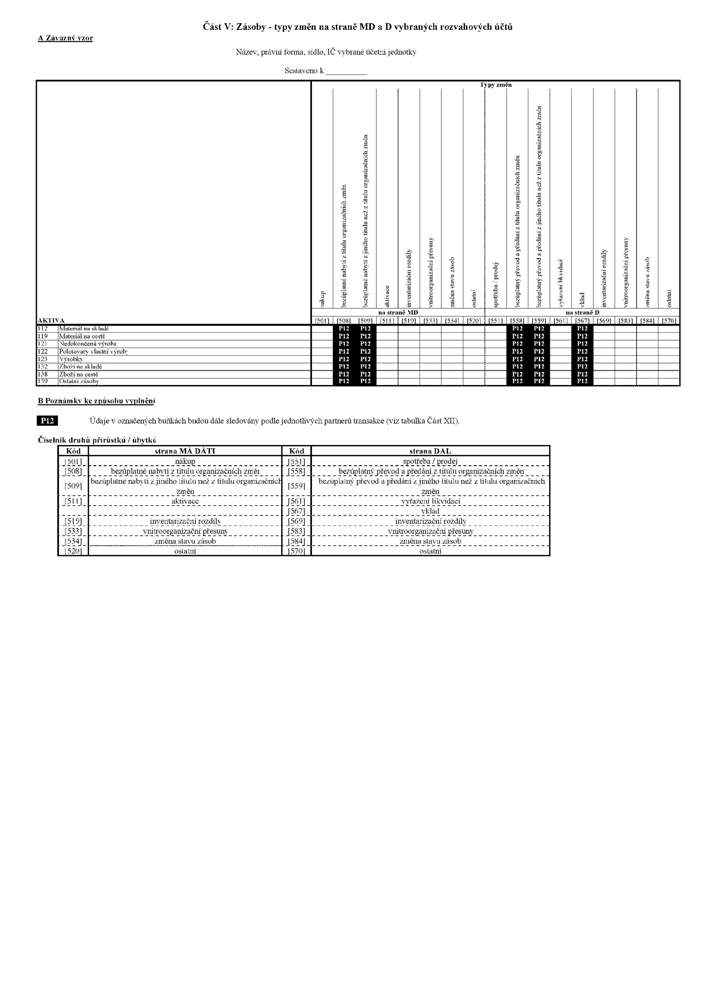
Část VI: Pohledávky - typy změn na straně MD a D vybraných rozvahových účtů
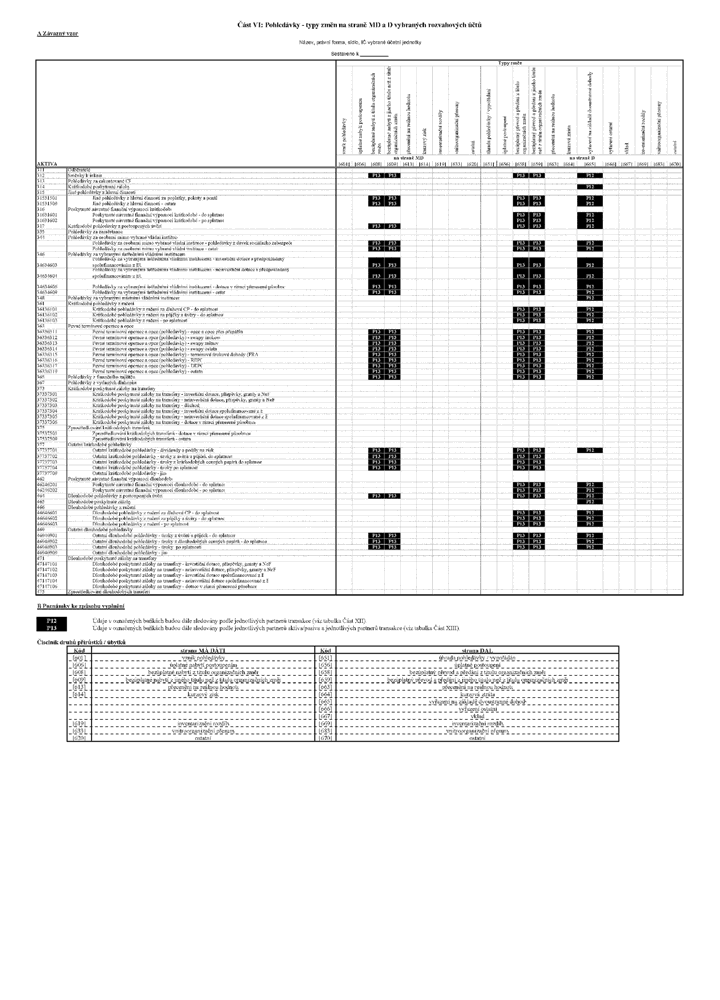
Část VII: Závazky - typy změn na straně MD a D vybraných rozvahových účtů
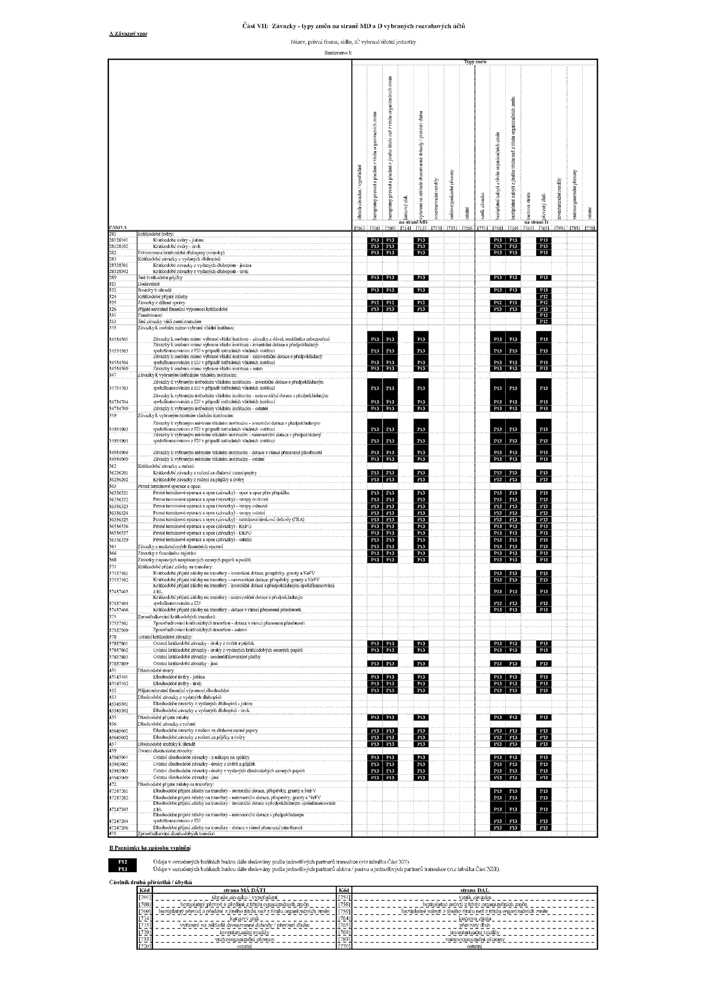
Část VIII: Ostatní aktiva - typy změn na straně MD a D vybraných rozvahových účtů
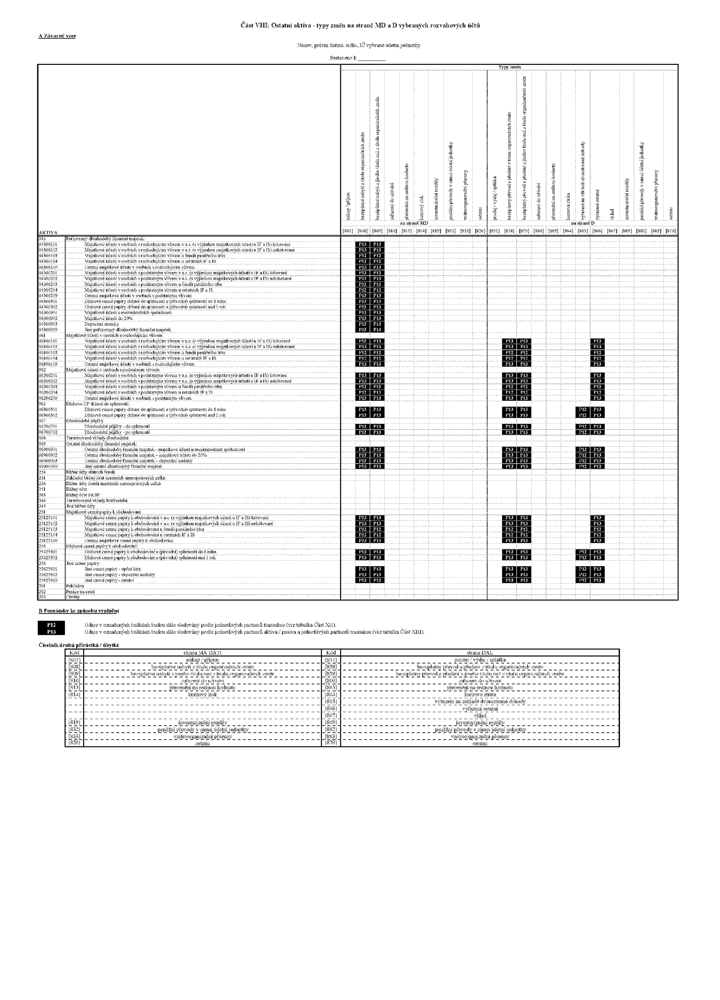
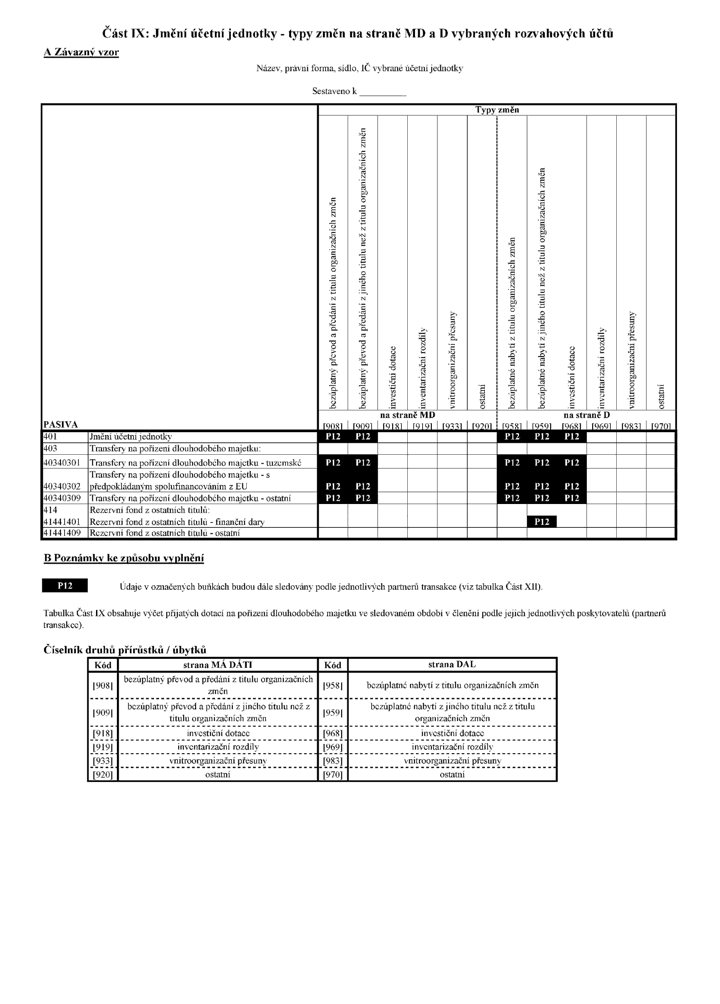
Část IX: Jmění účetní jednotky - typy změn na straně MD a D vybraných rozvahových účtů
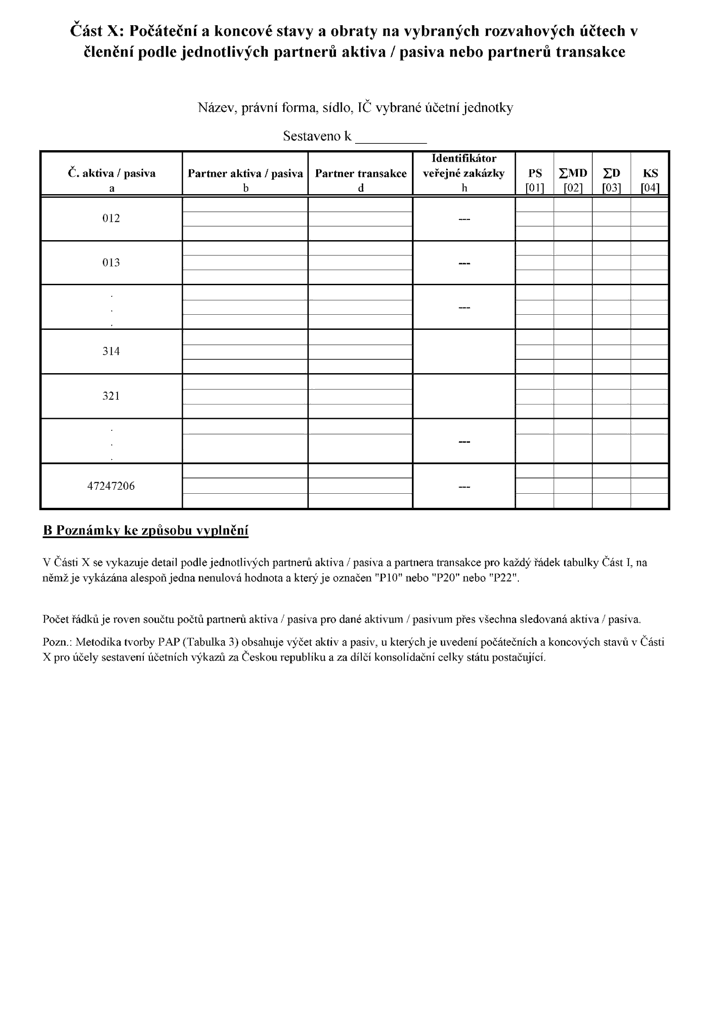
Část X: Počáteční a koncové stavy a obraty na vybraných rozvahových účtech v členění podle jednotlivých partnerů aktiva / pasiva nebo partnerů transakce
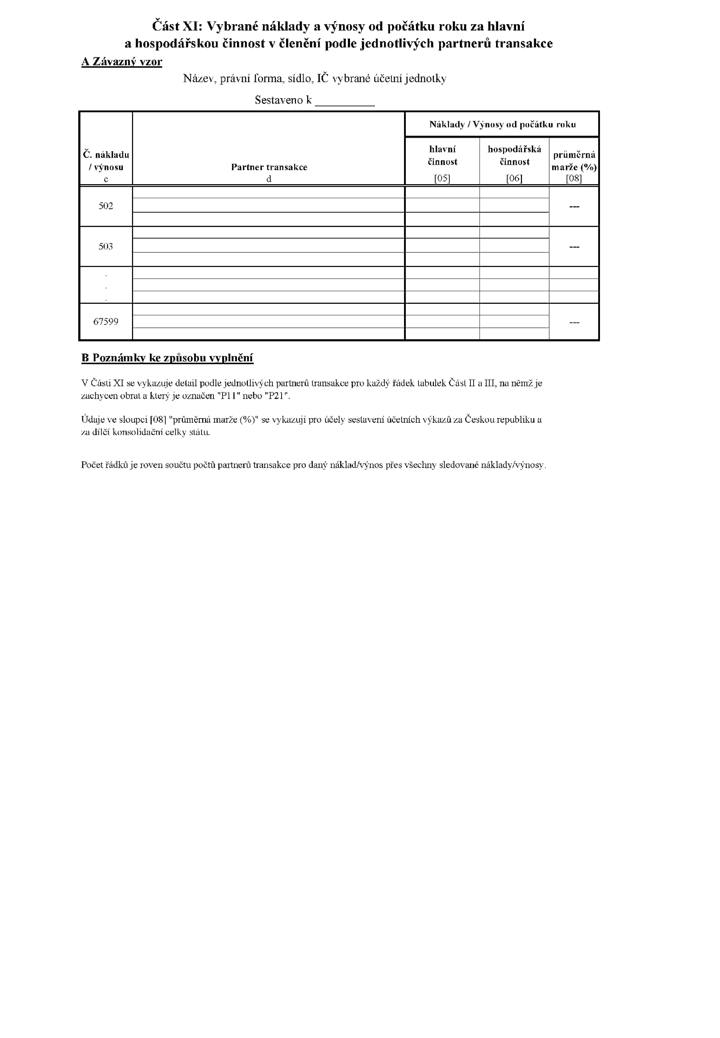
Část XI: Vybrané náklady a výnosy od počátku roku za hlavní a hospodářskou činnost v členění podle jednotlivých partnerů transakce
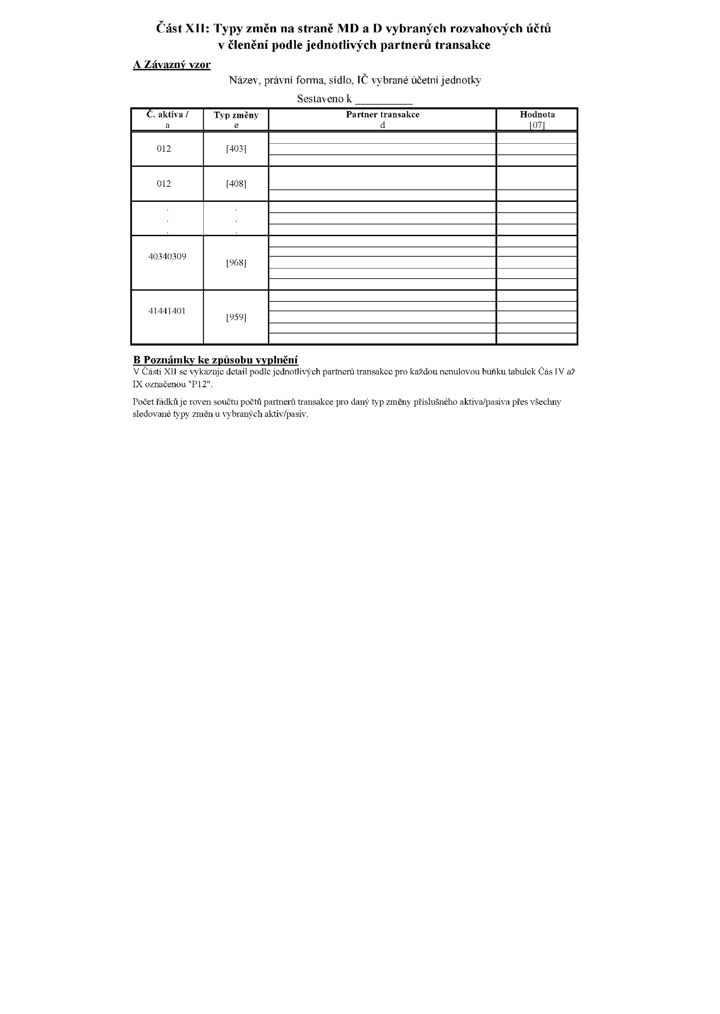
Část XII: Typy změn na straně MD a D vybraných rozvahových účtů v členění podle jednotlivých partnerů transakce
Část XIII: Typy změn na straně MD a D vybraných rozvahových účtů v členění podle jednotlivých partnerů aktiva / pasiva a partnerů transakce
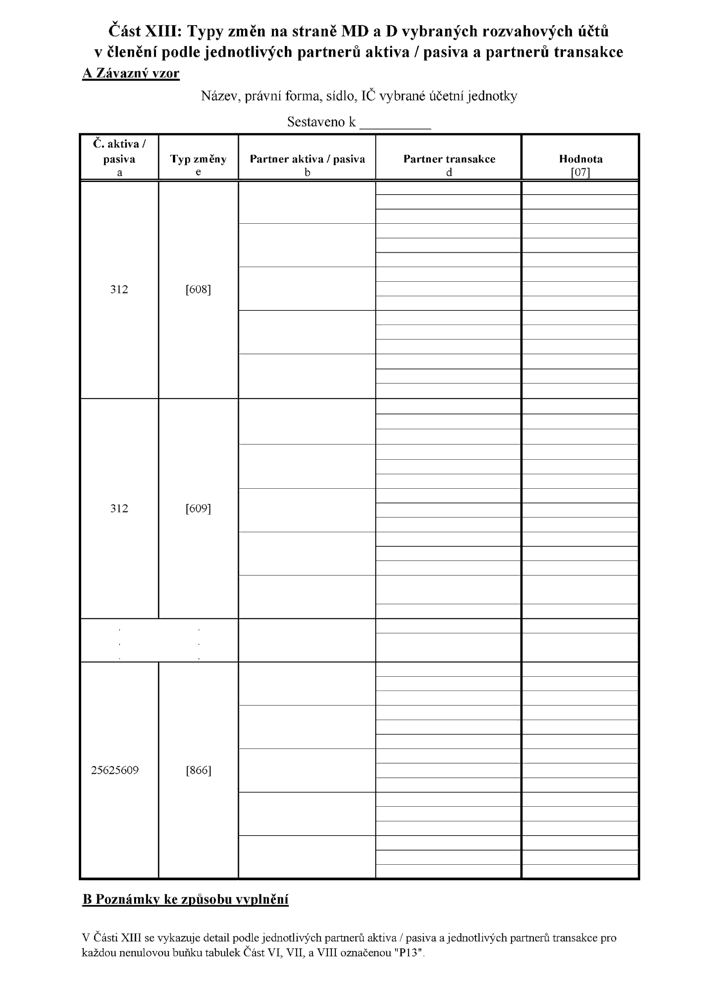
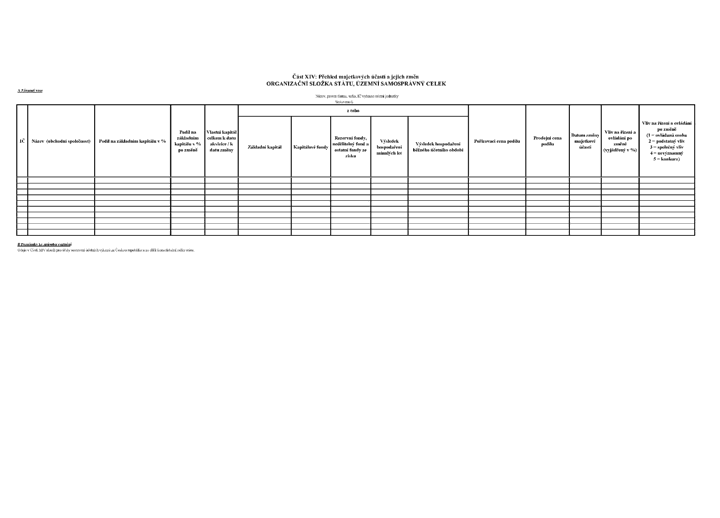
Část XIV: Přehled majetkových účastí a jejich změn
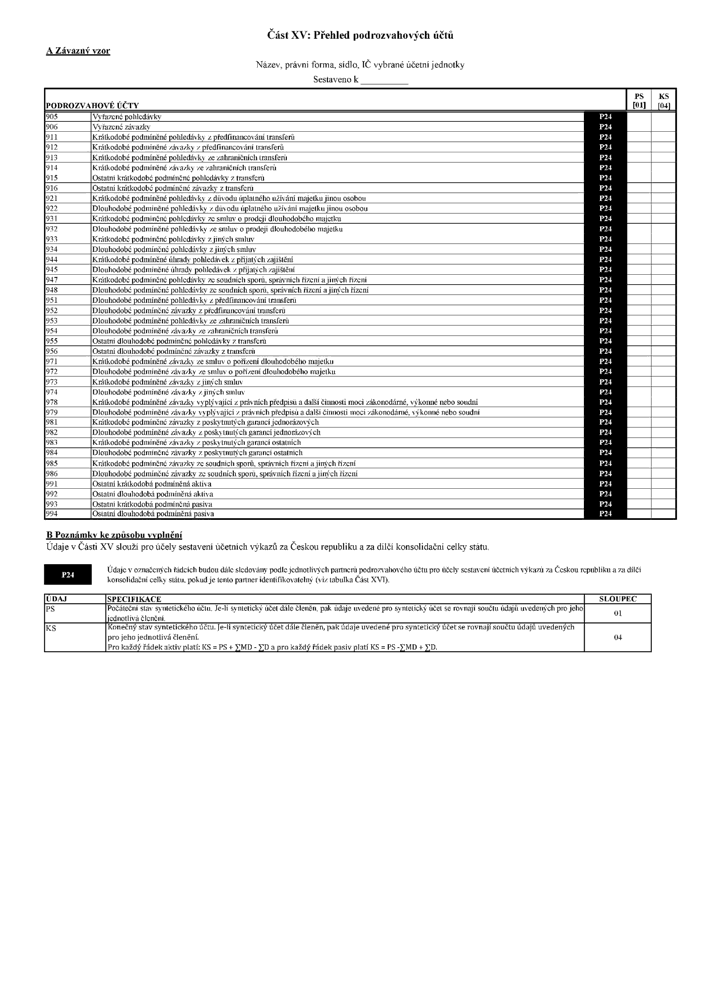
Část XV: Přehled podrozvahových účtů
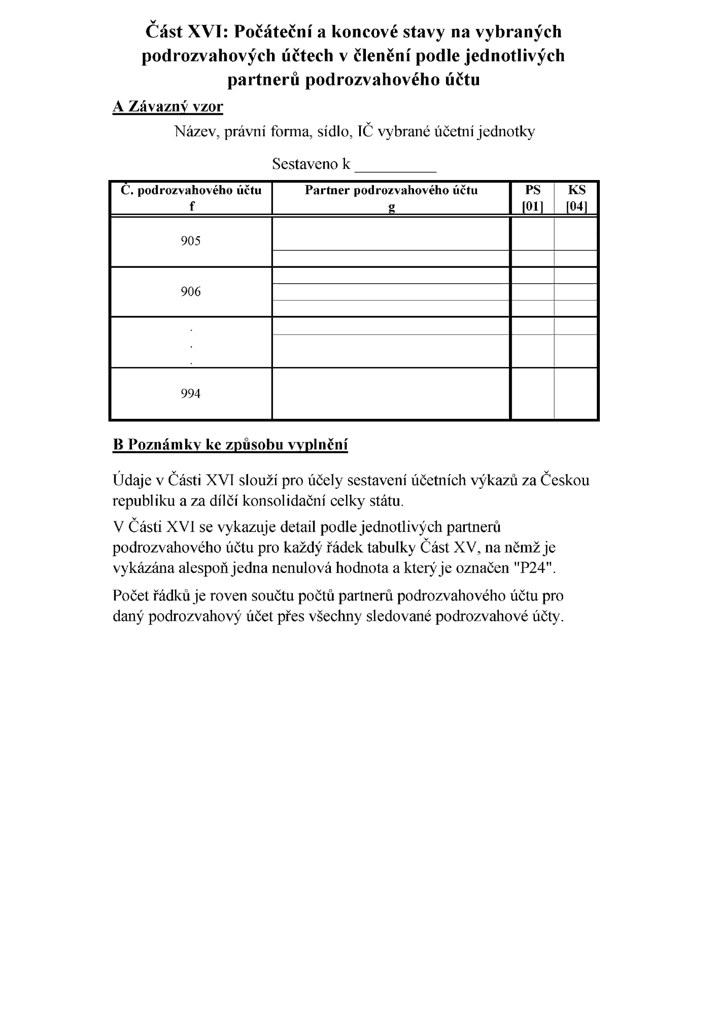
Část XVI: Počáteční a koncové stavy na vybraných podrozvahových účtech v členění podle jednotlivých partnerů podrozvahového účtu
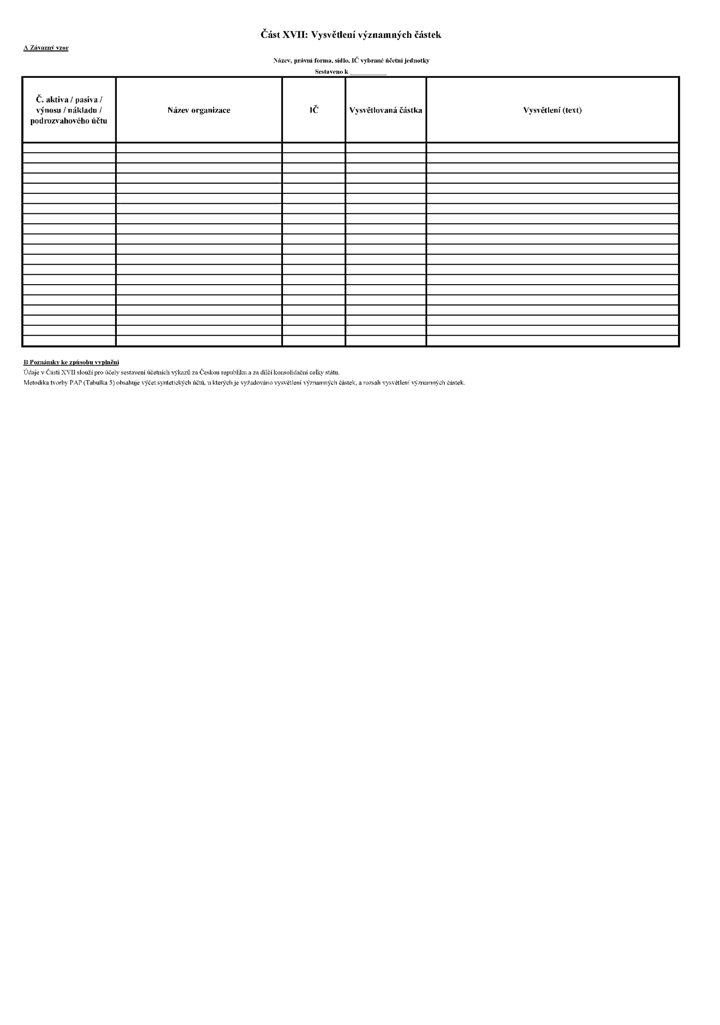
Část XVII: Vysvětlení významných částek
 “.
- 8. Příloha č. 2b včetně poznámky zní:
„Příloha č. 2b k vyhlášce č. 383/2009 Sb. Termíny pro předávání Pomocného analytického přehledu
Čl. I Pomocný analytický přehled Termíny pro předávání Pomocného analytického přehledu Číslo výkazu Název účetního záznamu Četnost předávání účetního záznamu 30 Část I: Počáteční a koncové stavy a obraty na vybraných rozvahových účtech čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a
ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku,30 Část II: Vybrané náklady od počátku roku za hlavní a hospodářskou činnost čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a
ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku,30 Část III: Vybrané výnosy od počátku roku za hlavní a hospodářskou činnost čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a
ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku,30 Část IV: DNM a DHM - typy změn na straně MD a D vybraných rozvahových účtů čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a
ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku,30 Část V: Zásoby - typy změn na straně MD a D vybraných rozvahových účtů čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a
ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku,30 Část VI: Pohledávky - typy změn na straně MD a D vybraných rozvahových účtů čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a
ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku,30 Část VII: Závazky - typy změn na straně MD a D vybraných rozvahových účtů čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a
ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku,30 Část VIII: Ostatní aktiva - typy změn na straně MD a D vybraných rozvahových účtů čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a
ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku,30 Část IX: Jmění účetní jednotky - typy změn na straně MD a D vybraných rozvahových účtů čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a
ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku,31 Část X: Počáteční a koncové stavy a obraty na vybraných rozvahových účtech v členění podle jednotlivých partnerů aktiva / pasiva nebo partnerů transakce čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a
ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku,32 Část XI: Vybrané náklady a výnosy od počátku roku za hlavní a hospodářskou činnost v členění podle jednotlivých partnerů transakce čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a
ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku33 Část XII: Typy změn na straně MD a D vybraných rozvahových účtů v členění podle jednotlivých partnerů transakce čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a
ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku34 Část XIII: Typy změn na straně MD a D vybraných rozvahových účtů v členění podle jednotlivých partnerů aktiva / pasiva a partnerů transakce čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a
ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku35 Část XIV: Přehled majetkových účastí a jejich změn ročně - ve stavu k 31. 12. do 25. 2. následujícího roku 36 Část XV: Přehled podrozvahových účtů ročně - ve stavu k 31. 12. do 25. 2. následujícího roku 37 Část XVI: Počáteční a koncové stavy na vybraných podrozvahových účtech v členění podle jednotlivých partnerů podrozvahového účtu ročně - ve stavu k 31. 12. do 25. 2. následujícího roku 38 Část XVII: Vysvětlení významných částek ročně - ve stavu k 31. 12. do 25. 2. následujícího roku - Poznámka:
Má-li vybraná účetní jednotka povinnost zachovávat mlčenlivost o skutečnostech, které jsou požadovány v jednotlivých částech Pomocného analytického přehledu, sestavuje jednotlivé části Pomocného analytického přehledu v agregované podobě způsobem stanoveným v Technickém manuálu centrálního systému účetních informací státu.
Připadne-li termín předání na sobotu, neděli nebo svátek, je posledním dnem lhůty nejbližší příští pracovní den.“.
- 9. Příloha č. 3 včetně poznámky zní:
„Příloha č. 3 k vyhlášce č. 383/2009 Sb. Termíny pro předávání konsolidačních účetních záznamů
Čl. I Pomocný analytický přehled Termíny pro předávání Pomocného analytického přehledu Termíny pro předávání konsolidačních účetních záznamů Číslo výkazu Název účetního záznamu Četnost předávání účetního záznamu 1 Rozvaha čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. - mezitímní účetní závěrka, a to do 25. dne následujícího měsíce a ročně, tj. ve stavu k 31. 12. - řádná účetní závěrka, a to do 20. 2. následujícího roku,
zdravotní pojišťovny: čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. - mezitímní účetní závěrka, a to do 60. dne od konce vykazovaného období, a ročně, tj. ve stavu k 31. 12. - řádná účetní závěrka, a to do 28. 2. následujícího roku, vybrané účetní jednotky, které předávají účetní záznamy podle § 3a této vyhlášky: čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. - mezitímní účetní závěrka, a to do 30. dne následujícího měsíce a ročně, tj. ve stavu k 31. 12. - řádná účetní závěrka, a to do 25. 2. následujícího roku.2 Výkaz zisku a ztráty čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. - mezitímní účetní závěrka, a to do 25. dne následujícího měsíce a ročně, tj. ve stavu k 31. 12. - řádná účetní závěrka, a to do 20. 2. následujícího roku,
zdravotní pojišťovny: čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. - mezitímní účetní závěrka, a to do 60. dne od konce vykazovaného období, a ročně, tj. ve stavu k 31. 12. - řádná účetní závěrka, a to do 28. 2. následujícího roku, vybrané účetní jednotky, které předávají účetní záznamy podle § 3a této vyhlášky: čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. - mezitímní účetní závěrka, a to do 30. dne následujícího měsíce a ročně, tj. ve stavu k 31. 12. - řádná účetní závěrka, a to do 25. 2. následujícího roku.3 Přehled o peněžních tocích a o změnách vlastního kapitálu ročně, tj. ve stavu k 31. 12. - řádná účetní závěrka, a to do 20. 2. následujícího roku,
zdravotní pojišťovny: ročně, tj. ve stavu k 31. 12. - řádná účetní závěrka, a to do 28. 2. následujícího roku,
vybrané účetní jednotky, které předávají účetní záznamy podle § 3a této vyhlášky: ročně, tj. ve stavu k 31. 12. - řádná účetní závěrka, a to do 25. 2. následujícího roku.4 Příloha čtvrtletně - ve stavu k 31. 3., 30. 6., 30.9. - mezitímní účetní závěrka, a to 25. dne následujícího měsíce a ročně, tj. ve stavu k 31. 12. - řádná účetní závěrka, a to do 20. 2. následujícího roku,
zdravotní pojišťovny: čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. - mezitímní účetní závěrka, a to do 60. dne od konce vykazovaného období, a ročně, tj. ve stavu k 31. 12. - řádná účetní závěrka, a to do 28. 2. následujícího roku, vybrané účetní jednotky, které předávají účetní záznamy podle § 3a této vyhlášky: čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. - mezitímní účetní závěrka, a to do 30. dne následujícího měsíce a ročně, tj. ve stavu k 31. 12. - řádná účetní závěrka, a to do 25. 2. následujícího roku.5 Pomocný konsolidační přehled ročně, tj. ve stavu k 31. 12., a to do 31. 7. následujícího roku 6 Seznam účetních jednotek patřících do dílčího konsolidačního celku státu ročně, tj. ve stavu k 31. 12. předchozího roku, a to do 15. 1. běžného roku - Poznámka:
Připadne-li termín předání na sobotu, neděli nebo svátek, je posledním dnem lhůty nejbližší příští pracovní den.“.
- 10. Za přílohu č. 3 se vkládá nová příloha č. 3a, která zní:
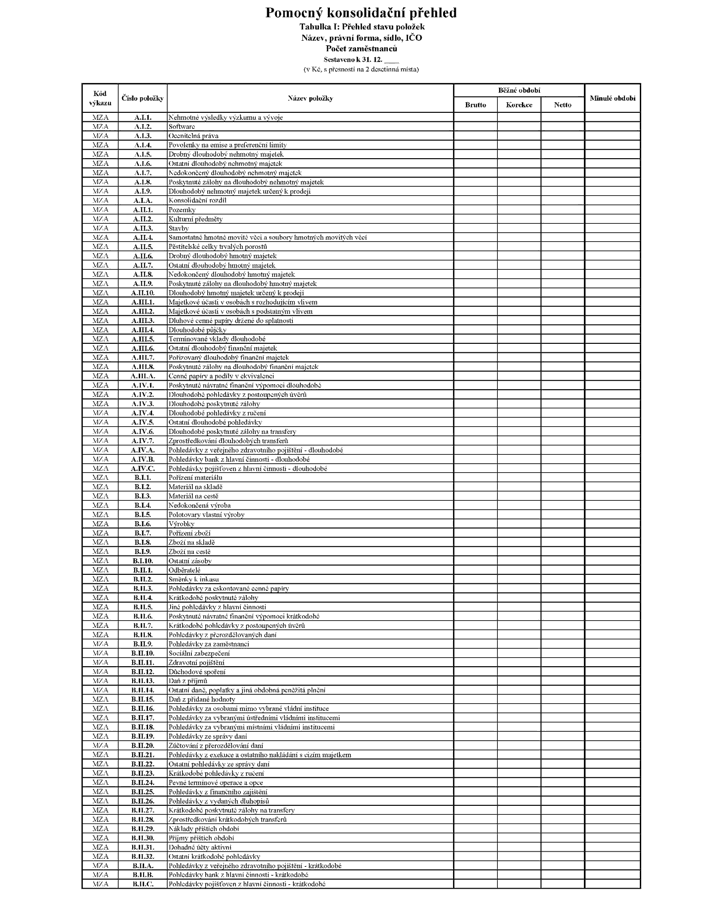
„Příloha č. 3a k vyhlášce č. 383/2009 Sb. Pomocný konsolidační přehled
 “.