Čl. I
Odkaz Čl. IVyhláška č. 480/2012 Sb., o energetickém auditu a energetickém posudku, se mění takto:
- 1. V § 2 odst. 1 a 2 se za slovo „vzniká“ vkládají slova „podle § 9 odst. 1 zákona“.
- 2. V § 4 odst. 3 písm. d) bodě 2 se slovo „aktualizují“ nahrazuje slovem „uvedou“ a slova „a stanoví se energetické toky v jednotlivých úsecích“ se zrušují.
- 3. V § 4 odst. 3 písm. g) a odst. 4 písm. c) se za slova „managementu hospodaření“ vkládá slovo „s“.
- 4. V § 5 odst. 2 se na konci písmene c) čárka nahrazuje slovem „a“ a písmeno d) se zrušuje.
Dosavadní písmeno e) se označuje jako písmeno d).
- 5. V § 5 odst. 2 písm. d) se slova „celkovou energetickou bilanci“ nahrazují slovy „upravenou roční energetickou bilanci“.
- 6. V § 5 odst. 4 se za slovo „specialisty“ doplňují slova „oprávněného zpracovat energetický audit“ a na konci písmene f) se čárka nahrazuje slovem „a“, na konci písmene g) se slovo „a“ nahrazuje tečkou a písmeno h) se zrušuje.
- 7. V § 6 písmeno d) zní:
- „d) zjištění energetického specialisty oprávněného zpracovat energetický posudek,“.
- 8. V § 6 se za písmeno d) vkládá nové písmeno e), které zní:
- „e) doporučení energetického specialisty oprávněného zpracovat energetický posudek a jejich podmínky proveditelnosti,“.
Dosavadní písmena e) a f) se označují jako písmena f) a g).
- 9. V § 7 odstavec 3 zní:
„(3) Zjištění energetického specialisty oprávněného zpracovat energetický posudek ve vztahu k předmětu a účelu zpracování posudku obsahují:
- a) posouzení technické proveditelnosti alternativních systémů dodávek energie v případě energetických posudků podle § 9a odst. 1 písm. a) a § 9a odst. 2 písm. a) zákona,
- b) hodnocení ekonomické proveditelnosti, které se provádí způsobem, který je uveden v příloze č. 5 k této vyhlášce; s výjimkou energetických posudků podle § 9a odst. 1 písm. f) a § 9a odst. 2 písm. e) zákona,
- c) hodnocení ekologické proveditelnosti, které se provádí způsobem, který je uveden v příloze č. 6 k této vyhlášce; s výjimkou energetických posudků podle § 9a odst. 1 písm. b), c), d) a f) a § 9a odst. 2 písm. d) a e) zákona,
- d) posouzení nákladů a přínosů zajištění vysokoúčinné kombinované výroby elektřiny a tepla nebo využití odpadního tepla v případě energetického posudku podle § 9a odst. 1 písm. b), c) nebo d) zákona, které se provádí podle přílohy č. 8 k této vyhlášce,
- e) vyhodnocení plnění parametrů v případě zpracování energetického posudku podle § 9a odst. 1 písm. f) zákona,
- f) popis a vyhodnocení stávajícího stavu a výsledky uvedené v příloze č. 9 k této vyhlášce v případě energetických posudků podle § 9a odst. 1 písm. e) zákona,
- g) vyhodnocení doporučených nebo provedených opatření v případě zpracování energetického posudku podle § 9a odst. 2 písm. b), c) a d) zákona a
- h) vyhodnocení dosahování limitů v případě zpracování energetického posudku podle § 9a odst. 2 písm. e) zákona.“.
- 10. V § 7 odstavec 4 zní:
„(4) Doporučení energetického specialisty oprávněného zpracovat energetický posudek a jejich podmínky proveditelnosti vyplývají ze zjištění provedených energetickým specialistou oprávněným zpracovat energetický posudek podle odstavce 3.“.
- 11. V § 7 se odstavec 5 zrušuje.
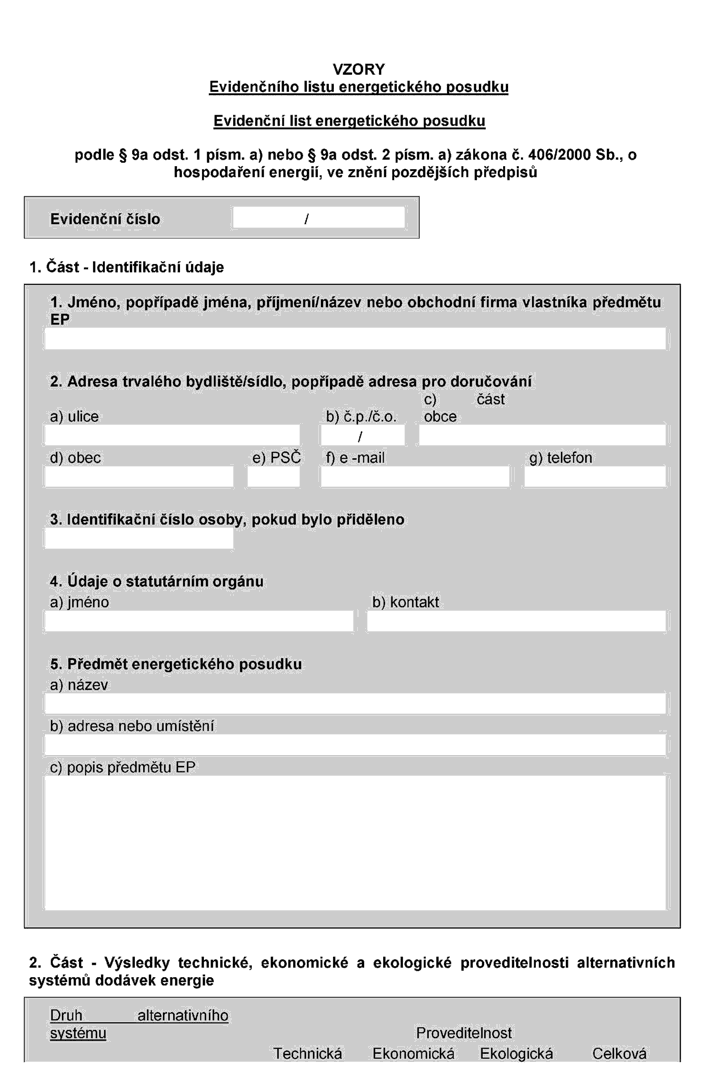
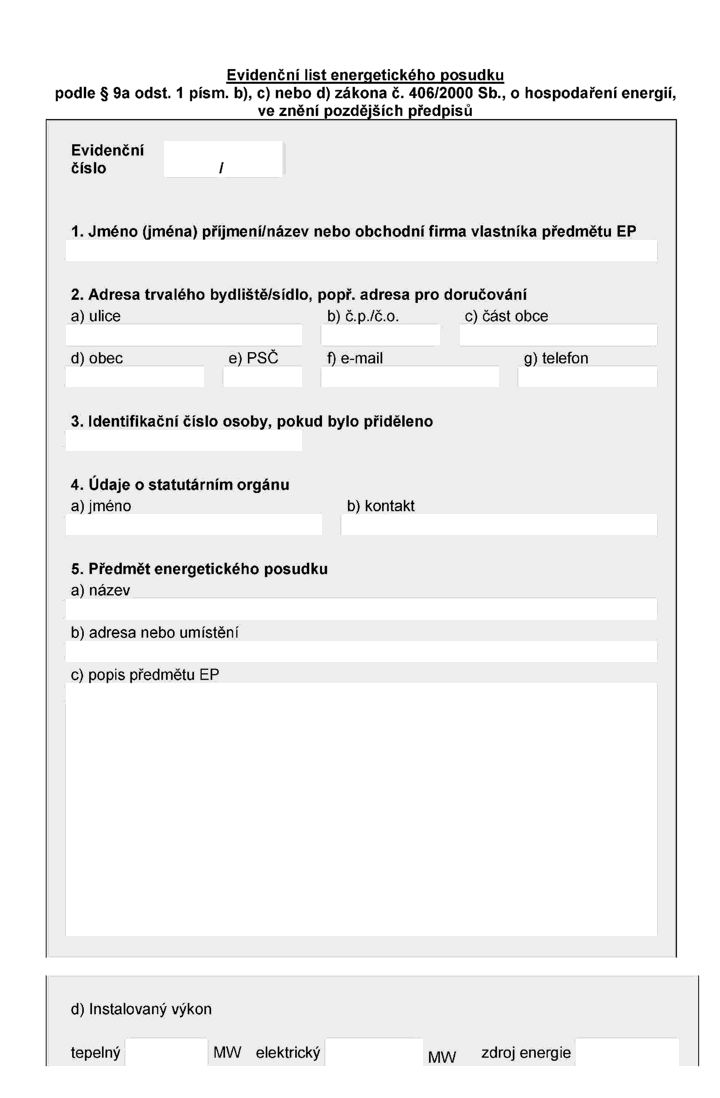
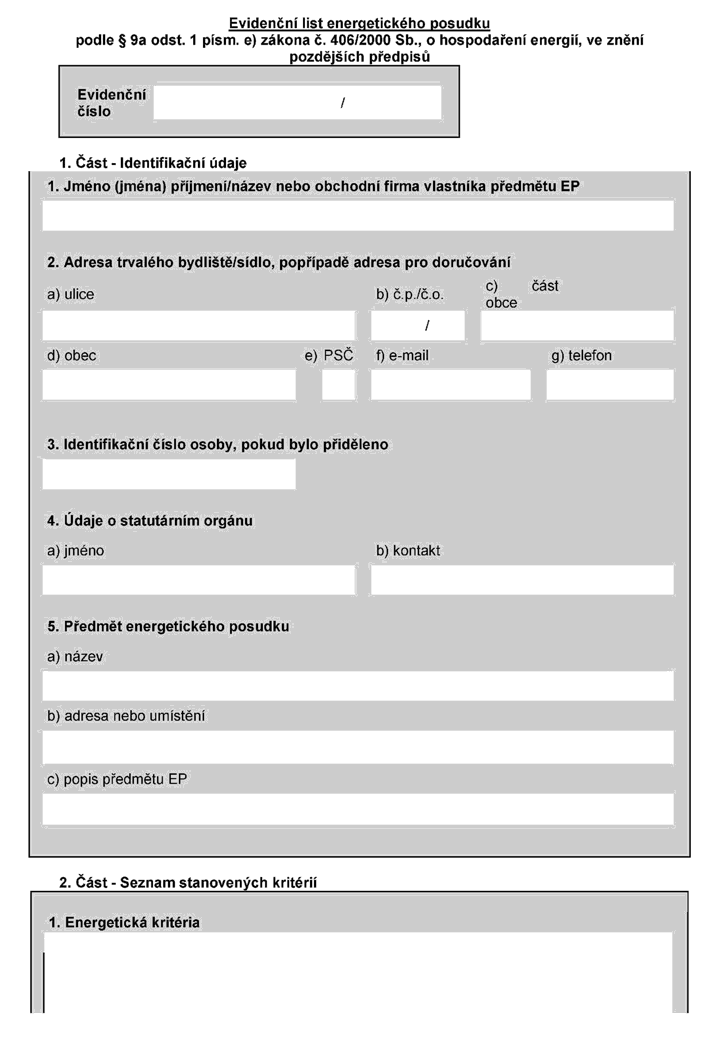
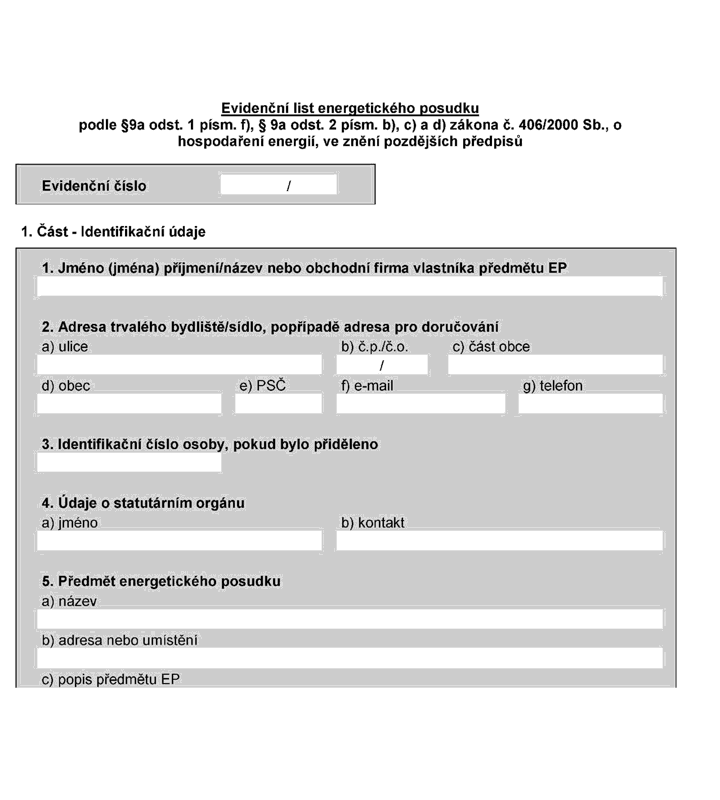
- 12. Příloha č. 1 k této vyhlášce zní:
„Příloha č. 1 k vyhlášce č. 480/2012 Sb. 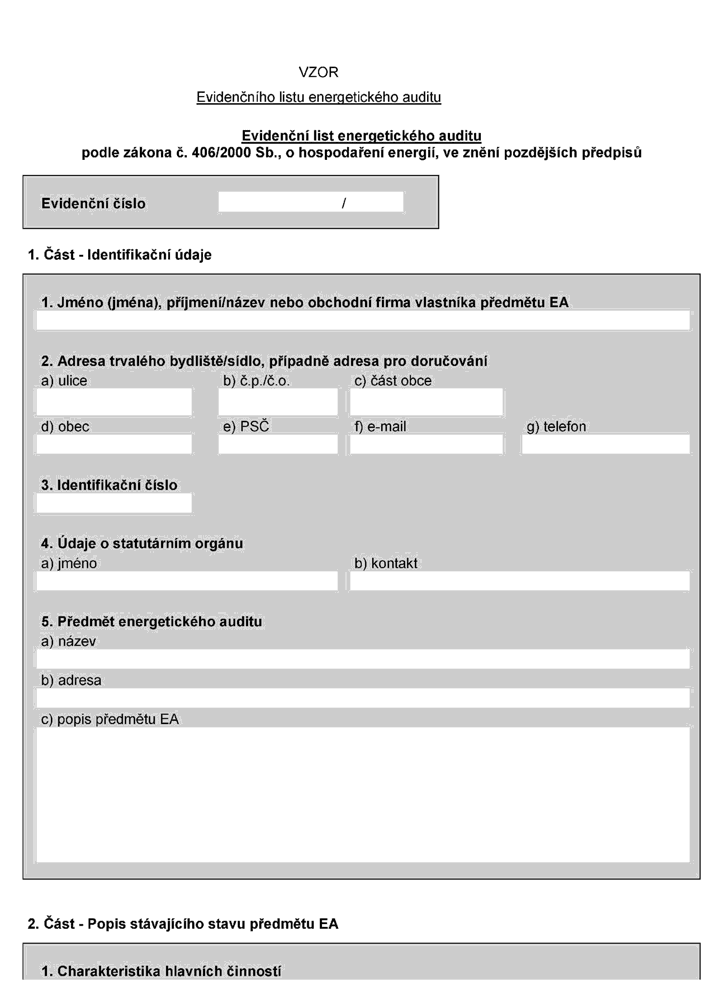
“.
- 13. V příloze č. 2 k této vyhlášce se v tabulce slovo „TTO“ nahrazuje slovem „TO“, ve sloupci Vstupy paliv a energie se zrušuje řádek „LTO“, slovo „Nafta“ se nahrazuje slovem „TOEL“, slova „Druhotné zdroje“ se nahrazují textem „Druhotné zdroje1)“, slova „Obnovitelné zdroje“ se nahrazují textem „Obnovitelné zdroje2)“ a za tabulku se doplňují vysvětlivky, které znějí:
„Vysvětlivky:
- 1) Druhotné zdroje a jejich podíl na užití energie budou uvedeny samostatně.
- 2) Obnovitelné zdroje a jejich podíl na užití energie budou uvedeny samostatně.“.
- 14. Příloha č. 5 k této vyhlášce zní:
„Příloha č. 5 k vyhlášce č. 480/2012 Sb. Ekonomické vyhodnocení
- 1. Ekonomické vyhodnocení se provádí podle níže uvedených kritérií s tím, že hlavním rozhodovacím kritériem pro výběr optimální varianty je kritérium čistá současná hodnota (NPV), doplňujícími kritérii pro informaci zadavateli je kritérium vnitřní výnosové procento (IRR) a kritérium reálná doba návratnosti (Tsd).
- Čistá současná hodnota (NPV):
- kde
- TŽ je doba životnosti (hodnocení) projektu (roky)
- CFt jsou roční přínosy projektu (změna peněžních toků po realizaci projektu) (tis. Kč)
- r je diskont
- (1 + r)-t je odúročitel
- IN jsou investiční výdaje projektu (tis. Kč)
- Vnitřní výnosové procento (IRR) se vypočte z podmínky:
- Reálná doba návratnosti Tsd, doba splacení investice za předpokladu diskontní sazby se vypočte z podmínky:
- Čistá současná hodnota (NPV):
- 2. Výsledky ekonomického vyhodnocení se uvádí v následující tabulce:
Čl. I Ekonomické vyhodnocení Parametr Jednotka Výchozí stav Varianta I Varianta II Přínosy projektu celkem Kč z toho tržby za teplo a elektřinu Kč Investiční výdaje projektu celkem Kč - z toho: náklady na přípravu projektu Kč - náklady na technologická zařízení a stavbu Kč - náklady na přípojky Kč - Provozní náklady celkem Kč/rok - z toho: náklady na energii Kč/rok náklady na opravu a údržbu1) Kč/rok osobní náklady (mzdy, pojistné) Kč/rok ostatní provozní náklady2) Kč/rok náklady na emise a odpady Kč/rok Doba hodnocení roky - 20 20 Diskont3) - - NPV tis. Kč Tsd roky IRR % V případě projektů energetické efektivnosti financovaných z programů podpory ze státních, evropských finančních prostředků nebo finančních prostředků pocházejících z prodeje povolenek na emise skleníkových plynů je výpočet ekonomické efektivnosti uvedený v energetickém posudku stanoven (z hlediska projektu, z tzv. systémového hlediska) bez vlivu daní a financování při stálých cenách odpovídající cenám realizace projektu. Peněžní toky projektu se posuzují bez vlivu předpokládané podpory.
- Vysvětlivky:
- 1) Náklady obsahují zejména náklady na materiál, opravy zařízení, plánovanou a preventivní údržbu.
- 2) Náklady obsahují zejména náklady na obsluhu, servis a revizi zařízení.
- 3) Pro energetické posudky podle § 9a odst. 1 písm. e) zákona se stanovuje hodnota diskontního činitele ve výši 1,04.“.
- 1. Ekonomické vyhodnocení se provádí podle níže uvedených kritérií s tím, že hlavním rozhodovacím kritériem pro výběr optimální varianty je kritérium čistá současná hodnota (NPV), doplňujícími kritérii pro informaci zadavateli je kritérium vnitřní výnosové procento (IRR) a kritérium reálná doba návratnosti (Tsd).