Čl. I
Odkaz Čl. IVyhláška č. 5/2014 Sb., o způsobu, termínech a rozsahu údajů předkládaných pro hodnocení plnění státního rozpočtu, rozpočtů státních fondů, rozpočtů územních samosprávných celků, rozpočtů dobrovolných svazků obcí a rozpočtů Regionálních rad regionů soudržnosti, ve znění vyhlášky č. 363/2014 Sb. a vyhlášky č. 364/2014 Sb., se mění takto:
- 1. V příloze č. 2 bod 8 zní:
- „8. Krajské úřady a Magistrát hlavního města Prahy provedou alespoň jednou čtvrtletně kontrolu jimi vykazovaných údajů o přijatých transferech a půjčkách na hodnoty transferů poskytnutých správci kapitol a státními fondy. V případě zjištění rozdílů mezi poskytnutými a přijatými transfery nebo půjčkami neprodleně zajistí v součinnosti s příslušným správcem kapitoly a státním fondem jejich dohledání a opravu.“.
- 2. V příloze č. 4 vzor Výkazu o nárocích z nespotřebovaných výdajů organizačních složek státu zní:
„ 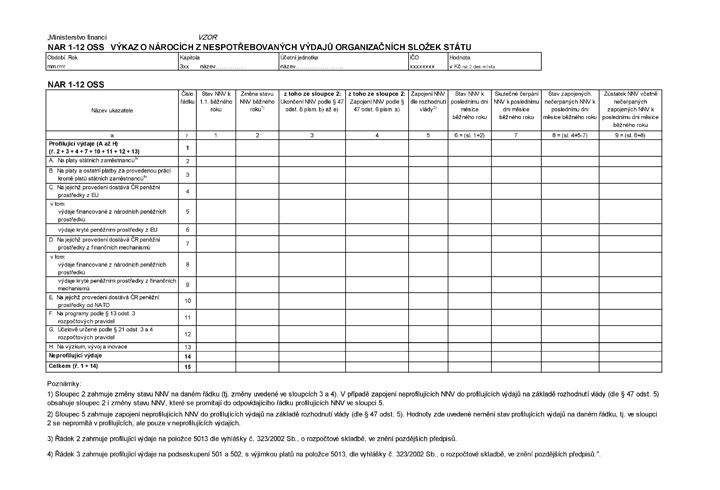 “.
- 3. V příloze č. 6 bod 5 zní:
- „5. Údaje o skutečnosti uváděné v tomto finančním výkazu se získávají z analytického členění rozpočtových příjmů a výdajů v souladu s platnou rozpočtovou skladbou k syntetickým účtům:
231 – Základní běžný účet územních samosprávných celků
236 – Běžné účty fondů územních samosprávných celků
261 – Pokladna
281 - Krátkodobé úvěry
451 – Dlouhodobé úvěry.“.
- „5. Údaje o skutečnosti uváděné v tomto finančním výkazu se získávají z analytického členění rozpočtových příjmů a výdajů v souladu s platnou rozpočtovou skladbou k syntetickým účtům:
- 4. V příloze č. 6 bodě 8 podbod 8.3 zní:
- „8.3 Předmětem konsolidace jednotlivých položek druhového třídění rozpočtové skladby s uvedením úrovně, na které se konsolidace provádí, jsou následující příjmové, výdajové a financující operace.
Čl. I konsolidace příjmů konsolidace na úrovni vykazující jednotky okresu kraje státu 2223 - Příjmy z finančního vypořádání minulých let mezi krajem a obcemi ne ne ano ano 2226 - Příjmy z finančního vypořádání minulých let mezi obcemi ne ano ano ano 2227 - Příjmy z finančního vypořádání minulých let mezi regionální radou a kraji, obcemi a DSO ne ne ne ano 2441 - Splátky půjčených prostředků od obcí ne ano ano ano 2442 - Splátky půjčených prostředků od krajů ne ne ano ano 2443 - Splátky půjčených prostředků od regionálních rad ne ne ne ano 2449 - Ostatní splátky půjčených prostředků od veřejných rozpočtů územní úrovně ne ano ano ano 4121 - Neinvestiční přijaté transfery od obcí ne ano ano ano 4122 - Neinvestiční přijaté transfery od krajů ne ne ano ano 4123 - Neinvestiční přijaté transfery od regionálních rad ne ne ne ano 4129 - Ostatní neinvestiční přijaté transfery od rozpočtů územní úrovně ne ano ano ano 4133 - Převody z vlastních rezervních fondů (jiných než OSS) ano ano ano ano 4134 - Převody z rozpočtových účtů ano ano ano ano 4137 - Převody mezi statutárními městy (hl. m. Prahou) a jejich městskými obvody nebo částmi - příjmy ano ano ano ano 4138 - Převody z vlastní pokladny ano ano ano ano 4139 - Ostatní převody z vlastních fondů ano ano ano ano 4221 - Investiční přijaté transfery od obcí ne ano ano ano 4222 - Investiční přijaté transfery od krajů ne ne ano ano 4223 - Investiční přijaté transfery od regionálních rad ne ne ne ano 4229 - Ostatní investiční přijaté transfery od rozpočtů územní úrovně ne ano ano ano ZJ 024 - Transfery přijaté z území jiného okresu ne ano ne ne ZJ 025 - Splátky půjčených prostředků přijatých z území jiného okresu ne ano ne ne ZJ 028 - Transfery přijaté z území jiného kraje ne ano ano ne ZJ 029 - Splátky půjčených prostředků přijatých z území jiného kraje ne ano ano ne Čl. I konsolidace výdajů konsolidace na úrovni vykazující jednotky okresu kraje státu 5321 - Neinvestiční transfery obcím ne ano ano ano 5323 - Neinvestiční transfery krajům ne ne ano ano 5325 - Neinvestiční transfery regionálním radám ne ne ne ano 5329 - Ostatní neinvestiční transfery veřejným rozpočtům územní úrovně ne ano ano ano 5342 - Převody FKSP a sociálnímu fondu obcí a krajů ano ano ano ano 5344 - Převody vlastním rezervním fondům územních rozpočtů ano ano ano ano 5345 - Převody vlastním rozpočtovým účtům ano ano ano ano 5347 - Převody mezi statutárními městy (hl. m. Prahou) a jejich městskými obvody nebo částmi - výdaje ano ano ano ano 5348 - Převody do vlastní pokladny ano ano ano ano 5349 - Ostatní převody vlastním fondům ano ano ano ano 5366 - Výdaje z finančního vypořádání minulých let mezi krajem a obcemi ne ne ano ano 5367 - Výdaje z finančního vypořádání minulých let mezi obcemi ne ano ano ano 5368 - Výdaje z finančního vypořádání minulých let mezi regionální radou a kraji, obcemi a DSO ne ne ne ano 5641 - Neinvestiční půjčené prostředky obcím ne ano ano ano 5642 - Neinvestiční půjčené prostředky krajům ne ne ano ano 5643 - Neinvestiční půjčené prostředky regionálním radám ne ne ne ano 5649 - Ostatní neinvestiční půjčené prostředky veřejným rozpočtům územní úrovně ne ano ano ano 6341 - Investiční transfery obcím ne ano ano ano 6342 - Investiční transfery krajům ne ne ano ano 6345 - Investiční transfery regionálním radám ne ne ne ano 6349 - Ostatní investiční transfery veřejným rozpočtům územní úrovně ne ano ano ano 6441 - Investiční půjčené prostředky obcím ne ano ano ano 6442 - Investiční půjčené prostředky krajům ne ne ano ano 6443 - Investiční půjčené prostředky regionálním radám ne ne ne ano 6449 - Ostatní investiční půjčené prostředky veřejným rozpočtům místní úrovně ne ano ano ano ZJ 026 - Transfery poskytnuté na území jiného okresu ne ano ne ne ZJ 027 - Půjčené prostředky poskytnuté na území jiného okresu ne ano ne ne ZJ 035 - Transfery poskytnuté na území jiného kraje ne ano ano ne ZJ 036 - Půjčené prostředky poskytnuté na území jiného kraje ne ano ano ne Konsolidace financování se použije pro případy, kdy mezi subjekty, za které je sestavován výkaz, došlo k poskytnutí nebo splácení půjčky; většinou se jedná o případy poskytnutí půjčky ze strany kraje obci nebo splácení půjčky obcí kraji; kraj proto bude ve výkazu za území kraje konsolidovat v případě poskytnutí půjčky v části konsolidace výdajů na řádku 4330, resp. 4400 v případě splátky na straně konsolidace příjmů na řádku 4070 a proti tomu v části konsolidace financování na řádku 4460 odpovídající část třídy 8 - Financování u obcí.“.
- „8.3 Předmětem konsolidace jednotlivých položek druhového třídění rozpočtové skladby s uvedením úrovně, na které se konsolidace provádí, jsou následující příjmové, výdajové a financující operace.
- 5. V příloze č. 6 bodě 8 podbod 8.4 zní:
- „8.4 Vazby v této části výkazu a vazby k jiným částem výkazu
- a) obecné vazby, které platí na všech vykazovaných úrovních:
Čl. I r. 4050 sl. 41,42,43 = r. (4010 + 4020 + 4030 + 4040) sl. 41,42,43 r. 4060 sl. 41,42,43 = r. (4250- 4460) sl. 41,42,43 r. 4200 sl. 41,42,43 = r. (4050- 4060) sl. 41,42,43 r. 4240 sl. 41,42,43 = r. (4210+ 4220) sl. 41,42,43 r. 4430 sl. 41,42,43 = r. (4240- 4250) sl. 41,42,43 r. 4430 sl. 41,42,43 = r. (4200+ 4470) sl. 41,42,43 r. 4440 sl. 41,42,43 = r. (4200 - 4430) sl. 41,42,43 r. 4470 sl. 41,42,43 = r. (4450- 4460) sl. 41,42,43 r. 4440 sl. 41,42,43 = - r. 4470 sl. 41,42,43 r. 4450 sl. 41,42,43 = r. 8000 sl. 1,2,3
- b) kromě obecných vazeb, platí na úrovni vykazující jednotky:
Čl. I r. 4060 sl. 41,42,43 = r. (4130 + 4140 + 4145 + 4146 + 4150) sl. 41,42,43 r. 4250 sl. 41,42,43 = r. (4281 + 4290 + 4300 + 4305 + 4306+ 4310) sl. 41,42,43 r. 4460 sl. 41,42,43 = 0
- c) kromě obecných vazeb, platí na úrovni okresu:
Čl. I r. 4060 sl. 41,42,43 = r. (4062 + 4070 + 4090 + 4100 + 4120 + 4130 + 4140 + 4145 + 4146 + 4150 + 4170 + 4190) sl. 41,42,43 - r. (4191 + 4192 + 4193 + 4194) sl. 41,42,43 + r. (7291 + 7310 + 7340 + 7380) sl. 71,72,73 r. 4250 sl. 41,42,43 = r. (4260 + 4280 + 4281 + 4290 + 4300 + 4305 + 4306 + 4310 + 4322 + 4330 + 4350 + 4360 + 4380 + 4400 + 4420) sl. 41,42,43 - r. (4421 + 4422 + 4423 + 4424) sl. 41,42,43 + r. (7420 + 7431 + 7450 + 7490 + 7520) sl. 71,72,73 r. 4460 sl. 41,42,43 = r. (4330 + 4350 + 4400 + 4420) sl. 41,42,43 - r. (4070 + 4090) sl. 41,42,43 + r. (4192 + 4194) sl. 41,42,43 - r. (4422 + 4424) sl. 41,42,43 + r. (7490 + 7520) sl. 71,72,73 - r. 7380 sl. 71,72,73
- d) kromě obecných vazeb, platí na úrovni kraje:
Čl. I r. 4060 sl. 41,42,43 = r. (4061 + 4062 + 4070 + 4080 + 4090 + 4100 + 4110 + 4120 + 4130 + 4140 + 4145 + 4146 + 4150 + 4170 + 4180 + 4190) sl. 41,42,43 - r. (4193 + 41 94) sl. 41,42,43 r. 4250 sl. 41,42,43 = r. (4260 + 4270 + 4280 + 4281 + 4290 + 4300 + 4305 + 4306 + 4310 + 4321 + 4322 + 4330 + 4340 + 4350 + 4360 + 4370 + 4380 + 4400 + 4410 + 4420) sl. 41,42,43 - r. (4423 + 4424) sl. 41,42,43 r. 4460 sl. 41,42,43 = r. (4330 + 4340 + 4350 + 4400 + 4410 + 4420) sl. 41,42,43 - r. (4070 + 4080 + 4090) sl. 41,42,43 + r. 4194 sl. 41,42,43 - r. 4424 sl. 41,42,43
- e) kromě obecných vazeb, platí na úrovni státu:
“.Čl. I r. 4060 sl. 41,42,43 = r. (4061 + 4062 + 4063 + 4070 + 4080 + 4081 + 4090 + 4100 + 4110 +4111 + 4120 +4130 + 4140 + 4145 +4146 + 4150 + 4170 + 4180 + 4181 + 4190) sl. 41,42,43 r. 4250 sl. 41,42,43 = r. (4260 + 4270 + 4271 + 4280 + 4281 + 4290 + 4300 + 4305 + 4306 + 4310 + 4321 + 4322 + 4323 + 4330 + 4340 + 4341 + 4350 + 4360 + 4370 + 4371 + 4380 + 4400 + 4410 + 4411 + 4420) sl. 41,42,43 r. 4460 sl. 41,42,43 = r. (4330 + 4340 + 4341 + 4350 + 4400 + 4410 + 4411 + 4420) sl. 41,42,43 - r. (4070 + 4080 + 4081 + 4090) sl. 41,42,43
- a) obecné vazby, které platí na všech vykazovaných úrovních:
- „8.4 Vazby v této části výkazu a vazby k jiným částem výkazu
- 6. V příloze č. 6 bod 10 zní:
- „10. Část VI. – Stavy a změny stavů na bankovních účtech a v pokladně
- 10.1 V této části výkazu se uvádějí stavy a změny stavů bankovních účtů a pokladny
- a) základních běžných účtů územních samosprávných celků,
- b) běžných účtů fondů územních samosprávných celků,
- c) pokladny,
údaj ve sl. 63 příslušného řádku části VI. se vypočítá jako rozdíl sloupce 61 a 62 téhož řádku, tzn., že údaj má znaménko
minus (-), pokud je stav ke konci vykazovaného období vyšší než stav k 1.1.,
plus (+), pokud je stav ke konci vykazovaného období nižší než stav k 1.1.
- 10.2 Vazba mezi touto částí výkazu a částí III.:
“.Čl. I r. (6030 + 6040) sl. 63 = r. (8115+ 8125+ 8215+ 8225) sl. 3
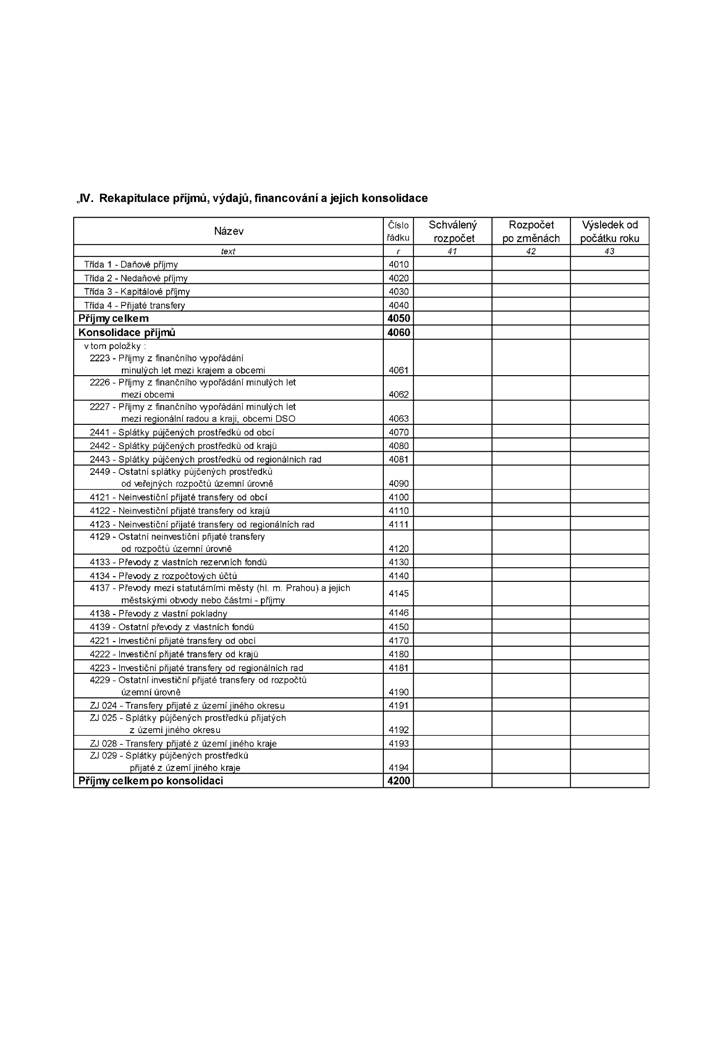
- 7. V příloze č. 6 ve vzoru Výkazu pro hodnocení plnění rozpočtu územních samosprávných celků, dobrovolných svazků obcí a regionálních rad FIN 2-12 M část IV. zní:
- „IV. Rekapitulace příjmů, výdajů, financování a jejich konsolidace
 “.
- „IV. Rekapitulace příjmů, výdajů, financování a jejich konsolidace
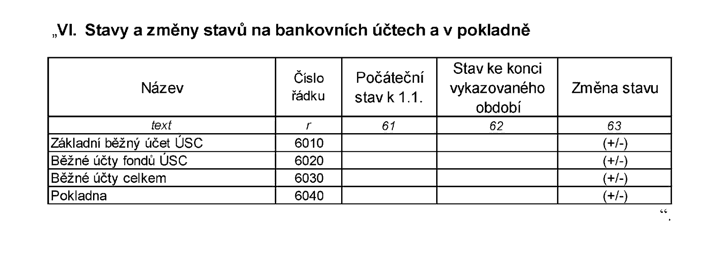
- 8. V příloze č. 6 ve vzoru Výkazu pro hodnocení plnění rozpočtu územních samosprávných celků, dobrovolných svazků obcí a regionálních rad FIN 2-12 M část VI. zní:
- „VI. Stavy a změny stavů na bankovních účtech a v pokladně
 “.
- „VI. Stavy a změny stavů na bankovních účtech a v pokladně
- 9. Příloha č. 7 zní:
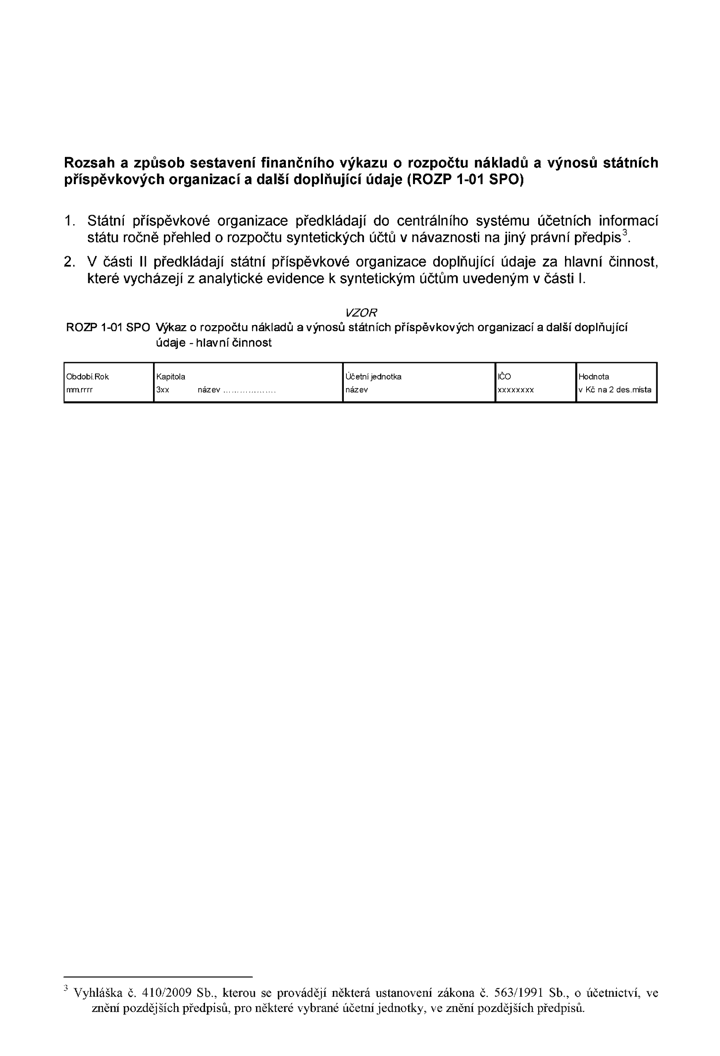
„Příloha č. 7 k vyhlášce č. 5/2014 Sb. Rozsah a způsob sestavení finančního výkazu o rozpočtu nákladů a výnosů státních příspěvkových organizací a další doplňující údaje (ROZP 1-01 SPO)
- 1. Státní příspěvkové organizace předkládají do centrálního systému účetních informací státu ročně přehled o rozpočtu syntetických účtů v návaznosti na jiný právní předpis3.
- 2. V části II předkládají státní příspěvkové organizace doplňující údaje za hlavní činnost, které vycházejí z analytické evidence k syntetickým účtům uvedeným v části I.
 “.
- 10. Příloha č. 8 zní:
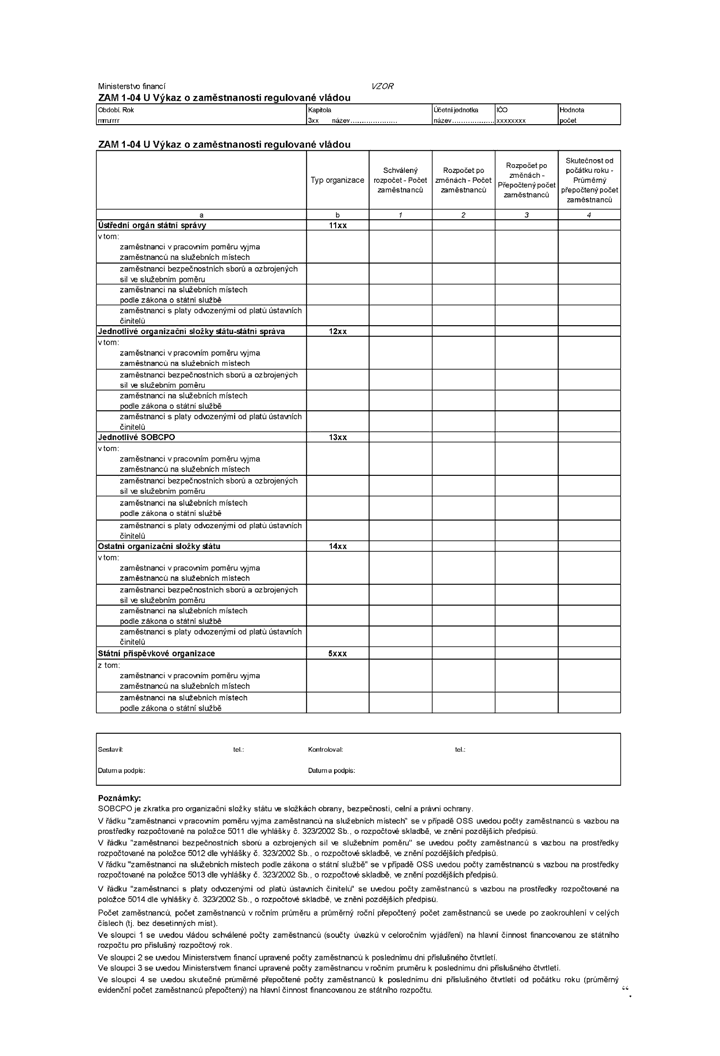
„Příloha č. 8 k vyhlášce č. 5/2014 Sb. Rozsah a způsob sestavení finančního výkazu o zaměstnanosti regulované vládou (ZAM 1-04 U)
Organizační složky státu a státní příspěvkové organizace, u nichž je zaměstnanost regulována a schvalována vládou, předkládají do centrálního systému účetních informací státu ve výkazu o zaměstnanosti údaje o počtu zaměstnanců: vládou schválený počet zaměstnanců na hlavní činnost pro rozpočtový rok, upravené počty zaměstnanců k poslednímu dni příslušného čtvrtletí a jejich roční průměr k poslednímu dni příslušného čtvrtletí po změnách rozpočtu a skutečné průměrné přepočtené počty zaměstnanců k poslednímu dni příslušného čtvrtletí od počátku roku.
 “.
- 11. Příloha č. 9 zní:
„Příloha č. 9 k vyhlášce č. 5/2014 Sb. Rozsah a způsob sestavení finančního výkazu o zdrojích rezervního fondu organizačních složek státu a nakládání s těmito prostředky (REF 1-04 OSS)
- 1. Obsahuje údaje o členění zdrojů rezervního fondu této části v návaznosti na § 48 odst. 2 zákona č. 218/2000 Sb.
- 2. Kontrolní vazby v rámci výkazu:
Čl. I Rozsah a způsob sestavení finančního výkazu o rozpočtu nákladů a výnosů státních příspěvkových organizací a další doplňující údaje (ROZP 1-01 SPO) Rozsah a způsob sestavení finančního výkazu o zaměstnanosti regulované vládou (ZAM 1-04 U) Rozsah a způsob sestavení finančního výkazu o zdrojích rezervního fondu organizačních složek státu a nakládání s těmito prostředky (REF 1-04 OSS) sl. 156 = sl. (151 + 152 – 153 – 155) ř. 1501 = ř. (1502 + 1503) ř. 1509 = ř. (1501 + 1504 + 1505 + 1506 + 1507 + 1508)
- 3. Význam sloupců:
Čl. I Rozsah a způsob sestavení finančního výkazu o rozpočtu nákladů a výnosů státních příspěvkových organizací a další doplňující údaje (ROZP 1-01 SPO) Rozsah a způsob sestavení finančního výkazu o zaměstnanosti regulované vládou (ZAM 1-04 U) Rozsah a způsob sestavení finančního výkazu o zdrojích rezervního fondu organizačních složek státu a nakládání s těmito prostředky (REF 1-04 OSS) sl. 152 - příjmy rezervního fondu v hodnoceném roce a převody nečerpaných prostředků, které byly převedeny z příjmového účtu zpět do rezervního fondu, Čl. I Rozsah a způsob sestavení finančního výkazu o rozpočtu nákladů a výnosů státních příspěvkových organizací a další doplňující údaje (ROZP 1-01 SPO) Rozsah a způsob sestavení finančního výkazu o zaměstnanosti regulované vládou (ZAM 1-04 U) Rozsah a způsob sestavení finančního výkazu o zdrojích rezervního fondu organizačních složek státu a nakládání s těmito prostředky (REF 1-04 OSS) sl. 153 - prostředky převedené na příjmový účet při čerpání rezervního fondu, Čl. I Rozsah a způsob sestavení finančního výkazu o rozpočtu nákladů a výnosů státních příspěvkových organizací a další doplňující údaje (ROZP 1-01 SPO) Rozsah a způsob sestavení finančního výkazu o zaměstnanosti regulované vládou (ZAM 1-04 U) Rozsah a způsob sestavení finančního výkazu o zdrojích rezervního fondu organizačních složek státu a nakládání s těmito prostředky (REF 1-04 OSS) sl. 154 - čerpaná částka, tj. skutečné výdaje, Čl. I Rozsah a způsob sestavení finančního výkazu o rozpočtu nákladů a výnosů státních příspěvkových organizací a další doplňující údaje (ROZP 1-01 SPO) Rozsah a způsob sestavení finančního výkazu o zaměstnanosti regulované vládou (ZAM 1-04 U) Rozsah a způsob sestavení finančního výkazu o zdrojích rezervního fondu organizačních složek státu a nakládání s těmito prostředky (REF 1-04 OSS) sl. 155 - prostředky použité jiným způsobem než prostřednictvím rozpočtu, např. odvedené do zahraničí, nebo snížení stavu na základě rozhodnutí vlády. 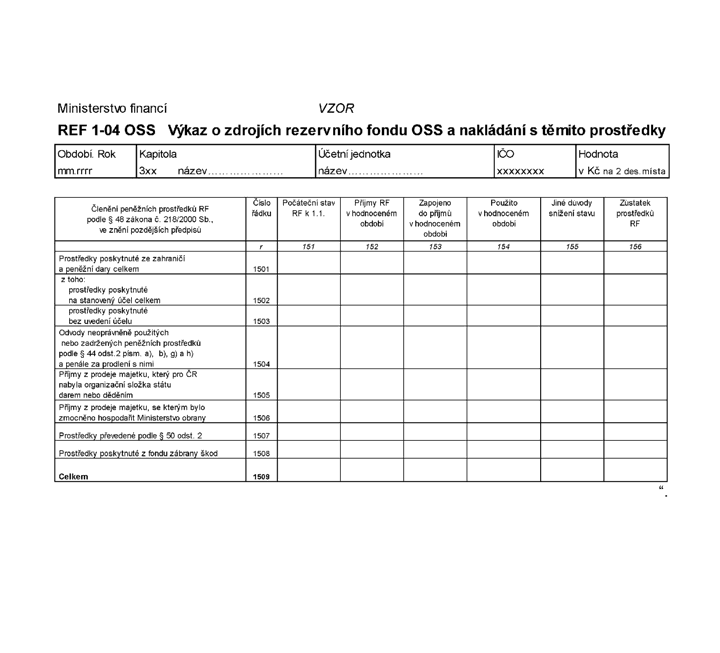 “.