Čl. I
Odkaz účinné od 1. 1. 2016Čl. Iúčinné od 1. 1. 2016Vyhláška č. 410/2009 Sb., kterou se provádějí některá ustanovení zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů, pro některé vybrané účetní jednotky, ve znění vyhlášky č. 435/2010 Sb., vyhlášky č. 403/2011 Sb., vyhlášky č. 436/2011 Sb., vyhlášky č. 460/2012 Sb., vyhlášky č. 473/2013 Sb. a vyhlášky č. 301/2014 Sb., se mění takto:
- účinné od 1. 1. 20161. V § 4 odst. 8 se za slova „u syntetických účtů“ vkládá číslo „248,“.
- účinné od 1. 1. 20162. V § 11 odst. 3 písm. d) se slova „individuální referenční množství mléka13),“ zrušují.
- účinné od 1. 1. 20163. V § 11 odst. 6 se písmeno d) zrušuje.
účinné od 1. 1. 2016Dosavadní písmeno e) se označuje jako písmeno d).
- účinné od 1. 1. 20164. V § 11 odst. 6 písm. d) se slova „A.I.10.“ nahrazují slovy „A.I.9.“.
- účinné od 1. 1. 20165. V § 11 odst. 7 se slova „nejpozději k rozvahovému dni“ zrušují.
- účinné od 1. 1. 20166. V § 14 odst. 1 se slovo „zbožím“ nahrazuje slovem „zásobami“.
- účinné od 1. 1. 20167. V § 14 se na konci textu odstavce 2 doplňují slova „a „B.I.10. Ostatní zásoby“.
- účinné od 1. 1. 20168. V § 14 odst. 3 písm. f) se slova „majetku uvedeného“ nahrazují slovy „staveb uvedených“.
- účinné od 1. 1. 20169. V § 14 odst. 3 písm. h) se slovo „zbožím“ nahrazuje slovem „zásobou“.
- účinné od 1. 1. 201610. V § 14 odst. 4 se za slova „ocenění samostatné“ vkládá slovo „hmotné“.
- účinné od 1. 1. 201611. V § 14 se odstavec 10 zrušuje.
účinné od 1. 1. 2016Dosavadní odstavce 11 až 13 se označují jako odstavce 10 až 12.
- účinné od 1. 1. 201612. V § 14 odst. 10 se slova „A.II.11.“ nahrazují slovy „A.II.10.“.
- účinné od 1. 1. 201613. V § 14 odst. 11 se číslo „13“ nahrazuje číslem „12“, slova „nejpozději k rozvahovému dni“ se zrušují a slova „běžného účetního období“ se zrušují.
- účinné od 1. 1. 201614. V § 20 odst. 3 se na konci textu písmene h) doplňují slova „; dále obsahuje nemovité a movité věci nabyté za účelem bezúplatného předání s výjimkou bezúplatného předání podle § 25 odst. 6 zákona.“.
- účinné od 1. 1. 201615. V § 22 se na konci odstavce 5 tečka nahrazuje čárkou a doplňuje se písmeno c), které zní:
účinné od 1. 1. 2016 - účinné od 1. 1. 2016„c) „B.II.25. Pohledávky z neukončených finančních operací“ obsahuje pohledávky z neukončených finančních operací, zejména reverzních rep.“.
- účinné od 1. 1. 201616. V § 22 odst. 6 písm. a) se slova „B.II.29.“ nahrazují slovy „B.II.30.“.
- účinné od 1. 1. 201617. V § 22 odst. 6 písm. b) se slova „B.II.30.“ nahrazují slovy „B.II.31.“.
- účinné od 1. 1. 201618. V § 22 odst. 6 písm. c) se slova „B.II.31.“ nahrazují slovy „B.II.32.“, za slova „soukromoprávních vztahů, na základě kterých vznikly nároky, ale není známa skutečná výše plnění“ se vkládají slova „nebo je jiným způsobem zpochybnitelná“ a slova „B.II.32.“ se nahrazují slovy „B.II.33.“.
- účinné od 1. 1. 201619. V § 23 odstavec 2 zní:
účinné od 1. 1. 2016 účinné od 1. 1. 2016„(2) Opravné položky se netvoří k položkám pohledávek „A.IV.3. Dlouhodobé poskytnuté zálohy“, „A.IV.6. Dlouhodobé poskytnuté zálohy na transfery“, „A.IV.7. Dlouhodobé zprostředkování transferů“, „B.II.3. Pohledávky za eskontované cenné papíry“, „B.II.4. Krátkodobé poskytnuté zálohy“, „B.II.8. Pohledávky z přerozdělovaných daní“, „B.II.9. Pohledávky za zaměstnanci“, „B.II.10. Sociální zabezpečení“, „B.II.11. Zdravotní pojištění“, „B.II.12. Důchodové spoření“, „B.II.13. Daň z příjmů“, „B.II.14. Ostatní daně, poplatky a jiná obdobná peněžitá plnění“, „B.II.15. Daň z přidané hodnoty“, „B.II.16. Pohledávky za osobami mimo vybrané vládní instituce“, „B.II.17. Pohledávky za vybranými ústředními vládními institucemi“, „B.II.18. Pohledávky za vybranými místními vládními institucemi“, „B.II.20. Zúčtování z přerozdělování daní“, „B.II.21. Pohledávky z exekuce a ostatního nakládání s cizím majetkem“, „B.II.22. Ostatní pohledávky ze správy daní“, „B.II.24. Pevné termínové operace a opce“, „B.II.25. Pohledávky z neukončených finančních operací“, „B.II.26. Pohledávky z finančního zajištění“, „B.II.27. Pohledávky z vydaných dluhopisů“, „B.II.28. Krátkodobé poskytnuté zálohy na transfery“, „B.II.29. Krátkodobé zprostředkování transferů“, „B.II.30. Náklady příštích období“, „B.II.31. Příjmy příštích období“ a „B.II.32. Dohadné účty aktivní“.“.
- účinné od 1. 1. 201620. V § 25 odst. 2 písmena b) a c) znějí:
účinné od 1. 1. 2016 - účinné od 1. 1. 2016„b) „B.III.6. Účty státních finančních aktiv“ obsahuje u ministerstva prostředky na účtech státních finančních aktiv,
- účinné od 1. 1. 2016c) „B.III.7. Účty řízení likvidity státní pokladny a státního dluhu“ obsahuje u ministerstva prostředky na účtech řízení likvidity státní pokladny a prostředky na účtech u bank nebo u spořitelních a úvěrních družstev spravovaných v rámci řízení státního dluhu. Pasivní zůstatek syntetického účtu 248 se k okamžiku sestavení mezitímní účetní závěrky nebo k rozvahovému dni vykazuje v položce „D.III.34. Závazky z řízení likvidity státní pokladny a státního dluhu“,“.
- účinné od 1. 1. 201621. V § 27 odst. 1 se slova „investiční fond“ nahrazují slovy „fond investic“.
- účinné od 1. 1. 201622. V § 27 odst. 2 písm. e) se slova „investiční fond“ nahrazují slovy „fond investic“ a slova „investičního fondu“ se nahrazují slovy „fondu investic“.
- účinné od 1. 1. 201623. V § 32 odst. 7 písm. c) se slova „repo obchodů“ nahrazují slovem „rep“.
- účinné od 1. 1. 201624. V § 32 odst. 8 písm. a) se slova „D.III.34.“ nahrazují slovy „D.III.35.“.
- účinné od 1. 1. 201625. V § 32 odst. 8 písm. b) se slova „D.III.35.“ nahrazují slovy „D.III.36.“.
- účinné od 1. 1. 201626. V § 32 odst. 8 písm. c) se slova „D.III.36.“ nahrazují slovy „D.III.37.“, za slova „vztahů, u nichž není známa skutečná výše plnění“ se vkládají slova „nebo je jiným způsobem zpochybnitelná“ a slova „D.III.37.“ se nahrazují slovy „D.III.38.“.
- účinné od 1. 1. 201627. V § 45 odst. 1 písm. a) body 5 a 6 znějí:
účinné od 1. 1. 2016 - účinné od 1. 1. 2016„5. „A.5. Informace podle § 18 odst. 3 písm. b) zákona“ obsahuje informace o zápisu do veřejného rejstříku,
- účinné od 1. 1. 20166. „A.6. Informace podle § 19 odst. 6 zákona“,“.
- účinné od 1. 1. 201628. V § 45 odst. 1 písm. a) se body 7 až 9 zrušují.
- účinné od 1. 1. 201629. V § 45 odst. 1 písmeno b) zní:
účinné od 1. 1. 2016 - účinné od 1. 1. 2016„b) členění podle ustanovení této vyhlášky, a to položka
- účinné od 1. 1. 20161. „B.1. Informace podle § 66 odst. 6“,
- účinné od 1. 1. 20162. „B.2. Informace podle § 66 odst. 8“,
- účinné od 1. 1. 20163. „B.3. Informace podle § 68 odst. 3“,“.
- účinné od 1. 1. 2016„b) členění podle ustanovení této vyhlášky, a to položka
- účinné od 1. 1. 201630. V § 45 odst. 1 písm. e) bodech 1 a 2 se číslo „6“ nahrazuje číslem „7“.
- účinné od 1. 1. 201631. V § 45 odst. 1 písm. e) bodech 3 a 4 se slova „písmen a) a b)“ nahrazují slovy „písmene a)“.
- účinné od 1. 1. 201632. V § 45 odst. 1 písm. k) se slova „P.VII.7.“ nahrazují slovy „P.VII.9.“, slova „P.VII.8.“ se nahrazují slovy „P.VII.10.“, slova „P.VII.9.“ se nahrazují slovy „P.VII.11.“ a slova „P.VII.10.“ se nahrazují slovy „P.VII.12.“.
- účinné od 1. 1. 201633. V § 48 odst. 1 se číslo „6“ nahrazuje číslem „7“.
- účinné od 1. 1. 201634. V § 54 odst. 1 se za písmeno d) vkládají nová písmena e) a f), která znějí:
účinné od 1. 1. 2016 - účinné od 1. 1. 2016„e) „P.VII.5. Krátkodobé podmíněné závazky z přijatého kolaterálu“ obsahuje krátkodobé budoucí dluhy z titulu plnění z přijatého kolaterálu,
- účinné od 1. 1. 2016f) „P.VII.6. Dlouhodobé podmíněné závazky z přijatého kolaterálu“ obsahuje dlouhodobé budoucí dluhy z titulu plnění z přijatého kolaterálu,“.
účinné od 1. 1. 2016Dosavadní písmena e) až l) se označují jako písmena g) až n).
- účinné od 1. 1. 201635. V § 54 odst. 1 písm. g) se slova „P.VII.5.“ nahrazují slovy „P.VII.7.“ a slova „P.VII.11.“ se nahrazují slovy „P.VII.13.“.
- účinné od 1. 1. 201636. V § 54 odst. 1 písm. h) se slova „P.VII.6.“ nahrazují slovy „P.VII.8.“ a slova „P.VII.12.“ se nahrazují slovy „P.VII.14.“.
- účinné od 1. 1. 201637. V § 54 odst. 1 písm. i) se slova „P.VII.7.“ nahrazují slovy „P.VII.9.“.
- účinné od 1. 1. 201638. V § 54 odst. 1 písm. j) se slova „P.VII.8.“ nahrazují slovy „P.VII.10.“.
- účinné od 1. 1. 201639. V § 54 odst. 1 písm. k) se slova „P.VII.9.“ nahrazují slovy „P.VII.11.“ a slova „P.VII.7.“ se nahrazují slovy „P.VII.9.“.
- účinné od 1. 1. 201640. V § 54 odst. 1 písm. l) se slova „P.VII.10.“ nahrazují slovy „P.VII.12.“ a slova „P.VII.8.“ se nahrazují slovy „P.VII.10.“.
- účinné od 1. 1. 201641. V § 54 odst. 1 písm. m) se slova „P.VII.11.“ nahrazují slovy „P.VII.13.“.
- účinné od 1. 1. 201642. V § 54 odst. 1 písm. n) se slova „P.VII.12.“ nahrazují slovy „P.VII.14.“.
- účinné od 1. 1. 201643. V § 55 odst. 1 se číslo „13“ nahrazuje číslem „12“.
- účinné od 1. 1. 201644. V § 55 se na konci odstavce 4 doplňuje věta „Náklady vynaloženými na technické zhodnocení se rozumí souhrn nákladů na dokončený zásah do jednotlivého dlouhodobého majetku.“.
- účinné od 1. 1. 201645. V § 66 se na konci odstavce 6 doplňuje věta „V případě změny příslušnosti k hospodaření s nemovitými věcmi státu, které podléhají zápisu do katastru nemovitostí a jsou zařazeny do užívání, se zahajuje odpisování prvním dnem měsíce, který následuje po měsíci, ve kterém došlo ke změně příslušnosti k hospodaření s nemovitými věcmi státu.“.
- účinné od 1. 1. 201646. V § 66 odst. 8 se slova „investičního fondu“ nahrazují slovy „fondu investic“ a slova „investiční fond“ se nahrazují slovy „fond investic“.
- účinné od 1. 1. 201647. V § 67 se odstavec 1 zrušuje.
účinné od 1. 1. 2016Dosavadní odstavce 2 až 4 se označují jako odstavce 1 až 3.
- účinné od 1. 1. 201648. V § 67 odst. 1 se za slova „zvýšení rezervy“ vkládají slova „podle § 26 zákona“.
- účinné od 1. 1. 201649. V § 67 se za odstavec 1 vkládá nový odstavec 2, který zní:
účinné od 1. 1. 2016 účinné od 1. 1. 2016„(2) U rezerv podle jiných právních předpisů35) se postupuje podle těchto předpisů.“.
účinné od 1. 1. 2016Dosavadní odstavce 2 a 3 se označují jako odstavce 3 a 4.
- účinné od 1. 1. 201650. V § 67 se odstavec 4 zrušuje.
- účinné od 1. 1. 201651. V § 68 se doplňuje odstavec 3, který zní:
účinné od 1. 1. 2016 účinné od 1. 1. 2016„(3) Jedná-li se o významnou informaci, uvede účetní jednotka vzájemně zúčtované částky podle odstavce 1 a vysvětlení k nim jednotlivě v příloze v účetní závěrce.“.
- účinné od 1. 1. 201652. § 73 včetně nadpisu zní:
účinné od 1. 1. 2016 „§ 73
Odkaz účinné od 1. 1. 2016„§ 73účinné od 1. 1. 2016Repo obchody
účinné od 1. 1. 2016(1) Repo obchodem se rozumí repo nebo reverzní repo.
účinné od 1. 1. 2016(2) Repem se pro účely této vyhlášky rozumí poskytnutí finančních aktiv, jiných než hotovost, za hotovost se současným závazkem přijmout tato finanční aktiva ke stanovenému okamžiku za částku odpovídající původní hotovosti a úroku.
účinné od 1. 1. 2016(3) Jako repo se vykazuje
- účinné od 1. 1. 2016a) klasické repo, kterým se rozumí přijetí hotovosti se zajišťovacím převodem finančního aktiva,
- účinné od 1. 1. 2016b) poskytnutí cenných papírů zápůjčkou zajištěné přijetím hotovosti a
- účinné od 1. 1. 2016c) prodej cenných papírů se současně sjednaným zpětným nákupem.
účinné od 1. 1. 2016(4) Reverzním repem se pro účely této vyhlášky rozumí přijetí finančních aktiv, jiných než hotovost, za hotovost se současným závazkem poskytnout tato finanční aktiva ke stanovenému okamžiku za částku odpovídající převedené hotovosti a úroku.
účinné od 1. 1. 2016(5) Jako reverzní repo se vykazuje
- účinné od 1. 1. 2016a) klasické reverzní repo, kterým se rozumí poskytnutí hotovosti se zajišťovacím převodem finančního aktiva,
- účinné od 1. 1. 2016b) přijetí cenných papírů zápůjčkou zajištěné poskytnutím hotovosti a
- účinné od 1. 1. 2016c) nákup cenných papírů se současně sjednaným zpětným prodejem.
účinné od 1. 1. 2016(6) Kolaterálem se pro účely této vyhlášky rozumí finanční aktivum poskytnuté nebo přijaté jako zajištění v případech uvedených v odstavcích 2 a 4.
účinné od 1. 1. 2016(7) Finanční aktivum poskytnuté jako kolaterál v repu se vykazuje ve stejné položce aktiv nebo ve stejné položce knihy podrozvahových účtů, kde bylo toto finanční aktivum vykazováno před poskytnutím v repu za použití dosavadního způsobu oceňování. Zároveň účetní jednotka v případě repa vykáže dluh z titulu neukončené finanční operace v položce „D.III.29. Závazky z neukončených finančních operací“.
účinné od 1. 1. 2016(8) Finanční aktivum přijaté jako kolaterál v reverzním repu se vykazuje v příslušné položce knihy podrozvahových účtů. Finanční aktivum přijaté jako kolaterál, které je předmětem krátkého prodeje, se vykazuje v příslušné položce pasiv. Zároveň účetní jednotka v případě reverzního repa vykáže pohledávku z titulu neukončené finanční operace v položce „B.II.25. Pohledávky z neukončených finančních operací“.“.
- účinné od 1. 1. 201653. V nadpisu § 74 se slovo „finanční“ zrušuje.
- účinné od 1. 1. 201654. V § 74 se slovo „finanční“ zrušuje.
- účinné od 1. 1. 201655. Příloha č. 1 zní:
účinné od 1. 1. 2016 účinné od 1. 1. 2016„Příloha č. 1 k vyhlášce č. 410/2009 Sb. účinné od 1. 1. 2016Rozvaha ZÁKLADNÍ
účinné od 1. 1. 2016 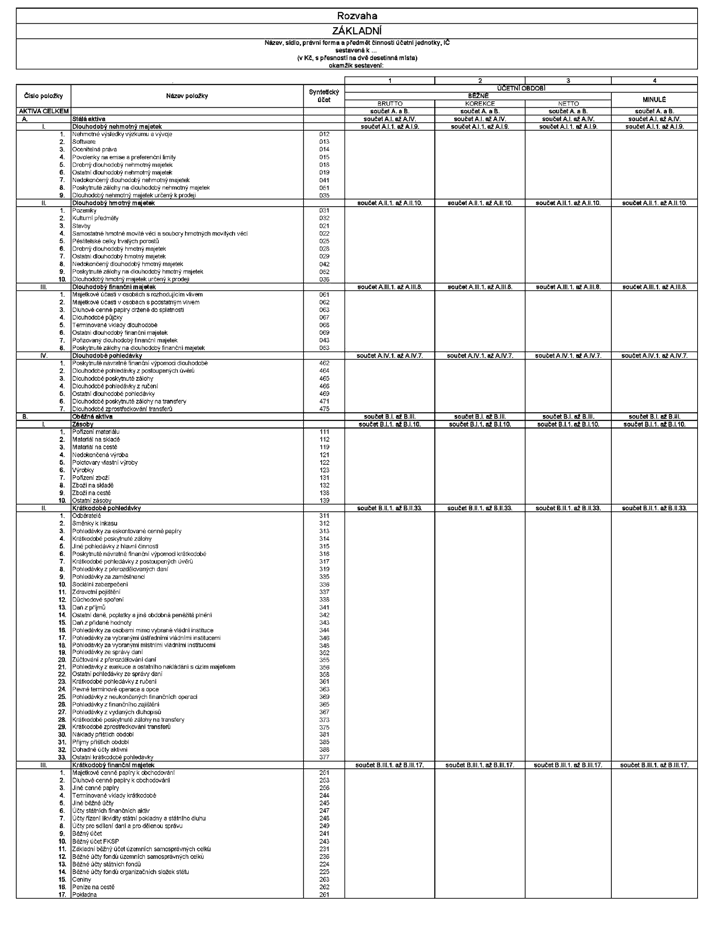
účinné od 1. 1. 2016Rozvaha ORGANIZAČNÍ SLOŽKY STÁTU
účinné od 1. 1. 2016 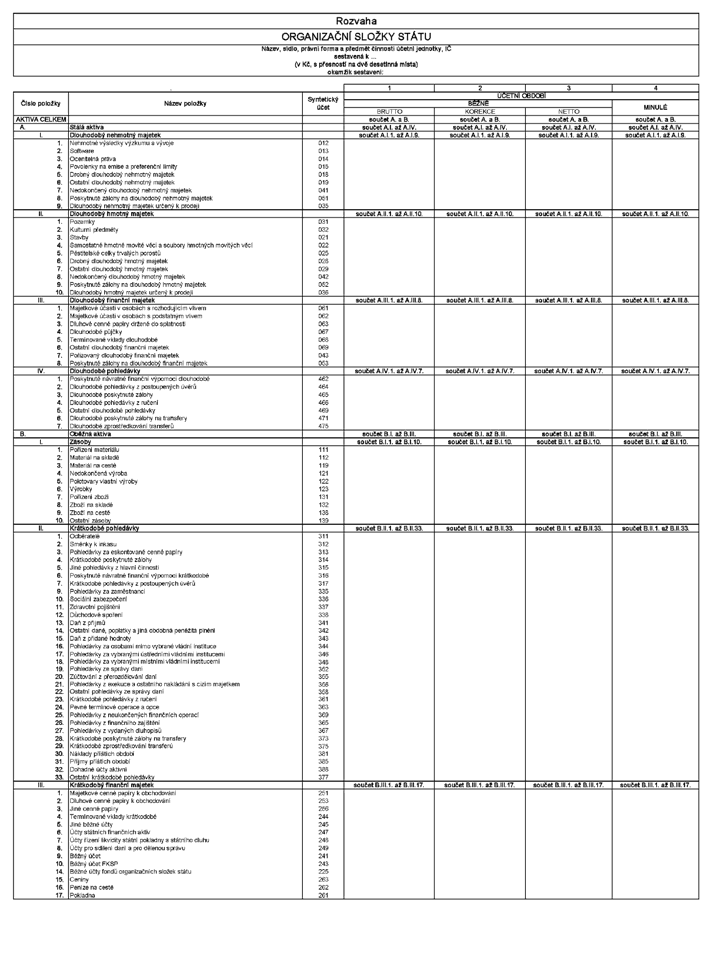
účinné od 1. 1. 2016Rozvaha ÚZEMNÍ SAMOSPRÁVNÉ CELKY, SVAZKY OBCÍ, REGIONÁLNÍ RADY REGIONŮ SOUDRŽNOSTI
účinné od 1. 1. 2016 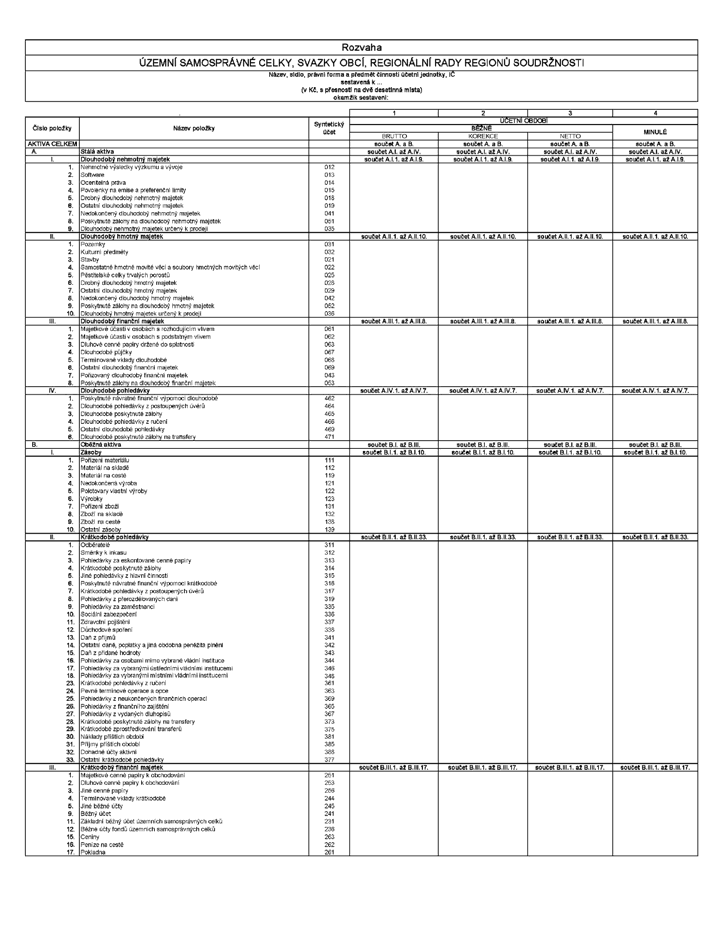
účinné od 1. 1. 2016Rozvaha PŘÍSPĚVKOVÉ ORGANIZACE
účinné od 1. 1. 2016 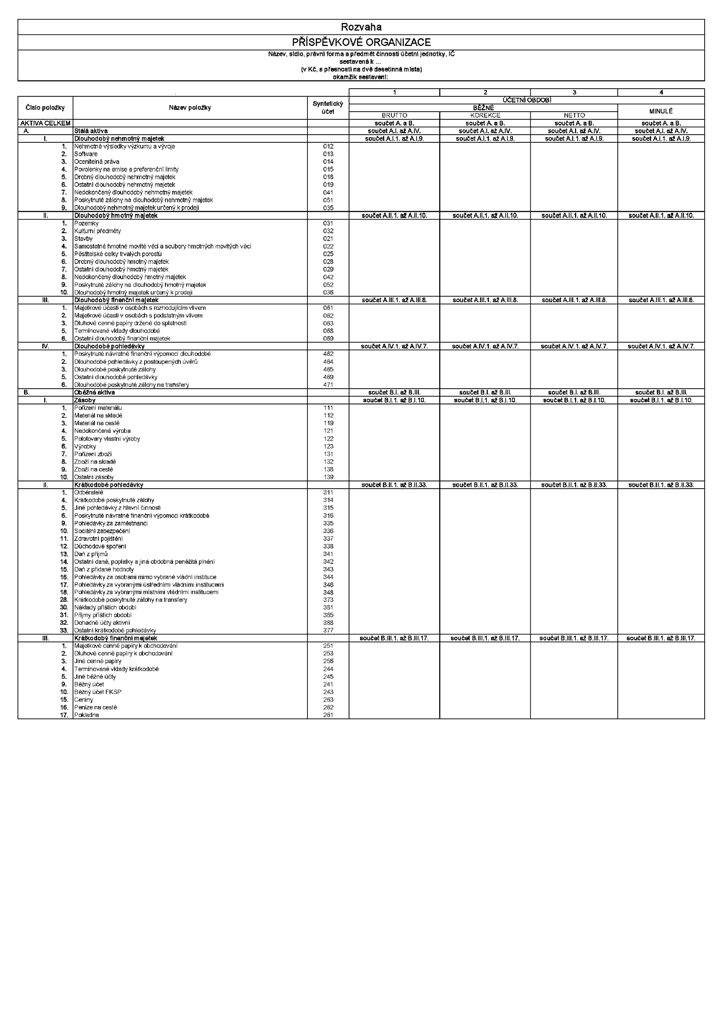
účinné od 1. 1. 2016Rozvaha STÁTNÍ FONDY
účinné od 1. 1. 2016 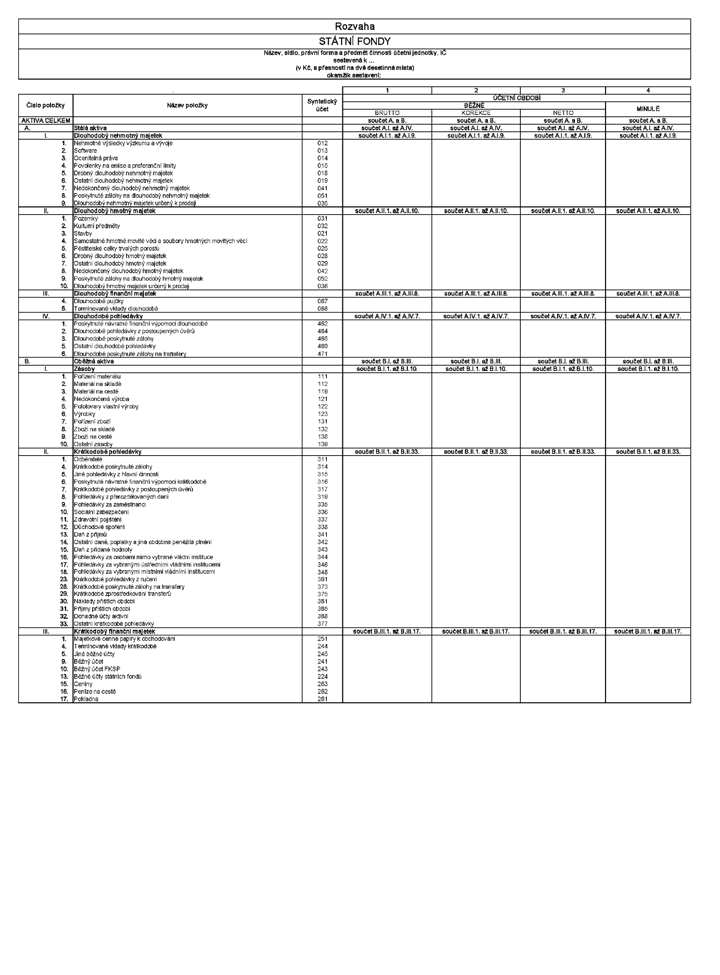 “.
- účinné od 1. 1. 201656. Příloha č. 5 zní:
účinné od 1. 1. 2016 účinné od 1. 1. 2016„Příloha č. 5 k vyhlášce č. 410/2009 Sb. účinné od 1. 1. 2016 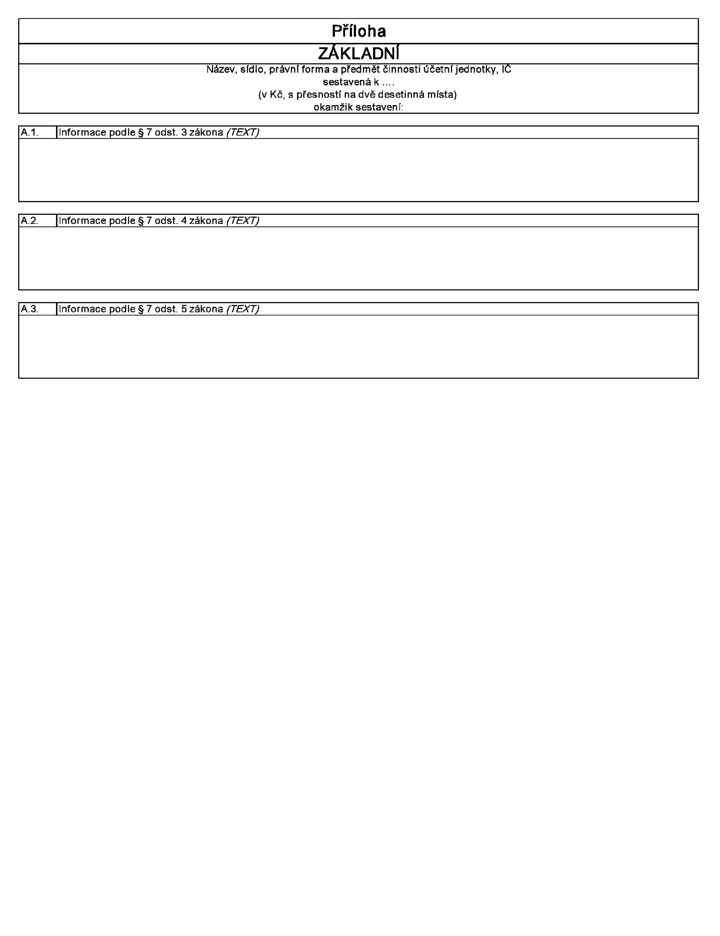 “.
- účinné od 1. 1. 201657. Příloha č. 7 zní:
účinné od 1. 1. 2016 účinné od 1. 1. 2016„Příloha č. 7 k vyhlášce č. 410/2009 Sb. účinné od 1. 1. 2016 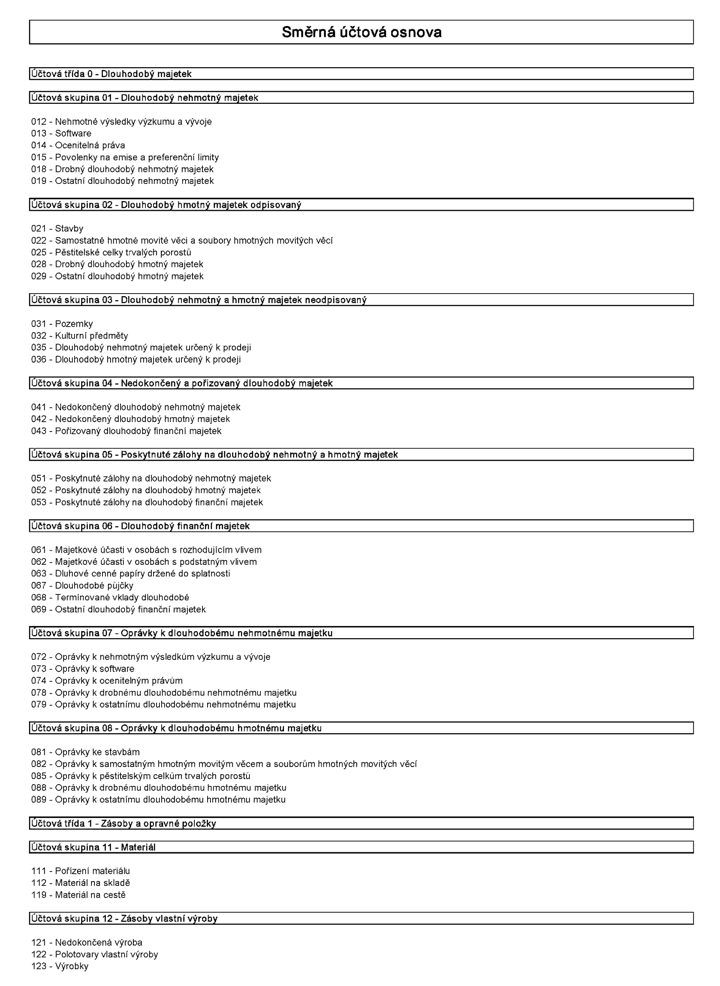 “.