vyhlášené znění

385

VYHLÁŠKA

ze dne 14. prosince 2023,

kterou se mění vyhláška č. 525/2020 Sb., o formulářových podáních pro daně z příjmů, ve znění pozdějších předpisů

Ministerstvo financí stanoví podle § 72 odst. 4 a 5 zákona č. 280/2009 Sb., daňový řád, ve znění zákona č. 283/2020 Sb.:

Čl. I

Odkaz Čl. I

Vyhláška č. 525/2020 Sb., o formulářových podáních pro daně z příjmů, ve znění vyhlášky č. 335/2021 Sb., vyhlášky č. 437/2021 Sb., vyhlášky č. 312/2022 Sb. a vyhlášky č. 112/2023 Sb., se mění takto:

  1. 1. V § 2 se na konci odstavce 1 tečka nahrazuje čárkou a doplňují se písmena n) a o), která znějí:
    1. „n) oznámení o příjmech plynoucích do zahraničí je uveden v příloze č. 14 k této vyhlášce,
    2. o) oznámení o vstupu do paušálního režimu je uveden v příloze č. 15 k této vyhlášce.“.
  1. 2. V § 4 se slova „ , s výjimkou formulářového podání podle § 2 písm. f), které lze elektronicky podat pouze ve formátu PDF“ zrušují.
  2. 3. Přílohy č. 1 až 3 znějí:
    „Příloha č. 1 k vyhlášce č. 525/2020 Sb.
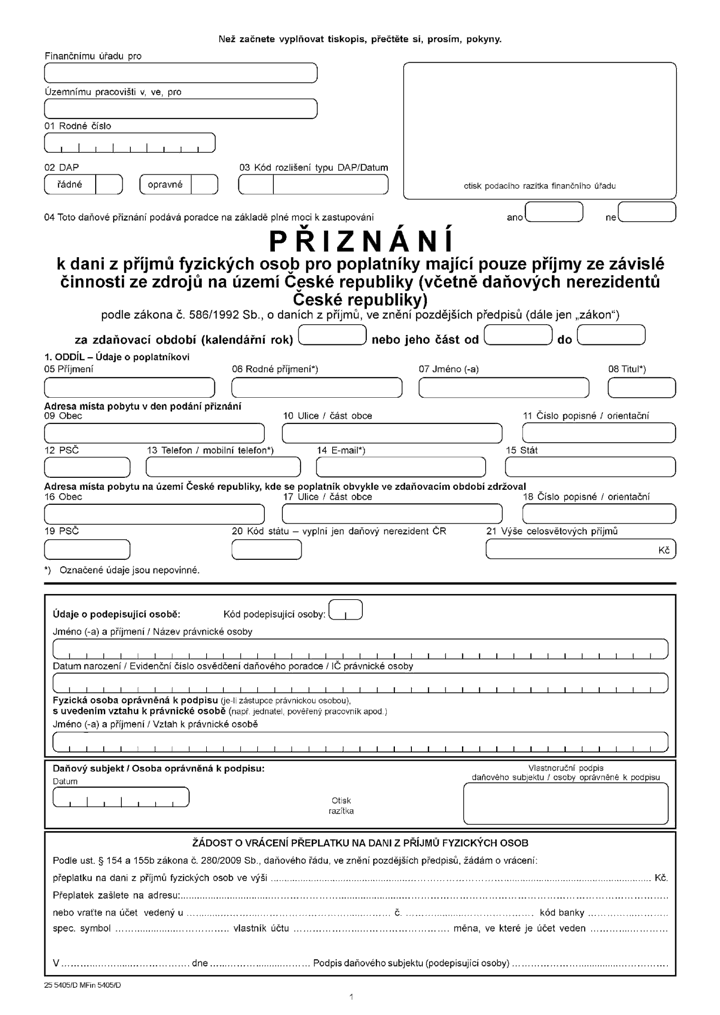
    Obrázek

    Příloha č. 2

    k vyhlášce č. 525/2020 Sb.
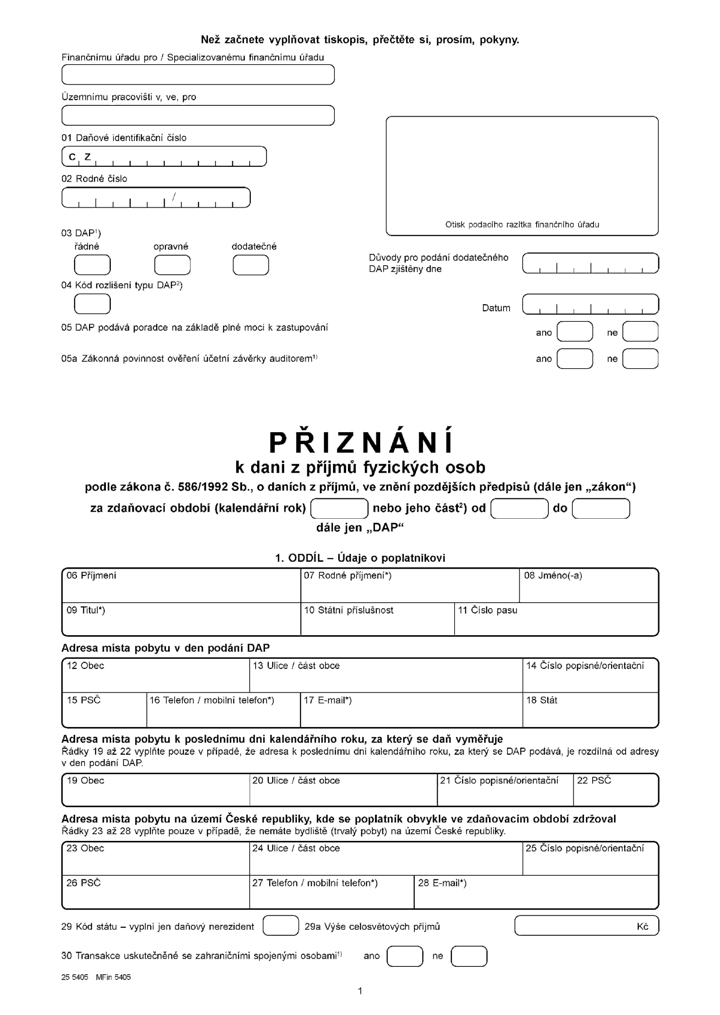
    Obrázek

    Příloha č. 3

    k vyhlášce č. 525/2020 Sb.
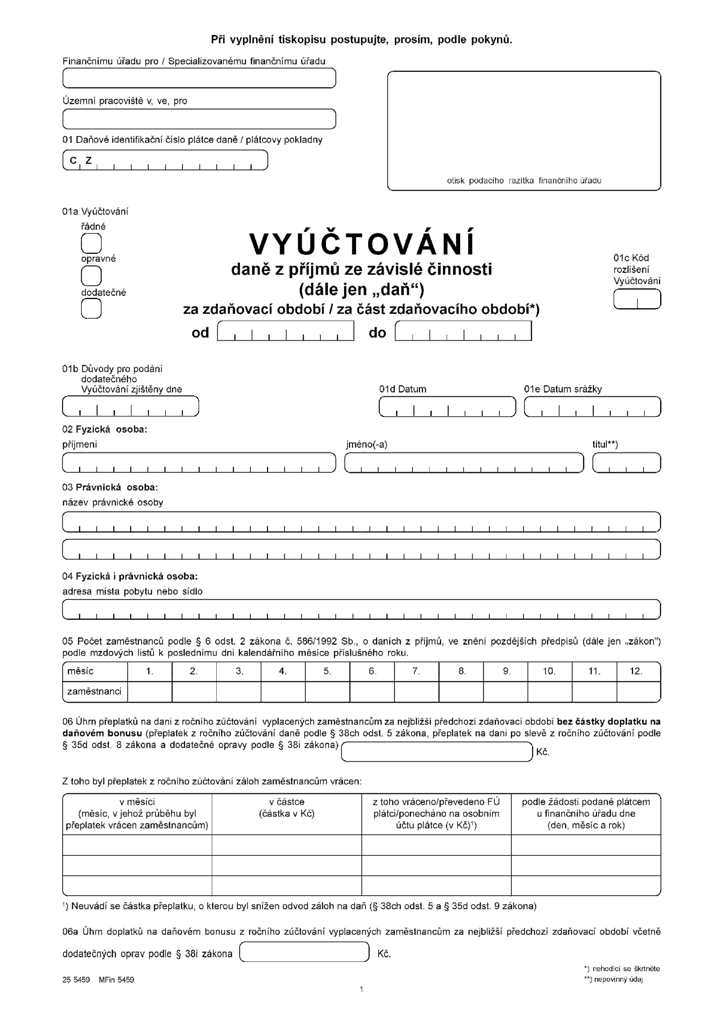
    Obrázek“.
  1. 4. Příloha č. 5 zní:
    „Příloha č. 5 k vyhlášce č. 525/2020 Sb.
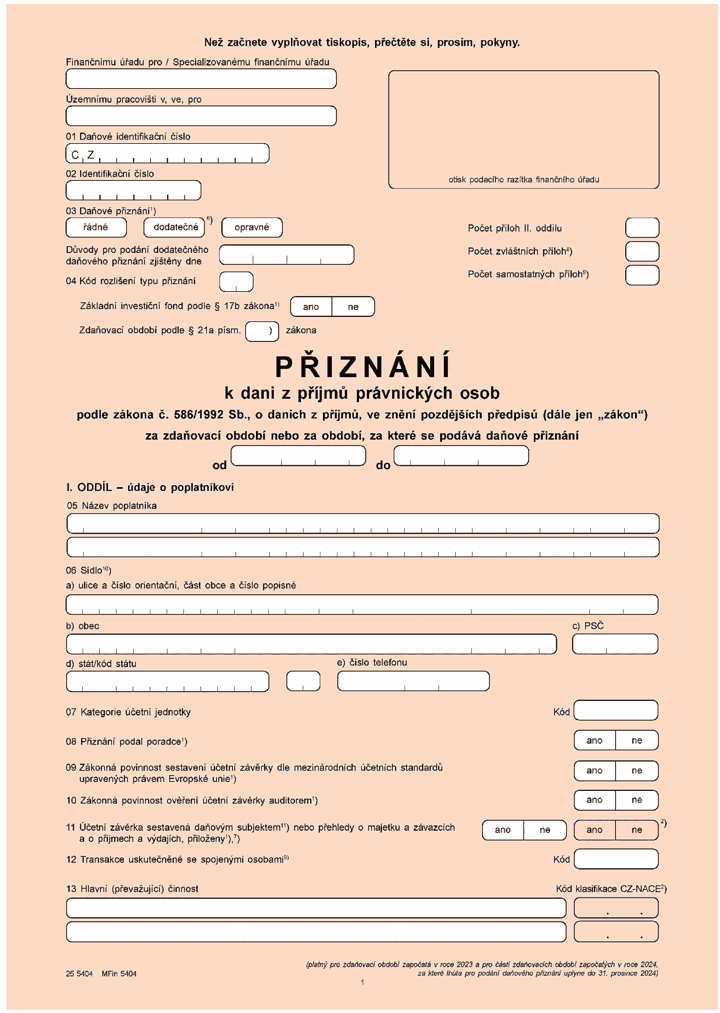
    Obrázek“.
  1. 5. Za přílohu č. 13 se doplňují přílohy č. 14 a 15, které znějí:
    „Příloha č. 14 k vyhlášce č. 525/2020 Sb.
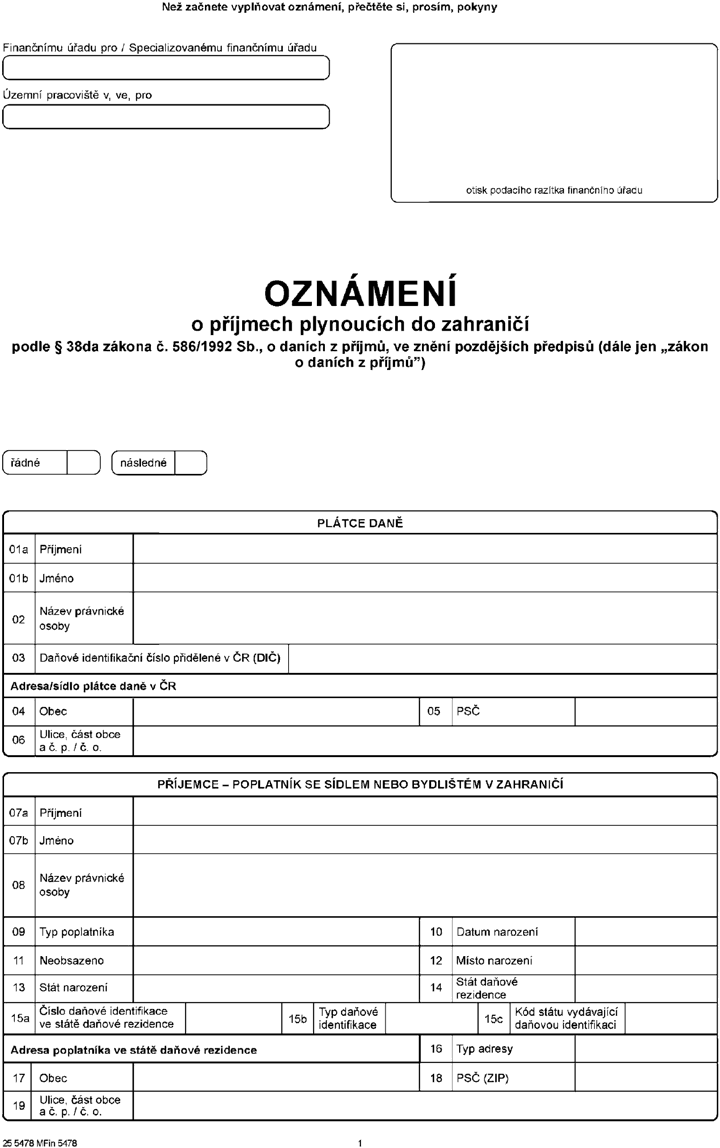
    Obrázek

    Příloha č. 15

    k vyhlášce č. 525/2020 Sb.
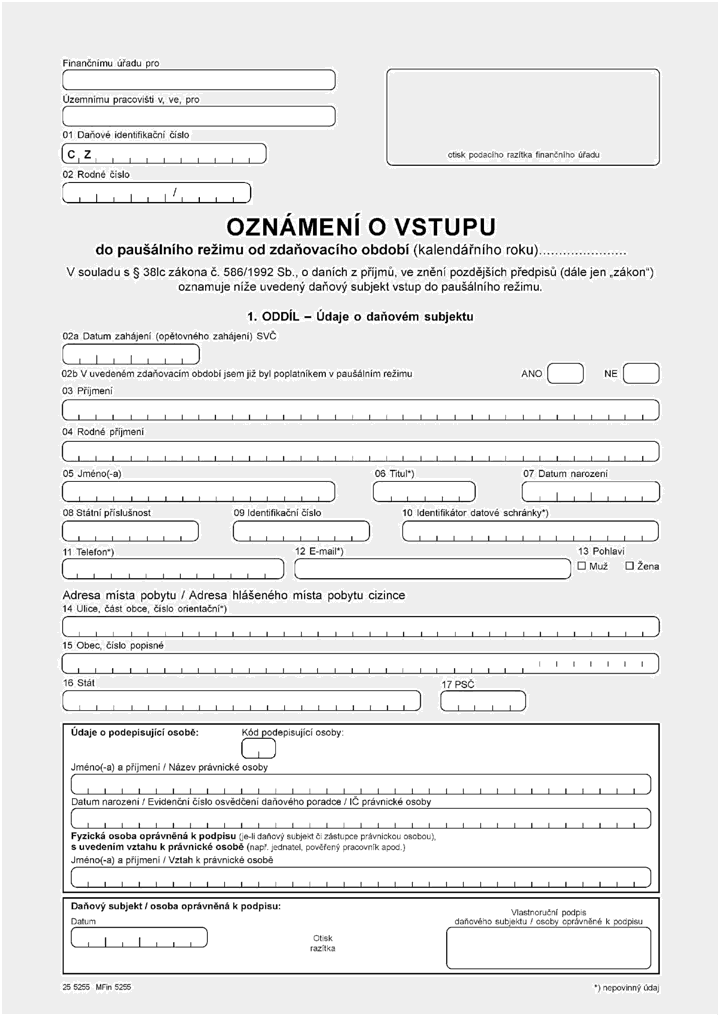
    Obrázek“.

Čl. II

Odkaz Čl. II

Přechodná ustanovení

  1. 1. Pro daňová tvrzení k dani z příjmů fyzických osob za zdaňovací období nebo jeho část, které započaly přede dnem nabytí účinnosti této vyhlášky, se použije vyhláška č. 525/2020 Sb., ve znění účinném přede dnem nabytí účinnosti této vyhlášky.
  2. 2. Pro daňová tvrzení k dani z příjmů právnických osob a pro vyúčtování daně z příjmů ze závislé činnosti za zdaňovací období nebo jeho část, které započaly přede dnem 1. ledna 2023, se použije vyhláška č. 525/2020 Sb., ve znění účinném přede dnem nabytí účinnosti této vyhlášky.
  3. 3. Pro daňová tvrzení k dani z příjmů právnických osob a pro vyúčtování daně z příjmů ze závislé činnosti za zdaňovací období nebo jeho část, které započaly ode dne 1. ledna 2023 a skončily přede dnem 31. prosince 2023, se použije vyhláška č. 525/2020 Sb., ve znění účinném přede dnem nabytí účinnosti této vyhlášky; pro tato daňová tvrzení lze použít vyhlášku č. 525/2020 Sb., ve znění účinném ode dne nabytí účinnosti této vyhlášky.

Čl. III

Odkaz

Účinnost

Tato vyhláška nabývá účinnosti dnem 1. ledna 2024.

Ministr financí:
Ing. Stanjura v. r.