účinné od 1. 1. 2024

účinné od 1. 1. 2024385

účinné od 1. 1. 2024VYHLÁŠKA

účinné od 1. 1. 2024ze dne 14. prosince 2023,

účinné od 1. 1. 2024kterou se mění vyhláška č. 525/2020 Sb., o formulářových podáních pro daně z příjmů, ve znění pozdějších předpisů

účinné od 1. 1. 2024Ministerstvo financí stanoví podle § 72 odst. 4 a 5 zákona č. 280/2009 Sb., daňový řád, ve znění zákona č. 283/2020 Sb.:

účinné od 1. 1. 2024

Čl. I

Odkaz účinné od 1. 1. 2024Čl. I

účinné od 1. 1. 2024Vyhláška č. 525/2020 Sb., o formulářových podáních pro daně z příjmů, ve znění vyhlášky č. 335/2021 Sb., vyhlášky č. 437/2021 Sb., vyhlášky č. 312/2022 Sb. a vyhlášky č. 112/2023 Sb., se mění takto:

  1. účinné od 1. 1. 20241. V § 2 se na konci odstavce 1 tečka nahrazuje čárkou a doplňují se písmena n) a o), která znějí:
    účinné od 1. 1. 2024
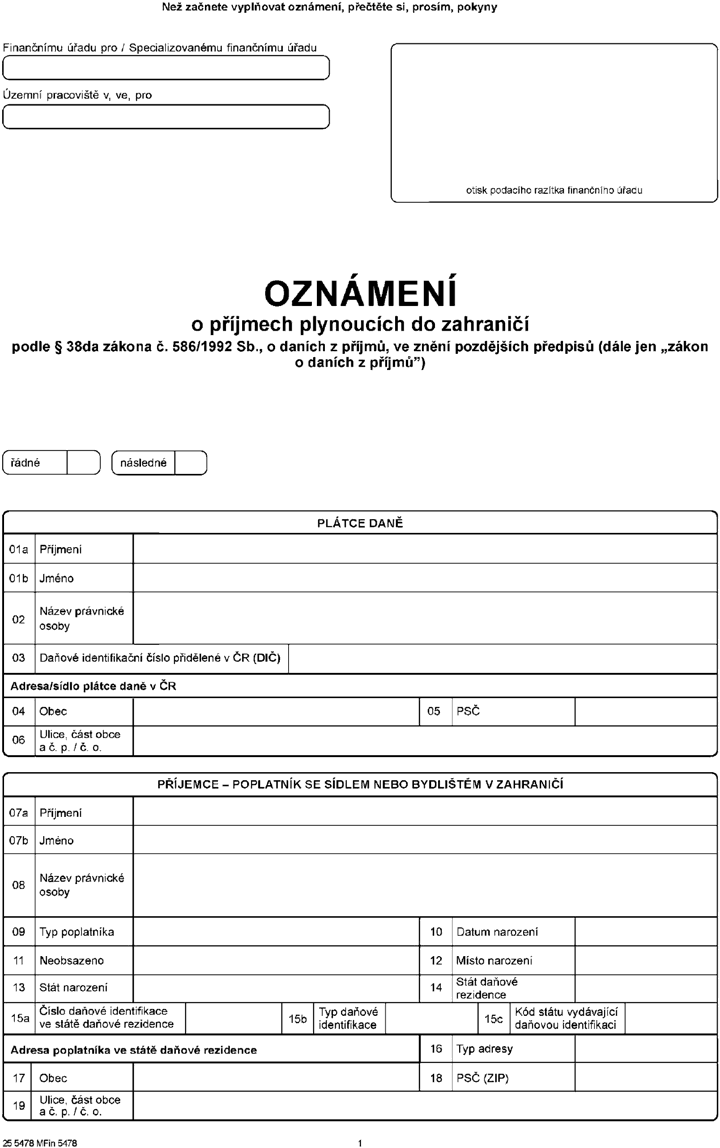
    1. účinné od 1. 1. 2024„n) oznámení o příjmech plynoucích do zahraničí je uveden v příloze č. 14 k této vyhlášce,
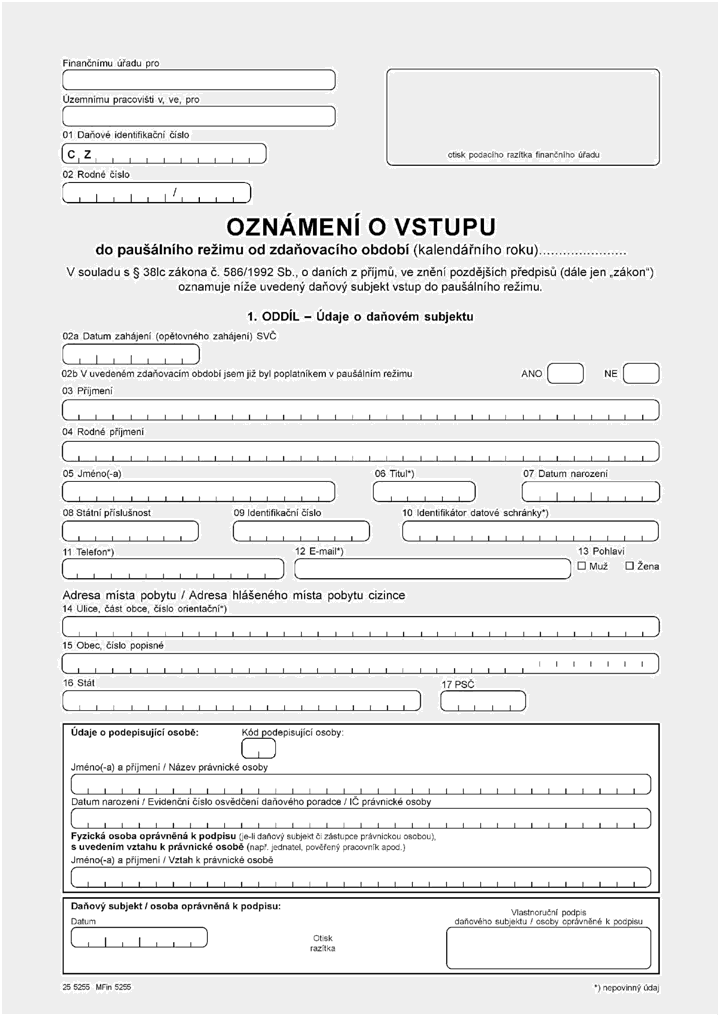
    2. účinné od 1. 1. 2024o) oznámení o vstupu do paušálního režimu je uveden v příloze č. 15 k této vyhlášce.“.
  1. účinné od 1. 1. 20242. V § 4 se slova „ , s výjimkou formulářového podání podle § 2 písm. f), které lze elektronicky podat pouze ve formátu PDF“ zrušují.
  2. účinné od 1. 1. 20243. Přílohy č. 1 až 3 znějí:
    účinné od 1. 1. 2024
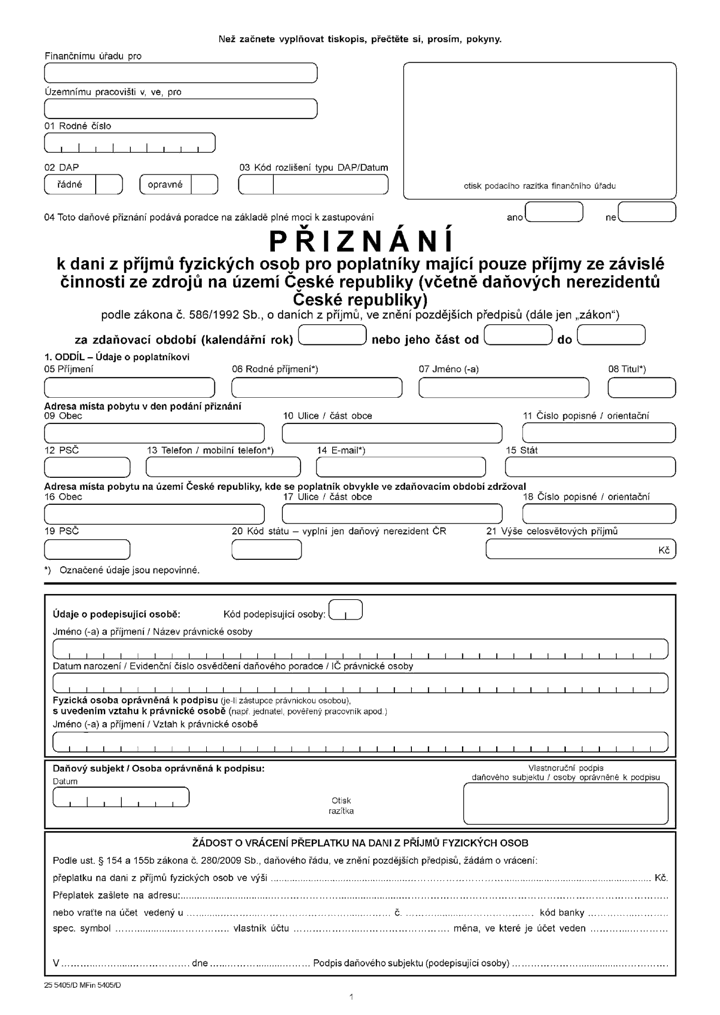
    účinné od 1. 1. 2024„Příloha č. 1 k vyhlášce č. 525/2020 Sb.
    účinné od 1. 1. 2024Obrázek

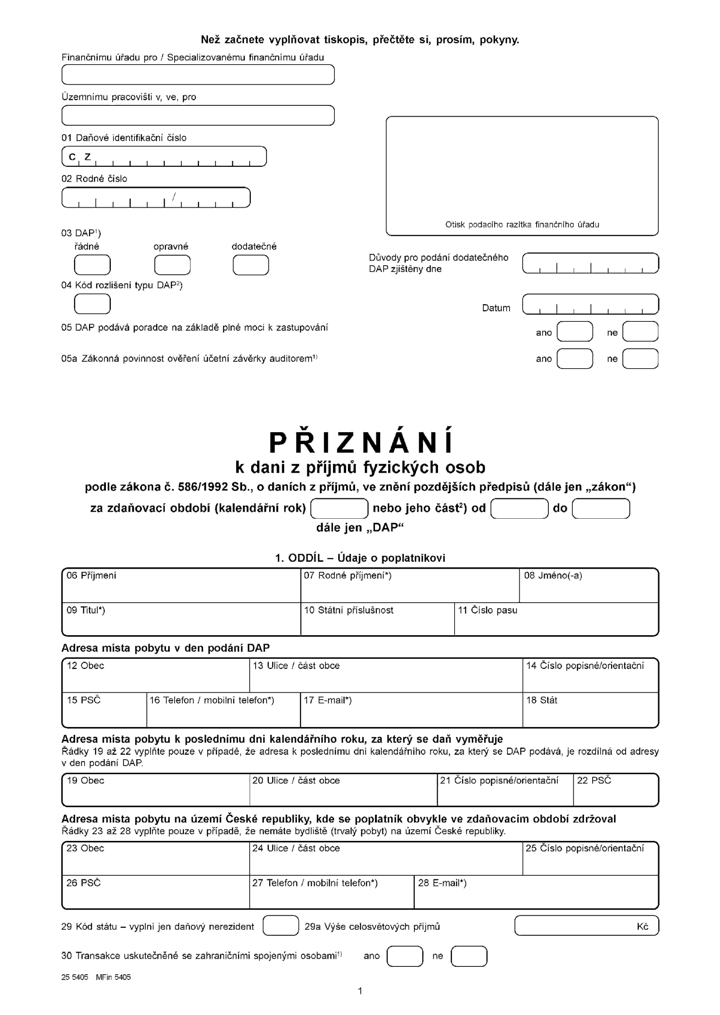
    Příloha č. 2

    účinné od 1. 1. 2024 k vyhlášce č. 525/2020 Sb.
    účinné od 1. 1. 2024Obrázek

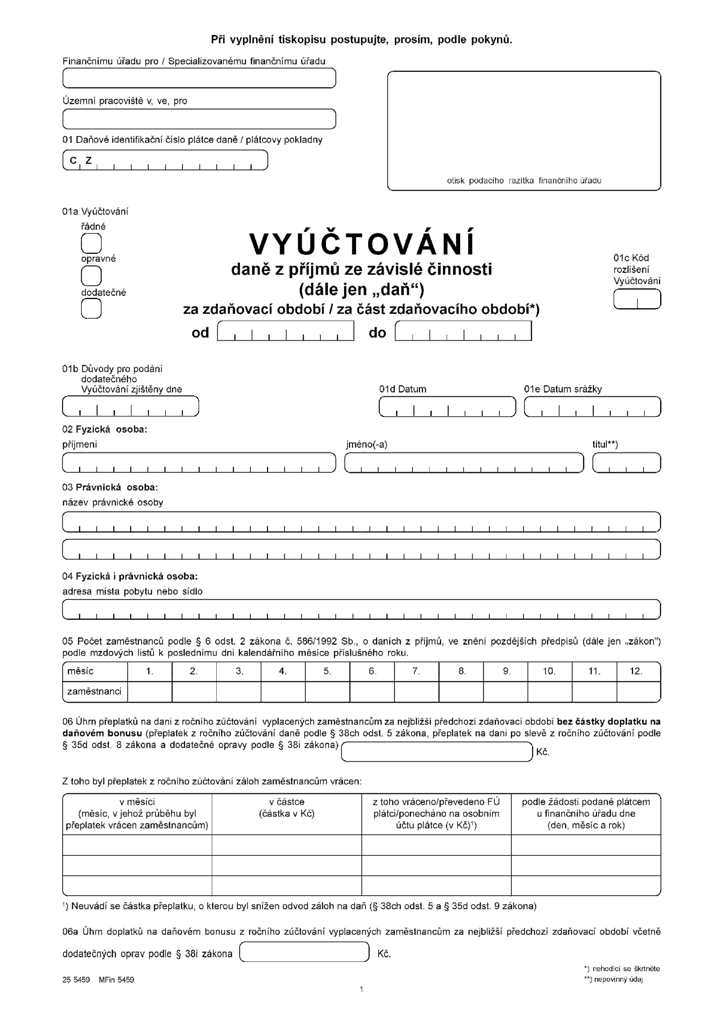
    Příloha č. 3

    účinné od 1. 1. 2024 k vyhlášce č. 525/2020 Sb.
    účinné od 1. 1. 2024Obrázek“.
  1. účinné od 1. 1. 20244. Příloha č. 5 zní:
    účinné od 1. 1. 2024
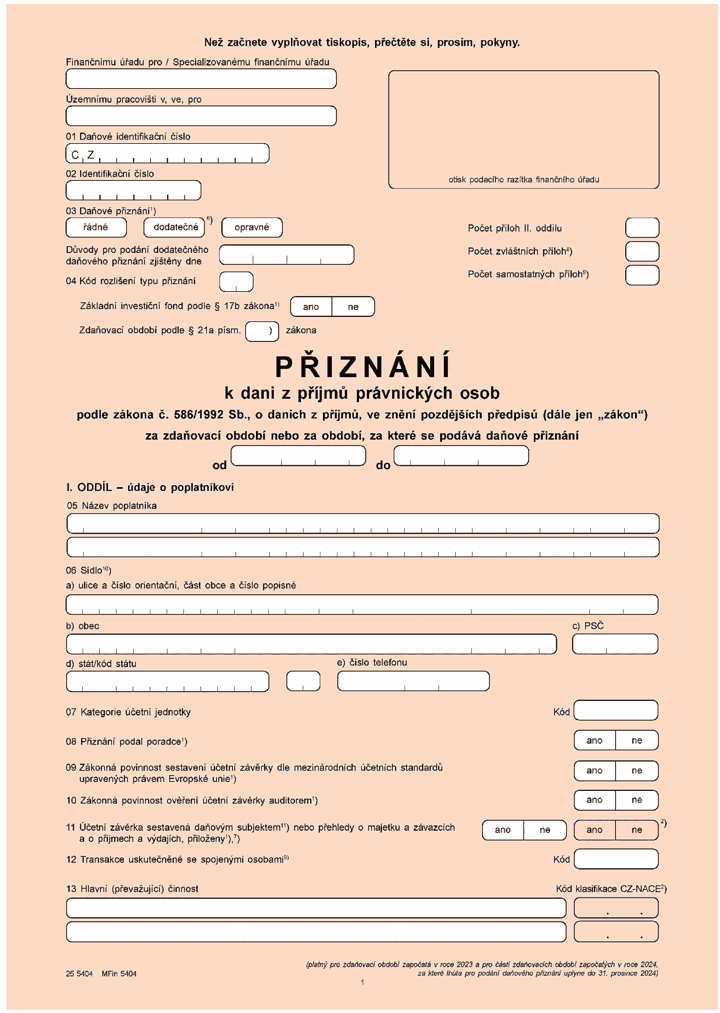
    účinné od 1. 1. 2024„Příloha č. 5 k vyhlášce č. 525/2020 Sb.
    účinné od 1. 1. 2024Obrázek“.
  1. účinné od 1. 1. 20245. Za přílohu č. 13 se doplňují přílohy č. 14 a 15, které znějí:
    účinné od 1. 1. 2024
    účinné od 1. 1. 2024„Příloha č. 14 k vyhlášce č. 525/2020 Sb.
    účinné od 1. 1. 2024Obrázek

    Příloha č. 15

    účinné od 1. 1. 2024 k vyhlášce č. 525/2020 Sb.
    účinné od 1. 1. 2024Obrázek“.

Čl. II

Odkaz účinné od 1. 1. 2024Čl. II

účinné od 1. 1. 2024Přechodná ustanovení

účinné od 1. 1. 2024
  1. účinné od 1. 1. 20241. Pro daňová tvrzení k dani z příjmů fyzických osob za zdaňovací období nebo jeho část, které započaly přede dnem nabytí účinnosti této vyhlášky, se použije vyhláška č. 525/2020 Sb., ve znění účinném přede dnem nabytí účinnosti této vyhlášky.
  2. účinné od 1. 1. 20242. Pro daňová tvrzení k dani z příjmů právnických osob a pro vyúčtování daně z příjmů ze závislé činnosti za zdaňovací období nebo jeho část, které započaly přede dnem 1. ledna 2023, se použije vyhláška č. 525/2020 Sb., ve znění účinném přede dnem nabytí účinnosti této vyhlášky.
  3. účinné od 1. 1. 20243. Pro daňová tvrzení k dani z příjmů právnických osob a pro vyúčtování daně z příjmů ze závislé činnosti za zdaňovací období nebo jeho část, které započaly ode dne 1. ledna 2023 a skončily přede dnem 31. prosince 2023, se použije vyhláška č. 525/2020 Sb., ve znění účinném přede dnem nabytí účinnosti této vyhlášky; pro tato daňová tvrzení lze použít vyhlášku č. 525/2020 Sb., ve znění účinném ode dne nabytí účinnosti této vyhlášky.

Čl. III

Odkazúčinné od 1. 1. 2024

účinné od 1. 1. 2024Účinnost

účinné od 1. 1. 2024

účinné od 1. 1. 2024Tato vyhláška nabývá účinnosti dnem 1. ledna 2024.

účinné od 1. 1. 2024
účinné od 1. 1. 2024Ministr financí:
účinné od 1. 1. 2024Ing. Stanjura v. r.