U dodatečného daňového přiznání se uvede den, kdy byly zjištěny důvody k jeho podání. V případech dodatečného daňového přiznání podávaného podle § 38u zákona se uvede den, kdy byl dar vydán zpět nebo byla zaplacena jeho obvyklá cena. Při podávání dodatečného daňového přiznání podle § 141 odst. 2 nebo 4 daňového řádu anebo § 38u zákona, budou na zvláštní příloze uvedeny důvody pro jeho podání.
04 Kód rozlišení typu přiznání – vyplňte s použitím těchto symbolů:
- – první místo zleva označující typ poplatníka
- 0 – nositel příslibu investiční pobídky ve formě slevy na dani podle § 35b zákona
- 9 – nositel příslibu investiční pobídky ve formě slevy na dani podle § 35a zákona 8 – nositel příslibu investiční pobídky v daňové oblasti podle usnesení vlády
- 7 – poplatník, který byl po část zdaňovacího období základním investičním fondem (§ 20a zákona)
- 6 – instituce penzijního pojištění nebo penzijní společnost, vč. fondů penzijní společnosti (§ 17 odst. 1 písm. e) zákona)
- 5 – investiční společnost, vč. obhospodařovaných podílových fondů
- 4 – investiční fond podle zákona upravujícího investiční společnosti a investiční fondy vyjma podílových fondů
- 3 – veřejně prospěšný poplatník (§ 17a zákona)
- 2 – daňový nerezident (§ 17 odst. 4 zákona)
- 1 – ostatní
- – druhé místo zleva označující typ daňového přiznání
- A – daňové přiznání za zdaňovací období (§ 21a zákona) nebo daňové přiznání nespadající do typů uvedených pod symboly B až T
- B – daňové přiznání při vstupu do likvidace
- C – daňové přiznání v průběhu likvidace
- D – daňové přiznání za uplynulou část zdaňovacího období předcházející dni zániku subjektu při zrušení bez provedení likvidace
- G – daňové přiznání při ukončení činnosti v rámci privatizace v případě stanoveném zvláštním zákonem
- H – daňové přiznání za období předcházející dni zpracování návrhu na použití likvidačního zůstatku
- J – daňové přiznání za období předcházející rozhodnému dni fúze nebo převodu jmění na společníka anebo rozdělení obchodní korporace, zápisu přeměny obchodní společnosti do obchodního rejstříku přejímajícím společníkem, fyzickou osobou, za které nebylo dosud daňové přiznání podáno, není-li tento rozhodný den prvním dnem kalendářního roku nebo hospodářského roku
- K – daňové přiznání za období předcházející dni zápisu změny právní formy komanditní společnosti na jinou obchodní korporaci a změny právní formy akciové společnosti nebo společnosti s ručením omezeným či družstva na veřejnou obchodní společnost nebo na komanditní společnost, za které nebylo dosud daňové přiznání podáno
- L – daňové přiznání za období předcházející změně zdaňovacího období z kalendářního roku na hospodářský rok nebo naopak, za které nebylo dosud daňové přiznání podáno; tento typ označení daňového přiznání se použije i tehdy, bude-li uvedené období delší než dvanáct měsíců
- M – daňové přiznání za období počínající dnem vzniku poplatníka, bez ohledu na to, zda je toto období kratší nebo delší než dvanáct měsíců
- O – daňové přiznání za období předcházející dni, od kterého poplatník změnil daňové rezidenství z České republiky do zahraničí, nebylo-li dosud za toto období daňové přiznání podáno
- P – daňové přiznání ke dni nabytí účinnosti rozhodnutí o úpadku, bez ohledu na způsob jeho řešení
- R – daňové přiznání v průběhu insolvenčního řízení, bez ohledu na způsob řešení úpadku
- T – daňové přiznání ke dni předložení konečné zprávy
- V – daňové přiznání při ukončení správy svěřenského fondu
- Y – daňové přiznání v průběhu vypořádání majetku svěřenského fondu
- Z – daňové za období předcházející dni zániku svěřenského fondu
- Poznámka: Typ A daňového přiznání se použije též pro období od rozhodného dne přeměny do dne zápisu přeměny do obchodního rejstříku za zanikající nebo rozdělovanou obchodní korporaci nebo za její část, u které je právním nástupcem poplatník daně z příjmů právnických osob, který je daňovým nerezidentem a který nemá ke dni zápisu přeměny do obchodního rejstříku stálou provozovnu na území České republiky.
Typy daňových přiznání vážící se k přeměnám obchodních korporací se použijí též pro poplatníky, kteří nejsou obchodními korporacemi (§ 37e odst. 1 zákona).
Typy R a T se použijí též pro označení daňových přiznání za období, která následují po prohlášení konkursu podle zákona č. 328/1991 Sb., o konkursu a vyrovnání, ve znění pozdějších předpisů.
Upozornění: Pro označení daňových přiznání typů B, C, D, G, H, J, K, O, P, R, T, V, Y a Z se vyjmenovaná velká písmena abecedy použijí i tehdy, rozhodne-li se poplatník v postavení účetní jednotky pro možnost uplatnění postupu podle § 3 odst. 4 písm. c) a d) zákona o účetnictví, tzn. že bude podáváno daňové přiznání za účetní období delší než nepřetržitě po sobě jdoucích dvanáct měsíců.
V případě připojení „krátkého účetního období“ v trvání nejvýše tří měsíců k účetnímu období kalendářního nebo hospodářského roku, je vhodné zvážit důsledky tohoto postupu z pohledu vlivu na stanovený základ daně (daňovou ztrátu), mj. v souvislosti s uplatňováním daňových odpisů hmotného a nehmotného majetku, popř. s omezeními při tvorbě daňových rezerv a opravných položek.
Základní investiční fond podle § 17b zákona – poplatník typu 4 uvede, zda je základním investičním fondem podle § 17b zákona.
Zdaňovací období – poplatníci podávající daňové přiznání typu A uvedou ve volném rámečku příslušné písmeno § 21a zákona. Poplatníci, kteří podávají daňová přiznání typu B až T, uvedou v tomto rámečku, s použitím odkazu na příslušné písmeno § 21a zákona, informaci o zdaňovacím období, do něhož spadal poslední den období, za které je podáváno daňové přiznání; bude-li některé z těchto období delší než dvanáct měsíců, uvede se odkaz na písm. d) § 21a zákona.
Příklady:
- a) Daňové přiznání poplatníka, s výjimkou typu poplatníků označených symboly 2 až 0, za zdaňovací období, kterým je hospodářský rok.
Údaj 04 – Kód rozlišení typu přiznání se vyplní takto:
 zdaňovací období podle § 21a písm.
 zákona


- b) Daňové přiznání poplatníka typu 4, tj. investičního fondu podle zákona upravujícího investiční společnosti a investiční fondy vyjma podílových fondů za zdaňovací období kalendářního roku.
Údaj 04 – Kód rozlišení typu přiznání se vyplní takto:
 zdaňovací období podle § 21a písm.
 zákona


- c) Daňové přiznání poplatníka, s výjimkou poplatníků označených symboly 2 až 0, za část zdaňovacího období, kterým je kalendářní rok, do dne vstupu do likvidace.
Údaj 04 – Kód rozlišení typu přiznání se vyplní takto:
 zdaňovací období podle § 21a písm. zákona

- d) Daňové přiznání poplatníka, s výjimkou poplatníků označených symboly 2 až 0, uplatňujícího účetní období kalendářního roku, který se rozhodne využít možnost uplatnění účetního období delšího než dvanáct měsíců, nejvýše v trvání patnácti měsíců, podle § 3 odst. 4 písm. d) zákona o účetnictví, do dne předcházejícího dni vstupu do likvidace, a podává daňové přiznání za zdaňovací období účetního období, které je delší než nepřetržitě po sobě jdoucích dvanáct měsíců.
Údaj 04 – Kód rozlišení typu přiznání se vyplní takto:
zdaňovací období podle § 21a písm.  zákona

- e) Daňové přiznání poplatníka, s výjimkou poplatníků označených symboly 2 až 0, uplatňujícího účetní období hospodářského roku, který se rozhodne využít možnost uplatnění účetního období delšího než dvanáct měsíců, nejvýše v trvání patnácti měsíců, podle § 3 odst. 4 písm. d) zákona o účetnictví, do dne předcházejícího dni, kterým nastanou účinky rozhodnutí o úpadku, a podává tudíž daňové přiznání za zdaňovací období účetního období, které je delší než nepřetržitě po sobě jdoucích dvanáct měsíců.
Údaj 04 – Kód rozlišení typu přiznání se vyplní takto:
 zdaňovací období podle § 21a písm. zákona

- f) Daňové přiznání poplatníka, s výjimkou poplatníků označených symboly 2 až 0, uplatňujícího účetní období kalendářního roku, který se rozhodne využít možnost uplatnění účetního období delšího než dvanáct měsíců, nejvýše v trvání patnácti měsíců, podle § 3 odst. 4 písm. d) zákona o účetnictví, do dne předcházejícího rozhodnému dni fúze nebo převodu jmění na společníka anebo rozdělení obchodní korporace, a podává tudíž daňové přiznání za zdaňovací období účetního období, které je delší než nepřetržitě po sobě jdoucích dvanáct měsíců.
Údaj 04 – Kód rozlišení typu přiznání se vyplní takto:
 zdaňovací období podle § 21a písm. zákona

V označení tiskopisu se v předtištěných rámečcích uvede první a poslední den zdaňovacího období nebo období, za něž je podáváno daňové přiznání. Při elektronickém podání se v aplikaci pro Elektronická podání pro finanční správu ve vybraných případech typu daňového přiznání a zdaňovacího období podle § 21a písm. b) zákona uvede i datum počátku zdaňovacího období hospodářského roku, za které nebo za jehož část je podáváno daňové přiznání.
Například:
- 1) Společnost s ručením omezeným, jejíž účetní období se na základě oznámení správci daně mění z kalendářního roku na hospodářský rok
- a) ke dni 1. července 2026, a podává daňové přiznání za období od 1. ledna 2025 do 30. června 2026 podle § 21a písm. d) zákona, vyplní kód rozlišení daňového přiznání
 , zdaňovací období podle § 21a písm. a zdaňovací období od
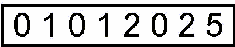 do
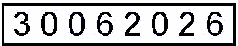 ,
- b) ke dni 1. července 2026, a podává daňové přiznání za období od 1. ledna 2026 do 30. června 2026 podle § 38ma odst. 1 písm. c) zákona, vyplní kód rozlišení daňového přiznání , zdaňovací období podle § 21a písm. a období, za které se podává daňové přiznání, od
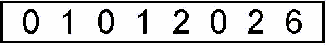 do .
- a) ke dni 1. července 2026, a podává daňové přiznání za období od 1. ledna 2025 do 30. června 2026 podle § 21a písm. d) zákona, vyplní kód rozlišení daňového přiznání

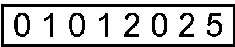
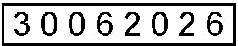
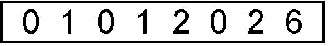
- 2) Akciová společnost, uplatňující zdaňovací období kalendářního roku, vstupuje dnem 26. března 2026 do likvidace a rozhodne se
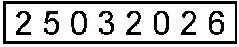
- a) využít možnost uplatnění účetního období delšího než dvanáct měsíců, nejvýše v trvání patnácti měsíců, podle § 3 odst. 4 písm. d) zákona o účetnictví, podává daňové přiznání za zdaňovací období od 1. ledna 2025 do 25. března 2026 podle § 21a písm. d) zákona, vyplní kód rozlišení daňového přiznání , zdaňovací období podle § 21a písm.
a zdaňovací období od
do 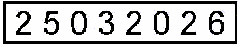 ;
daňové přiznání se i v tomto případě podává ve lhůtě podle § 240c odst. 2 DŘ, tj. do 30 dnů ode dne vstupu do likvidace,
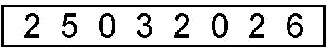
- b) nevyužít možnost uplatnění účetního období delšího než dvanáct měsíců, nejvýše v trvání patnácti měsíců, podle § 3 odst. 4 písm. d) zákona o účetnictví, a proto podává dvě daňová přiznání, a to za zdaňovací období kalendářního roku 2025
- – kód rozlišení daňového přiznání , zdaňovací období podle § 21a písm.
- – zdaňovací období od do
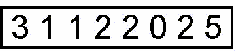 ; a za část zdaňovacího období kalendářního roku 2026
- – kód rozlišení daňového přiznání , část zdaňovacího období podle § 21a písm.
- – období, za které se podává daňové přiznání od do
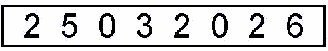 , obě daňová přiznání ve lhůtě podle § 240c odst. 2 DŘ, tj. do 30 dnů ode dne vstupu do likvidace, neboť na daňové přiznání za kalendářní rok 2025 se vztahuje ustanovení § 245 DŘ o sjednocení lhůt.
- – kód rozlišení daňového přiznání
- a) využít možnost uplatnění účetního období delšího než dvanáct měsíců, nejvýše v trvání patnácti měsíců, podle § 3 odst. 4 písm. d) zákona o účetnictví, podává daňové přiznání za zdaňovací období od 1. ledna 2025 do 25. března 2026 podle § 21a písm. d) zákona, vyplní kód rozlišení daňového přiznání
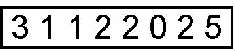
- 3) Akciová společnost, uplatňující zdaňovací období kalendářního roku, která je na základě rozhodnutí, které nabylo účinnosti dne 28. února 2026, v úpadku, se rozhodne
- a) využít možnost uplatnění účetního období delšího než dvanáct měsíců, nejvýše v trvání patnácti měsíců, podle § 3 odst. 4 písm. d) zákona o účetnictví, podává daňové přiznání za zdaňovací období od 1. ledna 2025 do 27. února 2026 podle § 21a písm. d) zákona,
- – vyplní kód rozlišení daňového přiznání
 ,
- – zdaňovací období podle § 21a písm.
a zdaňovací období od
do 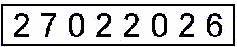 ;
daňové přiznání se i v tomto případě podává ve lhůtě podle § 244 odst. 1 DŘ, tj. do 30 dnů ode dne účinnosti rozhodnutí o úpadku,
- – vyplní kód rozlišení daňového přiznání
- b) nevyužít možnost uplatnění účetního období delšího než dvanáct měsíců, nejvýše v trvání patnácti měsíců, podle § 3 odst. 4 písm. d) zákona o účetnictví, a proto podává dvě daňová přiznání, a to za zdaňovací období kalendářního roku 2025
- – kód rozlišení daňového přiznání , zdaňovací období podle § 21a písm.
- – zdaňovací období od do a za část zdaňovacího období kalendářního roku 2026
- – kód rozlišení daňového přiznání , část zdaňovacího období podle § 21a písm.
- – období, za které se podává daňové přiznání od do ;
obě daňová přiznání ve lhůtě podle § 244 odst. 1 DŘ, tj. do 30 dnů ode dne účinnosti rozhodnutí o úpadku, neboť na daňové přiznání za kalendářní rok 2025 dopadá sjednocení lhůt podle § 245 DŘ.
- – kód rozlišení daňového přiznání
- a) využít možnost uplatnění účetního období delšího než dvanáct měsíců, nejvýše v trvání patnácti měsíců, podle § 3 odst. 4 písm. d) zákona o účetnictví, podává daňové přiznání za zdaňovací období od 1. ledna 2025 do 27. února 2026 podle § 21a písm. d) zákona,

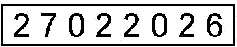
- 4) Společnost s ručením omezeným, uplatňující zdaňovací období kalendářního roku, která nemá zákonnou povinnost mít účetní závěrku ověřenou auditorem, ani jí daňové přiznání nepodává poradce, se zúčastní fúze sloučením s další společností s ručením omezeným. Rozhodný den fúze byl rozhodnutím společníků zúčastněných společností ze dne 15. února 2026 stanoven na 1. duben 2026. Společnost se rozhodla