Čl. I
Odkaz účinné od 1. 8. 2004Čl. Iúčinné od 1. 8. 2004Vyhláška č. 213/2001 Sb., kterou se vydávají podrobnosti náležitostí energetického auditu, se mění takto:
- účinné od 1. 8. 20041. V § 3 písmeno a) zní:
účinné od 1. 8. 2004 - účinné od 1. 8. 2004„a) určení zadavatele auditu, a to u fyzické osoby jméno a příjmení, datum narození, identifikační číslo (bylo-li přiděleno) a trvalý pobyt, u právnické osoby název nebo obchodní firmu, identifikační číslo (bylo-li přiděleno), sídlo a údaje o jejím statutárním orgánu,“.
- účinné od 1. 8. 20042. V § 3 písm. c) se slova „rodné číslo nebo datum narození“ zrušují a slova „oprávnění k výkonu auditorské činnosti“ se nahrazují slovy „osvědčení o zapsání do seznamu energetických auditorů“.
- účinné od 1. 8. 20043. V § 3 písmeno d) zní:
účinné od 1. 8. 2004 - účinné od 1. 8. 2004„d) určení předmětu energetického auditu, kterým je podnik, provozovna, zařízení nebo budova, přesné místo, kde je předmět auditu umístěn, včetně adresy a majetkoprávní vztah k zadavateli auditu.“.
- účinné od 1. 8. 20044. V § 4 odst. 1 písm. a) se slova „nebo projektové dokumentaci“ zrušují.
- účinné od 1. 8. 20045. V § 4 odst. 2 se vypouští slovo „zejména“ a v písmenu c) se slova „výroby firmy“ nahrazují slovy „hlavních činností v předmětu auditu“.
- účinné od 1. 8. 20046. V § 4 odst. 2 písmeno f) zní:
účinné od 1. 8. 2004 - účinné od 1. 8. 2004„f) výčet všech energeticky významných technologií, včetně výrobních.“.
- účinné od 1. 8. 20047. V § 4 odst. 3 se slova „Dalšími údaji jsou výkresová dokumentace“ nahrazují slovy „Dalšími zdroji údajů k popisu výchozího stavu jsou projektová dokumentace a“.
- účinné od 1. 8. 20048. V § 4 odst. 4 se za slovo „stanovení“ vkládá slovo „průměrné“ a za slovo „projektu“ se doplňují slova „za 3 předchozí roky“.
- účinné od 1. 8. 20049. V § 4 odstavec 6 včetně poznámky pod čarou č. 1 zní:
účinné od 1. 8. 2004 účinné od 1. 8. 2004„(6) Roční množství nakupovaných paliv a energie se stanoví z daňových a účetních dokladů. U nákupu elektrické energie se zjistí množství nakupované elektřiny, sazba odběru, cena, sjednané technické maximum, sjednaná nebo měřená čtvrthodinová maxima v jednotlivých měsících. U nákupu tepla se zjistí množství nakupovaného tepla, druh a parametry topného média, cena za měrnou jednotku, způsob měření množství a parametrů tepla a způsob daňového a účetního dokladování a analyzují se plnění smluvně sjednaných technicko ekonomických ustanovení. Sestaví se přehled za 3 předchozí roky v přepočtu na klimatické podmínky s využitím denostupňové metody podle zvláštního právního předpisu1).
- účinné od 1. 8. 20041) Vyhláška č. 152/2001 Sb., kterou se stanoví pravidla pro vytápění a dodávku teplé užitkové vody, měrné ukazatele spotřeby tepla pro vytápění a pro přípravu teplé užitkové vody a požadavky na vybavení vnitřních tepelných zařízení budov přístroji regulujícími dodávku tepelné energie konečným spotřebitelům.“.
- účinné od 1. 8. 200410. V § 4 odst. 8 se věta druhá zrušuje.
- účinné od 1. 8. 200411. V § 4 odst. 9 se slova „několik předchozích let“ nahrazují slovy „3 předchozí roky“.
- účinné od 1. 8. 200412. V § 4 odst. 11 se za slovo „uvede“ vkládá slovo „druh,“ a za slovo „stav“ se doplňují slova „, tloušťka a stav tepelné izolace“.
- účinné od 1. 8. 200413. V § 4 odst. 12 se slovo „parametrech“ nahrazuje slovy „tepelně technických vlastnostech konstrukcí“, za slova „budovách a“ se vkládají slova „údaje o parametrech“ a slovo „spotřebičích“ se nahrazuje slovem „spotřebičů“.
- účinné od 1. 8. 200414. V § 4 odstavec 13 zní:
účinné od 1. 8. 2004 účinné od 1. 8. 2004„(13) Základní informace o budovách se zjišťují z projektové dokumentace včetně změn, popřípadě ze zaměření skutečného stavu doplněného o fotografickou dokumentaci, daňových a účetních dokladů a dalších ověřitelných dokumentů dokládajících spotřebu energie v časovém rozsahu 3 roků, zkušeností z provozu získaných od správce budovy, provozní obsluhy a uživatelů, dopadů na životní prostředí, popisu míry zanedbané údržby a záměrů zadavatele energetického auditu.“.
- účinné od 1. 8. 200415. V § 4 se doplňuje odstavec 15, který zní:
účinné od 1. 8. 2004 účinné od 1. 8. 2004„(15) U osvětlovacích soustav se skutečný stav světelně technických parametrů, zejména intenzita osvětlení, rovnoměrnost osvětlení, jasové poměry, zjišťuje převážně na základě měření osvětlovaných prostorů. Na základě takto ověřené skutečnosti se provádí hodnocení provozu osvětlovací soustavy z hlediska hygienických požadavků, navrhnou se opatření k úspornému nakládání s energií pro osvětlování a posoudí se energetická náročnost osvětlovací soustavy.“.
- účinné od 1. 8. 200416. V § 5 odstavec 7 včetně poznámky pod čarou č. 2 zní:
účinné od 1. 8. 2004 účinné od 1. 8. 2004„(7) U budov se stanoví tepelně technické vlastnosti konstrukcí, model energetické potřeby budovy a upřesní se potřeby energie budovy podle skutečných spotřeb energie v průběhu 3 roků. Potřeba tepelné energie se stanoví podle zvláštního právního předpisu2) k ohodnocení budovy a porovnání s požadovanými normovými hodnotami.
- účinné od 1. 8. 20042) Vyhláška č. 291/2001 Sb., kterou se stanoví podrobnosti účinnosti užití energie při spotřebě tepla v budovách.“.
- účinné od 1. 8. 200417. V § 5 odst. 8 písm. c) se slova „a ověřuje se tvorba prodejních cen“ zrušují.
- účinné od 1. 8. 200418. V § 5 odst. 8 písmeno f) zní:
účinné od 1. 8. 2004 - účinné od 1. 8. 2004„f) spotřebu energie na vytápění a přípravu teplé užitkové vody, kde se posoudí dodržování navrhovaných podmínek tepelné pohody ve vytápěných místnostech, využívání měřicí a regulační techniky, roční spotřeba tepla na jednotku objemu vytápěného prostoru nebo vytápěné plochy a spotřeba teplé užitkové vody na osobu,“.
- účinné od 1. 8. 200419. V § 5 odst. 8 písm. g) se slova „parametry budov“ nahrazují slovy „vlastnosti budov a jejich konstrukcí“.
- účinné od 1. 8. 200420. V § 5 se doplňují odstavce 10 až 12, které včetně poznámek pod čarou č. 3 a 5 znějí:
účinné od 1. 8. 2004 účinné od 1. 8. 2004„(10) Provádí-li se energetický audit u technologických zařízení na výrobu elektřiny a tepelné energie, na přenos, distribuci a vnitřní rozvod elektrické energie a na rozvod tepelné energie včetně vnitřního rozvodu, hodnotí se toto zařízení podle zvláštního právního předpisu3). V těchto případech se navržená opatření stanovují s cílem dosáhnout minimálně hodnot stanovených těmito předpisy. Jestliže technologická zařízení na výrobu elektřiny a tepelné energie, na přenos, distribuci a vnitřní rozvod elektrické energie a na rozvod tepelné energie včetně vnitřního rozvodu odpovídají požadavkům na účinnost užití energie stanoveným podle zvláštního právního předpisu3), energetický audit se neprovádí. V případě, že zařízení budou splňovat jen některé požadavky na účinnosti užití energie, provádí se energetický audit v plném rozsahu pouze na zbývající část, která požadavky nesplňuje.
účinné od 1. 8. 2004(11) Provádí-li se energetický audit stavební části budovy, jednoznačně se stanoví, u kterých konstrukcí dosažení požadovaných hodnot podle zvláštního právního předpisu2) není technicky možné nebo ekonomicky vhodné s ohledem na předpokládanou dobu užívání budovy, její provozní účely, nebo to odporuje požadavkům zvláštního právního předpisu5). V případě, že budovy budou splňovat jen některé požadavky na účinnosti stanovené zvláštním právním předpisem2), neprovádí se jen příslušná část, která požadavky splňuje, a zbytek je třeba provést v plném rozsahu.
účinné od 1. 8. 2004(12) Odpovídá-li měrná spotřeba tepla při vytápění budov požadavkům stanoveným podle zvláštního právního předpisu1),2), energetický audit se neprovádí. Tuto skutečnost prokáže vlastník energetickým průkazem budovy. U budov již užívaných se při stanovení ukazatele měrné spotřeby tepla pro vytápění a pro přípravu teplé užitkové vody vychází ze zvláštního právního předpisu1) a z naměřených hodnot tepla a teplé užitkové vody za poslední měřené období.
- účinné od 1. 8. 20043) Vyhláška č. 150/2001 Sb., kterou se stanoví minimální účinnosti užití energie při výrobě elektřiny a tepelné energie.
Vyhláška č. 151/2001 Sb., kterou se stanoví podrobnosti účinnosti užití energie při rozvodu tepelné energie a vnitřním rozvodu tepelné energie.
Vyhláška č. 153/2001 Sb., kterou se stanoví podrobnosti určení účinnosti užití energie při přenosu, distribuci a vnitřním rozvodu elektrické energie.- účinné od 1. 8. 20045) Zákon č. 20/1987 Sb., o státní památkové péči, ve znění pozdějších předpisů.“.
- účinné od 1. 8. 20043) Vyhláška č. 150/2001 Sb., kterou se stanoví minimální účinnosti užití energie při výrobě elektřiny a tepelné energie.
- účinné od 1. 8. 200421. V § 6 odstavec 1 zní:
účinné od 1. 8. 2004 účinné od 1. 8. 2004„(1) Energetický audit v návaznosti na zjištěnou výši dosažitelných energetických úspor obsahuje konkrétní opatření vedoucí k jejich využití. U jednotlivých opatření se stanoví výše úspory energie v technických jednotkách s jejich finančním ohodnocením, výše investičních a provozních nákladů a prostá návratnost. Následně se opatření uspořádají do minimálně 2 variant, není-li touto vyhláškou stanoveno jinak, pro komplexní vyhodnocení.“.
- účinné od 1. 8. 200422. V § 6 odst. 2 se slova „vybranou variantu“ nahrazují slovy „jednotlivé varianty“ a za slova „Stanoví se“ se vkládají slova „investiční náklady,“.
- účinné od 1. 8. 200423. V § 6 se doplňují odstavce 5 a 6, které včetně poznámky pod čarou č. 6 znějí:
účinné od 1. 8. 2004 účinné od 1. 8. 2004„(5) Energetický audit zpracovávaný pro příspěvkové organizace zřízené správním úřadem navíc stanoví dílčí soubor technických a organizačních opatření ke snížení spotřeby energie, jejichž realizaci lze uhradit z uspořených nákladů za nespotřebovaná paliva a energii, za období nepřekračující polovinu stanovené odpisové doby příslušného hmotného majetku, zejména energetického hospodářství a budov, podle zvláštního právního předpisu6).
účinné od 1. 8. 2004(6) U budov se pro navržené úpravy tepelně technických vlastností obvodových konstrukcí, tj. systémové hranici, hodnoceného objemu budovy stanoví potřeba tepelné energie podle upřesněného modelu energetické potřeby budovy, návazně na § 5 odst. 7, a provede se hodnocení potřeby tepelné energie upravené budovy podle zvláštního právního předpisu2) k porovnání s požadovanými normovými hodnotami.
- účinné od 1. 8. 20046) Zákon č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů.“.
- účinné od 1. 8. 200424. V § 7 se doplňuje odstavec 3, který zní:
účinné od 1. 8. 2004 účinné od 1. 8. 2004„(3) Do ekonomického hodnocení se nezahrnují náklady na opatření k odstranění zanedbané údržby.“.
- účinné od 1. 8. 200425. V § 8 odst. 1 větě první se slovo „jednotlivých“ zrušuje a ve větě třetí se za slovo „zdroje“ vkládají slova „a spotřebu energie,“.
- účinné od 1. 8. 200426. V § 8 se doplňuje odstavec 3, který zní:
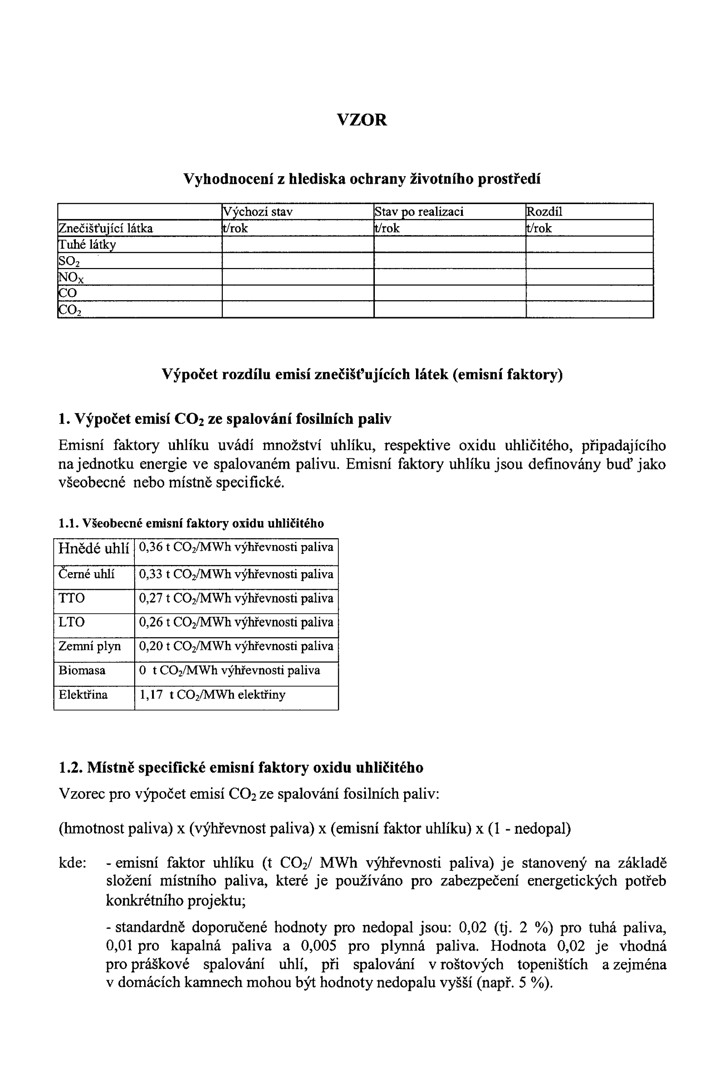
účinné od 1. 8. 2004 účinné od 1. 8. 2004„(3) K výpočtu rozdílu emisí znečišťujících látek se použijí údaje uvedené v příloze č. 8.“.
- účinné od 1. 8. 200427. V § 9 odst. 1 se na konci písmene d) tečka nahrazuje čárkou a doplňuje se písmeno e), které zní:
účinné od 1. 8. 2004 - účinné od 1. 8. 2004„e) posouzení využití obnovitelných zdrojů energie pro konkrétní předmět energetického auditu včetně ekonomického hodnocení.“.
- účinné od 1. 8. 200428. V § 9 odstavec 3 zní:
účinné od 1. 8. 2004 účinné od 1. 8. 2004„(3) V návrhu vybrané varianty souboru opatření k dosažení optimální úspory energie se uvede zdůvodnění z hledisek technických, ekonomických a dalších smluvně dohodnutých hodnotících kritérií. Uvede se míra využití potenciálu energetických úspor, roční finanční výnos získaný realizací a ekonomická efektivnost projektu. Současně se uvedou okrajové podmínky, za kterých jsou hodnoty úspor energie stanoveny. U budov se stanovuje úspora energie a měrná spotřeba tepla na vytápění budovy podle zvláštního právního předpisu2).“.
- účinné od 1. 8. 200429. V § 9 se doplňuje odstavec 4, který včetně poznámky pod čarou č. 7 zní:
účinné od 1. 8. 2004 účinné od 1. 8. 2004„(4) Vybraná varianta nebo její část podle § 6 odst. 5 v energetickém auditu provedeném pro příspěvkové organizace zřízené správním úřadem se posoudí z hlediska možnosti financování projektů energetických služeb formou dodavatelského úvěru podle zvláštního právního předpisu7) a podle přílohy č. 7.
- účinné od 1. 8. 20047) Vyhláška č. 40/2001 Sb., o účasti státního rozpočtu na financování programu reprodukce majetku.“.
- účinné od 1. 8. 200430. V § 10 odstavec 3 zní:
účinné od 1. 8. 2004 účinné od 1. 8. 2004„(3) Jsou-li splněny hodnoty podle odstavce 1 nebo 2, pak hodnota, od níž vzniká podle odstavce 1 nebo 2 povinnost zajistit zpracování energetického auditu, se u budov a areálů samostatně zásobovaných energií stanoví ve výši 700 GJ celkové roční spotřeby energie.“.
- účinné od 1. 8. 200431. V § 10 odst. 4 se slovo „provozovaných“ nahrazuje slovem „evidovaných“. Písmeno b) zní:
účinné od 1. 8. 2004 účinné od 1. 8. 2004 Čl. I „b) zemní plyn 1000 m3n 34,05 GJ, 1 MWh 3,24 GJ,“.
- účinné od 1. 8. 200432. V § 10 se doplňují odstavce 6 až 8, které včetně poznámky pod čarou č. 8 znějí:
účinné od 1. 8. 2004 účinné od 1. 8. 2004„(6) Výsledky energetického auditu jedné budovy lze použít pro další budovy, jedná-li se o:
- účinné od 1. 8. 2004a) budovy stejné stavební soustavy, stavebního provedení, současného stavu konstrukcí a srovnatelné podlažnosti,
- účinné od 1. 8. 2004b) budovy se stejným způsobem zásobování tepelnou energií na vytápění, stejným způsobem dodávky teplé užitkové vody, stejným způsobem užívání a srovnatelným vnitřním rozvodem.
účinné od 1. 8. 2004(7) Výsledky energetického auditu jednoho technologického zařízení lze využít pro další technologická zařízení, pokud jsou splněny podmínky, že se jedná o technologická zařízení stejného či srovnatelného typu, produkce a kapacity.
účinné od 1. 8. 2004(8) Ustanovení odstavců 6 a 7 nelze použít pro energetické audity zpracovávané podle § 9 odst. 3 písm. a) zákona a podle zvláštního právního předpisu8).
- účinné od 1. 8. 20048) Vyhláška č. 554/2002 Sb., kterou se stanoví vzor žádosti o vydání integrovaného povolení, rozsah a způsob jejího vyplnění.“.
- účinné od 1. 8. 200433. V § 11 se v úvodní části textu odstavce 1 za slovo „považuje“ vkládá slovo„nepřetržitá“ a za slovo „činnost“ se doplňují slova „v posledních 6 letech“.
- účinné od 1. 8. 200434. V § 11 odst. 1 písm. a) se slova „pro rok 1996 a léta další“ zrušují.
- účinné od 1. 8. 200435. V § 11 odst. 1 písm. e) se slova „na úseku“ zrušují.
účinné od 1. 8. 2004Dosavadní poznámky pod čarou č. 1 až 3 se označují včetně odkazů na ně jako poznámky pod čarou č. 9 až 11.
- účinné od 1. 8. 200436. Poznámka pod čarou č. 11 zní:
účinné od 1. 8. 2004 - účinné od 1. 8. 2004„11) Zákon č. 458/2000 Sb., o podmínkách podnikání a o výkonu státní správy v energetických odvětvích a o změně některých zákonů (energetický zákon), ve znění zákona č. 262/2002 Sb., zákona č. 151/2002 Sb., zákona č. 278/2003 Sb., zákona č. 356/2003 Sb. a zákona č. 309/2002 Sb.“.
- účinné od 1. 8. 200437. V § 11 odst. 2 se slova „průkaz o autorizaci vydaný“ nahrazují slovy „osvědčení o autorizaci vydané“ a slova „potvrzení Hospodářské komory podle zvláštního právního předpisu4)“ včetně poznámky pod čarou č. 4 zrušují.
- účinné od 1. 8. 200438. V § 11 se doplňují odstavce 3 a 4, které včetně poznámky pod čarou č. 12 znějí:
účinné od 1. 8. 2004 účinné od 1. 8. 2004„(3) Praxe podle odstavce 1 se dá sčítat.
účinné od 1. 8. 2004(4) Při uznávání odborné kvalifikace, praxe nebo jiné způsobilosti, kterou státní příslušníci členských států získali v jiném členském státě Evropské unie, se postupuje podle zvláštního zákona12).
- účinné od 1. 8. 200412) Zákon č. 18/2004 Sb., o uznávání odborné kvalifikace a jiné způsobilosti státních příslušníků členských států Evropské unie a o změně některých zákonů (zákon o uznávání odborné kvalifikace).“.
- účinné od 1. 8. 200439. Příloha č. 1 zní:
účinné od 1. 8. 2004 účinné od 1. 8. 2004„Příloha č. 1 k vyhlášce č. 213/2001 Sb. účinné od 1. 8. 2004 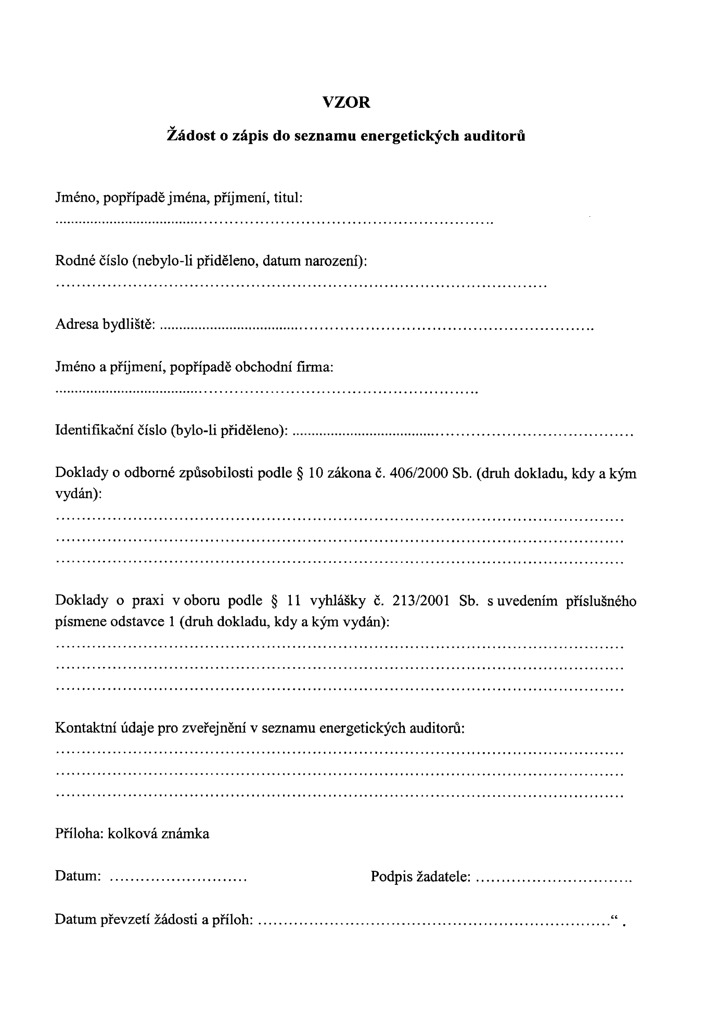
- účinné od 1. 8. 200440. Příloha č. 7 zní:
účinné od 1. 8. 2004 účinné od 1. 8. 2004„Příloha č. 7 k vyhlášce č. 213/2001 Sb. účinné od 1. 8. 2004Způsoby výpočtu ekonomického vyhodnocení
- účinné od 1. 8. 20041. Prostá doba návratnosti (doba splacení investice):
- účinné od 1. 8. 2004
účinné od 1. 8. 2004 Čl. I Způsoby výpočtu ekonomického vyhodnocení kde: IN investiční výdaje projektu účinné od 1. 8. 2004 Čl. I Způsoby výpočtu ekonomického vyhodnocení CF roční přínosy projektu (cash flow, změna peněžních toků pro realizaci projektu)
- účinné od 1. 8. 20042. Reálná doba návratnosti (doba splacení investice při uvažování diskontní sazby) Tsd se vypočte z podmínky:
- účinné od 1. 8. 2004
účinné od 1. 8. 2004 Čl. I Způsoby výpočtu ekonomického vyhodnocení kde: CFt roční přínosy projektu (změna peněžních toků pro realizaci projektu) účinné od 1. 8. 2004 Čl. I Způsoby výpočtu ekonomického vyhodnocení r diskont účinné od 1. 8. 2004 Čl. I Způsoby výpočtu ekonomického vyhodnocení (1 + r)-t odúročitel
- účinné od 1. 8. 20043. Čistá současná hodnota (NPV):
- účinné od 1. 8. 2004
účinné od 1. 8. 2004 Čl. I Způsoby výpočtu ekonomického vyhodnocení kde: Tž doba životnosti (hodnocení) projektu
- účinné od 1. 8. 20044. Vnitřní výnosové procento (IRR).
účinné od 1. 8. 2004Hodnota IRR se vypočte z podmínky:
- účinné od 1. 8. 2004
- účinné od 1. 8. 20045. Ekonomické vyhodnocení varianty s prostou dobou návratnosti za období nepřekračující polovinu stanovené odpisové doby (podle účetního hlediska) příslušného hmotného majetku (energetické hospodářství a budovy)
- účinné od 1. 8. 20045.1. Prostá doba návratnosti, doba splacení investice se vypočte podle bodu 1. této přílohy,
účinné od 1. 8. 2004 Čl. I Způsoby výpočtu ekonomického vyhodnocení kde: IN pořizovací výdaje dle následující tabulky, účinné od 1. 8. 2004 Čl. I Způsoby výpočtu ekonomického vyhodnocení CF celkové roční úspory provozních výdajů projektu za období nepřekračující polovinu stanovené odpisové doby příslušného hmotného majetku (energetické hospodářství a budovy) dle následující tabulky.
- účinné od 1. 8. 20045.2. Reálná doba návratnosti se vypočte podle bodu 2 této přílohy s uvažováním hodnot IN a CF vypočtených dle podbodu 5.1. této přílohy.
- účinné od 1. 8. 20045.3 Čistá současná hodnota (NPV) se vypočte podle bodu 3. této přílohy s uvažováním hodnot IN a CF vypočtených dle podbodu 5.1. této přílohy.
- účinné od 1. 8. 20045.4. Vnitřní výnosové procento (IRR) se vypočte podle bodu 4. této přílohy s uvažováním hodnot IN a CF vypočtených dle podbodu 5.1. této přílohy.
účinné od 1. 8. 2004Tabulka k výpočtu v bodu 5:
účinné od 1. 8. 2004 Čl. I Způsoby výpočtu ekonomického vyhodnocení Tabulka k výpočtu v bodu 5: ř. Číslo opatření Název opatření Pořizovací výdaje Roční úspory 1 Úspora energie Úspora
osobních
výdajůÚspora výdajů na opravy Úspora
ostatních
výdajůÚspora celkem 2 Kč GJ/rok Kč/rok 3 Navržená úsporná Opatření 4 1 1) 5 2 6 3 7 4 8 5 9 6 10 ... 11 varianta celkem součet ř. 4 až 10 - účinné od 1. 8. 20041) Celková hodnota úspor zahrnuje synergické efekty jednotlivých navrhovaných opatření a nemusí být prostým součtem úspor vlivem jednotlivých opatření v řádcích č. 4 až 10.
- účinné od 1. 8. 20045.1. Prostá doba návratnosti, doba splacení investice se vypočte podle bodu 1. této přílohy,
- účinné od 1. 8. 20041. Prostá doba návratnosti (doba splacení investice):
- účinné od 1. 8. 20046. VZOR - Závěrečná tabulka vstupních hodnot a výsledků ekonomického hodnocení (přehled o ekonomickém hodnocení)
účinné od 1. 8. 2004 Čl. I Způsoby výpočtu ekonomického vyhodnocení Tabulka k výpočtu v bodu 5: Údaje Kč
ost. jedn.Investiční výdaje projektu (počáteční, jednorázové výdaje na realizaci opatření v navržených variantách) Změna nákladů na energii (- snížení, + zvýšení) Změna ostatních provozních nákladů, v tom: - změna osobních nákladů (mzdy, pojistné, ...) (-+) - změna ostatních provozních nákladů (opravy a údržba, služby, režie, pojištění majetku,...) (- +) - samostatně lze uvést i změnu nákladů na emise resp. i odpady (- +) Změna tržeb (za teplo, elektřinu, využité odpady) (+ zvýšení, - snížení) Přínosy projektu celkem Doba hodnocení Diskont Hodnoty kriterií Ts, Tsd, NPV a IRR Daň z příjmů (včetně sazby a dopadů na úspory) Případně další údaje“.