Čl. I
Odkaz Čl. IVyhláška č. 383/2009 Sb., o účetních záznamech v technické formě vybraných účetních jednotek a jejich předávání do centrálního systému účetních informací státu a o požadavcích na technické a smíšené formy účetních záznamů (technická vyhláška o účetních záznamech), ve znění vyhlášky č. 434/2010 Sb., vyhlášky č. 437/2011 Sb. a vyhlášky č. 461/2012 Sb., se mění takto:
- 1. V § 5 se doplňuje odstavec 10, který zní:
„(10) Má-li vybraná účetní jednotka povinnost zachovávat mlčenlivost o skutečnostech, jejichž předávání upravuje tato vyhláška, předkládá tato účetní jednotka účetní záznamy v agregované podobě způsobem stanoveným v Technickém manuálu centrálního systému účetních informací státu.“.
- 2. V § 8 odst. 4 se za slova „požadovaných úrovní agregace“ vkládají slova „, případně je oprávněn vyžadovat v této souvislosti doplňující informace, a to“.
- 3. V § 8 se doplňuje odstavec 5, který zní:
„(5) Správce centrálního systému účetních informací státu zajistí podmínky pro vyžádání a přenos jiných účetních záznamů ve stanoveném rozsahu a termínech standardní přenosovou cestou v souladu s Technickým manuálem centrálního systému účetních informací státu, včetně podmínek pro osoby, které jsou oprávněny vyžádat si jiný účetní záznam.“.
- 4. V § 9 se doplňuje odstavec 5, který zní:
„(5) Vybraná účetní jednotka zajistí podmínky pro vyžádání a přenos jiných účetních záznamů ve stanoveném rozsahu a termínech standardní přenosovou cestou v souladu s Technickým manuálem centrálního systému účetních informací státu.“.
- 5. Příloha č. 2a zní:
„Příloha č. 2a k vyhlášce č. 383/2009 Sb. Vzor pro rok 2014
Pomocný analytický přehled
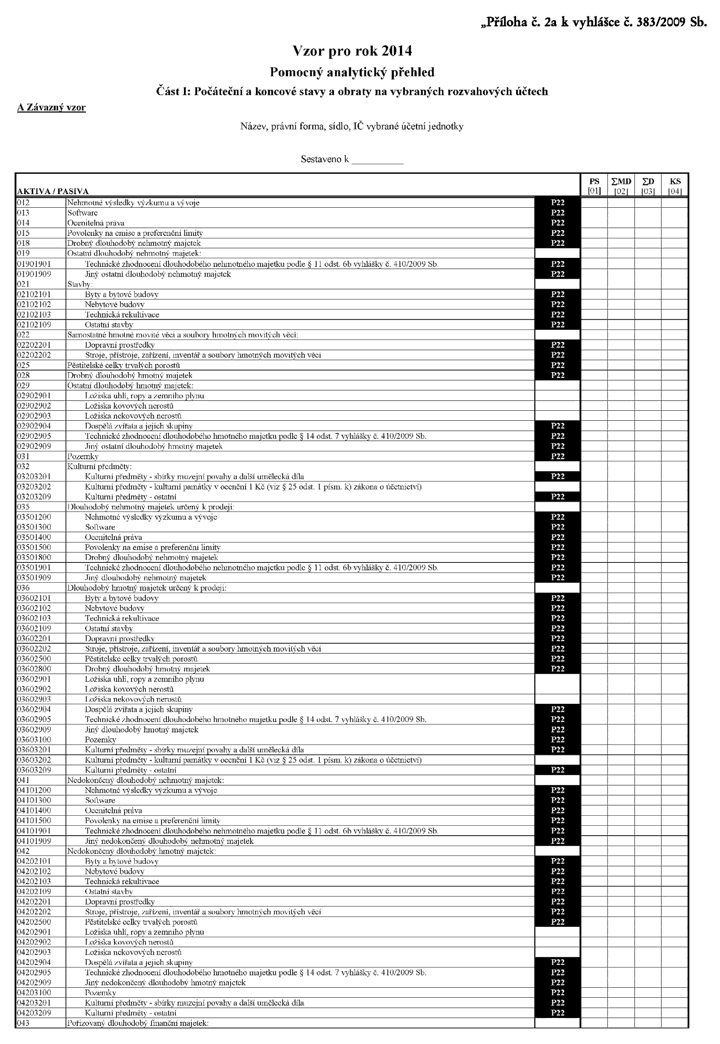
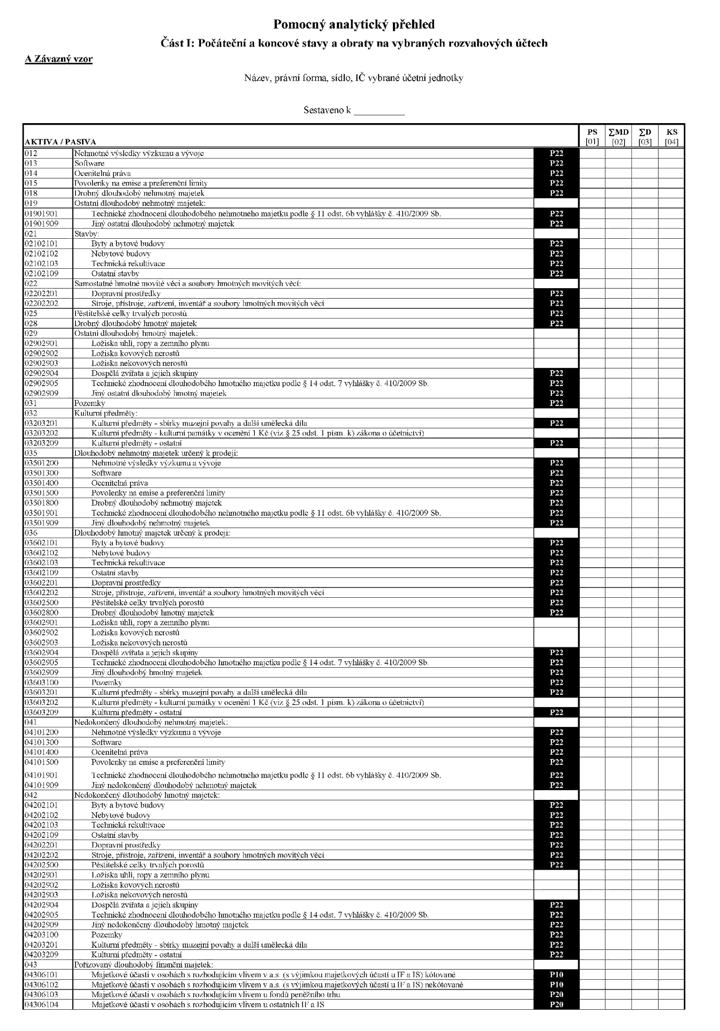
Část I: Počáteční a koncové stavy a obraty na vybraných rozvahových účtech
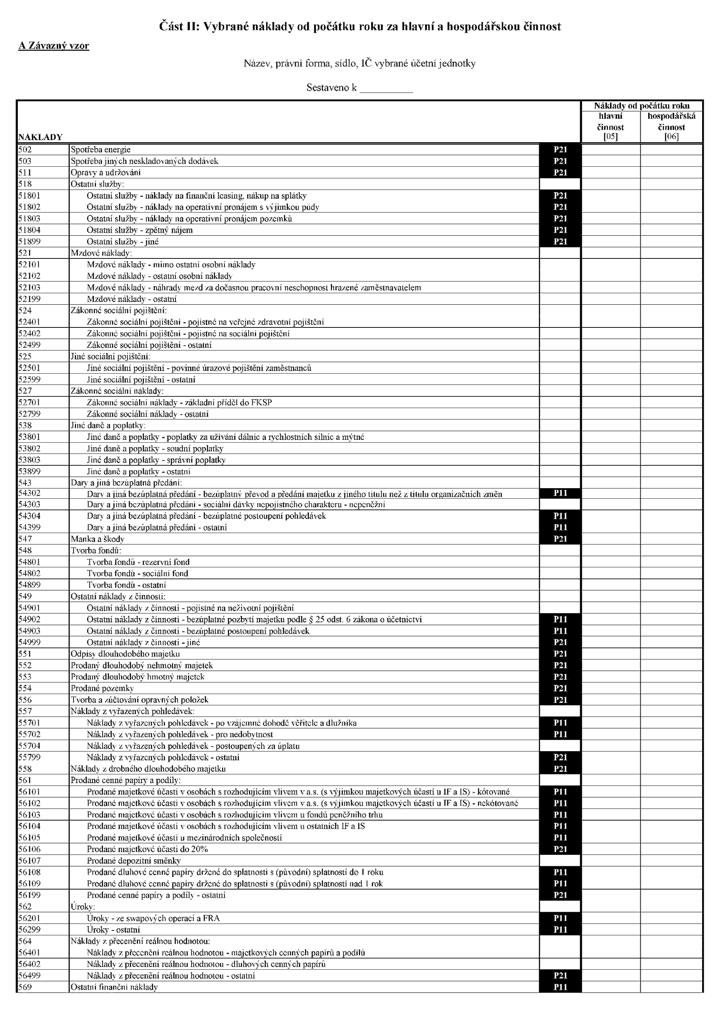
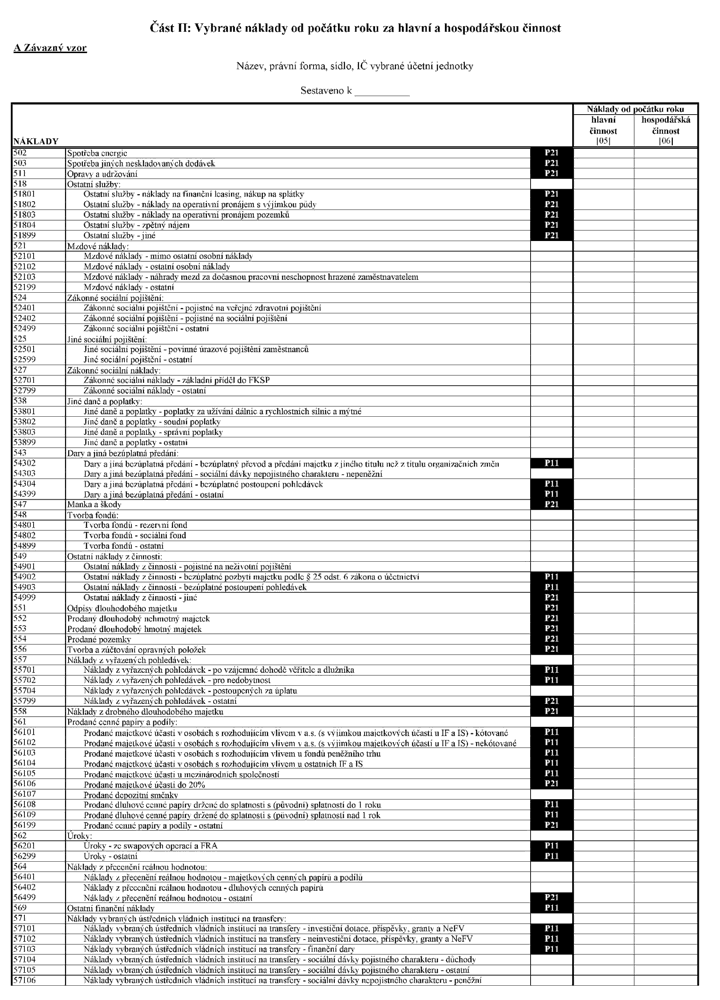
Část II: Vybrané náklady od počátku roku za hlavní a hospodářskou činnost
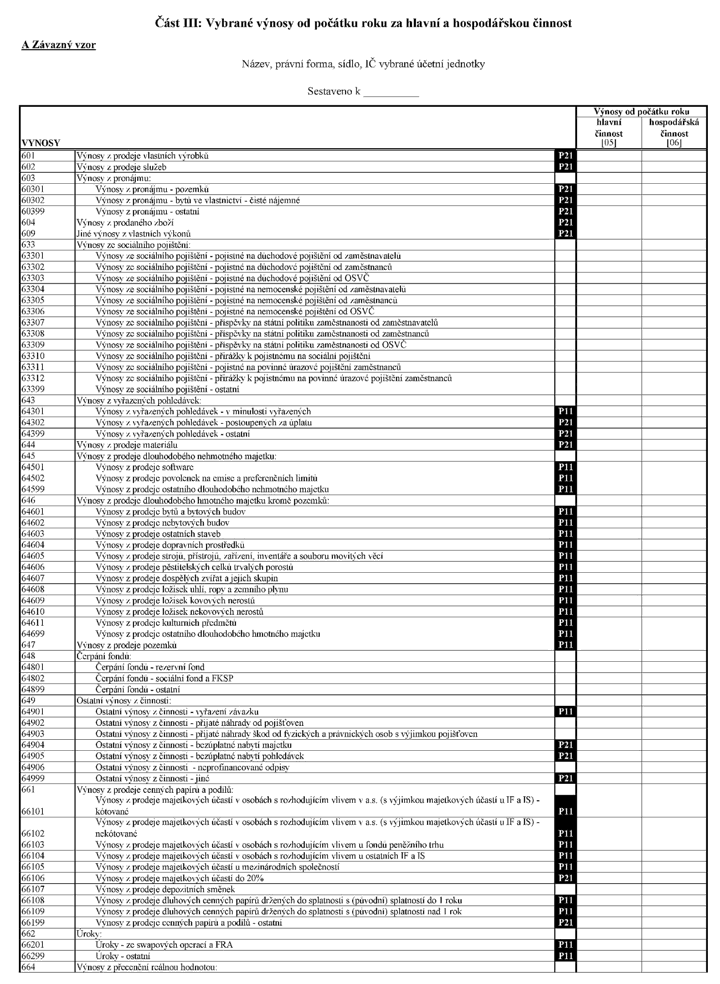
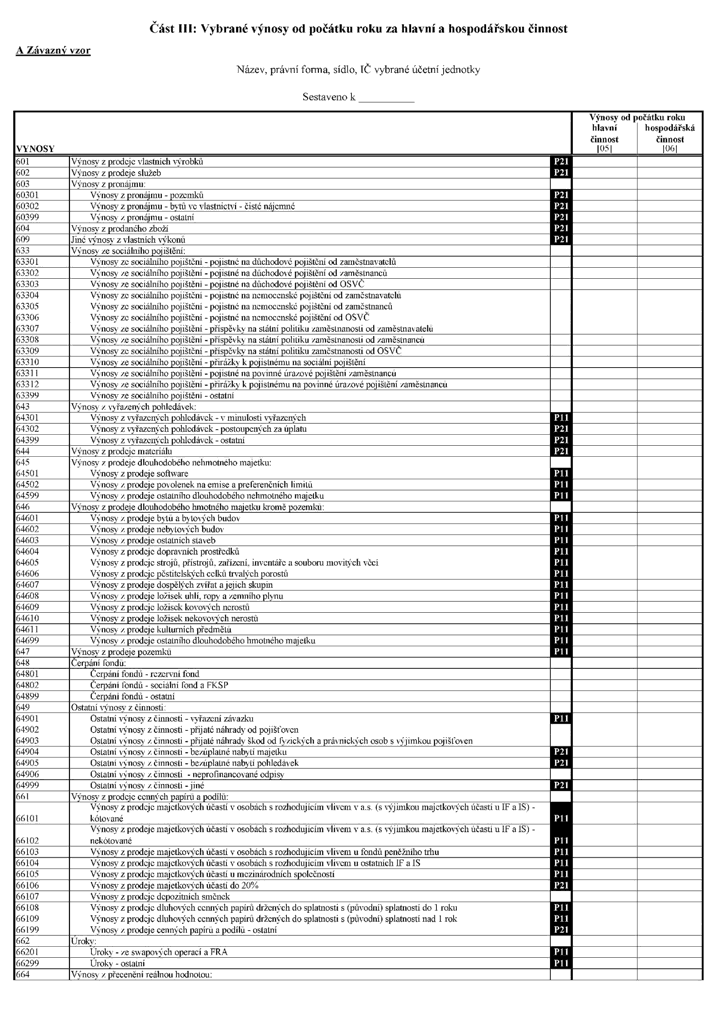
Část III: Vybrané výnosy od počátku roku za hlavní a hospodářskou činnost
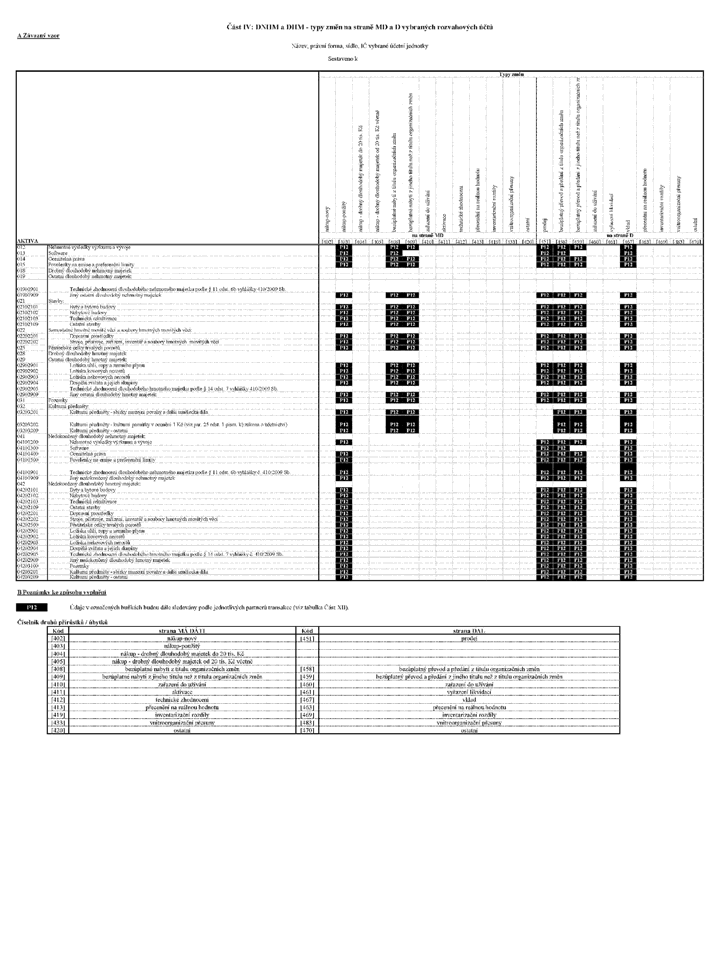
Část IV: DNHM a DHM - typy změn na straně MD a D vybraných rozvahových účtů
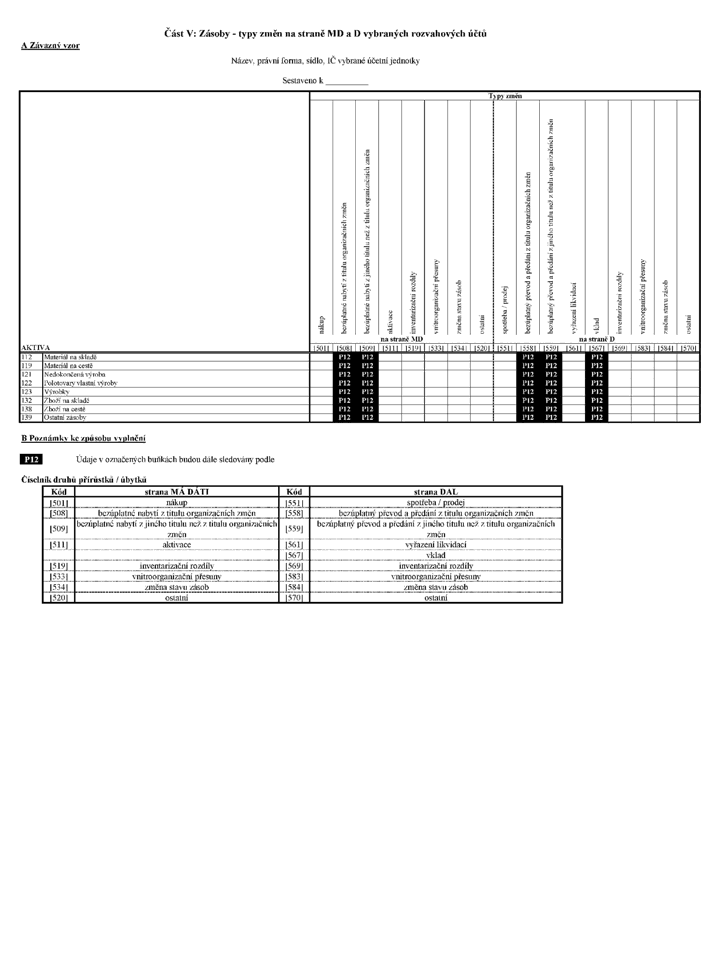
Část V: Zásoby - typy změn na straně MD a D vybraných rozvahových účtů
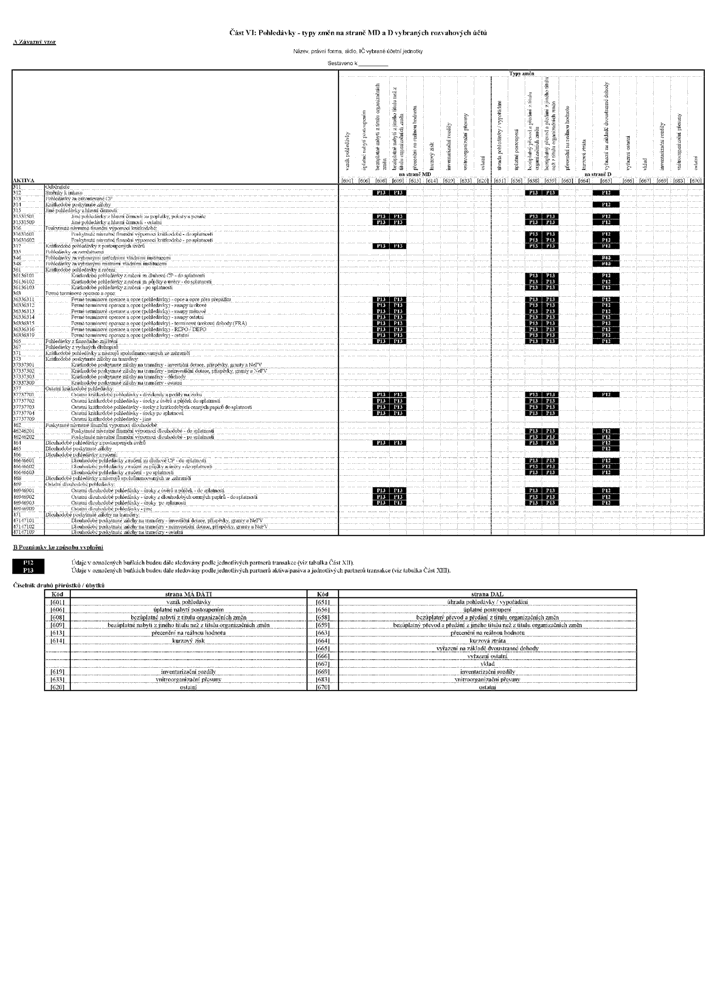
Část VI: Pohledávky - typy změn na straně MD a D vybraných rozvahových účtů
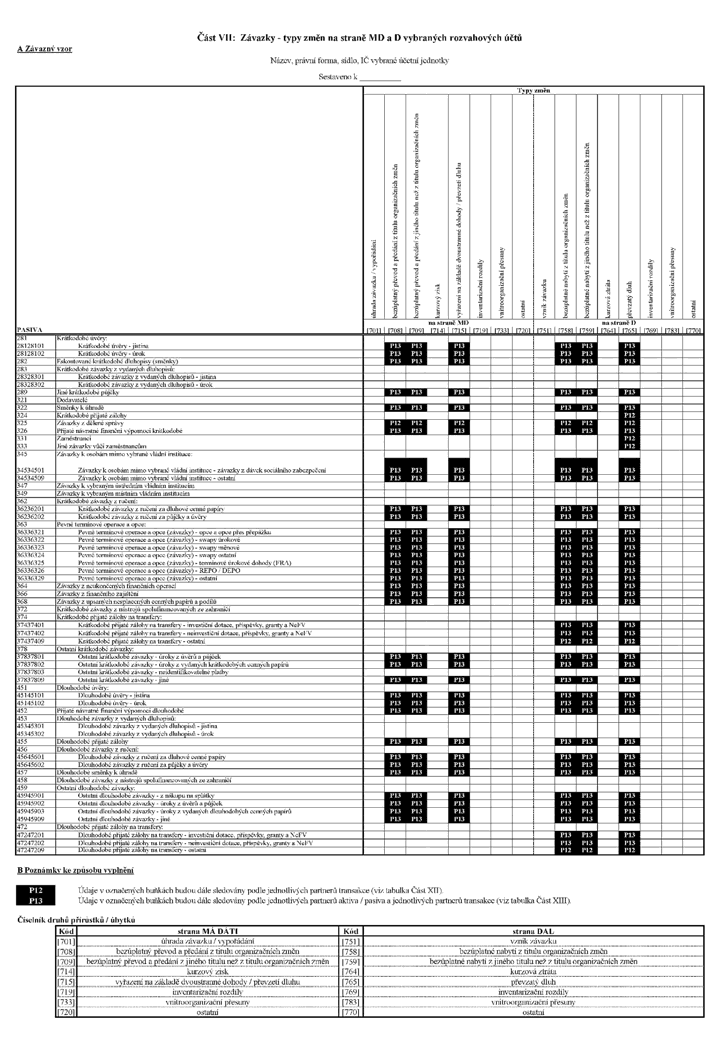
Část VII: Závazky - typy změn na straně MD a D vybraných rozvahových účtů
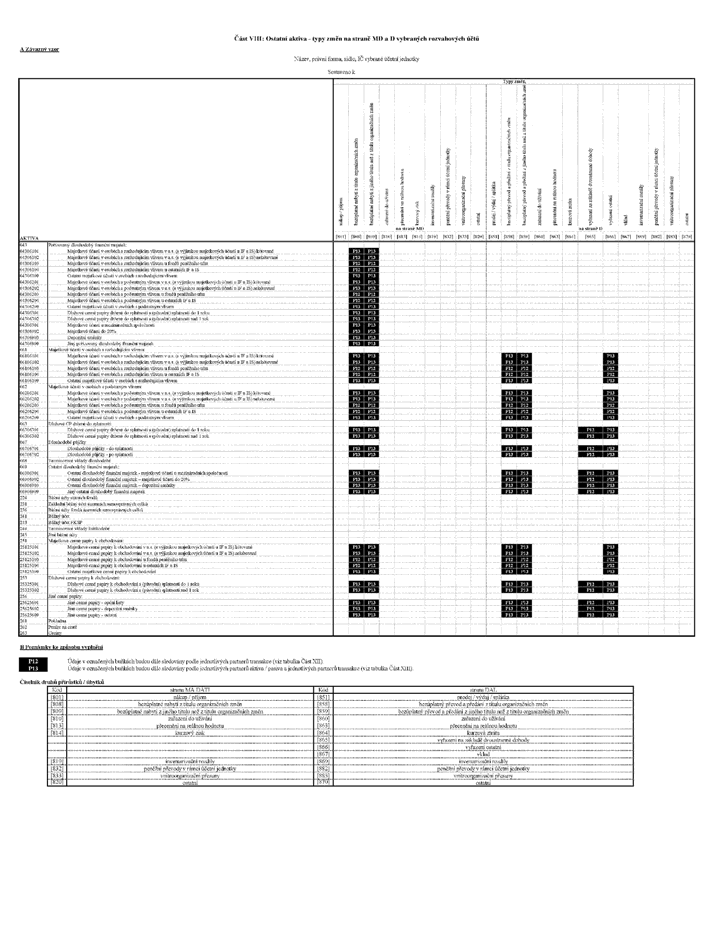
Část VIII: Ostatní aktiva - typy změn na straně MD a D vybraných rozvahových účtů
Část IX: Jmění účetní jednotky - typy změn na straně MD a D vybraných rozvahových účtů
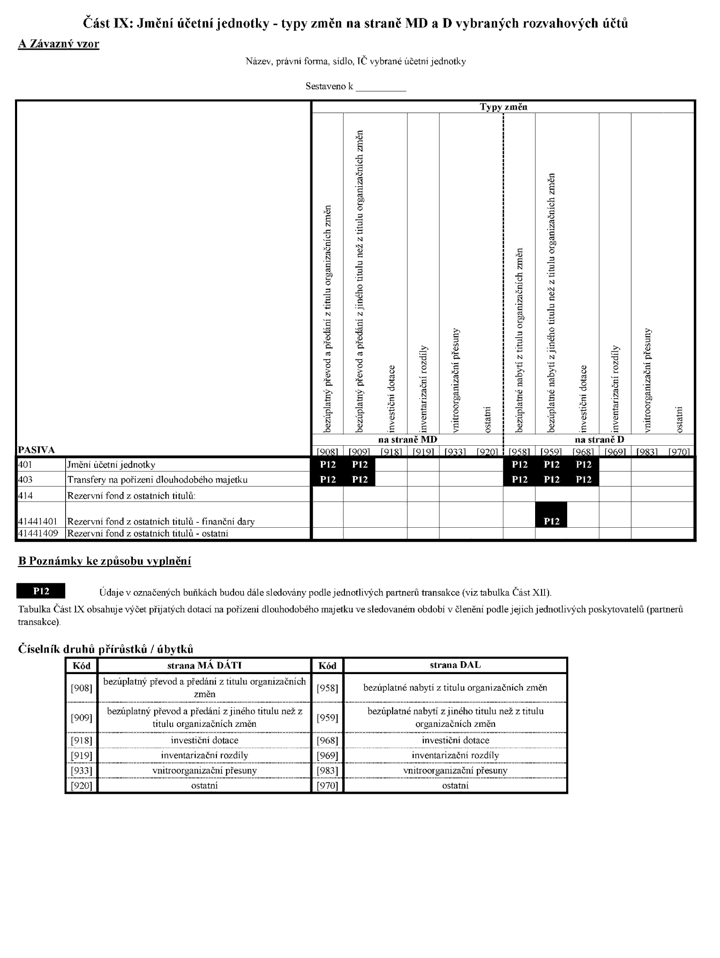
Část X: Počáteční a koncové stavy a obraty na vybraných rozvahových účtech v členění podle jednotlivých partnerů aktiva / pasiva nebo partnerů transakce
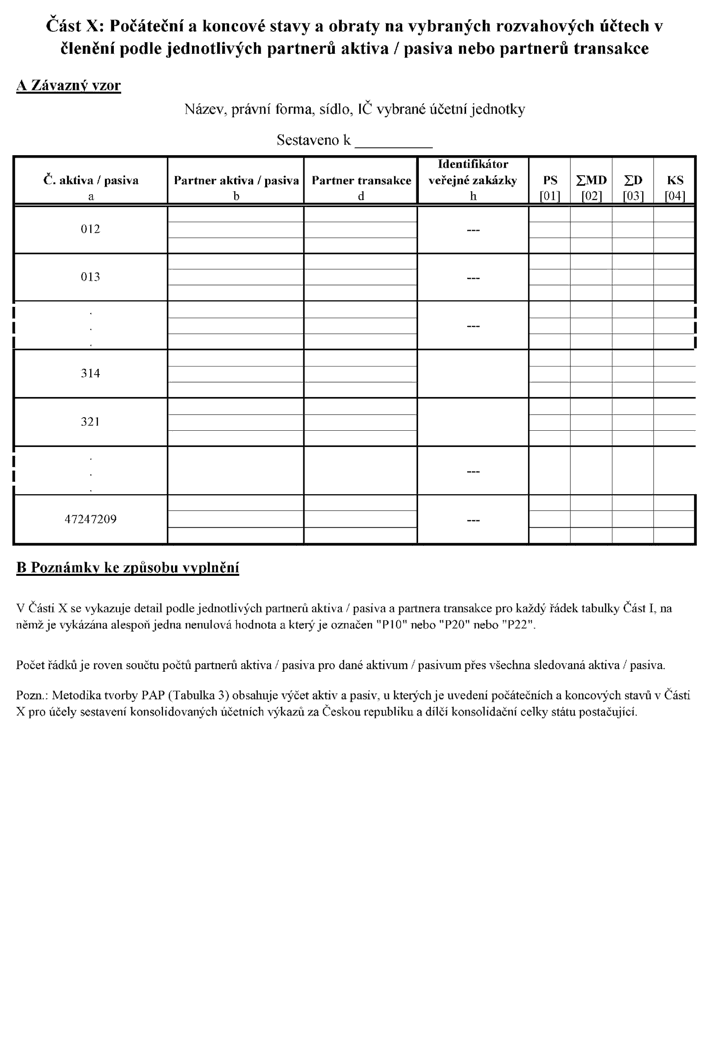
Část XI: Vybrané náklady a výnosy od počátku roku za hlavní a hospodářskou činnost v členění podle jednotlivých partnerů transakce
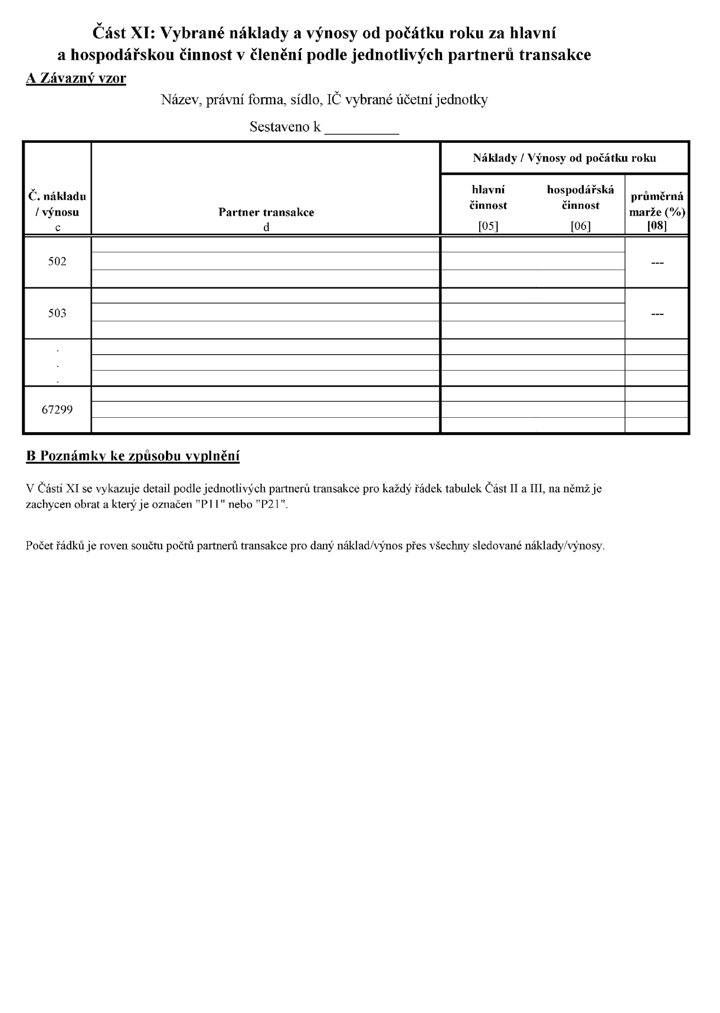
Část XII: Typy změn na straně MD a D vybraných rozvahových účtů v členění podle jednotlivých partnerů transakce
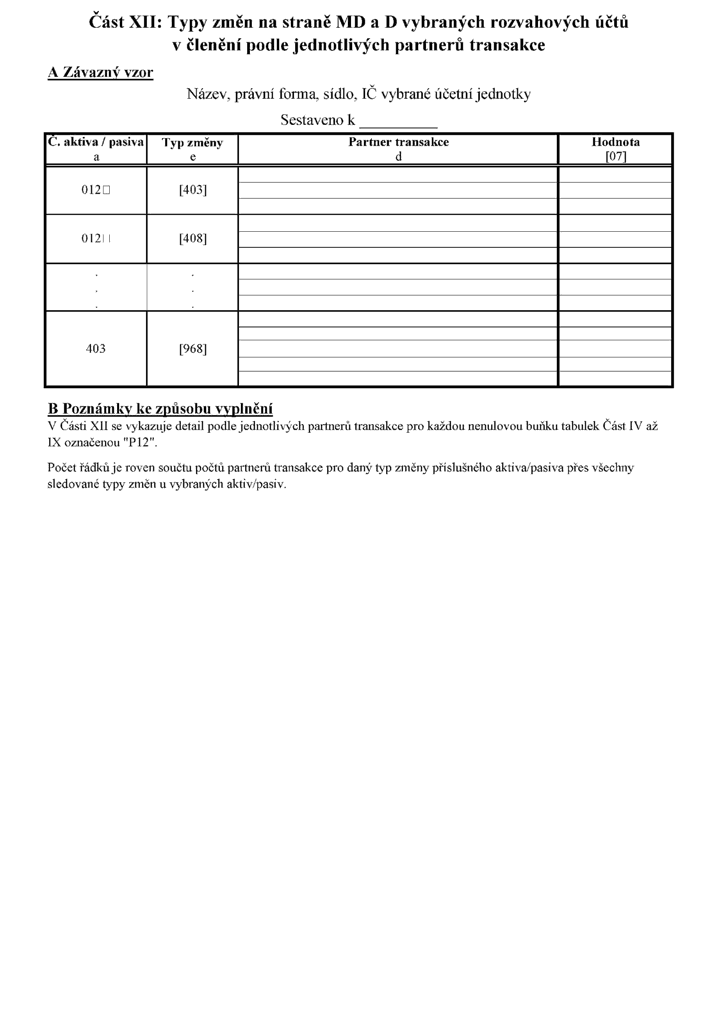
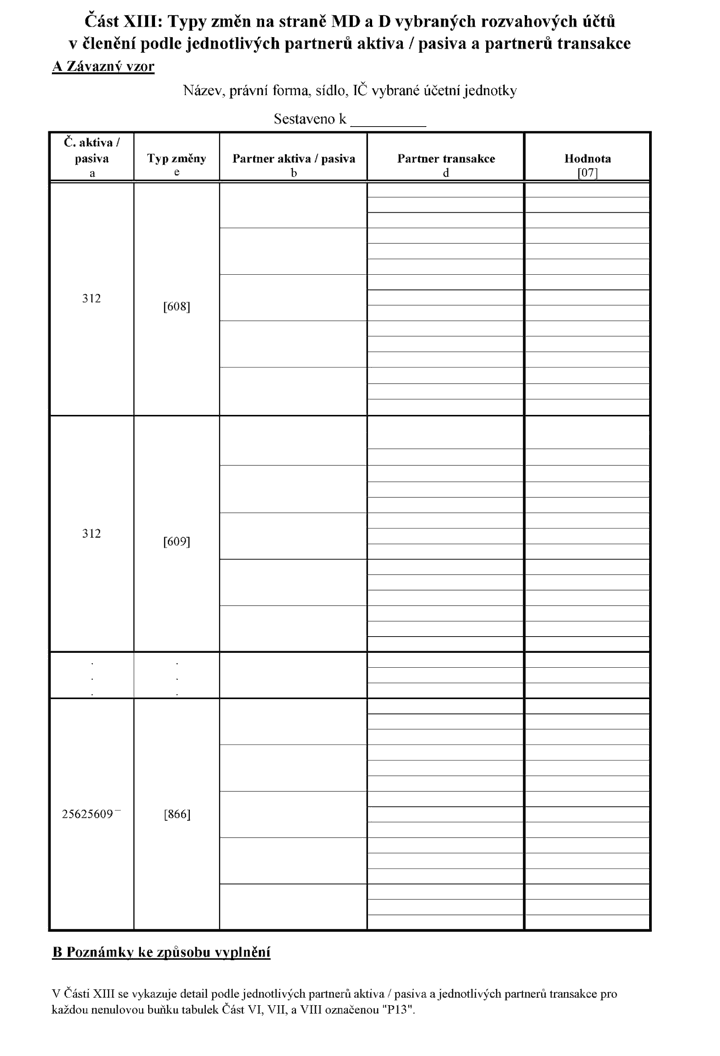
Část XIII: Typy změn na straně MD a D vybraných rozvahových účtů v členění podle jednotlivých partnerů aktiva / pasiva a partnerů transakce
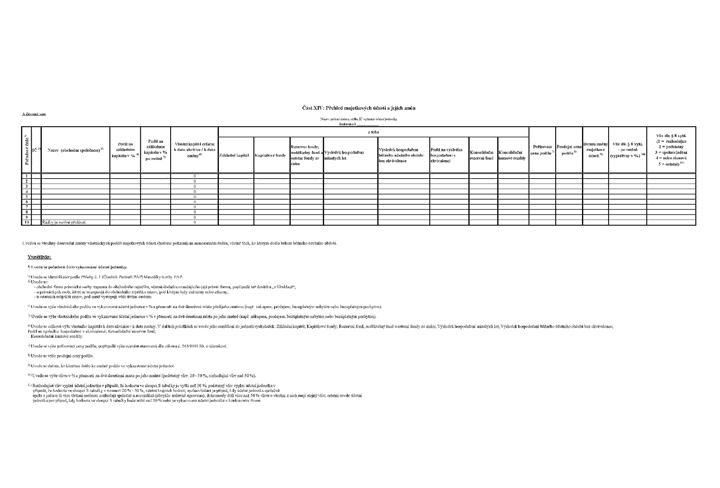
Část XIV: Přehled majetkových účasti a jejich změn
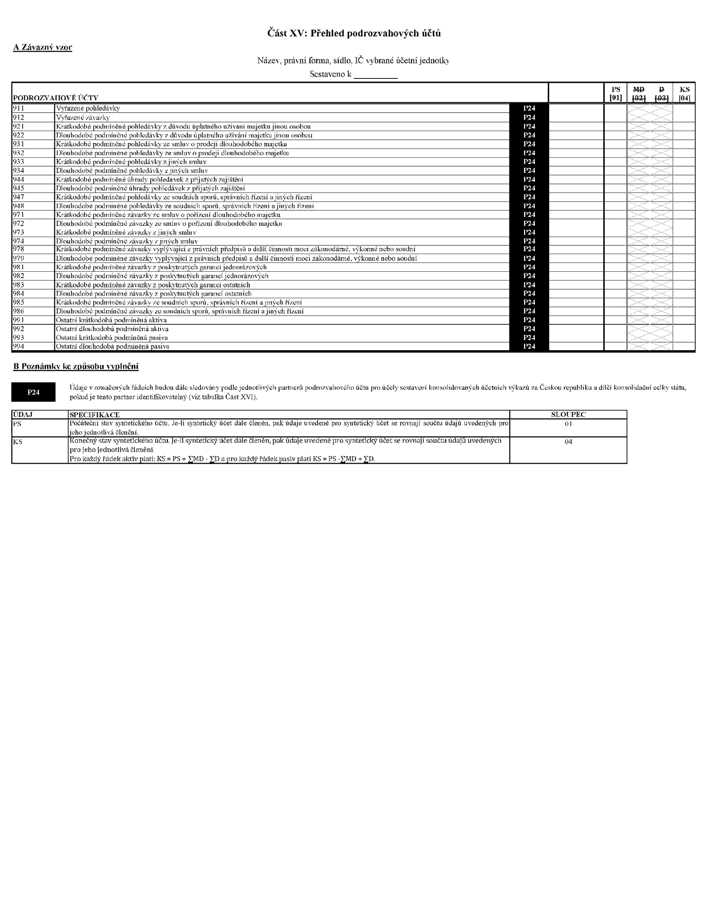
Část XV: Přehled podrozvahových účtů
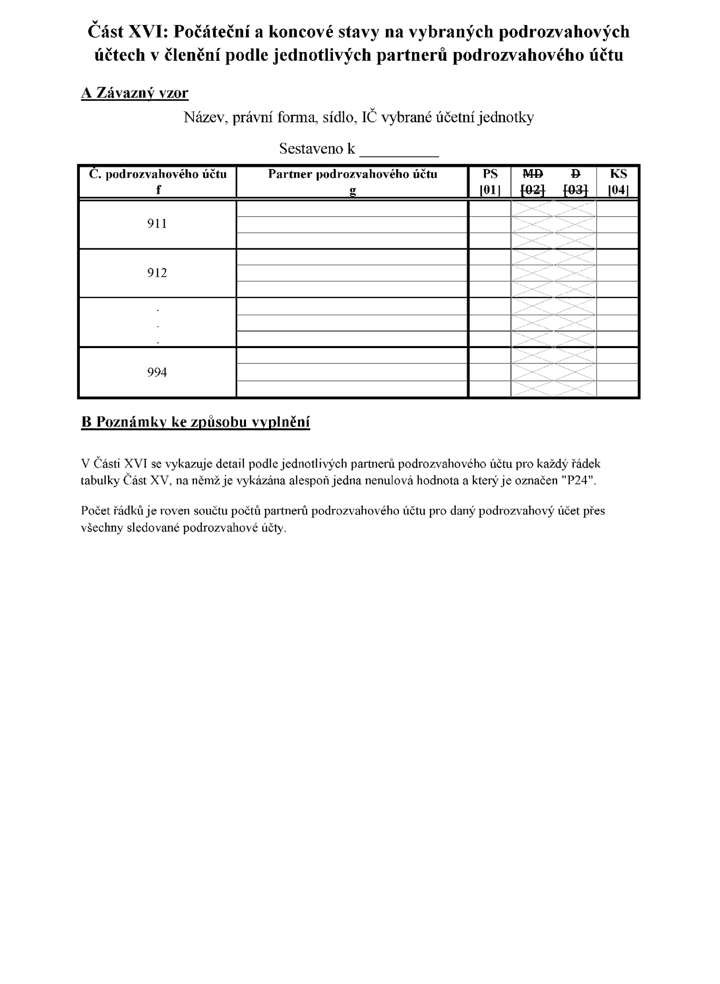
Část XVI: Počáteční a koncové stavy na vybraných podrozvahových účtech v členění podle jednotlivých partnerů podrozvahového účtu
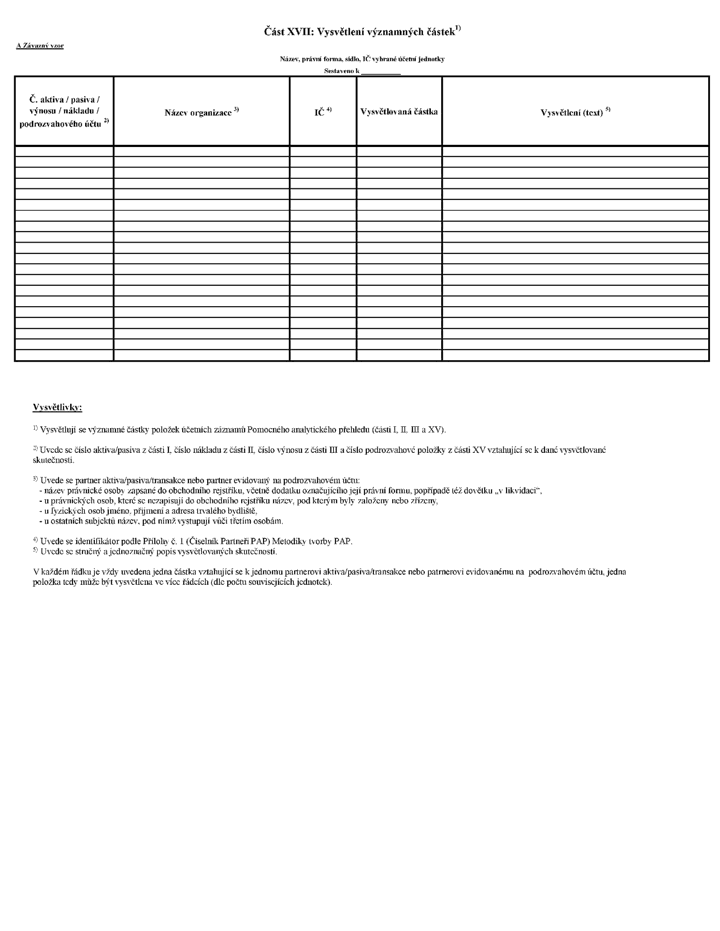
Část XVII: Vysvětlení významných částek1)
Pomocný analytický přehled
Část I: Počáteční a koncové stavy a obraty na vybraných rozvahových účtech
Část II: Vybrané náklady od počátku roku za hlavní a hospodářskou činnost
Část III: Vybrané výnosy od počátku roku za hlavní a hospodářskou činnost
Část IV: DNHM a DHM - typy změn na straně MD a D vybraných rozvahových účtů
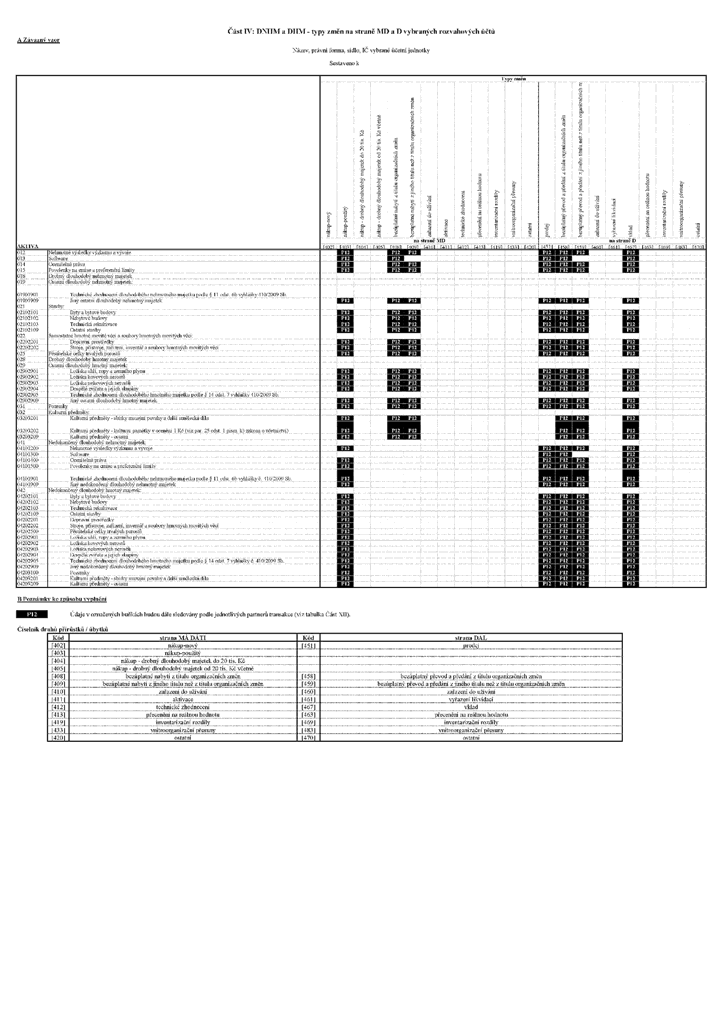
Část V: Zásoby - typy změn na straně MD a D vybraných rozvahových účtů
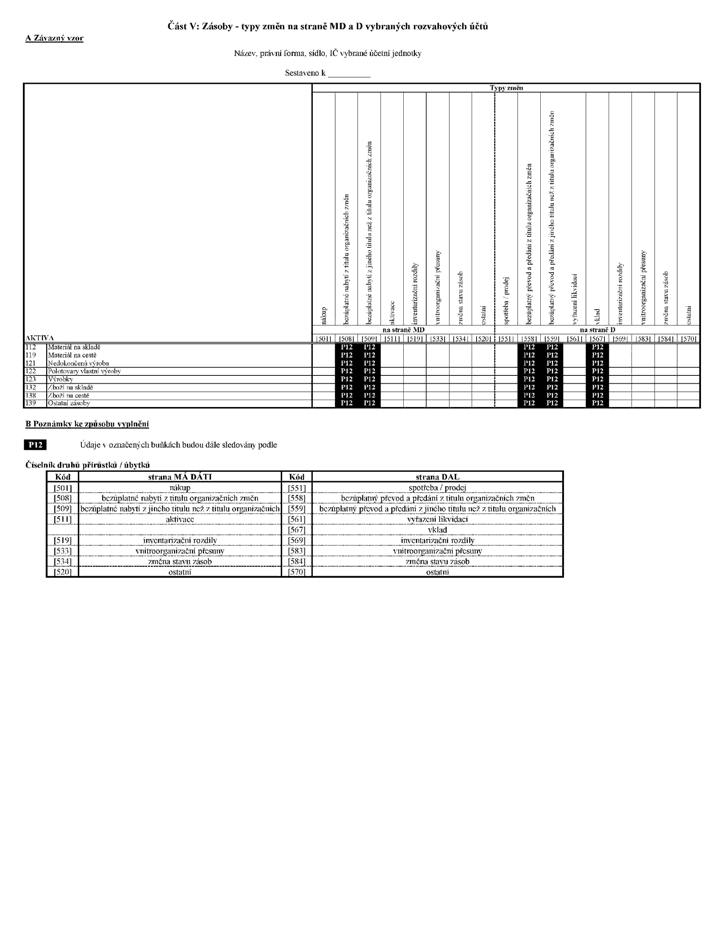
Část VI: Pohledávky - typy změn na straně MD a D vybraných rozvahových účtů
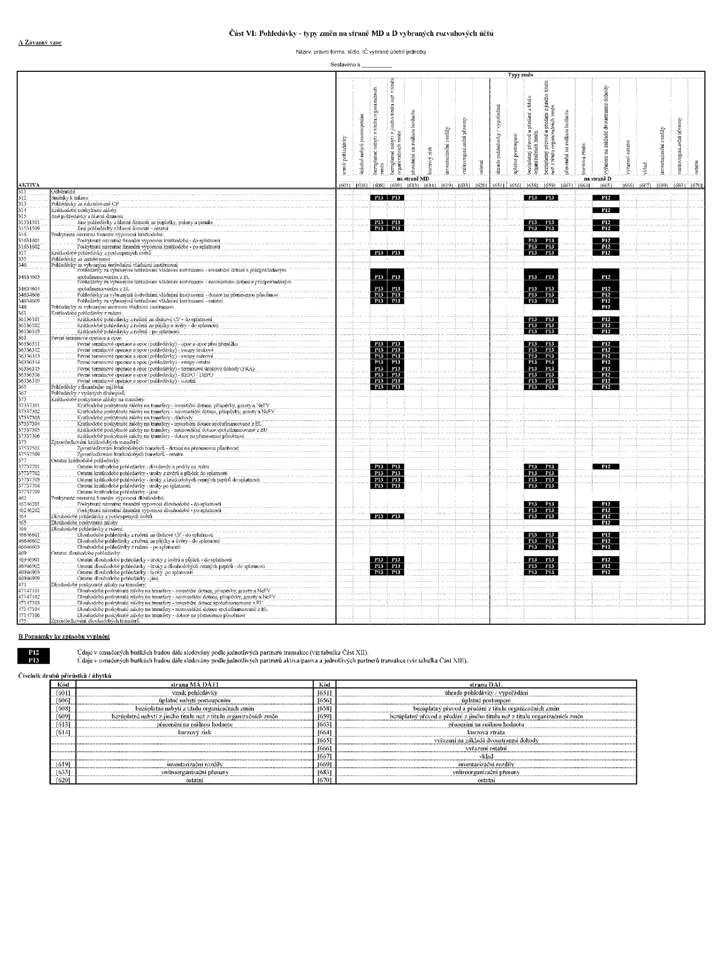
Část VII: Závazky - typy změn na straně MD a D vybraných rozvahových účtů
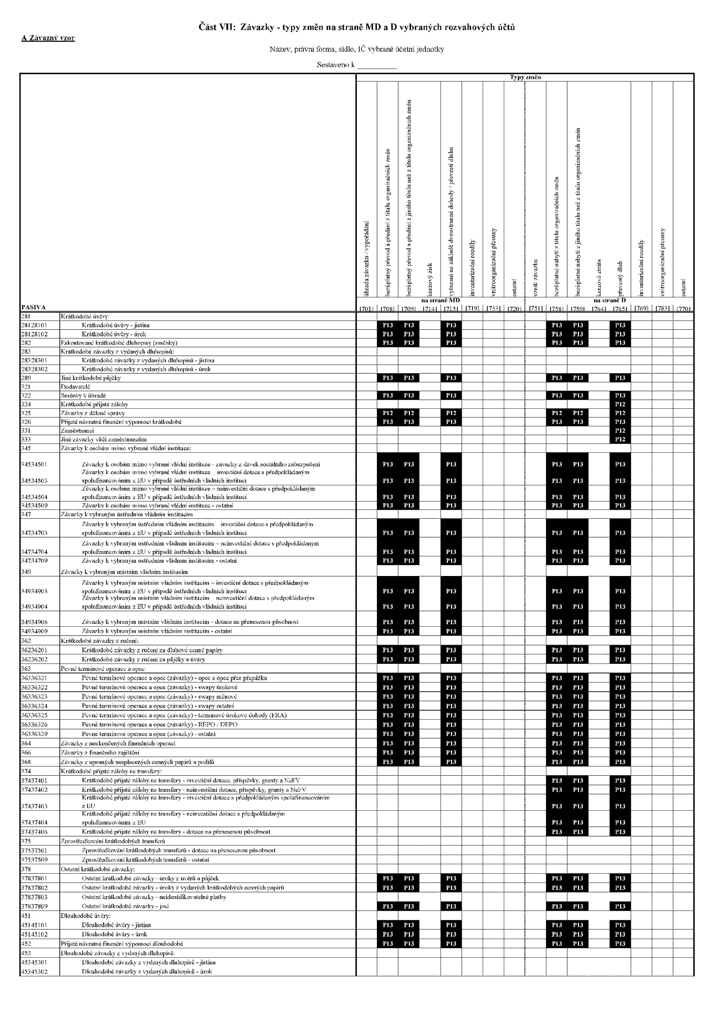
Část VIII: Ostatní aktiva - typy změn na straně MD a D vybraných rozvahových účtů
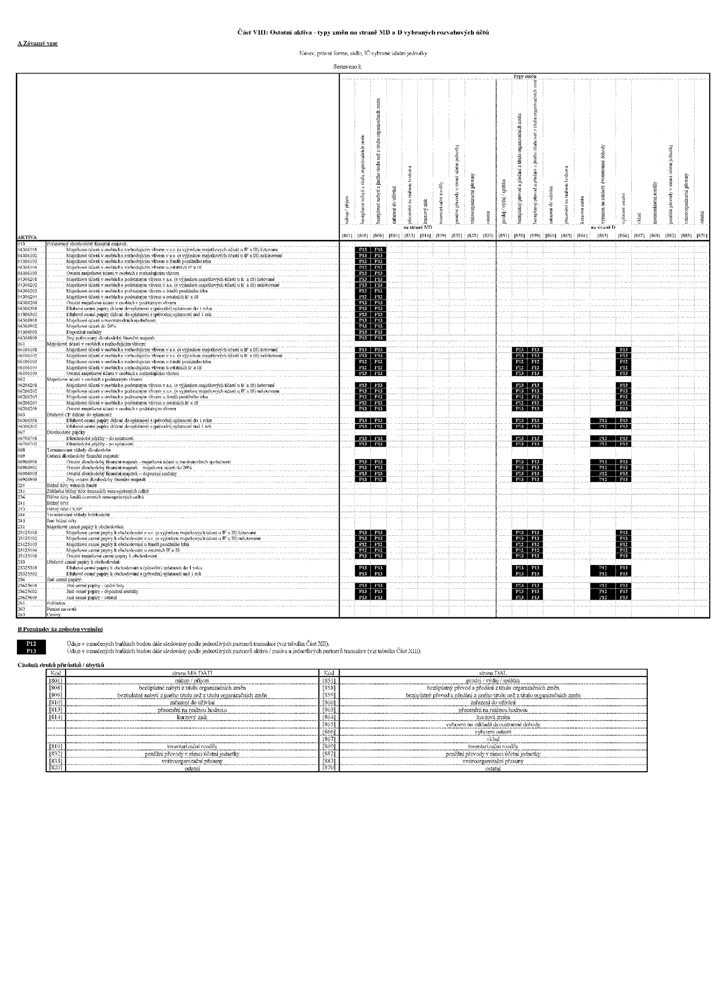
Část IX: Jmění účetní jednotky - typy změn na straně MD a D vybraných rozvahových účtů
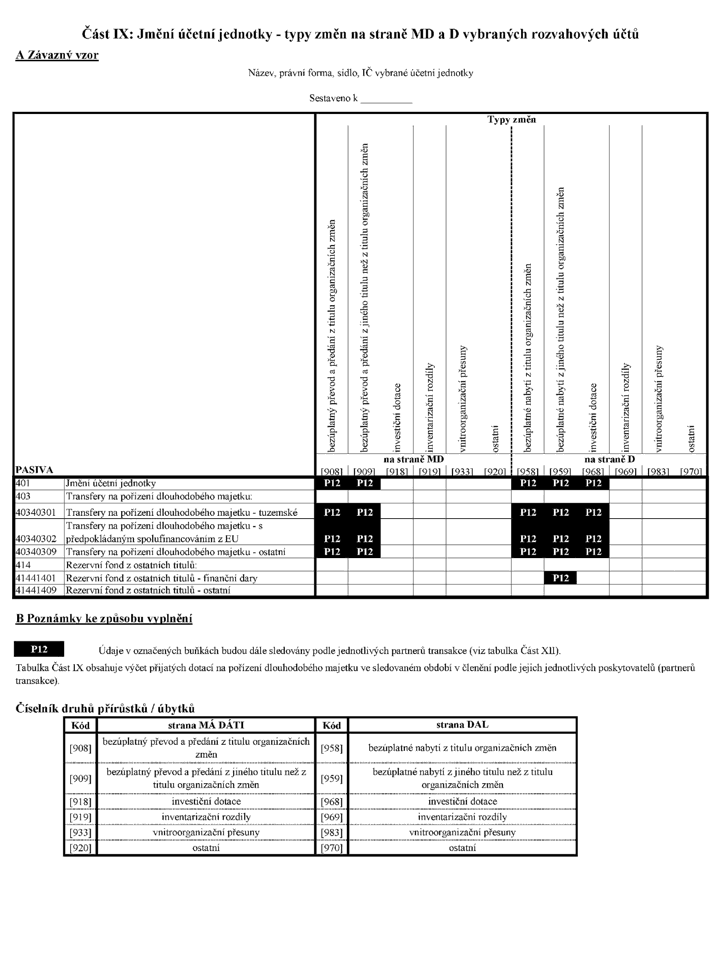
Část X: Počáteční a koncové stavy a obraty na vybraných rozvahových účtech v členění podle jednotlivých partnerů aktiva / pasiva nebo partnerů transakce
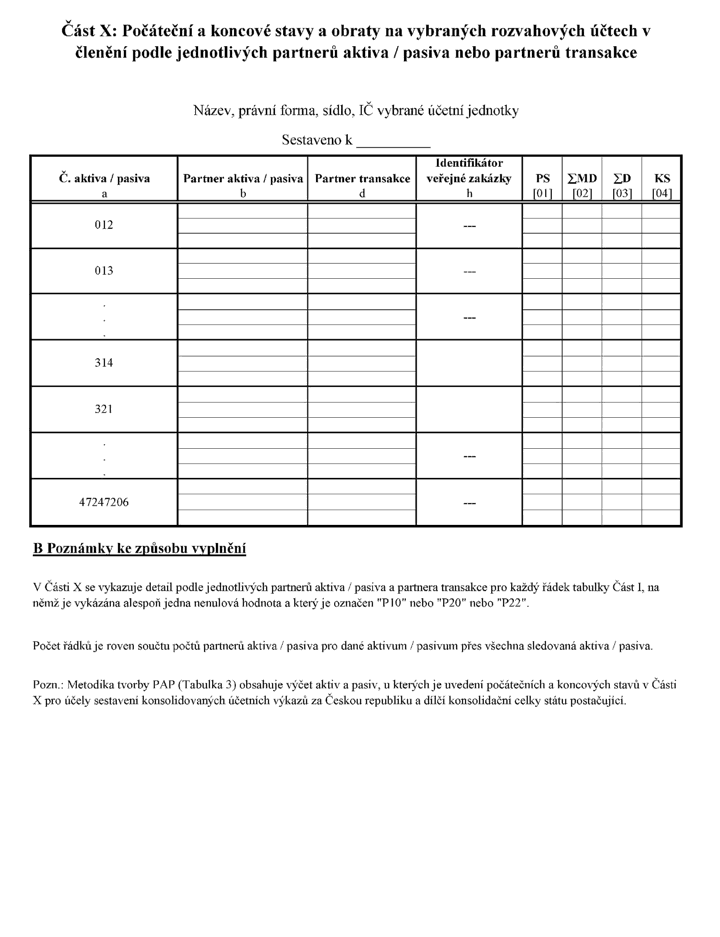
Část XI: Vybrané náklady a výnosy od počátku roku za hlavní a hospodářskou činnost v členění podle jednotlivých partnerů transakce
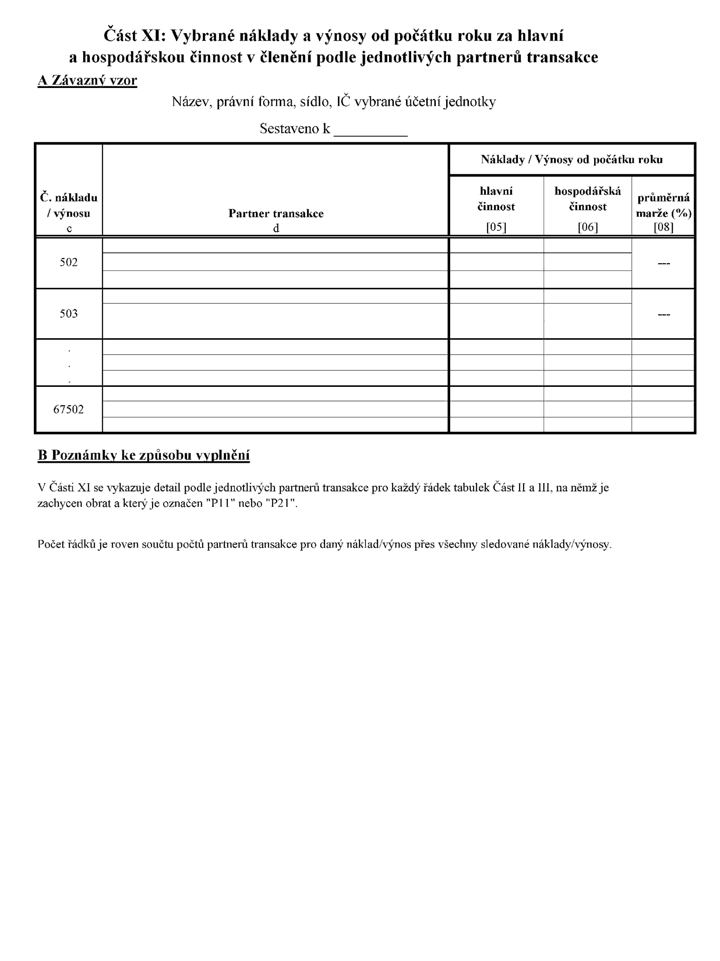
Část XII: Typy změn na straně MD a D vybraných rozvahových účtů v členění podle jednotlivých partnerů transakce
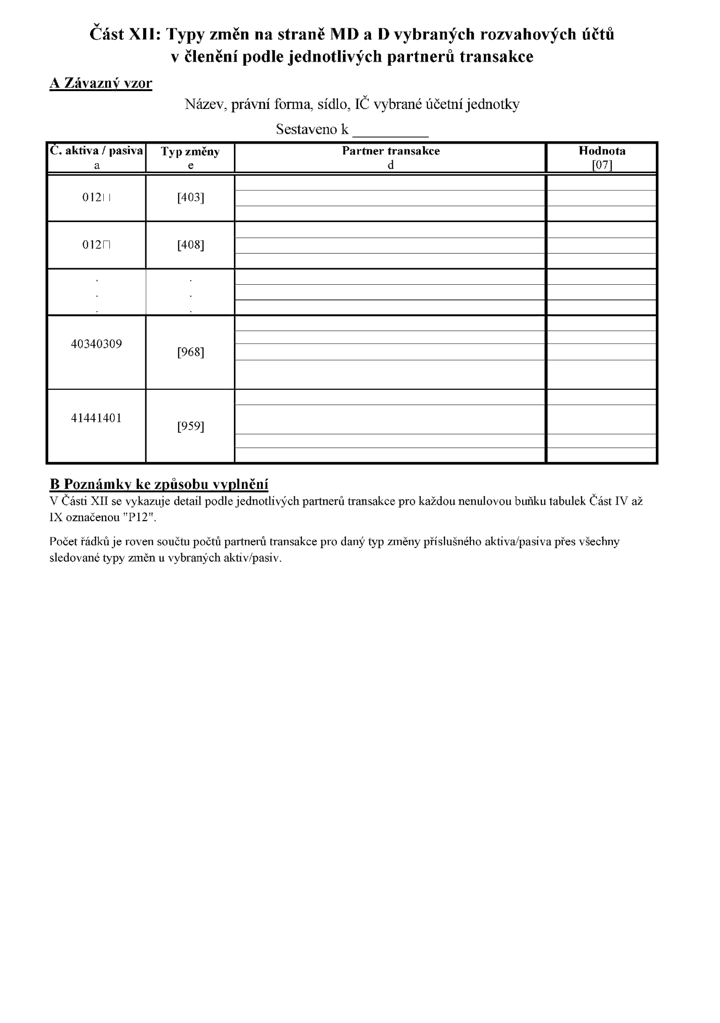
Část XIII: Typy změn na straně MD a D vybraných rozvahových účtů v členění podle jednotlivých partnerů aktiva / pasiva a partnerů transakce
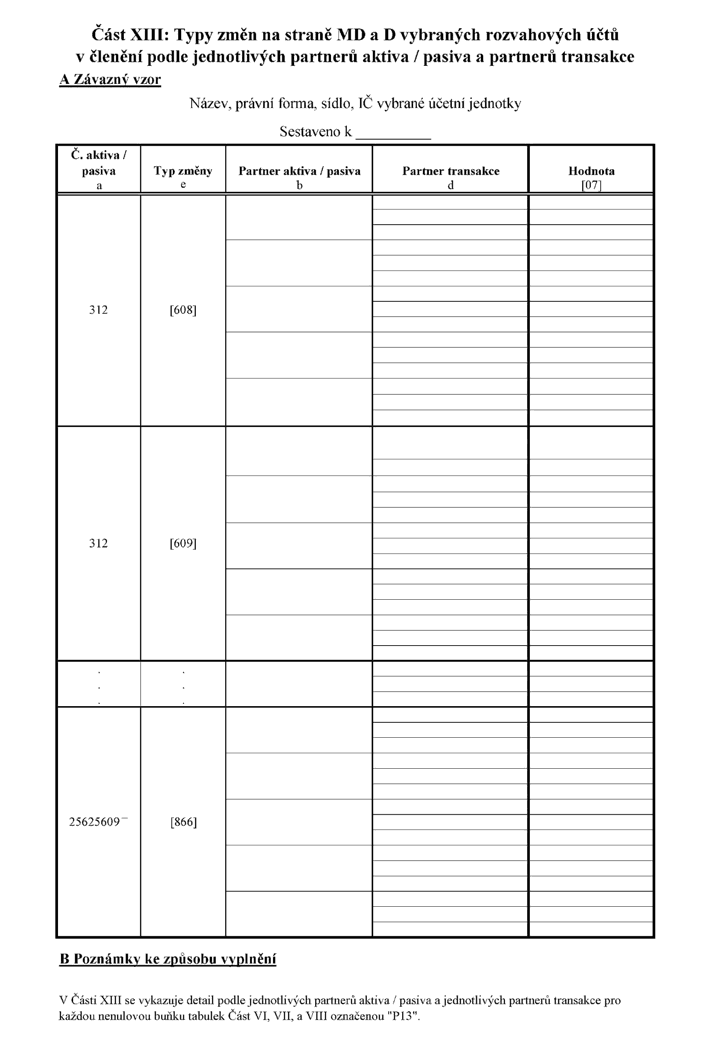
Část XIV: Přehled majetkových účastí a jejich změn
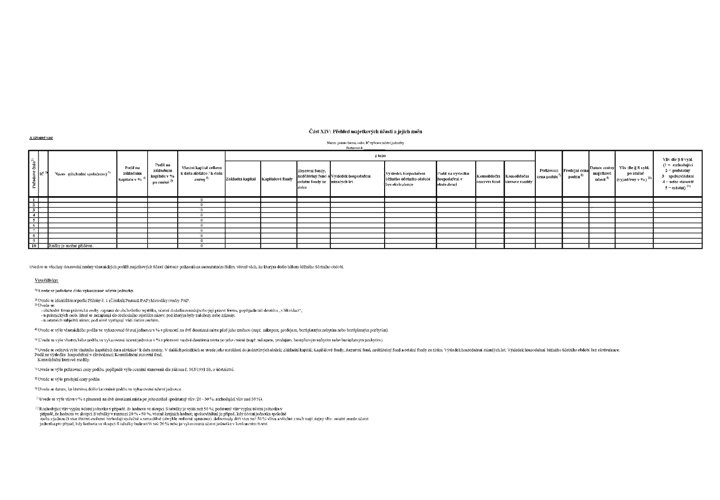
Část XV: Přehled podrozvahových účtů
Část XVI: Počáteční a koncové stavy na vybraných podrozvahových účtech v členění podle jednotlivých partnerů podrozvahového účtu
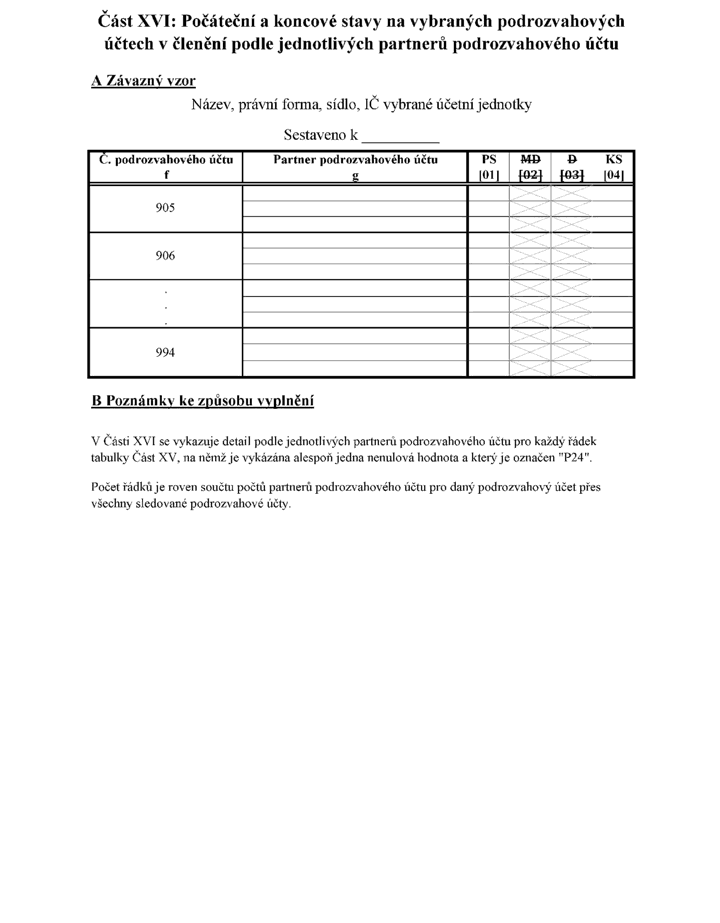
Část XVII: Vysvětlení významných částek1)
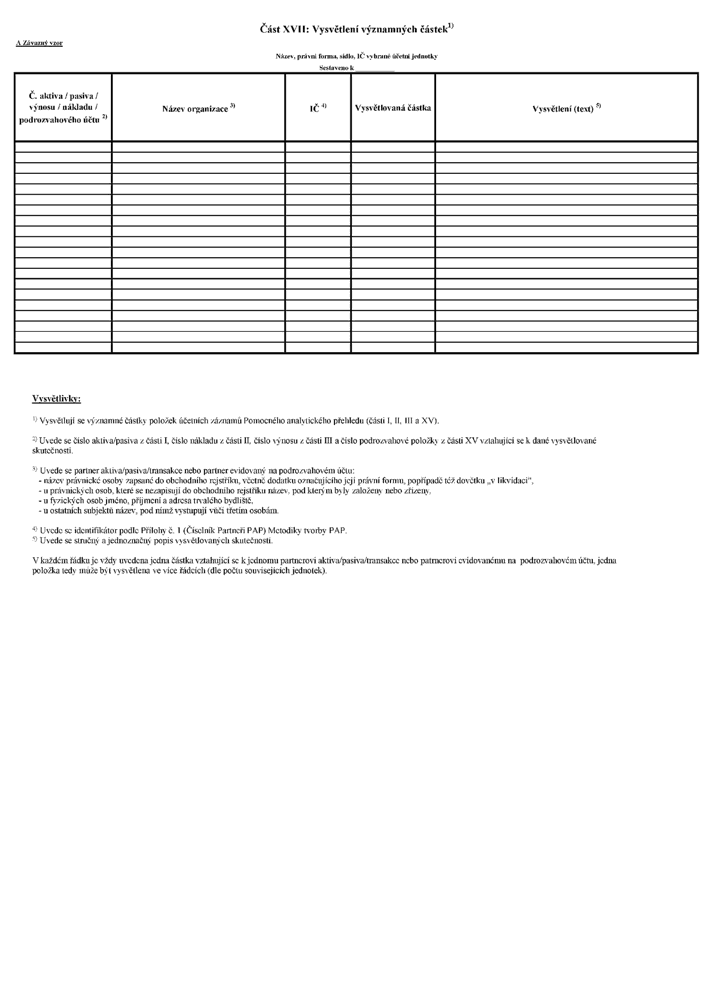 “.
- 6. V příloze č. 4 se na konci tabulky doplňuje řádek:
„
“.Čl. I Vzor pro rok 2014 Pomocný analytický přehled Část I: Počáteční a koncové stavy a obraty na vybraných rozvahových účtech Část II: Vybrané náklady od počátku roku za hlavní a hospodářskou činnost Část III: Vybrané výnosy od počátku roku za hlavní a hospodářskou činnost Část IV: DNHM a DHM - typy změn na straně MD a D vybraných rozvahových účtů Část V: Zásoby - typy změn na straně MD a D vybraných rozvahových účtů Část VI: Pohledávky - typy změn na straně MD a D vybraných rozvahových účtů Část VII: Závazky - typy změn na straně MD a D vybraných rozvahových účtů Část VIII: Ostatní aktiva - typy změn na straně MD a D vybraných rozvahových účtů Část IX: Jmění účetní jednotky - typy změn na straně MD a D vybraných rozvahových účtů Část X: Počáteční a koncové stavy a obraty na vybraných rozvahových účtech v členění podle jednotlivých partnerů aktiva / pasiva nebo partnerů transakce Část XI: Vybrané náklady a výnosy od počátku roku za hlavní a hospodářskou činnost v členění podle jednotlivých partnerů transakce Část XII: Typy změn na straně MD a D vybraných rozvahových účtů v členění podle jednotlivých partnerů transakce Část XIII: Typy změn na straně MD a D vybraných rozvahových účtů v členění podle jednotlivých partnerů aktiva / pasiva a partnerů transakce Část XIV: Přehled majetkových účasti a jejich změn Část XV: Přehled podrozvahových účtů Část XVI: Počáteční a koncové stavy na vybraných podrozvahových účtech v členění podle jednotlivých partnerů podrozvahového účtu Část XVII: Vysvětlení významných částek1) Pomocný analytický přehled Část I: Počáteční a koncové stavy a obraty na vybraných rozvahových účtech Část II: Vybrané náklady od počátku roku za hlavní a hospodářskou činnost Část III: Vybrané výnosy od počátku roku za hlavní a hospodářskou činnost Část IV: DNHM a DHM - typy změn na straně MD a D vybraných rozvahových účtů Část V: Zásoby - typy změn na straně MD a D vybraných rozvahových účtů Část VI: Pohledávky - typy změn na straně MD a D vybraných rozvahových účtů Část VII: Závazky - typy změn na straně MD a D vybraných rozvahových účtů Část VIII: Ostatní aktiva - typy změn na straně MD a D vybraných rozvahových účtů Část IX: Jmění účetní jednotky - typy změn na straně MD a D vybraných rozvahových účtů Část X: Počáteční a koncové stavy a obraty na vybraných rozvahových účtech v členění podle jednotlivých partnerů aktiva / pasiva nebo partnerů transakce Část XI: Vybrané náklady a výnosy od počátku roku za hlavní a hospodářskou činnost v členění podle jednotlivých partnerů transakce Část XII: Typy změn na straně MD a D vybraných rozvahových účtů v členění podle jednotlivých partnerů transakce Část XIII: Typy změn na straně MD a D vybraných rozvahových účtů v členění podle jednotlivých partnerů aktiva / pasiva a partnerů transakce Část XIV: Přehled majetkových účastí a jejich změn Část XV: Přehled podrozvahových účtů Část XVI: Počáteční a koncové stavy na vybraných podrozvahových účtech v členění podle jednotlivých partnerů podrozvahového účtu Část XVII: Vysvětlení významných částek1) 16a Informace o schválení
nebo neschválení účetní závěrky,
včetně souvisejících informacív případě řádné účetní závěrky do 31. 7. roku následujícího po účetním období, za které je účetní závěrka schvalována; v případě mimořádné účetní závěrky do 3 měsíců od rozvahového dne