Ministr:
Mgr. Sobotka v. r.

Příloha č. 1

k vyhlášce č. 503/2002 Sb.

Uspořádání a označování položek rozvahy

AKTIVA

  1. A. Dlouhodobý nehmotný majetek
    1. I. Dlouhodobý nehmotný majetek
    2. II. Nedokončený dlouhodobý nehmotný majetek
    3. III. Poskytnuté zálohy na pořízení nehmotného majetku
  1. B. Investice
  2. C. Dlouhodobý hmotný majetek
    1. I. Pozemky a stavby
      1. 1. Pozemky
      2. 2. Stavby
    1. II. Movitý majetek
      1. 1. Movitý majetek- odepisovaný
      2. 2. Movitý majetek – neodepisovaný
    1. III. Nedokončený dlouhodobý hmotný majetek
    2. IV. Poskytnuté zálohy na pořízení hmotného majetku
  1. D. Dlouhodobý finanční majetek
    1. I. Podíly v podnikatelských seskupeních
      1. 1. Podíly v ovládaných osobách
      2. 2. Dluhopisy vydané ovládanými osobami a zápůjčky nebo úvěry poskytnuté těmto osobám
      3. 3. Podíly s podstatným vlivem
      4. 4. Dluhopisy vydané osobami, ve kterých má účetní jednotka podstatný vliv, a zápůjčky nebo úvěry poskytnuté těmto osobám
    1. II. Jiný dlouhodobý finanční majetek
      1. 1. Akcie a ostatní cenné papíry s proměnlivým výnosem, ostatní podíly
      2. 2. Dluhové cenné papíry
      3. 3. Depozita u finančních institucí
      4. 4. Ostatní dlouhodobý finanční majetek
  1. E. Dlužníci
    1. I. Pohledávky z veřejného zdravotního pojištění
      1. 1. Pohledávky za plátci pojistného
      2. 2. Pohledávky za poskytovateli zdravotních služeb
      3. 3. Pohledávky z přerozdělení pojistného
      4. 4. Pohledávky z náhrad škod veřejného zdravotního pojištění
      5. 5. Pohledávky z přeplatků do zajišťovacího fondu
      6. 6. Pohledávky z plnění mezinárodních smluv o zdravotní péči
      7. 7. Dohadné položky aktivní
      8. 8. Ostatní pohledávky
    1. II. Ostatní pohledávky
      1. 1. Krátkodobé
      2. 2. Dlouhodobé
  1. F. Ostatní aktiva
    1. I. Zásoby
    2. II. Hotovost na účtech u finančních institucí a hotovost v pokladně
      1. 1. Zvláštní bankovní účty
      2. 1.1. Základního fondu
      3. 1.2. Rezervního fondu
      4. 1.3. Provozního fondu
      5. 1.4. Sociálního fondu
      6. 1.5. Fondu reprodukce majetku
      7. 1.6. Fondu prevence
      8. 1.7. Fondu pro úhradu preventivní péče
      9. 1.8. Fondu pro zprostředkování úhrady zdravotní péče
      10. 1.9. Fondu pro úhradu závodní preventivní péče z prostředků zaměstnavatele
      11. 1.10. Ostatní bankovní účty
      12. 2. Pokladna a jiné pokladní hodnoty
    1. III. Jiná aktiva
  1. G. Časové rozlišení
    1. I. Náklady příštích období
    2. II. Příjmy příštích období

AKTIVA CELKEM

PASIVA

  1. A. Vlastní kapitál
    1. I. Základní jmění
    2. II. Oceňovací rozdíly
    3. III. Ostatní kapitálové fondy
      1. 1. Provozní fond
      2. 2. Sociální fond
      3. 3. Fond majetku
      4. 4. Fond reprodukce majetku
      5. 5. Fond prevence
      6. 6. Fond pro úhradu preventivní péče
      7. 7. Fond pro zprostředkování úhrady zdravotní péče
      8. 8. Fond pro úhradu závodní preventivní péče z prostředků zaměstnavatele
      9. 9. Jiné
    1. IV. Ostatní fondy ze zisku
      1. 1. Zdroj podílů v ovládaných osobách
      2. 2. Jiné ostatní fondy ze zisku
    1. V. Fondy veřejného zdravotního pojištění
      1. 1. Základní fond
      2. 2. Rezervní fond
    1. VI. Výsledek hospodaření minulých období
    2. VII. Výsledek hospodaření běžného účetního období
  1. B. Rezervy
  2. C. Věřitelé
    1. I. Závazky z veřejného zdravotního pojištění
      1. 1. Závazky za plátci pojistného
      2. 2. Závazky k poskytovatelům zdravotních služeb
      3. 3. Závazky z přerozdělení pojistného
      4. 4. Závazky k zajišťovacímu fondu
      5. 5. Závazky z plnění mezinárodních smluv o zdravotní péči
      6. 6. Dohadné položky pasivní
      7. 7. Ostatní závazky
    1. II. Závazky z dluhových cenných papírů, z toho:
      1. a) Směnitelné (konvertibilní) dluhopisy
    1. III. Závazky vůči finančním institucím
    2. IV. Ostatní závazky
      1. 1. Dluhy daňové
      2. 2. Dluhy ze sociálního zabezpečení a zdravotního pojištění
      3. 3. Ostatní závazky
  1. D. Ostatní pasiva
  2. E. Časové rozlišení
    1. I. Výdaje příštích období
    2. II. Výnosy příštích období

PASIVA CELKEM
Příloha č. 2

k vyhlášce č. 503/2002 Sb.

Uspořádání a označování položek výkazu zisku a ztráty

Příloha č. 2 Uspořádání a označování položek výkazu zisku a ztráty
minulé
období
základnamezisoučetvýsledek
I.Technický účet k neživotnímu pojištění
1.Zasloužené pojistné, očištěné od zajištění
a)předepsané hrubé pojistnéXX
b)pojistné postoupené zajišťovatelům (-)X
c)změna stavu hrubé výše rezervy na nezasloužené pojistné (+/-)XX
d)změna stavu rezervy na nezasloužené pojistné, podíl zajišťovatelů (+/-)
2.Převedené výnosy z investic z Netechnického účtu (pol. II.4)XX
3.Ostatní technické výnosy, očištěné od zajištěníXX
4.Náklady na pojistná plnění, očištěné od zajištění:
a)náklady na pojistná plnění:
aa) hrubá výšeXX
bb) podíl zajišťovatelů (-)X
b)změna stavu rezervy na pojistná plnění:
aa) hrubá výšeXX
bb) podíl zajišťovatelů (-)
5.Změny stavu ostatních technických rezerv očištěné od zajištění (+/-)XX
6.Bonusy a slevy, očištěné od zajištěníXX
7.Čistá výše provozních nákladů:
a)pořizovací náklady na poj. smlouvyXX
b)změna stavu časově rozlišených pořizovacích nákladů (+/-)XX
c)správní režieXX
d)provize od zajišťovatelů a podíly na ziscích (-)X
8.Ostatní technické náklady, očištěné od zajištěníXX
10.Mezisoučet, zůstatek Technického účtu k neživotnímu pojištění (pol. II.1.)XX
II.Netechnický účet
1.Výsledek Technického účtu k neživotnímu pojištění (pol. I.10.)XX
2.Výnosy z investic
a)výnosy z podílů se zvláštním uvedením těch, které pocházejí z ovládaných osobXX
b)výnosy z ostatních investic, se zvláštním uvedením těch, které pocházejí z ovládaných osob, v tom:
aa) výnosy z pozemků a stavebXX
bb) výnosy z ostatních investicX
c)změny hodnoty investicXX
d)výnosy z realizace investicX
3.Náklady na investice:
a)náklady na správu investic, včetně úrokůXX
b)změny hodnoty investicXX
c)náklady spojené s realizací investicX
4.Převod výnosů z investic na
Technický účet k neživotnímu pojištění (pol. I.2.)XX
5.Ostatní výnosy
6.Ostatní náklady
Příloha č. 2 Uspořádání a označování položek výkazu zisku a ztráty
7.Daň z příjmůXX
8.Výsledek hospodaření po zdaněníXX
9.Mimořádné nákladyXX
10.Mimořádné výnosyXX
11.Ostatní daně neuvedené v předcházejících položkáchXX
12.Výsledek hospodaření za účetní obdobíXX

Příloha č. 3

k vyhlášce č. 503/2002 Sb.

Směrná účtová osnova pro zdravotní pojišťovny

Účtová třída 1 - Investice

  1. Účtové skupiny: Pozemky a stavby
    1. Investice v podnikatelských seskupeních
    2. Jiné investice

Účtová třída 2 - Majetek

  1. Účtové skupiny: Dlouhodobý nehmotný majetek
    1. Dlouhodobý hmotný majetek
    2. Pořízení majetku
    3. Hotovost na účtech u finančních institucí a hotovost v pokladně, jiný finanční majetek
    4. Zvláštní bankovní účty k fondům veřejného zdravotního pojištění
    5. Ostatní aktiva
    6. Dlouhodobý finanční majetek

Účtová třída 3 - Pohledávky, závazky a přechodné účty

  1. Účtové skupiny: Pohledávky z operací přímého pojištění a z operací zajištění
    1. Pohledávky z veřejného zdravotního pojištění
    2. Pohledávky z plnění mezinárodních smluv
    3. Ostatní pohledávky
    4. Závazky z operací přímého pojištění a z operací zajištění
    5. Závazky z veřejného zdravotního pojištění
    6. Závazky z plnění mezinárodních smluv
    7. Zaměstnanci, zúčtování s institucemi sociálního zabezpečení a veřejného zdravotního pojištění
    8. Ostatní závazky
    9. Zúčtování daní a dotací
    10. Přechodné účty aktiv a pasiv

Účtová třída 4 - Účty jmění a dlouhodobých závazků

  1. Účtové skupiny: Základní kapitál a kapitálové fondy
    1. Fondy ze zisku a výsledek hospodaření minulých účetních období
    2. Výsledek hospodaření
    3. Fondy veřejného zdravotního pojištění
    4. Rezervy
    5. Dlouhodobé závazky
    6. Ostatní pasiva

Účtová třída 5 - Náklady

  1. Účtové skupiny: Technický účet k neživotnímu pojištění
    1. Netechnický účet
    2. Vnitropodnikové převody zdravotních pojišťoven

Účtová třída 6 - Výnosy

  1. Účtové skupiny: Technický účet k neživotnímu pojištění
    1. Netechnický účet
    2. Vnitropodnikové převody zdravotních pojišťoven

Účtová třída 7 - Závěrkové účty a podrozvahové účty

  1. Účtové skupiny: Účty rozvažné
    1. Účet zisku a ztráty
    2. Podrozvahové účty

Účtová třída 8 a 9 - Vnitropodnikové účetnictví zdravotních pojišťoven

Příloha č. 4

k vyhlášce č. 503/2002 Sb.
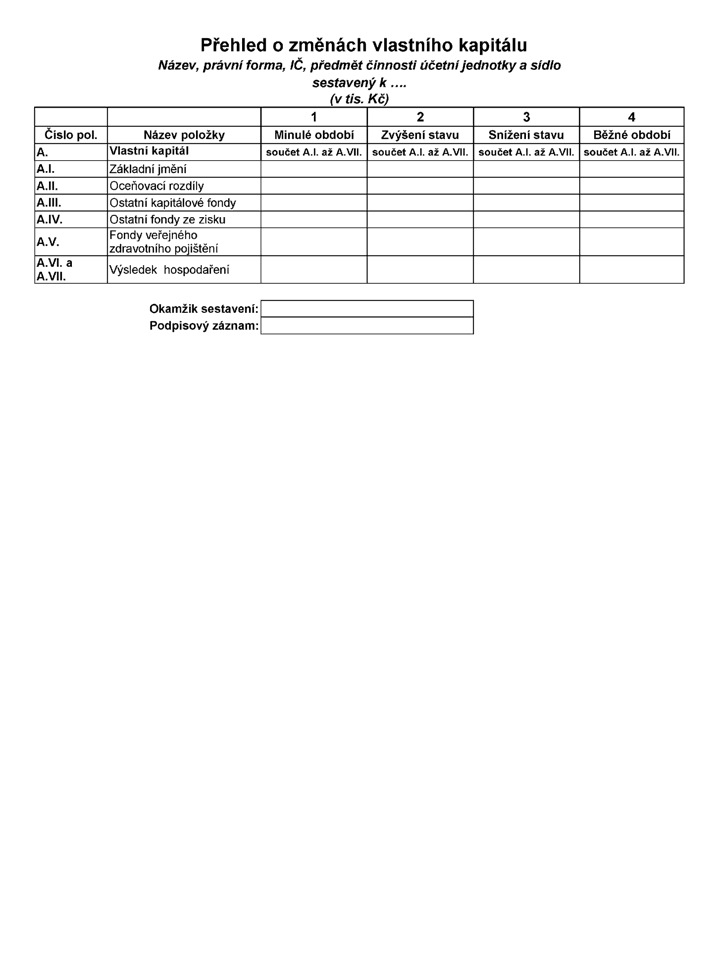
Obrázek

Příloha č. 5

k vyhlášce č. 503/2002 Sb.
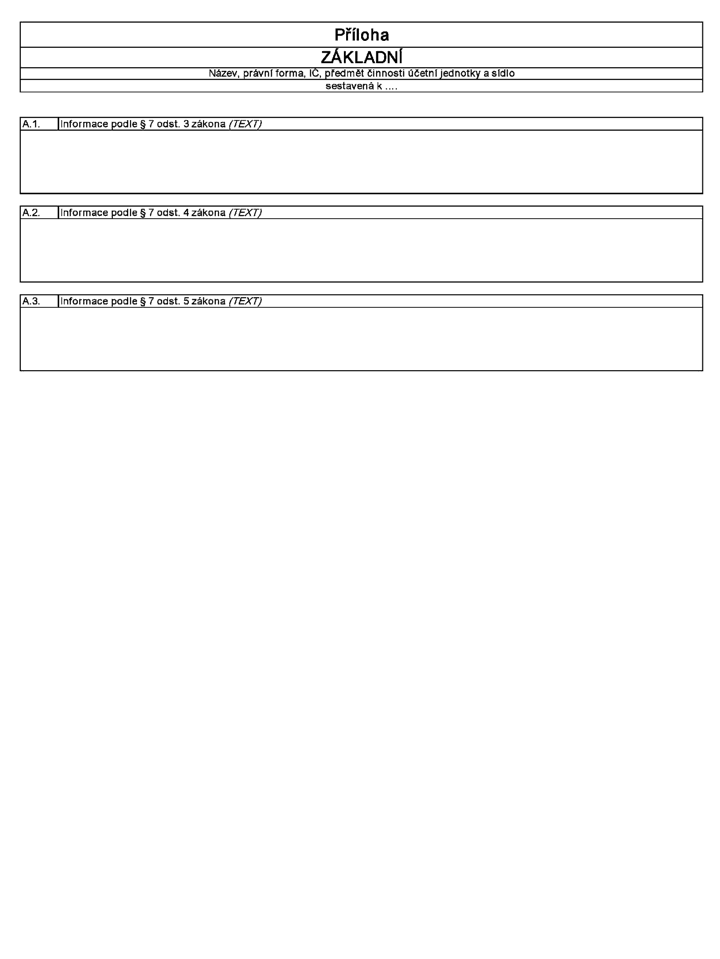
Obrázek

Příloha č. 6

k vyhlášce č. 503/2002 Sb.
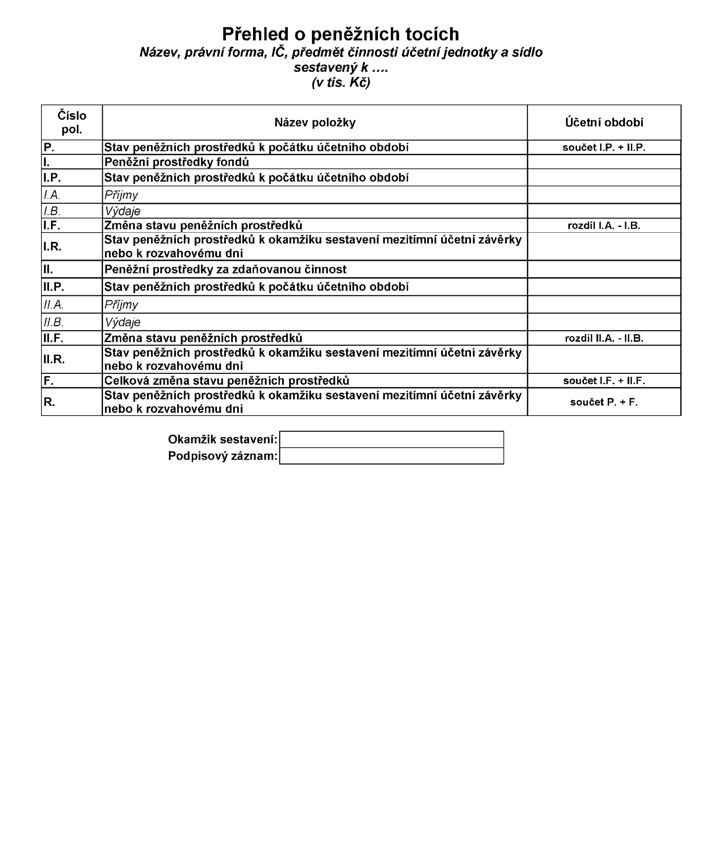
Obrázek
  1. 1) Zákon č. 551/1991 Sb., o Všeobecné zdravotní pojišťovně České republiky, ve znění pozdějších předpisů.
    Zákon č. 280/1992 Sb., o resortních, oborových, podnikových a dalších zdravotních pojišťovnách, ve znění pozdějších předpisů.
  2. 2) Zákon č. 48/1997 Sb., o veřejném zdravotním pojištění a o změně a doplnění některých souvisejících zákonů, ve znění pozdějších předpisů.
    Zákon č. 592/1992 Sb., o pojistném na všeobecné zdravotní pojištění, ve znění pozdějších předpisů.
  3. 2a) Vyhláška č. 383/2009 Sb., o účetních záznamech v technické formě vybraných účetních jednotek a jejich předávání do centrálního systému účetních informací státu a o požadavcích na technické a smíšené formy účetních záznamů (technická vyhláška o účetních záznamech).
  4. 3) § 2 zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů.
  5. 4) § 19 odst. 7 zákona č. 563/1991 Sb., ve znění pozdějších předpisů.
  6. 5) § 54 zákona č. 48/1997 Sb., ve znění zákona č. 176/2002 Sb.
  7. 6) Zákon č. 363/1999 Sb., o pojišťovnictví a o změně některých souvisejících zákonů (zákon o pojišťovnictví), ve znění pozdějších předpisů.
  8. 8) § 119 odst. 2 občanského zákoníku.
  9. 8a) § 121 odst. 1 občanského zákoníku.
  10. 9) § 66a obchodního zákoníku.
  11. 10) § 61 obchodního zákoníku.
  12. 11) Například § 66a odst. 2 a 7 obchodního zákoníku.
  13. 12) § 2 odst. 1 zákona č. 530/1990 Sb., o dluhopisech, ve znění zákona č. 600/1992 Sb., zákona č. 84/1995 Sb., zákona č. 15/1998 Sb., zákona č. 165/1999 Sb., zákona č. 362/1999 Sb., zákona č. 368/2000 Sb., zákona č. 211/2002 Sb. a zákona č. 308/2002 Sb.
  14. 13) § 21 odst. 1 písm. k) zákona o pojišťovnictví.
  15. 14) § 21 odst. 1 písm. m) zákona o pojišťovnictví.
  16. 14a) Například zákon č. 551/1991 Sb., o Všeobecné zdravotní pojišťovně České republiky, ve znění pozdějších předpisů, zákon č. 280/1992 Sb., o resortních, oborových, podnikových a dalších zdravotních pojišťovnách, ve znění pozdějších předpisů, zákon č. 48/1997 Sb., o veřejném zdravotním pojištění a o změně a doplnění některých souvisejících zákonů, ve znění pozdějších předpisů, zákon č. 592/1992 Sb., o pojistném na všeobecné zdravotní pojištění, ve znění pozdějších předpisů, vyhláška č. 418/2003 Sb., kterou se stanoví podrobnější vymezení okruhu a výše příjmů a výdajů fondů veřejného zdravotního pojištění zdravotních pojišťoven, podmínky jejich tvorby, užití, přípustnosti vzájemných převodů finančních prostředků a hospodaření s nimi, limit nákladů na činnost zdravotních pojišťoven krytých ze zdrojů základního fondu včetně postupu propočtu tohoto limitu, ve znění pozdějších předpisů, a vyhláška č. 41/2000 Sb., kterou se stanoví podrobné podmínky tvorby a užití finančních prostředků fondů Vojenské zdravotní pojišťovny České republiky na úhradu zdravotní péče hrazené nad rámec veřejného zdravotního pojištění z prostředků státního rozpočtu kapitoly Ministerstva obrany.
  17. 14b) Například § 16a, 17 a 45a zákona č. 48/1997 Sb., o veřejném zdravotním pojištění a o změně a doplnění některých souvisejících zákonů, ve znění pozdějších předpisů.
  18. 17) Zákon č. 191/1950 Sb., směnečný a šekový, ve znění zákona č. 29/2000 Sb.
  19. 18) Vyhláška č. 418/2003 Sb., kterou se stanoví podrobnější vymezení okruhu a výše příjmů a výdajů fondů veřejného zdravotního pojištění zdravotních pojišťoven, podmínky jejich tvorby, užití, přípustnosti vzájemných převodů finančních prostředků a hospodaření s nimi, limit nákladů na činnost zdravotních pojišťoven krytých ze zdrojů základního fondu včetně postupu propočtu tohoto limitu, ve znění pozdějších předpisů.
    Vyhláška č. 41/2000 Sb., kterou se stanoví podrobné podmínky tvorby a užití finančních prostředků fondů Vojenské zdravotní pojišťovny České republiky na úhradu zdravotní péče hrazené nad rámec veřejného zdravotního pojištění z prostředků státního rozpočtu kapitoly Ministerstva obrany.
  20. 21) § 1 odst. 1 a 2 zákona č. 265/1992 Sb., o zápisech vlastnických a jiných věcných práv k nemovitostem, ve znění zákona č. 90/1996 Sb.
    § 2 odst. 4 zákona č. 344/1992 Sb., o katastru nemovitostí České republiky (katastrální zákon), ve znění zákona č. 120/2000 Sb.
  21. 22) § 496 odst. 2 občanského zákoníku.
  22. 23) Např. § 498 odst. 1 občanského zákoníku.