§ 1
Odkaz § 1Přepočet devizových aktiv a pasiv v oblasti zahraničních pohledávek a závazků (dále jen „přepočet“) v souvislosti se změnou kursů československé koruny k 8. lednu 1990 a k 15. říjnu 1990 provedou organizace uvedené v přílohách 1 a 2.
567
VYHLÁŠKA
federálního ministerstva financí
ze dne 15. prosince 1990,
kterou se provádí zákon č. 499/1990 Sb., o přepočtu devizových aktiv a pasiv v oblasti zahraničních pohledávek a závazků organizací v souvislosti s kursovými opatřeními
Federální ministerstvo financí na základě § 4 zákona č. 499/1990 Sb., o přepočtu devizových aktiv a pasiv v oblasti zahraničních pohledávek a závazků organizací v souvislosti s kursovými opatřeními, stanoví:
Přepočet devizových aktiv a pasiv v oblasti zahraničních pohledávek a závazků (dále jen „přepočet“) v souvislosti se změnou kursů československé koruny k 8. lednu 1990 a k 15. říjnu 1990 provedou organizace uvedené v přílohách 1 a 2.
Přepočet se týká pouze pohledávek a závazků evidovaných na účtech účtové skupiny 23.
(1) Základem přepočtu k 8. lednu 1990 jsou pohledávky a závazky podle § 2 evidované v organizaci k 1. lednu 1990, avšak s výjimkou těch z nich, které podléhají přepočtu k 15. říjnu 1990.
(2) Přepočet se provede tak, že korunová protihodnota pohledávek a závazků uvedených v odstavci 1 se vynásobí koeficientem 1,186 u pohledávek a závazků ve volně směnitelných a clearingových měnách a koeficientem 0,9 u pohledávek a závazků v převoditelných rublech.
(3) Saldo rozdílů mezi stavy pohledávek a závazků před přepočtem a po přepočtu organizace převedou k 31. prosinci 1990 na samostatný analytický účet rozdílů z přecenění devizových aktiv a pasiv a souvztažně na samostatný analytický účet v rámci účtové skupiny 23.
(1) Základem přepočtu k 15. říjnu 1990 jsou pohledávky a závazky podle § 2 evidované v organizaci ke dni 14. října 1990.
(2) Přepočet se provede tak, že hodnota pohledávek a závazků v zahraničních měnách uvedených v odstavci 1 se vynásobí kursem čs. koruny platným k 15. říjnu 1990.
(3) Saldo rozdílů mezi stavy pohledávek a závazků před přepočtem a po přepočtu organizace převedou k 31. prosinci 1990 na samostatný analytický účet rozdílů z přecenění devizových aktiv a pasiv a souvztažně na samostatný analytický účet v rámci účtové skupiny 23.
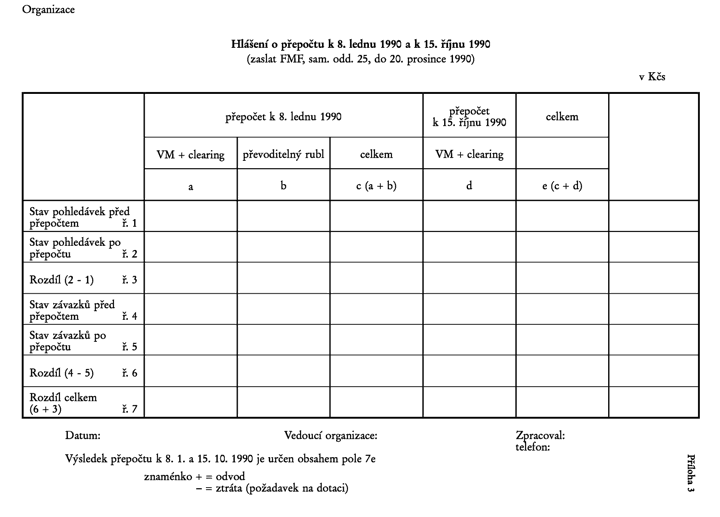
(1) Celkové rozdíly z přepočtu k 8. lednu 1990 a k 15. říjnu 1990 organizace oznámí do 20. prosince 1990 federálnímu ministerstvu financí ve formě hlášení podle vzoru v příloze 3.
(2) Federální ministerstvo financí v dohodě s federálním ministerstvem zahraničního obchodu stanoví do 31. března 1991 každé organizaci, která provedla přepočet, individuální časové lhůty pro odvod ziskového salda rozdílů z přepočtu anebo pro dotaci ztrátového salda rozdílů z přepočtu. Konečné vypořádání rozdílů z přepočtu k 8. lednu 1990 a k 15. říjnu 1990 bude provedeno nejpozději do konce roku 1994.
(1) Organizace po obdržení rozhodnutí federálního ministerstva financí o časových lhůtách pro vypořádání rozdílů z přepočtu podle § 5 odst. 2
(2) Ztrátové saldo rozdílů z přepočtu převedou organizace v částkách podle rozhodnutí federálního ministerstva financí podle odstavce 1 do pohledávek vůči státnímu rozpočtu.
(1) Nebude-li objem ziskových sald rozdílů z přepočtu postačovat ke krytí ztrátových sald rozdílů z přepočtu, a to ani při případném použití jiných finančních zdrojů, federální ministerstvo financí sníží dotace všem organizacím se ztrátovým saldem rozdílů z přepočtu stejným procentem.
(2) Rozdíl mezi dotací podle § 7 odst. 1 a ztrátovým saldem rozdílů z přepočtu převedou organizace nejpozději do 31. prosince 1993 do svých nákladů.
(3) Nevypořádané ztrátové saldo rozdílů z přepočtu v závislosti na ustanovení § 5 odst. 2 převedou organizace nejpozději do 31. prosince 1994 do svých nákladů.
Rozdíly z přepočtu, jež se týkají pohledávek a závazků uhrazených do 31. prosince 1990 a přepočtených k 8. lednu 1990 a k 15. říjnu 1990, organizace převedou ze svého rizikového fondu nebo z oblasti tvorby hospodářského výsledku na samostatný analytický účet v rámci účtové skupiny 23 (viz § 3 odst. 3 a § 4 odst. 3), a to podle toho, kam převáděly kursové rozdíly při finanční úhradě těchto pohledávek a závazků.
Dodatečně zjištěné rozdíly z přepočtu k 8. lednu 1990 a k 15. říjnu 1990 nejpozději však zjištěné do 31. prosince 1994 organizace vypořádají takto:
Pokud organizace přeúčtovala rozdíl z devalvace čs. koruny na tuzemského odběratele, případně dodavatele, vyloučí se příslušná pohledávka nebo závazek z přepočtu k 8. lednu 1990 a 15. říjnu 1990.
Výjimky z této vyhlášky povoluje federální ministerstvo financí v dohodě s federálním ministerstvem zahraničního obchodu.
Účetní pokyny k tomuto přepočtu jsou uvedeny v příloze 4.
Tato vyhláška nabývá účinnosti dnem vyhlášení.
Při vyúčtování finančního vypořádání rozdílů z přepočtu devizových aktiv a pasiv organizace uvedené v příloze 1, resp. 2 této vyhlášky a účtující podle Účtové osnovy a směrnic k účtové osnově pro hospodářské organizace č. j. V/13000/1989 z 15. září 1989 ve znění pozdějších změn a doplňků budou postupovat takto:
| - ziskový rozdíl | MD 23x | D 292 |
| - ztrátový rozdíl | MD 292 | D 23x |
| - ziskový rozdíl | MD 23x | D 292 |
| - ztrátový rozdíl | MD 292 | D 23x |
| účetním zápisem | MD 292 | D 858 |
| účetním zápisem | MD 858 | D 210 |
| účetním zápisem | MD 858 | D 292 |
| účetním zápisem | MD 858 | D 292 |
| účetním zápisem | MD 379 | D 292 |
| - v případě ziskového rozdílu | MD 947 | D 23x |
| - v případě ztrátového rozdílu | MD 23x | D 947 |
| - v případě ziskového rozdílu | MD 798(379) | D 23x |
| - v případě ztrátového rozdílu | MD 23x | D 798(379) |
| - rozdíly z přepočtu | MD 292 | D 23x |
| nebo | MD 23x | D 292 |
| - předpis odvodové povinnosti | MD 292 | D 858 |
| -úhrada odvodové povinnosti | MD 858 | D 210 |
| - převod ztrátového rozdílu do svých nákladů | MD 379 | D 292 |
| účetním zápisem | MD 210 | D 858 |