Rozsah, struktura a termíny údajů předkládaných státními fondy pro vypracování návrhu státního závěrečného účtu
Část první Rozsah a struktura údajů Část první
- Přílohu státního závěrečného účtu České republiky tvoří závěrečné účty
- 1. Státního zemědělského intervenčního fondu,
- 2. Státního fondu životního prostředí České republiky,
- 3. Státního fondu pro zúrodnění půdy,
- 4. Státního fondu kultury České republiky,
- 5. Státního fondu České republiky pro podporu a rozvoj české kinematografie,
- 6. Státního fondu rozvoje bydlení,
- 7. Státního fondu dopravní infrastruktury.
Podkladem pro hodnocení výsledků hospodaření státních fondů jsou roční účetní a finanční výkazy, předkládané podle zvláštního právního předpisu21).
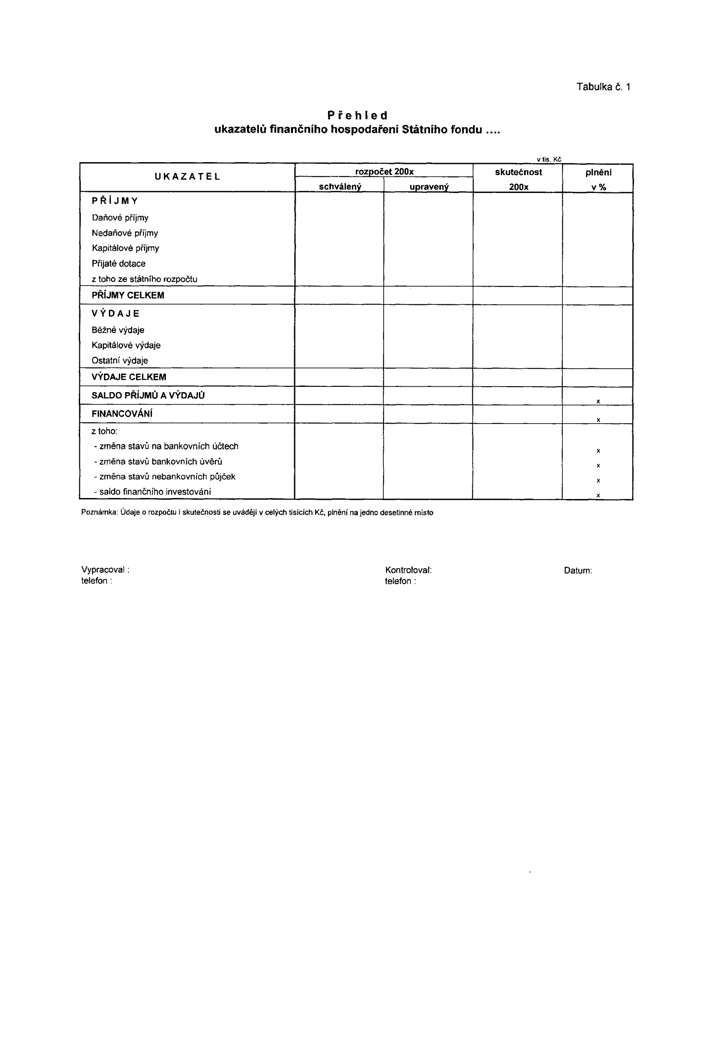
Všechny státní fondy zařazují do svého závěrečného účtu tabulku č. 1 „Přehled ukazatelů finančního hospodaření státního fondu“ za hodnocený rok, navazující na ukazatele předkládaného finančního výkazu Fin 2-04U.
Státní fondy vypracovávají o vlastním hospodaření stručnou hodnotící zprávu se zaměřením na charakteristiku fondu, jeho příjmů a výdajů, včetně zhodnocení plnění rozpočtu a způsobu financování schodku či použití přebytku finančního hospodaření fondu, jakož i charakteristiku finančně majetkových vztahů (např. bankovních a jiných závazků a pohledávek, uložení peněžních prostředků u bank, případně rozsahu a způsobů finančního investování volných peněžních prostředků, apod.).
U přijatých dotací uvádějí, ze kterého finančního zdroje jsou poskytovány. U přijatých bankovních úvěrů komentují jejich splatnost a úročení, u svých vkladů u bank uvádějí kromě úročení i způsob jejich uložení a zajištění.
Státní fondy provádějí celkové hodnocení čerpání finančních prostředků vynaložených v hodnoceném roce na společné programy nebo projekty spolufinancované z rozpočtu Evropské unie. V tomto smyslu podávají podrobnou informaci o čerpání finančních prostředků na národní podíl spolufinancování (z příslušného státního fondu či z jiných národních zdrojů) a na podíl z rozpočtu EU (strukturální fondy, Fond soudržnosti). Tuto informaci o spolufinancování v členění podle zdrojů (prostředky EU, státních fondů a ostatní) podávají i v rámci programu Transition Facility ( Přechodné opatření) a programů realizovaných v rámci předvstupních nástrojů Phare, ISPA a SAPARD.
Státní fond životního prostředí hodnotí opatření k řádnému využití prostředků poskytovaných na vodohospodářské investice, předkládá číselné údaje za oblast dotací a půjček poskytovaných obcím včetně jejich splátek a hodnotí naplňování věcných záměrů v dané oblasti.
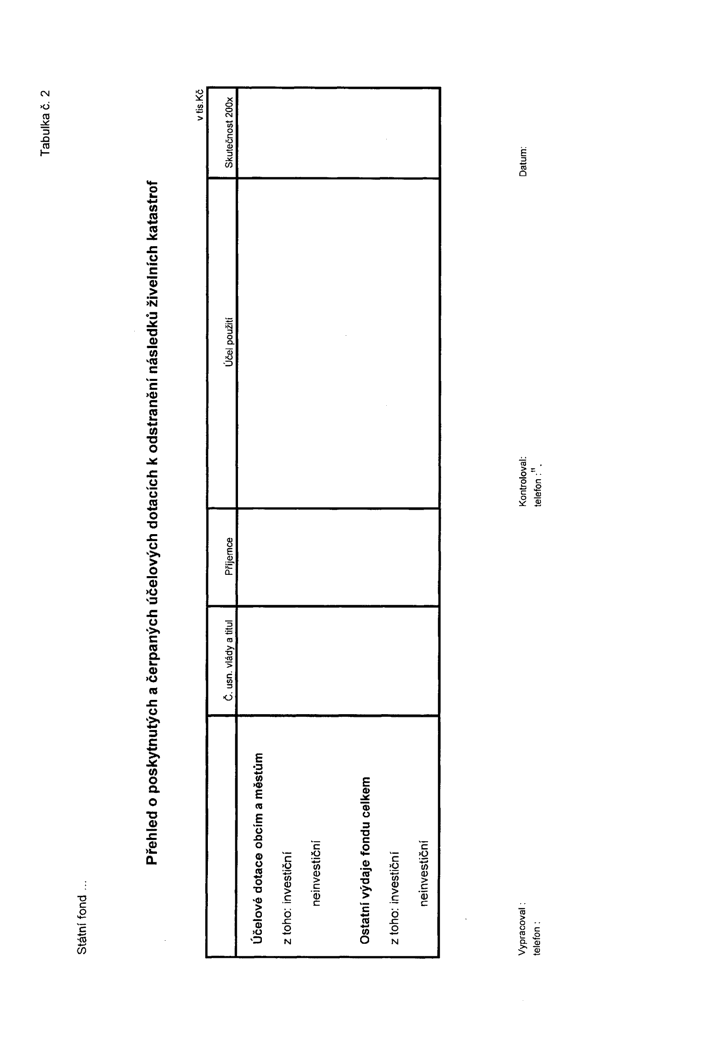
K informaci o využití prostředků uvolněných na odstraňování následků živelních katastrof (povodní apod.) je určena tabulka č. 2 “Přehled o poskytnutých a čerpaných účelových dotacích k odstranění následků živelních katastrof“. Údaje uvedené tabulky poskytují pro státní závěrečný účet ty státní fondy, jichž se to věcně týká (SFŽP, příp. další). Údaje jsou komentovány a doplněny rozborem finančních opatření ve vlastní pravomoci příslušných státních fondů.
Státní zemědělský intervenční fond zařazuje do svého závěrečného účtu strukturu plnění rozpočtu na správní výdaje fondu, včetně podrobného komentáře.
Součástí závěrečných účtů státních fondů jsou jejich rozvahy a informace o ověření účetní závěrky auditem, včetně výroku auditora.
Originály závěrečného účtu v písemné i elektronické podobě včetně výkazů pro průběžné hodnocení plnění rozpočtu a rozvahy (sumáře výkazů 440 a 460)22) předloží jednotlivé státní fondy Ministerstvu financí.
Část druhá Část druhá
Termíny předložení údajů
- Úkol /předložení komu, termín/:
- a) Státní fondy předkládají Ministerstvu financí k odsouhlasení účetní závěrku za hodnocený rok
- Termín: do 1. února roku následujícího po skončení hodnoceného roku
- b) Státní fondy předkládají Ministerstvu financí koncepty závěrečných účtů včetně tabulkových příloh
- Termín: do 20. února roku následujícího po skončení hodnoceného roku
- c) Státní fondy předkládají Ministerstvu financí závěrečný účet a výrok auditora
- Termín: do 15. března roku následujícího po skončení hodnoceného roku - závěrečný účet
- do 30. března roku následujícího po skončení hodnoceného roku - výrok auditora
- a) Státní fondy předkládají Ministerstvu financí k odsouhlasení účetní závěrku za hodnocený rok
Část třetí Část třetí
Vzory tabulek
Tabulka č. 1
Přehled ukazatelů finančního hospodaření státního fondu
Tabulka č. 2
Přehled o poskytnutých a čerpaných účelových dotacích k odstranění následků živelních katastrof