Čl. I
Odkazúčinné od 1. 5. 2025účinné od 1. 5. 2025Vyhláška č. 525/2020 Sb., o formulářových podáních pro daně z příjmů, ve znění vyhlášky č. 335/2021 Sb., vyhlášky č. 437/2021 Sb., vyhlášky č. 312/2022 Sb., vyhlášky č. 112/2023 Sb., vyhlášky č. 385/2023 Sb. a vyhlášky č. 391/2024 Sb., se mění takto:
- účinné od 1. 5. 20251. V § 2 se na konci odstavce 1 tečka nahrazuje čárkou a doplňují se písmena p) a q), která znějí:
účinné od 1. 5. 2025 - účinné od 1. 5. 2025„p) žádosti podle zákona o daních z příjmů o poukázání chybějící částky vyplacené plátcem daně poplatníkům na měsíčních daňových bonusech je uveden v příloze č. 16 k této vyhlášce,
- účinné od 1. 5. 2025q) žádosti podle zákona o daních z příjmů o poukázání chybějící částky vyplacené plátcem daně poplatníkům na doplatku na daňovém bonusu z ročního zúčtování záloh a daňového zvýhodnění je uveden v příloze č. 17 k této vyhlášce.“.
- účinné od 1. 5. 20252. Na konec vyhlášky se doplňují přílohy č. 16 a 17, které znějí:
účinné od 1. 5. 2025 účinné od 1. 5. 2025„Příloha č. 16 účinné od 1. 5. 2025 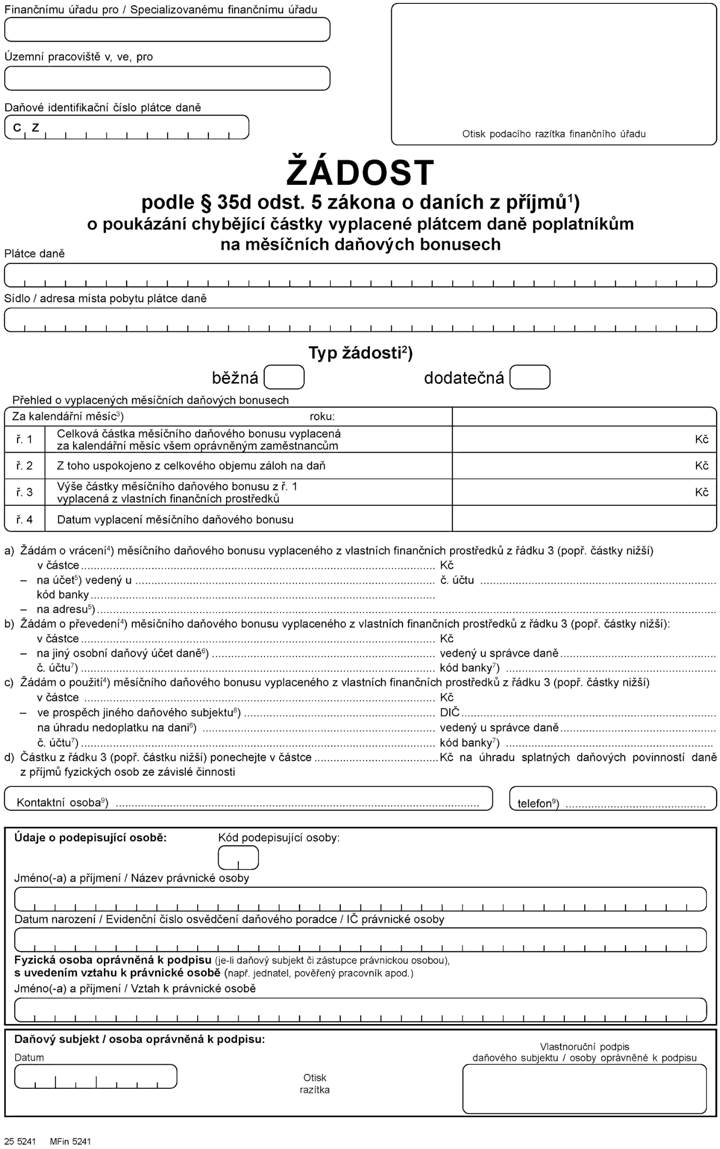
Příloha č. 17
účinné od 1. 5. 2025účinné od 1. 5. 2025 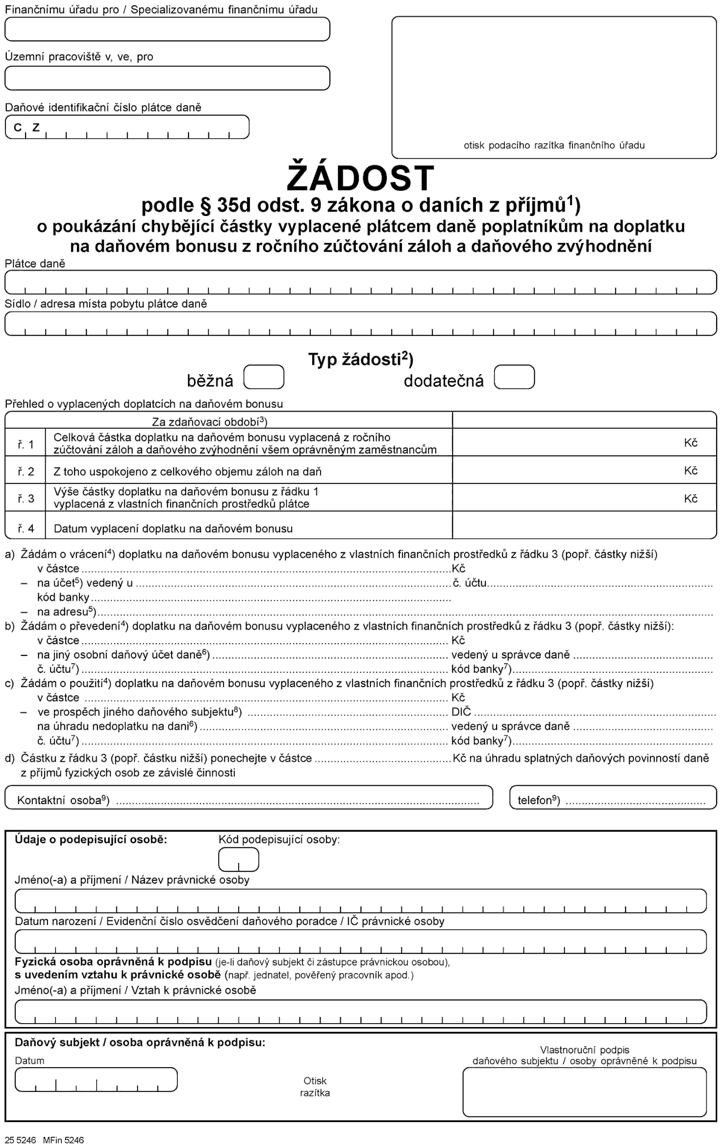 .“