Čl. I
Odkaz účinné od 1. 4. 2006Čl. Iúčinné od 1. 4. 2006Vyhláška č. 303/2004 Sb., kterou se provádí některá ustanovení zákona o pojišťovnictví, se mění takto:
- účinné od 1. 4. 20061. V § 2 odstavec 2 zní:
účinné od 1. 4. 2006 účinné od 1. 4. 2006„(2) Vyrovnávací rezervu lze čerpat, pokud škodný poměr pro dané odvětví pojištění je vyšší než horní mez škodného poměru pro toto odvětví uvedená v tabulce v příloze č. 1 k této vyhlášce.“.
- účinné od 1. 4. 20062. V § 4 odst. 1 písm. b) se slova „přičemž dluhopisy vydané jednou bankou nesmí překročit 20 % z celkových technických rezerv“ zrušují.
- účinné od 1. 4. 20063. V § 4 odst. 1 písm. c) se slova „s tím, že dluhopisy vydané jednou společností nesmí překročit 5 % z celkových technických rezerv“ zrušují.
- účinné od 1. 4. 20064. V § 4 odst. 1 písm. e) se slova „přičemž komunální dluhopisy vydané jedním subjektem nesmí překročit 5 % z celkových technických rezerv,“ zrušují.
- účinné od 1. 4. 20065. V § 4 odst. 1 písm. f) se slova „s tím, že stejnému vypůjčovateli lze poskytnout půjčku maximálně do výše 5 % celkových technických rezerv,“ zrušují.
- účinné od 1. 4. 20066. V § 4 odst. 1 písm. i) se slova „přičemž hypoteční zástavní listy vydané stejným emitentem nesmí překročit 20 % z celkových technických rezerv,“ zrušují.
- účinné od 1. 4. 20067. V § 4 odst. 1 písm. j) se slova „přičemž akcie vydané jedním emitentem nesmí překročit 5 % z celkových technických rezerv,“ zrušují.
- účinné od 1. 4. 20068. V § 4 odst. 1 písm. n) se slova „20 % z celkových technických rezerv“ zrušují.
- účinné od 1. 4. 20069. V § 4 odst. 2 písm. a) se slova „cenné papíry vydané jedním emitentem nesmí překročit 5 % z celkových technických rezerv,“ zrušují.
- účinné od 1. 4. 200610. V § 4 odst. 3 se věta první nahrazuje větou „Celkovými technickými rezervami se rozumí úhrn technických rezerv vztahující se ke všem odvětvím životních pojištění uvedeným v části A přílohy č. 1 k zákonu o pojišťovnictví s výjimkou technických rezerv tvořených k těm pojištěním, u kterých pojistná plnění vyhovují ustanovením zákona o pojišťovnictví4), a úhrn technických rezerv vztahující se ke všem odvětvím neživotních pojištění uvedeným v části B přílohy č. 1 k zákonu o pojišťovnictví.“.
účinné od 1. 4. 2006Poznámka pod čarou č. 4 zní:
účinné od 1. 4. 2006 - účinné od 1. 4. 2006„4) § 21b odst. 1 a 2 zákona o pojišťovnictví.“.
- účinné od 1. 4. 200611. V § 4 odst. 4 se slova „vztahující se k jedné osobě nebo ke skupině osob, které jsou v postavení osoby ovládající a ovládané, je limitováno 15 %“ nahrazují slovy „vztahující se alespoň ke dvěma osobám v rámci koncernu (holdingu), je limitováno 15 %“.
- účinné od 1. 4. 200612. V § 4 se za odstavec 4 vkládá nový odstavec 5, který zní:
účinné od 1. 4. 2006 účinné od 1. 4. 2006„(5) Finanční umístění podle odstavce 1, s výjimkou písmen a), d), h), k), l), m), úvěrů podle písmene f) poskytnutých státním nebo regionálním anebo místním orgánům nebo mezinárodním organizacím, jejichž členem je jeden nebo více členských států, a finanční umístění podle odstavce 2, s výjimkou písmene d), je u jedné osoby limitováno 5 % z celkových technických rezerv. Limit pro jednu osobu podle věty první lze zvýšit na 10 % z celkových technických rezerv za podmínky, že pojišťovna neinvestuje více než 40 % objemu celkových technických rezerv do finančního umístění podle věty první u osob, u kterých investuje více než 5 % z celkových technických rezerv.“.
účinné od 1. 4. 2006Dosavadní odstavec 5 se označuje jako odstavec 6.
- účinné od 1. 4. 200613. V § 4 odst. 6 se slova „podle odstavce 1“ zrušují.
- účinné od 1. 4. 200614. V § 6 odst. 2 písm. e) se slovo „příští“ nahrazuje slovem „budoucí“.
- účinné od 1. 4. 200615. V § 6 odst. 6 písm. b) se za slova „oceňovací rozdíly,“ doplňují slova „nemají-li výjimečnou povahu,“.
- účinné od 1. 4. 200616. V § 7 odst. 2 věta první zní: „V životním pojištění se požadovaná míra solventnosti počítá z výsledků pro jednotlivá seskupení odvětví životních pojištění vymezená v příloze č. 2 této vyhlášky ve Výpočtu požadované míry solventnosti, v oddílech I. až IV.“.
- účinné od 1. 4. 200617. V § 7 odst. 2 věta pátá zní: „Požadovaná míra solventnosti je rovna součtu všech výsledků pro jednotlivá seskupení odvětví životních pojištění podle věty první.“.
- účinné od 1. 4. 200618. V § 9 odstavec 1 zní:
účinné od 1. 4. 2006 účinné od 1. 4. 2006„(1) Upravený výpočet solventnosti pojišťovny, která vykonává účast v nejméně jedné pojišťovně nebo zajišťovně, bance, spořitelním nebo úvěrním družstvu, instituci elektronických peněz nebo obchodníku s cennými papíry (dále jen „přidružená finanční osoba“), jehož výsledkem je upravená míra solventnosti této pojišťovny (dále jen „holdingová pojišťovna“), se vykazuje jako výpočet ze dvou položek. První položkou je součet disponibilní míry solventnosti holdingové pojišťovny a podílům odpovídajících hodnot disponibilních měr solventnosti přidružených finančních osob, které jsou pojišťovnami nebo zajišťovnami, a podílům odpovídajících hodnot kapitálu přidružených finančních osob, které pojišťovnami nebo zajišťovnami nejsou. Druhá položka je součtem účetních hodnot jednotlivých podílů holdingové pojišťovny v přidružených finančních osobách ke dni sestavení účetní závěrky a požadované míry solventnosti holdingové pojišťovny a podílům odpovídajících hodnot požadovaných měr solventnosti přidružených finančních osob, které jsou pojišťovnami nebo zajišťovnami, a podílům odpovídajících hodnot kapitálových požadavků přidružených finančních osob, které pojišťovnami nebo zajišťovnami nejsou. Upravená míra solventnosti holdingové pojišťovny je rovna rozdílu obou položek.“.
- účinné od 1. 4. 200619. V § 9 odst. 2 se slovo „holdingovou“ zrušuje.
- účinné od 1. 4. 200620. Příloha č. 1 zní:
účinné od 1. 4. 2006 účinné od 1. 4. 2006„Příloha č. 1 k vyhlášce č. 303/2004 Sb. účinné od 1. 4. 2006Postup, kterým se stanoví výše, tvorba a čerpání vyrovnávací rezervy
účinné od 1. 4. 2006(1) Výše tvorby vyrovnávací rezervy se stanoví podle vzorce
- účinné od 1. 4. 2006T = T1 + ... + Tn,
- účinné od 1. 4. 2006kde
- účinné od 1. 4. 2006i je příslušné odvětví neživotního pojištění, i = 1, ..., n;
- účinné od 1. 4. 2006Ti je tvorba vyrovnávací rezervy pro příslušné odvětví stanovená postupem dle bodu (2);
- účinné od 1. 4. 2006T je celková tvorba vyrovnávací rezervy.
účinné od 1. 4. 2006(2) Výpočet výše tvorby vyrovnávací rezervy
- účinné od 1. 4. 2006a) Platí-li, že
- účinné od 1. 4. 2006ERPsi + Si * PBi ≤ MARi ,
- účinné od 1. 4. 2006kde
- účinné od 1. 4. 2006MARi je maximální výše vyrovnávací rezervy pro i-té odvětví;
- účinné od 1. 4. 2006ERPsi je počáteční stav vyrovnávací rezervy na počátku běžného období;
- účinné od 1. 4. 2006Si je sazba pro tvorbu vyrovnávací rezervy pro i-té odvětví;
- účinné od 1. 4. 2006PBi je čisté zasloužené pojistné z i-tého odvětví v Kč za běžné období;
- účinné od 1. 4. 2006* znamená početní úkon násobení
- účinné od 1. 4. 2006potom se výše tvorby vyrovnávací rezervy Ti vypočte ze vzorce
- účinné od 1. 4. 2006Ti = Si * PBi,
- účinné od 1. 4. 2006nebo
- účinné od 1. 4. 2006b) neplatí-li podmínka uvedená pod písmenem a), potom se Ti vypočte ze vzorce
- účinné od 1. 4. 2006Ti = MARi - ERPsi .
účinné od 1. 4. 2006(3) Výpočet maximální hranice tvorby vyrovnávací rezervy
- účinné od 1. 4. 2006Maximální hranice tvorby vyrovnávací rezervy MARi se vypočítá podle vzorce
- účinné od 1. 4. 2006MARi = SMARi * PMi ,
- účinné od 1. 4. 2006kde
- účinné od 1. 4. 2006SMARi je sazba pro maximální hranici vyrovnávací rezervy pro i-té odvětví pojištění,
- účinné od 1. 4. 2006PMi je hodnota maximálního čistého zaslouženého pojistného za sledované období z i-tého odvětví v Kč.
účinné od 1. 4. 2006(4) Výpočet výše čerpání vyrovnávací rezervy
- účinné od 1. 4. 2006Výše čerpání vyrovnávací rezervy pro i-té pojistné odvětví se stanoví jako menší ze dvou veličin podle následujícího vzorce
- účinné od 1. 4. 2006UERi = min {(LQi - MALi )* PBi, ERPsi + Ti },
- účinné od 1. 4. 2006kde
- účinné od 1. 4. 2006UERi je částka čerpání vyrovnávací rezervy v Kč pro i-té odvětví;
- účinné od 1. 4. 2006LQi je škodný poměr za dané odvětví dle § 17, odst. 2 zákona;
- účinné od 1. 4. 2006MALi je horní mez škodného poměru.
účinné od 1. 4. 2006(5) Sazba pro tvorbu vyrovnávací rezervy a sazba pro maximální hranici vyrovnávací rezervy
účinné od 1. 4. 2006 Čl. I Postup, kterým se stanoví výše, tvorba a čerpání vyrovnávací rezervy Číselné označení podle přílohy č. 1 k zákonu
o pojišťovnictvíOdvětví neživotního pojištění Sazba pro tvorbu vyrovnávací rezervy Si Sazba maximální hranice vyrovnávací rezervy SMARi 14 Pojištění úvěru 0,12 1,50 8 Pojištění škod na majetku jiném než uvedeném v bodech 3 až 7, způsobených požárem, výbuchem, vichřicí, přírodními živly jinými než vichřicí, jadernou energií, sesuvem nebo poklesem půdy 0,03 0,20 9 Pojištění jiných škod na majetku jiném než uvedeném v bodech 3 až 7 vzniklých krupobitím nebo mrazem 0,03 0,20 15 Pojištění záruky (kauce) 0,12 1,50 účinné od 1. 4. 2006Pro tvorbu a maximální hranici vyrovnávací rezervy v ostatních odvětvích neživotních pojištění, která nejsou uvedena v tabulce, se použije sazba stanovená pro to pojistné odvětví, které je danému pojistnému odvětví nejbližší.
účinné od 1. 4. 2006(6) Horní mez škodného poměru pro jednotlivá odvětví
- účinné od 1. 4. 2006Horní mez škodného poměru MALi se rovná hodnotě uvedené v následující tabulce:
účinné od 1. 4. 2006 Čl. I Postup, kterým se stanoví výše, tvorba a čerpání vyrovnávací rezervy Číselné označení podle přílohy č. 1 k zákonu o pojišťovnictví Odvětví neživotního pojištění Horní
mez
škodného
poměru
MALi14 Pojištění úvěru 0,95 8 Pojištění škod na majetku jiném než uvedeném v bodech 3 až 7, způsobených požárem, výbuchem, vichřicí, přírodními živly jinými než vichřicí, jadernou energií, sesuvem nebo poklesem půdy 0,65 9 Pojištění jiných škod na majetku jiném než uvedeném v bodech 3 až 7, vzniklých krupobitím nebo mrazem 0,65 15 Pojištění záruky (kauce) 0,95 - účinné od 1. 4. 2006V případě tvorby této rezervy pro odvětví neživotních pojištění, která nejsou uvedena v této tabulce, se použije horní mez škodného poměru stanovená pro to pojistné odvětví, které je danému pojistnému odvětví nejbližší.“.
- účinné od 1. 4. 200621. Příloha č. 2 zní:
účinné od 1. 4. 2006 účinné od 1. 4. 2006„Příloha č. 2 k vyhlášce č. 303/2004 Sb. účinné od 1. 4. 2006 
účinné od 1. 4. 2006 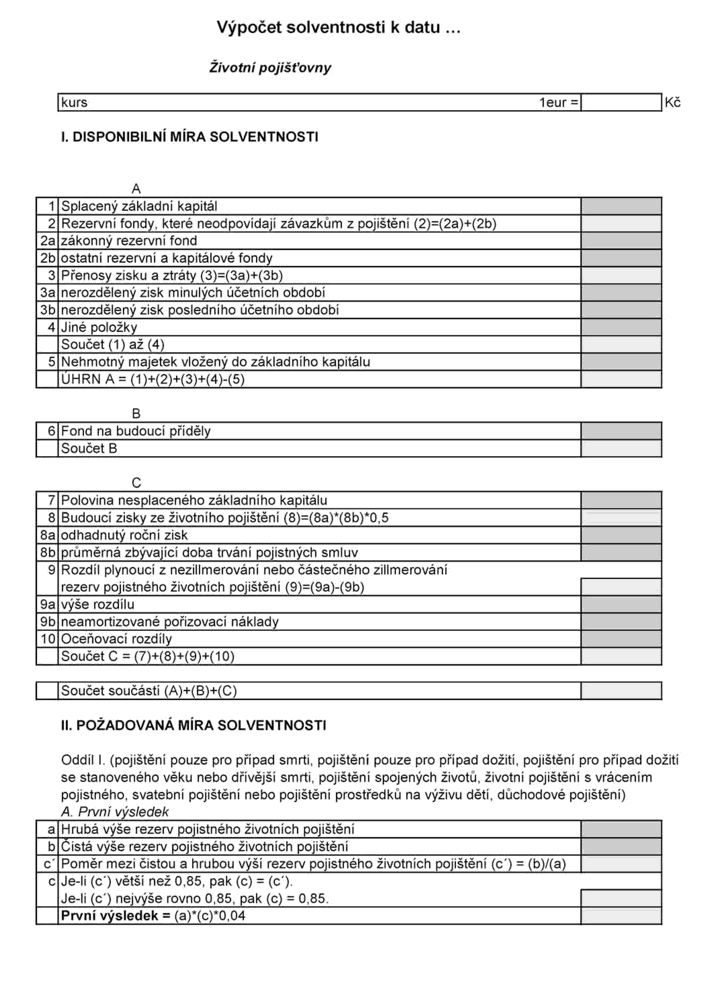
účinné od 1. 4. 2006 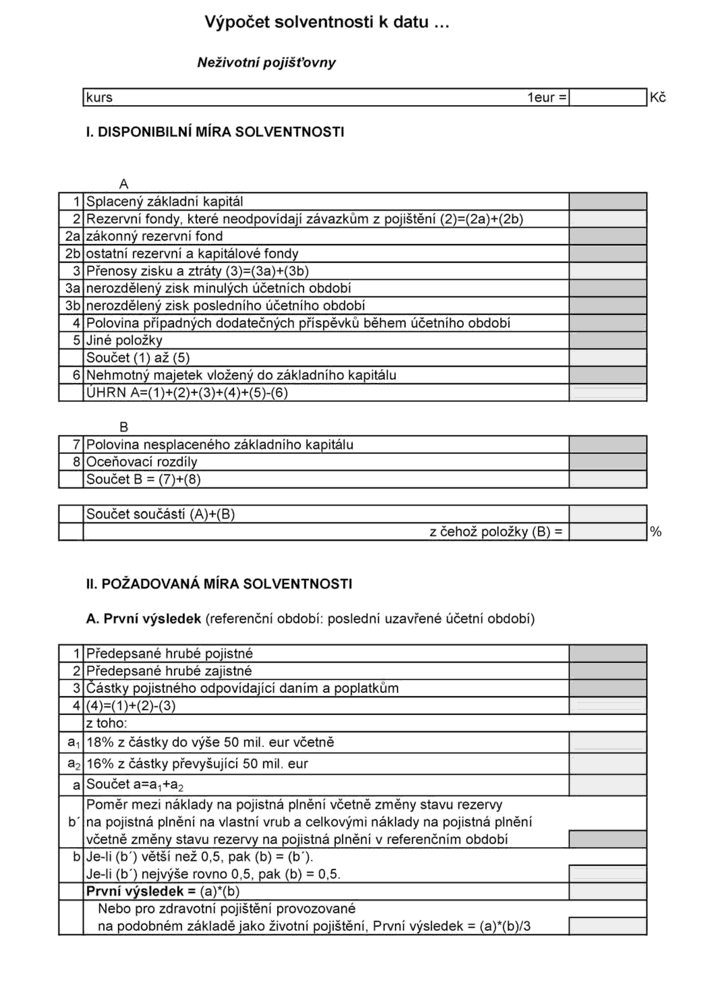
účinné od 1. 4. 2006 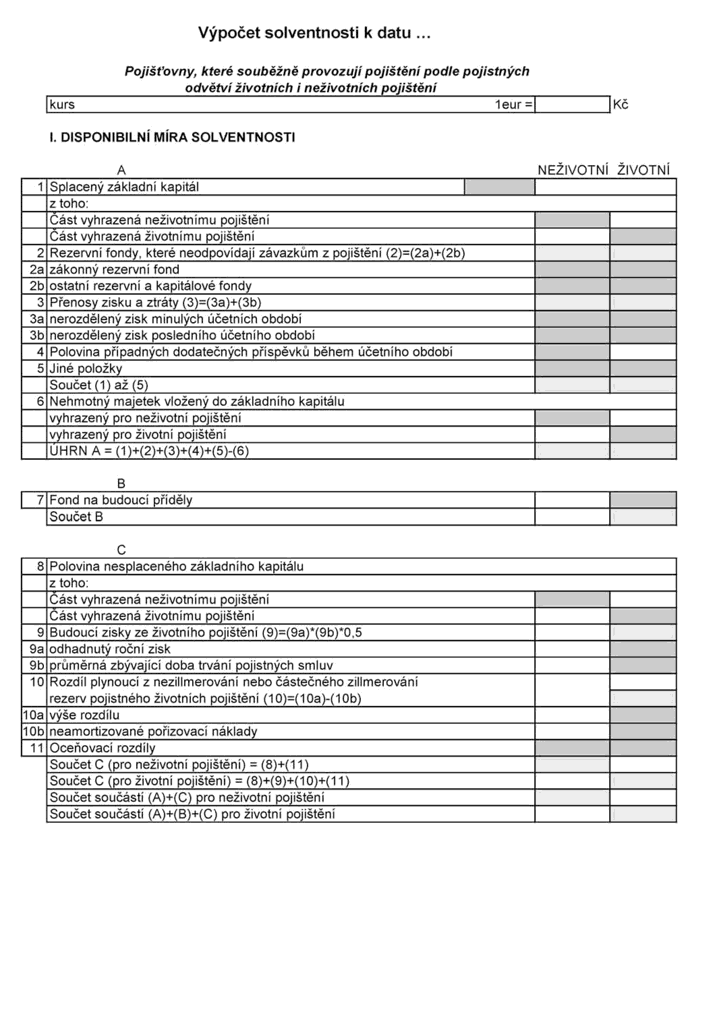
- účinné od 1. 4. 200622. Příloha č. 3 zní:
účinné od 1. 4. 2006 účinné od 1. 4. 2006„Příloha č. 3 k vyhlášce č. 303/2004 Sb. účinné od 1. 4. 2006Komentář k vzoru Vykazování solventnosti
účinné od 1. 4. 2006KOMENTÁŘ K VÝPOČTU SOLVENTNOSTI PRO ŽIVOTNÍ POJIŠŤOVNY
- účinné od 1. 4. 20061. Všechny položky výpočtu solventnosti se uvádějí v tisících Kč.
- účinné od 1. 4. 20062. Výsledky výpočtů, s výjimkou výpočtu korekčních koeficientů, se zaokrouhlují na celé jednotky. Korekční koeficienty se zaokrouhlují na dvě desetinná místa.
- účinné od 1. 4. 20063. Výkaz solventnosti se doplní zvláštním komentářem, který obsahuje seznam a výše jednotlivých položek zahrnutých do bodu 4 části A Jiné položky; jmenovitý seznam majetku a výše jednotlivých položek zahrnutých do bodu 5 části A Nehmotný majetek, pokud je součástí základního kapitálu; hodnotu vlastních akcií držených pojišťovnou odečtenou v bodě 1 části A Splacený základní kapitál.
- účinné od 1. 4. 20064. Zahrnutí položek v části C je podmíněno předchozím písemným schválením ministerstva. Komentář k výkazu solventnosti v případě zahrnutí těchto položek obsahuje odvolání na č. j. dopisu ministerstva, kterým byl ministerstvem tento postup schválen.
- účinné od 1. 4. 20065. Výkaz solventnosti se doplní podrobným komentářem, v němž se uvede na kterých konkrétních účtech o jednotlivých položkách pojišťovna nebo zajišťovna účtuje.
- účinné od 1. 4. 2006I. DISPONIBILNÍ MÍRA SOLVENTNOSTI
účinné od 1. 4. 2006(1) Splacený základní kapitál – uvede se hodnota upsaného splaceného základního kapitálu, a to po odečtení hodnoty vlastních akcií držených pojišťovnou, z účtové třídy 4, účtové skupiny Základní kapitál a kapitálové fondy. V případě, že pojišťovna do této položky zahrne hodnotu emisního ážia z účtové třídy 4, účtové skupiny Základní kapitál a kapitálové fondy, uvede v komentáři jeho výši.
účinné od 1. 4. 2006(2) Rezervní fondy, které neodpovídají závazkům z pojištění,
- účinné od 1. 4. 20062a) zákonný rezervní fond – uvede se hodnota výše rezervního fondu vytvořeného podle obchodního zákoníku, z účtové třídy 4, účtové skupiny Fondy ze zisku a hospodářský výsledek minulých účetních období,
- účinné od 1. 4. 20062b) ostatní rezervní a kapitálové fondy – uvede se výše ostatních rezervních fondů (vytvořených ze zisku), z účtové třídy 4, účtové skupiny Fondy ze zisku a hospodářský výsledek minulých účetních období a výše ostatních kapitálových fondů z účtové třídy 4, účtové skupiny Základní kapitál a kapitálové fondy.
účinné od 1. 4. 2006(3) Přenosy zisku a ztráty,
- účinné od 1. 4. 20063a) nerozdělený zisk minulých účetních období – uvede se výše přenášky zisku z let předcházejících poslednímu účetnímu období, a to po odečtení neuhrazených ztrát, z účtové třídy 4, účtové skupiny Fondy ze zisku a hospodářský výsledek minulých účetních období,
- účinné od 1. 4. 20063b) nerozdělený zisk posledního účetního období – uvede se výše nerozděleného zisku posledního uzavřeného účetního období, a to po odečtení neuhrazené ztráty a dividend, které mají být vyplaceny, z účtové třídy 4, účtové skupiny Hospodářský výsledek.
účinné od 1. 4. 2006(4) Jiné položky – uvede se součet výší jednotlivých položek.
účinné od 1. 4. 2006(5) Nehmotný majetek vložený do základního kapitálu – uvede se hodnota dlouhodobého nehmotného majetku vloženého do základního kapitálu.
účinné od 1. 4. 2006(6) Fond na budoucí příděly - uvede se částka, která nemůže být rozdělena pojistníkům, pokud však není obsažena v položce (2) a (3).
účinné od 1. 4. 2006(7) Polovina nesplaceného základního kapitálu – uvede, se na základě schválení ministerstva, polovina hodnoty upsaného nesplaceného základního kapitálu, nejvýše však do výše 50% nižší hodnoty z požadované a disponibilní míry solventnosti, z účtové třídy 4, účtové skupiny Základní kapitál a kapitálové fondy. Tato položka může být zahrnuta, pouze pokud splacená část základního kapitálu dosáhla alespoň jedné čtvrtiny tohoto kapitálu.
účinné od 1. 4. 2006(8) Budoucí zisky ze životního pojištění – uvede se částka po schválení ministerstvem, na základě žádosti odůvodněné odpovědným pojistným matematikem, hodnota poloviny součinu odhadnutého ročního zisku a průměrné zbývající doby trvání pojistných smluv, nejvýše však do výše 25% nižší hodnoty z požadované a disponibilní míry solventnosti a pokud již nebyla zahrnuta do položky Oceňovací rozdíly,
- účinné od 1. 4. 20068a) odhadnutý roční zisk – uvede se průměrný zisk ze životních pojištění za posledních 5 let,
- účinné od 1. 4. 20068b) průměrná zbývající doba trvání pojistných smluv – uvede se průměrná zbývající doba trvání pojistných smluv, je-li nižší nebo rovna 6 letům. V opačném případě se použije hodnota 6 let.
účinné od 1. 4. 2006(9) Rozdíl plynoucí z nezillmerování nebo částečného zillmerování rezerv pojistného životních pojištění - uvádí se hodnota schválená ministerstvem v případě, že rezerva pojistného běžně placených pojištění není zillmerovaná nebo je zillmerovaná nižší sazbou, než je sazba počátečních nákladů obsažená v pojistném,
- účinné od 1. 4. 20069a) výše rozdílu – pro každou smlouvu se započítává rozdíl mezi výší zillmerované nebo částečně zillmerované rezervy pojistného a výší rezervy zillmerované sazbou počátečních nákladů obsaženou v pojistném. Výše tohoto rozdílu nesmí překročit hodnotu 3,5% rizikového kapitálu, pro něž je zillmerování možné,
- účinné od 1. 4. 20069b) neamortizované pořizovací náklady v aktivech – uvede se hodnota neamortizovaných pořizovacích nákladů na pojistné smlouvy obsažená v aktivech pojišťovny, položka Pohledávky z operací přímého pojištění.
účinné od 1. 4. 2006(10) Oceňovací rozdíly – uvede se částka vzniklá z případného rozdílu tržní hodnoty aktiv a hodnoty těchto aktiv zapsané v účetnictví.
- účinné od 1. 4. 2006II. POŽADOVANÁ MÍRA SOLVENTNOSTI
Oddíl I. (pojištění pouze pro případ smrti, pojištění pouze pro případ dožití, p účinné od 1. 4. 2006Oddíl I. (pojištění pouze pro případ smrti, pojištění pouze pro případ dožití, pojištění pro případ dožití se stanoveného věku nebo dřívější smrti, pojištění spojených životů, životní pojištění s vrácením pojistného, svatební pojištění nebo pojištění prostředků na výživu dětí, důchodové pojištění)
účinné od 1. 4. 2006Do těchto položek se nezahrnují částky příslušející případným připojištěním sjednávaným spolu s životním pojištěním.
- účinné od 1. 4. 2006A. První výsledek
účinné od 1. 4. 2006(a) Hrubá výše rezerv pojistného životních pojištění - uvede se stav rezervy pojistného životních pojištění odpovídající přímému obchodu a aktivnímu zajištění, včetně podílu zajišťoven na konci sledovaného účetního období, z účtové třídy 4, účtové skupiny Technické rezervy.
účinné od 1. 4. 2006(b) Čistá výše rezerv pojistného životních pojištění - uvede se stav rezervy pojistného životních pojištění odpovídající přímému obchodu a aktivnímu zajištění, očištěné od podílu zajišťoven na konci sledovaného účetního období, z účtové třídy 4, účtové skupiny Technické rezervy.
- účinné od 1. 4. 2006B. Druhý výsledek
účinné od 1. 4. 2006(a) Hrubá výše nezáporného rizikového kapitálu – do položek (a1) – (a3) se uvede vždy úhrn rizikových kapitálů k jednotlivým smlouvám příslušným dané skupině pojištění, včetně podílu zajišťoven.
účinné od 1. 4. 2006(b) Poměr mezi čistou a hrubou výší nezáporného rizikového kapitálu – uvede se poměr úhrnů mezi výší rizikového kapitálu na vlastní vrub a hrubou výší nezáporného rizikového kapitálu.
Oddíl II. (pojištění pro případ úrazu nebo nemoci, je-li doplňkem ostatních živo účinné od 1. 4. 2006Oddíl II. (pojištění pro případ úrazu nebo nemoci, je-li doplňkem ostatních životních pojištění)
účinné od 1. 4. 2006(1) Předepsané hrubé pojistné – uvede se výše předepsaného hrubého pojistného připadající na pojištění pro případ úrazu nebo nemoci, je-li doplňkem ostatních životních pojištění, z účtové třídy 6, účtové skupiny Technický účet k životnímu pojištění.
účinné od 1. 4. 2006(2) Předepsané hrubé zajistné – uvede se výše předepsaného zajistného plynoucí z aktivního zajištění připadající na pojištění pro případ úrazu nebo nemoci, je-li doplňkem ostatních životních pojištění, z účtové třídy 6, účtové skupiny Technický účet k životnímu pojištění.
účinné od 1. 4. 2006(3) Částky pojistného odpovídající daním a poplatkům – uvedou se částky pojistného odpovídající daním a poplatkům, pokud jsou vybírané s pojistným a pokud jsou zahrnuty v předepsaném hrubém pojistném.
účinné od 1. 4. 2006(a) K je kurs pro převedení eur na Kč uvedený na titulní straně výkazu solventnosti, tj. 1 eur = K Kč. Položky (a1) a (a2) se stanoví následujícím postupem:
účinné od 1. 4. 2006(a1) Je-li (4) ≤ 50 000*K, uvede se částka (4)*0,18; * znamená početní úkon násobení.
- účinné od 1. 4. 2006Je-li (4) > 50 000*K, uvede se částka 50 000*K*0,18.
účinné od 1. 4. 2006(a2) Je-li (4) > 50 000*K, uvede se částka [(4) – 50 000*K]*0,16, v opačném případě je hodnota položky (a2) rovna nule.
účinné od 1. 4. 2006(b) Poměr mezi náklady na pojistná plnění na vlastní vrub a celkovými náklady na pojistná plnění - uvede se poměr mezi náklady na pojistná plnění, očištěné od podílu zajišťoven a celkovými náklady na pojistná plnění (tj. včetně podílu zajišťoven), připadající na pojištění pro případ úrazu nebo nemoci, je-li doplňkem ostatních životních pojištění.
Oddíl III. (životní pojištění spojené s investičním fondem) účinné od 1. 4. 2006Oddíl III. (životní pojištění spojené s investičním fondem)
účinné od 1. 4. 2006Do těchto položek se nezahrnují částky příslušející případným připojištěním sjednávaným spolu s životním pojištěním spojeným s investičním fondem.
- účinné od 1. 4. 2006A. První výsledek
účinné od 1. 4. 2006(a1) Hrubá výše technických rezerv odpovídající obchodu, kdy pojišťovna nese investiční riziko - uvede se stav rezervy pojistného životních pojištění odpovídající přímému obchodu a aktivnímu zajištění ze životního pojištění spojeného s investičním fondem, kde investiční riziko nese pojišťovna, včetně podílu zajišťoven, z účtové třídy 4, účtové skupiny Technické rezervy.
účinné od 1. 4. 2006(a2) Hrubá výše technických rezerv odpovídající obchodu, kdy investiční riziko nese pojistník - uvede se stav rezervy na životní pojištění, je-li nositelem investičního rizika pojistník, včetně podílu zajišťoven odpovídající přímému obchodu a aktivnímu zajištění ze životního pojištění spojeného s investičním fondem, kde investiční riziko nese pojistník, z účtové třídy 4, účtové skupiny Technické rezervy. V úvahu se berou pouze pojištění, u nichž doba trvání pojistné smlouvy přesahuje 5 let, a přirážka na správní náklady obsažená v pojistném je stanovena pevně na dobu nejméně 5 let.
účinné od 1. 4. 2006(b) Poměr mezi čistou a hrubou výší technických rezerv – uvede se poměr mezi čistou (tj. očištěnou od podílu zajišťoven) a hrubou (tj. včetně podílu zajišťoven) výší technických rezerv odpovídající životním pojištěním spojených s investičním fondem.
účinné od 1. 4. 2006(f) 25% z čistých administrativních nákladů posledního účetního období – uvede se hodnota 25% z čistých administrativních nákladů posledního účetního období odpovídající obchodu, kdy investiční riziko nese pojistník, a přirážka na správní náklady obsažená v pojistném není stanovena pevně po dobu delší než 5 let. Čistými administrativními náklady se v tomto kontextu rozumí správní režie příslušející tomuto odvětví pojištění.
- účinné od 1. 4. 2006B. Druhý výsledek
účinné od 1. 4. 2006Do těchto položek se zahrnují pouze částky vztahující se pouze na pojistné smlouvy kryjící riziko smrti.
Oddíl IV. (Kapitálové činnosti) účinné od 1. 4. 2006Oddíl IV. (Kapitálové činnosti)
účinné od 1. 4. 2006(a) Výše rezerv pojistného – uvede se hrubá výše rezerv pojistného životních pojištění připadající na kapitálové činnosti, z účtové třídy 4, účtové skupiny Technické rezervy.
- účinné od 1. 4. 2006A. První výsledek
účinné od 1. 4. 2006KOMENTÁŘ K VÝPOČTU SOLVENTNOSTI PRO NEŽIVOTNÍ POJIŠŤOVNY
- účinné od 1. 4. 20061. Všechny položky výpočtu solventnosti se uvádějí v tisících Kč.
- účinné od 1. 4. 20062. Výsledky výpočtů, s výjimkou výpočtu korekčních koeficientů, se zaokrouhlují na celé jednotky. Korekční koeficienty se zaokrouhlují na dvě desetinná místa.
- účinné od 1. 4. 20063. Výkaz solventnosti se doplní zvláštním komentářem, který obsahuje seznam a výše jednotlivých položek zahrnutých do bodu 5 části A Jiné položky; jmenovitý seznam majetku a výše jednotlivých položek zahrnutých do bodu 6 části A Nehmotný majetek, pokud je součástí základního kapitálu; hodnotu vlastních akcií držených pojišťovnou odečtenou v bodě 1 části A Splacený základní kapitál.
- účinné od 1. 4. 20064. Zahrnutí položek v části B je podmíněno předchozím písemným schválením ministerstva. Komentář k výkazu solventnosti v případě zahrnutí těchto položek obsahuje odvolání na č. j. dopisu ministerstva, kterým byl tento postup schválen.
- účinné od 1. 4. 20065. Výkaz solventnosti se doplní podrobným komentářem, v němž se uvede, na kterých konkrétních účtech o jednotlivých položkách pojišťovna nebo zajišťovna účtuje.
- účinné od 1. 4. 2006I. DISPONIBILNÍ MÍRA SOLVENTNOSTI
účinné od 1. 4. 2006(1) Splacený základní kapitál – uvede se hodnota upsaného splaceného základního kapitálu, a to po odečtení hodnoty vlastních akcií držených pojišťovnou, z účtové třídy 4, účtové skupiny Základní kapitál a kapitálové fondy. V případě, že pojišťovna do této položky zahrne hodnotu emisního ážia, z účtové třídy 4, účtové skupiny Základní kapitál a kapitálové fondy, uvede v komentáři jeho výši.
účinné od 1. 4. 2006(2) Rezervní fondy, které neodpovídají závazkům z pojištění,
- účinné od 1. 4. 20062a) zákonný rezervní fond – uvede se hodnota výše rezervního fondu vytvořeného podle obchodního zákoníku, z účtové třídy 4, účtové skupiny Fondy ze zisku a hospodářský výsledek minulých účetních období,
- účinné od 1. 4. 20062b) ostatní rezervní a kapitálové fondy – uvede se výše ostatních rezervních fondů (vytvořených ze zisku), z účtové třídy 4, účtové skupiny Fondy ze zisku a hospodářský výsledek minulých účetních období a výše ostatních kapitálových fondů z účtové třídy 4, účtové skupiny Základní kapitál a kapitálové fondy.
účinné od 1. 4. 2006(3) Přenosy zisku a ztráty,
- účinné od 1. 4. 20063a) nerozdělený zisk minulých účetních období – uvede se výše přenášky zisku z let předcházejících poslednímu účetnímu období, a to po odečtení neuhrazených ztrát, z účtové třídy 4, účtové skupiny Fondy ze zisku a hospodářský výsledek minulých účetních období,
- účinné od 1. 4. 20063b) nerozdělený zisk posledního účetního období – uvede se výše nerozděleného zisku posledního uzavřeného účetního období, a to po odečtení neuhrazené ztráty a dividend, které mají být vyplaceny, z účtové třídy 4, účtové skupiny Hospodářský výsledek.
účinné od 1. 4. 2006(4) Polovina případných dodatečných příspěvků během účetního období – uvede se u družstev; rozumí se polovina případných dodatečných příspěvků během účetního období, maximálně však do výše poloviny rozdílu mezi maximálními a skutečně požadovanými příspěvky, a současně ne vyšší než 50% nižší hodnoty z požadované a disponibilní míry solventnosti.
účinné od 1. 4. 2006(5) Jiné položky – uvede se součet výší jednotlivých položek.
účinné od 1. 4. 2006(6) Nehmotný majetek vložený do základního kapitálu – uvede se hodnota dlouhodobého nehmotného majetku vloženého do základního kapitálu.
účinné od 1. 4. 2006(7) Polovina nesplaceného základního kapitálu – uvede se, na základě schválení ministerstva, polovina hodnoty upsaného nesplaceného základního kapitálu, nejvýše však do výše 50% nižší hodnoty z požadované a disponibilní míry solventnosti, z účtové třídy 4, účtové skupiny Základní kapitál a kapitálové fondy. Tato položka může být zahrnuta, pouze pokud splacená část základního kapitálu dosáhla alespoň jedné čtvrtiny tohoto kapitálu.
účinné od 1. 4. 2006(8) Oceňovací rozdíly – uvede se částka vzniklá z případného rozdílu tržní hodnoty aktiv a hodnoty těchto aktiv zapsané v účetnictví.
- účinné od 1. 4. 2006II. POŽADOVANÁ MÍRA SOLVENTNOSTI
- účinné od 1. 4. 2006A. První výsledek
účinné od 1. 4. 2006Referenčním obdobím v oddílu A. První výsledek je poslední uzavřené účetní období.
účinné od 1. 4. 2006(1) Předepsané hrubé pojistné – uvede se výše předepsaného hrubého pojistného nebo výše hrubého zaslouženého pojistného z přímého pojištění, pokud je vyšší, z účtové třídy 6, účtové skupiny Technický účet k neživotnímu pojištění. Pojistné příslušející odvětvím č. 11, 12 a 13 z bodu B přílohy č. 1 k zákonu o pojišťovnictví se zvýší o 50%.
účinné od 1. 4. 2006(2) Předepsané hrubé zajistné – uvede se výše předepsaného zajistného plynoucí z aktivního zajištění v neživotním pojištění, z účtové třídy 6, účtové skupiny Technický účet k neživotnímu pojištění.
účinné od 1. 4. 2006(3) Částky pojistného odpovídající daním a poplatkům – uvedou se částky pojistného odpovídající daním a poplatkům, pokud jsou vybírané s pojistným a pokud jsou zahrnuty v předepsaném hrubém pojistném.
účinné od 1. 4. 2006(a) K je kurs pro převedení eur na Kč uvedený na titulní straně výkazu solventnosti, tj. 1 eur = K Kč. Položky (a1) a (a2) se stanoví následujícím postupem:
účinné od 1. 4. 2006(a1) Je-li (4) ≤ 50 000*K, uvede se částka (4)*0,18.
- účinné od 1. 4. 2006Je-li (4) > 50 000*K, uvede se částka 50 000*K*0,18.
účinné od 1. 4. 2006(a2) Je-li (4) > 50 000*K, uvede se částka [(4) – 50 000*K]*0,16, v opačném případě je hodnota položky (a2) rovna nule.
účinné od 1. 4. 2006(b´) Poměr mezi náklady na pojistná plnění včetně změny stavu rezervy na pojistná plnění na vlastní vrub a celkovými náklady na pojistná plnění včetně změny stavu rezervy na pojistná plnění v referenčním období – uvede se poměr mezi náklady na pojistná plnění včetně změny stavu rezervy na vlastní vrub a celkovými náklady na pojistná plnění včetně změny stavu rezerv (tj. včetně podílu zajišťoven).
- účinné od 1. 4. 2006B. Druhý výsledek
účinné od 1. 4. 2006Výše nákladů na pojistná plnění včetně stavů rezerv na pojistná plnění příslušející odvětvím č. 11, 12 a 13 z bodu B přílohy č. 1 k zákonu o pojišťovnictví se zvýší o 50%.
účinné od 1. 4. 2006(0) Délka referenčního období v oddílu B. Druhý výsledek je období 3 posledních účetních období. U pojišťoven, které v podstatné míře provozují pojištění úvěru, proti vichřici, krupobití či mrazu je referenčním obdobím 7 posledních účetních období. U pojišťoven, které provozují pojišťovací činnost kratší dobu, než je předepsaná délka referenčního období, použije se počet celých účetních období, za která jsou potřebné údaje k dispozici. Podstatnou mírou se rozumí, že objem předepsaného pojistného za dané pojistné odvětví dosáhl výše 4% z celkového předepsaného pojistného za všechna provozovaná odvětví neživotních pojištění alespoň v jednom roce referenčního období, a zároveň objem předepsaného pojistného z tohoto pojistného odvětví překročil částku 1 000 000 Kč za jeden rok během referenčního období.
účinné od 1. 4. 2006(1) Hrubé náklady na pojistná plnění v referenčním období - uvede se výše celkových nákladů na pojistná plnění, včetně podílu zajišťoven v referenčním období (tj. součet výší vždy ke konci každého roku zahrnutého do referenčního období), z účtové třídy 5, účtové skupiny Technický účet k neživotnímu pojištění. V případě rizik zařazených do odvětví 18 v bodě A přílohy č. 1 zákona se výše nákladů na pojistná plnění rovná nákladům, které pojišťovna nese s ohledem na poskytnutou asistenci. Tyto náklady se vypočítávají podle vnitrostátních předpisů členského státu, na jehož území se nachází sídlo pojišťovny.
účinné od 1. 4. 2006(2) Hrubé náklady na pojistná plnění z aktivního zajištění v referenčním období - uvede se výše celkových nákladů na pojistná plnění, včetně podílu zajišťoven z aktivního zajištění v referenčním období (tj. součet výší vždy ke konci každého roku zahrnutého do referenčního období), z účtové třídy 5, účtové skupiny Technický účet k neživotnímu pojištění.
účinné od 1. 4. 2006(3) Hrubá výše rezervy na pojistná plnění na konci referenčního období - uvede se stav rezervy na pojistná plnění odpovídající neživotním pojištěním a aktivnímu zajištění, včetně podílu zajišťoven, ke konci posledního roku zahrnutého do referenčního období, z účtové třídy 4, účtové skupiny Technické rezervy.
účinné od 1. 4. 2006(4) Výnosy dosažené z regresů – uvede se hodnota výnosů dosažených z regresů, pokud nejsou již obsaženy v hrubých nákladech na pojistná plnění (v bodě 1 a 2), a pokud již nebyly odečteny na základě § 19, odst. 5, písm. b) vyhlášky č. 502/2002 Sb. ve znění pozdějších předpisů.
účinné od 1. 4. 2006(5) Hrubá výše rezervy na pojistná plnění na počátku referenčního období - uvede se stav rezervy na pojistná plnění odpovídající neživotním pojištěním a aktivnímu zajištění, včetně podílu zajišťoven, na začátku prvního roku zahrnutého do referenčního období, z účtové třídy 4, účtové skupiny Technické rezervy.
účinné od 1. 4. 2006(b) K je kurs pro převedení eur na Kč uvedený na titulní straně výkazu solventnosti, tj. 1 eur = K Kč. Položky (b1) a (b2) se stanoví následujícím postupem:
účinné od 1. 4. 2006(b1) Je-li (a) ≤ 35 000*K, uvede se částka (a)*0,26.
- účinné od 1. 4. 2006Je-li (a) > 35 000*K, uvede se částka 35 000*K*0,26.
účinné od 1. 4. 2006(b2) Je-li (a) > 35 000*K, uvede se částka [(a) – 35 000*K]*0,23, v opačném případě je hodnota položky (b2) rovna nule.
účinné od 1. 4. 2006(c´) Poměr mezi náklady na pojistná plnění včetně změny stavu rezervy na pojistná plnění na vlastní vrub a celkovými náklady na pojistná plnění včetně změny stavu rezervy na pojistná plnění v referenčním období – uvede se poměr mezi součty výší čistých a celkových (tj. včetně podílu zajišťoven) nákladů na pojistná plnění vždy ke konci každého roku zahrnutého do referenčního období.
- účinné od 1. 4. 2006A. První výsledek
účinné od 1. 4. 2006KOMENTÁŘ K VÝPOČTU SOLVENTNOSTI PRO POJIŠŤOVNY, KTERÉ SOUBĚŽNĚ PROVOZUJÍ POJIŠTĚNÍ PODLE POJISTNÝCH ODVĚTVÍ ŽIVOTNÍCH I NEŽIVOTNÍCH POJIŠTĚNÍ
- účinné od 1. 4. 20061. Všechny položky výpočtu solventnosti se uvádějí v tisících Kč.
- účinné od 1. 4. 20062. Výsledky výpočtů, s výjimkou výpočtu korekčních koeficientů, se zaokrouhlují na celé jednotky. Korekční koeficienty se zaokrouhlují na dvě desetinná místa.
- účinné od 1. 4. 20063. Výkaz solventnosti se doplní zvláštním komentářem, který obsahuje seznam a výše jednotlivých položek zahrnutých do bodu 5 části A Jiné položky; jmenovitý seznam majetku a výše jednotlivých položek zahrnutých do bodu 6 části A Nehmotný majetek, pokud je součástí základního kapitálu; hodnotu vlastních akcií držených pojišťovnou odečtenou v bodě 1 části A Splacený základní kapitál.
- účinné od 1. 4. 20064. Zahrnutí položek v části C je podmíněno předchozím písemným schválením ministerstva. Komentář k výkazu solventnosti v případě zahrnutí těchto položek obsahuje odvolání na č.j. dopisu ministerstva, kterým byl ministerstvem tento postup schválen.
- účinné od 1. 4. 20065. Výkaz solventnosti se doplní podrobným komentářem, v němž se uvede, na kterých konkrétních účtech o jednotlivých položkách pojišťovna nebo zajišťovna účtuje.
- účinné od 1. 4. 2006I. DISPONIBILNÍ MÍRA SOLVENTNOSTI
účinné od 1. 4. 2006(1) Splacený základní kapitál – viz. Komentář k výpočtu solventnosti pro neživotní pojišťovny (resp. Komentář k výpočtu solventnosti pro životní pojišťovny), část I. Disponibilní míra solventnosti, bod (1).
účinné od 1. 4. 2006(2) Rezervní fondy, které neodpovídají závazkům z pojištění – viz. Komentář k výpočtu solventnosti pro neživotní pojišťovny (resp. Komentář k výpočtu solventnosti pro životní pojišťovny), část I. Disponibilní míra solventnosti, bod (2).
účinné od 1. 4. 2006(3) Přenosy zisku a ztráty - viz. Komentář k výpočtu solventnosti pro neživotní pojišťovny (resp. Komentář k výpočtu solventnosti pro životní pojišťovny), část I. Disponibilní míra solventnosti, bod (3).
účinné od 1. 4. 2006(4) Polovina případných dodatečných příspěvků během účetního období - viz. Komentář k výpočtu solventnosti pro neživotní pojišťovny, část I. Disponibilní míra solventnosti, bod (4).
účinné od 1. 4. 2006(5) Jiné položky – viz. Komentář k výpočtu solventnosti pro neživotní pojišťovny, část I. Disponibilní míra solventnosti, bod (5), resp. Komentář k výpočtu solventnosti pro životní pojišťovny, část I. Disponibilní míra solventnosti, bod (4).
účinné od 1. 4. 2006(6) Nehmotný majetek vložený do základního kapitálu - viz. Komentář k výpočtu solventnosti pro neživotní pojišťovny, část I. Disponibilní míra solventnosti, bod (6), resp. Komentář k výpočtu solventnosti pro životní pojišťovny, část I. Disponibilní míra solventnosti, bod (5).
účinné od 1. 4. 2006(7) Fond na příští příděly – viz. Komentář k výpočtu solventnosti pro životní pojišťovny, část I. Disponibilní míra solventnosti, bod (6).
účinné od 1. 4. 2006(8) Polovina nesplaceného základního kapitálu - viz. Komentář k výpočtu solventnosti pro neživotní pojišťovny (resp. Komentář k výpočtu solventnosti pro životní pojišťovny), část I. Disponibilní míra solventnosti, bod (7).
účinné od 1. 4. 2006(9) Budoucí zisky ze životního pojištění - viz. Komentář k výpočtu solventnosti pro životní pojišťovny, část I. Disponibilní míra solventnosti, bod (8).
účinné od 1. 4. 2006(10) Rozdíl plynoucí z nezillmerování nebo částečného zillmerování rezerv pojistného životních pojištění – viz. Komentář k výpočtu solventnosti pro životní pojišťovny, část I. Disponibilní míra solventnosti, bod (9).
účinné od 1. 4. 2006(11) Oceňovací rozdíly - viz. Komentář k výpočtu solventnosti pro neživotní pojišťovny, část I. Disponibilní míra solventnosti, bod (8), resp. Komentář k výpočtu solventnosti pro životní pojišťovny, část I. Disponibilní míra solventnosti, bod (10).
- účinné od 1. 4. 2006II. POŽADOVANÁ MÍRA SOLVENTNOSTI (neživotní pojištění)
účinné od 1. 4. 2006Viz. Komentář solventnosti k výpočtu solventnosti pro neživotní pojišťovny, část II. Požadovaná míra solventnosti.
- účinné od 1. 4. 2006III. POŽADOVANÁ MÍRA SOLVENTNOSTI (životní pojištění)
účinné od 1. 4. 2006Viz. Komentář solventnosti k výpočtu solventnosti pro životní pojišťovny, část II. Požadovaná míra solventnosti.“.
- účinné od 1. 4. 200622. Příloha č. 3 zní:
- účinné od 1. 4. 200623. Příloha č. 4 zní:
účinné od 1. 4. 2006 účinné od 1. 4. 2006„Příloha č. 4 k vyhlášce č. 303/2004 Sb. účinné od 1. 4. 2006Postup upraveného výpočtu solventnosti a způsob jeho vykazování
- účinné od 1. 4. 2006Holdingová pojišťovna podle § 9 vypočítá upravenou míru solventnosti USP takto:
- účinné od 1. 4. 2006USP = A - B,
- účinné od 1. 4. 2006kde
- účinné od 1. 4. 2006
- účinné od 1. 4. 2006
- účinné od 1. 4. 2006Výklad symbolů:
- účinné od 1. 4. 2006DMSP je disponibilní míra solventnosti holdingové pojišťovny,
- účinné od 1. 4. 2006znamená součet přes všechny přidružené finanční osoby ve skupině,
- účinné od 1. 4. 2006* znamená početní úkon násobení,
- účinné od 1. 4. 2006qi je velikost podílu holdingové pojišťovny na základním kapitálu (upsaném) i-té přidružené finanční osoby,
- účinné od 1. 4. 2006DMSi je disponibilní míra solventnosti i-té přidružené finanční osoby, která je pojišťovnou nebo zajišťovnou, nebo kapitál i-té přidružené finanční osoby, která je bankou, spořitelním nebo úvěrním družstvem, institucí elektronických peněz nebo obchodníkem s cennými papíry,
- účinné od 1. 4. 2006UHPi je účetní hodnota podílu holdingové pojišťovny v i-té přidružené finanční osobě,
- účinné od 1. 4. 2006PMSP je požadovaná míra solventnosti holdingové pojišťovny,
- účinné od 1. 4. 2006PMSi je požadovaná míra solventnosti i-té přidružené finanční osoby, která je pojišťovnou nebo zajišťovnou, nebo kapitálový požadavek i-té přidružené finanční osoby, která je bankou, spořitelním nebo úvěrním družstvem, institucí elektronických peněz nebo obchodníkem s cennými papíry.
účinné od 1. 4. 2006Pokud má některá z přidružených finančních osob disponibilní míru solventnosti (kapitál) nižší, než je požadovaná míra solventnosti (kapitálový požadavek), použije se ve výpočtu upravené míry solventnosti skutečná hodnota obou ukazatelů, nikoli pouze jejich qi násobek. K zahrnutí položky č. 7 (Polovina nesplaceného základního kapitálu) do disponibilní míry solventnosti nebude přidruženým finančním osobám vydán ministerstvem písemný souhlas.
účinné od 1. 4. 2006V upraveném výpočtu solventnosti nesmí holdingová pojišťovna zohlednit žádnou položku disponibilní míry solventnosti, která vzniká ze vzájemného financování mezi holdingovou pojišťovnou a přidruženou finanční osobou.“.
- účinné od 1. 4. 2006Holdingová pojišťovna podle § 9 vypočítá upravenou míru solventnosti USP takto: