Příloha č. 1
k vyhlášce č. 347/1953 Ú. l.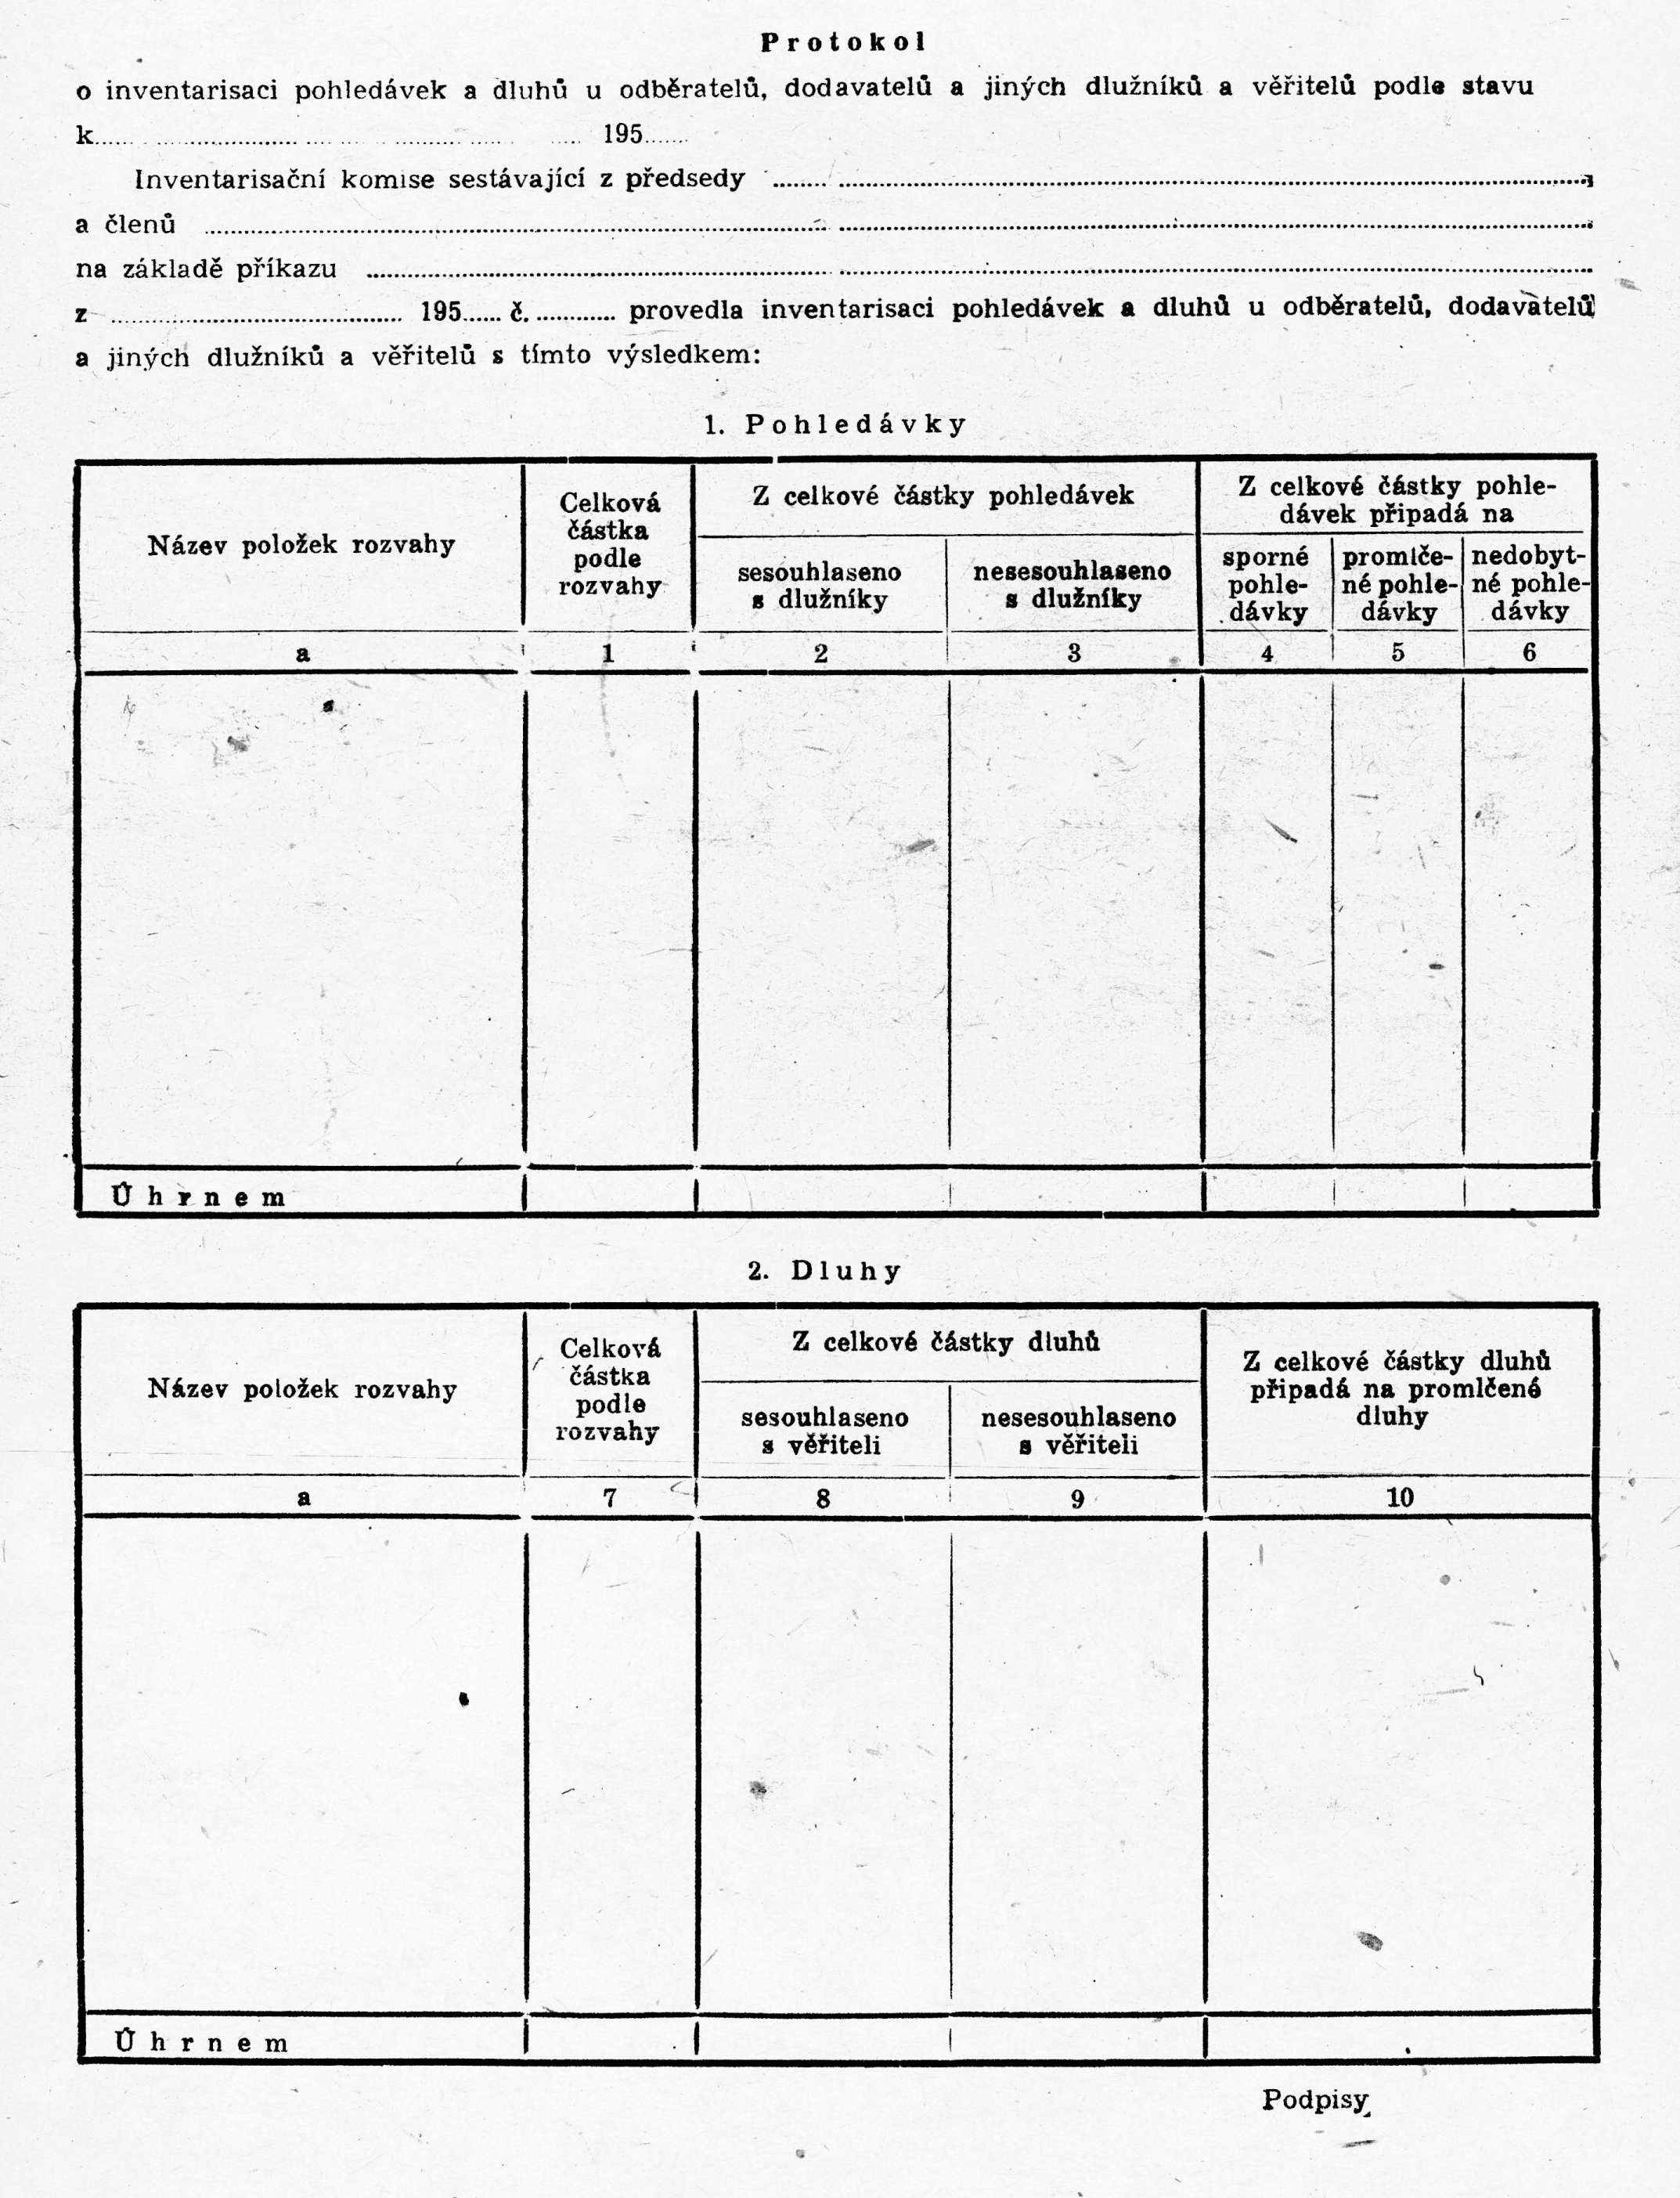
347.
VYHLÁŠKA
ministerstva financí
ze dne 3. listopadu 1953,
kterou se vydávají směrnice pro inventarisaci rozvahových položek.
Ministerstvo financi vydává podle § 98 vládního nařízení č. 41/1952 Sb., kterým se stanoví zásady pro účelní evidenci, v dohodě se státním úřadem statistickým tyto směrnice pro zajištění jednotného postupu při inventarisaci rozvahových položek:
Mimořádná úplná nebo dílčí inventarisace hospodářských prostředků musí být provedena, nařídí-li ji ministerstvo financí, nadřízená účetní jednotka nebo jiný orgán příslušný podle zvláštních předpisů.
Inventarisace hospodářských prostředků musí být provedena též při každé změně pracovníků přímo odpovědných za tyto prostředky, a to ke dni převzetí a odevzdání funkcí.
Ustanovení předchozího odstavce se netýká dopravních podniků, pokud jde o hospodářské prostředky odevzdané jim k přepravě; netýká se dále nedokončených a nevyfakturovaných stavebně montážních prací prováděných pro účetní jednotku dodavatelským způsobem stavební a montážní organisací.
Vedoucí účetní jednotky vyhlásí v účetní jednotce písemným příkazem složení inventarisační komise, jakož i způsob inventarisačních prací a lhůty, v nichž musí být tyto práce započaty a ukončeny.
V účetních jednotkách, ve kterých pro značný rozsah inventarisačních prací nemůže inventarisaci provést jediná inventarisační komise, svěří se bezprostřední provádění inventarisace v provozech, hospodářstvích nebo jiných organisačních útvarech dílčím inventarizačním komisím, jejichž práci organisuje a kontroluje ústřední inventarisační komise.
Neskonči-li se inventarisace prováděná ve skladech nebo v jiných místnostech najednou, musí být při odchodu inventarisační komise učiněna taková opatření, aby se zabránilo možným manipulacím s příslušnými hospodářskými prostředky.
Ve skladech musí být zásoby roztříděny a uloženy podle, názvů, druhů, rozměrů a pod. Zároveň musí být opatřeny závěsnými štítky s údaji je charakterisujícími a s uvedením jejich jakosti a jednotky množství nebo označeny jiným vhodným způsobem.
Před sestavením srovnávacích tabulek (bod 46) musí být v analytické evidenci, po případě v synthetické evidenci zachyceny všechny příjmové i výdejové doklady a vykázány zůstatky.
Fysická inventura se provádí za účasti přímo odpovědných pracovníků (skladníků, pokladníků, vedoucích hospodářství, vedoucích provozů, stavbyvedoucích a pod.).
Skutečný stav hospodářských prostředků se při fysické inventuře zjišťuje přepočtením, převážením, přeměřením a pod. při čemž se vychází ze stanovených měrných jednotek. U materiálu a zboží v nepoškozených a neotevřených původních obalech se může jeho množství zjišťovat podle dokladů, při čemž alespoň část těchto zásob (namátkově) musí být přezkoušena fysicky.
Skutečné množství volně uloženého hromadného materiálu (uhlí, koksu, písku, kamene a pod.), jakož i tekutých látek v nádržích, se může zjišťovat technickým propočtem, způsob zjišťování musí být poznamenán v inventurních seznamech.
Hospodářské prostředky, které jsou v účetní jednotce, avšak jí nepatří, se zapisují do samostatných inventurních seznamů.
Vzory inventurních seznamu stanoví pro podřízené účetní jednotky příslušné ústřední účetní jednotky.
Názvy hospodářských prostředků a jejich množství se uvádějí v inventurních seznamech podle názvosloví a v měrných jednotkách používaných v účetní evidenci.
Inventurní seznamy podpisují všichni členové příslušné inventarisační komise. Přímo odpovědni pracovníci potvrdí na každém inventurním seznamu, že u všech hospodářských prostředků v něm uvedených byla inventarisační komisí provedena fysická inventura v jejich přítomnosti a že tyto hospodářske prostředky jsou v jejich opatrování.
Při změně přímo odpovědných pracovníků potvrdí v inventurních seznamech pracovník přejímající hospodářské prostředky jejich převzetí a odevzdávající pracovník jejich odevzdání.
Jakékoliv opravy v inventurním seznamu musí být písemné zdůvodněny a podepsány pracovníky, kteří podepsali inventurní seznam.
Po dobu provádění fysické inventury hospodářských prostředků nejsou dovoleny bez souhlasu inventarisační komise jakékoli příjmové a výdejové operace, Tento zákaz se však nesmí nepříznivě projevit v činnosti účetní jednotky. Provozy a jiné organisační útvary musí být proto včas zásobeny potřebným množstvím materiálu nutného pro nerušený chod výroby.
Zjistí-li se rozpory nebo nepřesnosti v účetní evidenci nebo v dokladech, je nutno je vysvětlit a provést patřičné opravy a zpřesnění.
Základní prostředky se zapisují do inventurních seznamů s označením vyplývajícím z hlavního určení příslušného inventárního předmětu. V případech, kdy se předmět obnovuje, rozšiřuje nebo přebudovává, čímž se změní jeho hlavní určení, zapíše se do inventurního seznamu s označením, které odpovídá novému určení.
Očíslování inventárních předmětů se zpravidla nesmí měnit. Očíslování lze změnit jen v těch případech, kdy inventární předměty jsou nesprávně začleněny do určité skupiny základních prostředků, z níž by měly být převedeny podle svého technickovýrobního určení, nebo jestliže očíslování nebylo správné.
K charakteristickým technickým ukazatelům patří na př.
Inventární předměty, které budou v době inventarisace mimo účetní jednotku (lokomotivy, parníky, auta odjíždějící na delší cesty, stroje a zařízení, které máji být odeslány ke generální opravě a pod.), se musí inventarisovat před jejich dočasným vypravením nebo odesláním z účetní jednotky nebo ve výjimečných případech podle dokladů.
Při zjištění předmětů v účetní evidenci neuvedených, jakož i předmětů v ní nedostatečně popsaných, je inventarisační komise povinna dodatečně zjistit pro účetní evidenci chybějící údaje a technické ukazatele takových předmětů.
Základní prostředky nově zjištěné při inventarisaci a v účetní evidenci dosud nezachycené se oceňují původní pořizovací hodnotou a pokud nemůže být zjištěna, reprodukční pořizovací hodnotou ke dni inventarisace; v obou případech musí být vyjádřena příslušná částka oprávek.
Nejsou-li provedené investiční práce (nástavba poschodí, přístavba nových částí a pod.) nebo částečná likvidace budov a staveb (zbourání jednotlivých konstrukčních částí) v účetní evidenci zachyceny, musí inventarisační komise podle příslušných dokladu stanovit částku zvýšení nebo sníženi původní pořizovací hodnoty nebo reprodukční pořizovací hodnoty inventárního předmětu a uvést v inventurním seznamu údaje o provedených změnách.
Inventarisační komise musí také zjistit vinníky a příčiny toho, že nově zjištěné základní prostředky a konstrukční změny inventárních předmětů nebyly dosud v účetní evidenci zachyceny.
V inventurních seznamech se zapisují
Stejnorodé základní prostředky (podle typu, konstrukce a pod.) se mohou v inventurních seznamech zapisovat a popisovat podle skupin s uvedením počtu těchto předmětů.
Dospělý hovězí dobytek, tažná zvířata, plemenné prasnice a plemenní kanci a chovatelsky cenné kusy ovcí a jiných zvířat se zapisují do inventurních seznamů jednotlivě. Ostatní zvířata základního stáda, účtovaná ve skupinách, se uvádějí v inventurních seznamech podle chovatelských, po případě i plemenných skupin s uvedením počtu kusů a živé váhy každé skupiny (s výjimkou drůbeže a jiných zvířat, u kterých se váha neuvádí).
Základní prostředky nehodící se k používání a k obnově se zapisují při inventuře do zvláštních inventurních seznamů.
Ústřední účetní jednotky vydají se souhlasem ministerstva financí předpisy pro inventarisaci základních prostředků zvláštní povahy, na př. železničních dopravních prostředků.
Pozemky najaté nebo účetní jednotkou z příkazu spravované se uvádějí ve zvláštním inventurním seznamu obdobným způsobem jako pozemky vlastní.
Dokončené, ale z jakýchkoli důvodů podle protokolů nepřevzaté a do provozu nezařazené stavební objekty se inventarisují jako nedokončené investiční práce a zapisuji se do samostatných inventurních seznamů.
Nedokončené stavebně montážní práce prováděné stavebními a montážními organisacemi nebo prováděné investory ve vlastní režii a financované podle protokolů o převzetí prací jsou nedokončenou výrobou těchto účetních jednotek. K nedokončené výrobě při stavebně montážních pracích patří jednotlivé druhy prací a části konstrukčních prvků, u kterých nebyly provedeny práce, v rozsahu odpovídajícím příslušným položkám ceníků nebo sborníků, pokud není předvídáno dílčí převzetí prací. Na stavbách prováděných ve vlastní režií a financovaných podle nákladových druhů se nedokončené práce nepovažují za nedokončenou výrobu, nýbrž za nedokončené investiční práce.
K nedokončené výrobě a k polotovarům vlastní výroby patří
Fysická inventura nedokončené výroby a polotovarů vlastní výroby se provádí skutečným přepočtením, převážením, přeměřením a po případě technickým propočtem (náplň vysoké pece, sukusy a dřeně v kádích a pod.).
Zásoby nedokončené výroby a polotovarů vlastní výroby, které jsou v provozech, musí být uspořádány tak, aby bylo zabezpečeno jejich správné a snadné zjištění.
Suroviny, materiál a nakupované polotovary, které jsou na pracovištích a s jejichž opracováním nebylo dosud započato, se do inventurních seznamů nedokončené výroby nezahrnují, ale inventarisují se zvlášť a zapisují do zvláštních inventurních seznamů materiálových zásob.
Zjistí-li se zmetky při inventarisací nedokončené výroby a polotovarů vlastní výroby, vyhotoví se hlášení o zmetcích. Tyto zmetky se do stavu nedokončené výroby nezahrnují.
Při inventarisací nedokončené výroby je nutno zjistit také nedokončenou výrobu, na níž se v běžném roce nepracuje, a vykázat ji v inventurních seznamech tak, aby byla snadno zjistitelná její celková částka, Pro tuto nedokončenou výrobu platí obdobně ustanovení bodu 26 odstavce třetího. Při inventarisací polotovarů vlastní výroby se postupuje podle ustanovení bodu 26 jako u materiálových zásob.
Nedokončené generální opravy se zapisuji do samostatného inventurního seznamu, ve kterém se uvádí název opravovaného základního prostředku, celková rozpočtová (plánovaná) hodnota opravy, procento splnění prací, rozpočtové (plánovaná) hodnota a skutečné vlastní náklady provedených prací.
O nezabudovaném materiálu na generální opravy platí přiměřeně ustanovení bodu 16 odstavce třetího písm. a).
Zvířata ve výkrmu a mladá zvířata, která se účtují ve skupinách, se zapisují do inventurních seznamů podle chovatelských skupin s uvedením počtu kusů a živé váhy jednotlivých skupin (s výjimkou drůbeže a kožešinových zvířat, u kterých se váha neuvádí).
Inventurní seznamy se vyhotovují podle úseků živočišné výroby v členění podle skupin operativně-technické evidence zvířat a samostatně podle odděleni (hospodářství), po případě farem.
Skutečný stav materiálových zásob, hotových výrobků a zboží se zjišťuje fysickou inventurou. Do inventurních seznamů se skutečný stav těchto zásob zapisuje podle jednotlivých druhů s uvedením názvu, používaného číselného označení druhu, jakostní třídy, jednotky množství a zjištěného množství. Ústřední účetní jednotky stanoví, u kterých druhů materiálových zásob, hotových výrobků a zboží na skladech se při inventarisaci zjištěné množství vyjadřuje ve více měrných jednotkách.
Zejména je nutno zjistit materiálové zásoby, které nejsou potřebné pro splnění plánu na běžný rok, nebo provádí-li se inventarisace ve IV. čtvrtletí, ani pro splnění plánu na příští rok, jakož i zásoby hotových výrobků, které jsou na skladě po delší dobu, než je třeba k jejich vypravení.
O všech těchto zásobách je třeba pořídit zvláštní seznam, který se do 14 dnů po dokončení inventarisace zašle nadřízené účetní jednotce s uvedením opatření, která budou provedena k uvolnění oběžných prostředků vázaných v těchto zásobách.
Na účtech materiálu a zboží na cestě a na účtech, na nichž se zachycuje materiál a zboží na skladech u jiných účetních jednotek, mohou být jen částky řádně doložené, a to
U účtů materiálu a zboží na cestě musí být především prověřeno, zda na nich není zaúčtován materiál a zboží, které skutečně do podniku došly, avšak byly z jakýchkoli příčin přijaty na sklad jako nevyfakturované dodávky.
Inventurní seznamy se sestavují samostatné na materiál a zboží na cestě a na materiál a zboží na skladech u jiných účetních jednotek.
V inventurních seznamech tohoto materiálu a zboží se uvádí název, množství, hodnota podle údajů účetní evidence, účetní jednotka, u které jsou materiál a zboží skladovány, čísla a data vystavení dokladů ověřujících předání do úschovy.
Inventarisační komise porovná také stav materiálu a zboží na skladech u jiných účetních jednotek, zjištěný podle dokladů, s jejich stavem podle údajů v kopiích inventurních seznamů, došlých od účetních jednotek podle ustanovení bodu 46 odstavce druhého.
Nepoužitelné (zcela opotřebované) drobné a krátkodobé předměty se zapisují do protokolů o vyřazení drobných a krátkodobých předmětů, které jsou podkladem k vyúčtování jejich vyřazení.
Do inventurních seznamů se drobné a kratkodobé předměty zapisuji podle druhů a skupin odpovídajících druhům a skupinám používaným v účetní evidenci. Je však dovoleno rozdělit inventurní seznam podle skupin dodatečně.
Při fysické inventuře se zboží a obaly přepočítávají, převažují a přeměřují. Zásilky zboží, které ke dni inventarisace nebyly dosud rozbaleny, musí být vybaleny a zboží v nich zkontrolováno co do množství i co do jakosti; zabalené zboží se nemusí vybalovat jen v těch případech, kdy jeho vybalení by mohlo mít za následek zhoršení jeho jakosti nebo je-li zabaleno v nepoškozených a neotevřených původních obalech. V takových případech se kontrola zboží provádí jen namátkově.
Zboží s malým odbytem, ležáky a neplnohodnotné zboží se zapisují do zvláštních inventurních seznamů. Zkažené zboží zjištěné při fysické inventuře se zapisuje do zvláštních inventurních seznamů, v nichž se musí uvést povaha a stupeň zkažení, jakož i jeho příčiny a osoby, které zkažení zavinily.
Zboží docházející v době inventury se přejímá v přítomnosti inventarisační komise a zapisuje se do samostatného inventurního seznamu. Prodané a zaplacené zboží, které však odběratelé neodebrali, se též zapisuje do samostatného inventurního seznamu.
Obaly se zapisují do inventurních seznamů podle druhu, určení a podle kategorií (nové, použité, vyžadující opravy a pod.).
U účtů odeslaného zboží a provedených prací do lhůty splatnosti i nezaplacených odběrateli ve lhůtě se musí prověřit, nejsou-li na nich částky, jejichž úhrada byla zaúčtována na účtech ostatních dlužníků a věřitelů.
Inventurní seznamy se sestavují odděleně na odeslané zboží a provedené práce do lhůty splatnosti, na odeslané zboží a provedené práce nezaplacené odběrateli ve lhůtě a na odeslané nevyfakturované zboží.
Inventarisační komise zjišťuje dobu vzniku pohledávek a dluhů na jednotlivých účtech dlužníků a věřitelů, jejich reálnost a po případě pracovníky, kteří zavinili promlčení.
Všechny účetní jednotky si musí alespoň jednou ročně sesouhlasit stav svých pohledávek a dluhů u jiných účetních jednotek. Za tím účelem zašlou učení jednotky, které mají u jiných účetních jednotek pohledávku, těmto účetním jednotkám výpisy z účtů. Výpis z účtu musí obsahovat alespoň stav pohledávky k určitému datu Účetní jednotky, které obdržely výpisy z účtů, jsou povinny do deseti dnů po obdržení výpisu potvrdit výši dluhu uvedeného ve výpisu nebo oznámit své námitky. Sesouhlasení pohledávky nebo dluhu potvrzeným výpisem musí být poznamenáno na osobním účtu tak, aby mohla být ke dni inventarisace zjištěna celková částka sesouhlasených pohledávek a dluhů. Podle potvrzených výpisů z účtů prověří inventarisační komise reálnost pohledávek a dluhů.
Pohledávky a dluhy u osob povinných vyúčtováním záloh, dělníků a úředníků, jakož i u deponentů, odběratelů, dodavatelů a jiných dlužníků a věřitelů, kteří nejsou účetními jednotkami, se nakládají za sesouhlasené, je-li jejich stav prokazatelný řádnými účetními doklady.
Dluhy dodavatelům za přijaté faktury se prověřují podle inkasních dokladů.
Zvlášť pečlivé musí být podle dokladů prověřen zůstatek na účtě dodavatelů za nevyfakturované dodávky. Musí se prověřit, zda na něm nejsou částky, jejichž úhrada byla zaúčtována na účtě ostatních dlužníků, nebo částky za materiál a zboží již zaplacené, avšak účtované jako materiál a zboží na cestě. Účetní jednotky musí si, pokud tak již neučinily, po prověření zůstatku tohoto účtu vyžádat od dodavatelů scházející faktury za nevyfakturované dodávky. Dodavatel je povinen zaslat odběrateli vyžádané faktury nebo oznámit, proč je nemůže zaslat, po případě že za nim nemá pohledávku.
Ve výjimečných případech, kdy do sestavení rozvahy se nemohly odstranit vzniklé rozdíly, uvádí každá účetní jednotka ve své rozvaze pohledávky a dluhy v částkách, které vyplývají z jejích účetních zápisů a které považuje za správné. Účetní jednotka, která má na věci právní zájem, je povinna ihned předložit neshody z věřitelského nebo dlužnického poměru k rozhodnutí v arbitrážním nebo soudním řízení.
V tomto protokole se musí uvést názvy položek rozvahy, u kterých byla provedena inventarisace, a vykázat částky vzájemné nesesouhlasených pohledávek a dluhů, pohledávek a dluhů, které byly promlčeny, sporných pohledávek a nedobytných pohledávek.
Ve spojitosti s inventarisaci pokladny se současně kontrolují v pokladně uložené ceniny, jakož i přísně zúčtovatelné tiskopisy.
V pokladně se nesmějí uschovávat peníze a jiné cennosti, nepatřící účetní jednotce.
O inventarisaci pokladny se sestavuje protokol. V tomto protokole se uvádějí členové inventarisační komise, místo úschovy peněz a jiných cenností, zjištěné skutečné stavy a stavy ke dni inventarisace podle účetní evidence.
Zjištěné pokladní schodky nebo přebytky se uvedou v protokole s vysvětlením jejich vzniku. Hotové peníze nedoložené příjmovými pokladními doklady se považují za pokladní přebytky.
Zjištěné pokladní přebytky se u národních a komunálních podniků a podniků pro provozování zahraničního obchodu vyúčtuji ve prospěch účtu, na kterém se u těchto účetních jednotek zachycuje súčtování jiných platů (ostatní súčtování) se státním rozpočtem. V družstevních organisacích se zjištěné pokladní přebytky vyúčtuji na účet zisků a ztrát.
Fysická inventura cennosti a přísně zúčtovatelných tiskopisů se provádí podle jednotlivých druhů a v protokole o inventarisaci se uvede jejich název, počet jednotlivých kusů a celková částka.
Inventarisace peněz na cestě se provádí porovnáním účetních zápisů s příslušnými doklady, především s výpisy z účtů u peněžních ústavů.
Pro hospodářské prostředky patřící jiným účetním jednotkám sestavuji se samostatné srovnávací tabulky. Zápisy v těchto tabulkách se provádějí podle účetních jednotek, kterým hospodářské prostředky patří. Provedení inventarisace těchto hospodářských prostředků se oznamuje jejich majitelům zasláním kopie inventurního seznamu.
V maloobchodních podnicích a v podnicích společného stravování zkontrolují všechny výpočty v inventurních seznamech pracovníci pověření vedoucím účetní jednotky v dohodě s hlavním (vedoucím) účetním.
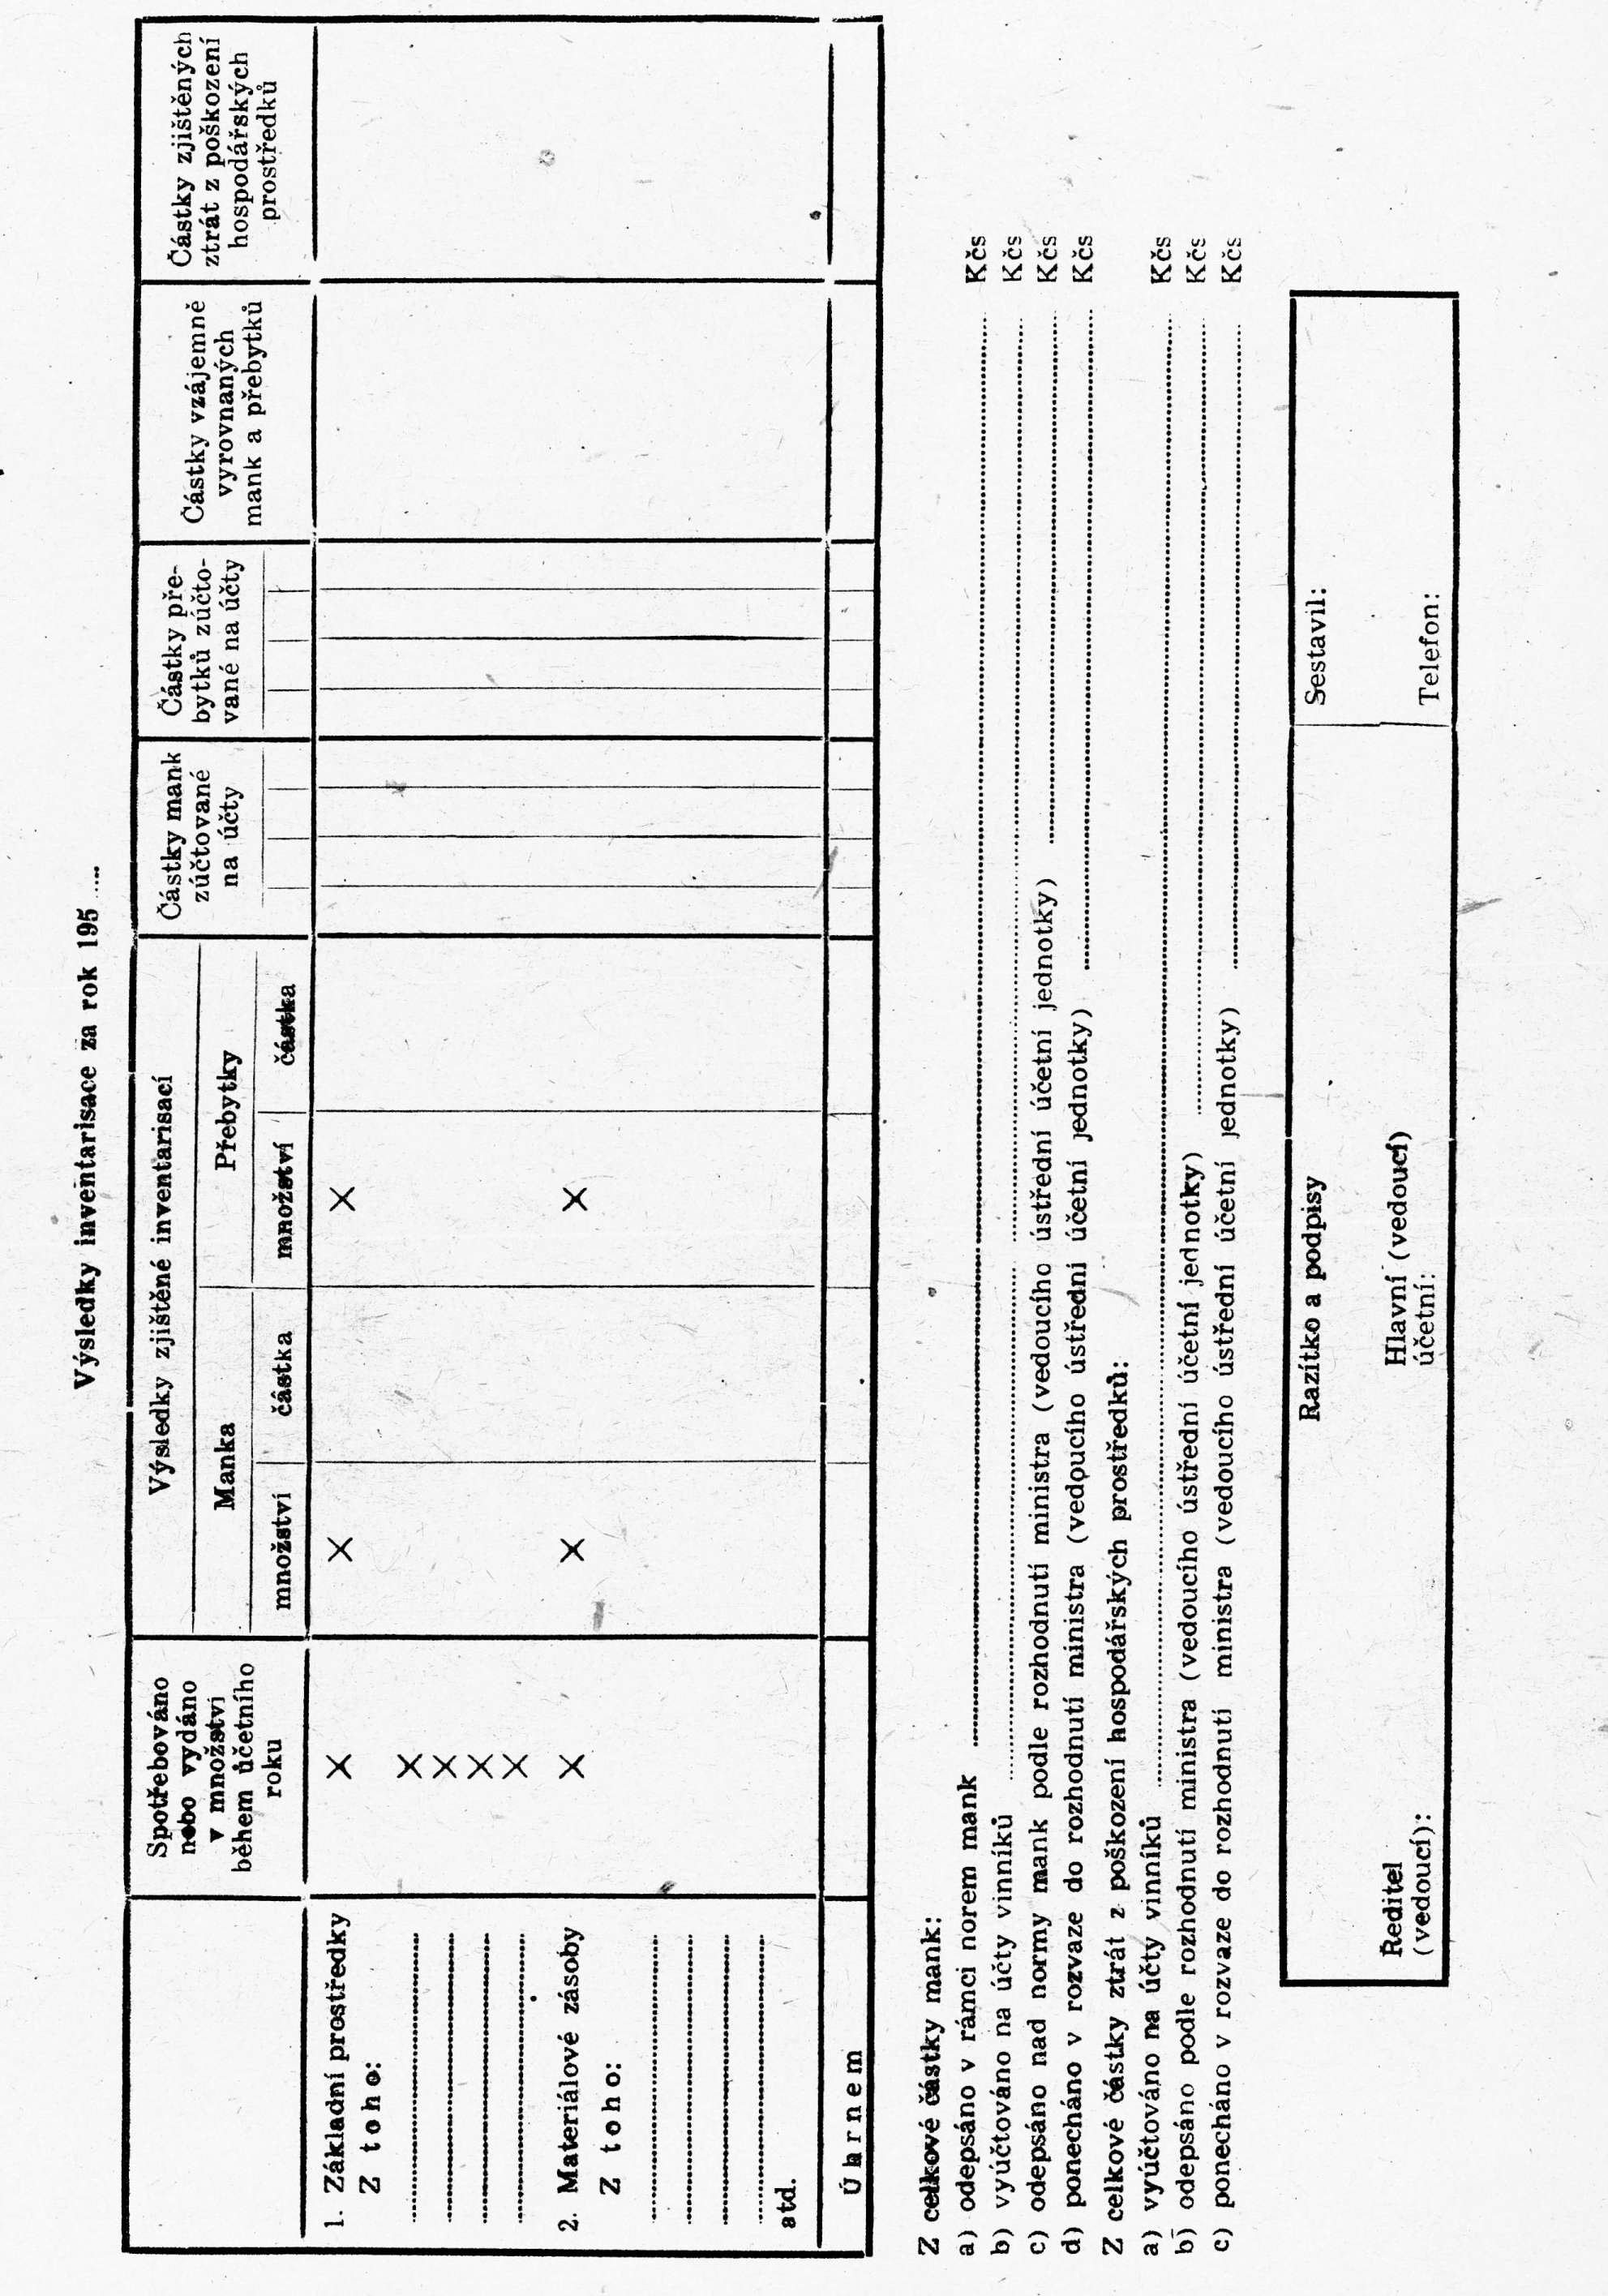
Inventarisační komise stanoví podle předložených vysvětlení, inventurních seznamů a protokolů povahu zjištěných mank a ztrát z poškození hospodářských prostředků, jakož i přebytků a určí způsob jejich vypořádání podle dalších ustanovení.
Údaje o vyúčtovaných přebytcích a mankách se v této tabulce vykazují podle jednotlivých skupin hospodářských prostředků, odpovídajících příslušným oddílům účtové osnovy. V rámci každé skupiny hospodářských prostředků se vykazuji podle jednotlivých druhů hospodářských prostředků jen významnější položky přebytků a mank.
Součty přebytků a mank jednotlivých skupin se uvádějí jen v peněžních jednotkách, přebytky a manka jednotlivých druhů hospodářských prostředků se uvádějí v jednotkách množství i v peněžních jednotkách.