1156.
VYHLÁŠKA
státního úřadu plánovacího
ze dne 30. listopadu 1949,
kterou se vydávají se zřetelem k potřebám pětiletého hospodářského plánu závazné směrnice pro rozpočet příjmů a výdajů v malých družstvech v roce 1950.
Státní úřad plánovací vydává podle § 2, odst. 1 zákona ze dne 16. května 1946, č. 116 Sb., o jednotné organisaci podnikového početnictví, a podle § 22 vládního nařízení ze dne 26. července 1948, č. 202 Sb., kterým se stanoví jednotné rozpočetní zásady, pro rozpočetnictví malých družstev tyto závazné směrnice:
§ 1.
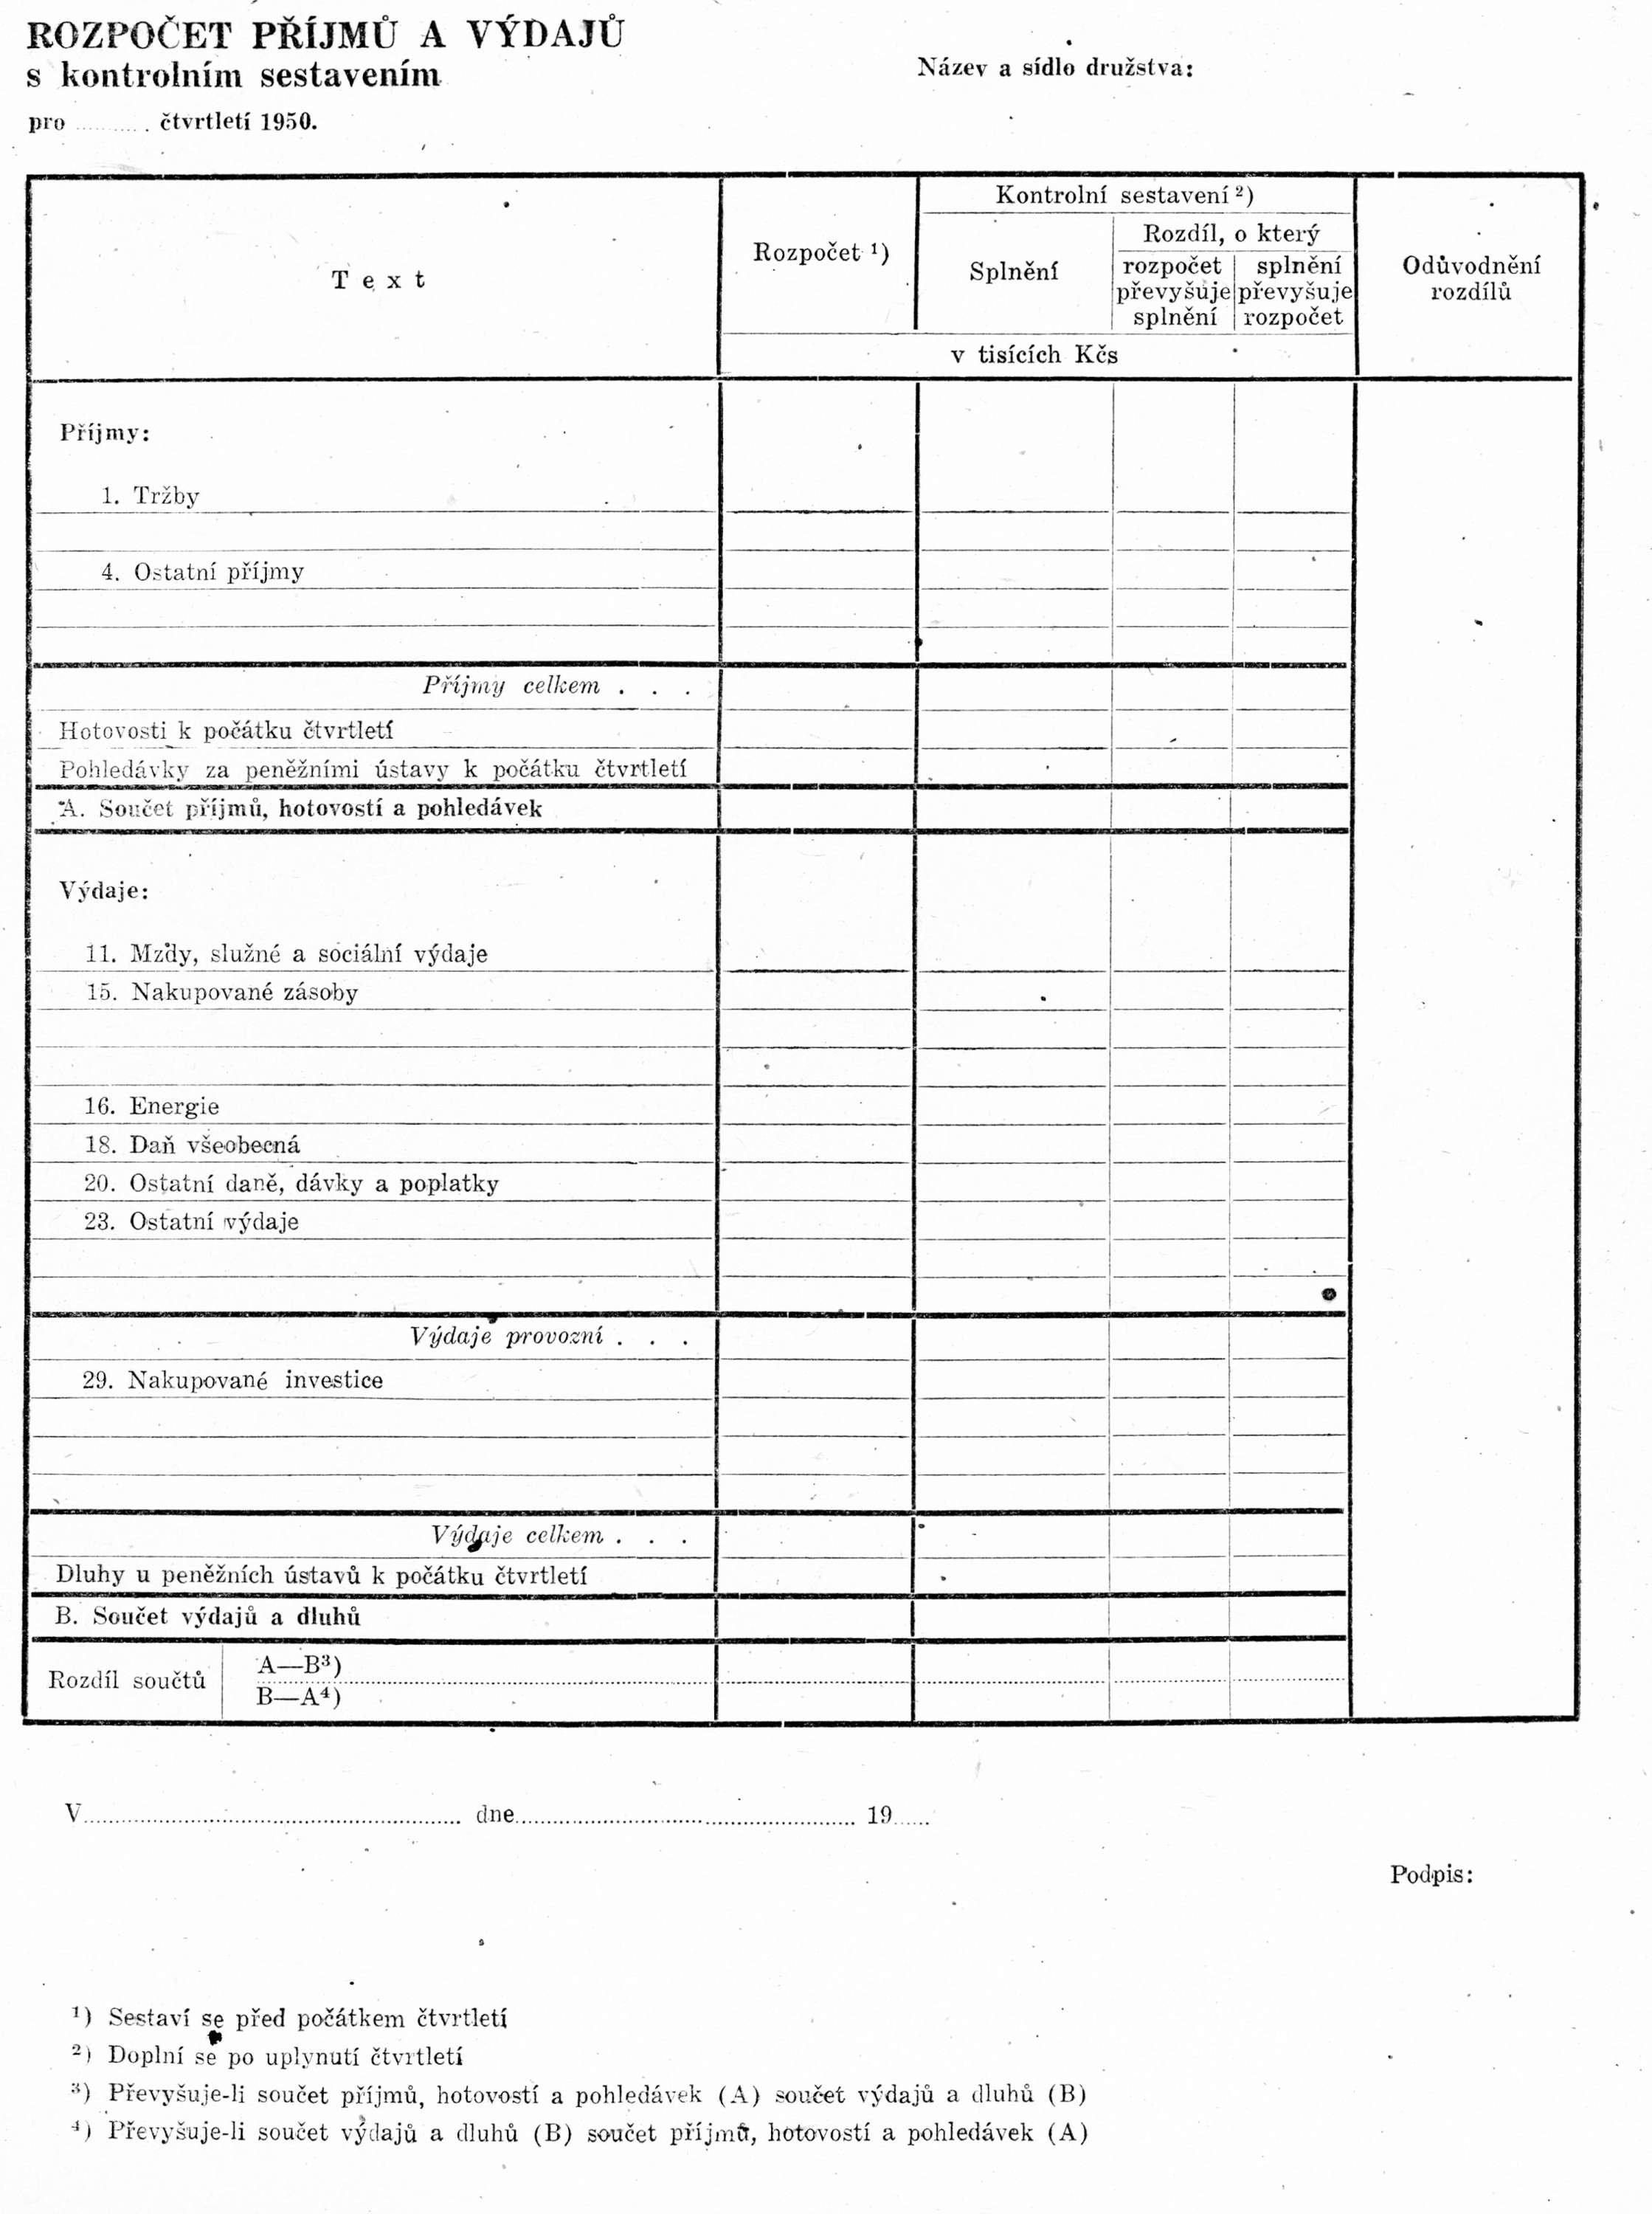
Odkaz § 1.(1) V roce 1950 se musí v malých družstvech sestavovati pro jednotlivá čtvrtletí rozpočet příjmů a výdajů (dále jen „rozpočet“) a zjišťovati po uplynutí každého čtvrtletí kontrolním sestavením, jak byl rozpočet splněn.
(2) Rozpočet a kontrolní sestavení se musí sestavovati podle vzoru uvedeného v příloze k této vyhlášce, při čemž označení položek (testy), jejich pojmenování a pořadí nesmí býti měněno.
§ 2.
Odkaz § 2.(1) Příjmy se v rozpočtu rozumějí peněžní částky, které družstvo přijme v hotovosti nebo které budou poukázány na jeho účet u peněžního ústavu.
(2) Výdaji se v rozpočtu rozumějí peněžní částky, které družstvo vyplatí v hotovosti nebo které poukáže se svého účtu u peněžního ústavu.
(3) Za příjmy a výdaje se v rozpočtu nepovažují
- a) vklady družstva v hotovosti na jeho účet u peněžního ústavu za účelem snížení pokladní hotovosti,
- b) výběry družstva v hotovosti s jeho účtu u peněžního ústavu za účelem zvýšení pokladní hotovosti a
- c) převody mezi účty družstva u téhož nebo u více peněžních ústavů, má-li družstvo několik účtů u téhož peněžního ústavu nebo je-li družstvo v peněžním styku s více peněžními ústavy.
§ 3.
Odkaz § 3.V položce „1. Tržby“ se zachytí tržby (včetně tržeb za práce ve mzdě) v hotovosti a příjmy z pohledávek za odběrateli (úhrady od odběratelů, které družstvo přijme v hotovosti nebo které odběratelé poukáží na účet družstva u peněžního ústavu).
§ 4.
Odkaz § 4.V položce „4. Ostatní příjmy“ se zachytí všechny ostatní příjmy s výjimkou tržeb (na př. úroky, náhrada pojištěných škod, subvence, splátky členských podílů).
§ 5.
Odkaz § 5.V položce „11. Mzdy, služné a sociální výdaje“ se zachytí hrubá částka mezd a služného (včetně daně ze mzdy), družstvem odváděný jeho podíl na národní pojištění zaměstnanců a dobrovolné sociální výdaje. Odměny za administrativní práce činovníkům a osobám, které nejsou zaměstnanci družstva, se zachytí v položce „23. Ostatní výdaje“.
§ 6.
Odkaz § 6.V položce „15. Nakupované zásoby“ se zachytí výdaje na nákup zásob (surovin, materiálu, pevných a tekutých paliv, mazadel, olejů, udržovacích látek, součástek, dále obchodního zboží, zvířat, obalů a ostatních hmotných předmětů s výjimkou investic), které družstvo zaplatí dodavatelům zásob v hotovosti nebo které uhradí převodem se svého účtu u peněžního ústavu.
§ 7.
Odkaz § 7.V položce „16. Energie“ se zachytí výdaje za odebíranou elektřinu, plyn, páru a vodu.
§ 8.
Odkaz § 8.V položce „18. Daň všeobecná“ se zachytí splátky a odvod všeobecné daně.
§ 9.
Odkaz § 9.V položce „20. Ostatní daně, dávky a poplatky“ se zachytí splátky a odvod zvláštní daně výdělkové a ostatních daní, dávek a poplatků s výjimkou daně všeobecné (položka 18.), jakož i s výjimkou daně ze mzdy, která se zachytí v položce „11. Mzdy, služné a sociální výdaje“.
§ 10.
Odkaz § 10.V položce „23. Ostatní výdaje“ se zachytí všechny ostatní provozní výdaje, pokud nejsou rozpočtovány v položkách 11., 15., 16., 18. a 20. (na př. výdaje na udržování investic, na nájemné, na poštovné, na dopravné, na úroky, odměny za administrativní práce činovníkům a osobám, které nejsou zaměstnanci družstva, výdaje za práce ve mzdě a na pojistné, výplaty podílů na zisku, výplaty vypověděných členských podílů, splátky výpůjček).
§ 11.
Odkaz § 11.V položce „29. Nakupované investice“ se zachytí výdaje na nákup investic, které družstvo zaplatí dodavatelům investic v hotovosti nebo které uhradí převodem se svého účtu u peněžního ústavu.
§ 12.
Odkaz § 12.Příjmy a výdaje se musí rozpočtovati především podle úkolů, které družstvu připadají při provádění a plnění prováděcích plánů v roce 1950, s přihlédnutím k pokynům nadřazených orgánů a k účetním zápisům za minulá období.
§ 13.
Odkaz § 13.V rozpočtu a v kontrolním sestavení se musí uváděti peněžní částky zaokrouhleny v tisících Kčs.
§ 14.
Odkaz § 14.Peněžní částky pro sloupec „Splnění“ kontrolního sestavení se zjistí z účetních zápisů příslušného čtvrtletí.
§ 15.
Odkaz § 15.Státní úřad plánovací může v případech hodných zvláštního zřetele povoliti nebo naříditi výjimku z ustanovení této vyhlášky.
§ 16.
OdkazTato vyhláška nabývá účinnosti dnem vyhlášení.