zrušený předpis

1704.

Vyhláška

ministra financí

ze dne 23. srpna 1946

o oceňování výdělečného majetku pro účely dávky z majetku.

Podle § 51, odst. 2 zákona ze dne 15. května 1946, č. 134 Sb., o dávce z majetkového přírůstku a o dávce z majetku, ustanovuji:

Čl. I.

Odkaz Čl. I.
  1. Podle § 51, odst. 1 zákona č. 134/1946 Sb. (dále jen „zákon“) ocení se výdělečný majetek zásadně cenou, které by se dosáhlo za celý podnik, kdyby se prodával za účelem provozování novým nabyvatelem. Nelze-li použíti tohoto způsobu ocenění (na př. proto, že by si ocenění podniku v celku vyžádalo nákladných znaleckých odhadů nebo že by jinak bylo velmi obtížné), ocení se jednotlivé majetkové předměty a práva, patřící k výdělečnému podniku, takto:
    1. 1. Hotovosti a vklady se ocení podle § 52 zákona.
    2. 2. Cenné papíry a podíly se ocení podle §§ 53 a 54 zákona.
    3. 3. Pohledávky peněžité i nepeněžité se ocení podle § 55 zákona.
    4. 4. Zásoby všeho druhu se ocení nákupní nebo výrobní cenou; obecnou (prodejní) cenou se ocení pouze tehdy, je-li nižší než uvedené pořizovací ceny.
    5. 5. Zařízení všeho druhu (jako vozidla, inventář, stroje a pod.) se ocení pořizovací cenou, sníženou o částky odpovídající skutečnému opotřebení nebo znehodnocení. Není-li pořizovací cena známa, ocení se zařízení obecnou cenou (§ 28 zákona).
    6. 6. Budovy a pozemky se ocení obecnou cenou (§ 28 zákona). Pro ocenění továrních nemovitostí platí připojené směrnice. Pro činžovní a rodinné domy, patřící k výdělečnému majetku, platí oceňovací směrnice pro činžovní a rodinné domy, obsažené ve vyhlášce ministra financí ze dne 23. srpna 1946 (Ú. l. I č. 159/46, běž. č. 1703).
    7. 7. Požívací a užívací práva se ocení podle §§ 56 až 58 zákona. Jiná samostatná majetková práva (na př. původská práva, patenty, zcizitelné koncese) se ocení obecnou cenou (§ 28 zákona).
    8. 8. Dluhy a břemena se ocení podle § 60 zákona.

Čl. II.

Odkaz Čl. II.

Výdělečný majetek veřejně účtujících podniků, které vedou řádné obchodní knihy, se ocení bilančními hodnotami, nezkrácenými o mimořádné odpisy, pokud tyto hodnoty nejsou ve zřejmém rozporu s oceněním podle § 51, odst. 1 zákona. Výdělečný majetek podniků znárodněných a národních se ocení hodnotami, které budou určeny při stanovení náhrady za znárodněný majetek podle § 8 dekretu presidenta republiky ze dne 24. října 1945, č. 100 Sb., o znárodnění dolů a některých průmyslových podniků, podle § 7 dekretu presidenta republiky ze dne 24. října 1945, č. 101 Sb., o znárodnění některých podniků průmyslu potravinářského, podle § 2 dekretu presidenta republiky ze dne 24. října 1945, č. 102 Sb., o znárodnění akciových bank, a podle § 18 dekretu presidenta republiky ze dne 24. října 1945, č. 103 Sb., o znárodnění soukromých pojišťoven; podle týchž zásad bude oceněn i jiný než znárodněním nabytý a dávkám podrobený majetek, který bude včleněn do národních podniků nejpozději dnem 1. ledna 1947.

Čl. III.

Odkaz

Tato vyhláška nabývá účinnosti dnem vyhlášení.

Ministr:
Dr. Dolanský v. r.

Směrnice

pro ocenění továrních nemovitostí.

  1. 1. Pojem tovární nemovitosti.

    Továrními nemovitostmi jsou tovární budovy s pozemky, jakož i obytné budovy, pokud tvoří součást hospodářského celku.

  1. 2. Pojem tovární budovy.

    Tovární budovou jest budova, která podle svého stavebního provedení a zařízení jest uzpůsobena pro tovární výrobu, t. j. budova, jejíž prostory jsou pro tovární výrobu použitelný a k tomuto účelu se též používají. Hlavními znaky tovární výroby jsou zejména: výroba ve větším rozsahu (na rozdíl od výroby v živnostenských dílnách), větší počet zaměstnanců, převážné nebo výlučné používání strojů (speciálních nebo strojů pro hromadnou výrobu) a dělba práce.

    Továrními budovami jsou mimo jiné též budovy důlních podniků, hutí a válcoven, sléváren, loděnic, továren na výrobu strojů a automobilů, továren průmyslu elektrotechnického, železářského a kovového, cementáren, skláren, továren na výrobu nábytku, chemických továren, továren na výrobu papíru a buničitých látek, továren na zpracování kozí a výrobu obuvi, přádelen a tkalcoven, mlýnů, pivovarů, cukrovarů, lihovarů, elektráren, plynáren, vodáren atd.

    Jsou-li v tovární budově kancelářské a správní místnosti, není tím celkový ráz budovy jako budovy tovární dotčen, mají-li tyto místnosti význam pouze podřadný; jde-li však o zvláštní kancelářské nebo správní budovy, jež jsou částí hospodářského celku tovární nemovitosti, ocení se samostatně podle průměrných cen té stavební třídy (viz přílohu č. 2 těchto směrnic), do které patří.

  1. 3. Obytné budovy tvořící samostatný hospodářský celek.

    Jako samostatný hospodářský celek se ocení zpravidla budovy sloužící za obydlí zaměstnancům továrního podniku, zvláště jsou-li na okraji továrních pozemků. Pro ocenění použije se v takovém případě ustanovení vyhlášky ministra financí o ocenění činžovních a rodinných domů (Ú. l. I č. 159/46, běž. č. 1703).

  1. 4. Podklad pro zjištění obecné ceny.

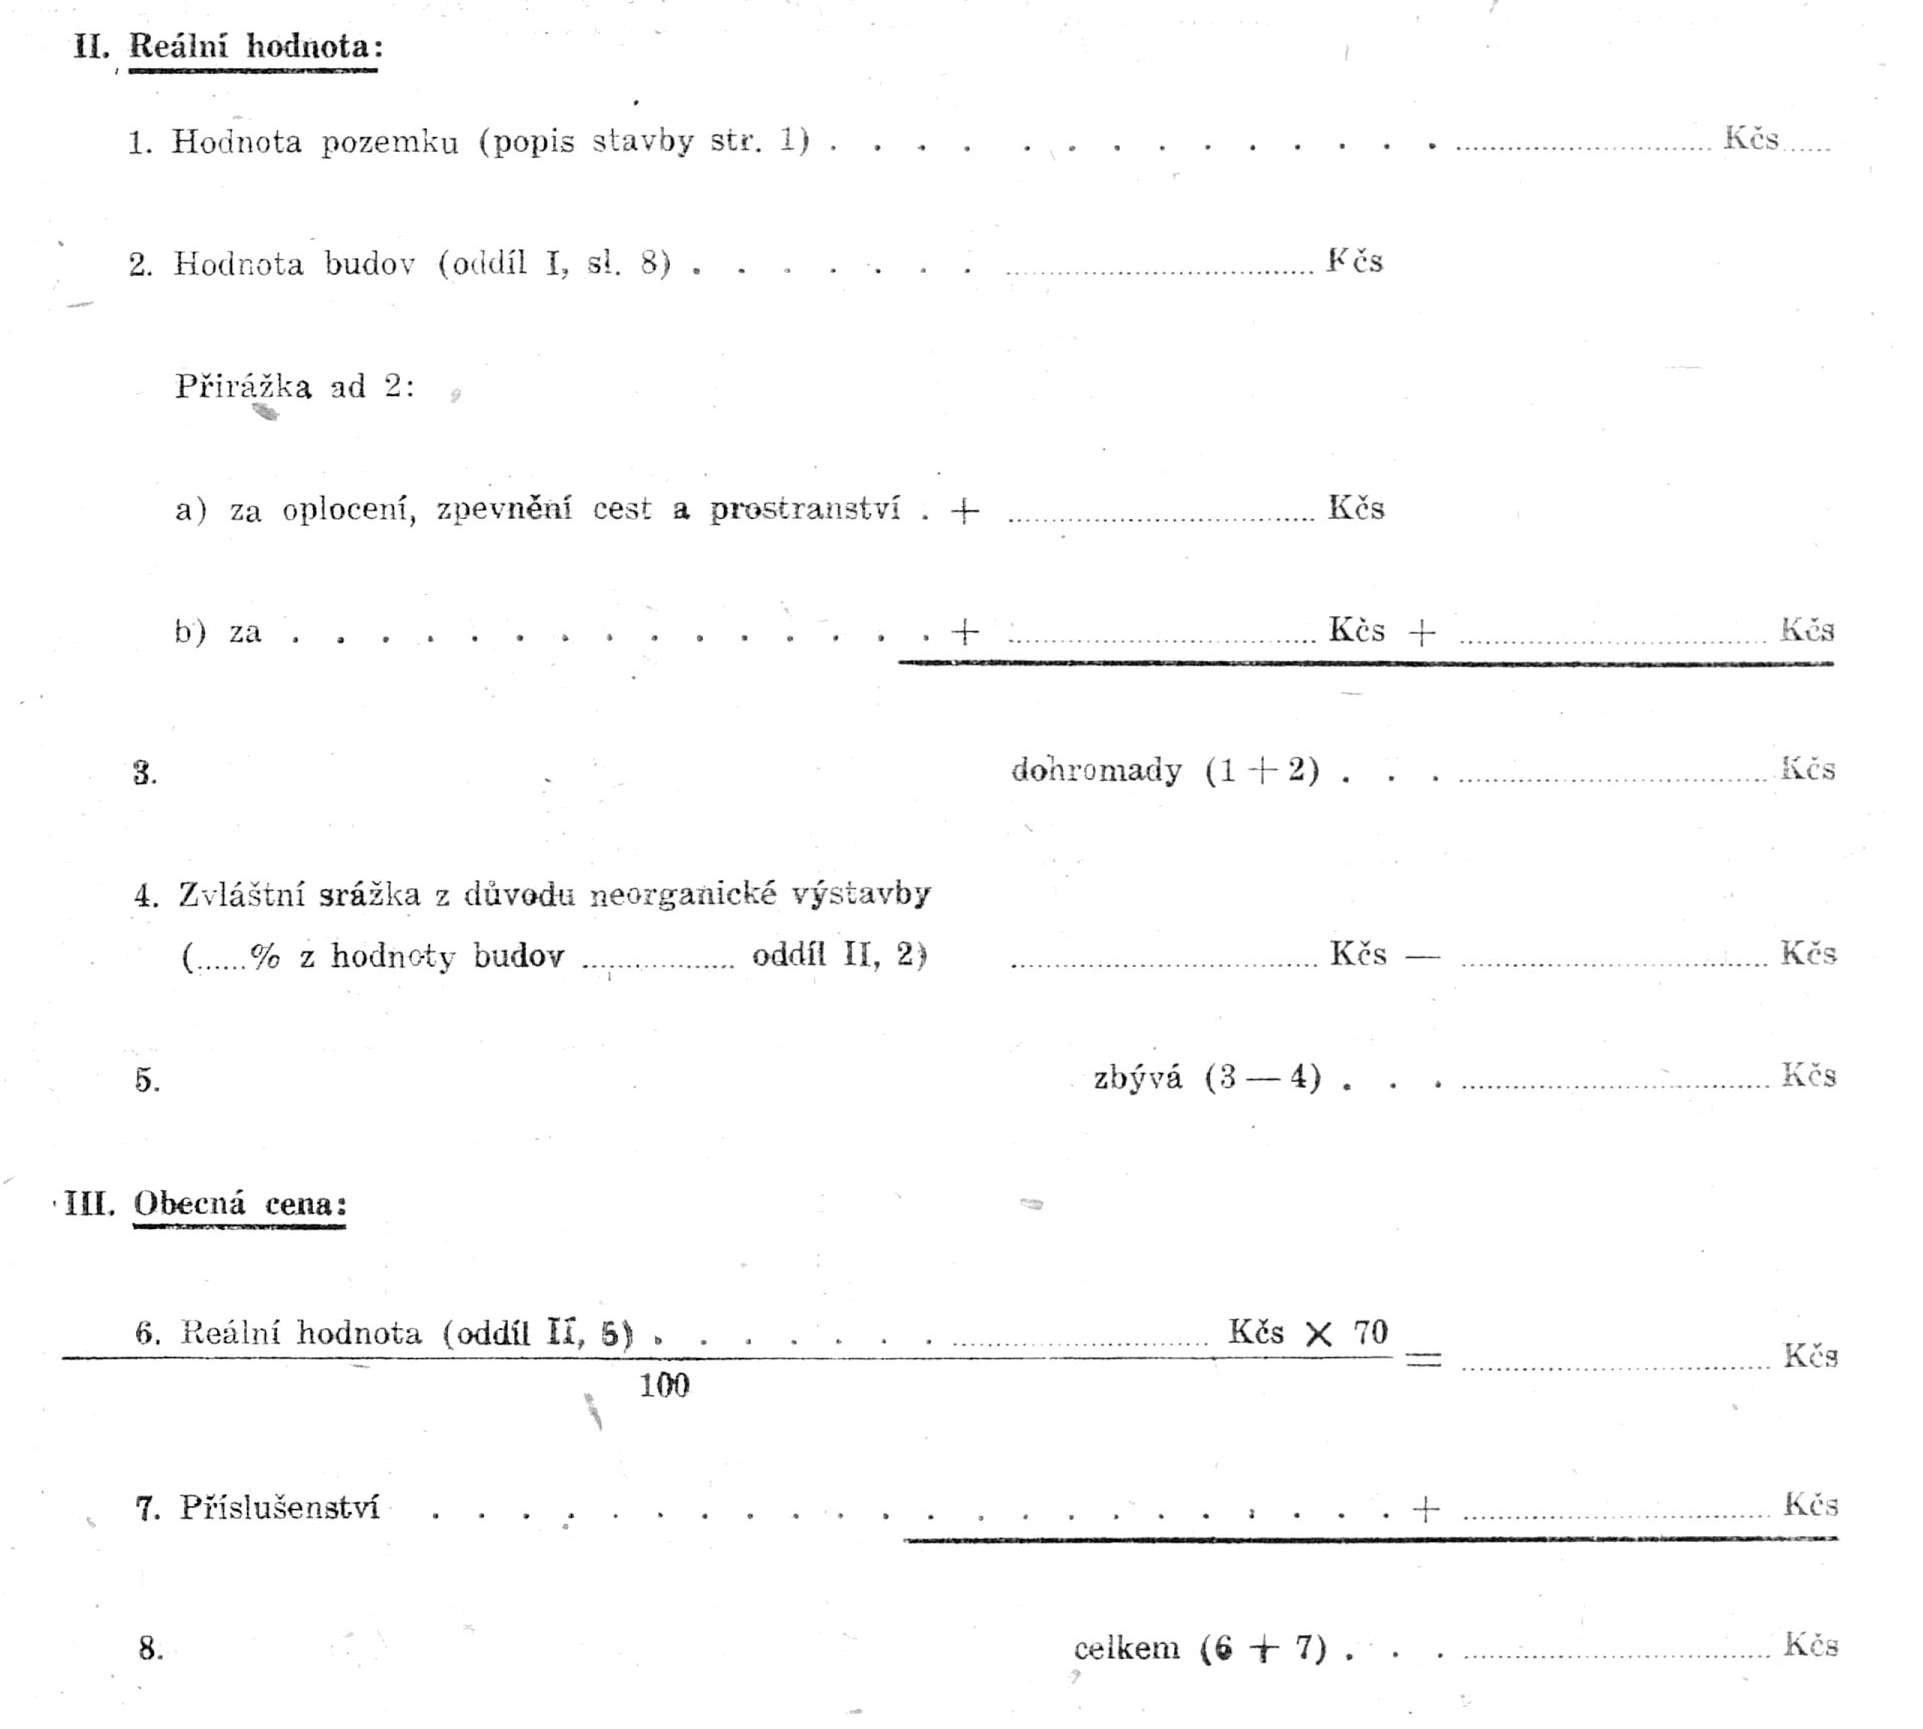
    Podkladem pro zjištění obecné ceny tovární nemovitosti jest její reální hodnota. Reální hodnota se rovná součtu obecné ceny pozemků (viz oddíl 5) a pořizovací ceny budovy (viz oddíl 6 až 11) v rozhodný den konečný.

    Při stanovení reální hodnoty tovární nemovitosti připočte se k pořizovací ceně budovy obecná cena jak pozemků nezastavěných tak i zastavěných.

  1. 5. Hodnota pozemků.

    Hodnota pozemků tovární nemovitosti se vypočte, násobíme-li plochu pozemků cenou za jeden čtvereční metr (m2) pozemku (na př. 6.000 m2×15 Kčs = 90.000 Kčs). Plocha továrního pozemku se zjistí z popisu stavby (viz oddíl 16).

    Cena pozemku se stanoví z kupních cen, které byly placeny v okolí tovární nemovitosti kolem rozhodného dne konečného, po případě dříve, nedošlo-li v době kolem rozhodného dne konečného k prodejům. Při tom budiž přihlíženo jen k prodejům za ceny odpovídající cenovým předpisům.

    Možnost připojení na železnici nebo vodní cesty posuzuje se při oceňování pozemků jako okolnost, která hodnotu zvyšuje. Nevyužije-li se možnosti připojení, hodnota se tím nezmenší.

    Může se státi, že tovární nemovitost zahrnuje mimo vlastní tovární pozemek také zásobní pozemky. Zásobním pozemkem jest pozemek, který je určen k budoucímu použití pro účely továrního provozu. Zásobním pozemkem není plocha dvoru, pozemek, který leží mezi továrními budovami, pozemek, kterého se užívá k účelům skladištním, pozemek, na němž jsou položeny koleje atd. Zásobní pozemek může býti oceněn níže než vlastni tovární pozemek.

  1. 6. Hodnota budovy.
    1. Hodnota budovy k rozhodnému dni konečnému se vyšetří takto:
      1. a) Základem pro vyšetřeni hodnoty jsou pořizovací náklady budovy. Za základ se však nevezmou skutečné pořizovací náklady, nýbrž ony pořizovací náklady, kterých jest třeba obvykle průměrně vynaložiti na budovu určitého druhu stavby (normalisované pořizovací náklady). Tyto normalisované pořizovací náklady byly vyšetřeny pro jednotlivé stavební třídy a pro jeden krychlový metr (m3) obestavěného prostoru (viz oddíl 7). Hodnota novostavby se vypočte, násobíme-li obestavěný prostor cenou za jeden krychlový metr obestavěvého prostoru, která přichází v úvahu pro budovu podle druhu stavby. Tato hodnota se pokládá za normální pořizovací cenu budovy.
      2. b) Normální pořizovací cena budovy, vypočtená podle písmene a), sníží se o srážku pro technické opotřebení.
  1. 7. Obestavěný prostor.

    Obestavěným prostorem jest vnitřní užitkový prostor uzavřený zdivem, počítajíc v to prostor, který zabírá zdivo (délka × šířka × výška). Délka a šířka budovy měří se tudíž od vnější hrany ke vnější hraně. Obestavěný sklepní prostor se vypočte vždy odděleně.

    1. Výška budovy se vypočte:
      1. a) u patrových budov:
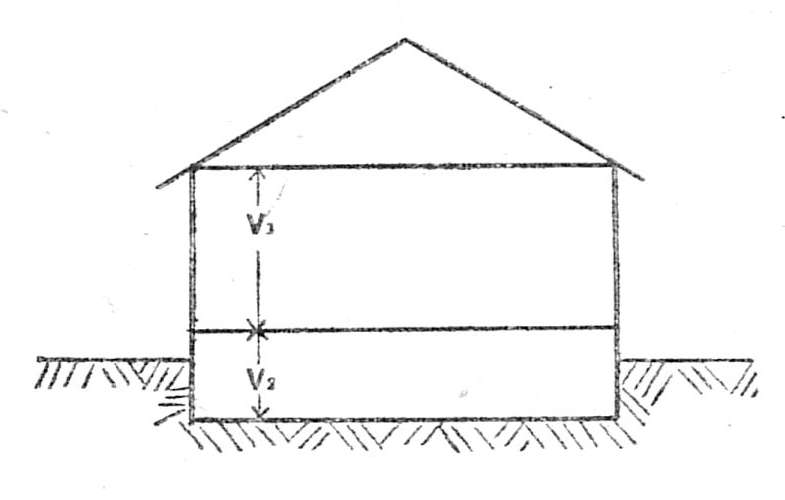
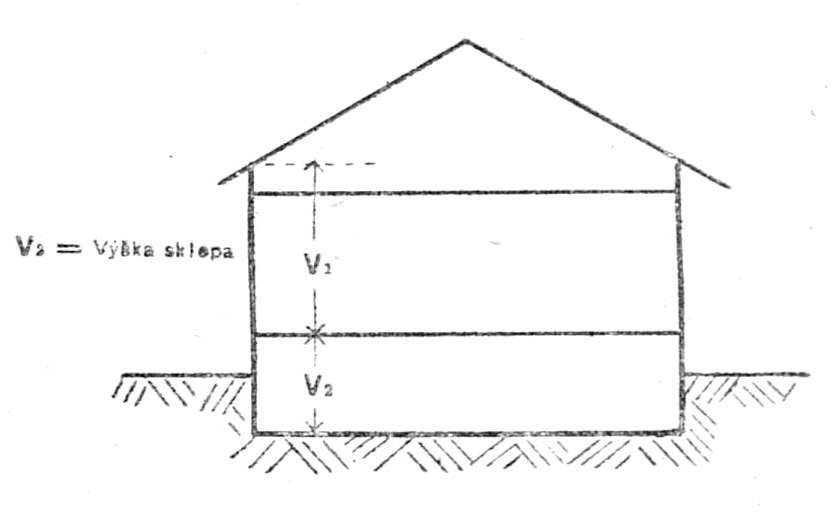
        1. sečtením výšek jednotlivých podlaží bez výšky sklepa.

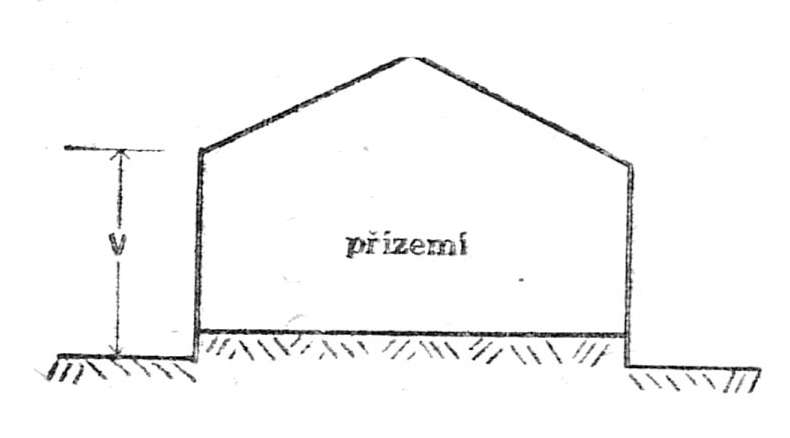
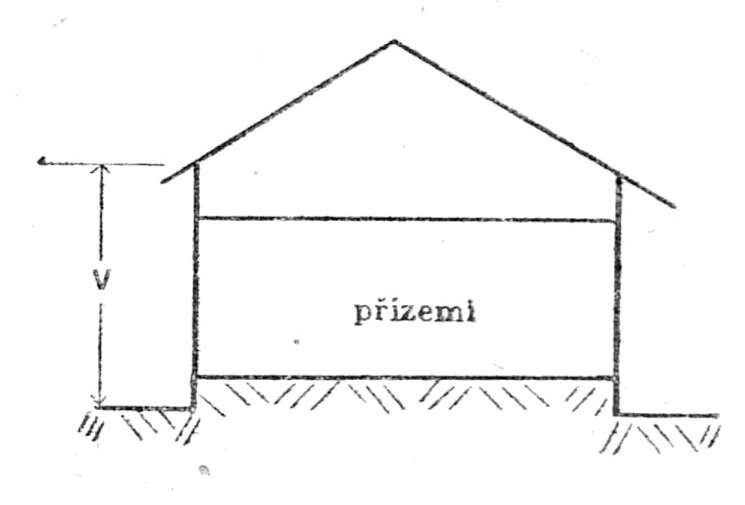
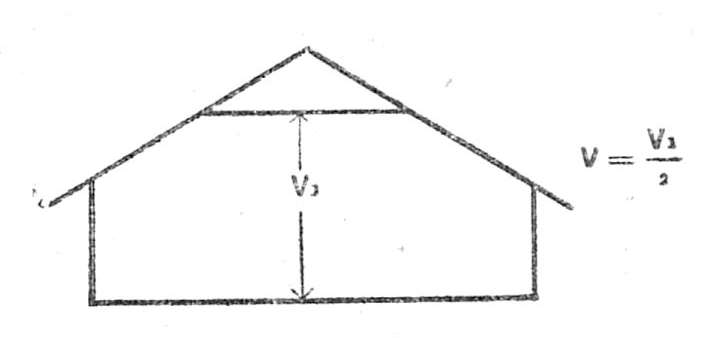
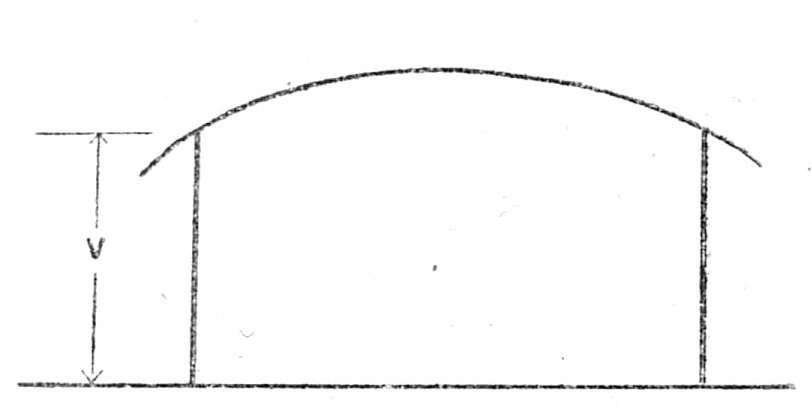
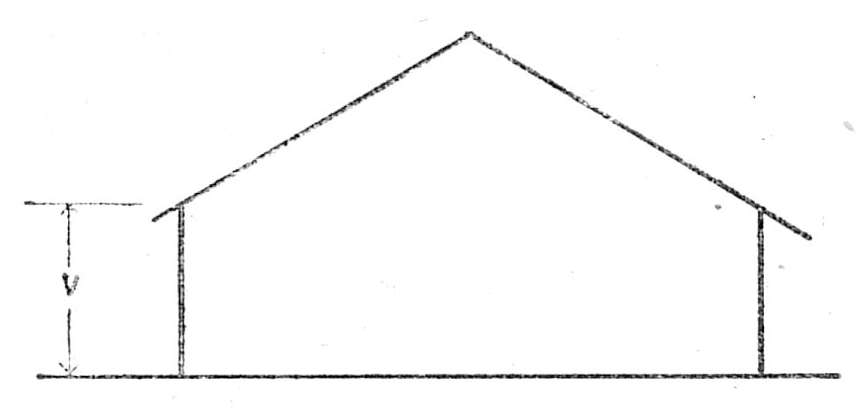
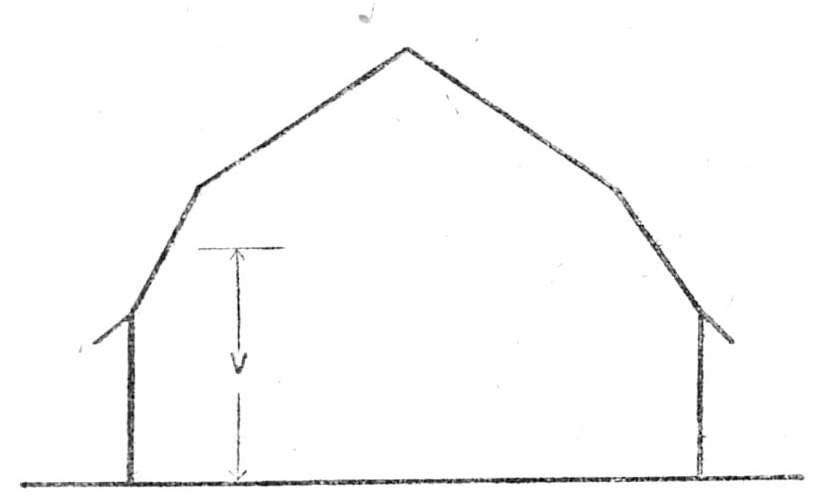
        Za výšku podlaží se považuje užitková výška místností zvětšená o 0.30 m. Užitková výška se měří při rovných stropech mezi horní plochou podlahy a spodní plochou stropu, při stropech s viditelnými trámy mezi horní plochou podlahy a spodní hranou nosných trámů, při stropech šikmých, klenutých, lomených nebo obloukových podle vyobrazení v příloze č. 1.

        K podkroví, t. j. k podlaží, které jest po stranách zcela nebo převážně ohraničené půdními plochami, přihlédne se jen tehdy, je-li uživatelné, t. j. může-li ho býti použito k účelům obytným, pracovním nebo skladištním. Na uživatelné podkroví vezme se zřetel tím způsobem, že se při zjišťování výšky budovy počítá jenom s polovinou jeho největší užitkové výše;

      1. b) u přízemních budov:
        1. od vrchní hrany podlahy přízemí až k vrchní hraně hlavní římsy nebo, není-li tu hlavní římsy, až k uložení krovu na zdivo. Je-li zde uživatelné podkroví, vypočte se jeho výška jako u patrových budov.

        „Přízemními“ jsou takové stavby, které mají jen jedno normální podlaží, „patrovými“ jsou takové stavby, které mají nejméně dvě normální podlaží (přízemní a jedno patro). Při rozhodování, zda jest budovu považovati za přízemní nebo patrovou, se ke sklepu a podkroví nehledí. Budova se sklepem, jedním normálním podlažím a podkrovím jest přízemní budovou. Budova se sklepem nebo bez něho, přízemím nebo zvýšeným přízemím a dvěma patry je budovou o třech podlažích.

        Výškou sklepa jest vzdálenost mezi podlahou a stropem sklepa s připočtením 0.30 m. Není-li tu sklepa, připočte se k celkové výši budovy vzdálenost mezi terainem a podlahou přízemí.

        1. Příklad:

          V budově o třech podlažích činí ve třech podlažích vzdálenost mezi podlahou a stropem 6 m, 5 m a 3.50 m. Uživatelné podkroví má největší užitkovou výši 2.50 m. Vzdálenost mezi podlahou sklepa a jeho stropem činí 2.70 m. Výška budovy činí

          Výška sklepa činí 2.70 + 0.30 = 3 m.

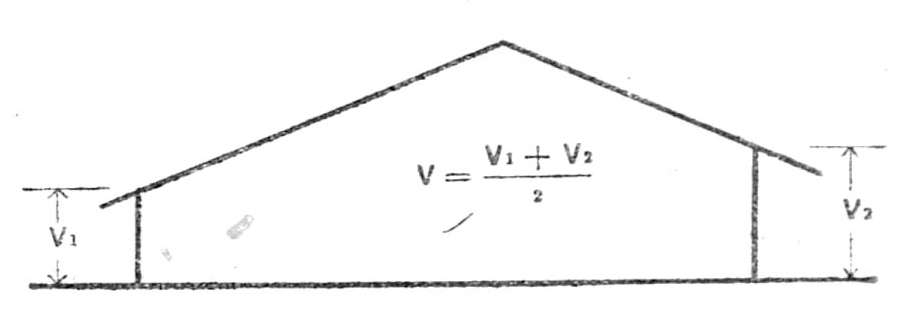
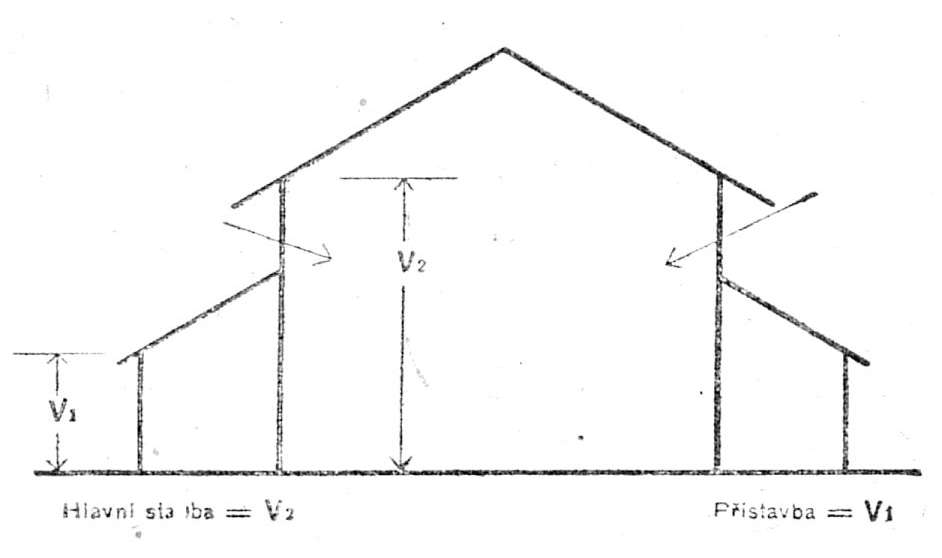
        1. Má-li stavba různé výšky, postupuje se takto:
          1. Jsou-li výškové rozdíly stavby značné, musí býti vypočtena výška každého jednotlivého dílu budovy zvláště. Jsou-li výškové rozdíly jen nepatrné, může býti zpravidla upuštěno od členění budovy. V takovém případě vezme se za základ výpočtu obestaveného prostoru výška, která převládá.
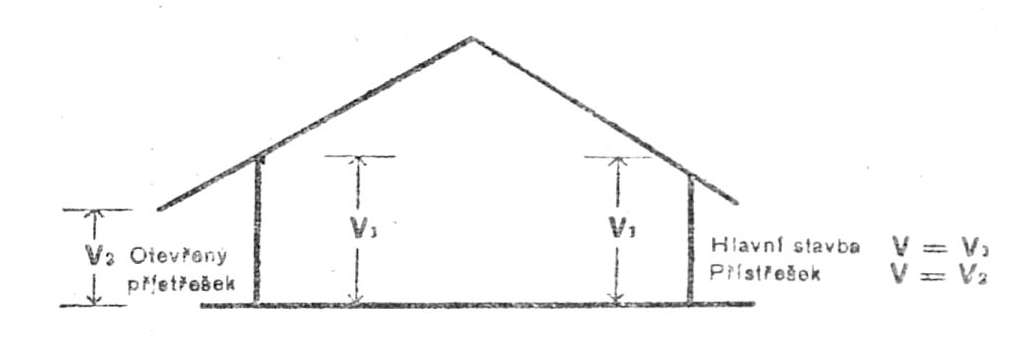
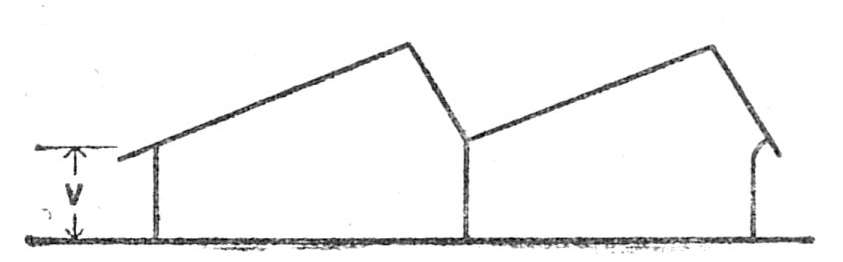
          2. Jak se zjistí výška budovy, je patrno též z vyobrazení na příloze č. 1.
  1. 8. Cena za krychlový metr obestavěného prostoru.

    Normální pořizovací cena budovy se zjistí, násobíme-li obestavěný prostor budovy průměrnou cenou za krychlový metr. Průměrné ceny, které přicházejí v úvahu, jsou uvedeny v příloze č. 2. Ceny za 1 m3 obestavěného prostoru se snižují o 20% u budov, postavených v, letech 1939 a pozdějších, které neodpovídají ustanovením stavebních předpisů a jejichž trvání jest proto omezeno nejvýše na dobu 5 let od účinnosti zákona č. 134/1946 Sb., leč by šlo toliko o znehodnocení druhem použitého k nim staviva, k němuž se již přihlíží v příloze č. 2. Která z cen, uvedených v příloze má býti v jednotlivém případě použita, řídí se podle toho, do které stavební třídy oceňovaná budova podle druhu stavby patří. Údaje o druhu stavby jsou obsaženy v popisu stavby (viz oddíl 16).

    1. Příklad:
      1. Patrová budova tovární má při délce 40 m, šířce 20 m a výšce 4 m obestavěný prostor 3.200 m3. Podle druhu stavby patří do stavební třídy Vb s cenou 130 Kčs za jeden krychlový metr. Normální pořizovací cena budovy činí 416.000 Kčs.
      2. Průměrné ceny jsou různě vysoké podle výšek podlaží budovy. Mohou tedy přijití v úvahu pro budovu s různými výškami podlaží různé ceny za krychlový metr. V takových případech vypočte se průměrná cena za krychlový metr obestavěného prostoru pro celou budovu.
    1. Příklad:
      1. Budova stavební třídy IIb 1 má jedno podlaží o výšce 5 m (cena 170 Kčs na 1 m3) a 2 podlaží po 3.50 m výšky (cena 180 Kčs za 1 m3). Průměrná cena pro celou budovu činí:
        1. 1 × 170 = 170 Kčs
        2. 2 × 180 = 360 Kčs
        3. dohromady 530 Kčs : 3 = 177 Kčs.

      Převyšuje-li výška podlaží hranici 4 m nebo 6 m nejvýše o 10%, použije se při výpočtu normální pořizovací ceny budovy průměru cen stanovených pro podlaží do 4 m a do 6 m, pokud se týče do 6 m a do 8 m.

    1. Příklad:

      Budova stavební třídy IV b má podlaží o výšce 4 m 30 cm. Poněvadž výška podlaží nepřevyšuje o 10% hranici 4 m, použije se při výpočtu normální ceny budovy průměru cen stanovených pro podlaží do 4 m a do 6 m, t. j.

      Průměrné ceny se za určitých okolností změní přirážkami nebo srážkami. Které okolnosti tu přicházejí v úvahu a jak vysoké jsou tyto přirážky a srážky v jednotlivých případech, vyplývá z poznámek pod čarou k průměrným cenám. Jiné přirážky nebo srážky nepřicházejí v úvahu.

      Podle poznámky 2 k průměrným cenám jest považovati za železobetonovou stavbu takovou stavbu, jejíž obvodní zdi jsou zřízeny zcela ze železobetonu nebo v železobetonové kostře. Jsou-li vnější zdi provedeny jen z cihlového zdiva, nepočítá se přirážka pro železobetonovou stavbu.

  1. 9. Ústřední topení, kanalisace, vodovod, elektrické vedení atd.

    Průměrné ceny jednotlivých stavebních tříd liší se navzájem nejen podle druhu stavby, nýbrž také podle toho, má-li budova zařízení pro sběrné topení (na př. ústřední, dálkové, etážové), odvodnění a zavodnění, elektrické vedení a topné zařízení. U kterých stavebních tříd jsou jednotlivé druhy uvedených zařízení obsaženy v průměrných cenách, vyplývá z přehledu v příloze č. 2.

    Nejsou-li uvedená zařízení v průměrných cenách obsažena, musí býti vyjádřena přirážkou k průměrným cenám nebo oceněna samostatně (viz poznámky pod čarou na konci přílohy č. 2).

  1. 10. Srážka pro technické opotřebení.

    Normální pořizovací cena budovy (viz oddíl 6 až 9) sníží se o srážku pro technické opotřebení. Srážka pro technické opotřebení béře pravidelně zřetel na stáří budovy. Vypočte se podle technické doby trvání.

    1. Za technickou dobu trvání se vezme u budov kancelářských a obytných (oddíl A přílohy č. 2) 100 roků, u budov továrních, dílen a skladišť (oddíl B přílohy č. 2) doba 80 roků. Doba trvání pouhých 60 roků platí:
      1. a) pro hrázděné stavby, t. j. stavby, u nichž stěny jsou z dřevěného brázdění a vyzděny cihlovým zdivem nebo obloženy prkny;
      2. b) pro závody, v nichž spolupůsobením vody, kyselinových par a chemikálií dochází k zvláště silnému opotřebení budov nebo jednotlivých částí budov, na př. podlahy, střechy atd. (příklady: barvírna, apretovna, papírna, chemická továrna). Vyšší srážka pro opotřebení nepřichází v úvahu pro všechny budovy takového závodu, nýbrž jen pro ty budovy, u nichž podstatné části vzdor stálému udržování jsou ničeny parami, kyselinami nebo chemikáliemi.
    1. Roční sazba opotřebení činí:
      Čl. III. Směrnice pro ocenění továrních nemovitostí.
      při 100leté době trvání1.00%
      při 80leté době trvání1.25%
      při 60leté době trvání1.75%.
    1. Příklad:

      Byla-li budova v hořejším příkladě (oddíl 8) vystavěna v r. 1913, odečte se při ocenění k 15. listopadu 1945 za 33 let po 1.25 %, celkem 41.25 % = 171.600 Kčs. Normální pořizovací cena budovy sníží se tím do 15. listopadu 1945 na 244.400 Kčs.

      Vyšší srážka pro technické opotřebení může přijíti v úvahu, dá-li se ze stavebního stavu budovy souditi na kratší než pravidelnou dobu trvání. Vlastník nemovitosti musí ji podrobně odůvodniti. Technická doba trvání budovy může býti prodloužena zvláštními udržovacími náklady. V takových případech vyměří se přiměřeně nižší srážka pro opotřebení.

      Škody, způsobené dolováním, odůvodňují zvýšení všeobecné sazby pro opotřebení 1.00 %, 1.25 % nebo 1.75 % jen tehdy, projeví-li se zřetelně jejich účinky trhlinami, sesedáváním zdí nebo jiným rozrušením zdiva a objevují-li se vždy znova, ačkoliv byly opraveny a byla provedena stavební opatření k jejich zamezení.

      Srážka pro technické opotřebení nemá převyšovati všeobecně 70% normální pořizovací ceny budovy. Zbývající 30% normální pořizovací ceny budovy představuje zbytek, jehož započtení je odůvodněno, pokud se budovy ještě užívá. Pod sazbu 30% může se jíti jen tehdy, jestliže budova pro chatrnost nemůže býti již plně užívána. K budovám, které jsou zřejmě rozpadlé a nemohou býti již užívány, se při ocenění nepřihlíží.

  1. 11. Oplocení, zpevnění cest a prostranství.

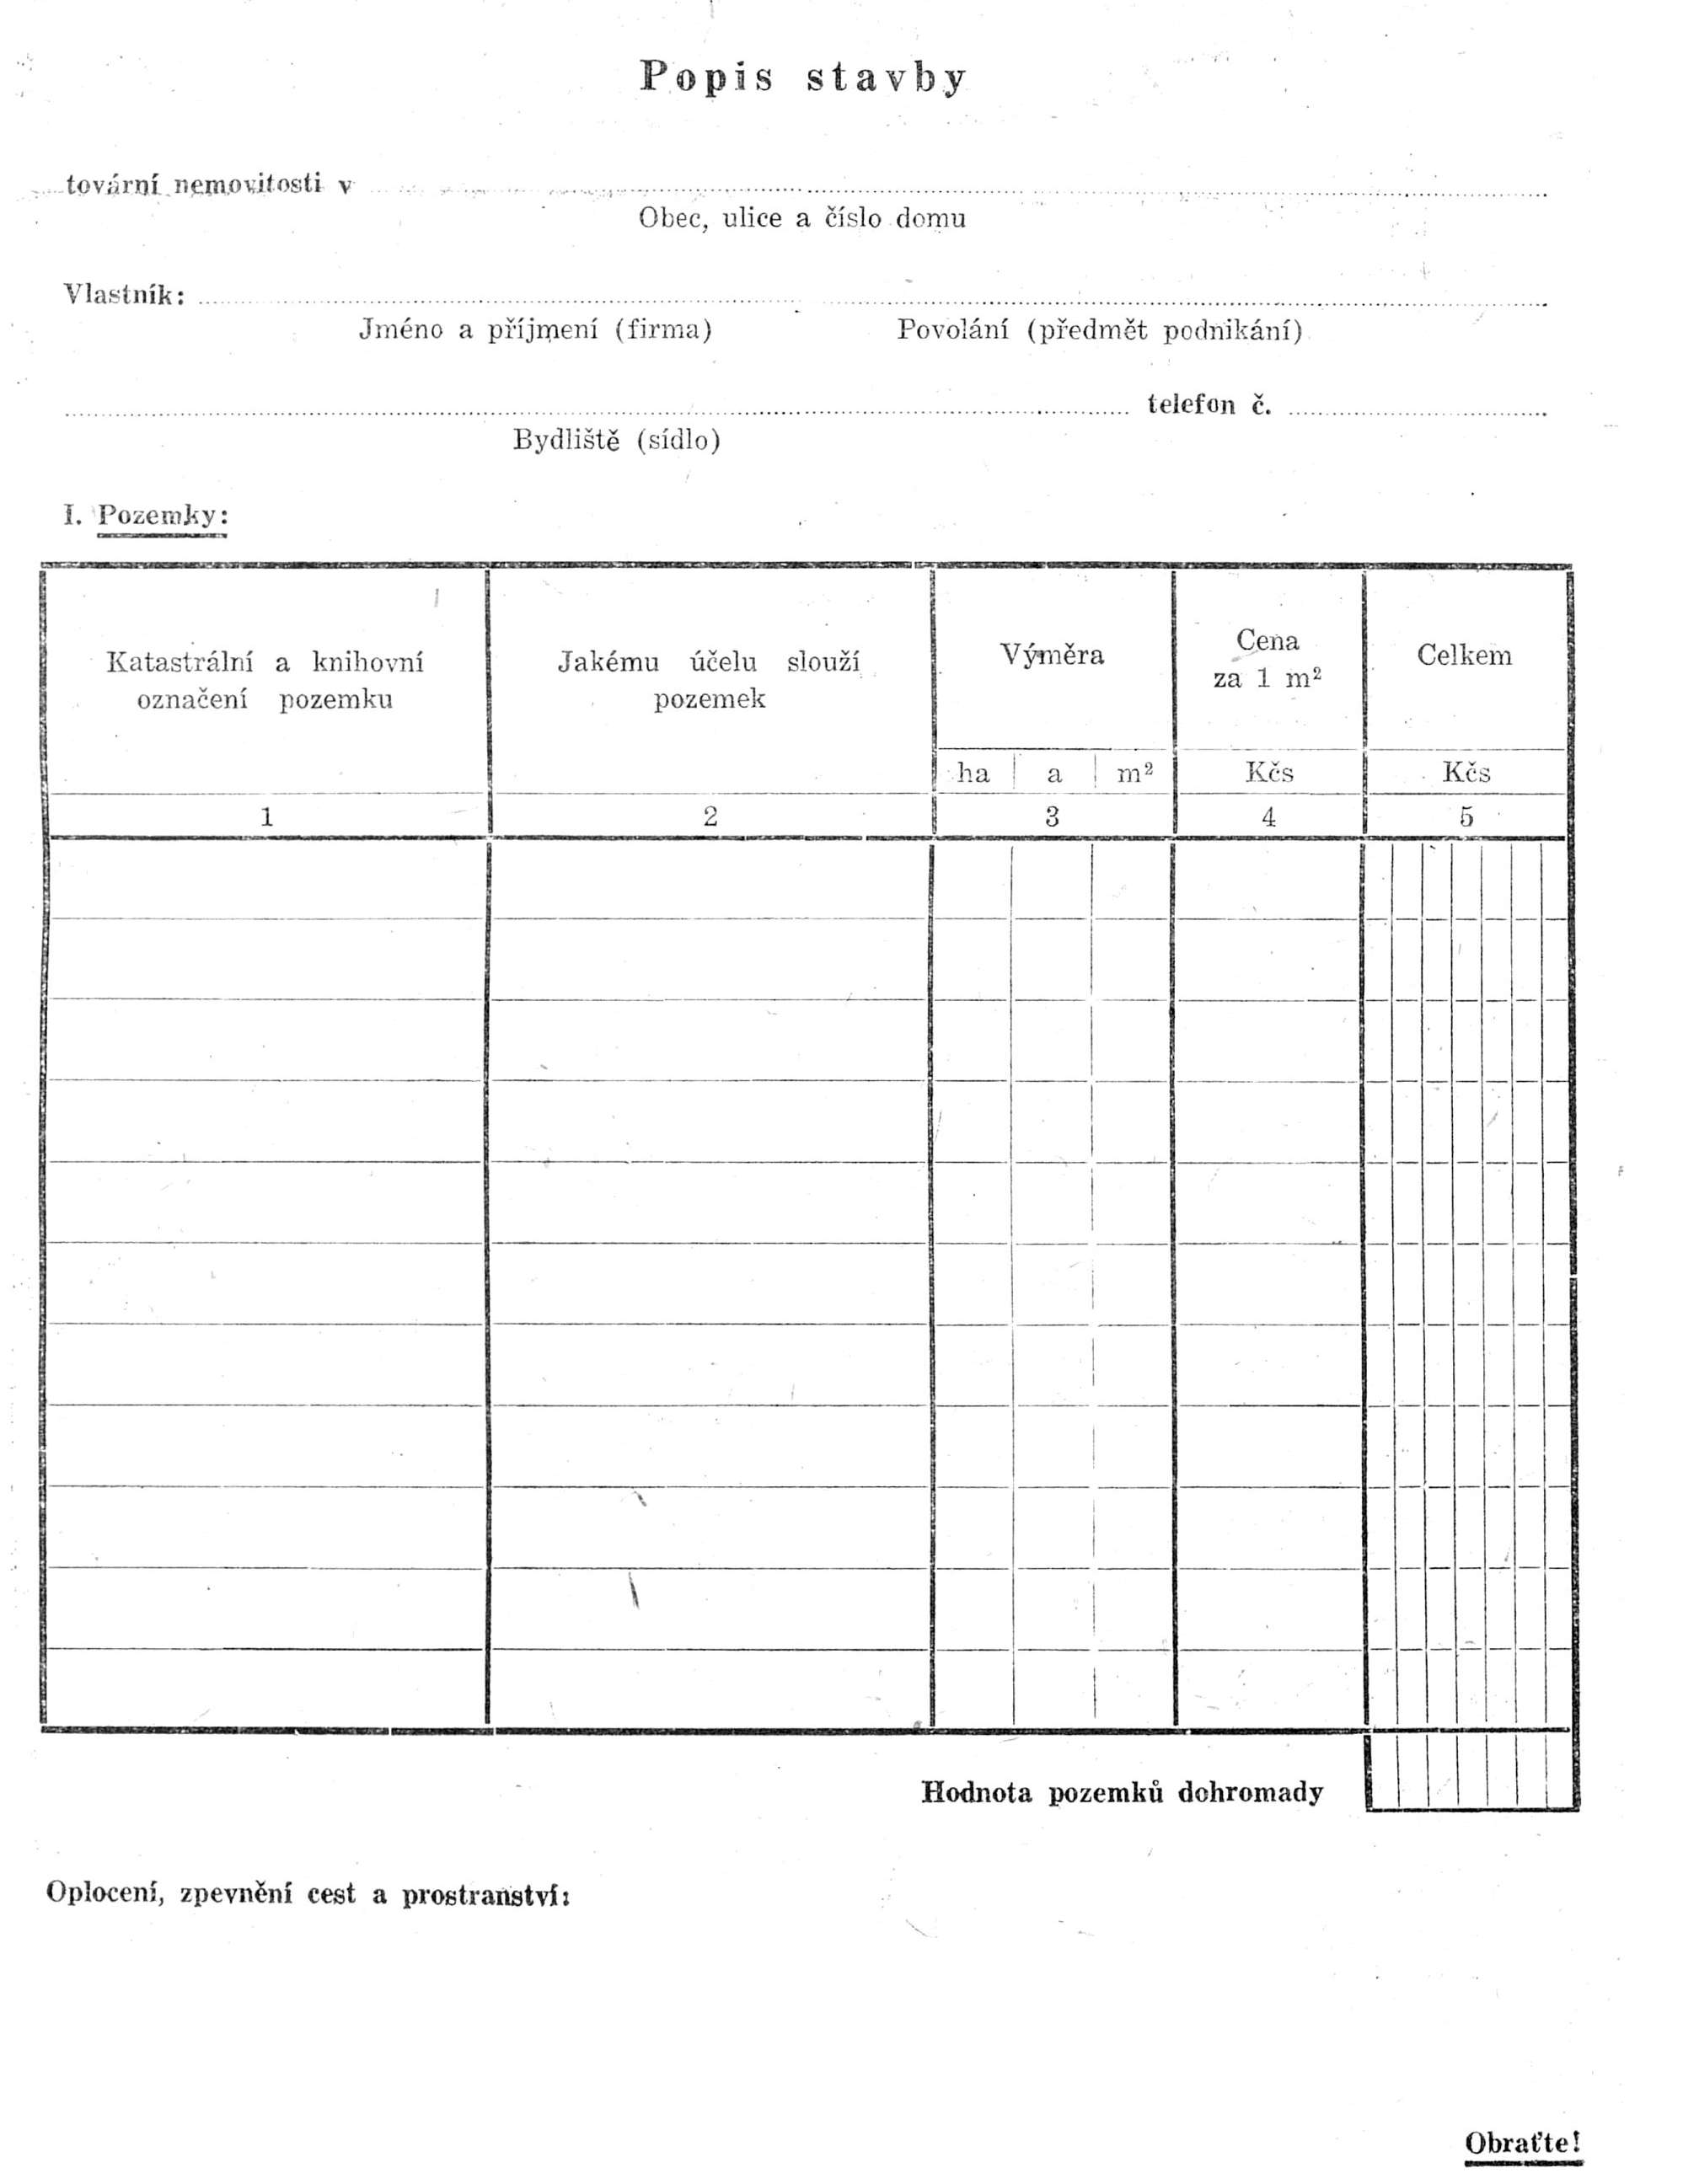
    Oplocení, zpevnění cest a prostranství tvoří součást pozemkového a domovního majetku. Při zjišťování reální hodnoty tovární nemovitosti vezme se na ně zřetel přirážkou k ceně budovy. Podkladem pro výši přirážky jsou skutečné pořizovací náklady po odečtení srážky pro opotřebení. Nejsou-li pořizovací náklady známy, musí býti hodnota stanovena odhadem. Údaje o tom se uvedou na straně 1 popisu stavby (viz oddíl 16).

    1. Údaje musí obsahovati:
      1. a) rozsah a druh (na př. oplocení: ..... běžných metrů dřevěného nebo železného plotu s plnou podezdívkou; při zpevnění cest nebo prostranství: ..... m2 valounové dlažby, dlažby z drobných kostek a pod.);
      2. b) pořizovací náklady;
      3. c) rok pořízení.
  1. 12. Zvláštní srážka z důvodu neorganické výstavby.

    Tovární podnik je neorganicky vybudován, jestliže suroviny musí vykonávati k svému zpracování zbytečnou cestu a továrně tím vznikají proti organicky vybudovaným továrnám větší náklady. Takové poměry mohou nastati ponenáhlou výstavbou továrních budov.

    1. Příklad:
      1. Tovární podnik musí v důsledku rozšíření provozu přeložiti určitou část výroby do novostavby, která má býti postavena stranou. Tímto přeložením jest porušen celý výrobní postup. Výrobní náklady se zvýší.
      2. Předpokladem pro povolení srážky z důvodu neorganické výstavby je, že zvýšené provozní náklady jsou způsobeny uspořádáním provozních budov. Mají-li vyšší provozní náklady původ zřejmě v organisační chybě, srážka se nepovolí. Nepovolí se také tehdy, když vyšší provozní náklady mají původ v zastaralých strojích nebo v nevhodném uspořádání strojů.
      3. Výše zvláštní srážky se vyjádří v procentech hodnoty budovy. Podkladem pro její vyměření může býti procento, o které se odchylují skutečné výrobní náklady od výrobních nákladů, které by vznikly při organické výstavbě.
    1. Příklad:
      1. Kalkulačními doklady podniku, k němuž patří oceňovaná tovární budova nebo srovnáním s kalkulačními podklady organicky vybudovaných podniků je dokázáno, že neorganická výstavba vede ke zdražení provozu o 4%. V tomto případě může býti povolena zvláštní srážka až 4% hodnoty budovy.
      2. Předpoklady pro provedení srážky musí býti prokázány vlastníkem nemovitosti. Je-li tato podmínka splněna, je vyměřovací úřad povinen srážku uznati.
  1. 13. Výpočet obecné ceny.

    Obecná cena tovární nemovitosti činí 70% její reální hodnoty. K tomu se připočte hodnota příslušenství (§ 46, odst. 1 zák. č. 134/1946 Sb.), k němuž nebylo přihlíženo při stanovení reální hodnoty. Podkladem pro zjištění obecné ceny příslušenství jsou pořizovací náklady snížené o částky, odpovídající skutečnému opotřebení nebo znehodnocení. Nejsou-li pořizovací náklady známy, zjistí se obecná cena příslušenství jiným vhodným způsobem. Příslušenství musí býti na straně 4 popisu stavby (viz oddíl 16) tak popsáno, aby přiznaná cena mohla býti bez velkých obtíží přezkoušena. U strojů se uvede na př. druh, značka, typ, váha, výkonnost, stáří, pořizovací cena, normální procento opotřebení a pod.

    K obecné ceně tovární nemovitosti, vypočtené podle ustanoveni předchozích odstavců, připočte se též obecná cena těch zařízení, k nimž nebylo přihlíženo ani při stanovení reální hodnoty, ani při zjišťování obecné ceny příslušenství. Mohou to býti na př. zařízení sloužící výlučně k obsluze strojů, jako pracovní můstky, galerie všeho druhu a pod., zařízení nutná k postavení, připevnění nebo upevnění strojů a přístrojů, jako volně stojící nebo vestavěné nosiče a pod., základy pro stroje a zpevnění zdí a podlah, volně stojící výtahy všeho druhu, lešení, posuvné můstky, komíny, chladírny všeho druhu, tanky a pod. Pro ocenění těchto zařízení platí obdobně ustanovení předchozího odstavce. Stejným způsobem se ocení také otevřené haly, t. j. stavby, které mají na všech stranách obvodní zdi, po případě i jiné budovy, které nemohou býti zařazeny do žádné stavební třídy uvedené v příloze 2 těchto směrnic.

  1. 14. Vyšetření obecné ceny ve zvláštních případech.

    U podniků, které se pozvolna a neorganicky vyvíjely a mají velký počet budov rozličného stáří a stavebního provedení, takže zjištění podkladů pro ocenění podle reální hodnoty by si vyžádalo příliš mnoho práce, může býti na návrh poplatníka vyšetřena obecná cena továrních nemovitostí jiným způsobem, na němž se poplatník s vyměřovacím úřadem dohodne (na podkladě skutečných pořizovacích cen, soudního odhadu, poplatkového ekvivalentu atd.). Dohodu musí schváliti finanční úřad II. stolice.

  1. 15. Zastavené továrny.
    1. Zvláštní ustanovení platí pro zastavené továrny a to pouze pro takové, u nichž byl zastaven veškerý provoz. Nestačí, jsou-li jednotlivé budovy nepoužívány. Rozlišují se tyto případy:
      1. a) byly-li budovy továrny, která byla v rozhodný den konečný zastavena, před oceněním uvedeny opět do provozu, nepřihlíží se při oceňování k tomu, že továrna v rozhodný den konečný byla zastavena;
      2. b) nedá-li se počítati s opětným zahájením továrního provozu v nejbližší době, sníží se obecná cena až na 50% reální hodnoty;
      3. c) budovy, jež nepřicházejí již v úvahu pro tovární provoz, které se však dají využiti k jiným účelům, na př. k účelům obytným, ocení se podle předpisů pro ně platných;
      4. d) nejsou-li tovární budovy udržovány a jsou-li tudíž vydány zkáze, neoceňují se.
  1. 16. Tiskopisy.
    1. Výpočtu obecné ceny továrních nemovitostí slouží tyto tiskopisy:
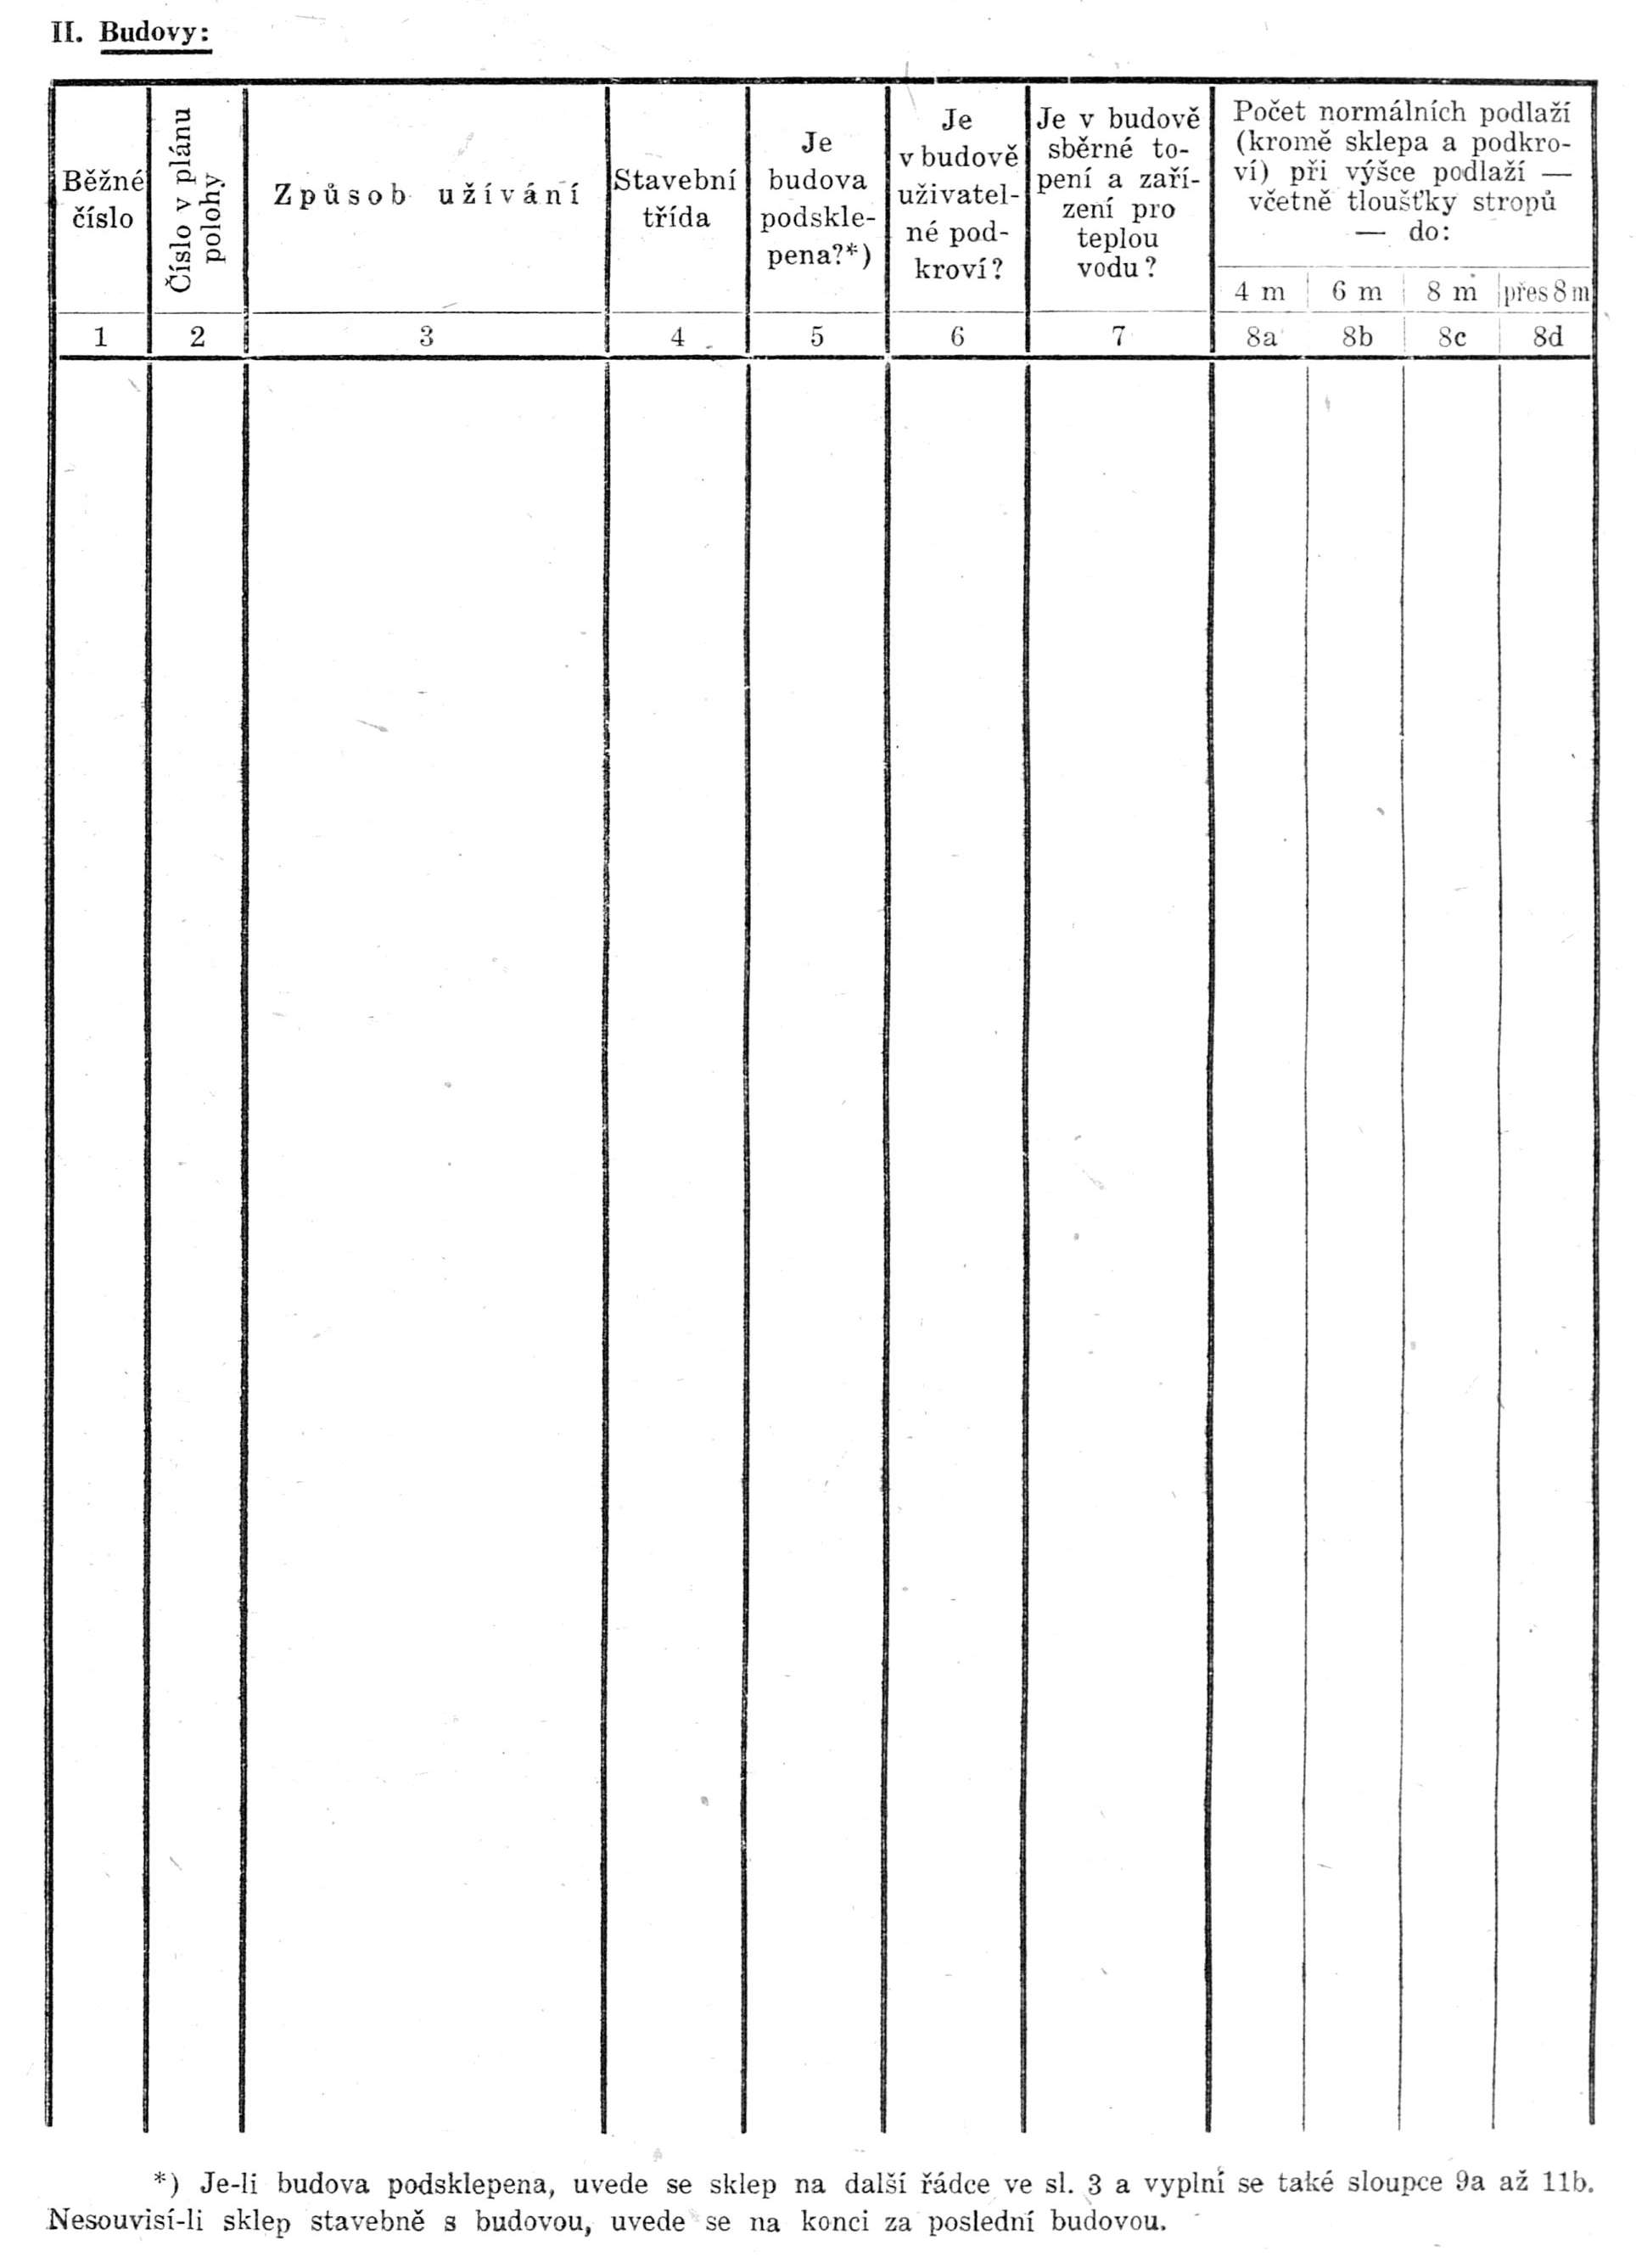
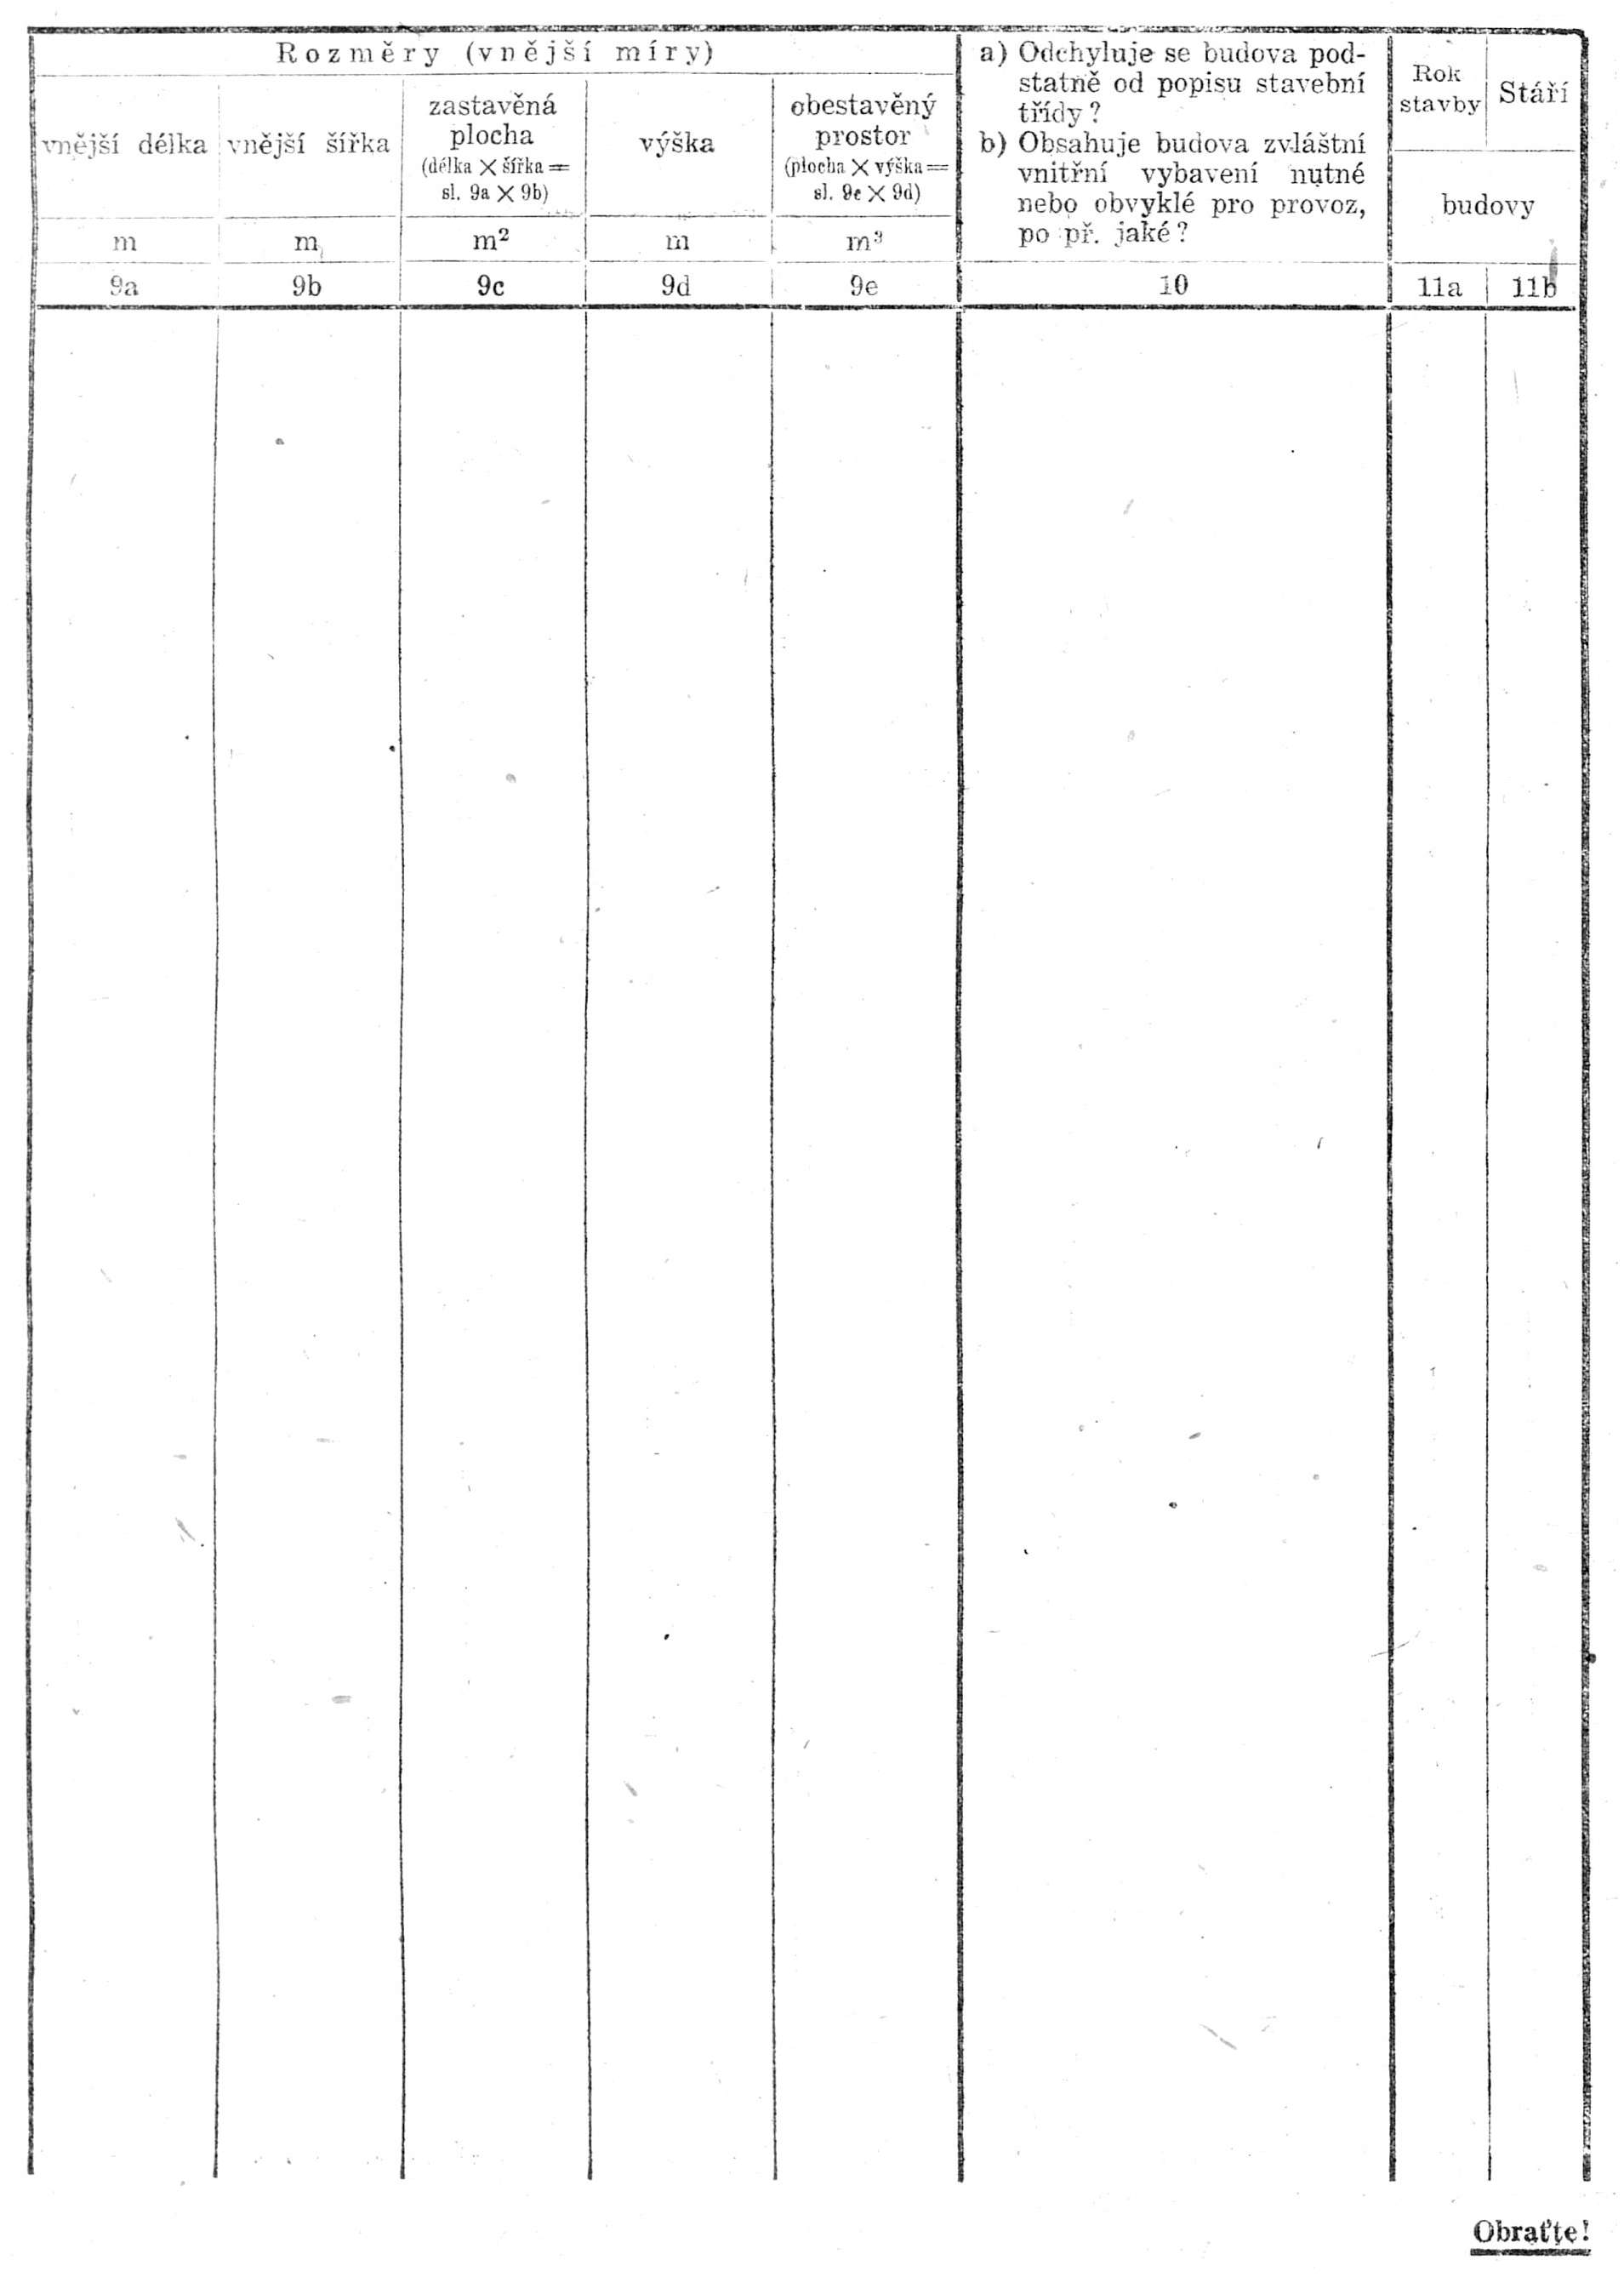
      1. a) popis stavby (příloha č. 3.),
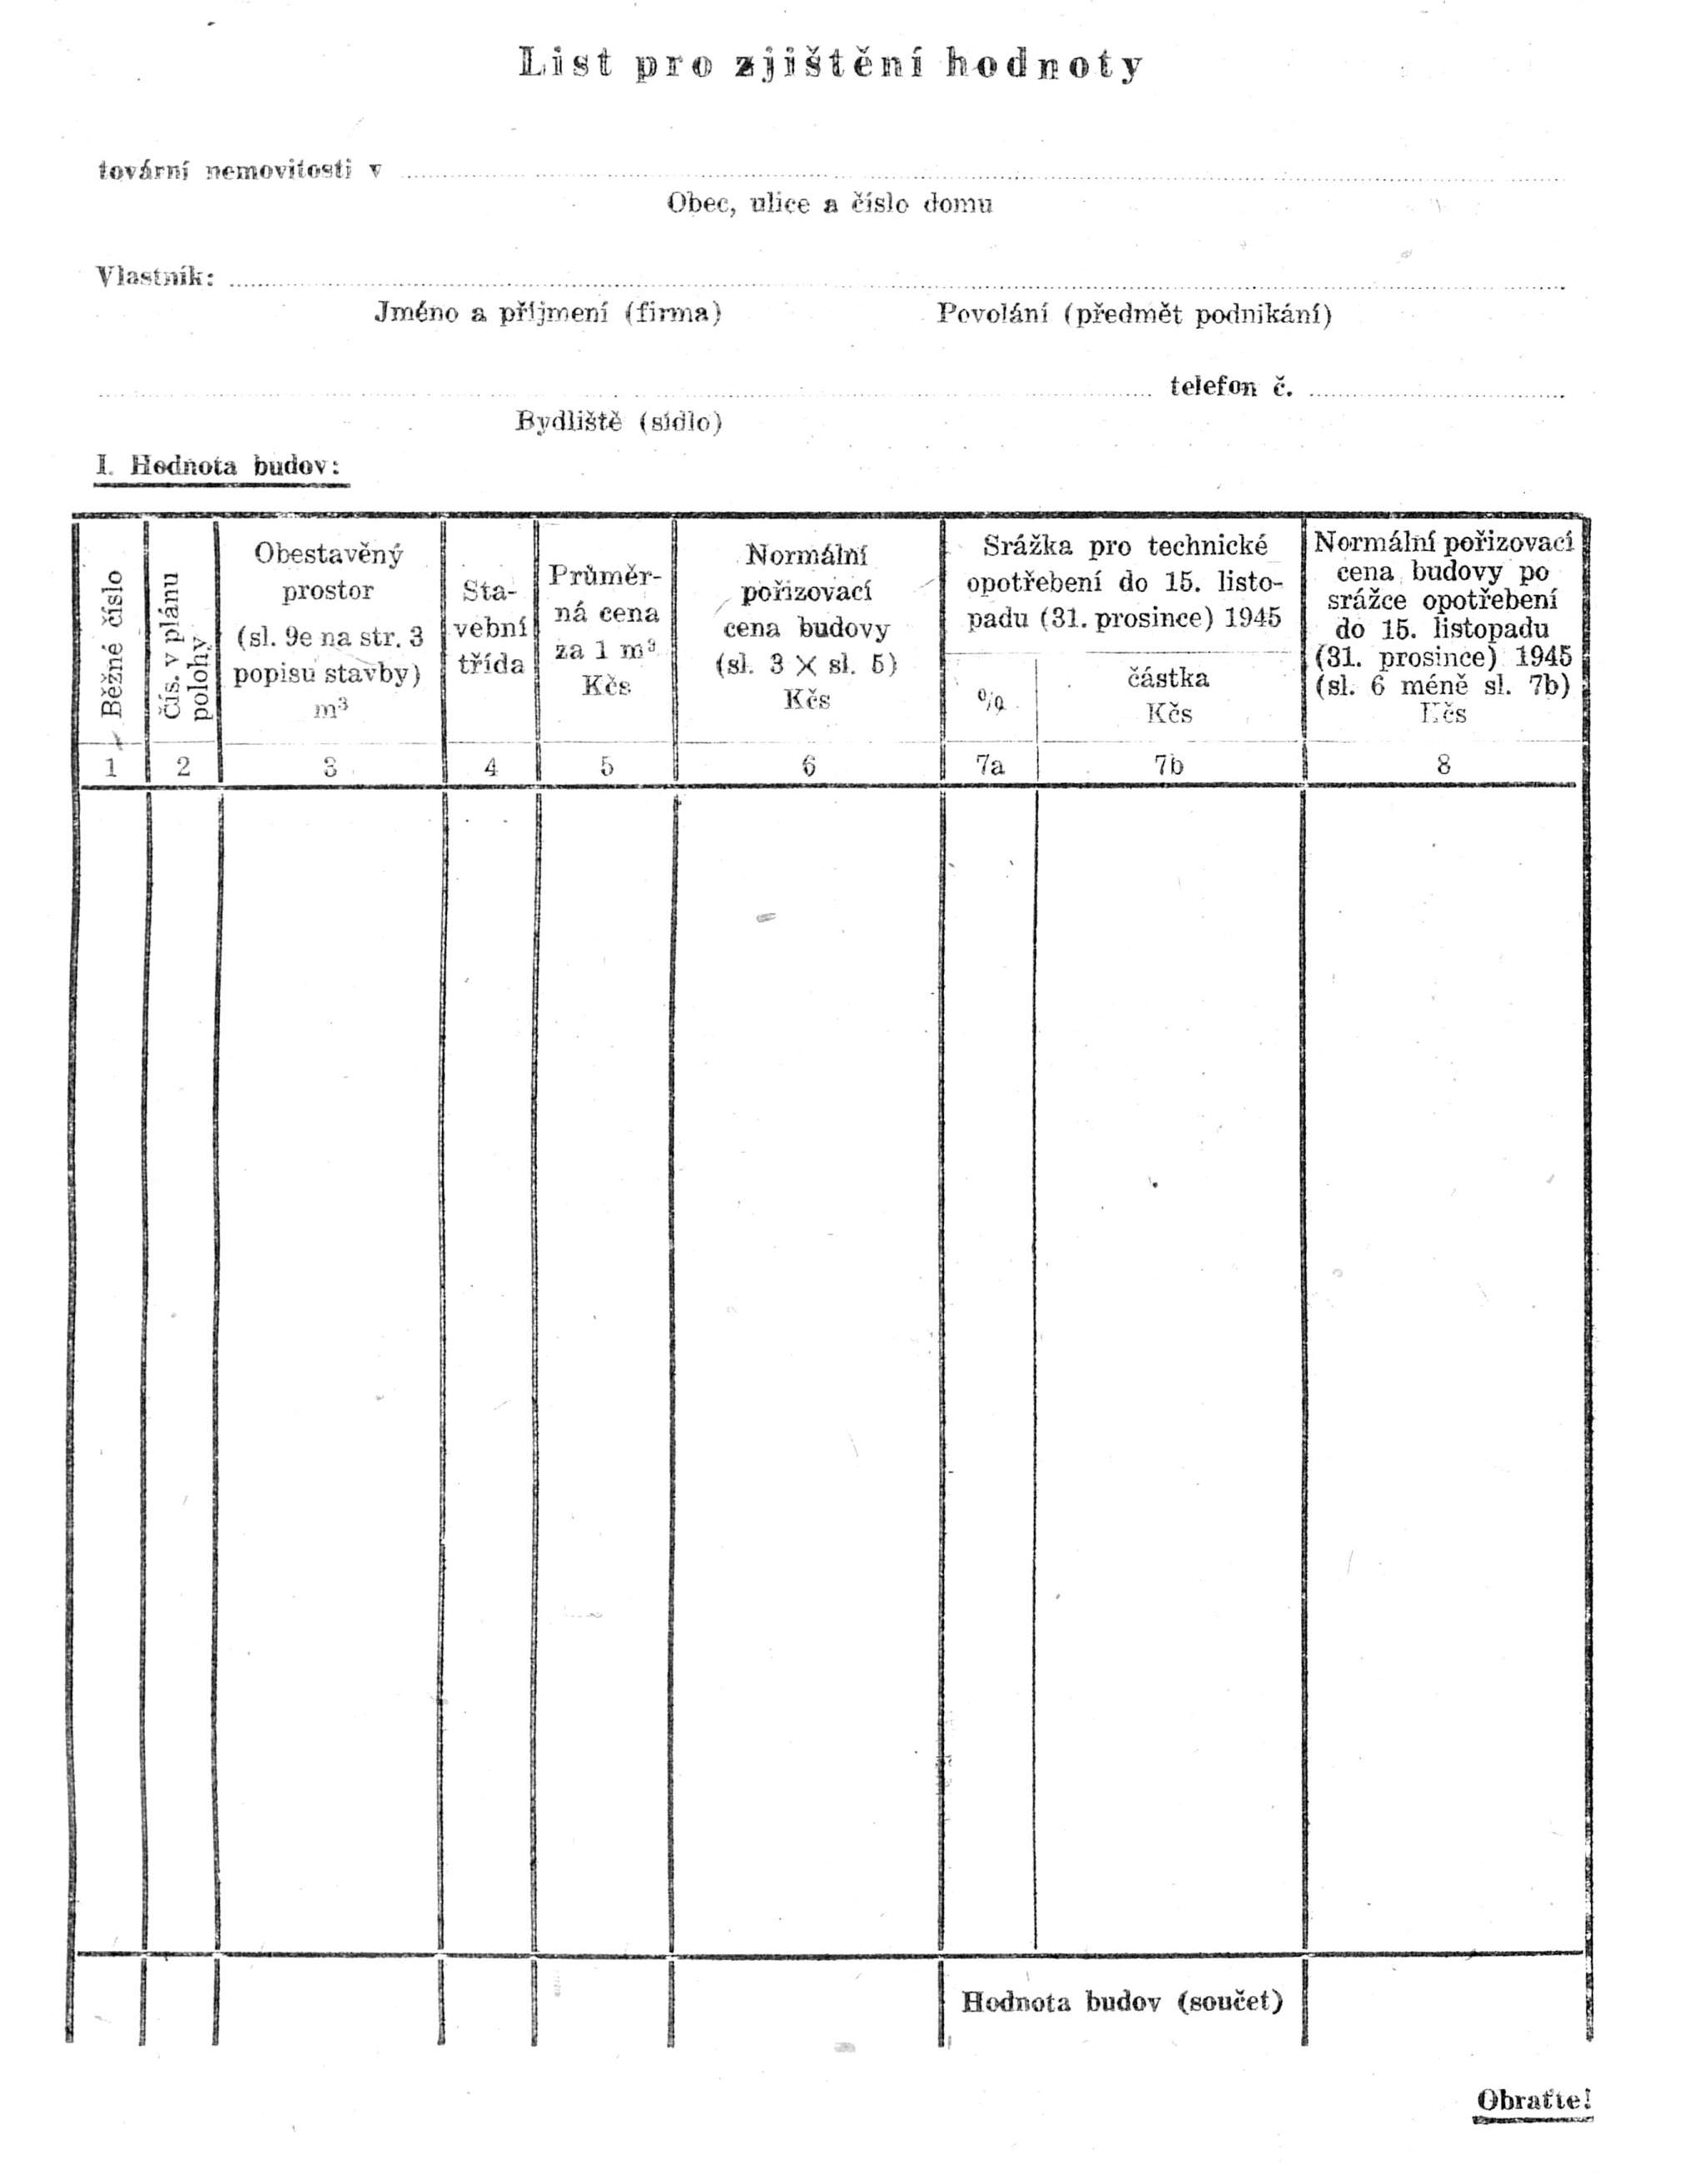
      2. b) list pro zjištění hodnoty (příloha č. 4.).

    Pro každý hospodářský celek se vyhotoví zvláštní popis stavby. K popisu stavby se připojí plán polohy. Není však třeba, aby plán byl vyhotoven stavitelem; stačí náčrtek, který si může poplatník sám poříditi. Plán polohy (náčrtek) musí obsahovati celou nemovitost. Veškeré budovy jest uvésti pokud možno v měřítku a barevně vyznačiti. Budovy se označí běžně arabskými číslicemi. Kolejiště se zakreslí včetně přípojky na dráhu.

    Tiskopisy budou prodávati hospodářské úřady zemských finančních úřadů. Poplatník je povinen tiskopisy, pokud se ho týkají, řádně vyplniti a připojiti je jako přílohy k přiznání k dávce z majetku.

Příloha č. 1.

Příklady k vyšetření celkové výšky budovy.

  1. 1. Budova bez sklepa a bez příokapního sloupku.
    Obrázek
  1. 2. Budova bez sklepa a s příokapním sloupkem.
    Obrázek
  1. 3. Budova se sklepem a bez příokapního sloupku.
    Obrázek
  1. 4. Budova se sklepem a s příokapním sloupkem.
    Obrázek
  1. 5. Výpočet výšky uživatelného podkroví.
    Obrázek
  1. 6. Budova s přístřeškem.
    Obrázek
  1. 7. Shedové stavby.
    Obrázek
  1. 8. Budovy s různými výškami.
    Obrázek
  1. 9. Halové stavby.
    1. a)
      Obrázek
    1. b)
      Obrázek
    1. c)
      Obrázek
    1. d)
      Obrázek

Příloha č. 2.

Průměrné ceny za 1 m3 obestavěného prostoru průmyslových budov.

Příloha č. 2. Průměrné ceny za 1 m3 obestavěného prostoru průmyslových budov.
Stavební třídaPři výškách podlaží až do
4 m6 m8 m
KčsKčsKčs
A. Kancelářské budovy, obytné budovy a jiné budovy, jež neslouží výrobě nebo skladištním účelům (na př. laboratoře, budovy sloužící sociálním účelům), tvoří však součást hospodářského celku tovární nemovitosti (kancelářské budovy a obytné budovy, které tvoří samostatné hospodářské celky, ocení se podle předpisů pro ně platných).
la)přízemní hrázděné stavby 7)10590—
lb)přízemní plnězděné stavby 7)130120—
IIa)patrové plnězděné stavby s dřevěnými trámovými stropy 7)155140—
IIb)patrové plnězděné stavby s plnými stropy—
1. v jednoduchém provedení 7)180170—
2. ve středním provedení se sběrným topením210195—
3. v lepším provedení se sběrným topením290260—
IIc)patrové hrázděné stavby s dřevěnými trámovými stropy — 7)120110—
IId)patrové hrázděné stavby s přízemím z plného zdiva — 7)130120—
B. Tovární budovy, dílny a skladiště, jež jsou součástí hospodářského celku tovární nemovitosti — 7)
IIIa)hedové stavby (přízemní) s dřevěnými vazníky — 5), 6), 9)655550
IIIb)shedove stavby (přízemní) s železnými nebo železobetonovými vazníky — 2), 5), 6), 9)806560
IVa)přízemní plnězděné stavby bez rozdělení prostoru a bez podlahy — 2), 5), 6)856555
IVb)přízemní plnězděné stavby bez rozdělení prostoru, avšak s podlahou — 2), 5), 6)907060
IVc)přízemní plnězděné stavby s rozdělením prostoru a bez podlahy — 2), 5), 6)907060
IVd)přízemní plnězděné stavby s rozdělením prostoru a s podlahou — 2), 5), 6)1008065
Va)patrové plnězděné stavby nebo železohrázděné stavby a podsklepení (sklepy) s trámovými stropy — 4), 5), 6)1058570
Vb)patrové plnězděné stavby a podsklepení (sklepy, sklepy ve dvoře) s plnými stropy — 2), 3), 4), 5), 6)13010590
VIa)přízemní hrázděné stavby bez podlahy — 5), 6)655540
VIb)přízemní hrázděné stavby s podlahou — 5), 6)756045
VIc)patrové hrázděné stavby s trámovými stropy — 5), 6)805550
VId)patrové hrázděné stavby a přízemím z plného zdiva — 5), 6)957060
VIIjednoduché hrázděné kolny s prkenným pažením a kolny z vlnitého plechu — 5), 6), 9)454035
VIIIna jednu stranu otevřené plnězděné kolny — 5), 6), 9)604540

IX halové stavby 8) se železnou nebo železobetonovou konstrukcí nebo se samonosnými patentními dřevěnými vazníky s plnými obvodními stěnami nebo se železo- hrázděnými stěnami — 5), 9) — při světlých výškách až do

Příloha č. 2. Průměrné ceny za 1 m3 obestavěného prostoru průmyslových budov.
10 m12 m14 m16 m18 m20 m
Kčs514845434140
Příloha č. 2. Průměrné ceny za 1 m3 obestavěného prostoru průmyslových budov.
22 m24 m26 m28 m30 m
Kčs3938373635

X halové stavby 8) v jednoduchém dřevěném provedení, s prkennými nebo s dřevěnými brázděnými stěnami — 5), 9) — při světlých výškách až do

Příloha č. 2. Průměrné ceny za 1 m3 obestavěného prostoru průmyslových budov.
10 m12 mpřes 12 m
Kčs 6)323028
  • 1) Zvláštní vnitřní vybavení, které je pro provoz nutné nebo obvyklé, na př. dláždění deskami, linoleový povlak podlah, se vyjádří přirážkou k průměrné ceně. Podobá-li se vnitřní vybavení vnitřnímu vybavení kancelářských budov, musí po připočtení přirážky vycházeti průměrné ceny za m2, které se blíží průměrným cenám stanoveným pro stavební třídy v oddílu A. K nákladům na zvláštní způsoby zakládání v místě obvyklé vezme se zřetel rovněž přirážkou.
  • 2) Železobetonové stavby (také s cihelnou vyzdívkou) obdrží přirážku 15% k hořejším cenám. V popisu stavby se označí „Ž“ za stavební třídou, na př. IVa) Ž.
  • 3) Železohrázděné stavby obdrží přirážku 15% k hořejším cenám. V popisu stavby se označí „Ž“ za stavební třídou, na př. Vb) Ž.
  • 4) U více než pěti normálních podlaží (mimo sklep) připočte se přirážka, která se řídí podle počtu dalších podlaží. Přirážka činí za jedno podlaží 5%, za dvě podlaží 10%, za tři podlaží 15% atd. průměrné ceny.
  • 5) Podsklepení stavebních tříd III až X spadají pod stavební třídy Vc) a Vb) a vypočtou se podle cen tam uvedených. Podsklepení budov stavebních tříd I a II ocení se průměrnými cenami budov na nich stojících.
  • 6) Od průměrných cen se srazí za m3:
    1. při zastavěné ploše od
      Příloha č. 2. Průměrné ceny za 1 m3 obestavěného prostoru průmyslových budov.
      2.001 do 5.000 m24%
      5.001 do 10.000 m26%
      10.001 do 20.000 m28%
      20.001 do 30.000 m210%
      více než 30.000 m212%.
  • 7) Za vybavení zařízením pro sběrné topení a teplou vodu se připočte k průměrným cenám 20 Kčs. Při výpočtu přirážky se předpokládá, že zařízení je připojeno na kotelnu závodu. Slouží-li kotelna výlučně pro otop, připočte se její hodnota k hodnotě budovy.
  • 8) Halové stavby jsou stavby se světlou výškou větší než 8 m.
  • 9) Chybí-li v budovách obvyklá podlaha, mohou býti průměrné ceny sníženy, došlo-li by jinak zřejmě k přecenění. Jako podklad pro srážku mohou sloužiti cenové rozdíly stavebních tříd IVa) a IVb) nebo stavebních tříd IVc) a IVd). U stavebních tříd IX a X snižuje se srážka s přibývající výškou. Činí při výšce 10 m 3 Kčs, při výšce 30 m 2 Kčs.
  • Příloha č. 2. Průměrné ceny za 1 m3 obestavěného prostoru průmyslových budov.
    V průměrných cenách jsou obsaženy pořizovací náklady prou kancelářských a obytných budovu továrních stavebních budov tříd IIIa) až X
    stavebních tříd la) až IIb) 1.stavebních tříd IIb) 2. a IIb) 3.
    odvodněníanoanone*
    zavodněníanoanone*
    osvětleníanoanoano
    sběrné topeníne**anone**
    teplou vodune**anone**
    elektrické vedeníne***ne***ne***
    topení plynemne***ne***ne***
  • * Vyskytují-li se u označených budov zařízení tohoto druhu, připočte se k průměrným cenám přirážka za odvodnění a zavodnění, dohromady 10%.
  • ** Vyskytují-li se u označených budov zařízení tohoto druhu, připočte se k průměrným cenám přirážka 20 Kčs za každý m3.
  • *** Vyskytují-li se u označených budov zařízení tohoto druhu, ocení se hodnota takových zařízení samostatně jako příslušenství.
  • Příloha č. 3.

    Obrázek
    Obrázek
    Obrázek
    1. III. Příslušenství:

    Příloha č. 4.

    Obrázek
    Obrázek