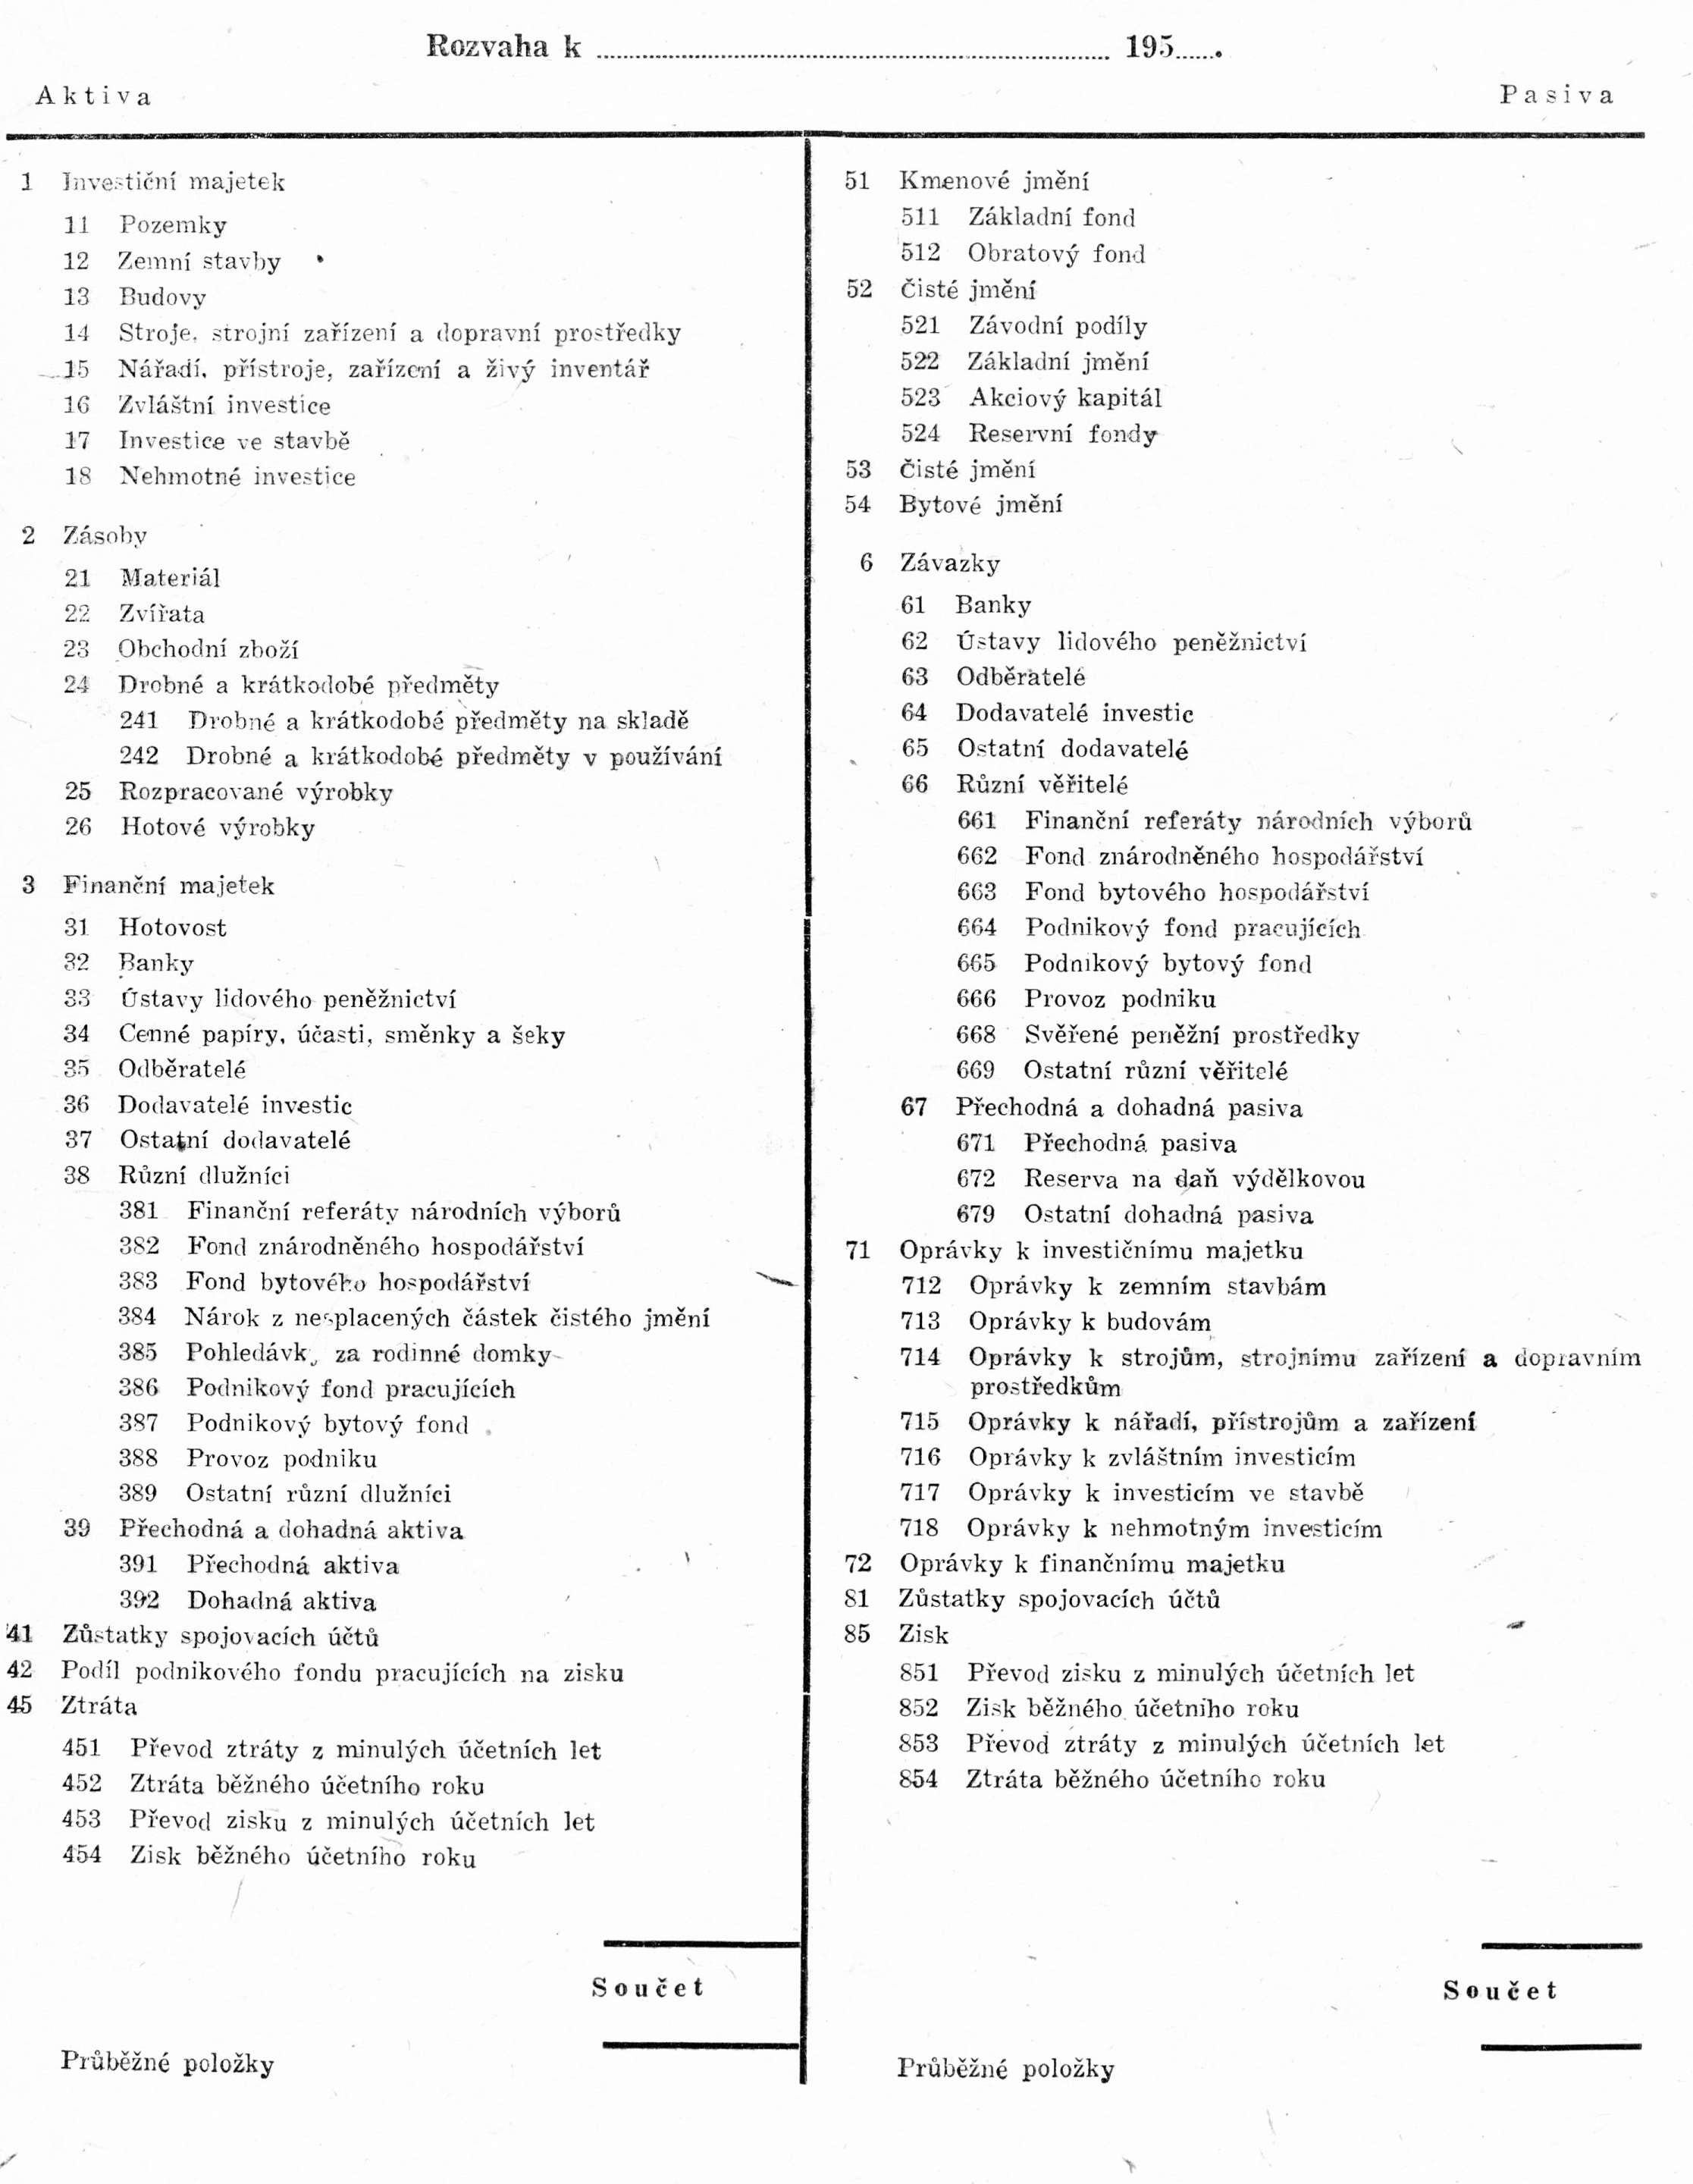
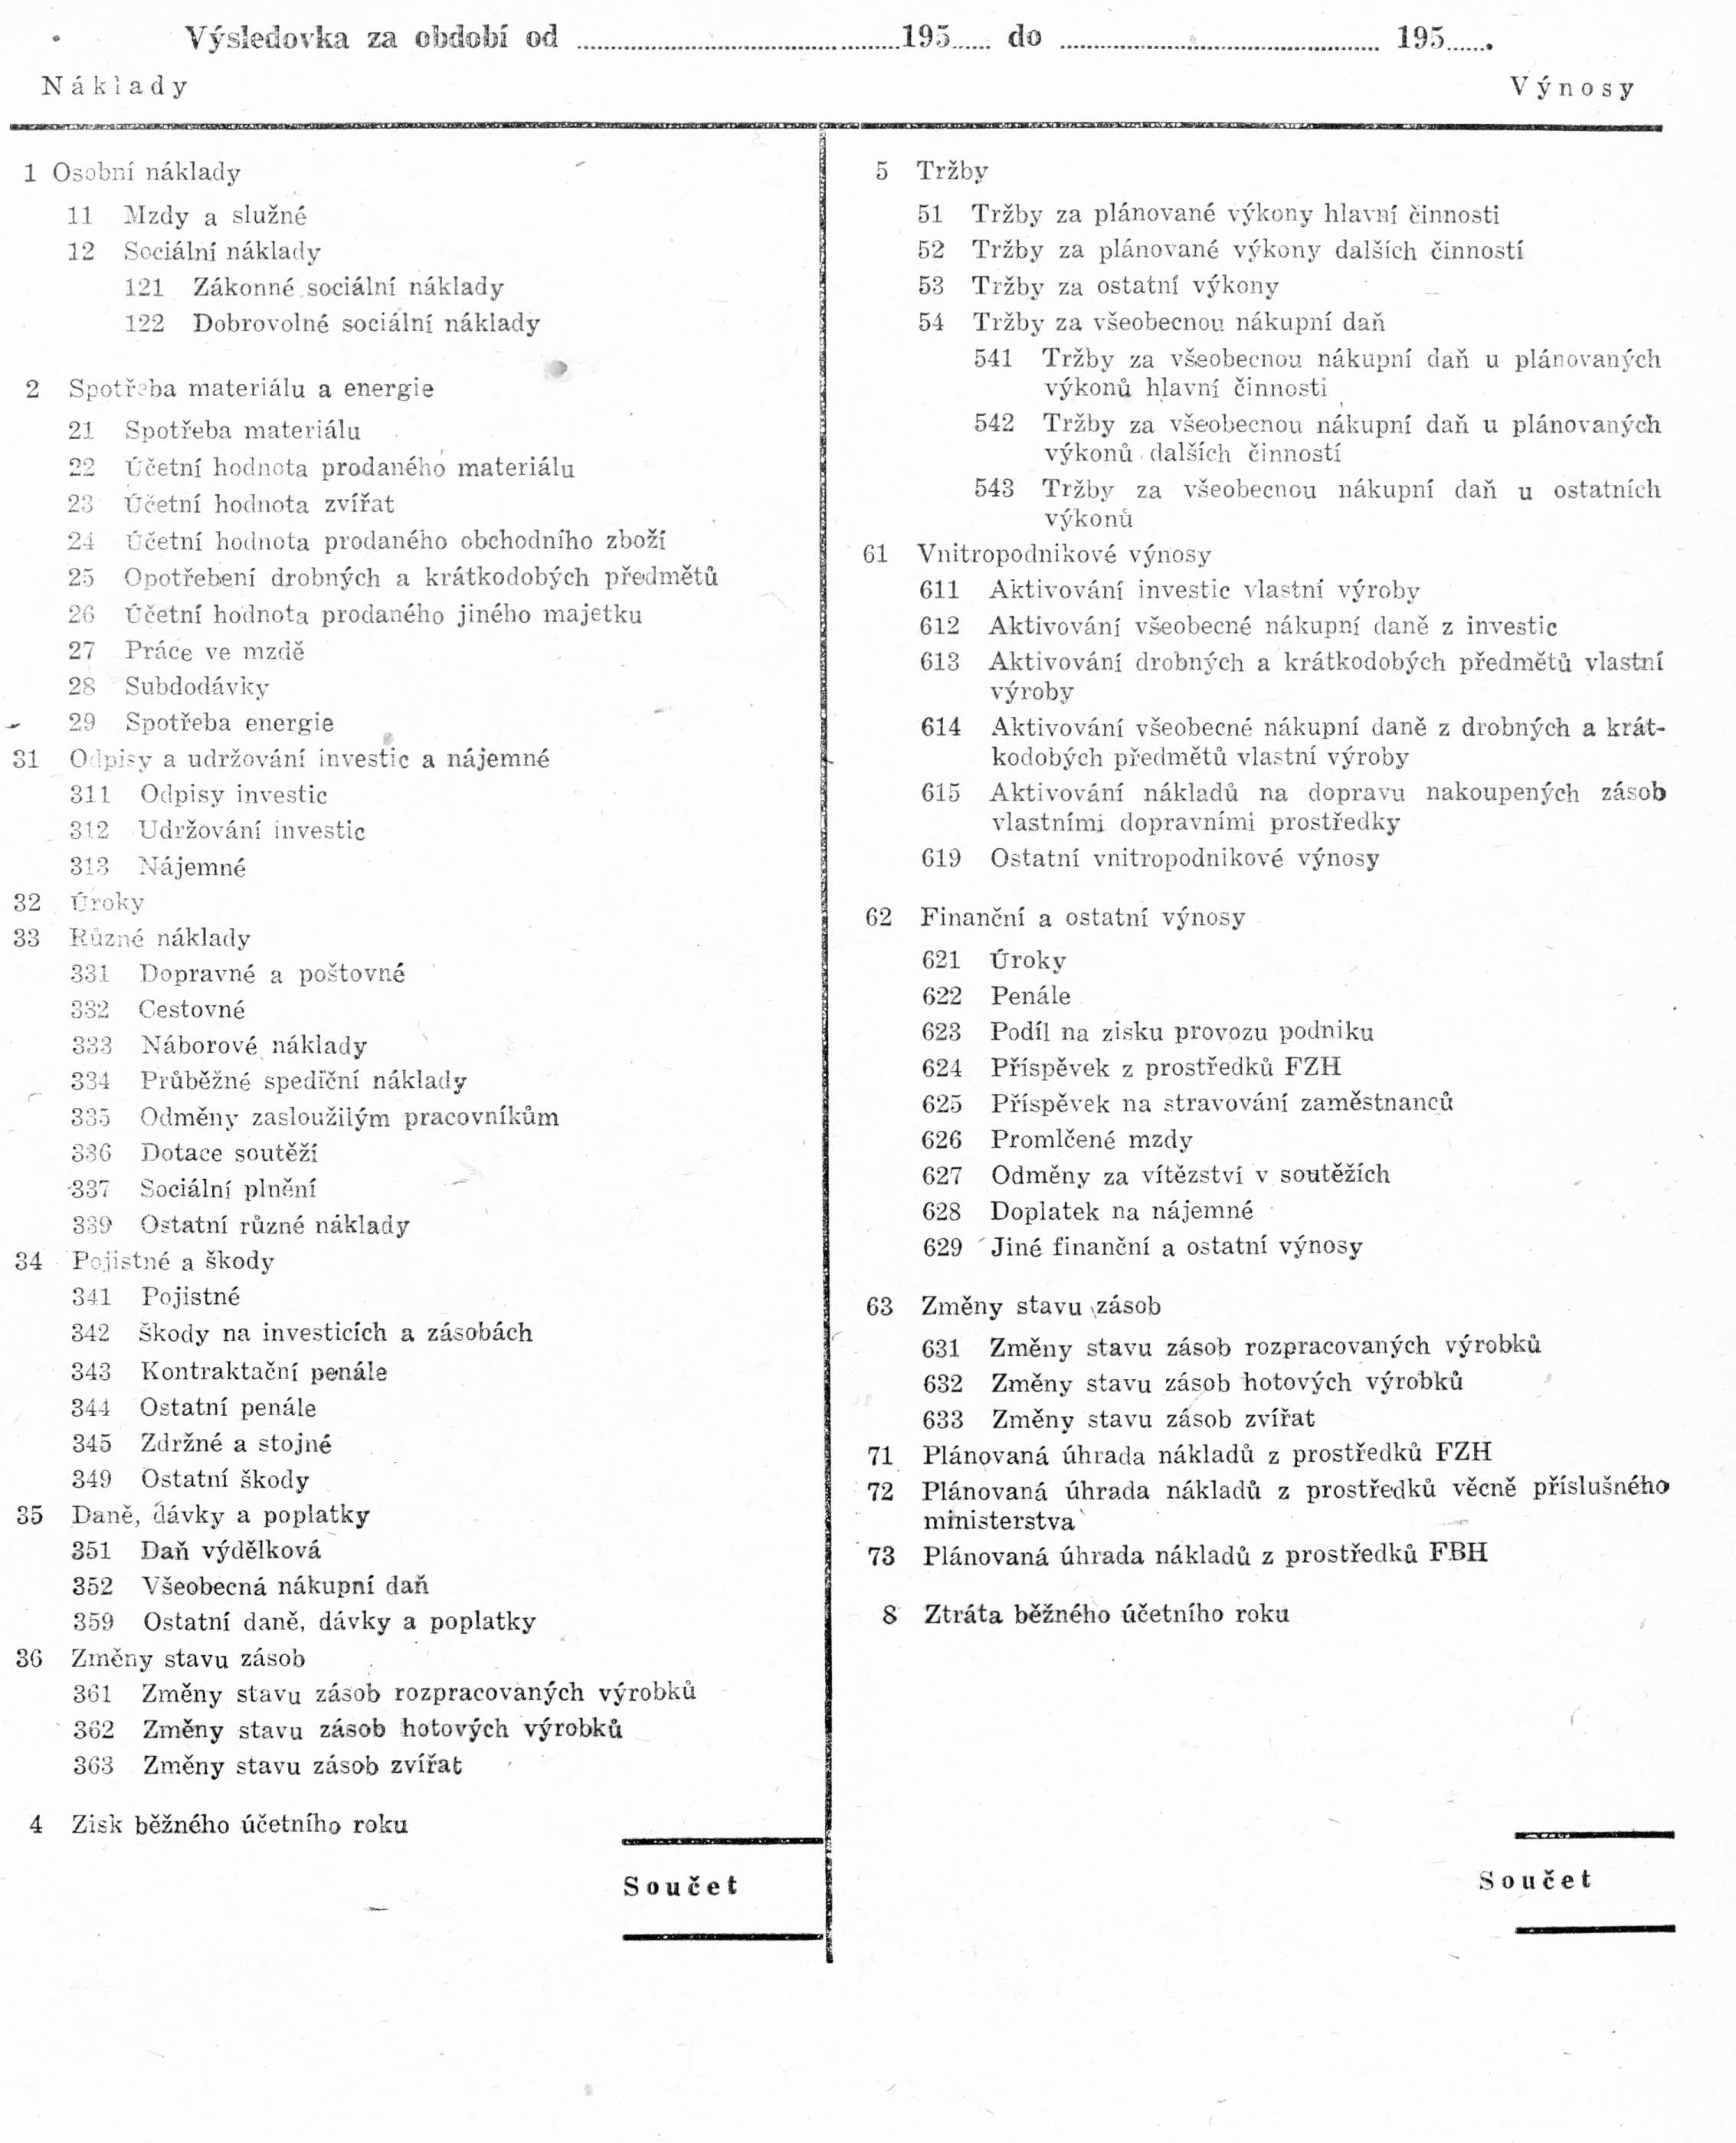
Část první. Účetní závěrka. Část první.
Oddíl první. Vzorec účetní závěrky. Oddíl první.
§ 1.
Odkaz § 1.Podniky, které jsou povinny řídit se ustanoveními vyhlášky účetní závěrku a čtvrtletní účetní závěrku.
- a) generálního sekretariátu Hospodářské rady č. 2018/1946 Ú. l. I, kterou se vydávají závazné směrnice pro organisaci finančního účetnictví průmyslových podniků,
- b) generálního sekretariátu Hospodářské rady č. 940/1948 Ú. l. I, kterou se vydávají závazné směrnice pro finanční účetnictví podniků obchodních, dopravních a cestovního ruchu,
- c) generálního sekretariátu Hospodářské rady č. 312/1949 Ú. l. I, kterou se vydávají závazné směrnice pro finanční účetnictví komunálních podniků,
- d) státního úřadu plánovacího č, 815/1949 Ú. l. I, kterou se vydávají závazné směrnice pro finanční účetnictví zemědělských a lesních podniků, ve znění předpisů tyto vyhlášky měnících a doplňujících, musí sestavovat účetní závěrku za účetní rok podle vzorce uvedeného v § 4.
§ 2.
Odkaz § 2.(1) Skládá-li se podnik z více samostatně hospodařících a financovaných závodů (bilančních jednotek), musí se sestavit účetní závěrka i za tyto závody. Účetní závěrka se sestaví také za odděleně účtující stavební oddělení národních a komunálních podniků.
(2) Státní úřad plánovací stanoví ve vysvětlivkách podle § 2 odst. 2 zákona č. 116/1946 Sb. (dále jen „vysvětlivky“), co se rozumí samostatně hospodařícími a financovanými závody podle odstavce 1.
§ 3.
Odkaz § 3.Podniky, ve kterých byl zřízen podnikový fond pracujících a podnikový bytový fond, jsou povinny sestavit účetní závěrku odděleně
- a) za provoz podniku,
- b) za podnikový fond pracujících,
- c) za podnikový bytový fond.
§ 4.
Odkaz § 4.Účetní závěrka se musí sestavovat podle tohoto vzorce rozvahy a výsledovky (dále jen „vzorec“):
§ 5.
Odkaz § 5.(1) Položka 53 rozvahy a položky 335, 336, 337, 623, 624, 625, 626 a 627 výsledovky se týkají jen podnikových fondů pracujících.
(2) Položky 383, 385, 54 a 663 rozvahy a položky 628 a 73 výsledovky se týkají jen podnikových bytových fondů, po případě bytových podniků, jejichž hospodaření s bytovým majetkem finančně zabezpečuje Fond bytového hospodářství.
(3) Položky 388 a 666 rozvahy se týkají jen podnikových fondů pracujících a podnikových bytových fondů.
(4) Státní úřad plánovací stanoví ve vysvětlivkách, jak se položky vzorce upraví v podnicích jednotlivých hospodářských úseků, zejména které položky se dále rozčlení a které se vypustí.
(5) Není-li pro některé položky, které se nevypustí, číselných údajů, proškrtne se v peněžním sloupci místo pro jejich zápis.
§ 6.
Odkaz § 6.Jednotlivé předepsané položky je dovoleno ještě podrobněji členit. Položky vzniklé podrobnějším členěním se označí písmeny a), b) atd. Při dalším rozčlenění se nové položky označí dvěma písmeny aa), bb) atd.
§ 7.
Odkaz § 7.Číselné označení a pojmenování položek předepsaných ve vzorci a uspořádání vzorce nesmí být v účetní závěrce měněno, pokud vysvětlivkami není stanoveno jinak.
§ 8.
Odkaz § 8.(1) V účetní závěrce se musí uvést celková peněžní částka každé rozčleněné položky.
(2) Položky, které se při zjišťování celkové částky podle odstavce 1 odčítají, se označí odčítacím znaménkem (—).
Oddíl druhý. Obsah jednotlivých položek vzorce. Oddíl druhý.
§ 9.
Odkaz § 9.Obsah jednotlivých položek účetní závěrky se musí věcně shodovat s obsahem odpovídajících účtových skupin, účtů nebo podúčtů, stanovených v účtovém rozvrhu podniku. V podrobnostech platí ustanovení §§ 10 až 12.
§ 10.
Odkaz § 10.(1) V položce rozvahy „384 Nárok z nesplacených částek čistého jmění“ vykáží výdělková a hospodářská společenstva (družstva) nárok z nesplacených závodních podílů a akciové společnosti nárok z nesplacených částek upsaných akcií.
(2) V položce rozvahy „42 Podíl podnikového fondu pracujících na zisku“ se vykáže se zřetelem k ustanovení odstavce 3 podíl podnikového fondu pracujících na zisku běžného účetního roku, vyúčtovaný ve prospěch účtu podnikového fondu pracujících; zůstatek tohoto účtu se vykazuje v položce rozvahy „664 Podnikový fond pracujících“.
(3) V položce rozvahy „85 Zisk“ se vykáže zisk plnou částkou, nezkrácenou o podíl podnikového fondu pracujících.
(4) Zisk (ztráta) běžného účetního roku, vykázaný v rozvaze, se musí shodovat se ziskem (ztrátou) běžného účetního roku, vykázaným ve výsledovce.
(5) Jako průběžné položky se vykáží na obou stranách rozvahy stavy těch průběžných účtů k rozvahovému dni, které mají k tomuto dni povahu aktiv a pasiv.
§ 11.
Odkaz § 11.(1) V položce výsledovky „122 Dobrovolné sociální náklady se v provozu podniku vykáže také příspěvek podnikovému fondu pracujících na stravování zaměstnanců. Patří sem i doplatek podnikovému bytovému fondu na nájemné, pokud nejde o ekvivalent naturální mzdy, který je nutno vykázat v položce „11 Mzdy a služné“,
(2) V položce výsledovky „25 Opotřebení drobných a krátkodobých předmětů“ se vykáží také náklady na udržování drobných a krátkodobých předmětů.
(3) V položce výsledovky „5 Tržby“ i v položkách, na které je rozčleněna, se vykáží tržby po odečtení částek snižujících tržbu a po přičtení částek zvyšujících tržbu, pokud vysvětlivkami není stanoveno jinak.
(4) V položce výsledovky „612 Aktivování všeobecné nákupní daně z investic“ se vykáží částky všeobecné nákupní daně z investic vlastní výroby, jakož i částky paušalované všeobecné daně z investic nakupovaných.
§ 12.
Odkaz § 12.(1) Jsou-li v účtové třídě 3 finančního účetnictví účtovány druhotné náklady, je nutno vyloučit je při sestavování výsledovky z příslušných nákladů a jejich úhrn z položky výsledovky „619 Ostatní vnitropodnikové výnosy“.
(2) Ustanovení odstavce 1 se netýká druhotných nákladů vyplývajících z aktivování drobných a krátkodobých předmětů vlastní výroby a z aktivování nákladů na dopravu nakoupených zásob vlastními dopravními prostředky.
(3) Státní úřad plánovací stanoví ve vysvětlivkách, jak se ustanovení odstavce 1 provede v podnicích, které se skládají z více samostatně hospodařících a financovaných závodů.
Část druhá. Čtvrtletní účetní závěrka. Část druhá.
Oddíl první. Úkol čtvrtletní účetní závěrky a povinnost ji sestavovat. Oddíl první.
§ 13.
Odkaz § 13.Podniky uvedené v § 1 musí k poslednímu dni každého hospodářského čtvrtletí sestavit čtvrtletní účetní závěrku, jejímž úkolem je poskytovat ve čtvrtletních obdobích údaje potřebné zejména pro kontrolu plnění čtvrtletního podnikového rozpočtu a finančního plánu. Ustanovení §§ 2 a 3 platí i pro čtvrtletní účetní závěrku.
§ 14.
Odkaz § 14.Čtvrtletní účetní závěrka se skládá
- a) ze čtvrtletní rozvahy, která podává souborně stav aktiv a pasiv podniku k poslednímu dni každého hospodářského čtvrtletí;
- b) ze čtvrtletní výsledovky, která podává souborně náklady a výnosy za uplynulé hospodářské čtvrtletí; vykazuje se v ní hospodářský výsledek podniku za toto čtvrtletí.
Oddíl druhý. Úprava vzorce pro čtvrtletní účetní závěrku. Oddíl druhý.
§ 15.
Odkaz § 15.(1) Čtvrtletní účetní závěrka se musí sestavovat podle vzorce uvedeného v § 4 s úpravami obsaženými v §§ 16 a 17.
(2) Ustanovení §§ 5 až 12 platí pro čtvrtletní účetní závěrku přiměřeně.
§ 16.
Odkaz § 16.Pro čtvrtletní rozvahu se vzorec uvedený v § 4 upravuje takto:
- a) název „Rozvaha“ se nahradí názvem „čtvrtletní rozvaha“;
- b) položka „39 Přechodná a dohadná aktiva“ a její rozčlenění se nahradí položkou „39 Aktivní zůstatky časového rozlišování“;
- c) položka „42 Podíl podnikového fondu pracujících na zisku“ se vypustí;
- d) položka „45 Ztráta“ a její rozčlenění se nahradí položkami:
- 45 Ztráta z minulých účetních let
- 46 Ztráta běžného účetního roku
- 461 Převod ztráty z minulých čtvrtletí
- 462 Ztráta běžného čtvrtletí
- 463 Převod zisku z minulých čtvrtletí
- 464 Zisk běžného čtvrtletí;
- e) položka „67 Přechodná a dohadná pasiva“ a její rozčlenění se nahradí položkou „67 Pasivní zůstatky časového rozlišování“;
- f) rozčlenění položky „71 Oprávky k investičnímu majetku“ se nahradí položkami:
- 711 Oprávky odpovídající odpisům běžného účetního roku
- 712 Ostatní oprávky;
- g) položka „85 Zisk“ a její rozčlenění se nahradí položkami:
- 85 Zisk z minulých účetních let
- 86 Zisk běžného účetního roku
- 861 Převod zisku z minulých čtvrtletí
- 862 Zisk běžného čtvrtletí
- 863 Převod ztráty z minulých čtvrtletí
- 864 Ztráta běžného čtvrtletí;
- h) „Průběžné položky“ se vypustí.
§ 17.
Odkaz § 17.Pro čtvrtletní výsledovku se vzorec uvedený v § 4 upravuje takto:
- a) název „Výsledovka“ se náhradí názvem „čtvrtletní výsledovka“;
- b) před položku „4 Zisk běžného čtvrtletí“ [písm. c)] se vloží položka „37 Změny zůstatků časového rozlišování druhotných nákladů“;
- c) položka „4 Zisk běžného účetního roku“ se nahradí položkou „4 Zisk běžného čtvrtletí“;
- d) před položku „71 Plánovaná úhrada nákladů z prostředků FZH“ se vloží položka „64 Změny zůstatků časového rozlišování druhotných nákladů“;
- e) položka „8 Ztráta běžného účetního roku“ se nahradí položkou „8 Ztráta běžného čtvrtletí“.
§ 18.
Odkaz § 18.(1) V položkách čtvrtletní rozvahy „39 Aktivní zůstatky časového rozlišování“, po případě „67 Pasivní zůstatky časového rozlišování“, se vykáží aktivní, po případě pasivní zůstatky časového rozlišování nákladů a výnosů. Při zjišťování těchto zůstatků není dovoleno slučovat ani kompensovat zůstatky časového rozlišování jednoho nákladového (výnosového) druhu se zůstatky časového rozlišování jiného nákladového (výnosového) druhu.
(2) Nákladovými (výnosovými) druhy podle odstavce 1 se rozumějí druhy nákladů (výnosů) předepsané odborovými účtovými osnovami.
§ 19.
Odkaz § 19.Hospodářský výsledek běžného čtvrtletí, vykázaný ve čtvrtletní účetní závěrce, se musí shodovat s hospodářským výsledkem zjištěným za totéž čtvrtletí v provozním účetnictví.
Oddíl třetí. Postup při sestavování čtvrtletní účetní závěrky v podnicích, povinných vést provozní účetnictví. Oddíl třetí.
§ 20.
Odkaz § 20.Jako podklad pro sestavení čtvrtletní účetní závěrky se musí
- a) zjistit a zachytit alespoň zůstatky rozvahových účtů finančního účetnictví ke konci příslušného čtvrtletí a zůstatky výsledkových účtů finančního účetnictví, vyplývající z obratů na těchto účtech za příslušné čtvrtletí (zůstatková předvaha finančního účetnictví);
- b) zjistit a ve zvláštním výkazu zachytit alespoň zůstatky rozvahových účtů provozního účetnictví (s výjimkou spojovacích účtů) ke konci příslušného čtvrtletí.
§ 21.
Odkaz § 21.Čtvrtletní rozvaha se sestaví zpravidla tak, že se do ní převezme
- a) z výkazu, uvedeného v § 20 písm. b), stav těch složek aktiv a pasiv, které se zachycují v provozním účetnictví;
- b) ze zůstatkové předvahy finančního účetnictví stav ostatních složek aktiv a pasiv, v to počítajíc i zůstatky účtů dohadných aktiv a pasiv, zachycených ve finančním účetnictví k rozvahovému dni minulého účetního roku.
§ 22.
Odkaz § 22.Čtvrtletní výsledovka se sestaví zpravidla podle zůstatkové předvahy finančního účetnictví, v níž se
- a) doplní zůstatky výsledkových účtů finančního účetnictví, zjištěné a zachycené podle § 20 písm. a), těmi náklady a výnosy, o nichž se během účetního toku ve finančním účetnictví neúčtuje (na příklad spotřebou materiálu, změnou stavu zásob);
- b) upraví zůstatky výsledkových účtů finančního účetnictví, zjištěné a zachycené podle § 20 písm. a), o změny aktivních a pasivních zůstatků časového rozlišování za příslušné čtvrtletí v provozním účetnictví.
Oddíl čtvrtý. Postup při sestavování čtvrtletní účetní závěrky v podnicích, které nejsou povinny vést provozní účetnictví. Oddíl čtvrtý.
§ 23.
Odkaz § 23.Ve finančním účetnictví se, alespoň ke konci každého hospodářského čtvrtletí provedou doplňkové zápisy, aby se jimi zůstatky rozvahových účtů sesouhlasily se stavem jednotlivých složek aktiv a pasiv (na příklad vyúčtování spotřeby 'materiálu, změny stavu zásob).
§ 24.
Odkaz § 24.(1) Jako podklad pro sestavení čtvrtletní účetní závěrky se sestaví zůstatková předvaha finančního účetnictví obdobně podle ustanovení § 20 písm. a).
(2) Před sestavením čtvrtletní účetní závěrky se zůstatky účtů, zachycené v zůstatkové předvaze finančního účetnictví, upraví časovým rozlišováním nákladů a výnosů. Mimo to se pořídí účetní doklad o aktivních a pasivních zůstatcích časového rozlišování a o jejich změnách za příslušné čtvrtletí.
Oddíl pátý. Společná ustanovení o čtvrtletní účetní závěrce. Oddíl pátý.
§ 25.
Odkaz § 25.Čtvrtletní výsledovku za další čtvrtletí účetního roku je dovoleno sestavit i tak, že se přiměřeně podle ustanovení §§ 20 až 24 zjistí náklady a výnosy za všechna uplynulá čtvrtletí běžného účetního roku a od nich odečtou náklady a výnosy, zjištěné obdobně ke konci minulého čtvrtletí.
§ 26.
Odkaz § 26.Není-li při sestavování čtvrtletní účetní závěrky ještě sestavena účetní závěrka za minulý účetní rok a nejsou-li proto známy počáteční stavy aktiv a pasiv, je nutno vycházet ze stavů aktiv a pasiv, předběžně vypočtených přiměřeně podle ustanovení §§ 20 až 24 s přihlédnutím ke stavu uzávěrkových prací.
§ 27.
Odkaz § 27.Účetní knihy se při sestavování čtvrtletní účetní závěrky, během účetního roku neuzavírají.
§ 28.
Odkaz § 28.V zůstatkové předvaze finančního účetnictví, uvedené v § 20 písm. a) a v § 24 odst. 1, se musí vyznačit spojitost mezi jejími jednotlivými položkami a položkami čtvrtletní účetní závěrky.
§ 29.
Odkaz § 29.Čtvrtletní účetní závěrku musí podepsat podnikový hospodář (osoba odpovědná za její sestavení a správnost) a ředitel podniku (vedoucí závodu).
§ 30.
Odkaz § 30.Čtvrtletní účetní závěrky se musí uspořádaně uschovávat nejméně po dobu deseti let, počínajíc od uplynutí účetního roku, jehož se týkají.
§ 31.
Odkaz § 31.Čtvrtletní účetní závěrky se musí sestavovat v takových lhůtách, aby bylo možno splnit včas povinnosti stanovené směrnicemi pro kontrolu plnění finančního plánu, vydanými státním úřadem plánovacím.
§ 32.
Odkaz § 32.Čtvrtletní účetní závěrka může být sestavena jako součást kontrolního sestavení k čtvrtletní rozpočetní závěrce, při čemž je v ní dovoleno zaokrouhlit peněžní částky na celé Kčs.
Část třetí. Ustanovení všeobecná a závěrečná.
§ 33.
OdkazProkazatelnost podle ustanovení § 22 odst. 5 vládního nařízení č. 205/1946 Sb. se u jednotlivých položek účetní závěrky, sestavené za účetní rok, splní zvláštním účetním dokladem, objasňujícím spojitost mezi položkami účtu rozvažného konečného a rozvahy a mezi položkami účtu hospodářského výsledku a výsledovky. Tento doklad je nutno uschovat podle ustanovení § 19 odst. 2 téhož vládního nařízení.
§ 34.
OdkazStátní úřad plánovací může nařídit nebo povolit výjimky z ustanovení této vyhlášky.
§ 35.
Odkaz(1) Ustanovení této vyhlášky se použije po prvé pro sestavení účetní závěrky za účetní rok 1950 a čtvrtletní účetní závěrky za první hospodářské čtvrtletí 1951.
(2) Vyhlášky generálního sekretariátu Hospodářské rady č. 993/1947 Ú. l. I, kterou se vydávají závazné směrnice pro vzorec účetní závěrky průmyslových podniků, a č. 3036/1948 Ú. l. I, kterou se vydávají závazné směrnice pro vzorec účetní závěrky podniků obchodních, dopravních a cestovního ruchu, a vyhláška státního úřadu plánovacího č. 102/1950 Ú. l. I, kterou se vydávají závazné směrnice pro čtvrtletní účetní závěrky, pozbývají platnosti; použije se jich však pro sestavení účetních závěrek a čtvrtletních, účetních závěrek za období, která předcházejí obdobím uvedeným v odstavci 1.
§ 36.
OdkazTato vyhláška nabývá účinnosti dnem vyhlášení.