§ 1
Odkaz § 1Přepočet devizových aktiv a pasiv v oblasti zahraničních pohledávek a závazků (dále jen „přepočet“) v souvislosti se změnou kursů československé koruny k 28. prosinci 1990 provedou organizace uvedené v příloze 1.
107
VYHLÁŠKA
federálního ministerstva financí
ze dne 8. března 1991,
kterou se provádí zákon č. 499/1990 Sb., o přepočtu devizových aktiv a pasiv v oblasti zahraničních pohledávek a závazků organizací v souvislosti s kursovými opatřeními
Federální ministerstvo financí na základě § 4 a § 2 odst. 3 zákona č. 499/1990 Sb., o přepočtu devizových aktiv a pasiv v oblasti zahraničních pohledávek a závazků organizací v souvislosti s kursovými opatřeními, stanoví:
Přepočet devizových aktiv a pasiv v oblasti zahraničních pohledávek a závazků (dále jen „přepočet“) v souvislosti se změnou kursů československé koruny k 28. prosinci 1990 provedou organizace uvedené v příloze 1.
Přepočet se týká pouze zahraničních pohledávek a závazků evidovaných na účtech účtové skupiny 23.
(1) Základem přepočtu k 28. prosinci 1990 jsou pohledávky a závazky podle § 2 evidované v organizaci k 31. prosinci 1990.
(2) Přepočet se provede tak, že hodnota pohledávek a závazků v cizích měnách uvedených v odstavci 1 se vynásobí kursem čs. koruny podle kursovního lístku Státní banky československé platného k 31. prosinci 1990.
(3) Pro účely zjištění rozdílů z přepočtu k 28. prosinci 1990 se pohledávky a závazky podle odstavce 1 rozdělí do dvou skupin na:
(4) Rozdíly z přepočtu u skupiny pohledávek podle odstavce 3 písm. a) se zjistí tak, že od hodnoty těchto pohledávek v Kčs vypočtené z hodnot v cizích měnách vynásobených kursem Kčs platným k 31. prosinci 1990 se odečte hodnota těchto pohledávek v cizích měnách vynásobená kursem Kčs platným k 15. říjnu 1990.
(5) Rozdíly z přepočtu u skupiny pohledávek a závazků podle odstavce 3 písm. b) se zjistí tak, že od hodnoty těchto pohledávek a závazků v Kčs vypočtené z hodnot v cizích měnách vynásobených kursem Kčs platným k 31. prosinci 1990 se odečte původní korunová hodnota těchto pohledávek a závazků.
(6) Saldo rozdílů z přepočtu podle odstavců 4 a 5 organizace převedou k 31. prosinci 1990 na samostatný analytický účet rozdílů z přecenění devizových aktiv a pasiv a souvztažně na samostatný analytický účet v rámci účtové skupiny 23.
(7) Saldo rozdílů z přepočtu organizace upraví (zvýší nebo sníží) o část kursových rozdílů vzniklých v důsledku změny kursu Kčs k 28. prosinci 1990 u pohledávek a závazků, které byly finančně vyrovnány v době od 28. prosince 1990 do konce roku 1990. Zvýšení nebo snížení salda rozdílů z přepočtu se promítne do rizikového fondu organizací nebo jejich hospodářského výsledku podle způsobu účtování kursových rozdílů při inkasu a platbách.
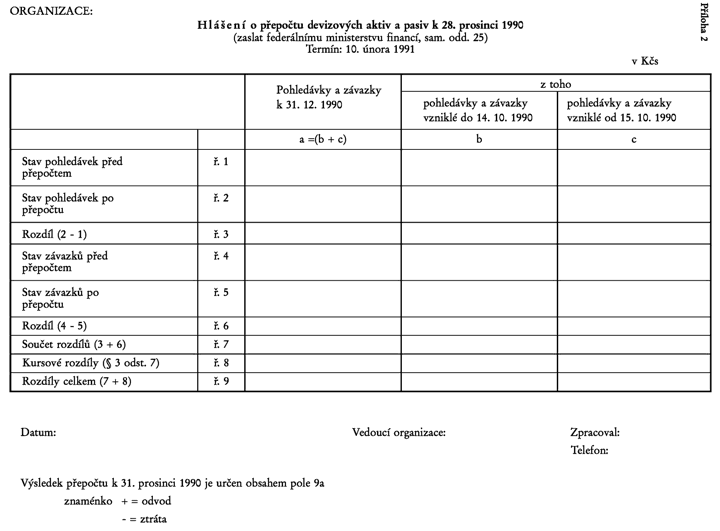
(1) Rozdíly z přepočtu k 28. prosinci 1990 organizace oznámí do 10. února 1991 federálnímu ministerstvu financí ve formě hlášení podle vzoru v příloze 2.
(2) Federální ministerstvo financí v dohodě s federálním ministerstvem zahraničního obchodu stanoví do 31. března 1991 každé organizaci, která provedla přepočet, individuální časové lhůty pro odvod ziskového salda rozdílů z přepočtu anebo pro dotaci ztrátového salda rozdílů z přepočtu. Finanční vypořádání rozdílů z přepočtu k 28. prosinci 1990 bude uzavřeno nejpozději do konce roku 1994.
(1) Organizace po obdržení rozhodnutí federálního ministerstva financí o časových lhůtách pro vypořádání rozdílů z přepočtu podle § 4 odst. 2 postupují takto:
(2) Ziskové saldo odvedou organizace ve stanovených částkách a lhůtách podle § 4 odst. 2 do státního rozpočtu na účet federálního ministerstva financí č. 1767-7927-001 u Státní banky československé, odbor 254.
(1) Nebude-li celkový objem ziskových sald rozdílů z přepočtu postačovat ke krytí celkového objemu ztrátových sald rozdílů z přepočtu, a to ani při případném použití jiných finančních zdrojů, federální ministerstvo financí sníží dotace stejným procentem všem organizacím se ztrátovým saldem rozdílů z přepočtu.
(2) Rozdíl mezi přiznanou dotací podle odstavce 1 a ztrátovým saldem rozdílů z přepočtu převedou organizace nejpozději do 31. prosince 1993 do svých nákladů.
(3) Nevypořádané ztrátové saldo rozdílů z přepočtu v závislosti na ustanovení § 4 odst. 2 převedou organizace nejpozději do 31. prosince 1994 do svých nákladů.
Dodatečně zjištěné rozdíly z přepočtu k 28. prosinci 1990, nejpozději však zjištěné do 31. prosince 1994, organizace vypořádají takto:
Pokud organizace přeúčtovala rozdíl z devalvace čs. koruny na tuzemského odběratele, případně dodavatele, vyloučí se příslušná pohledávka nebo závazek z přepočtu k 28. prosinci 1990.
Výjimky z této vyhlášky povoluje federální ministerstvo financí v dohodě s federálním ministerstvem zahraničního obchodu.
Účetní pokyny k tomuto přepočtu jsou uvedeny v příloze 3.
Tato vyhláška nabývá účinnosti dnem 1. dubna 1991.
| Artia a. s. - Praha |
| Centrotex a. s. - Praha |
| Čs. keramika a. s. - Praha |
| Drevounia a. s. - Bratislava |
| Exico a. s. - Praha |
| Ferromet a. s. - Praha |
| Chemapol a. s. - Praha |
| Investa a. s. - Praha |
| Jablonex a. s. - Jablonec nad Nisou |
| Kerametal a. s. - Bratislava |
| Koospol a. s. - Praha |
| Kovo PZO - Praha |
| Ligna a. s. - Praha |
| Merkuria PZO - Praha |
| Metalimex a. s. - Praha |
| Motokov a. s. - Praha |
| Omnia a. s. - Bratislava |
| Omnipol a. s. - Praha |
| Petrimex a. s. - Bratislava |
| Pragoexport a. s. - Praha |
| Pragoinvest a. s. - Praha |
| Skloexport a. s. - Liberec |
| Slovart a. s. - Bratislava |
| Strojexport a. s. - Praha |
| Strojimport a. s. - Praha |
| Technoexport a. s. - Praha |
| Technopol a. s. - Bratislava |
| Transakta PZO - Praha |
| Art Centrum a. s. - Praha |
| Interal a. s. - Praha |
| Intersim a. s. - Praha |
| Media, sdružení - Praha |
| Mercanta a. s. - Praha |
| Phoenix a. s. - Praha |
| Pragent a. s. - Praha |
| Rephachem a. s. - Praha |
| Unifrux a. s. - Praha |
| Zenit - Praha |
| Tradex, sdružení pro zahr. zastoupení - Praha |
| Incheba a. s. - Bratislava |
| Škodaexport a. s. - Praha |
| Intersigma a. s. - Praha |
| Tesla Rožnov s. p. - Rožnov |
| Vítkovice a. s. - Ostrava |
| Efektim a. s. - Praha |
| Martimex a. s. - Martin |
| Chirana Export-Import |
| k. ú. o. - Piešťany |
| Svaz výrobců a dodavatelů |
| strojírenské techniky, zájmové |
| sdružení - Praha |
| ZSE s. p. kombinát v likvidaci - Praha |
| BVV PZO - Brno |
| Čechofrakt a. s. - Praha |
| Čs. námořní plavba, m. a. s. - Praha |
| Čs. obchodní a prům. komora - Praha |
| Inspekta a. s. - Praha |
| Polytechna PZO - Praha |
| Rapid a. s. - Praha |
| Tuzex PZO - Praha |
| Efektim - Praha |
Při vyúčtování finančního vypořádání rozdílů z přepočtu devizových aktiv a pasiv organizace uvedené v příloze 1 této vyhlášky a účtující podle Účtové osnovy a směrnic k účtové osnově pro hospodářské organizace č. j. V/13000/1989 z 15. 9. 1989, ve znění pozdějších změn a doplňků, budou postupovat takto:
Saldo rozdílů mezi stavy devizových aktiv a pasiv před přeceněním a stavy devizových aktiv a pasiv po přecenění převedou organizace do 31. 12. 1990 na samostatný analytický účet k účtu 292-Nové ocenění devizových aktiv a pasiv (v analytické evidenci „Rozdíly z přepočtu devizových aktiv a pasiv k 28. 12. 1990“) a zúčtují souvztažně na samostatný analytický účet k účtům v rámci účtové skupiny 23 účetním zápisem:
| - ziskový rozdíl | MD 23x | D 292 |
| - ztrátový rozdíl | MD 292 | D 23x |
Úpravy u salda rozdílů z přepočtu pohledávek a závazků o část kursových rozdílů proúčtovaných za pohledávky, které byly inkasovány, resp. závazky, které byly uhrazeny v době od 28. 12. 1990 do 31. 12. 1990 vyúčtuje organizace:
| -úprava ziskového rozdílu | MD±23x | D±292 |
| -úprava ztrátového rozdílu | MD±292 | D±23x |
Rozdíl mezi přepočteným stavem otevřených položek v Kčs (cizí měna kursem k 31. 12. 1990) a stavem otevřených položek před přepočtem (cizí měna kursem jak byla pohledávka nebo závazek původně účtována) se zúčtuje se samostatným analytickým účtem v rámci účtové skupiny 23.
Po tomto zúčtování se zbývající zůstatky na samostatných analytických účtech v rámci účtové skupiny 23 převedou na účet 947 (rizikový fond), resp. hospodářský výsledek:
| - ziskový rozdíl | MD 23x | D 947 (379, 798) |
| - ztrátový rozdíl | D 947 (798, 379) | MD 23x |
Po tomto zpracování a zúčtování bude mít organizace soubor otevřených položek zahraničních pohledávek a závazků podle stavu k 31. 12. 1990 plně v souladu s údaji v hlavní knize.
Ziskové saldo rozdílů z přepočtu převedou organizace do závazků vůči státnímu rozpočtu na účet 858 - Zúčtování ostatních závazků a nároků se státním rozpočtem a rozpočtem národního výboru účetním zápisem
| MD 292 | D 858 |
Ztrátové saldo rozdílů z přepočtu převedou organizace do pohledávek vůči státnímu rozpočtu na účet 858 - Zúčtování ostatních závazků a nároků se státním rozpočtem a rozpočtem národního výboru účetním zápisem
| MD 858 | D 292 |
Snížení dotací podle rozhodnutí FMF proúčtuje organizace jako snížení pohledávek vůči státnímu rozpočtu účetním zápisem
| MD-858 | D-292 |
Odvody ziskového salda ve stanovených částkách a lhůtách do státního rozpočtu provedou organizace na účet FMF č. 1767-7927-001 u Státní banky československé, odbor 254 a vyúčtují v prospěch účtu peněžních prostředků účetním zápisem
| MD 858 | D 210 |
Rozdíl mezi přiznanou dotací a ztrátovým saldem rozdílů z přepočtu převedou organizace do 31. 12. 1993 do svých nákladů a proúčtují
| MD 379 | D 292 |
Neuhrazenou výši ztrátových rozdílů z přepočtu převedou organizace nejpozději do 31. 12. 1994 do svých nákladů a proúčtují
| MD 379 | D 858 |
Dodatečně zjištěné rozdíly z přepočtu devizových aktiv a pasiv k 28. 12. 1990 organizace vypořádají a zaúčtují:
| - rozdíly z přepočtu | MD 292 | D 23x |
| nebo | MD 23x | D 292 |
| - předpis odvodové povinnosti ziskového rozdílu | MD 292 | D 858 |
| -úhrada odvodové povinnosti ziskového rozdílu | MD 858 | D 210 |
| - převod ztrátového rozdílu do svých nákladů | MD 379 | D 292 |
| MD 210 | D 858 |