účinné od 27. 4. 2023

účinné od 27. 4. 2023112

účinné od 27. 4. 2023VYHLÁŠKA

účinné od 27. 4. 2023ze dne 18. dubna 2023,

účinné od 27. 4. 2023kterou se mění vyhláška č. 457/2020 Sb., o formulářových podáních pro daň z přidané hodnoty, ve znění vyhlášky č. 358/2021 Sb., a vyhláška č. 525/2020 Sb., o formulářových podáních pro daně z příjmů, ve znění pozdějších předpisů

účinné od 27. 4. 2023Ministerstvo financí stanoví podle § 72 odst. 4 a 5 zákona č. 280/2009 Sb., daňový řád, ve znění zákona č. 283/2020 Sb.:

účinné od 27. 4. 2023

ČÁST PRVNÍ účinné od 27. 4. 2023Změna vyhlášky o formulářových podáních pro daň z přidané hodnoty účinné od 27. 4. 2023ČÁST PRVNÍ

Čl. I

Odkaz účinné od 27. 4. 2023Čl. I

účinné od 27. 4. 2023Vyhláška č. 457/2020 Sb., o formulářových podáních pro daň z přidané hodnoty, ve znění vyhlášky č. 358/2021 Sb., se mění takto:

  1. účinné od 27. 4. 20231. V § 2 se na konci odstavce 1 tečka nahrazuje čárkou a doplňuje se písmeno n), které zní:
    účinné od 27. 4. 2023
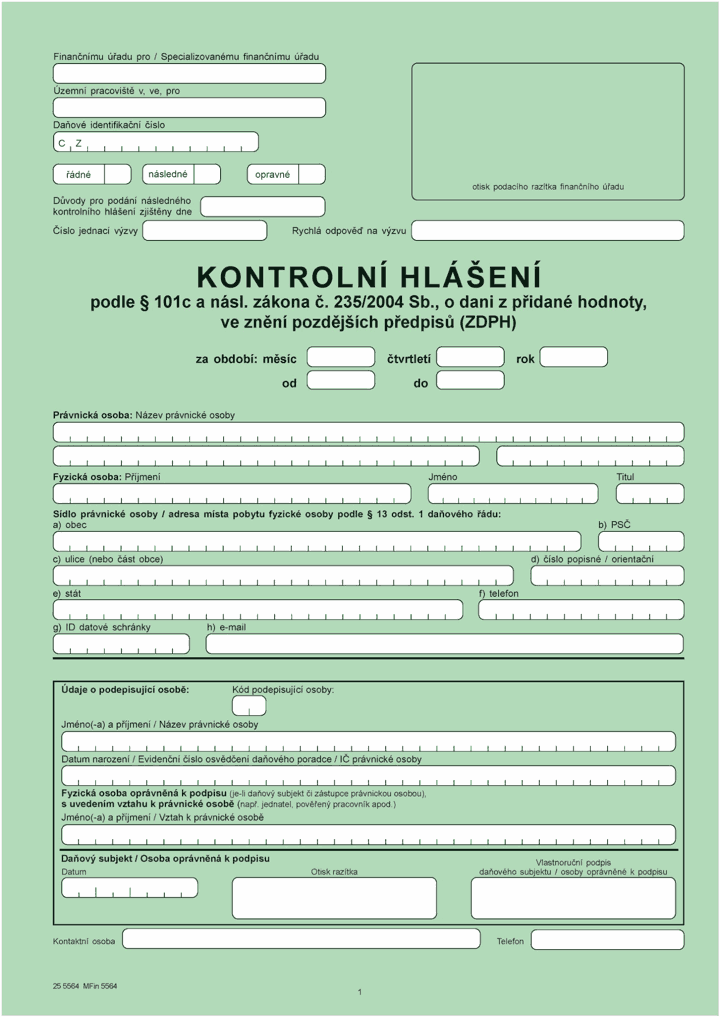
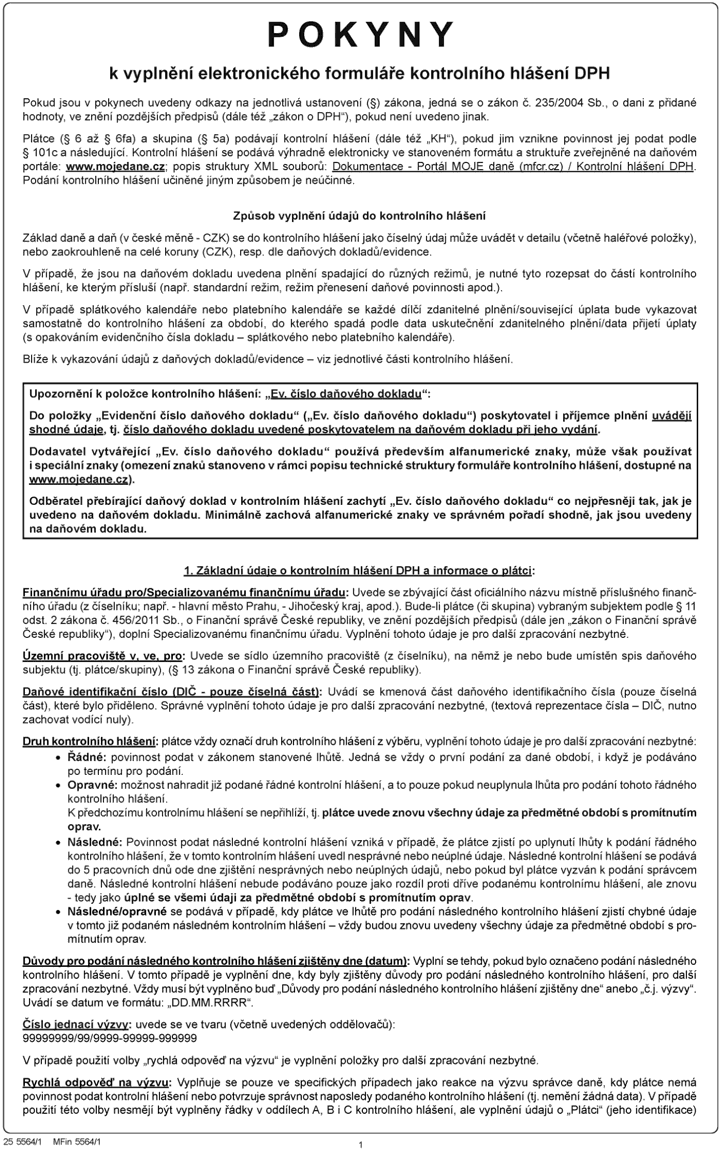
    1. účinné od 27. 4. 2023„n) kontrolního hlášení k dani z přidané hodnoty je uveden v příloze č. 14 k této vyhlášce.“.
  1. účinné od 27. 4. 20232. Za přílohu č. 13 se doplňuje příloha č. 14, která zní:
    účinné od 27. 4. 2023
    účinné od 27. 4. 2023„Příloha č. 14 k vyhlášce č. 457/2020 Sb.
    účinné od 27. 4. 2023Obrázek
    účinné od 27. 4. 2023Obrázek“.

ČÁST DRUHÁ účinné od 27. 4. 2023Změna vyhlášky o formulářových podáních pro daně z příjmů účinné od 27. 4. 2023ČÁST DRUHÁ

Čl. II

Odkaz účinné od 27. 4. 2023Čl. II

účinné od 27. 4. 2023Vyhláška č. 525/2020 Sb., o formulářových podáních pro daně z příjmů, ve znění vyhlášky č. 335/2021 Sb., vyhlášky č. 437/2021 Sb. a vyhlášky č. 312/2022 Sb., se mění takto:

  1. účinné od 27. 4. 20231. V § 2 se na konci odstavce 1 tečka nahrazuje čárkou a doplňují se písmena l) a m), která znějí:
    účinné od 27. 4. 2023
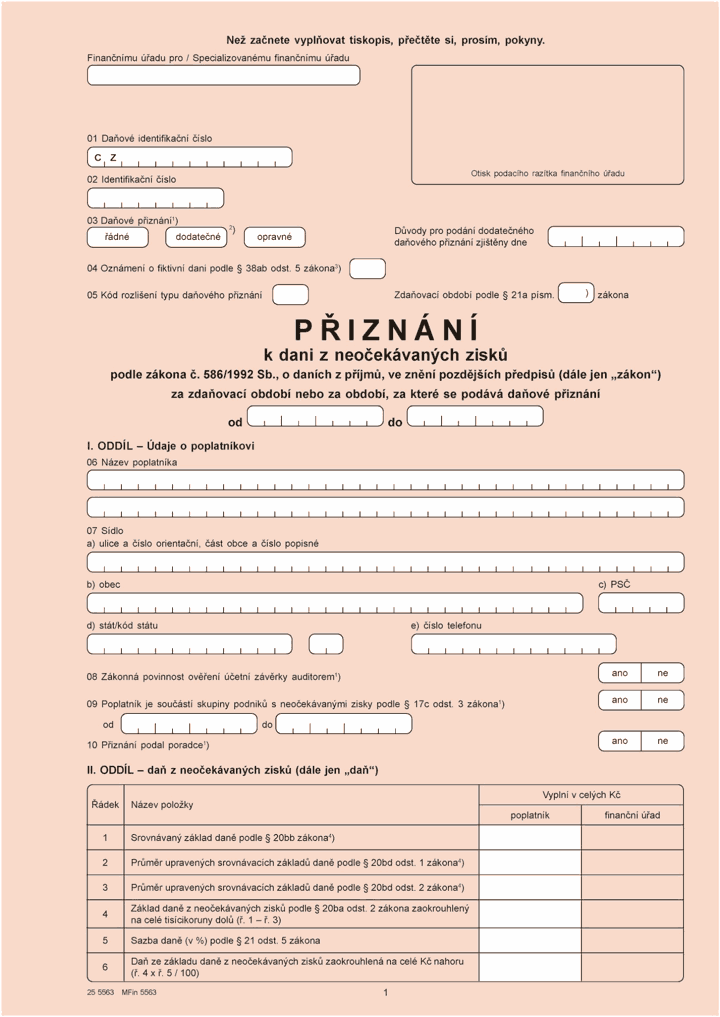
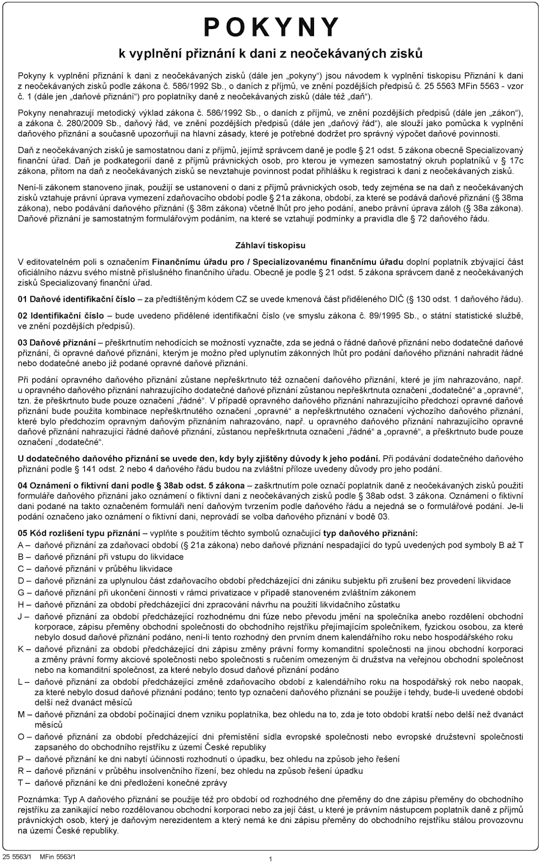
    1. účinné od 27. 4. 2023„l) přiznání k dani z neočekávaných zisků je uveden v příloze č. 12 k této vyhlášce,
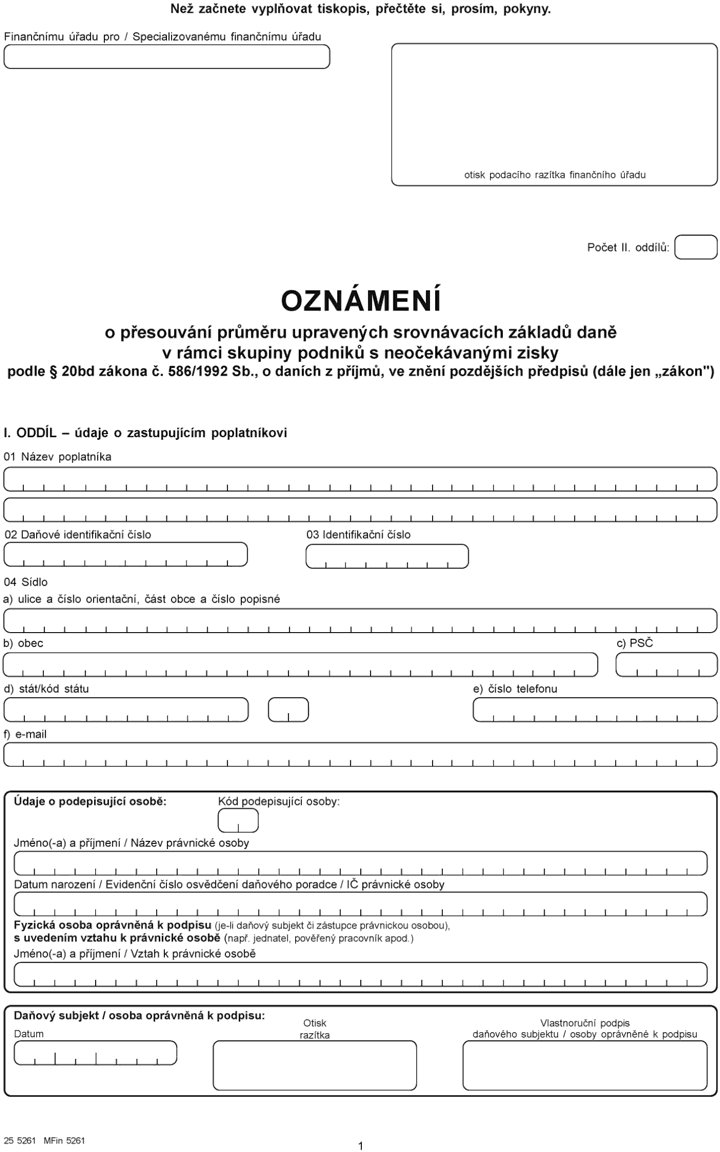
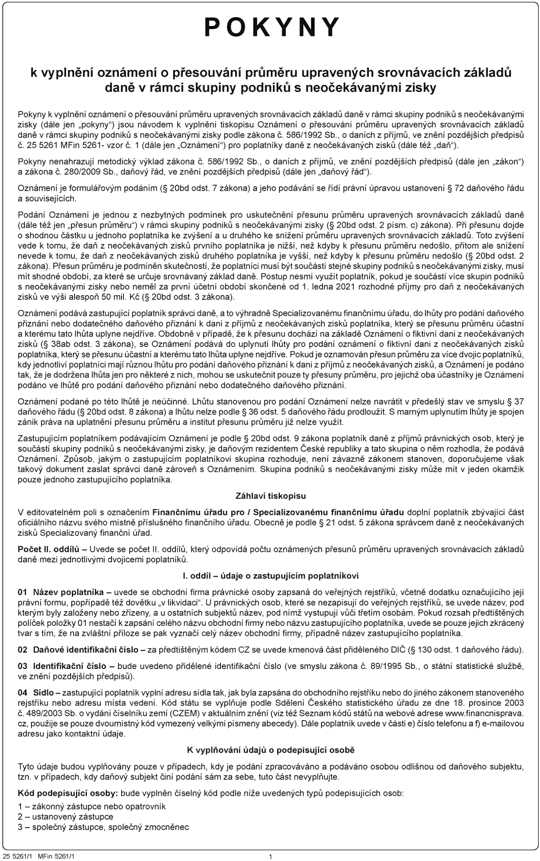
    2. účinné od 27. 4. 2023m) oznámení o přesouvání průměru upravených srovnávacích základů daně v rámci skupiny podniků s neočekávanými zisky je uveden v příloze č. 13 k této vyhlášce.“.
  1. účinné od 27. 4. 20232. Za přílohu č. 11 se doplňují přílohy č. 12 a 13, které znějí:
    účinné od 27. 4. 2023
    účinné od 27. 4. 2023„Příloha č. 12 k vyhlášce č. 525/2020 Sb.
    účinné od 27. 4. 2023Obrázek
    účinné od 27. 4. 2023Obrázek

    Příloha č. 13

    účinné od 27. 4. 2023 k vyhlášce č. 525/2020 Sb.
    účinné od 27. 4. 2023Obrázek
    účinné od 27. 4. 2023Obrázek“.

ČÁST TŘETÍ účinné od 27. 4. 2023ÚČINNOSTúčinné od 27. 4. 2023

Čl. III

Odkazúčinné od 27. 4. 2023
účinné od 27. 4. 2023
účinné od 27. 4. 2023Tato vyhláška nabývá účinnosti dnem následujícím po dni jejího vyhlášení.

účinné od 27. 4. 2023
účinné od 27. 4. 2023Ministr financí:
účinné od 27. 4. 2023Ing. Stanjura v. r.