| Kód | Název bankovního účtu |
|---|---|
| 01 | Běžné účty státních fondů |
| 02 | Rezervní fond |
| 03 | Fond reprodukce majetku |
| 04 | Fond kulturních a sociálních potřeb |
| 05 | Účet cizích prostředků (depozitní) |
| 06 | Běžný účet |
| 07 | Ostatní běžné účty |
| 08 | Běžné účty v cizí měně v přepočtu na Kč dle platného kurzu |
- c) vazby v části III. výkazu:
- - obecně platné
r. 3010 sl.31,32,33 = r. (3011 + 3012 + 3013 + 3014) sl.31,32,33
r. 3020 sl.31,32,33 = r. (3021 + 3022 +3023) sl.31,32,33
r. 3050 sl.31,32,33 = r. (3010 - 3020) sl.31,32,33
r. 3060 sl.31,32,33 = r. (3061 + 3062) sl.31,32,33
r. 3070 sl.31,32,33 = r. (3071 + 3072 +3073) sl.31,32,33
r. 3090 sl.31,32,33 = r. (3060 - 3070) sl.31,32,33
r. 3100 sl.31,32,33 = r. (3050 - 3090) sl.31,32,33
- - s vyhrazenou platností
platí jen pro státní fondy a na úrovni sumáře výkazů za státní rozpočet celkem r. 3100 sl.31,32,33 = - r.3200 sl.31,32,33
- - obecně platné
- 12. Část IV. - Stavy a obraty na bankovních účtech
- a) v této části výkazu se uvádějí stavy a změny stavu bankovních účtů:
- - rezervního fondu
- - ostatních vkladových bankovních účtů (včetně bankovních účtů fondu odměn)
- - bankovní účty k limitům organizačních složek státu
- - příjmových účtů
- - základního běžného účtu (jen pro okresní úřady)
- - příslušný bankovní účet státního fondu
- státní fondy vykazují pouze údaje na ř. 4040 “Bankovní účty státního fondu celkem”;
- b) vazby v této části výkazu:
- - r. 4010 sl.41,42,43 = r. (4001 + 4002) sl.41,42,43
- - pro řádky 4001, 4002, 4010, 4040, 4050
- sl.43 = sl.41 - sl. 42 s respektováním znaménka
- - pro řádek 4030
- sl.43 = - sl.42
- a) v této části výkazu se uvádějí stavy a změny stavu bankovních účtů:
- 13. Část V. - Bankovní účty fondů organizačních složek státu
- a) v této části se uvádějí ve sloupci 53 počáteční zůstatky k 1.1. běžného roku, pohyby peněžních prostředků (tj. inkasované příjmy a realizované výdaje) a konečný zůstatek k datu sestavení výkazu;
- b) bankovní účty vykazované v této části výkazu (x - číslo účtu):
- finanční fondy (účet 225 - Běžné účty finančních fondů - účty se vedou v účetnictví v rámci analytické evidence k tomuto syntetickému účtu) x = 1, případně x = 2; pokud jsou na fondu odměn zůstatky z minulých let;
- c) součástí třídy 8 - Financování (řádek 5070) jsou tyto položky:
- 8115, 8215 - Změna stavu krátkodobých prostředků na bankovních účtech a
- 8125, 8225 - Změna stavu dlouhodobých prostředků na bankovních účtech; uvedené položky mají tato znaménka:
- znaménko minus (-), pokud je stav ke konci vykazovaného období vyšší než stav k 1.1.,
- znaménko plus (+), pokud je stav ke konci vykazovaného období nižší než stav k 1.1;
- d) vazby mezi částí V. - rekapitulace (x=9) a částí IV. tohoto výkazu:
- r. 5010 sl.53 = r. 4010 sl.41
- r. 5060 sl. 53 = r. 4010 sl. 42
- e) vazby v této části výkazu:
- r. 5070 sl.53 = r. (5040-5020) sl.53
- 14. Část VI. Vybrané záznamové položky
- V této části výkazu se uvádějí záznamové položky, které jsou součástí předkontace jednotlivých účetních případů:
- a) záznamové položky 011 až 014, které slouží pro potřeby provádění konsolidace na celostátní úrovni;
- b) záznamové položky 020 až 023 slouží pro potřeby doplňujících informací k peněžním operacím
- záznamová položka 020 - Půjčky přijaté v nepeněžních jednotkách se použije u účtu 322 - Směnky k úhradě, u účtu 379 - Jiné závazky, u účtu 958 - Dlouhodobé směnky k úhradě a u účtu 959 - Ostatní dlouhodobé závazky,
- záznamová položka 021 - Splátky půjček přijatých v nepeněžních jednotkách se použije u účtu 322 - Směnky k úhradě, u účtu 379 - Jiné závazky, u účtu 958 - Dlouhodobé směnky k úhradě a u účtu 959 - Ostatní dlouhodobé závazky,
- záznamová položka 022 - Transfery poskytované v nepeněžních jednotkách se použije u příslušného majetkového účtu (tzn. u účtů účtové třídy 0 - Dlouhodobý majetek, u účtů účtové třídy 1 - Zásoby a u účtů účtové skupiny 25 - Krátkodobý finanční majetek).
- V této části výkazu se uvádějí záznamové položky, které jsou součástí předkontace jednotlivých účetních případů:
- 15. Část VII. Vybrané ukazatele státního rozpočtu
V této části výkazu se uvádějí hodnoty ukazatelů státního rozpočtu stanovené v příloze zákona o státním rozpočtu na příslušný rozpočtový rok, jejichž obsahovou náplň nelze jednoznačně specifikovat platnou rozpočtovou skladbou. Konkrétní obsah této části se stanovuje a zveřejňuje ve Finančním zpravodaji každý rok po schválení zákona o státním rozpočtu.
- 16. Část VIII. Výdaje na financování programů
- a) v této části výkazu se uvádějí hodnoty schváleného rozpočtu, rozpočtu po změnách a skutečného čerpání výdajů (investičních i neinvestičních) za vykazované období na financování programů, které jsou stanoveny pro každou kapitolu státního rozpočtu v příloze zákona o státním rozpočtu na příslušný rozpočtový rok, a to v členění podle položek druhového třídění rozpočtové skladby (korespondujících s položkami vykazovanými v části II); číslo programu musí odpovídat 6místnému kódu programu používaného v systému ISPROFIN, v případě transferů se uvádí číslo programu jeho správce;
- b) tuto část předkládají správci kapitol v sumáři za kapitolu (v kapitole 380 jednotlivé okresní úřady pouze, a to pouze čtvrtletně); předkládání údajů této části za jednotlivé organizačních složky státu je fakultativní;
- c) vazby mezi částí VIII. a II. výkazu
- - součet údajů za každou položku třídy 6 vykázané v části VIII. má odpovídat součtu údajů za tuto položku vykázanou v části II. výkazu;
- - součet všech údajů třídy 6 v části VIII. má odpovídat součtu údajů třídy 6 v části II.
- 17. Část IX. Transfery a půjčky poskytnuté veřejným rozpočtům územní úrovně
- a) v této části výkazu se uvádějí údaje poskytnutých transferů a půjček:
- - uvedených na položkách 5321, 5323, 5325, 5329, 5641, 5642, 5649, 6341, 6342, 6345, 6349, 6441, 6442 a 6449,
- - v členění podle účelových znaků,
- - v členění podle čísla územního celku;
- c) převedení prostředků z výdajového účtu správců kapitol na účet u bankovního ústavu se třídí na příslušnou druhovou položku (5321, 5323, 5325, 5329, 5641, 5642, 5649, 6341, 6342, 6345, 6349, 6441, 6442 a 6449) podle platného účelového znaku a čísla územního celku;
- d) údaje, které odpovídají skutečnému čerpání investičních dotací podle přehledů příslušné banky poskytnuté příslušným odborem (oddělením) Ministerstva financí, uvedené v příloze č. 1 v bodě 16, budou zpětně vykázány (doplněny) do finančního výkazu pro hodnocení plnění rozpočtu správců kapitol, jimi zřízených organizačních složek státu a státních fondů s odpovídajícím číslem územního celku, v termínech uvedených v příloze č. 1 v bodě 13;
- e) pro sledování nečerpaných prostředků poukázaných správcem kapitoly na centrální účet u vybrané banky se vyplňuje kód 999.
- a) v této části výkazu se uvádějí údaje poskytnutých transferů a půjček:
- 18. Část X. Stavy a obraty na bankovních účtech organizačních složek státu, státních právnických osob, které mají vztah ke státní pokladně, a státních fondů vedených v jiných bankách (mimo ČNB)
- a) tuto část vyplňuje správce kapitoly (v kapitole 380 jednotlivé okresní úřady, a to pouze čtvertletně) v návaznosti na § 33, odst. 2, 7, 8, 9 zákona č. 218/2000 Sb., jako sumář z podkladů získaných od jím řízených organizací;
- b) tato část výkazu se předkládá čtvrtletně (i jednotlivé okresní úřady) jako fakultativní údaje; pololetně ve vazbě na účetní výkazy (rozvahu organizačních složek státu, územních samosprávných celků a příspěvkových organizací) jako obligatorní údaje;
- c) sloupce název bankovního účtu, kód bankovního účtu a kód druhu organizace se vyplní podle níže uvedených číselníků:
Kód Druh organizace 02 Organizační složky státu 03 Příspěvkové organizace 04 Státní fondy 05 Ostatní organizace
- d) ve sloupci kód banky se uvádí 4 místný kód používaný v platebním styku;
- e) vazba v této části výkazu
- sl. 103 = sl. 101- sl. 102 s respektováním znaménka vyjadřuje rozdíl mezi počátečním stavem k 1.1. a stavem ke konci vykazovaného období.
- 19. Komentář k finančnímu výkazu pro hodnocení plnění rozpočtu správců kapitol, jimi zřízených organizačních složek státu a státních fondů (Fin 2-04 U) uvádí objektivní a v daném termínu neodstranitelné rozdíly mezi skutečným stavem a požadavky vyplývajícími z ustanovení vyhlášky.
- 20. Příloha ke komentáři “Limity a zůstatky na účtech v České národní bance” zahrnuje komentář k případným rozdílům mezi vykazovanými údaji a údaji na bankovních účtech používaných v příslušném rozpočtovém roce. Příloha se nepředává v automatizovaně, je jen součástí opisu sumáře.
Vzor
Výkaz pro hodnocení plnění rozpočtu správců kapitol, jimi zřízených organizačních složek státu a státních fondů
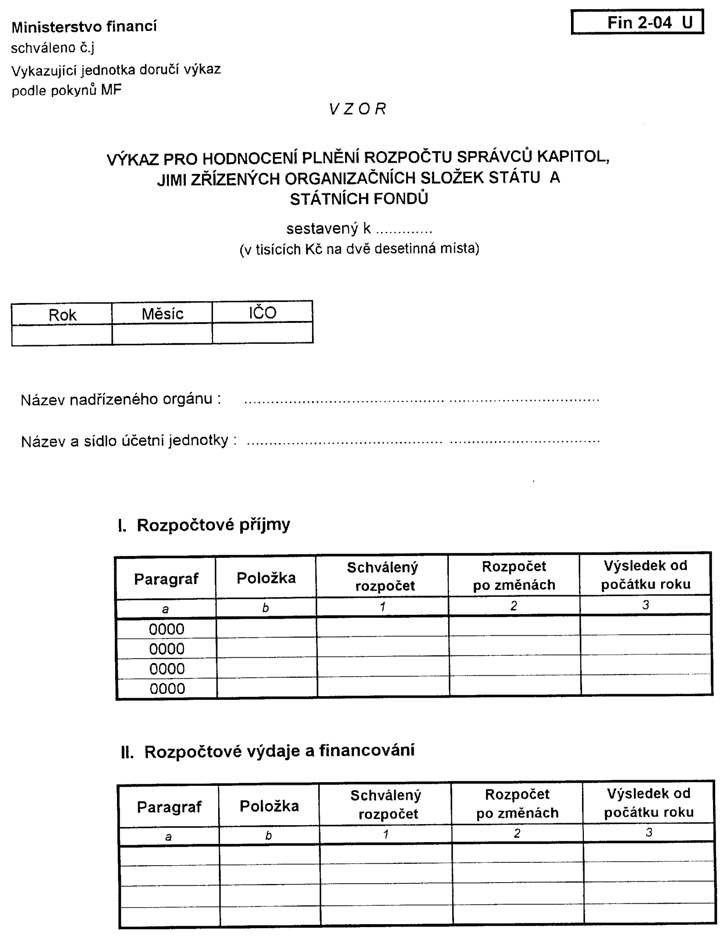
Příloha č. 6
k vyhlášce č. 16/2001 Sb.Vzor a vysvětlivky k sestavení finančního výkazu pro hodnocení plnění rozpočtů územních samosprávných celků a dobrovolných svazků obcí
(Fin2-12M)
- 1. Výkaz pro hodnocení plnění rozpočtů územních samosprávných celků a dobrovolných svazků obcí sestavují obce, kraje a dobrovolné svazky obcí.
- 2. Ve výkazu se uvádějí údaje rozpočtu schváleného na příslušný rok, rozpočtu po změnách a výsledku hospodaření organizace od počátku roku (skutečnosti) v členění podle platné rozpočtové skladby.
- 3. Údaji o schváleném rozpočtu územního samosprávného celku na příslušný rok se rozumí údaje o příjmech a výdajích schválených zastupitelstvem územního samosprávného celku.
- 4. Rozpočtem po změnách se rozumí údaje schváleného rozpočtu územního samosprávného celku upraveného o rozpočtová opatření provedená podle § 16 zákona č.250/2000 Sb., zákon o rozpočtových pravidlech územních rozpočtů.
- 5. Údaje o skutečnosti uváděné v tomto finančním výkazu se přebírají z analytické evidence v členění rozpočtových příjmů a výdajů v souladu s platnou rozpočtovou skladbou k syntetickým účtům
- 223 - Bankovní účty k limitům organizačních složek státu,
- 231 - Základní běžný účet,
- 232 - Vkladový výdajový účet,
- 235 - Příjmový účet,
- 236 - Běžné účty peněžních fondů,
- 281 - Krátkodobé bankovní úvěry,
- 951 - Dlouhodobé bankovní úvěry.
- 6. Část I. - Rozpočtové příjmy a část II. - Rozpočtové výdaje
- V této části výkazu se uvádějí rozpočtové příjmy a rozpočtové výdaje v členění stanoveném rozpočtovou skladbou:
- a) podle druhového třídění podle příjmových a výdajový položek a
- b) podle funkčního třídění v paragrafovém třídění, které se použije pouze ve smyslu § 6 odst. 1 opatření o rozpočtové skladbě MF č. 71/1997 (č.j. 111/74 200/1997 ze dne 15. října 1997) ve znění pozdějších úprav;
- tištěná podoba těchto částí výkazu obsahuje součet položek druhového členění u jednotlivých paragrafů funkčního třídění rozpočtové skladby.
- V této části výkazu se uvádějí rozpočtové příjmy a rozpočtové výdaje v členění stanoveném rozpočtovou skladbou:
- 7. Část III. - Financování
- a) v této části se uvádějí financující operace v členění stanoveném rozpočtovou skladbou; jednotlivé položky v této části výkazu budou mít kladné (+) nebo záporné (-) znaménko tak, jak je uvedeno v připojeném přehledu:
Příloha č. 6 Vzor a vysvětlivky k sestavení finančního výkazu pro hodnocení plnění rozpočtů územních samosprávných celků a dobrovolných svazků obcí Položka Název Znaménko 8111, 8211 Krátkodobé vydané dluhopisy + 8112, 8212 Uhrazené splátky krátkodobých vydaných dluhopisů - 8121, 8221 Dlouhodobé vydané dluhopisy + 8122, 8222 Uhrazené splátky dlouhodobých vydaných dluhopisů - 8113, 8213 Krátkodobé přijaté půjčky + 8114, 8214 Uhrazené splátky krátkodobých přijatých půjček - 8123, 8223 Dlouhodobé přijaté půjčky + 8124, 8224 Uhrazené splátky dlouhodobých přijatých půjček -
- b) u bankovního účtu k limitům organizačních složek státu zřízených u poboček bank, ze kterých se přímo uhrazují investiční nebo neinvestiční výdaje se postupuje takto:
- úhrada výdajů se zatřídí jako analytická operace strany Dal syntetického účtu 281, resp. 951 v třídě 5 a 6; splátky úvěrů hrazené z vlastních účtů peněžních prostředků se zatřídí jako analytika k těmto účtům v členění třídy 8 rozpočtové skladby na položky 8xx4; koncem kalendářního měsíce se na řádek 8xx3 přenese údaj hodnoty změny stavu strany Dal účtu 281, resp. 951, od počátku roku.
X X X
Příloha č. 6 Vzor a vysvětlivky k sestavení finančního výkazu pro hodnocení plnění rozpočtů územních samosprávných celků a dobrovolných svazků obcí Položka Název Znaménko Podmínka 8115, 8215 Změna stavu krátkodobých prostředků na bankovních účtech -
+(stav ke konci vykazovaného období) > (stav k 1.1.)
(stav ke konci vykazovaného období) < (stav k 1.1.)8125, 8225 Změna stavu dlouhodobých prostředků na bankovních účtech -
+(stav ke konci vykazovaného období) > (stav k 1.1.)
(stav ke konci vykazovaného období) < (stav k 1.1.)X X X
Příloha č. 6 Vzor a vysvětlivky k sestavení finančního výkazu pro hodnocení plnění rozpočtů územních samosprávných celků a dobrovolných svazků obcí Položka Název Znaménko Podmínka 8116, 8216 Aktivní krátkodobé operace řízení likvidity -
+nákup (poskytnutí)
prodej (splátka)8126, 8226 Aktivní dlouhodobé operace řízení likvidity -
+nákup (poskytnutí)
prodej (splátka)X X X
Příloha č. 6 Vzor a vysvětlivky k sestavení finančního výkazu pro hodnocení plnění rozpočtů územních samosprávných celků a dobrovolných svazků obcí Položka Název Znaménko Podmínka 8901 Operace z peněžních účtů organizace nemající charakter příjmů a výdajů vládního sektoru -
+platba inkaso 8902 Nerealizované kurzové rozdíly -
+snížení zvýšení
- a) v této části se uvádějí financující operace v členění stanoveném rozpočtovou skladbou; jednotlivé položky v této části výkazu budou mít kladné (+) nebo záporné (-) znaménko tak, jak je uvedeno v připojeném přehledu:
- 8. Část IV. - Rekapitulace příjmů, výdajů, financování a jejich konsolidace
- a) v této části výkazu se uvádějí:
- - úhrny příjmů jednotlivých tříd,
- - úhrny výdajů jednotlivých tříd,
- - rozpis položek potřebných pro provedení konsolidace příjmů, výdajů a financování,
- - úhrny záznamových položek 024 až 029, 035 a 036,
- - saldo příjmů a výdajů po konsolidaci,
- - úhrn třídy 8 - Financování;
- b) konsolidace peněžních operací se provádí:
- - na úrovni vykazující jednotky, kterou se rozumí kraj, obec a dobrovolný svazek obcí,
- - na úrovni okresu a kraje celkem, která je obsažena v sumáři finančního výkazu pro hodnocení rozpočtů územních samosprávných celků a dobrovolných svazků obcí a je provedena zpracovateli sumářů finančních výkazů;
- pro docílení konsolidace je nezbytné, aby vykazující jednotky předávaly ve vstupních datech tohoto výkazu všechny hodnoty řádků konsolidace příjmů, výdajů vč. řádků 4191, 4192, 4193, 4194, 4421, 4422, 4423 a 4424 (t.j. ZP 024 až 029, 035 a 036) a financování;
- c) předmětem konsolidace jednotlivých položek druhového třídění rozpočtové skladby s uvedením úrovně, na které se konsolidace provádí jsou následující příjmové, výdajové a financující operace:
Příloha č. 6 Vzor a vysvětlivky k sestavení finančního výkazu pro hodnocení plnění rozpočtů územních samosprávných celků a dobrovolných svazků obcí konsolidace příjmů konsolidace na úrovni vykazující jednotky okresu kraje 2223 - Příjmy odvodů z finančního vypořádání minulých let mezi krajem a obcí ne ano ano 2441 - Splátky půjček od obcí ne ano ano 2442 - Splátky půjček od krajů ne ne ano 2449 - Splátky půjček od veřejných rozpočtů územní úrovně j.n. ne ano ano 4121 - Neinvestiční přijaté dotace od obcí ne ano ano 4122 - Neinvestiční přijaté dotace od krajů ne ne ano 4129 - Neinvestiční přijaté dotace od rozpočtů územní úrovně j.n ne ano ano 4133 - Převody z vlastních rezervních fondů ano ano ano 4134 - Převody z rozpočtových účtů ano ano ano 4139 - Převody z vlastních fondů j.n. ano ano ano 4221 - Investiční přijaté dotace od obcí ne ano ano 4222 - Investiční přijaté dotace od krajů ne ne ano 4229 - Investiční přijaté dotace od rozpočtů územní úrovně j.n ne ano ano ZP 024 - Dotace přijaté z území jiného okresu ne ano ne ZP 025 - Splátky půjček přijaté z území jiného okresu ne ano ne ZP 028 - Dotace přijaté z území jiného kraje ne ano ano ZP 029 - Splátky půjček přijaté z území jiného kraje ne ano ano X X X
Příloha č. 6 Vzor a vysvětlivky k sestavení finančního výkazu pro hodnocení plnění rozpočtů územních samosprávných celků a dobrovolných svazků obcí konsolidace výdajů konsolidace na úrovni vykazující jednotky okresu kraje 5321 - Neinvestiční transfery obcím ne ano ano 5323 - Neinvestiční transfery krajům ne ne ano 5329 - Neinvestiční transfery veřejným rozpočtům místní úrovně j.n. ne ano ano 5344 - Neinvestiční převody vlastním rezervním fondům ano ano ano 5345 - Neinvestiční převody vlastním rozpočtovým účtům ano ano ano 5349 - Neinvestiční převody vlastním fondům j.n ano ano ano 5366 - Výdaje z finančního vypořádání minulých let mezi krajem a obcemi ne ne ano 5641 - Neinvestiční půjčky obcím ne ano ano 5642 - Neinvestiční půjčky krajům ne ne ano 5649 - Neinvestiční půjčky veřejným rozpočtům místní úrovně j.n. ne ano ano 6341 - Investiční transfery obcím ne ano ano 6342 - Investiční transfery krajům ne ne ano 6349 - Investiční transfery veřejným rozpočtům místní úrovně j.n. ne ano ano 6441 - Investiční půjčky obcím ne ano ano 6442 - Investiční půjčky krajům ne ne ano 6449 - Investiční půjčky veřejným rozpočtům místní úrovně j.n ne ano ano ZP 026 - Dotace poskytnuté na území jiného okresu ne ano ne ZP 027 - Půjčky poskytnuté na území jiného okresu ne ano ne ZP 035 - Dotace poskytnuté na území jiného kraje ne ano ano ZP 036 - Půjčky poskytnuté na území jiného kraje ne ano ano X X X
- konsolidace financování se použije pro případy, kdy mezi subjekty, za které je sestavován výkaz, došlo k poskytnutí nebo splácení půjčky; většinou se jedná o případy poskytnutí půjčky ze strany kraje obci nebo splácení půjčky obcí kraji; kraj proto bude ve výkazu za území kraje konsolidovat v případě poskytnutí půjčky v části konsolidace výdajů na řádku 4330, resp. 4400 v případě splátky na straně konsolidace příjmů na řádku 4070 a proti tomu v části konsolidace financování na řádku 4460 odpovídající část třídy 8 - Financování u obcí;
- d) vazby v této části výkazu:
- - obecné vazby, které platí na všech vykazovaných úrovních:
r. 4050 sl. 41,42,43 = r. (4010 + 4020 + 4030 + 4040)sl. 41,42,43
r. 4060 sl. 41,42,43 = r. (4250 - 4460) sl. 41,42,43
r. 4200 sl. 41,42,43 = r. (4050 - 4060) sl. 41,42,43
r. 4240 sl. 41,42,43 = r. (4210 + 4220) sl. 41,42,43
r. 4430 sl. 41,42,43 = r. (4240- 4250) sl. 41,42,43
r. 4430 sl. 41,42,43 = r. (4200 + 4470) sl. 41,42,43
r. 4440 sl. 41,42,43 = r. (4200- 4430) sl. 41,42,43
r. 4450 sl. 41,42,43 = r. 8000 sl. 1,2,3
r. 4470 sl. 41,42,43 = r. (4450 -4460) sl. 41,42,43
r. 4440 sl. 41,42,43 = - r. 4470 sl. 41,42,43
- - kromě obecných vazeb, platí na úrovni vykazující jednotky:
r. 4060 sl. 41,42,43 = r. (4130 + 4140 + 4150) sl. 41,42,43
r. 4250 sl. 41,42,43 = r. (4290 + 4300 + 4310) sl. 41,42,43
r. 4460 sl. 41,42,43 = 0
- - kromě obecných vazeb, platí na úrovni okresu:
r. 4060 sl. 41,42,43 = r. (4070 + 4090 + 4100 + 4120 + + 4130 + 4140 + 4150 + 4170 + 4190) sl. 41,42,43 - r. (4191 + 4192) sl. 41,42,43
r. 4250sl. 41,42,43 = r. (4260 + 4280 + 4290 + 4300 + 4310 + 4330 + 4350 + 4360 + 4380 + 4400 + 4420) sl. 41,42,43 - r. (4421 + 4422) sl. 41,42,43
r. 4460 sl. 41,43 = r. (4330 + 4350 + 4400 + 4420) sl. 41,42,43 - r. (4070 + 4090) sl. 41,42,43 + r. 4192 sl. 41,42,43 - r. 4422 sl. 41,42,43
- - kromě obecných vazeb, platí na úrovni kraje:
r. 4060 sl. 41,42,43 = r. (4061 + 4070 + 4080 + 4090 + 4100 + 4110 + 4120 + 4130 + 4140 + 4150 + 4170 + 4180 + 4190) sl. 41,42,43 - r. ( 4193 + 4194) sl. 41,42,43
r. 4250 sl. 41,42,43 = r. (4260 + 4270 + 4280 + 4290 + 4300 + 4310 + 4321 + 4330 + 4340 + 4350 + 4360 + 4370 + 4380 + 4400+ + 4410 + 4420) sl. 41,42,43 - r. (4423+ 4424) sl. 41,42,43
r. 4460 sl. 41,43 = r. (4330 + 4340 + 4350 +4400 + 4410 + 4420) sl. 41,42,43 - r. (4070+ 4080+ 4090) sl. 41,42,43 + r. 4194 sl. 41,42,43 - r. 4424 sl. 41,42,43
- - obecné vazby, které platí na všech vykazovaných úrovních:
- e) vazby mezi touto částí výkazu a částí VII.:
- r. 4191 sl. 41,42,43 = r. 7090 sl.71,72,73
- r. 4192 sl. 41,42,43 = r. 7140 sl.71,72,73
- r. 4193 sl. 41,42,43 = r. 7290 sl.71,72,73
- r. 4194 sl. 41,42,43 = r. 7360 sl.71,72,73
- r. 4421 sl. 41,42,43 = r. 7170 sl.71,72,73
- r. 4422 sl. 41,42,43 = r. 7220 sl.71,72,73
- r. 4423 sl. 41,42,43 = r. 7400 sl.71,72,73
- r. 4424 sl. 41,42,43 = r. 7470 sl.71,72,73
- a) v této části výkazu se uvádějí:
- 9. Část V. - Tato část výkazu se nevyplňuje
- 10. Část VI. - Stavy a obraty na bankovních účtech
- a) v této části výkazu se uvádějí stavy a změny stavů bankovních účtů
- - limity výdajů
- - základních běžných účtů,
- - vkladových výdajových účtů,
- - běžných účtů peněžních fondů
- - bankovní účty k limitům organizačních složek státu
- - příjmových účtů;
- údaj ve sl. 63 příslušného řádku části VI. se vypočítá jako rozdíl sloupce 61 a 62 téhož řádku, tzn. že v případě když:
- znaménko minus (-), pokud je stav ke konci vykazovaného období vyšší než stav k 1.1.,
- znaménko plus (+), pokud je stav ke konci vykazovaného období nižší než stav k 1.1.;
- b) vazba mezi touto částí výkazu a částí III.:
- r. (6040 + 6060)sl. 63 = r. (8115 + 8125 + 8215 + 8225)sl. 3.
- a) v této části výkazu se uvádějí stavy a změny stavů bankovních účtů
- 11. Část VII. Vybrané záznamové položky
- V této části výkazu se uvádějí záznamové položky, které jsou součástí předkontace jednotlivých účetních případů:
- a) záznamové položky 011 až 014 slouží pro potřeby provádění konsolidace převážně na celostátní úrovni;
- b) záznamové položky 020 až 023 slouží pro potřeby doplňujících informací k peněžním operacím
- záznamová položka 020 - Půjčky přijaté v nepeněžních jednotkách se použije u účtu 322 - Směnky k úhradě, u účtu 379 - Jiné závazky, u účtu 958 - Dlouhodobé směnky k úhradě a u účtu 959 - Ostatní dlouhodobé závazky;
- záznamová položka 021 - Splátky půjček přijatých v nepeněžních jednotkách se použije u účtu 322 - Směnky k úhradě, u účtu 379 - Jiné závazky, u účtu 958 - Dlouhodobé směnky k úhradě a u účtu 959 - Ostatní dlouhodobé závazky;
- c) záznamová položka 022 - Transfery poskytované v nepeněžních jednotkách se použije u příslušného majetkového účtu (tzn. u účtů účtové třídy 0 - Dlouhodobý majetek, u účtů účtové třídy 1 - Zásoby a u účtů účtové skupiny 25 - Krátkodobý finanční majetek);
- d) záznamové položky 024 až 029, 035 a 036 se použijí pro veřejné rozpočty územní úrovně pro konsolidaci transferů a půjček poskytovaných mezi obcemi patřícími do různých okresů a krajů a transferů od okresů a krajů obcím, příp. krajem na území jiného kraje; u těchto položek jsou vytvořeny podřádky pro rozpis jednotlivých položek, kterých se záznamové položky týkají;
- e) záznamové položky 031 a 032 se použijí pro případy poskytování přímých půjček veřejnými rozpočty za účelem řízení likvidity a inkasa jejich splátek;
- f) u záznamových položek 024 až 029, 035 a 036 se uvádějí i údaje schváleného rozpočtu a rozpočtu po změnách.
- V této části výkazu se uvádějí záznamové položky, které jsou součástí předkontace jednotlivých účetních případů:
- 12. Část VIII. - Doplňující ukazatele
Obsahová náplň této části výkazu bude stanovena v případě potřeby samostatnými opatřeními.
- 13. Část IX. Přijaté dotace a půjčky ze státního rozpočtu a státních fondů
- a) v této části výkazu se uvádějí údaje skutečně přijatých dotací a půjček
- - uvedených na položkách 4111, 4113, 4116, 4117, 4118, 4211, 4213, 4216, 4217, 8113 a 8123,
- - v členění podle účelových znaků,
- - v členění podle čísla územního celku;
- a) v této části výkazu se uvádějí údaje skutečně přijatých dotací a půjček
- 14. Komentář k finančnímu výkazu pro hodnocení plnění rozpočtů územních samosprávných celků a dobrovolných svazků obcí (Fin2 12M) uvádí objektivní a v daném termínu neodstranitelné rozdíly mezi skutečným stavem a požadavky vyplývajícími z ustanovení vyhlášky. Příloha se nepředává automatizovaně, je jen součástí opisu.
Vzor
Výkaz pro hodnocení plnění rozpočtu územních samosprávných celků a dobrovolných svazků obcí
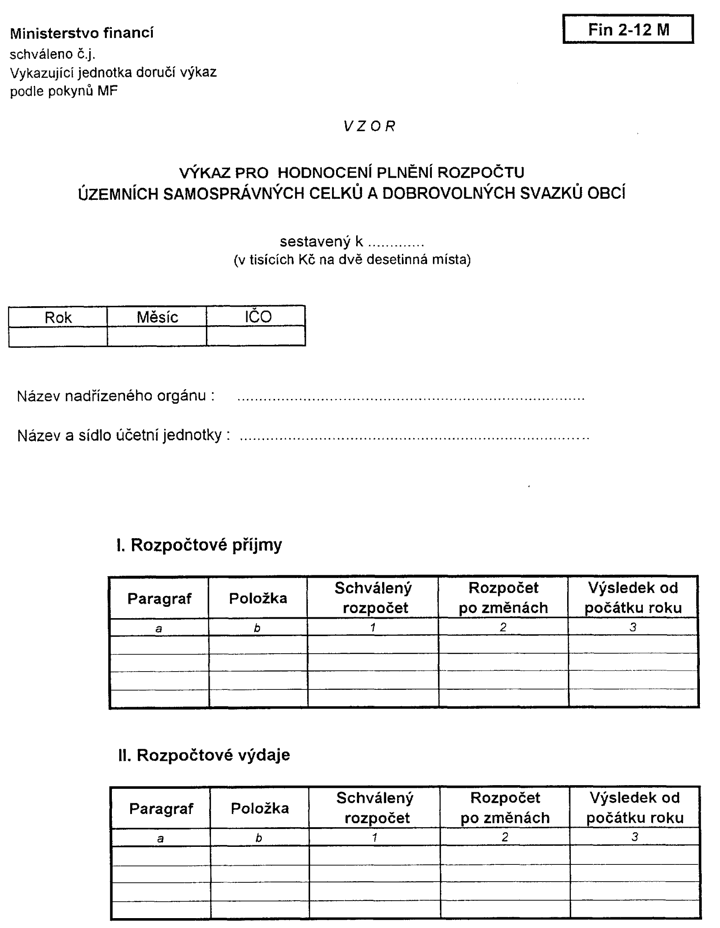
Příloha č. 7
k vyhlášce č. 16/2001 Sb.Přehled o rozpočtu výnosů a nákladů příspěvkových organizací a další doplňující údaje
Název kapitoly / organizace
organizace odměňující podle zák. č. 143/1992 Sb. □ podle zák. č. 1/1992 Sb. □ (křížkem označit, kterým zákonem se org. řídí)
| Poř. č. řádku | Ukazovatel | Schválený rozpočet na rok ...... | ||
|---|---|---|---|---|
| Hlavní činnost | Jiná činnost | Celkem | ||
| 1 | 2 | 3 = 1 + 2 | ||
| 1. | Náklady PO – účtová třída 5 celkem | 0 | ||
| 2. | z toho: Spotřeba materiálu (číslo účtu 501) | 0 | ||
| 3. | Spotřeba energie a ost. neskladovatelných dodávek (číslo účtu 502 a 503) | 0 | ||
| 4. | Prodané zboží (číslo účtu 504) | 0 | ||
| 5. | Opravy a udržování (číslo účtu 511) | 0 | ||
| 6. | Cestovné (číslo účtu 512) | 0 | ||
| 7. | Náklady na reprezentaci (číslo účtu 513) | 0 | ||
| 8. | Ostatní služby (číslo účtu 518) | 0 | ||
| 9. | Mzdové náklady (číslo účtu 521) | 0 | ||
| 10. | v tom: platy zaměstnanců | 0 | ||
| 11. | z toho: státní správa | 0 | ||
| 12. | ostatní osobní náklady | 0 | ||
| 13. | z toho: státní správa | |||
| 14. | Zákonné sociální pojištění (číslo účtu 524) | 0 | ||
| 15. | Zákonné sociální náklady (číslo účtu 527) | 0 | ||
| 16. | Daně a poplatky (součet účtů číslo 531, 532, 538) | 0 | ||
| 17. | Jiné ostatní náklady (číslo účtu 549) | |||
| 18. | Odpisy dlouhodobého majetku (číslo účtu 551) | 0 | ||
| 19. | Výnosy z činnosti PO – účtová třída 6 celkem | 0 | ||
| 20. | z toho: Tržby za vlastní výrobky (číslo účtu 601) | 0 | ||
| 21. | Tržby z prodeje služeb (číslo účtu 602 | 0 | ||
| 22. | Tržby za prodané zboží (číslo účtu 604) | 0 | ||
| 23. | Jiné ostatní výnosy (číslo účtu 649) | |||
| 24. | Tržby z dlouhodobého majetku (číslo účtu 651) | 0 | ||
| 25. | Tržby z prodeje cenných papírů a výnosy z dlouhodobého a krátkodobého majetku (součet účtů 653, 652, 655) | 0 | ||
| 26. | Tržby z prodeje materiálu (654) | 0 | ||
| 27. | Provozní dotace (číslo účtu 691) celkem | 0 | ||
| 28. | v tom: příspěvek na provoz | 0 | ||
| 29. | Dotace na neinvestiční náklady související s financováním programu evidovaných v ISPROFIN1) | 0 | ||
| 30. | Hospodářský výsledek před zdaněním (ř.19 – 1) | 0 | 0 | 0 |
| 31. | Daň z příjmů (číslo účtu 591) | 0 | ||
| 32. | Dodatečné odvody daně z příjmu (číslo účtu 595) | 0 | ||
| 33. | Hospodářsky výsledek po zdanění (ř.30- 31 -32) | 0 | 0 | 0 |
| 34. | Doplňkové údaje | |||
| 35. | Závazky vůči státnímu rozpočtu celkem 2) | 0 | 0 | 0 |
| 36. | v tom: odvod z provozu a odpisu 3) | 0 | ||
| 37. | odvod příjmů z prodeje nemovitého státního majetku 4) | 0 | ||
| 38. | odvod příjmů z pronájmu nemovitého státního majetku 4) | 0 | ||
| 39. | ostatní odvody 4) | 0 | ||
| 40. | Příspěvky a dotace ze státního rozpočtu na výzkum a vývoj celkem | 0 | 0 | 0 |
| 41. | v tom: institucionální | |||
| 42. | účelové | 0 | ||
| 43. | Použití prostředků rezervního fondu 5) | |||
| 44. | Přepočtený počet zaměstnanců | 0 | ||
| 45. | Průměrný plat (mzda) měsíčně v Kč | |||
Příloha č. 8
k vyhlášce č. 16/2001 Sb.Způsob zaokrouhlování údajů při tvorbě výkazů
- 1. Způsob zaokrouhlování údajů při tvorbě výkazů vykazovaných v tisících Kč na dvě desetinná místa je závazný pro všechny subjekty, které předkládají Ministerstvu financí výkazy podle této vyhlášky.
- 2. Pro údaje výkazů sestavovaných na úrovni organizace (organizační složka, příspěvková organizace, obec, krajský úřad, dobrovolný svazek obcí) je stanoven tento postup:
- a) běžné ukazatele výkazů sledované v Kč se zaokrouhlí na desítky Kč;
- pod pojmem „běžný ukazatel“ se rozumí:
- - údaje vykazované na úrovni základního členění rozpočtové skladby, tj. paragraf, položka
- - údaje stavů a obratů na bankovních účtech uváděných ve finančních výkazech s výjimkou tabulky 9-Rekapitulace v části V.
- - údaje záznamových položek (s výjimkou ZP 024 až ZP 029 a ZP 035 až ZP 036)
- - údaje běžných řádků výkazu
- b) součtové ukazatele výkazů se vypočítávají z již zaokrouhlených údajů běžných ukazatelů; pod pojmem „součtový ukazatel“ se rozumí údaj, který je výsledkem součtu běžných ukazatelů ve výkazu, nebo je agregátem údajů stejné identifikace dvou či více subjektů.
- 3. Pro sumáře výkazů kapitol státního rozpočtu platí ustanovení bodu 2b). Údaje schváleného rozpočtu závazných ukazatelů státního rozpočtu musí odpovídat hodnotám schváleného rozpočtu stanoveným jednotlivým kapitolám zákonem o státním rozpočtu na příslušný rok. Údaje rozpočtu po změnách u závazných ukazatelů musí odpovídat hodnotám odsouhlasených Ministerstvem financí.
- 4. Zaokrouhlení hodnot ukazatelů výkazů může způsobit porušení vnitrovýkazových nebo mezivýkazových vazeb. V tomto případě (rozdíl není způsoben chybným účtováním) nemusí být hodnota údaje příslušného ukazatele opravována.
V sumářích výkazů za kapitolu státního rozpočtu a za okres celkem se stanovuje míra tolerance pro chyby vzniklé zaokrouhlením ve výši +/- 3 000 Kč s výjimkou údajů schváleného rozpočtu, rozpočtu po změnách a rozpočtových opatření závazných ukazatelů státního rozpočtu.
- 1) § 18 zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů.