účinné od 1. 7. 2017§ 1
Odkaz účinné od 1. 7. 2017§ 1účinné od 1. 7. 2017Předmět úpravy
účinné od 1. 7. 2017Tato vyhláška upravuje
- účinné od 1. 7. 2017a) obsah, rozsah a způsob sestavování výkazu stavu likvidity a výhledu vývoje likvidity,
- účinné od 1. 7. 2017b) uspořádání, označování a obsahové vymezení jednotlivých položek majetku, závazků, nákladů, výnosů, příjmů a výdajů ve výkazu stavu likvidity a výhledu vývoje likvidity,
- účinné od 1. 7. 2017c) délku období, na které se výhled vývoje likvidity sestavuje, a
- účinné od 1. 7. 2017d) požadavky na osoby, které jsou oprávněny k sestavení výkazu stavu likvidity nebo výhledu vývoje likvidity.
§ 2
Odkaz účinné od 1. 7. 2017§ 2účinné od 1. 7. 2017Požadavky na zpracovatele
účinné od 1. 7. 2017Zpracovatelem, který sestavuje výkaz stavu likvidity nebo výhled vývoje likvidity, může být
- účinné od 1. 7. 2017a) statutární auditor nebo auditorská společnost, jsou-li oprávněni provádět auditorskou činnost podle zákona upravujícího činnost auditorů,
- účinné od 1. 7. 2017b) znalec zapsaný do seznamu znalců vedeného Ministerstvem spravedlnosti podle zákona upravujícího činnost znalců s oprávněním pro obor Ekonomika, odvětví Účetní evidence nebo znalecký ústav zapsaný do seznamu znaleckých ústavů vedeného Ministerstvem spravedlnosti podle zákona upravujícího činnost znalců s oprávněním k výkonu znalecké činnosti pro obor Ekonomika, nebo
- účinné od 1. 7. 2017c) osoba, která se zabývá ekonomickým poradenstvím v oblasti insolvencí a restrukturalizací, a výkaz stavu likvidity nebo výhled vývoje likvidity zpracovává prostřednictvím osob podle písmena a) nebo b).
§ 3
Odkaz účinné od 1. 7. 2017§ 3účinné od 1. 7. 2017Sestavování podle úplných podkladů
účinné od 1. 7. 2017Výkaz stavu likvidity a výhled vývoje likvidity se sestavuje podle údajů a podkladů poskytnutých dlužníkem a pouze v případě, že zpracovatel má přístup k úplným podkladům, kterých je třeba k sestavení, zejména ke všem účetním knihám, účetním dokladům a ostatním účetním záznamům dlužníka a též k veškerým písemnostem dlužníka vztahujícím se k jeho podnikání.
§ 4
Odkaz účinné od 1. 7. 2017§ 4účinné od 1. 7. 2017Návaznost na účetní předpisy
účinné od 1. 7. 2017(1) Položky výkazu stavu likvidity a výhledu vývoje likvidity mají stejný obsah jako shodně označené položky rozvahy nebo výkazu zisku a ztráty podle vyhlášky č. 500/2002 Sb., kterou se provádějí některá ustanovení zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů, pro účetní jednotky, které jsou podnikateli účtujícími v soustavě podvojného účetnictví.
účinné od 1. 7. 2017(2) V případě dlužníka, na kterého se nevztahuje vyhláška č. 500/2002 Sb., se pro položky výkazu stavu likvidity nebo výhledu vývoje likvidity použijí ty položky účetní závěrky dlužníka, které jim obsahově odpovídají. Pokud účetní závěrka dlužníka neobsahuje položku, která by obsahově odpovídala položce výkazu stavu likvidity nebo výhledu vývoje likvidity, použije se přiměřeně obsahové vymezení podle vyhlášky č. 500/2002 Sb. s přihlédnutím k dlužníkem použitým účetním metodám.
§ 5
Odkaz účinné od 1. 7. 2017§ 5účinné od 1. 7. 2017Výkaz stavu likvidity
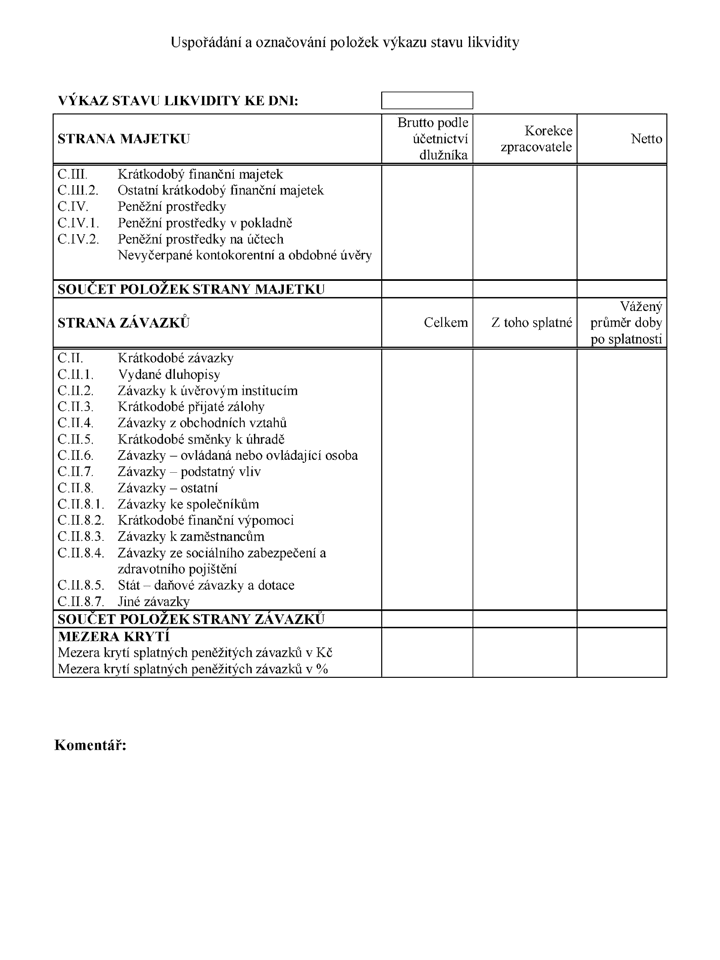
účinné od 1. 7. 2017(1) Ve výkazu stavu likvidity se uvede velikost mezery krytí za účelem posouzení, zda taková mezera krytí dosahuje desetiny výše splatných peněžitých závazků dlužníka.
účinné od 1. 7. 2017(2) Výkaz stavu likvidity zahrnuje stranu majetku, stranu závazků a komentář zpracovatele, který vysvětluje a doplňuje informace obsažené na straně majetku a na straně závazků. Komentář vždy obsahuje prohlášení zpracovatele, že měl k dispozici veškeré podklady, které považoval za nezbytné k sestavení výkazu stavu likvidity, a jejich výčet.
účinné od 1. 7. 2017(3) Strana majetku obsahuje souhrn disponibilních prostředků dlužníka a strana závazků souhrn jeho splatných peněžitých závazků.
účinné od 1. 7. 2017(4) Uspořádání a označování položek výkazu stavu likvidity se stanoví v příloze č. 1 k této vyhlášce.
§ 6
Odkaz účinné od 1. 7. 2017§ 6účinné od 1. 7. 2017Datum posouzení likvidity
účinné od 1. 7. 2017(1) Výkaz stavu likvidity se sestavuje k poslednímu dni kalendářního měsíce předcházejícího měsíci, v němž bylo zahájeno insolvenční řízení dlužníka (dále jen „datum posouzení likvidity“).
účinné od 1. 7. 2017(2) Dlužník nebo insolvenční soud může stanovit, že se výkaz stavu likvidity sestaví k datu, které o měsíc předchází datum posouzení likvidity, (dále jen „odlišné datum posouzení likvidity“), jestliže
- účinné od 1. 7. 2017a) se výkaz stavu likvidity sestavuje před uplynutím 20. dne měsíce, v němž bylo zahájeno insolvenční řízení dlužníka,
- účinné od 1. 7. 2017b) dlužník provozuje svoji činnost prostřednictvím organizační složky svého závodu v zahraničí, nebo
- účinné od 1. 7. 2017c) pro takový postup existují jiné vážné důvody.
účinné od 1. 7. 2017(3) Jestliže odlišné datum posouzení likvidity stanovil dlužník, uvede zpracovatel v komentáři k výkazu stavu likvidity důvody, pro které se tak stalo.
§ 7
Odkaz účinné od 1. 7. 2017§ 7účinné od 1. 7. 2017Zdroj údajů
účinné od 1. 7. 2017(1) Dlužník sestaví za účelem sestavení výkazu stavu likvidity mezitímní účetní závěrku k datu posouzení likvidity nebo k odlišnému datu posouzení likvidity, z níž výkaz stavu likvidity vychází.
účinné od 1. 7. 2017(2) Pokud se zpracovatel ve výkazu stavu likvidity odchýlí od stavu jednotlivých položek uvedeného v rozvaze, která je součástí mezitímní účetní závěrky, popíše a zdůvodní tuto odchylku v komentáři.
účinné od 1. 7. 2017(3) Při sestavování výkazu stavu likvidity zpracovatel přihlédne k případnému výkazu stavu likvidity téhož dlužníka zveřejněnému v insolvenčním rejstříku v posledních 3 letech před datem posouzení likvidity nebo odlišným datem posouzení likvidity.
§ 8
Odkaz účinné od 1. 7. 2017§ 8účinné od 1. 7. 2017Strana majetku
účinné od 1. 7. 2017(1) Na straně majetku se do výkazu stavu likvidity zahrnuje pouze krátkodobý finanční majetek v položkách C.IV.1. Peněžní prostředky v pokladně a C.IV.2. Peněžní prostředky na účtech, popřípadě v položce C.III.2. Ostatní krátkodobý finanční majetek, aktivní strany rozvahy podle § 12 a 12a vyhlášky č. 500/2002 Sb. Zpracovatel v komentáři uvede, jakým způsobem ověřil fyzickou existenci peněžních prostředků v pokladně dlužníka.
účinné od 1. 7. 2017(2) Z položek C.IV.1. Peněžní prostředky v pokladně a C.IV.2. Peněžní prostředky na účtech se peníze na cestě zahrnují pouze v případě, že jejich předání do dispozice dlužníka či připsání na účet je nepochybné. Z finančních prostředků na vázaných účtech, v notářských či soudních úschovách a v podobných režimech se zahrnují pouze ty, kterým odpovídají závazky zahrnuté na stranu závazků výkazu stavu likvidity.
účinné od 1. 7. 2017(3) Z položky C.III.2. Ostatní krátkodobý finanční majetek se zahrnují pouze cenné papíry nebo zaknihované cenné papíry a podíly, které jsou přijaty k obchodování na regulovaném trhu v členských státech Evropské unie nebo v zemích, které jsou členy Organizace pro hospodářskou spolupráci a rozvoj, a to pouze ve výši jejich reálné hodnoty. Seznam takových cenných papírů nebo zaknihovaných cenných papírů zpracovatel uvede v komentáři.
účinné od 1. 7. 2017(4) Na stranu majetku výkazu stavu likvidity lze zahrnout nevyčerpané kontokorentní nebo obdobné úvěry poskytované bankami, pokud jsou dodržovány jejich podmínky a nejsou vypovězeny. Zpracovatel v takovém případě ověří zejména dodržování podmínek úvěru ze strany dlužníka a výši nevyčerpaných prostředků a podrobnosti uvede v komentáři.
účinné od 1. 7. 2017(5) Zpracovatel může na straně majetku výkazu stavu likvidity uvést také přehled veškerých ostatních aktiv dlužníka, považuje-li to s ohledem na povahu podnikání dlužníka za vhodné.
§ 9
Odkaz účinné od 1. 7. 2017§ 9účinné od 1. 7. 2017Strana závazků
účinné od 1. 7. 2017(1) Na straně závazků se do výkazu stavu likvidity zahrnují veškeré peněžité dluhy dlužníka splatné k datu posouzení likvidity nebo k odlišnému datu posouzení likvidity, a to zejména dluhy vykázané pod položkou C.II. Krátkodobé závazky podle § 18 a přílohy č. 1 vyhlášky č. 500/2002 Sb.
účinné od 1. 7. 2017(2) Za splatné se nepovažují dluhy, u kterých věřitelé přistoupili na odklad jejich splatnosti. Odklad splatnosti je třeba věrohodně prokázat způsobem, který je v souladu s příslušnou smluvní dokumentací. Počet, celkovou výši a druh takových dluhů, včetně základních parametrů sjednaného odkladu splatnosti, popíše zpracovatel v komentáři.
účinné od 1. 7. 2017(3) Položky, které se jinak vykazují jako krátkodobé závazky, zejména v položce C.II.8.6. Dohadné účty pasivní, které nepředstavují splatné a vymahatelné dluhy, se na stranu závazků výkazu stavu likvidity nezahrnují. Závazky z kontokorentních a obdobných úvěrů v položce C.II.2. Závazky k úvěrovým institucím se nezahrnují, pokud jsou dodržovány jejich podmínky a nejsou vypovězeny; zpracovatel popíše ověření těchto skutečností v komentáři.
účinné od 1. 7. 2017(4) Zpracovatel ověří, zda jsou pod položkami uvedenými v odstavci 1 správně vykázány veškeré splatné dluhy dlužníka, a to zejména kontrolou ostatních položek strany závazků rozvahy; přitom přihlédne též k pohledávkám přihlášeným a uplatněným v insolvenčním řízení dlužníka.
účinné od 1. 7. 2017(5) Na straně závazků výkazu stavu likvidity se uvádí také vážený průměr dob po splatnosti u jednotlivých položek stanovený podle výše jednotlivých dluhů v dané položce. Počet dní po splatnosti u jednotlivých položek může být nahrazen kategorizací podle účetnictví dlužníka.
účinné od 1. 7. 2017(6) Zpracovatel uvede na straně závazků výkazu stavu likvidity také přehled veškerých dluhů dlužníka včetně nesplatných, nepovažuje-li to s ohledem na povahu podnikání dlužníka za nevhodné; důvody, pro které považuje uvedení všech závazků za nevhodné, vysvětlí v komentáři.
§ 10
Odkaz účinné od 1. 7. 2017§ 10účinné od 1. 7. 2017Závazky v koncernu a podřízené závazky
účinné od 1. 7. 2017(1) Splatné závazky vůči osobám, s nimiž dlužník tvoří koncern, se zahrnují na stranu závazků výkazu stavu likvidity. To neplatí, prohlásí-li věřitel takové pohledávky písemně, že souhlasí s odkladem splatnosti o dobu delší než 12 týdnů od data posouzení likvidity nebo o dobu delší než 16 týdnů od odlišného data posouzení likvidity.
účinné od 1. 7. 2017(2) Závazky odpovídající podřízeným pohledávkám podle § 172 odst. 2 insolvenčního zákona se na stranu závazků výkazu stavu likvidity zahrnují, pokud jsou podřízené pouze některým závazkům dlužníka. Závazky podřízené všem ostatním závazkům dlužníka se na stranu závazků nezahrnují. Seznam podřízených závazků uvede zpracovatel v komentáři.
§ 11
Odkaz účinné od 1. 7. 2017§ 11účinné od 1. 7. 2017Sporné závazky a započtení
účinné od 1. 7. 2017(1) Ze strany závazků výkazu stavu likvidity lze vyloučit pohledávky věřitelů, vůči kterým má dlužník k započtení způsobilé pohledávky, není-li zde důvod, který by bránil dlužníkovi v provedení započtení. Splnění zákonných či smluvních podmínek započtení zpracovatel prověří a své zjištění popíše v komentáři.
účinné od 1. 7. 2017(2) Ze strany závazků výkazu stavu likvidity lze vyloučit také pohledávky věřitelů, které jsou sporné, pokud dlužník existenci takových pohledávek věrohodně popírá, a to zejména u pohledávky, která se dovolává faktury vystavené bez doloženého plnění věřitele či jednání dlužníka. Skutečnosti, na jejichž základě dlužník pohledávky popírá, zpracovatel prověří. Zpracovatel v komentáři uvede informace o výši a důvodu takových pohledávek, důvody jejich popření ze strany dlužníka a také případný dopad zohlednění těchto pohledávek na mezeru krytí stanovenou ve výkazu stavu likvidity.
§ 12
Odkaz účinné od 1. 7. 2017§ 12účinné od 1. 7. 2017Dodatečné disponibilní prostředky
účinné od 1. 7. 2017Zpracovatel ve výkazu stavu likvidity neuvede zjištění o existenci mezery krytí, pokud dlužník předloží listiny opravňující jej čerpat finanční prostředky dostačující na úhradu všech dluhů zařazených na stranu závazků výkazu stavu likvidity na základě závazku finanční instituce a pokud zpracovatel po posouzení bonity takové finanční instituce a dalších okolností uzavře, že dodatečné prostředky dostupné podle předložených listin umožňují dlužníkovi bez jakýchkoliv omezení splnit veškeré závazky zařazené na stranu závazků výkazu stavu likvidity ke dni vypracování výkazu stavu likvidity. Zpracovatel v komentáři uvede způsob, jakým rozhodné skutečnosti prověřil, označení příslušné finanční instituce, celkovou výši úvěrového rámce a výši jeho nevyčerpané části.
§ 13
Odkaz účinné od 1. 7. 2017§ 13účinné od 1. 7. 2017Způsob sestavování výkazu stavu likvidity
účinné od 1. 7. 2017(1) Zpracovatel při sestavování výkazu stavu likvidity prověří údaje a podklady poskytnuté dlužníkem, případně si vyžádá přístup k dalším podkladům, kterých je třeba k sestavení, a zejména
- účinné od 1. 7. 2017a) posoudí soulad poskytnutých údajů a podkladů s pomocnými účetními knihami, knihami analytické evidence, hlavní knihou a mezitímní účetní závěrkou sestavenou k datu posouzení likvidity nebo k odlišnému datu posouzení likvidity,
- účinné od 1. 7. 2017b) posoudí soulad mezitímní účetní závěrky sestavené k datu posouzení likvidity nebo k odlišnému datu posouzení likvidity s alespoň dvěma předcházejícími řádnými účetními závěrkami a posoudí případné významné odchylky,
- účinné od 1. 7. 2017c) se seznámí s činností dlužníka s cílem identifikovat případný nesoulad mezi činností dlužníka a poskytnutými údaji a podklady a
- účinné od 1. 7. 2017d) provede kontrolu formální správnosti číselných údajů v poskytnutých podkladech.
účinné od 1. 7. 2017(2) Při prověřování údajů a podkladů poskytnutých dlužníkem a sestavování výkazu stavu likvidity zpracovatel prověří zejména
- účinné od 1. 7. 2017a) existenci peněžních prostředků v pokladně, a to obvykle pomocí odsouhlasení dokumentace z provedené inventury pokladny na stav pokladny v účetnictví dlužníka,
- účinné od 1. 7. 2017b) existenci peněžních prostředků na účtech dlužníka, a to obvykle pomocí odsouhlasení bankovních výpisů na stav peněžních prostředků v účetnictví dlužníka,
- účinné od 1. 7. 2017c) přijetí cenných papírů nebo zaknihovaných cenných papírů a podílů k obchodování na regulovaném trhu v členských státech Evropské unie nebo v zemích, které jsou členy Organizace pro hospodářskou spolupráci a rozvoj,
- účinné od 1. 7. 2017d) plnění podmínek pro čerpání nevyčerpaných kontokorentních a obdobných úvěrů poskytovaných bankami a dodržování podmínek, jejichž porušením by se staly dluhy z kontokorentních a obdobných úvěrů splatné, a to pomocí potvrzení obdržených od těchto bank nebo pomocí stanovení ukazatelů, na nichž plnění podmínek pro čerpání případně záleží,
- účinné od 1. 7. 2017e) úplnost krátkodobých dluhů, a to obvykle pomocí posouzení správné klasifikace dlouhodobých dluhů a jiných položek pasiv v účetnictví dlužníka s přihlédnutím k pohledávkám přihlášeným a uplatněným v insolvenčním řízení dlužníka, a
- účinné od 1. 7. 2017f) podřízenost závazků podřízených všem ostatním závazkům dlužníka, a to obvykle pomocí potvrzení vystaveného věřitelem podřízené pohledávky.
§ 14
Odkaz účinné od 1. 7. 2017§ 14účinné od 1. 7. 2017Výhled vývoje likvidity
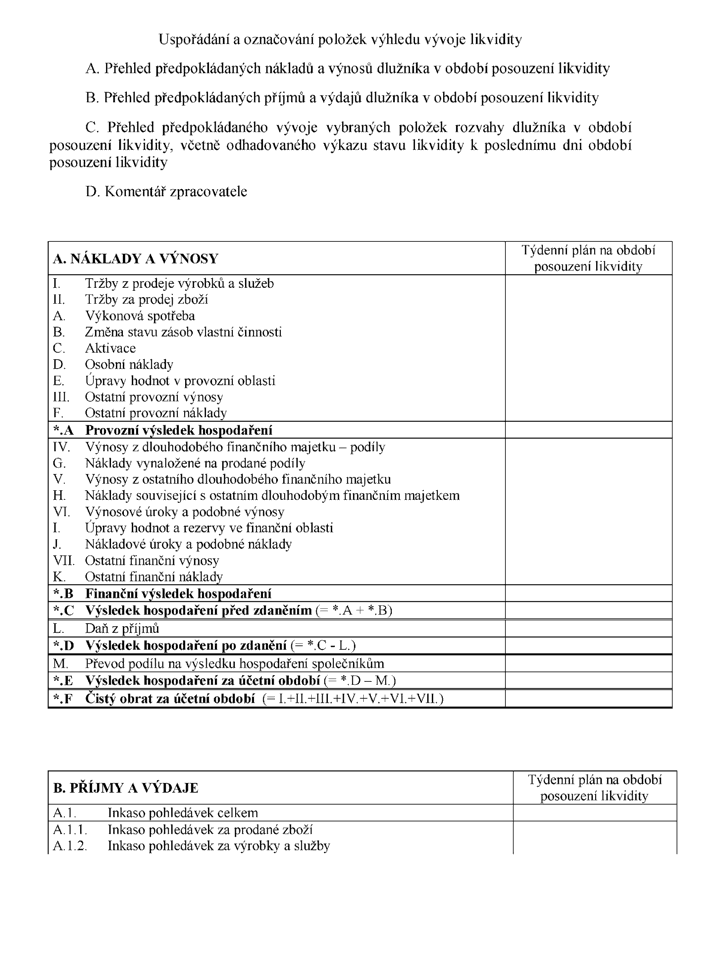
účinné od 1. 7. 2017(1) Výhled vývoje likvidity představuje krátkodobý plán vývoje oběžných aktiv, krátkodobých závazků a peněžních toků dlužníka. Jeho účelem je posouzení schopnosti dlužníka splnit jeho splatné závazky v období, na které se výhled vývoje likvidity sestavuje.
účinné od 1. 7. 2017(2) Výhled vývoje likvidity obsahuje pro období, na které se sestavuje, přehled předpokládaných nákladů a výnosů dlužníka, přehled předpokládaných příjmů a výdajů dlužníka a přehled předpokládaného vývoje vybraných položek rozvahy dlužníka, včetně odhadovaného výkazu stavu likvidity k poslednímu dni tohoto období. Výhled vývoje likvidity dále obsahuje komentář zpracovatele, který vysvětluje a doplňuje údaje a informace podle věty první.
účinné od 1. 7. 2017(3) Uspořádání a označování položek výhledu vývoje likvidity se stanoví v příloze č. 2 k této vyhlášce.
§ 15
Odkaz účinné od 1. 7. 2017§ 15účinné od 1. 7. 2017Období posouzení likvidity
účinné od 1. 7. 2017(1) Výhled vývoje likvidity se sestavuje na období 8 týdnů od data posouzení likvidity (dále jen „období posouzení likvidity“), a to jako týdenní přehled pro toto období.
účinné od 1. 7. 2017(2) Jestliže byl výkaz stavu likvidity sestaven k odlišnému datu posouzení likvidity, činí délka období posouzení likvidity 12 týdnů od tohoto data.
účinné od 1. 7. 2017(3) Ve výjimečných případech lze období posouzení likvidity prodloužit, a to nejvýše o 4 týdny. Zpracovatel výhled vývoje likvidity sestaví na delší období na žádost dlužníka pouze v případě, že
- účinné od 1. 7. 2017a) dlužník doloží, že nemůže splnit své splatné závazky v neprodlouženém období z důvodu prodlení třetí osoby se splněním jejího závazku vůči dlužníkovi a že o bonitě této třetí osoby ani o existenci jejího závazku vůči dlužníkovi nejsou pochybnosti,
- účinné od 1. 7. 2017b) dlužník doloží, že obdobné prodlení třetích osob je v příslušném odvětví obvyklé a že důvodem prodlení není porušení povinností dlužníka, a
- účinné od 1. 7. 2017c) zpracovatel nemá žádné pochybnosti o schopnosti dlužníka uzavřít mezeru krytí v prodlouženém období posouzení likvidity.
účinné od 1. 7. 2017(4) Jestliže se výhled vývoje likvidity sestavuje na prodloužené období posouzení likvidity, zpracovatel v komentáři prohlásí, že má za to, že podmínky pro takový postup jsou splněné, a vysvětlí, jak jejich splnění ověřil.
§ 16
Odkaz účinné od 1. 7. 2017§ 16účinné od 1. 7. 2017Zdroj údajů
účinné od 1. 7. 2017(1) Výhled vývoje likvidity vychází zejména z
- účinné od 1. 7. 2017a) mezitímní účetní závěrky pro informace o počátečních stavech; pokud se údaje o počátečních stavech odchýlí od stavu jednotlivých položek uvedených v rozvaze, která je součástí mezitímní účetní závěrky, zpracovatel popíše a zdůvodní tuto odchylku v komentáři,
- účinné od 1. 7. 2017b) očekávané doby inkasa pohledávek dlužníka existujících k datu posouzení likvidity nebo k odlišnému datu posouzení likvidity, přičemž zpracovatel prověří zejména dobytnost pohledávek, které jsou k datu posouzení likvidity nebo k odlišnému datu posouzení likvidity po splatnosti,
- účinné od 1. 7. 2017c) očekávaných výnosů podložených reálnými zakázkami,
- účinné od 1. 7. 2017d) očekávané splatnosti pohledávek z těchto zakázek,
- účinné od 1. 7. 2017e) očekávaných nákladů a plateb závazků odpovídajících těmto nákladům, včetně dob splatnosti jednotlivých závazků; pokud nejsou sjednány doby splatnosti závazků, použije zpracovatel lhůtu splatnosti 15 dnů, nevyplývá-li ze zvyklostí či dokumentace vztahující se k podnikání dlužníka jiná lhůta splatnosti, a
- účinné od 1. 7. 2017f) možnosti financování z cizích zdrojů a využití alternativních forem financování, zejména factoringu.
účinné od 1. 7. 2017(2) Zpracovatel v komentáři podrobně popíše vývoj jednotlivých položek uvedených v odstavci 1, vysvětlí, z jakých zdrojů vycházel při stanovení jednotlivých položek, jak hodnotil věrohodnost těchto zdrojů. Ve vztahu ke sporným pohledávkám se ustanovení § 11 odst. 2 použije obdobně.
účinné od 1. 7. 2017(3) Odpovídá-li to povaze podnikání dlužníka, může zpracovatel do výhledu vývoje likvidity zahrnout také
- účinné od 1. 7. 2017a) očekávané výnosy nepodložené zakázkami, smlouvami či objednávkami, pokud lze takové výnosy rozumně předpokládat na základě analýzy vývoje dlužníkova podnikání a vývoje odvětví, v němž podniká, v 5 letech předcházejících datum posouzení likvidity nebo odlišné datum posouzení likvidity a pokud lze tyto výnosy připsat jednotlivým zákazníkům dlužníka,
- účinné od 1. 7. 2017b) jiné výnosy než výnosy uvedené v písmenu a), pokud zpracovatel ověří, že dosažení takových výnosů je vysoce pravděpodobné.
účinné od 1. 7. 2017(4) Zpracovatel v komentáři popíše jednotlivé položky uvedené v odstavci 3 a skutečnosti, na jejichž základě dospěl k jejich zařazení do výhledu vývoje likvidity.
účinné od 1. 7. 2017(5) Nedoložené nebo pochybné výnosy či příjmy a výnosy z prodeje dlouhodobého majetku zpracovatel do výhledu vývoje likvidity nezahrnuje.
účinné od 1. 7. 2017(6) Při sestavování výhledu vývoje likvidity zpracovatel přihlédne k případnému výhledu vývoje likvidity téhož dlužníka zveřejněnému v insolvenčním rejstříku v posledních 3 letech před datem posouzení likvidity nebo odlišným datem posouzení likvidity.
§ 17
Odkaz účinné od 1. 7. 2017§ 17účinné od 1. 7. 2017Způsob sestavení věrohodného výhledu
účinné od 1. 7. 2017(1) Výhled vývoje likvidity se sestavuje tak, aby byl věrohodný.
účinné od 1. 7. 2017(2) Výhled vývoje likvidity je věrohodný, je-li postaven na reálných předpokladech. Předpoklady lze považovat za reálné, zejména jestliže
- účinné od 1. 7. 2017a) očekávané prodeje a tržby vycházejí z již uzavřených smluv nebo smluv, jejichž uzavření se jeví jako vysoce pravděpodobné,
- účinné od 1. 7. 2017b) očekávané náklady na produkci vycházejí z podložených a odůvodněných kalkulací,
- účinné od 1. 7. 2017c) očekávané inkaso stávajících pohledávek není ohroženo platební neschopností nebo odepřením plnění ze strany dlužníkových odběratelů a
- účinné od 1. 7. 2017d) doba splatnosti závazků činí 15 dnů nebo jestliže je delší doba splatnosti závazků podložena písemnou smlouvou.
účinné od 1. 7. 2017(3) Zpracovatel ověří správnost záznamů v položkách C.I. Zásoby a C.II. Pohledávky vykazovaných dlužníkem k datu posouzení likvidity nebo k odlišnému datu posouzení likvidity a v komentáři popíše, jak ověřil existenci vykazovaných stavů zásob a pohledávek.
účinné od 1. 7. 2017(4) Jsou-li v položce C.II. Pohledávky vykázány také pohledávky za spřízněnými osobami, zpracovatel takové pohledávky v komentáři popíše a vysvětlí, zda tyto pohledávky považuje za dobytné a na základě jakých skutečností.
§ 18
Odkaz účinné od 1. 7. 2017§ 18účinné od 1. 7. 2017Vztahy v koncernu
účinné od 1. 7. 2017(1) Sestavuje-li zpracovatel u dlužníka, který je členem koncernu, výhled vývoje likvidity i pro další členy koncernu, uvede to v komentáři. Nejde-li o konsolidovaný výhled vývoje likvidity pro všechny členy koncernu, popíše zpracovatel v komentáři, jakým způsobem je zajištěn soulad sestavovaného výhledu vývoje likvidity s výhledy vývoje likvidity ostatních členů koncernu.
účinné od 1. 7. 2017(2) Nesestavuje-li zpracovatel výhled vývoje likvidity také pro ostatní členy koncernu, jehož členem je dlužník, popíše v komentáři stručně rozsah propojení podnikání dlužníka s podnikáním ostatních členů koncernu a předpoklady týkající se další existence tohoto propojení, z nichž při zpracování výhledu vývoje likvidity vycházel.
§ 19
Odkaz účinné od 1. 7. 2017§ 19účinné od 1. 7. 2017Způsob sestavování výhledu vývoje likvidity
účinné od 1. 7. 2017(1) Pro postup zpracovatele při sestavování výhledu vývoje likvidity se § 13 odst. 1 použije obdobně.
účinné od 1. 7. 2017(2) Zpracovatel při sestavování výhledu vývoje likvidity dále prověří zejména rozpočty, plány a výhledy tržeb poskytnuté dlužníkem.
účinné od 1. 7. 2017(3) Při prověřování údajů a podkladů poskytnutých dlužníkem a sestavování výhledu vývoje likvidity zpracovatel prověří zejména
- účinné od 1. 7. 2017a) očekávané náklady a platby závazků odpovídajících těmto nákladům, včetně dob splatnosti jednotlivých závazků, a to obvykle podle příslušné smluvní dokumentace vztahující se k těmto závazkům, případně na základě analýzy příslušného obchodního vztahu dlužníka,
- účinné od 1. 7. 2017b) pravděpodobnost dosažení výnosů nepodložených zakázkami, smlouvami či objednávkami, a to obvykle podle výsledků jednání dlužníka s třetími osobami a na základě analýzy vývoje dlužníkova podnikání a vývoje odvětví, v němž podniká,
- účinné od 1. 7. 2017c) uzavřené smlouvy dlužníka a smlouvy, jejichž uzavření se jeví jako vysoce pravděpodobné, z hlediska toho, zda představují podklad pro očekávané prodeje a tržby,
- účinné od 1. 7. 2017d) kalkulace dlužníka z hlediska toho, zda představují podklad pro očekávané náklady na produkci, a
- účinné od 1. 7. 2017e) údaje o závazcích a majetku dlužníka uvedené v případném výhledu vývoje likvidity téhož dlužníka zveřejněném v insolvenčním rejstříku v posledních 3 letech před datem posouzení likvidity nebo odlišným datem posouzení likvidity.
§ 20
Odkazúčinné od 1. 7. 2017účinné od 1. 7. 2017Účinnost
účinné od 1. 7. 2017účinné od 1. 7. 2017Tato vyhláška nabývá účinnosti dnem 1. července 2017.