vyhlášené znění

§ 31

Odkaz § 31

Zrušují se:

  1. a) vyhláška ministra financí č. 326/1952 Ú. l., o placení pokuty za opožděné aktivování a proplácení investic,
  2. b) vyhláška ministra financí č. 241/1955 Ú. l., o fakturování a placení stavebně montážních a geologicko-průzkumných prací, dodávek strojů a zařízení, jakož i generálních oprav, ve znění vyhlášky ministra financí č. 126/1956 Ú. l., o zrušení dekádního fakturování,
  3. c) vyhláška ministra financí č. 242/1955 Ú. l., o fakturování a placení stavebně montážních prací, strojů a zařízení, jakož i generálních oprav provedených (zhotovených) ve vlastní režii investora
  4. a prováděcí předpisy vydané k těmto vyhláškám.*)
§ 32

Odkaz

Tato vyhláška nabývá účinnosti dnem 1. ledna 1965.

Ministr:
Dvořák v. r.

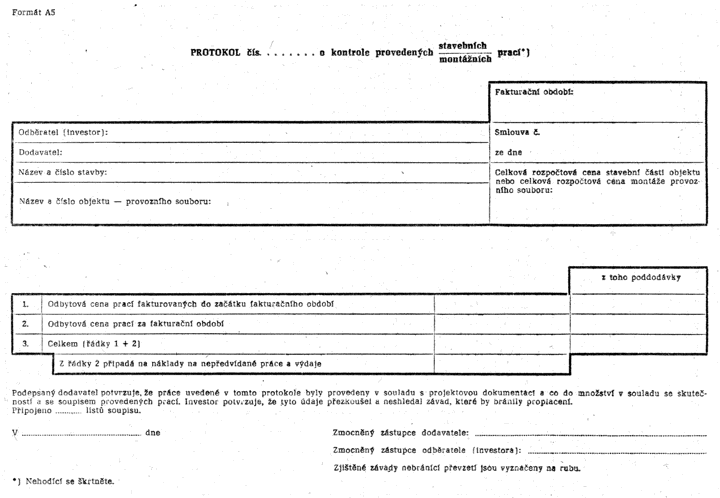
Příloha č. 1

Vzor - Protokol o kontrole provedených stavebních/montážních prací

Obrázek

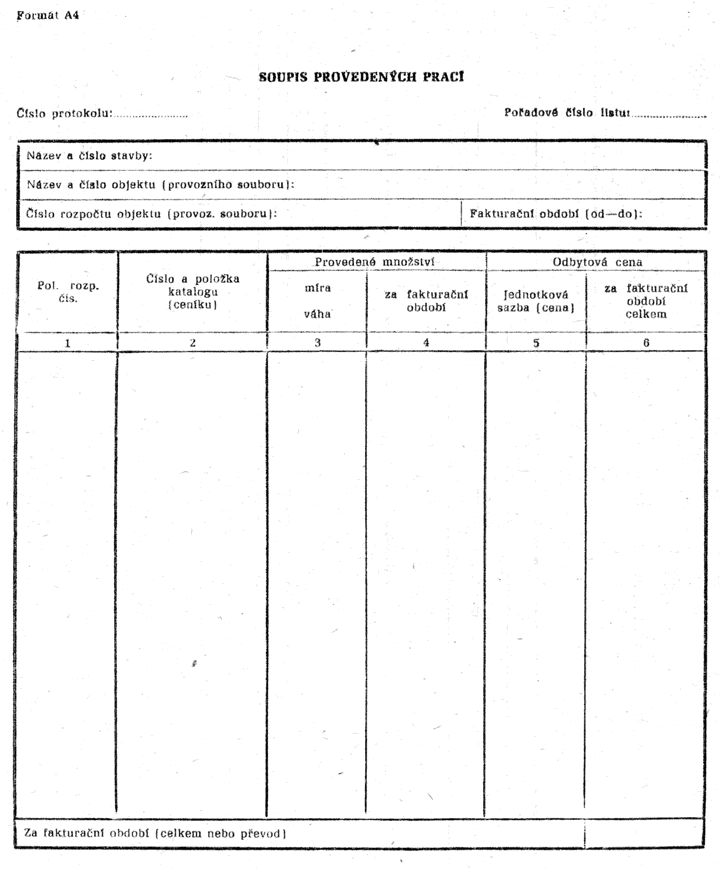
Příloha č. 2

Vzor - Soupis provedených prací

Obrázek
  1. *) § 18 vyhlášky ministerstva financí a Státní banky československé č. 6/1964 Sb., o financování, rozpisu a kontrole reprodukce základních prostředků.
  2. **) Vyhláška Státní plánovací komise a ministerstva financí č. 191/1964 Sb., o finanční, úvěrové a jiné pomoci družstevní bytové výstavbě a výstavbě rodinných domků.
  3. ****) Pojem „projektová dokumentace“ je vysvětlen v § 23-25 Směrnic Státní komise pro investiční výstavbu č. 9 ze dne 1.6.1964, o vztazích v přípravě staveb a o dokumentaci staveb (Věstník Státní komise pro investiční výstavbu z 27.6.1964).
  4. †) § 3 odst. 5 vyhlášky č. 6/1964 Sb.
  5. ††) § 311 hospodářského zákoníku č. 109/1964 Sb.
  6. †††) Tj. s výjimkou dodávek výrobků podle části sedmé hospodářského zákoníku.
  7. *) Vyhláška ministerstva financí č. 204/1964 Sb., o fakturování a placení dodávek neinvestiční povahy. Vyhláška Ústředního geologického úřadu a ministerstva financí č. 22/1961 Sb., o projektování, rozpočtování, plánování, financování, fakturování a placení geologických prací.
  8. *) § 21 vyhlášky č. 6/1964 Sb.
  9. *) § 18 odst. 6 vyhlášky č. 6/1964 Sb.
  10. *) § 287 odst. 2 hospodářského zákoníku.
  11. **) Úvodní části ceníků montážních prací uvádějí, co se při těchto pracích považuje za materiál; u stavebních prací je materiálem jednak materiál v obecném smyslu slova, jednak výrobky uváděné v seznamech (specifikacích) rozpočtové části projektové dokumentace.
  12. *) Vyhláška ministerstva financí č. 102/1958 Ú. l., o účetní evidenci hospodářských, rozpočtových a jiných organizací.
  13. **) Směrnice Státní banky československé č. 170/1956 Ú. l., o platebním a zúčtovacím styku.
  14. *) Vyhláška č. 204/1964 Sb., o fakturování a placení dodávek neinvestiční povahy.
  15. **) Směrnice č. 170/1956 Ú. l.
  16. ***) Možnost prominutí penále do 200 Kčs, účtovaného odběratelem dodavateli za opožděné odeslání faktury, je upravena v § 142 hospodářského zákoníku.
  17. *) Vyhláška Státní banky československé č. 372/1953 Ú. l., o příkazech k vybrání.
  18. **) Směrnice č. 170/1956 Ú. l.
  19. ***) Např. v naběhlých nákladech místo podle plánové kalkulace.
  20. †) Kromě toho je dodavatel povinen zaplatit oprávněné organizaci příp. poplatek z prodlení podle § 378 odst. 2 písm. b) hospodářského zákoníku.
  21. *) Jsou to zejména:
    a) výnos ministerstva financí čj. 233/38 857/53 „Podklady pro sestavování a kontrolu měsíčních faktur prací stavebně montážních“ (uveřejněno ve Sbírce oběžníků pro KNV, ročník 1953, poř. č. 318),
    b) výnos ministerstva financí čj. 233/82 587/53 „Podklady pro sestavování a kontrolu měsíčních faktur prací stavebně montážních“ (uveřejněno ve Sbírce oběžníků KNV, ročník 1953, poř. č. 397),
    c) výnos ministerstva financí čj. 111/145 890/55, o fakturování investičního materiálu,
    d) výnos ministerstva financí čj. 191/92 259/56, o fakturování strojů a zařízení (uvádění čísel výměrů o stanovení cen, uveřejněno ve Věstníku ministerstva financí č.8 z roku 1956),
    e) výnos ministerstva financí čj. 191/94 826/56 „Fakturování dodávek strojů a zařízení“,
    f) výnos ministerstva financí čj. 131/167 000/58 ze dne 30.10.1958, o protokolech o převzetí provedených stavebních a montážních prací a o zjednodušeném postupu při vybírání poplatku z prodlení (uveřejněno ve Věstníku ministerstva financí č. 12 z roku 1958 a ve Sbírce instrukcí ročník 1958, poř. č. 118),
    g) výklad ministerstva financí čj. 131/14 764/60 k vyhlášce ministra financí č. 241/1955 Ú. l., pokud jde o fakturaci dodávek technologické části investičních celků pro tuzemskou investiční výstavbu (uveřejněno ve Věstníku ministerstva financí č. 6-7 z roku 1960),
    h) směrnice ministerstva financí čj. 131/2 839/62, o fakturování a placení podle etap ve stavební výrobě.