účinné od 1. 1. 1965

§ 31

Odkaz účinné od 1. 1. 1965§ 31

účinné od 1. 1. 1965Zrušují se:

  1. účinné od 1. 1. 1965a) vyhláška ministra financí č. 326/1952 Ú. l., o placení pokuty za opožděné aktivování a proplácení investic,
  2. účinné od 1. 1. 1965b) vyhláška ministra financí č. 241/1955 Ú. l., o fakturování a placení stavebně montážních a geologicko-průzkumných prací, dodávek strojů a zařízení, jakož i generálních oprav, ve znění vyhlášky ministra financí č. 126/1956 Ú. l., o zrušení dekádního fakturování,
  3. účinné od 1. 1. 1965c) vyhláška ministra financí č. 242/1955 Ú. l., o fakturování a placení stavebně montážních prací, strojů a zařízení, jakož i generálních oprav provedených (zhotovených) ve vlastní režii investora
  4. účinné od 1. 1. 1965a prováděcí předpisy vydané k těmto vyhláškám.*)
§ 32

Odkazúčinné od 1. 1. 1965
účinné od 1. 1. 1965

účinné od 1. 1. 1965Tato vyhláška nabývá účinnosti dnem 1. ledna 1965.

účinné od 1. 1. 1965
účinné od 1. 1. 1965Ministr:
účinné od 1. 1. 1965Dvořák v. r.
účinné od 1. 1. 1965

Příloha č. 1

účinné od 1. 1. 1965

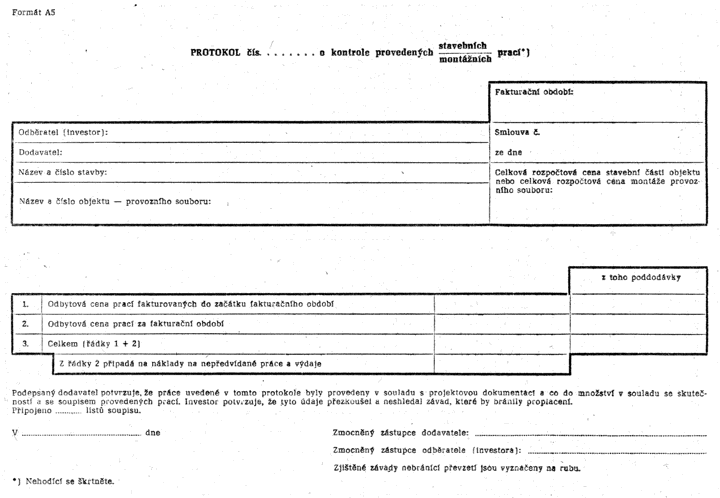
účinné od 1. 1. 1965Vzor - Protokol o kontrole provedených stavebních/montážních prací

účinné od 1. 1. 1965Obrázek
účinné od 1. 1. 1965

Příloha č. 2

účinné od 1. 1. 1965

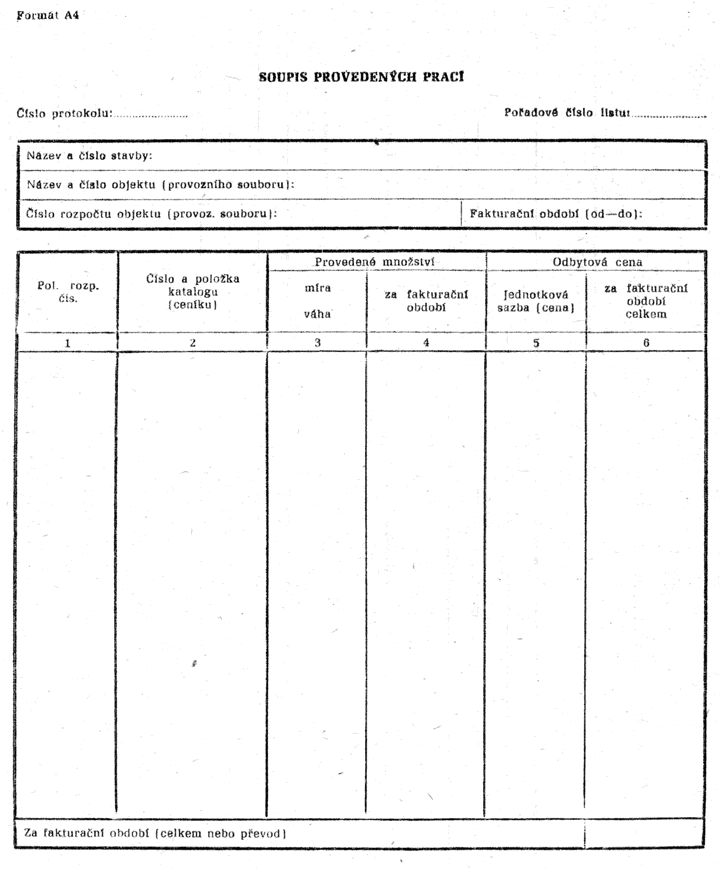
účinné od 1. 1. 1965Vzor - Soupis provedených prací

účinné od 1. 1. 1965Obrázek
    účinné od 1. 1. 1965
  1. účinné od 1. 1. 1965*) § 18 vyhlášky ministerstva financí a Státní banky československé č. 6/1964 Sb., o financování, rozpisu a kontrole reprodukce základních prostředků.
  2. účinné od 1. 1. 1965**) Vyhláška Státní plánovací komise a ministerstva financí č. 191/1964 Sb., o finanční, úvěrové a jiné pomoci družstevní bytové výstavbě a výstavbě rodinných domků.
  3. účinné od 1. 1. 1965****) Pojem „projektová dokumentace“ je vysvětlen v § 23-25 Směrnic Státní komise pro investiční výstavbu č. 9 ze dne 1.6.1964, o vztazích v přípravě staveb a o dokumentaci staveb (Věstník Státní komise pro investiční výstavbu z 27.6.1964).
  4. účinné od 1. 1. 1965†) § 3 odst. 5 vyhlášky č. 6/1964 Sb.
  5. účinné od 1. 1. 1965††) § 311 hospodářského zákoníku č. 109/1964 Sb.
  6. účinné od 1. 1. 1965†††) Tj. s výjimkou dodávek výrobků podle části sedmé hospodářského zákoníku.
  7. účinné od 1. 1. 1965*) Vyhláška ministerstva financí č. 204/1964 Sb., o fakturování a placení dodávek neinvestiční povahy. Vyhláška Ústředního geologického úřadu a ministerstva financí č. 22/1961 Sb., o projektování, rozpočtování, plánování, financování, fakturování a placení geologických prací.
  8. účinné od 1. 1. 1965*) § 21 vyhlášky č. 6/1964 Sb.
  9. účinné od 1. 1. 1965*) § 18 odst. 6 vyhlášky č. 6/1964 Sb.
  10. účinné od 1. 1. 1965*) § 287 odst. 2 hospodářského zákoníku.
  11. účinné od 1. 1. 1965**) Úvodní části ceníků montážních prací uvádějí, co se při těchto pracích považuje za materiál; u stavebních prací je materiálem jednak materiál v obecném smyslu slova, jednak výrobky uváděné v seznamech (specifikacích) rozpočtové části projektové dokumentace.
  12. účinné od 1. 1. 1965*) Vyhláška ministerstva financí č. 102/1958 Ú. l., o účetní evidenci hospodářských, rozpočtových a jiných organizací.
  13. účinné od 1. 1. 1965**) Směrnice Státní banky československé č. 170/1956 Ú. l., o platebním a zúčtovacím styku.
  14. účinné od 1. 1. 1965*) Vyhláška č. 204/1964 Sb., o fakturování a placení dodávek neinvestiční povahy.
  15. účinné od 1. 1. 1965**) Směrnice č. 170/1956 Ú. l.
  16. účinné od 1. 1. 1965***) Možnost prominutí penále do 200 Kčs, účtovaného odběratelem dodavateli za opožděné odeslání faktury, je upravena v § 142 hospodářského zákoníku.
  17. účinné od 1. 1. 1965*) Vyhláška Státní banky československé č. 372/1953 Ú. l., o příkazech k vybrání.
  18. účinné od 1. 1. 1965**) Směrnice č. 170/1956 Ú. l.
  19. účinné od 1. 1. 1965***) Např. v naběhlých nákladech místo podle plánové kalkulace.
  20. účinné od 1. 1. 1965†) Kromě toho je dodavatel povinen zaplatit oprávněné organizaci příp. poplatek z prodlení podle § 378 odst. 2 písm. b) hospodářského zákoníku.
  21. účinné od 1. 1. 1965*) Jsou to zejména:
    a) výnos ministerstva financí čj. 233/38 857/53 „Podklady pro sestavování a kontrolu měsíčních faktur prací stavebně montážních“ (uveřejněno ve Sbírce oběžníků pro KNV, ročník 1953, poř. č. 318),
    b) výnos ministerstva financí čj. 233/82 587/53 „Podklady pro sestavování a kontrolu měsíčních faktur prací stavebně montážních“ (uveřejněno ve Sbírce oběžníků KNV, ročník 1953, poř. č. 397),
    c) výnos ministerstva financí čj. 111/145 890/55, o fakturování investičního materiálu,
    d) výnos ministerstva financí čj. 191/92 259/56, o fakturování strojů a zařízení (uvádění čísel výměrů o stanovení cen, uveřejněno ve Věstníku ministerstva financí č.8 z roku 1956),
    e) výnos ministerstva financí čj. 191/94 826/56 „Fakturování dodávek strojů a zařízení“,
    f) výnos ministerstva financí čj. 131/167 000/58 ze dne 30.10.1958, o protokolech o převzetí provedených stavebních a montážních prací a o zjednodušeném postupu při vybírání poplatku z prodlení (uveřejněno ve Věstníku ministerstva financí č. 12 z roku 1958 a ve Sbírce instrukcí ročník 1958, poř. č. 118),
    g) výklad ministerstva financí čj. 131/14 764/60 k vyhlášce ministra financí č. 241/1955 Ú. l., pokud jde o fakturaci dodávek technologické části investičních celků pro tuzemskou investiční výstavbu (uveřejněno ve Věstníku ministerstva financí č. 6-7 z roku 1960),
    h) směrnice ministerstva financí čj. 131/2 839/62, o fakturování a placení podle etap ve stavební výrobě.