účinné od 1. 12. 2016

Příloha č. 2

účinné od 1. 12. 2016 k zákonu č. 257/2016 Sb.

účinné od 1. 12. 2016FORMULÁŘ PRO STANDARDNÍ INFORMACE O SPOTŘEBITELSKÉM ÚVĚRU
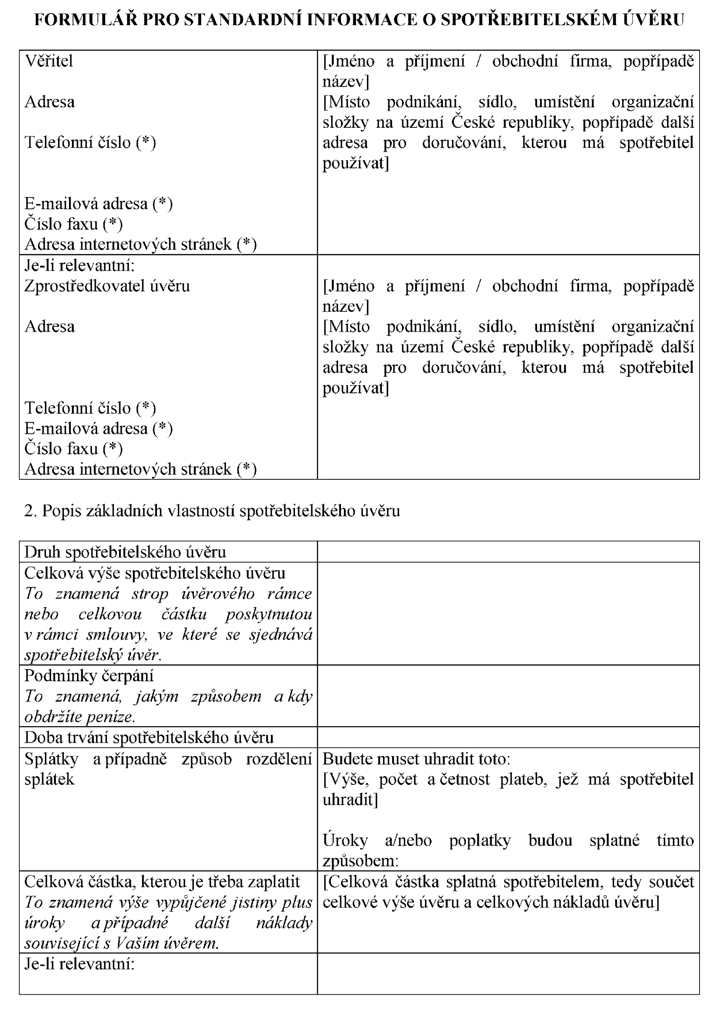
účinné od 1. 12. 2016Obrázek
účinné od 1. 12. 2016

Příloha č. 3

účinné od 1. 12. 2016 k zákonu č. 257/2016 Sb.

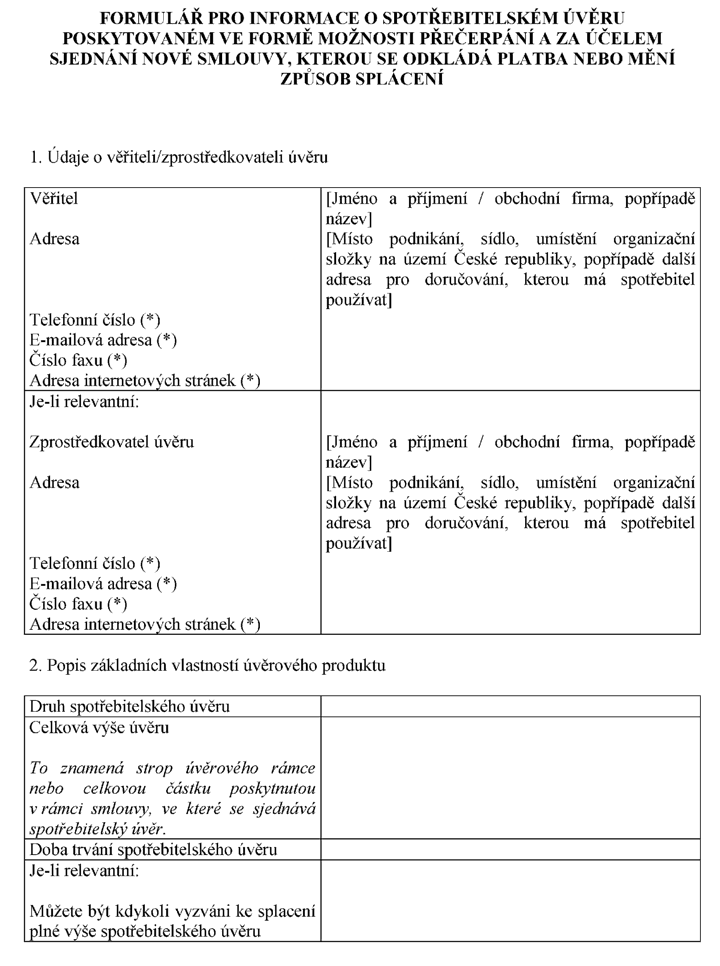
účinné od 1. 12. 2016FORMULÁŘ PRO INFORMACE O SPOTŘEBITELSKÉM ÚVĚRU POSKYTOVANÉM VE FORMĚ MOŽNOSTI PŘEČERPÁNÍ A ZA ÚČELEM SJEDNÁNÍ NOVÉ SMLOUVY, KTEROU SE ODKLÁDÁ PLATBA NEBO MĚNÍ ZPŮSOB SPLÁCENÍ

účinné od 1. 12. 2016Obrázek
účinné od 1. 12. 2016

Příloha č. 4

účinné od 1. 12. 2016 k zákonu č. 257/2016 Sb.

účinné od 1. 12. 2016Evropský standardizovaný informační přehled

účinné od 1. 12. 2016ČÁST A

účinné od 1. 12. 2016Znění uvedené v tomto vzoru se reprodukuje jako takové v ESIP. Údaje v hranatých závorkách se nahradí odpovídajícími informacemi. Pokyny pro věřitele nebo popřípadě pro zprostředkovatele úvěru k vyplnění ESIP jsou uvedeny v části B.

účinné od 1. 12. 2016Všude, kde je uvedeno „připadá-li v úvahu“, uvede věřitel požadované informace, jestliže jsou pro danou smlouvu o úvěru relevantní. Nejsou-li pro danou smlouvu o úvěru relevantní, věřitel tyto informace nebo celý oddíl vypustí (například pokud se daný oddíl příslušné smlouvy o úvěru netýká). V případě vypuštění celého oddílu se číslování oddílů ESIP patřičně upraví.

účinné od 1. 12. 2016Informace uvedené níže se poskytují v jediném dokumentu. Použitý druh písma musí být jasně čitelný. Ke zvýraznění informací se použijí tučné písmo, stínování nebo větší velikost písma. Všechna relevantní upozornění na rizika musí být zvýrazněna.

účinné od 1. 12. 2016Vzor ESIP

účinné od 1. 12. 2016(Úvodní text)

účinné od 1. 12. 2016Tento dokument byl vypracován dne [aktuální datum] a je určen [jméno spotřebitele].

účinné od 1. 12. 2016Byl vytvořen na základě informací, které jste nám dosud předložil/a, a na základě aktuálních podmínek na finančním trhu.

účinné od 1. 12. 2016Níže uvedené informace - (připadá-li v úvahu) kromě úrokové sazby a dalších nákladů - jsou platné do [datum konce doby platnosti]. Po tomto datu se mohou změnit v souladu s podmínkami na trhu.

účinné od 1. 12. 2016(Připadá-li v úvahu) Tento dokument nezavazuje [jméno nebo název věřitele], aby Vám poskytl/a úvěr.

  1. účinné od 1. 12. 20161. Věřitel

    účinné od 1. 12. 2016[Jméno nebo název]

    účinné od 1. 12. 2016[Telefonní číslo]

    účinné od 1. 12. 2016[Poštovní adresa]

    účinné od 1. 12. 2016(Nepovinné) [E-mailová adresa]

    účinné od 1. 12. 2016(Nepovinné) [Číslo faxu]

    účinné od 1. 12. 2016(Nepovinné) [Adresa internetových stránek]

    účinné od 1. 12. 2016(Nepovinné) [Kontaktní osoba/místo]

    účinné od 1. 12. 2016(Připadá-li v úvahu, informace o tom, zda jsou poskytovány poradenské služby:) [(„Po posouzení Vašich potřeb a situace radíme, abyste si vzal/a tento hypoteční úvěr.“ / „Nedoporučujeme Vám žádný konkrétní hypoteční úvěr. Na základě Vašich odpovědí na několik otázek Vám však o tomto hypotečním úvěru poskytujeme informace, abyste se mohl/a sám/sama rozhodnout.“)]

  1. účinné od 1. 12. 20162. (Připadá-li v úvahu) Zprostředkovatel úvěru

    účinné od 1. 12. 2016[Jméno nebo název]

    účinné od 1. 12. 2016[Telefonní číslo]

    účinné od 1. 12. 2016[Poštovní adresa]

    účinné od 1. 12. 2016(Nepovinné) [E-mailová adresa]

    účinné od 1. 12. 2016(Nepovinné) [Číslo faxu]

    účinné od 1. 12. 2016(Nepovinné) [Adresa internetových stránek]

    účinné od 1. 12. 2016(Nepovinné) [Kontaktní osoba/místo]

    účinné od 1. 12. 2016(Připadá-li v úvahu, [informace o tom, zda jsou poskytovány poradenské služby]) [(„Po posouzení Vašich potřeb a situace radíme, abyste si vzal/a tento hypoteční úvěr.“ / „Nedoporučujeme Vám žádný konkrétní hypoteční úvěr. Na základě Vašich odpovědí na několik otázek Vám však o tomto hypotečním úvěru poskytujeme informace, abyste se mohl/a sám/sama rozhodnout.“)]

    účinné od 1. 12. 2016[Odměna]

  1. účinné od 1. 12. 20163. Hlavní znaky úvěru

    účinné od 1. 12. 2016Výše a měna úvěru, který má být poskytnut: [hodnota] [měna]

    účinné od 1. 12. 2016(Připadá-li v úvahu) „Tento úvěr není poskytnut v [národní měna dlužníka].“

    účinné od 1. 12. 2016(Připadá-li v úvahu) „Hodnota Vašeho úvěru v [národní měna dlužníka] by se mohla změnit.

    účinné od 1. 12. 2016(Připadá-li v úvahu) Pokud by například hodnota [národní měna dlužníka] v poměru k [měna úvěru] poklesla o 20 %, hodnota Vašeho úvěru by se zvýšila na [uveďte výši v národní měně dlužníka]. Mohlo by to však být více, pokud by hodnota [národní měna dlužníka] poklesla o více než 20 %.“

    účinné od 1. 12. 2016(Připadá-li v úvahu) Maximální hodnota Vašeho úvěru bude [uveďte výši v národní měně dlužníka]. (Připadá-li v úvahu) Pokud výše úvěru dosáhne [uveďte výši v národní měně dlužníka], budete na tuto skutečnost upozorněn/a. (Připadá-li v úvahu) Budete mít možnost [uveďte právo sjednat nové podmínky úvěru v cizí měně nebo právo změnit měnu úvěru na [příslušná měna] a podmínky].

    účinné od 1. 12. 2016Doba trvání úvěru: [trvání]

    účinné od 1. 12. 2016[Druh úvěru]

    účinné od 1. 12. 2016[Druh použité úrokové sazby]

    účinné od 1. 12. 2016Celková částka ke splacení:

    účinné od 1. 12. 2016To znamená, že za každý/ou/é vypůjčený/ou/é [měnová jednotka] zaplatíte zpět [částka].

    účinné od 1. 12. 2016(Připadá-li v úvahu) „Tento úvěr / Část tohoto úvěru je úvěrem, u něhož se průběžně platí pouze úroky. Na konci doby splatnosti hypotečního úvěru budete stále dlužit [uveďte částku pro případ úvěru, u něhož se průběžně platí pouze úroky].“

    účinné od 1. 12. 2016(Připadá-li v úvahu) Hodnota nemovitosti předpokládaná při přípravě tohoto informačního přehledu: [uveďte výši]

    účinné od 1. 12. 2016(Připadá-li v úvahu) Maximální výše dostupného úvěru v poměru k hodnotě nemovitosti [uveďte poměr] nebo Minimální vyžadovaná hodnota nemovitosti pro získání úvěru ve výši zvolené jakožto ilustrativní příklad [uveďte výši]

    účinné od 1. 12. 2016(Připadá-li v úvahu) [Zajištění]

  1. účinné od 1. 12. 20164. Úroková sazba a jiné náklady

    účinné od 1. 12. 2016Roční procentní sazba nákladů (RPSN) vyjadřuje celkové náklady úvěru jako roční procento. RPSN Vám má pomoci porovnat různé nabídky.

    účinné od 1. 12. 2016RPSN použitá na Váš úvěr je [RPSN].

    1. účinné od 1. 12. 2016Zahrnuje:

      účinné od 1. 12. 2016úrokovou sazbu [hodnota v procentech nebo, připadá-li v úvahu, uvedení referenční sazby a procentní hodnoty úrokového rozpětí věřitele]

      účinné od 1. 12. 2016[další složky RPSN]

      účinné od 1. 12. 2016náklady placené jednorázově

      účinné od 1. 12. 2016(Připadá-li v úvahu) Budete muset zaplatit poplatek za vklad (zápis i výmaz) zástavního práva do katastru nemovitostí. [Uveďte výši poplatku, pokud je známa, nebo základ pro jeho výpočet.]

      účinné od 1. 12. 2016náklady placené opakovaně

      účinné od 1. 12. 2016(Připadá-li v úvahu) Tato RPSN je vypočítána s využitím předpokladů týkajících se úrokové sazby.

      účinné od 1. 12. 2016(Připadá-li v úvahu) Vzhledem k tomu, že Váš úvěr [část Vašeho úvěru] je úvěrem s pohyblivou úrokovou sazbou, skutečná RPSN by se od této RPSN mohla lišit, pokud se úroková sazba k Vašemu úvěru změní. Pokud by se například úroková sazba zvýšila na [scénář popsaný v části B], RPSN by se mohla zvýšit na [uveďte ilustrativní RPSN odpovídající danému scénáři].

      účinné od 1. 12. 2016(Připadá-li v úvahu) Upozorňujeme, že výpočet této RPSN vychází z předpokladu, že úroková sazba zůstane po celou dobu trvání smlouvy na úrovni stanovené pro počáteční období.

      účinné od 1. 12. 2016(Připadá-li v úvahu) Následující náklady nejsou věřiteli známy, a tudíž nejsou do RPSN zahrnuty: [Náklady]

      účinné od 1. 12. 2016(Připadá-li v úvahu) Budete muset zaplatit poplatek za zápis hypotéky do katastru nemovitostí.

      účinné od 1. 12. 2016Ujistěte se prosím, že víte o veškerých dalších daních a nákladech spojených s Vaším úvěrem.

  1. účinné od 1. 12. 20165. Četnost a počet plateb

    účinné od 1. 12. 2016Četnost splácení: [četnost]

    účinné od 1. 12. 2016Počet plateb: [počet]

  1. účinné od 1. 12. 20166. Výše každé splátky:

    účinné od 1. 12. 2016[výše] [měna]

    účinné od 1. 12. 2016Váš příjem se může změnit. Zvažte prosím, zda si budete stále moci dovolit Vaše [četnost] splátky, pokud se Váš příjem sníží.

    účinné od 1. 12. 2016(Připadá-li v úvahu) Vzhledem k tomu, že tento úvěr / část tohoto úvěru je úvěrem, u něhož se průběžně platí pouze úroky, budete muset přijmout zvláštní opatření za účelem splacení částky [uveďte částku pro případ úvěru, u něhož se průběžně platí pouze úroky], kterou budete dlužit na konci doby splatnosti hypotečního úvěru. Nezapomeňte přičíst ke splátce, která je zde uvedena, jakékoli další platby, jež budete muset provést.

    účinné od 1. 12. 2016(Připadá-li v úvahu) Úroková sazba k tomuto/části tohoto úvěru se může změnit. To znamená, že Vaše splátky by se mohly zvýšit nebo snížit. Pokud by se například úroková sazba zvýšila na [scénář popsaný v části B], Vaše splátky by se mohly zvýšit na [uveďte výši splátky odpovídající danému scénáři].

    účinné od 1. 12. 2016(Připadá-li v úvahu) Hodnota částky, kterou máte splácet v [národní měna dlužníka] každý [četnost splácení] by se mohla změnit. (Připadá-li v úvahu) Vaše splátky by se mohly zvýšit na [uveďte maximální výši v národní měně dlužníka] každý [uveďte období]. (Připadá-li v úvahu) Pokud by například hodnota [národní měna dlužníka] v poměru k [měna úvěru] poklesla o 20 %, musel/a byste splácet další/ch [uveďte výši v národní měně dlužníka] každý [uveďte období]. Vaše splátky by se mohly zvýšit ještě více.

    účinné od 1. 12. 2016(Připadá-li v úvahu) Pro přepočet splátky v [měna úvěru] na [národní měna dlužníka] bude použit směnný kurz zveřejněný [název instituce zveřejňující směnný kurz] dne [datum] nebo vypočtený ke dni [datum] za použití [uveďte název referenční hodnoty nebo metodu výpočtu].

    účinné od 1. 12. 2016(Připadá-li v úvahu) [Podrobné údaje o vázaných spořících produktech, úvěry s odloženým úrokem]

  1. účinné od 1. 12. 20167. (Připadá-li v úvahu) Ilustrativní splátkový kalendář

    účinné od 1. 12. 2016Tato tabulka ukazuje částku, která má být zaplacena každý [četnost].

    účinné od 1. 12. 2016Jednotlivé splátky (sloupec [příslušné č.]) jsou součtem příslušného úroku (sloupec [příslušné č.]), příslušné splátky jistiny (sloupec [příslušné č.]) a případných ostatních nákladů, které mají být uhrazeny (sloupec [příslušné č.]). (Připadá-li v úvahu) Náklady ve sloupci ostatních nákladů se týkají [seznam nákladů]. Zbývající nesplacená jistina (sloupec [příslušné č.]) je výše úvěru, kterou po každé splátce ještě zbývá splatit.

    účinné od 1. 12. 2016[Tabulka]

  1. účinné od 1. 12. 20168. Další povinnosti

    účinné od 1. 12. 2016Dlužník musí splnit tyto povinnosti, aby se na něho vztahovaly podmínky úvěru uvedené v tomto dokumentu.

    účinné od 1. 12. 2016[Povinnosti]

    účinné od 1. 12. 2016(Připadá-li v úvahu) Upozorňujeme, že podmínky úvěru popsané v tomto dokumentu (včetně úrokové sazby) se mohou změnit, pokud nejsou tyto povinnosti splněny.

    účinné od 1. 12. 2016(Připadá-li v úvahu) Upozorňujeme, že pokud některou z doplňkových služeb souvisejících s úvěrem později zrušíte, může to mít tyto důsledky:

    účinné od 1. 12. 2016[Důsledky]

  1. účinné od 1. 12. 20169. Předčasné splacení

    účinné od 1. 12. 2016Máte možnost tento úvěr předčasně splatit, a to buď zcela, nebo zčásti.

    účinné od 1. 12. 2016(Připadá-li v úvahu) [Podmínky]

    účinné od 1. 12. 2016(Připadá-li v úvahu) Poplatek za předčasné splacení: [uveďte výši poplatku, nebo pokud to není možné, metodu výpočtu]

    účinné od 1. 12. 2016(Připadá-li v úvahu) Pokud se rozhodnete splatit tento úvěr předčasně, kontaktujte nás prosím, abychom stanovili přesnou výši poplatku za předčasné splacení v daném okamžiku.

  1. účinné od 1. 12. 201610. Flexibilní prvky

    účinné od 1. 12. 2016(Připadá-li v úvahu) [Informace o možnosti převedení úvěru/subrogaci] Máte možnost převést tento úvěr na [jiného věřitele] [nebo] [jinou nemovitost]. [Uveďte podmínky]

    účinné od 1. 12. 2016(Připadá-li v úvahu) Nemáte možnost převést tento úvěr na [jiného věřitele] [nebo] [jinou nemovitost].

    účinné od 1. 12. 2016(Připadá-li v úvahu) Další prvky: [uveďte vysvětlení dalších prvků uvedených v části B a popřípadě jakýchkoli dalších prvků nabízených věřitelem v rámci smlouvy o úvěru, které nejsou uvedeny v předchozích oddílech].

  1. účinné od 1. 12. 201611. Další práva dlužníka

    účinné od 1. 12. 2016(Připadá-li v úvahu) Počínaje [začátek lhůty na rozmyšlenou] máte [délka lhůty na rozmyšlenou] na rozmyšlení toho, zda se zavážete vzít si tento úvěr. (Připadá-li v úvahu) Tuto smlouvu nesmíte přijmout dříve než po uplynutí [délka lhůty na rozmyšlenou] od obdržení smlouvy o úvěru od věřitele.

    účinné od 1. 12. 2016(Připadá-li v úvahu) Ve lhůtě [délka lhůty na odstoupení] od [začátek lhůty na odstoupení] můžete uplatnit své právo na odstoupení od smlouvy. [Podmínky] [Uveďte postup]

    účinné od 1. 12. 2016(Připadá-li v úvahu) O právo odstoupit od smlouvy můžete přijít, pokud v průběhu této lhůty koupíte nebo prodáte nemovitost spojenou s touto smlouvou o úvěru.

    účinné od 1. 12. 2016(Připadá-li v úvahu) Rozhodnete-li se právo na odstoupení [od smlouvy o úvěru] uplatnit, zkontrolujte prosím, zda budou nadále platit Vaše další povinnosti spojené s úvěrem [včetně doplňkových služeb souvisejících s úvěrem] [, uvedené v oddíle 8].

  1. účinné od 1. 12. 201612. Stížnosti

    účinné od 1. 12. 2016Máte-li stížnost, kontaktujte prosím [uveďte interní kontaktní místo a zdroj informací o postupu].

    účinné od 1. 12. 2016(Připadá-li v úvahu) Maximální lhůta pro vyřízení stížnosti [lhůta]

    účinné od 1. 12. 2016(Připadá-li v úvahu) [Pokud stížnost interně nevyřešíme k Vaší spokojenosti,] můžete kontaktovat [uveďte název vnějšího subjektu pro mimosoudní vyřizování stížností a zjednávání nápravy] (připadá-li v úvahu) nebo se můžete obrátit na síť FIN-NET pro informace o takovém subjektu ve Vaší zemi.

  1. účinné od 1. 12. 201613. Nedodržení závazků vyplývajících z úvěru: důsledky pro dlužníka

    účinné od 1. 12. 2016[Druhy nedodržení]

    účinné od 1. 12. 2016[Finanční nebo právní důsledky]

    účinné od 1. 12. 2016Pokud byste měl/a potíže s dodržením [četnost] plateb, neprodleně nás prosím kontaktujte, abychom našli možná řešení.

    účinné od 1. 12. 2016(Připadá-li v úvahu) Jestliže nebudete splácet, může být v krajním případě Vaše nemovitost zabavena.

    účinné od 1. 12. 2016(Připadá-li v úvahu)

  1. účinné od 1. 12. 201614. Další informace

    účinné od 1. 12. 2016(Připadá-li v úvahu) [Určení práva rozhodného pro smlouvu o úvěru].

    účinné od 1. 12. 2016(Hodlá-li věřitel použít jazyk, který se liší od jazyka ESIP) Informace a smluvní podmínky budou poskytnuty v [jazyk]. Pokud souhlasíte, máme v úmyslu s Vámi po dobu trvání smlouvy o úvěru komunikovat v [jazyk/y].

    účinné od 1. 12. 2016[Uveďte prohlášení o právu na poskytnutí nebo popřípadě nabídnutí návrhu smlouvy o úvěru]

  1. účinné od 1. 12. 201615. Orgán dohledu

    účinné od 1. 12. 2016Dohled nad věřitelem vykonává [název/názvy a adresa/y internetových stránek orgánu/ů dohledu].

    účinné od 1. 12. 2016(Připadá-li v úvahu) Dohled nad tímto zprostředkovatelem úvěru vykonává [název a adresa internetových stránek orgánu dohledu].

účinné od 1. 12. 2016Pokyny k vyplnění ESIPúčinné od 1. 12. 2016ČÁST B

  1. účinné od 1. 12. 2016Při vyplňování ESIP musí být dodrženy alespoň tyto pokyny:

    účinné od 1. 12. 2016Oddíl „Úvodní text“

    1. účinné od 1. 12. 20161) Doba platnosti musí být řádně zvýrazněna. Pro účely tohoto oddílu se „dobou platnosti“ rozumí časový úsek, po který informace obsažené v ESIP, například zápůjční úroková sazba, zůstanou nezměněny a použijí se, rozhodne-li se věřitel v tomto časovém úseku poskytnout úvěr. Jestliže určení použitelné zápůjční úrokové sazby a dalších nákladů závisí na výsledcích prodeje podkladových dluhopisů, mohou se konečná zápůjční úroková sazba a další náklady od uvedených hodnot lišit. Pouze v těchto případech je třeba poukázat na to, že doba platnosti se nevztahuje na zápůjční úrokovou sazbu a další náklady tím, že se vloží slova „kromě úrokové sazby a dalších nákladů“.

    účinné od 1. 12. 2016Oddíl „1. Věřitel“

    1. účinné od 1. 12. 20161) Jméno nebo název, telefonní číslo a poštovní adresa věřitele odkazují na kontaktní údaje, které může spotřebitel využít v budoucí korespondenci.
    2. účinné od 1. 12. 20162) Informace o e-mailové adrese, čísle faxu, adrese internetových stránek a kontaktní osobě/kontaktním místu nejsou povinné.
    3. účinné od 1. 12. 20163) V souladu s článkem 3 směrnice 2002/65/ES, pokud je transakce nabízena na dálku, věřitel musí uvést, připadá-li to v úvahu, jméno nebo název a poštovní adresu svého zástupce v členském státě bydliště spotřebitele. Uvedení telefonního čísla, e-mailové adresy a adresy internetových stránek zástupce poskytovatele úvěru není povinné.
    4. účinné od 1. 12. 20164) Nepřipadá-li v úvahu oddíl 2, věřitel informuje spotřebitele pomocí formulace uvedené v části A o tom, zda a na jakém základě jsou poskytovány poradenské služby.

    účinné od 1. 12. 2016(Připadá-li v úvahu) Oddíl „2. Zprostředkovatel úvěru“

    účinné od 1. 12. 2016Pokud informace o produktu poskytuje spotřebiteli zprostředkovatel úvěru, uvede zprostředkovatel tyto údaje:

    1. účinné od 1. 12. 20161) Jméno nebo název, telefonní číslo a poštovní adresa zprostředkovatele úvěru odkazují na kontaktní údaje, které může spotřebitel využít v budoucí korespondenci.
    2. účinné od 1. 12. 20162) Informace o e-mailové adrese, čísle faxu, adrese internetových stránek a kontaktní osobě/kontaktním místu nejsou povinné.
    3. účinné od 1. 12. 20163) Zprostředkovatel úvěru informuje spotřebitele pomocí formulace uvedené v části A o tom, zda a na jakém základě jsou poskytovány poradenské služby.
    4. účinné od 1. 12. 20164) Vysvětlení toho, jakým způsobem je zprostředkovatel úvěru odměňován. Dostává-li provizi od věřitele, musí být uvedena její výše a jméno nebo název věřitele, pokud se liší od jména nebo názvu uvedeného v oddíle 1.

    účinné od 1. 12. 2016Oddíl „3. Hlavní znaky úvěru“

    1. účinné od 1. 12. 20161) V tomto oddíle musí být jasně vysvětleny hlavní znaky úvěru, včetně jeho hodnoty, měny a možných rizik souvisejících se zápůjční úrokovou sazbou, včetně rizik uvedených v bodě 8, a se způsobem umořování.
    2. účinné od 1. 12. 20162) V případech, kdy se měna úvěru liší od koruny české, uvede věřitel, že spotřebitel bude upozorněn přinejmenším vždy, když se úroková sazba změní o více než 20 %, a připadá-li to v úvahu, uvede rovněž informace o právu změnit měnu, v níž je podle smlouvy o úvěru poskytnut nebo vyjádřen úvěr, na jinou měnu či o možnosti sjednat nové podmínky úvěru, nebo o jiných mechanismech, které jsou spotřebiteli dostupné za účelem omezení jeho expozice vůči kurzovému riziku. Je-li ve smlouvě o úvěru stanoveno omezení kurzovního rizika, věřitel uvede maximální částku, kterou bude spotřebitel muset splatit. Není-li ve smlouvě o úvěru stanoveno omezení kurzového rizika, jemuž je spotřebitel vystaven, na fluktuaci směnného kurzu nižší než 20 %, věřitel uvede ilustrativní příklad toho, jaký dopad na hodnotu úvěru by měl 20% pokles hodnoty koruny české, v němž měl spotřebitel bydliště v době uzavření smlouvy o úvěru v poměru k měně úvěru.
    3. účinné od 1. 12. 20163) Doba trvání úvěru musí být vyjádřena v letech nebo měsících podle toho, co je nejvhodnější. Pokud se doba trvání úvěru může v průběhu doby trvání smlouvy změnit, věřitel musí vysvětlit, kdy a za jakých podmínek se tak může stát. Jde-li o úvěr na dobu neurčitou, například ve formě zajištěné kreditní karty, věřitel tuto skutečnost zřetelně uvede.
    4. účinné od 1. 12. 20164) Musí být jasně uveden druh úvěru (například hypoteční úvěr, úvěr na bydlení, zajištěná kreditní karta). Popis druhu úvěru musí jasně uvádět, jak budou jistina a úrok po dobu trvání úvěru spláceny (tj. způsob umořování), a zřetelně upřesnit, zda je daná smlouva o úvěru založena na průběžném splácení jistiny nebo pouze na průběžných platbách úroků, nebo na spojení obou způsobů.
    5. účinné od 1. 12. 20165) Pokud je úvěr zcela nebo zčásti úvěrem, u něhož se průběžně platí pouze úroky, musí tato skutečnost být zřetelně uvedena na konci tohoto oddílu pomocí formulace uvedené v části A.
    6. účinné od 1. 12. 20166) V tomto oddíle musí být uvedeno, zda je zápůjční úroková sazba pevná nebo pohyblivá, a tam, kde je to relevantní, doba, po kterou zápůjční úroková sazba zůstává pevně stanovena, četnost následných přezkoumání a existence horních a dolních hranic variability zápůjční úrokové sazby.

      účinné od 1. 12. 2016Musí být vysvětlen vzorec použitý pro přezkoumání zápůjční úrokové sazby a jeho jednotlivé složky (například referenční sazba, úrokové rozpětí). Věřitel uvede, například prostřednictvím adresy internetových stránek, kde lze o indexech či sazbách použitých ve vzorci zjistit další informace (například o sazbě Euribor nebo referenční sazbě centrální banky).

    1. účinné od 1. 12. 20167) Uplatňují-li se za různých okolností různé zápůjční úrokové sazby, musí být uvedeny informace o všech použitelných sazbách.
    2. účinné od 1. 12. 20168) „Celková částka ke splacení“ odpovídá celkové částce, kterou má spotřebitel zaplatit. Je vyjádřena jako součet celkové výše spotřebitelského úvěru a celkových nákladů spotřebitelského úvěru. Není-li zápůjční úroková sazba stanovena pevně na celou dobu trvání smlouvy, musí být zvýrazněno, že je tato částka pouze ilustrativní a může se změnit, zejména v závislosti na změnách v zápůjční úrokové sazbě.
    3. účinné od 1. 12. 20169) Pokud bude úvěr zajištěn zástavním právem k nemovitosti či jiným srovnatelným zajištěním nebo právem souvisejícím s nemovitostí, musí na to věřitel spotřebitele upozornit. Připadá-li to v úvahu, musí věřitel uvést předpokládanou hodnotu nemovitosti nebo jiného zajištění, která byla použita při přípravě tohoto informačního přehledu.
    4. účinné od 1. 12. 201610) Připadá-li to v úvahu, věřitel uvede
      1. účinné od 1. 12. 2016a) buď „maximální výši dostupného úvěru v poměru k hodnotě nemovitosti“, což označuje poměr mezi úvěrem a hodnotou. Tento poměr by měl být doplněn příkladem maximální částky v absolutním vyjádření, kterou si lze vypůjčit za danou hodnotu nemovitosti, nebo
      2. účinné od 1. 12. 2016b) „minimální hodnotu nemovitosti požadovanou věřitelem pro účely poskytnutí úvěru ve výši zvolené jakožto ilustrativní příklad“.
    1. účinné od 1. 12. 201611) Pokud jsou úvěry vícedílnými úvěry (například částečně pevná sazba, částečně pohyblivá sazba), promítne se to do informací o druhu úvěru a požadované informace se poskytují pro každou jednotlivou část úvěru.

    účinné od 1. 12. 2016Oddíl „4. Úroková sazba a jiné náklady“

    1. účinné od 1. 12. 20161) „Úrokovou sazbou“ se rozumí zápůjční úroková sazba nebo úrokové sazby.
    2. účinné od 1. 12. 20162) zápůjční úroková sazba musí být uvedena v procentech. Je-li zápůjční úroková sazba pohyblivá a je-li založena na referenční sazbě, může věřitel zápůjční úrokovou sazbu vymezit prostřednictvím uvedení referenční sazby a procentní hodnoty úrokového rozpětí věřitele. Věřitel však musí uvést výši referenční sazby platnou ke dni vydání ESIP.

      účinné od 1. 12. 2016Je-li zápůjční úroková sazba pohyblivá, uvedené informace musí zahrnovat: a) předpoklady použité pro výpočet RPSN, b) použitelné horní a dolní hranice, připadá-li to v úvahu, a c) upozornění, že variabilita úrokové sazby by mohla mít vliv na skutečnou výši RPSN. Toto upozornění musí být napsáno větším písmem a uvedeno na dobře viditelném místě v hlavní části ESIP, aby si jej spotřebitel všiml. Upozornění by mělo být doplněno ilustrativním příkladem RPSN. Je-li stanovena horní hranice zápůjční úrokové sazby, měl by být tento příklad založen na předpokladu, že zápůjční úroková sazba se zvýší při nejbližší možné příležitosti na nejvyšší úroveň, kterou smlouva o úvěru umožňuje. Není-li horní hranice stanovena, musí být jako ilustrativní příklad uvedena RPSN při nejvyšší zápůjční úrokové sazbě, která se vyskytla za období nejméně posledních 20 let nebo za nejdelší období, pro něž jsou k dispozici údaje, z nichž výpočet zápůjční úrokové sazby vychází, pokud je takové období kratší než 20 let, přičemž daný příklad musí vycházet z nejvyšší hodnoty jakékoli vnější referenční sazby použité pro výpočet zápůjční úrokové sazby, připadá-li to v úvahu, nebo z nejvyšší hodnoty referenční sazby stanovené příslušným orgánem nebo Evropským orgánem pro bankovnictví, pokud věřitel vnější referenční sazbu nepoužívá. Tento požadavek se nepoužije na smlouvy o úvěru, u nichž je dohodnuta pevná zápůjční úroková sazba na počáteční významně dlouhé období několika let, na jehož konci mohou věřitel a spotřebitel sjednat novou pevnou sazbu na další období. V případě smluv o úvěru, u nichž je dohodnuta pevná zápůjční úroková sazba na počáteční významně dlouhé období několika let, na jehož konci mohou věřitel a spotřebitel sjednat novou pevnou sazbu na další období, musí uvedené informace zahrnovat upozornění, že RPSN je vypočítána na základě zápůjční úrokové sazby pro počáteční období. Toto upozornění musí být doplněno dalším, ilustrativním příkladem RPSN vypočítaným v souladu s § 134 odst. 2. Pokud jsou úvěry vícedílnými úvěry (například částečně pevná sazba, částečně pohyblivá sazba), informace se poskytují pro každou jednotlivou část úvěru.

    1. účinné od 1. 12. 20163) V části věnované „dalším složkám RPSN“ musí být uvedeny veškeré další náklady obsažené v RPSN, jako jsou například jednorázové náklady typu správních poplatků a pravidelné náklady typu ročních poplatků za vedení úvěru. Věřitel zařadí všechny náklady do příslušné kategorie (náklady placené jednorázově, náklady placené opakovaně a zahrnuté ve splátkách, náklady placené opakovaně, ale nezahrnuté ve splátkách) a uvede, v jaké výši, komu a kdy mají být hrazeny. Neuvádí se zde náklady vzniklé porušením smluvních závazků. Není-li příslušná částka známa, uvede věřitel, pokud je to možné, její orientační výši, a pokud to možné není, popíše, jak bude částka vypočítána; v obou případech uvede, že jde pouze o orientační údaj. Pokud určité náklady nejsou do RPSN zahrnuty, protože nejsou věřiteli známy, musí být tato skutečnost zvýrazněna.

      účinné od 1. 12. 2016Pokud spotřebitel informoval věřitele o jednom nebo více aspektech jím preferovaného úvěru, jako například o době trvání smlouvy o úvěru a celkové výši úvěru, musí věřitel tyto aspekty pokud možno použít; stanoví-li smlouva o úvěru různé způsoby čerpání s různými poplatky nebo zápůjčními úrokovými sazbami a použije-li věřitel předpoklady uvedené v části II přílohy I, uvede, že jiné mechanismy čerpání uplatňované na tento typ smlouvy o úvěru mohou vést k vyšší RPSN. Jsou-li při výpočtu RPSN použity podmínky čerpání, musí věřitel zvýraznit poplatky spojené s jinými mechanismy čerpání, jež nejsou nutně totožné s těmi, které byly použity při výpočtu RPSN.

    1. účinné od 1. 12. 20164) Pokud je třeba zaplatit poplatek za zápis hypotéky či srovnatelného zajištění do evidence, musí tato skutečnost být uvedena v tomto oddíle spolu s výší daného poplatku, je-li známa, nebo pokud to není možné, musí zde být uveden základ pro stanovení výše tohoto poplatku. Jsou-li tyto poplatky známy a zahrnuty do RPSN, musí být tato skutečnost a výše poplatků uvedeny jako „náklady placené jednorázově“. Pokud tyto poplatky nejsou věřiteli známy, a nejsou tudíž zahrnuty do RPSN, musí být existence takového poplatku jasně zmíněna v přehledu nákladů, které nejsou věřiteli známy. V obou případech se v rámci příslušné položky použije standardní formulace uvedená v části A.

    účinné od 1. 12. 2016Oddíl „5. Četnost a počet plateb“

    1. účinné od 1. 12. 20161) Pokud se platby mají pravidelně opakovat, uvede se četnost plateb (například měsíčně). Pokud bude četnost plateb nepravidelná, spotřebiteli to musí být jasně vysvětleno.
    2. účinné od 1. 12. 20162) Počet uvedených plateb musí pokrýt celou dobu trvání úvěru.

    účinné od 1. 12. 2016Oddíl „6. Výše každé splátky“

    1. účinné od 1. 12. 20161) Musí být zřetelně uvedena měna úvěru a měna splátek.
    2. účinné od 1. 12. 20162) Pokud se výše splátek může v průběhu doby trvání úvěru měnit, musí věřitel stanovit období, během kterého zůstane počáteční výše splátky nezměněna, a kdy a jak často se poté bude měnit.
    3. účinné od 1. 12. 20163) Pokud je úvěr zcela nebo zčásti úvěrem, u nějž se průběžně platí pouze úroky, musí tato skutečnost být zřetelně uvedena na konci tohoto oddílu pomocí formulace uvedené v části A.

      účinné od 1. 12. 2016Podléhá-li poskytnutí úvěru, u nějž se platí pouze úroky a který je zajištěn zástavním právem k nemovitosti nebo jiným srovnatelným zajištěním, podmínce, že si spotřebitel pořídí vázaný spořící produkt, musí být rovněž uvedena výše a četnost jakýchkoli splátek pro tento produkt.

    1. účinné od 1. 12. 20164) Pokud je zápůjční úroková sazba pohyblivá, musí zmíněné informace zahrnovat také prohlášení v tomto smyslu, a to ve znění formulace uvedené v části A, a ilustrativní maximální výši splátky. Je-li stanovena horní hranice zápůjční úrokové sazby, musí být jako ilustrativní příklad uvedena výše splátky v případě nárůstu úrokové sazby na tuto horní hranici. Není-li horní hranice stanovena, musí být jako ilustrativní příklad uveden nejhorší scénář odpovídající výši splátek při nejvyšší zápůjční úrokové sazbě za posledních 20 let nebo za nejdelší období, pro něž jsou k dispozici údaje, z nichž výpočet zápůjční úrokové sazby vychází, pokud je takové období kratší než 20 let, přičemž daný příklad musí vycházet z nejvyšší hodnoty jakékoli vnější referenční sazby použité pro výpočet zápůjční úrokové sazby, připadá-li to v úvahu, nebo z nejvyšší hodnoty referenční sazby stanovené příslušným orgánem nebo Evropským orgánem pro bankovnictví, pokud věřitel vnější referenční sazbu nepoužívá. Poskytnutí ilustrativního příkladu není vyžadováno pro smlouvy o úvěru, u nichž je dohodnuta pevná zápůjční úroková sazba na počáteční významně dlouhé období několika let, na jehož konci mohou věřitel a spotřebitel sjednat novou pevnou sazbu na další období. Pokud jsou úvěry vícedílnými úvěry (například částečně pevná sazba, částečně pohyblivá sazba), informace se poskytují pro každou jednotlivou část úvěru i za celý úvěr.
    2. účinné od 1. 12. 20165) (Připadá-li v úvahu) Pokud se měna úvěru liší od národní měny spotřebitele nebo pokud je úvěr navázán na měnu odlišnou od národní měny spotřebitele, musí věřitel uvést číselný příklad, ze kterého je zřejmé, jaký vliv mohou mít změny příslušného směnného kurzu na výši splátek, prostřednictvím formulace uvedené v části A. Tento příklad musí vycházet z případu 20 % poklesu hodnoty národní měny spotřebitele a musí zahrnovat zvýrazněné prohlášení, že by se splátky mohly zvýšit ještě více, než se v daném příkladu předpokládá. Je-li stanovena hranice, jež se zvyšuje na méně než 20 %, musí být místo toho uvedena maximální hodnota plateb v měně spotřebitele a prohlášení o možnosti dalšího zvýšení splátek se neuvede.
    3. účinné od 1. 12. 20166) Je-li úvěr zcela nebo zčásti úvěrem s pohyblivou úrokovou sazbou a zároveň platí bod 3, musí se ilustrativní příklad podle bodu 5 zakládat na výši splátky uvedené v bodě 1.
    4. účinné od 1. 12. 20167) Používá-li se pro úhradu splátek jiná měna, než je měna úvěru, nebo závisí-li výše každé splátky vyjádřená v národní měně spotřebitele na odpovídající částce v jiné měně, musí být v tomto oddíle uvedeno datum, k němuž se použitelný směnný kurz určí, a buď směnný kurz nebo základ, který se použije pro jeho určení, jakož i četnost jejich úprav. Připadá-li to v úvahu, zahrnují tyto informace název instituce, která směnný kurz zveřejňuje.
    5. účinné od 1. 12. 20168) Pokud je úvěr úvěrem s odloženým úrokem, u něhož nejsou nesplacené úroky plně hrazeny v rámci splátek a přičítají se k celkové výši nesplaceného úvěru, musí být poskytnuto vysvětlení toho, jak a kdy se odložené úroky přičítají k úvěru jako částka v hotovosti a jaké důsledky z toho plynou pro spotřebitele, pokud jde o jeho zbývající dluh.

    účinné od 1. 12. 2016Oddíl „7. Ilustrativní splátkový kalendář“

    1. účinné od 1. 12. 20161) Tento oddíl se do informačního přehledu zahrne v případech, kdy je úvěr úvěrem s odloženým úrokem, u něhož nejsou nesplacené úroky plně hrazeny v rámci splátek a přičítají se k výši nesplaceného úvěru, nebo kdy je zápůjční úroková sazba stanovena pevně na celou dobu trvání smlouvy o úvěru.

      účinné od 1. 12. 2016Má-li spotřebitel právo obdržet revidovaný splátkový kalendář, musí být tato skutečnost uvedena spolu s podmínkami, za nichž spotřebitel toto právo má.

    1. účinné od 1. 12. 20162) Pokud se zápůjční úroková sazba může v průběhu doby trvání úvěru měnit, věřitel musí uvést období, během kterého zůstane počáteční zápůjční úroková sazba nezměněna.
    2. účinné od 1. 12. 20163) Tabulka uvedená v této části musí obsahovat následující sloupce: „harmonogram splácení“ (například měsíc 1, měsíc 2, měsíc 3), „výše splátky“, „úrok placený v každé splátce“, „ostatní náklady zahrnuté ve splátce“ (připadá-li v úvahu), „jistina splacená ve splátce“ a „zbývající nesplacená jistina po každé splátce“.
    3. účinné od 1. 12. 20164) V prvním roce splácení musí být informace poskytnuty pro každou jednotlivou splátku a na konci prvního roku musí být pro každý sloupec vyznačen mezisoučet. Pro následující roky lze údaje poskytnout na ročním základě. Na konci tabulky se musí doplnit řádek „celkem“, který uvádí celkové částky pro každý sloupec. Celkové náklady úvěru placené spotřebitelem (tj. celkový součet sloupce „výše splátky“) musí být jasně vyznačeny a jako takové uváděny.
    4. účinné od 1. 12. 20165) Pokud zápůjční úroková sazba podléhá přezkoumání a výše splátky po každém přezkoumání není známa, může věřitel ve splátkovém kalendáři uvést stejnou výši splátky po celou dobu trvání úvěru. V tomto případě na to musí věřitel spotřebitele upozornit viditelným odlišením částek, které jsou známy, od těch, které jsou hypotetické (například použitím jiného písma, ohraničení nebo stínování). Kromě toho musí být jasně čitelným textem vysvětleno, ve kterých obdobích se mohou částky uvedené v tabulce lišit a proč.

    účinné od 1. 12. 2016Oddíl „8. Další povinnosti“

    1. účinné od 1. 12. 20161) V tomto oddíle věřitel uvede povinnosti, jako je povinnost nemovitost pojistit, sjednat životní pojištění, posílat mzdu na účet u věřitele nebo zakoupit jakýkoli jiný produkt nebo službu. U každé povinnosti musí věřitel uvést, vůči komu a dokdy musí být splněna.
    2. účinné od 1. 12. 20162) Věřitel musí uvést dobu trvání povinnosti, například po celou dobu platnosti smlouvy o úvěru. V souvislosti s každou povinností musí věřitel uvést jakékoli náklady, které má hradit spotřebitel a jež nejsou zahrnuty v RPSN.
    3. účinné od 1. 12. 20163) Věřitel uvede, zda má spotřebitel za účelem získání úvěru na základě uvedených podmínek povinnost využít některé doplňkové služby, a pokud ano, zda je spotřebitel povinen pořídit tyto služby od věřitelem vybraného poskytovatele nebo je může pořídit od poskytovatele, kterého si sám zvolí. Jestliže je tato možnost podmíněna tím, že doplňkové služby musí mít určité minimální vlastnosti, musí být tyto vlastnosti v tomto oddíle popsány.

    účinné od 1. 12. 2016Jsou-li se smlouvou o úvěru spojeny další produkty, uvede věřitel klíčové vlastnosti těchto dalších produktů a jasně stanoví, zda má spotřebitel právo smluvní vztah ze smlouvy o úvěru nebo s ní spojených produktů ukončit zvlášť, za jakých podmínek a s jakými důsledky, a připadá-li to v úvahu, možné důsledky ukončení doplňkových služeb vyžadovaných v souvislosti se smlouvou o úvěru.

    účinné od 1. 12. 2016Oddíl „9. Předčasné splacení“

    1. účinné od 1. 12. 20161) Věřitel musí uvést, za jakých podmínek může spotřebitel úvěr předčasně zcela či z části splatit.
    2. účinné od 1. 12. 20162) V oddíle týkajícím se poplatků za předčasné splacení musí věřitel upozornit spotřebitele na jakékoli poplatky za předčasné splacení nebo jiné náklady, které je třeba uhradit v případě předčasného splacení za účelem odškodnění věřitele, a pokud možno musí uvést jejich výši. V případech, kdy by výše odškodnění závisela na různých faktorech, jako je splacená částka nebo úroková sazba převažující v okamžiku předčasného splacení, musí věřitel specifikovat, jak se toto odškodnění vypočítá, a uvést maximální možnou výši tohoto poplatku, nebo pokud to není možné, ilustrativní příklad, na němž spotřebitel uvidí výši odškodnění při různých možných scénářích.

    účinné od 1. 12. 2016Oddíl „10. Flexibilní prvky“

    1. účinné od 1. 12. 20161) Připadá-li to v úvahu, věřitel vysvětlí možnost a podmínky převedení úvěru na jiného věřitele nebo nemovitost.
    2. účinné od 1. 12. 20162) (Připadá-li v úvahu) Další prvky: Pokud produkt obsahuje kterýkoli z prvků uvedených v bodě 5, musí být v tomto oddíle uveden seznam těchto prvků, včetně stručného vysvětlení: okolností, za jakých může spotřebitel prvek použít; veškerých podmínek spjatých s prvkem; skutečnosti, že pokud prvek tvoří součást úvěru zajištěného zástavním právem k nemovitosti nebo jiným srovnatelným zajištěním, znamená to, že spotřebitel ztrácí jakoukoli zákonnou nebo jinou ochranu, která je s tímto prvkem obvykle spojena; a podniku, který prvek poskytuje (pokud jím není věřitel).
    3. účinné od 1. 12. 20163) Jestliže daný prvek zahrnuje jakýkoli dodatečný úvěr, musí se v tomto oddíle spotřebiteli vysvětlit: celková výše úvěru (včetně úvěru zajištěného zástavním právem k nemovitosti nebo jiným srovnatelným zajištěním); zda je daný dodatečný úvěr zajištěn, či nikoli; příslušné zápůjční úrokové sazby; a zda je úvěr regulovaný, či nikoli. Výše takového dodatečného úvěru musí buď být zahrnuta do původního posouzení úvěruschopnosti spotřebitele, nebo pokud není, musí být v tomto oddíle jasně uvedeno, že dostupnost této dodatečné částky závisí na dalším posouzení schopnosti spotřebitele úvěr splatit.
    4. účinné od 1. 12. 20164) Jestliže prvek zahrnuje spořící nástroj, musí být vysvětlena příslušná úroková sazba.
    5. účinné od 1. 12. 20165) Možné dodatečné prvky jsou: „přeplatky/nedoplatky“ [zaplacení vyšší nebo nižší částky, než je splátka běžně vyžadovaná v rámci struktury umořování]; „platební prázdniny“ [období, během nichž se od spotřebitele nevyžaduje odvádění plateb]; „zpětná půjčka“ [možnost, aby si spotřebitel opětovně půjčil prostředky, které již čerpal a splatil]; „dodatečná půjčka dostupná bez dalšího schvalování“; „dodatečná zajištěná nebo nezajištěná půjčka“ [v souladu s výše uvedeným bodem 3]; „kreditní karta“; „provázaný běžný účet“ a „provázaný spořicí účet“.
    6. účinné od 1. 12. 20166) Věřitel může do tohoto oddílu zahrnout další prvky, které nabízí v rámci smlouvy o úvěru a které nejsou uvedeny v předchozích oddílech.

    účinné od 1. 12. 2016Oddíl „11. Další práva dlužníka“

    1. účinné od 1. 12. 20161) Věřitel objasní dostupné/á právo/a, jako například právo na odstoupení od smlouvy, lhůtu na rozmyšlenou nebo popřípadě jiná práva, jako je možnost převedení úvěru (včetně subrogace), upřesní podmínky, s nimiž je/jsou toto/tato právo/a spojeno/a, postup, jakým jej/je spotřebitel má uplatnit, mimo jiné adresu, na niž musí být zasláno oznámení o odstoupení od smlouvy, a odpovídající poplatky (připadá-li v úvahu).
    2. účinné od 1. 12. 20162) Má-li se spotřebitel lhůtu na rozmyšlenou nebo právo na odstoupení od smlouvy, musí to být jasně uvedeno.
    3. účinné od 1. 12. 20163) V souladu s článkem 3 směrnice 2002/65/ES, pokud je transakce nabízena na dálku, musí být spotřebitel informován o existenci či neexistenci práva na odstoupení.

    účinné od 1. 12. 2016Oddíl „12. Stížnosti“

    1. účinné od 1. 12. 20161) V tomto oddíle je uvedeno interní kontaktní místo [název příslušného oddělení] a způsob, jak je kontaktovat za účelem podání stížnosti [poštovní adresa] nebo [telefonní číslo], nebo [kontaktní osoba:] [kontaktní údaje] a odkaz na postup podávání stížností na příslušné internetové stránce nebo podobném informačním zdroji.
    2. účinné od 1. 12. 20162) Musí zde být uveden název příslušného vnějšího subjektu pro mimosoudní vyřizování stížností a zjednávání nápravy, a pokud je využití vnitřního postupu podávání stížností podmínkou pro přístup k takovému subjektu, musí zde tato skutečnost být uvedena prostřednictvím formulace v části A.
    3. účinné od 1. 12. 20163) V případě smluv o úvěru se spotřebitelem, který má bydliště v jiném členském státě, odkáže věřitel na existenci sítě FIN-NET (http://ec.europa.eu/internal_market/fin-net/).

    účinné od 1. 12. 2016Oddíl „13. Nedodržení závazků vyplývajících z úvěru: důsledky pro dlužníka“

    1. účinné od 1. 12. 20161) Může-li mít nedodržení jakékoli povinnosti spotřebitele ve vztahu k úvěru pro něho finanční nebo právní důsledky, musí věřitel v tomto oddíle popsat jednotlivé hlavní případy (například pozdní platby / prodlení, nesplnění povinností stanovených v oddíle 8 „Další povinnosti“) a uvést, kde lze získat další informace.
    2. účinné od 1. 12. 20162) Pro každý z těchto případů musí věřitel uvést jasnou, snadno srozumitelnou formou možné sankce nebo důsledky. Odkaz na vážné důsledky musí být zvýrazněn.
    3. účinné od 1. 12. 20163) Pokud může být nemovitost, kterou je úvěr zajištěn, vrácena věřiteli nebo převedena na věřitele v případě, že spotřebitel nedodrží své závazky, musí být tato skutečnost v tomto oddíle uvedena pomocí prohlášení ve znění formulace uvedené v části A.

    účinné od 1. 12. 2016Oddíl „14. Další informace“

    1. účinné od 1. 12. 20161) V případě uvádění na trh na dálku bude tento oddíl obsahovat jakoukoli doložku o právu rozhodném pro smlouvu o úvěru nebo příslušném soudu.
    2. účinné od 1. 12. 20162) Hodlá-li věřitel komunikovat se spotřebitelem v průběhu doby trvání smlouvy v jiném jazyce než v jazyce ESIP, musí být tato skutečnost uvedena, včetně jazyka, který má být pro komunikaci používán. Tímto ustanovením není dotčen čl. 3 odst. 1 bod 3 písm. g) směrnice 2002/65/ES.
    3. účinné od 1. 12. 20163) Věřitel nebo zprostředkovatel úvěru uvede prohlášení o právu spotřebitele na poskytnutí nebo popřípadě nabídnutí návrhu smlouvy o úvěru přinejmenším poté, co byla učiněna nabídka závazná pro věřitele.

    účinné od 1. 12. 2016Oddíl „15. Orgán dohledu“

    1. účinné od 1. 12. 20161) Musí být uveden orgán nebo orgány příslušné k dohledu v předsmluvní fázi úvěru.