účinné od 1. 11. 2010účinné od 1. 11. 2010296
účinné od 1. 11. 2010VYHLÁŠKA
účinné od 1. 11. 2010ze dne 20. října 2010
účinné od 1. 11. 2010o postupech pro sestavení finančního modelu a určení maximální výše kompenzace
účinné od 1. 11. 2010Ministerstvo dopravy stanoví podle § 36 odst. 2 zákona č. 194/2010 Sb., o veřejných službách v přepravě cestujících a o změně dalších zákonů, k provedení § 23 odst. 7:
účinné od 1. 11. 2010§ 1
Odkaz účinné od 1. 11. 2010§ 1účinné od 1. 11. 2010Předmět úpravy
účinné od 1. 11. 2010Tato vyhláška stanoví v návaznosti na přímo použitelný předpis Evropské unie1)
- účinné od 1. 11. 2010a) způsob sestavení finančního modelu a určení nadměrné kompenzace,
- účinné od 1. 11. 2010b) náklady, výnosy a provozní aktiva, které mohou být využity pro sestavení finančního modelu,
- účinné od 1. 11. 2010c) způsob, jakým náklady, výnosy a provozní aktiva dopravce prokazuje objednateli,
- účinné od 1. 11. 2010d) vymezení čistého příjmu a maximální dovolené míry výnosu na kapitál a
- účinné od 1. 11. 2010e) pravidla pro změny výše kompenzace.
§ 2
Odkaz účinné od 1. 11. 2010§ 2účinné od 1. 11. 2010Vymezení pojmů
účinné od 1. 11. 2010Pro účely této vyhlášky se rozumí
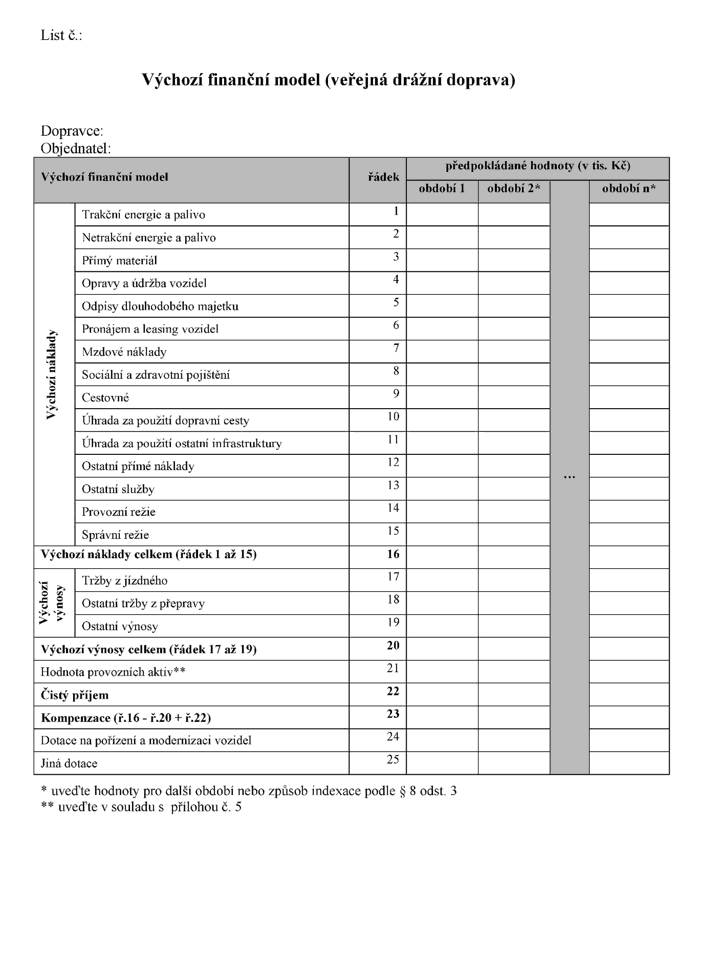
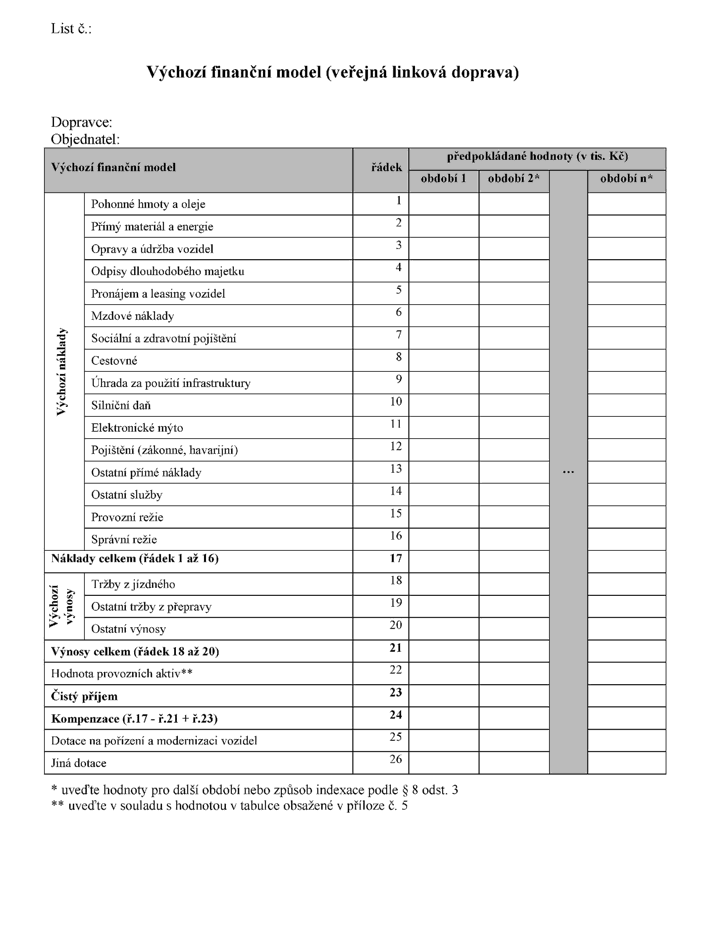
- účinné od 1. 11. 2010a) výchozím finančním modelem model výnosů, nákladů a čistého příjmu, které mají vyplynout ze smlouvy o veřejných službách v přepravě cestujících,
- účinné od 1. 11. 2010b) výchozími náklady předpokládané ekonomicky odůvodněné náklady uvedené ve výchozím finančním modelu, které ovlivňují čistý příjem,
- účinné od 1. 11. 2010c) výchozími výnosy předpokládané výnosy, uvedené ve výchozím finančním modelu, které ovlivňují čistý příjem,
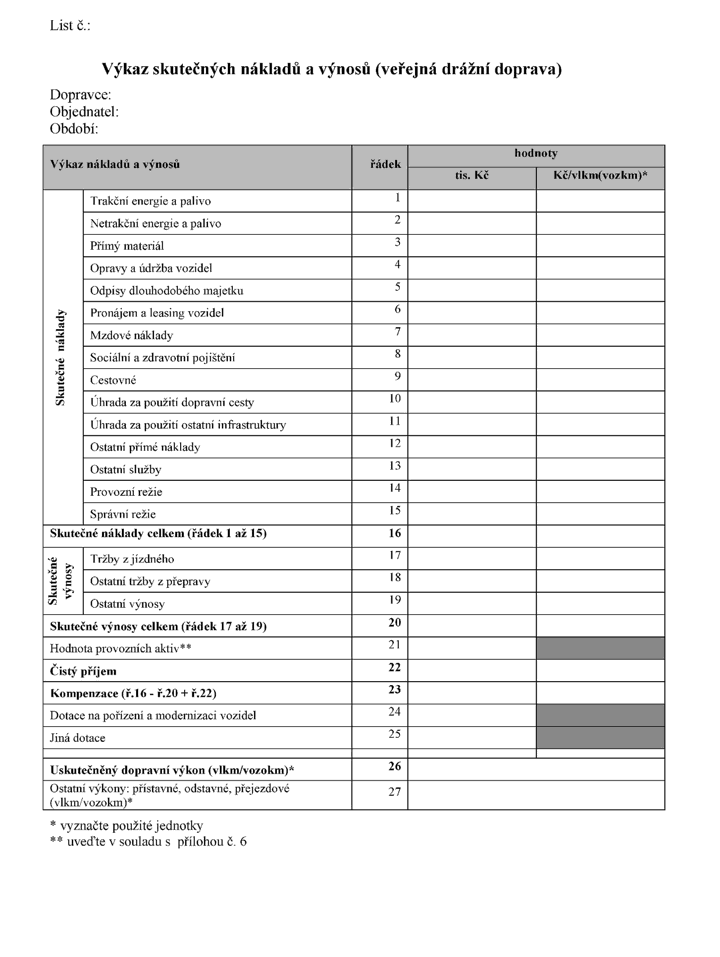
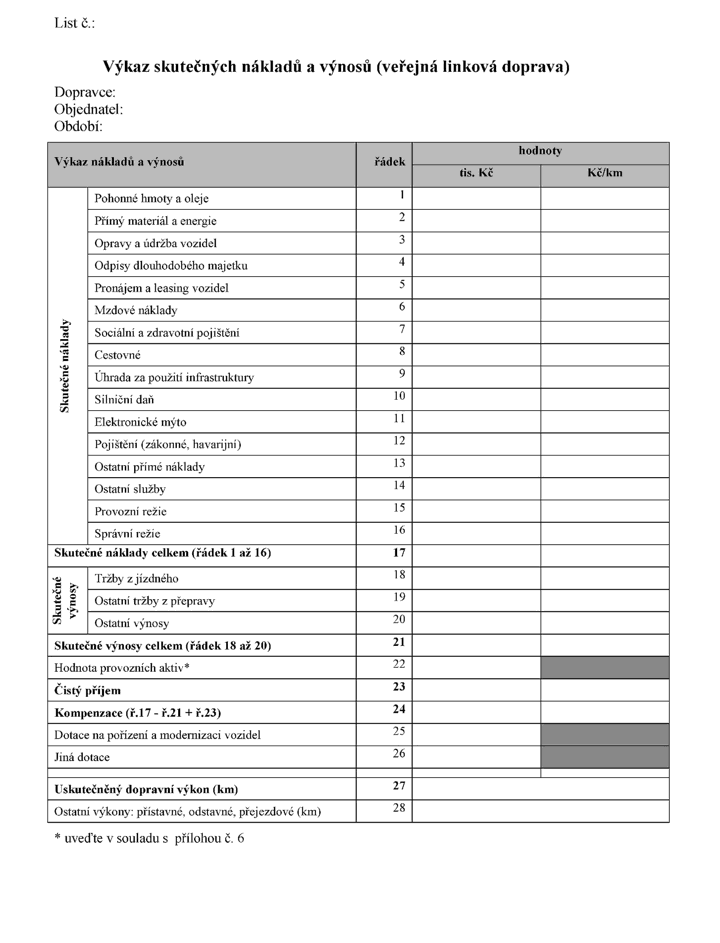
- účinné od 1. 11. 2010d) skutečnými náklady skutečné ekonomicky odůvodněné náklady dopravce v daném období,
- účinné od 1. 11. 2010e) skutečnými výnosy dosažené výnosy dopravce v daném období,
- účinné od 1. 11. 2010f) kompenzací částka, k jejíž úhradě se v daném období objednatel zavazuje na základě smlouvy o poskytování veřejných služeb v přepravě cestujících,
- účinné od 1. 11. 2010g) čistým příjmem součet kompenzace a výnosů snížený o náklady a
- účinné od 1. 11. 2010h) provozními aktivy dlouhodobý hmotný a nehmotný majetek2), který je nezbytně nutný k zajištění plnění závazku ze smlouvy.
§ 3
Odkaz účinné od 1. 11. 2010§ 3účinné od 1. 11. 2010Výchozí finanční model a způsob určení nadměrné kompenzace
účinné od 1. 11. 2010(1) Výchozí finanční model se sestavuje ve struktuře podle přílohy č. 1 k této vyhlášce v případě veřejných služeb v přepravě cestujících ve veřejné drážní dopravě a podle přílohy č. 2 k této vyhlášce v případě veřejných služeb v přepravě cestujících ve veřejné linkové dopravě.
účinné od 1. 11. 2010(2) Výchozí finanční model musí být sestaven tak, aby zahrnoval všechny předpoklady známé v době uzavření smlouvy a jejich očekávaný vývoj a aby čistý příjem nenabýval záporné hodnoty.
účinné od 1. 11. 2010(3) V případě smlouvy o veřejných službách uzavřené na základě přímého zadání se jedná o nadměrnou kompenzaci, pokud v kterémkoli roce podle výchozího finančního modelu podíl čistého příjmu k provozním aktivům převýší maximální dovolenou míru výnosu na kapitál podle § 7.
§ 4
Odkaz účinné od 1. 11. 2010§ 4účinné od 1. 11. 2010Náklady
účinné od 1. 11. 2010(1) Není-li použit postup podle odstavce 2, do výchozích a skutečných nákladů se zahrnují
- účinné od 1. 11. 2010a) náklady vynaložené na dosažení, zajištění a udržení příjmů podle zákona o daních z příjmů3), které jsou nutné k plnění závazku ze smlouvy, s výjimkou
- účinné od 1. 11. 20101. odpisů podle zákona o daních z příjmů3), místo kterých jsou uplatněny náklady ve výši účetních odpisů podle zákona o účetnictví4),
- účinné od 1. 11. 20102. zůstatkové ceny prodaného a likvidovaného dlouhodobého hmotného a nehmotného majetku,
- účinné od 1. 11. 20103. nákladů vynaložených dopravcem na propagaci jinou než vlastních služeb provozovaných na základě smlouvy o veřejných službách ve svých prostorách nebo vozidlech v částce převyšující příjmy plynoucí z této činnosti a
- účinné od 1. 11. 20104. darů,
- účinné od 1. 11. 2010b) náklady na provozní zálohu dopravních prostředků ve výši 15 % z vozového parku nutného k zajištění výkonů závazku ze smlouvy,
- účinné od 1. 11. 2010c) náklady na přístavné, odstavné a přejezdové jízdy vyvolané plněním závazku ze smlouvy,
- účinné od 1. 11. 2010d) splátky spojené s nájmem zboží spojeným s právem následné koupě (dále jen „leasing“),
- účinné od 1. 11. 2010e) splátky leasingové společnosti za věci, které byly dříve ve vlastnictví dopravce a byly následně prodány leasingové společnosti a pronajaty dopravcem s právem následné koupě (dále jen „zpětný leasing“),
- účinné od 1. 11. 2010f) opravné položky a odpis nedobytných pohledávek vzniklých při zajištění výkonů závazku ze smlouvy,
- účinné od 1. 11. 2010g) škody nezpůsobené dopravcem a nekryté pojistným plněním,
- účinné od 1. 11. 2010h) náklady na propagaci vlastních služeb provozovaných na základě smlouvy o veřejných službách a
- účinné od 1. 11. 2010i) odměny členů statutárních orgánů dopravce; pro každého z nich maximálně do výše šestinásobku průměrné měsíční mzdy za národní hospodářství k měsíci prosinci předcházejícího kalendářního roku vyhlašované Českým statistickým úřadem.
účinné od 1. 11. 2010(2) Ve smlouvě o veřejných službách lze sjednat, že náklady uvedené v odstavci 1 písm. b) až h) a náklady na propagaci vlastních služeb provozovaných na základě smlouvy o veřejných službách nebudou zahrnuty do výchozích a skutečných nákladů, nebo budou zahrnuty v jiném rozsahu. Odměny členů statutárních orgánů dopravce lze do výchozích a skutečných nákladů zahrnout jen do maximální výše uvedené v odstavci 1 písm. i).
účinné od 1. 11. 2010(3) Skutečné náklady předkládá dopravce u smlouvy o veřejných službách uzavřené na základě přímého zadání ve struktuře podle přílohy č. 3 k této vyhlášce v případě veřejných služeb v přepravě cestujících ve veřejné drážní dopravě a podle přílohy č. 4 k této vyhlášce v případě veřejných služeb v přepravě cestujících ve veřejné linkové dopravě.
§ 5
Odkaz účinné od 1. 11. 2010§ 5účinné od 1. 11. 2010Výnosy
účinné od 1. 11. 2010(1) Do výchozích a skutečných výnosů se zahrnují tržby z jízdného, tržby za další služby, které jsou předmětem závazku ze smlouvy, tržby z přepravy zavazadel, přirážky za nedodržování přepravního řádu5) a jiné výnosy uskutečněné v souvislosti s poskytováním výkonů dopravce na základě smlouvy o veřejných službách s výjimkou výnosu z prodeje dlouhodobého majetku.
účinné od 1. 11. 2010(2) Pokud smlouva nestanoví jinak, do výnosů se zahrne výnos z prodeje majetku při zpětném leasingu, který se pro účely této vyhlášky časově rozlišuje po dobu trvání leasingu.
účinné od 1. 11. 2010(3) Skutečné výnosy předkládá dopravce u smlouvy o veřejných službách uzavřené na základě přímého zadání ve struktuře podle přílohy č. 3 k této vyhlášce v případě veřejných služeb v přepravě cestujících ve veřejné drážní dopravě a podle přílohy č. 4 k této vyhlášce v případě veřejných služeb v přepravě cestujících ve veřejné linkové dopravě.
§ 6
Odkaz účinné od 1. 11. 2010§ 6účinné od 1. 11. 2010Provozní aktiva
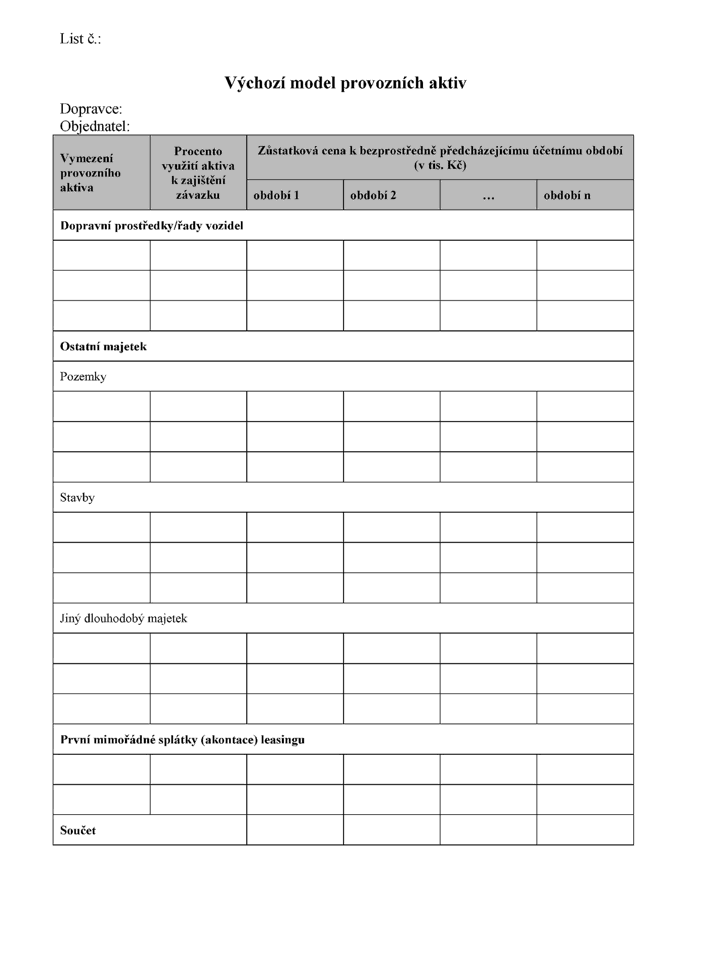
účinné od 1. 11. 2010(1) Provozní aktiva dopravce vykáže před uzavřením smlouvy ve struktuře podle přílohy č. 5 k této vyhlášce.
účinné od 1. 11. 2010(2) Hodnota provozních aktiv se pro každé období stanoví jako jejich zůstatková cena ke konci bezprostředně předcházejícího účetního období.
účinné od 1. 11. 2010(3) Dlouhodobý hmotný a nehmotný majetek se do provozních aktiv zahrne jen z té části zůstatkové ceny, ze které je využíván k plnění předmětného závazku veřejné služby.
účinné od 1. 11. 2010(4) Do provozních aktiv se nezahrnuje
- účinné od 1. 11. 2010a) nedokončený dlouhodobý hmotný a nehmotný majetek,
- účinné od 1. 11. 2010b) poskytnuté zálohy na dlouhodobý hmotný a nehmotný majetek,
- účinné od 1. 11. 2010c) majetek nebo jeho část pořízená s využitím dotace a
- účinné od 1. 11. 2010d) ocenitelná práva a goodwill podle jiného právního předpisu6).
účinné od 1. 11. 2010(5) V případě pořízení majetku formou leasingu zahrne dopravce do provozních aktiv první mimořádnou splátku leasingové společnosti, jejíž hodnotu pro účely této vyhlášky rovnoměrně snižuje po dobu trvání leasingu.
účinné od 1. 11. 2010(6) Postup podle odstavce 5 se neuplatní v případě zpětného leasingu.
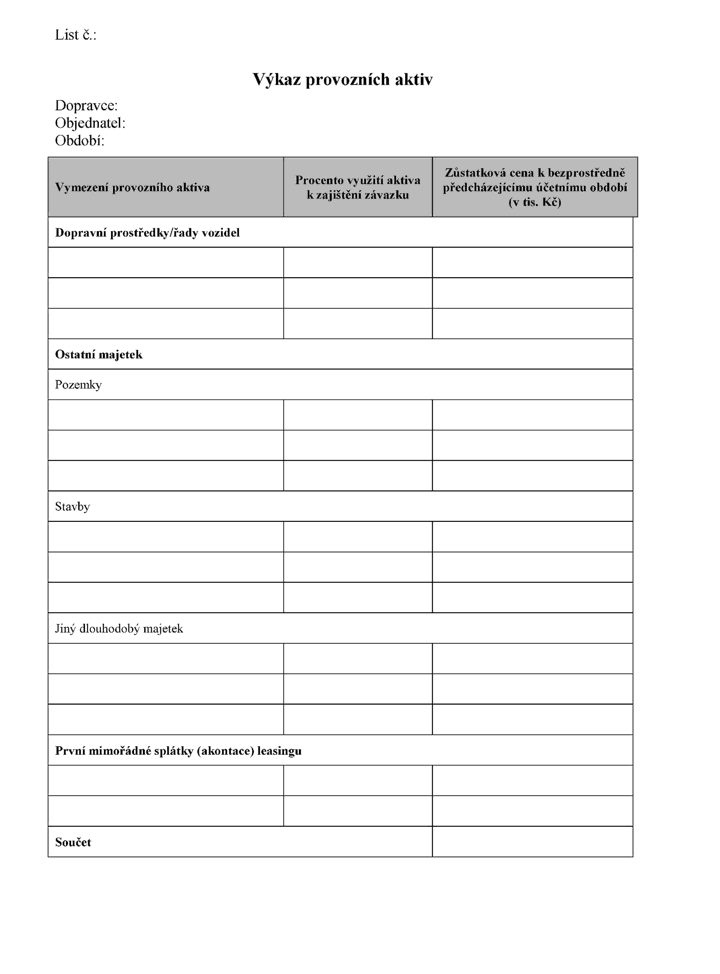
účinné od 1. 11. 2010(7) Skutečná provozní aktiva předkládá dopravce v případě smlouvy o veřejných službách uzavřené na základě přímého zadání ve struktuře podle přílohy č. 6 k této vyhlášce.
§ 7
Odkaz účinné od 1. 11. 2010§ 7účinné od 1. 11. 2010Maximální dovolená míra výnosu na kapitál
účinné od 1. 11. 2010(1) Maximální dovolená míra výnosu na kapitál je 7,5 % ročně z provozních aktiv vymezených v § 6.
účinné od 1. 11. 2010(2) Podíl čistého příjmu k provozním aktivům stanoví smlouva o veřejných službách tak, aby nepřesáhl maximální dovolenou míru výnosu na kapitál.
§ 8
Odkaz účinné od 1. 11. 2010§ 8účinné od 1. 11. 2010Pravidla pro změny výše kompenzace v případě přímého zadání
účinné od 1. 11. 2010(1) Pokud se skutečné náklady nebo skutečné výnosy odchýlí od výchozích nákladů nebo výchozích výnosů, může dojít ke zvýšení kompenzace, pouze pokud jsou ve smlouvě sjednány podmínky a způsob zvyšování kompenzace a změny nákladů nebo výnosů nemohl dopravce v okamžiku uzavření smlouvy s ohledem na známé skutečnosti předvídat.
účinné od 1. 11. 2010(2) Pokud smlouva o veřejných službách nestanoví jinak, změna kompenzace z důvodu snížení skutečných nákladů oproti výchozím nákladům nebo zvýšení skutečných výnosů oproti výchozím výnosům zahrnuje vždy polovinu z těchto odchylek.
účinné od 1. 11. 2010(3) Objednatel a dopravce mohou ve smlouvě o veřejných službách určit jednu nebo více částí výchozích nákladů nebo výchozích výnosů ovlivňujících výši kompenzace, která bude v průběhu plnění smlouvy indexována způsobem stanoveným ve smlouvě.
účinné od 1. 11. 2010(4) Po dobu trvání závazku ze smlouvy nesmí celková roční výše vyplácených kompenzací přesáhnout částku, v jejímž důsledku by podíl čistého příjmu k provozním aktivům převýšil maximální dovolenou míru výnosu na kapitál.
§ 9
Odkazúčinné od 1. 11. 2010účinné od 1. 11. 2010Účinnost
účinné od 1. 11. 2010účinné od 1. 11. 2010Tato vyhláška nabývá účinnosti dnem 1. listopadu 2010.