vyhlášené znění

312

VYHLÁŠKA

ze dne 6. října 2022,

kterou se mění některé vyhlášky o formulářových podáních při správě daní pro rok 2023

Ministerstvo financí stanoví podle § 72 odst. 4 a 5 zákona č. 280/2009 Sb., daňový řád, ve znění zákona č. 283/2020 Sb., a podle § 70 odst. 1 písm. a) zákona č. 242/2016 Sb., celní zákon:

ČÁST PRVNÍ Změna vyhlášky k provedení některých ustanovení celního zákona ČÁST PRVNÍ

Čl. I

Odkaz Čl. I

Vyhláška č. 245/2016 Sb., k provedení některých ustanovení celního zákona, ve znění vyhlášky č. 106/2019 Sb., vyhlášky č. 324/2019 Sb., vyhlášky č. 610/2020 Sb. a vyhlášky č. 358/2021 Sb., se mění takto:

  1. 1. Úvodní věta zní:

    „Ministerstvo financí stanoví podle § 70 odst. 1 zákona č. 242/2016 Sb., celní zákon, ve znění zákona č. 609/2020 Sb. a zákona č. 355/2021 Sb., a podle § 72 odst. 4 a 5 zákona č. 280/2009 Sb., daňový řád, ve znění zákona č. 283/2020 Sb.:“.

  1. 2. V poznámce pod čarou č. 1 se věta „Nařízení Evropského parlamentu a Rady (ES) č. 471/2009 ze dne 6. května 2009 o statistice Společenství týkající se zahraničního obchodu se třetími zeměmi a o zrušení nařízení Rady (ES) č. 1172/95.“ nahrazuje větami „Nařízení Evropského parlamentu a Rady (EU) 2019/2152 ze dne 27. listopadu 2019 o evropských podnikových statistikách a zrušení deseti právních aktů v oblasti podnikových statistik.
    Prováděcí nařízení Komise (EU) 2020/1197 ze dne 30. července 2020, kterým se stanoví technické specifikace a úprava podle nařízení Evropského parlamentu a Rady (EU) 2019/2152 o evropských podnikových statistikách a zrušení deseti právních aktů v oblasti podnikových statistik.“.
  2. 3. V příloze č. 1 části III písmenu A. se řádek s přídavným kódem R008 zrušuje.
  3. 4. V příloze č. 1 části III písmenu A. u přídavného kódu R017 se slovo „zákona“ nahrazuje slovy „k zákonu“.
  4. 5. V příloze č. 1 části IV se řádek s kódem 95ZP a řádek s kódem 9N01 zrušují.
  5. 6. V příloze č. 1 části V se řádek s kódem 06B zrušuje.
  6. 7. V příloze č. 1 části V u kódu 08B se slova „náhradních výrobků“ nahrazují slovy „náhradních produktů“.
  7. 8. V příloze č. 1 části V se řádek s kódem 07C zrušuje.
  8. 9. V příloze č. 1 části V u kódu 11C a kódu 12C se text „písm. c)“ nahrazuje textem „písm. b)“.
  9. 10. V příloze č. 1 části V u kódu 16C se text „54NR1186“ nahrazuje textem „54 NR1186“.
  10. 11. V příloze č. 1 části V u kódu 39C se text „§ 71f“ nahrazuje textem „§ 71 odst. 2 písm. j) bod 6“.
  11. 12. V příloze č. 1 části V u kódu 01F se slovo „dovozního“ zrušuje.
  12. 13. V příloze č. 1 části V u kódu 01F, kódu 02F, kódu 03F a kódu 070 se číslo „5“ nahrazuje číslem „6“.
  13. 14. V příloze č. 1 části V u kódu 21F a kódu 22F se text „písm. f)“ nahrazuje textem „písm. e)“.
  14. 15. V příloze č. 1 části V u kódu 0M0 se číslo „6“ nahrazuje číslem „7“.
  15. 16. V příloze č. 1 části V u kódu 0N0 se text „písm. g)“ nahrazuje textem „písm. f)“ a slova „a dovoz elektřiny“ se nahrazují slovy „ , elektřiny, tepla nebo chladu“.
  16. 17. V příloze č. 1 části V u kódu 0Z0 se číslo „4“ nahrazuje číslem „5“.
  17. 18. V příloze č. 1 části V u kódu 3F3, kódu 3G3 a kódu 3H4 se slovo „úplné“ zrušuje.
  18. 19. V příloze č. 1 části V se za kód 3F3 vkládá nový kód 3F4, který zní:

    „

    Čl. I
    3F4Vyjadřuje nárok na osvobození od cla při propuštění zboží do volného oběhu podle § 38 celního zákona (osvobození vybraného zboží); současně vyjadřuje nárok na osvobození od SPD dle § 11 odst. 1 písm. f) zákona o SPD a od DPH dle § 71 odst. 4 písm. a) zákona o DPH.0

    “.

  1. 20. V příloze č. 1 části V se za kód 3G3 vkládá nový kód 3G4, který zní:

    „

    Čl. I
    3G4Vyjadřuje nárok na osvobození od cla při propuštění zboží do volného oběhu podle § 38 celního zákona (osvobození vybraného zboží); současně vyjadřuje nárok na osvobození od SPD dle § 11 odst. 1 písm. g) zákona o SPD a od DPH dle § 71 odst. 4 písm. c) zákona o DPH.0

    “.

  1. 21. V příloze č. 1 části V u kódu 3J4 se slovo „úplné“ a slova „současně i nárok na osvobození“ zrušují.
  2. 22. Příloha č. 12 zní:
    „Příloha č. 12 k vyhlášce č. 245/2016 Sb.

    OZNÁMENÍ O ZMĚNĚ REGISTRAČNÍCH ÚDAJŮ

    Zpravodajské jednotky k vykazování statistických údajů o obchodu se zbožím se zeměmi uvnitř Unie

    Ve formuláři v části I. identifikujte zpravodajskou jednotku a vyplňte pouze údaje, které chcete změnit
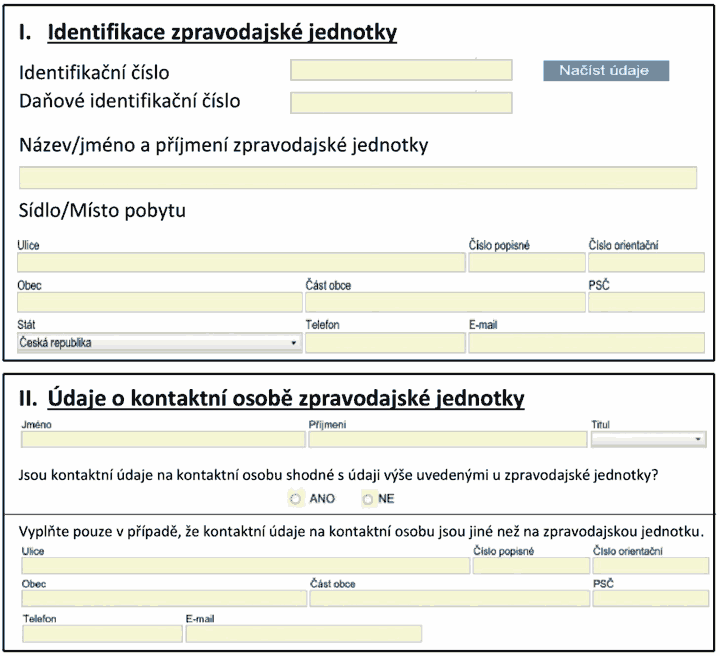
    Obrázek “.
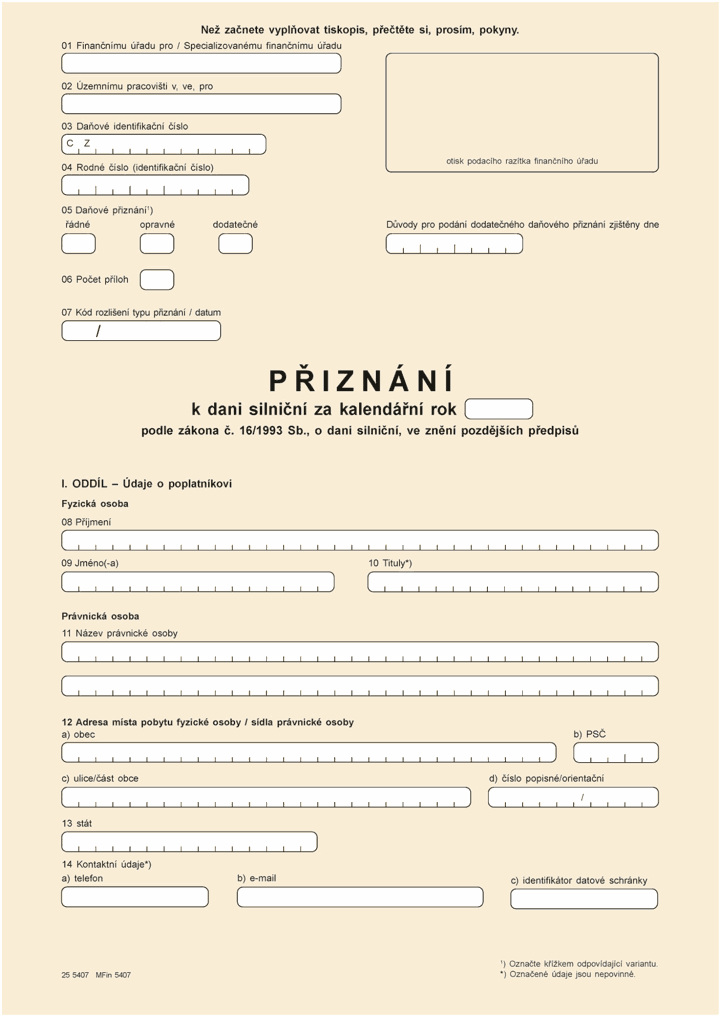
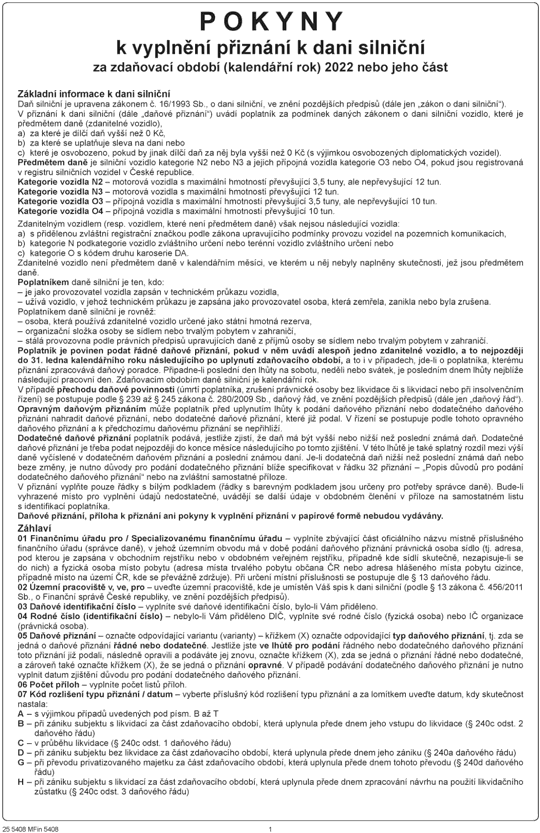
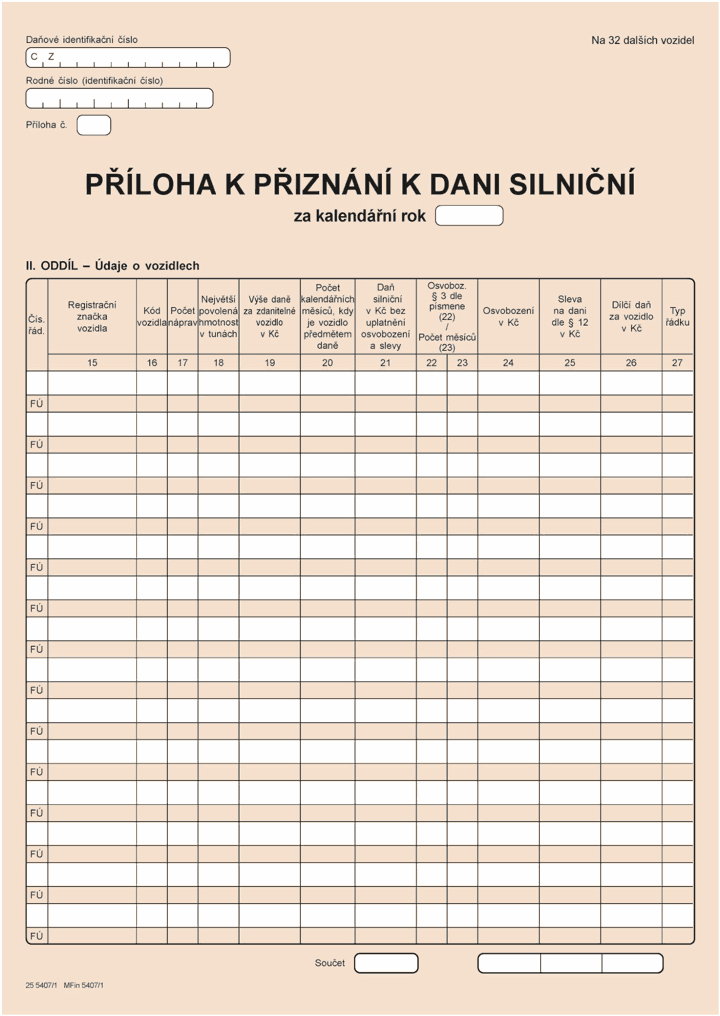
ČÁST DRUHÁ Změna vyhlášky o formulářových podáních pro daň silniční ČÁST DRUHÁ

Čl. III

Odkaz Čl. III

Přechodná ustanovení

  1. 1. Pro daňová tvrzení za zdaňovací období nebo jeho část, které započaly přede dnem 1. ledna 2022, se použije vyhláška č. 454/2020 Sb., ve znění účinném přede dnem nabytí účinnosti této vyhlášky.
  2. 2. Pro daňová tvrzení za zdaňovací období nebo jeho část, které započaly ode dne 1. ledna 2022 a skončily přede dnem 31. prosince 2022, se použije vyhláška č. 454/2020 Sb., ve znění účinném přede dnem nabytí účinnosti této vyhlášky; pro tato daňová tvrzení lze použít vyhlášku č. 454/2020 Sb., ve znění účinném ode dne nabytí účinnosti této vyhlášky.

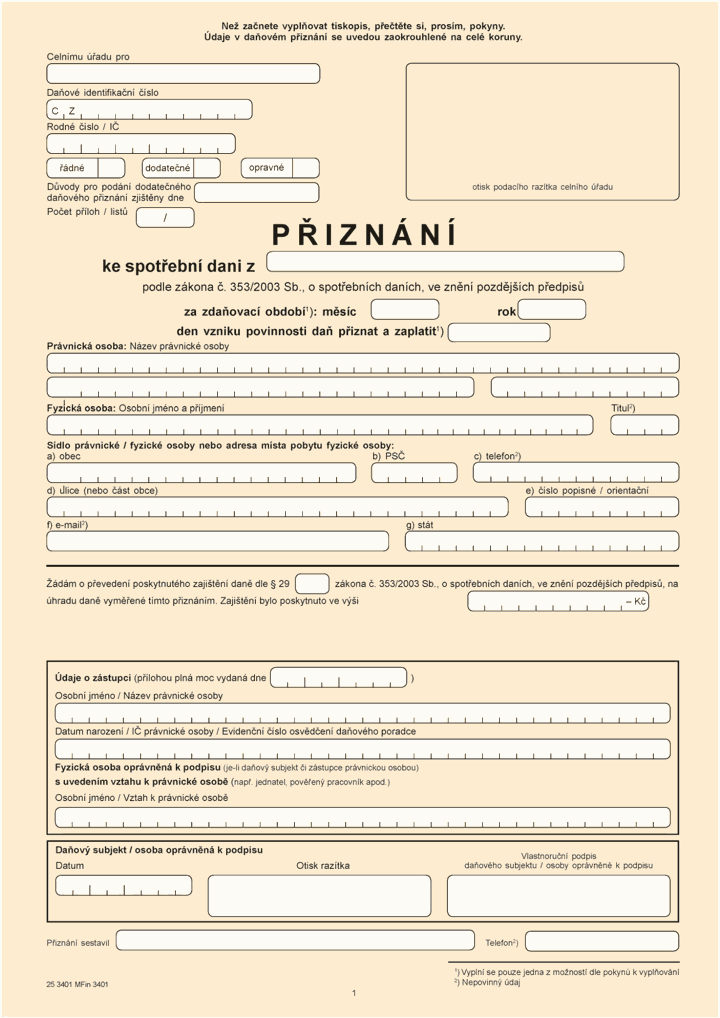
ČÁST TŘETÍ Změna vyhlášky o některých formulářových podáních v oblasti působnosti orgánů Celní správy České republiky ČÁST TŘETÍ

Čl. IV

Odkaz Čl. IV

Vyhláška č. 458/2020 Sb., o některých formulářových podáních v oblasti působnosti orgánů Celní správy České republiky, ve znění vyhlášky č. 437/2021 Sb., se mění takto:

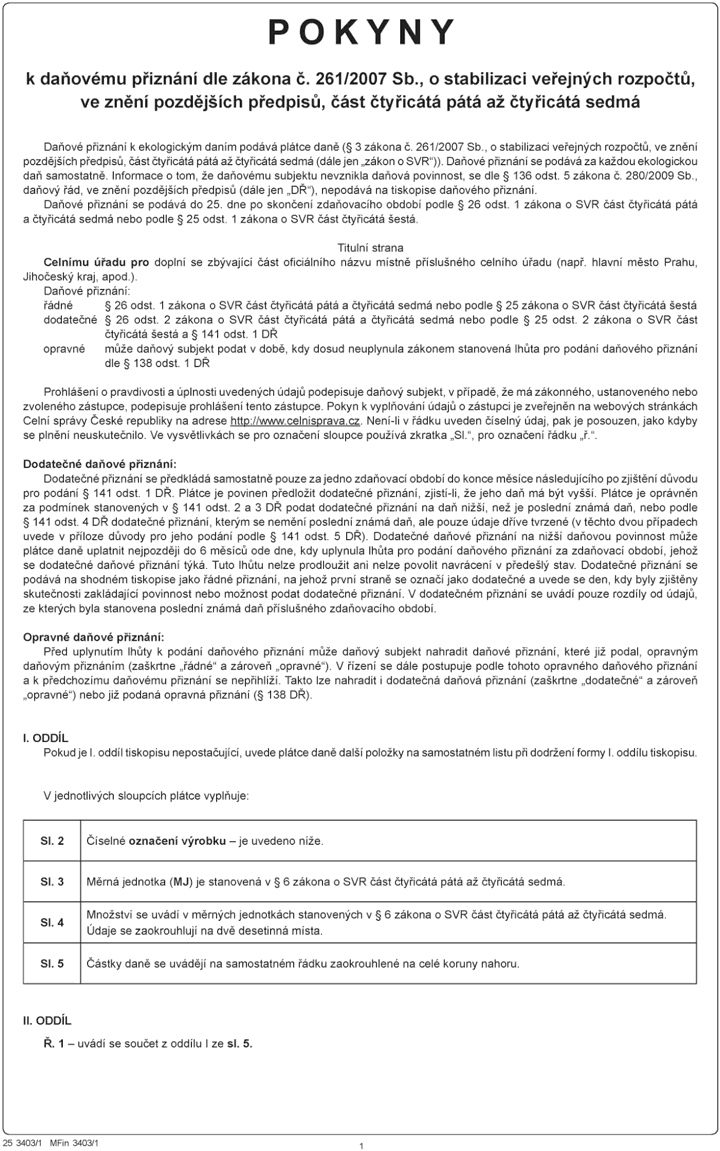
  1. 1. Příloha č. 1 zní:
    „Příloha č. 1 k vyhlášce č. 458/2020 Sb.
    Obrázek
    Obrázek “.
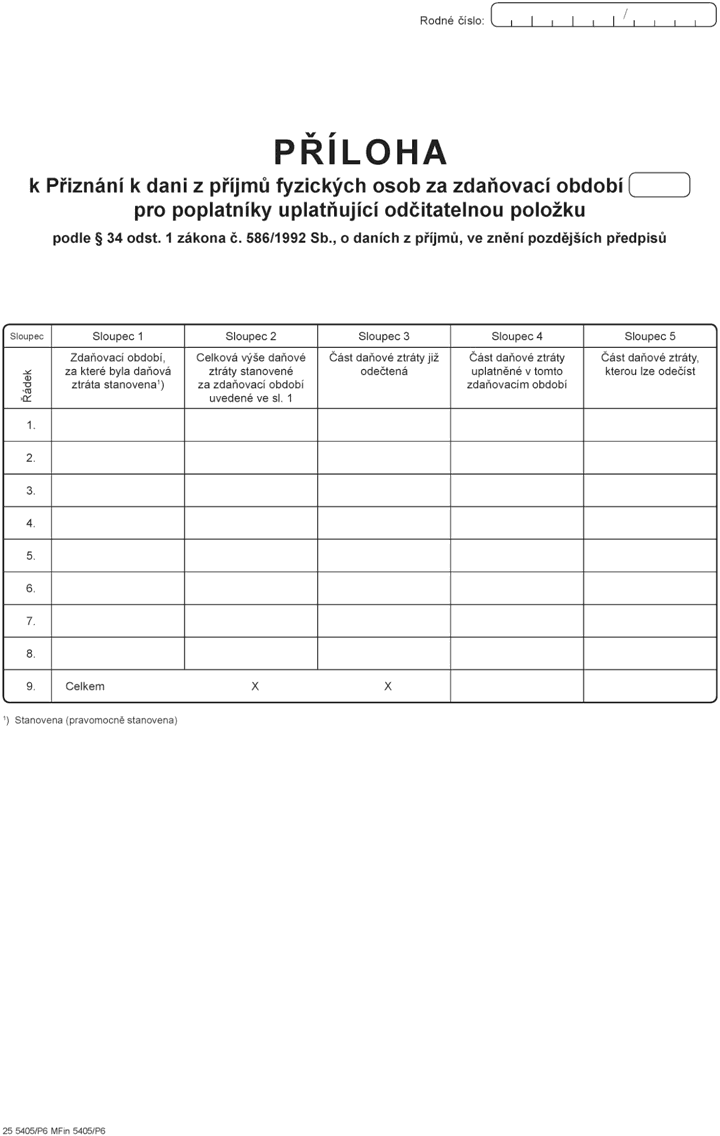
  1. 2. Příloha č. 3 zní:
    „Příloha č. 3 k vyhlášce č. 458/2020 Sb.
    Obrázek
    Obrázek“.
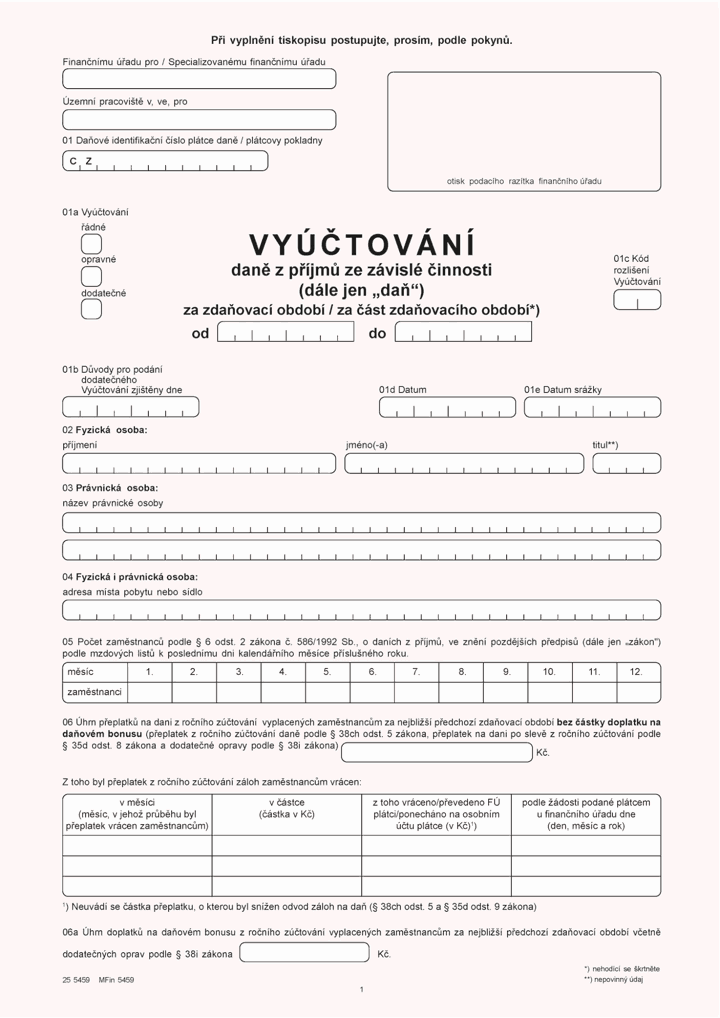
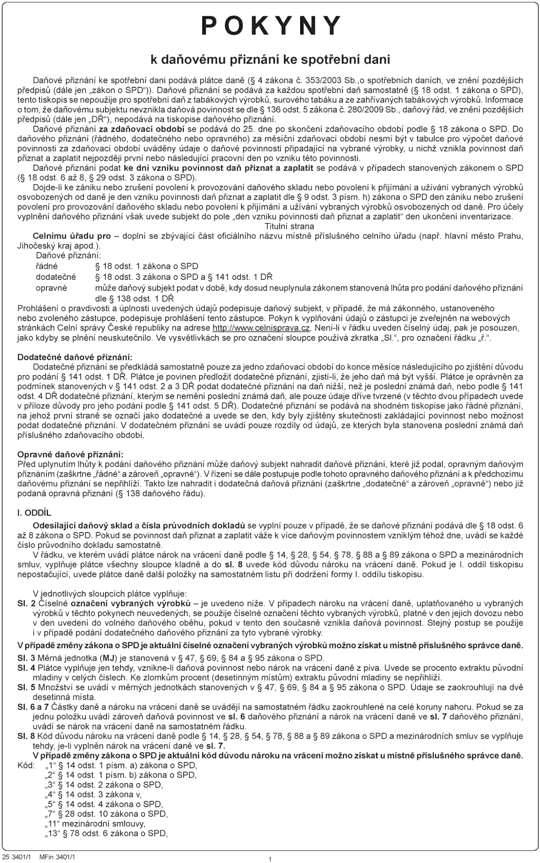
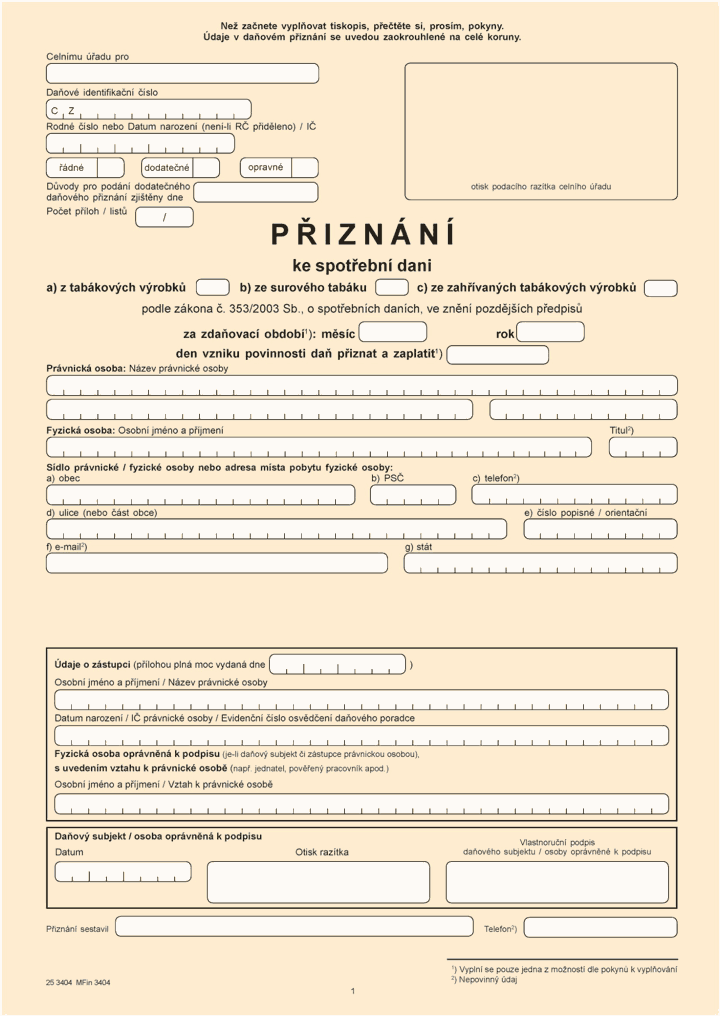
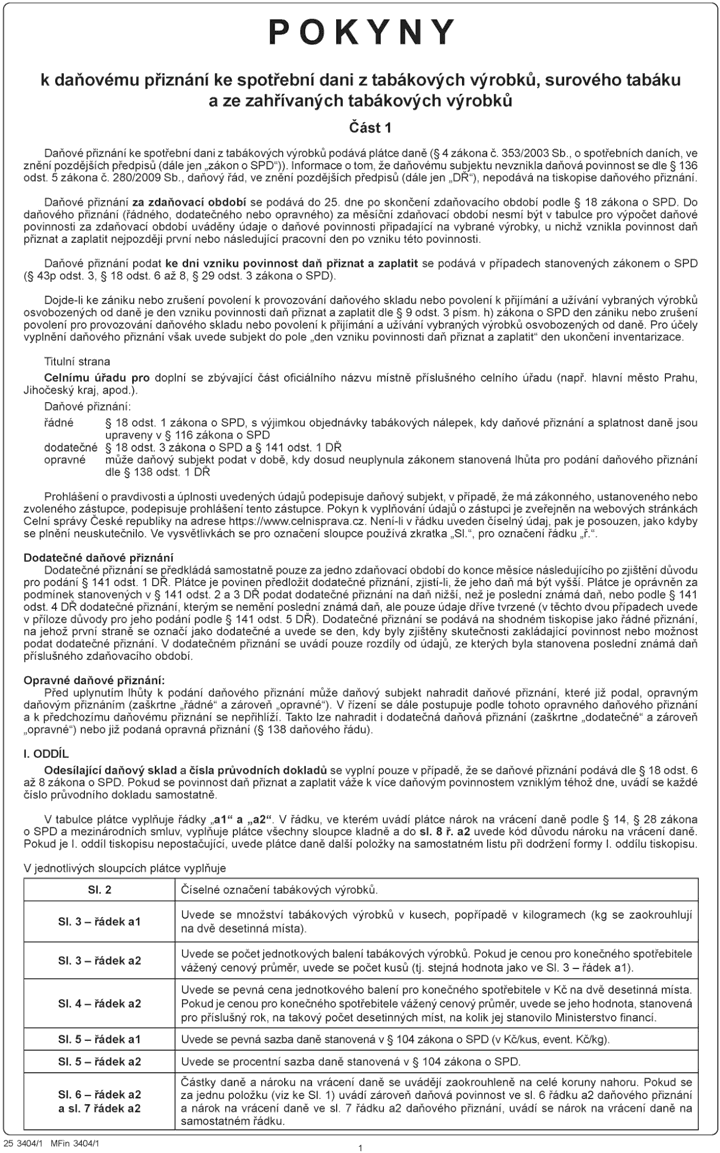
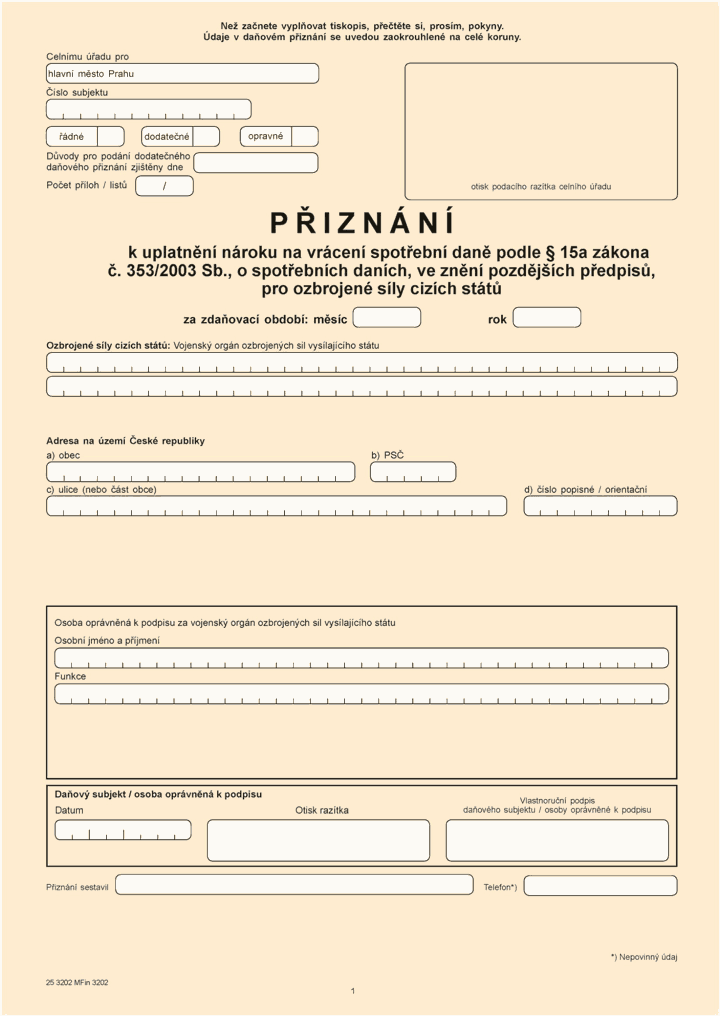
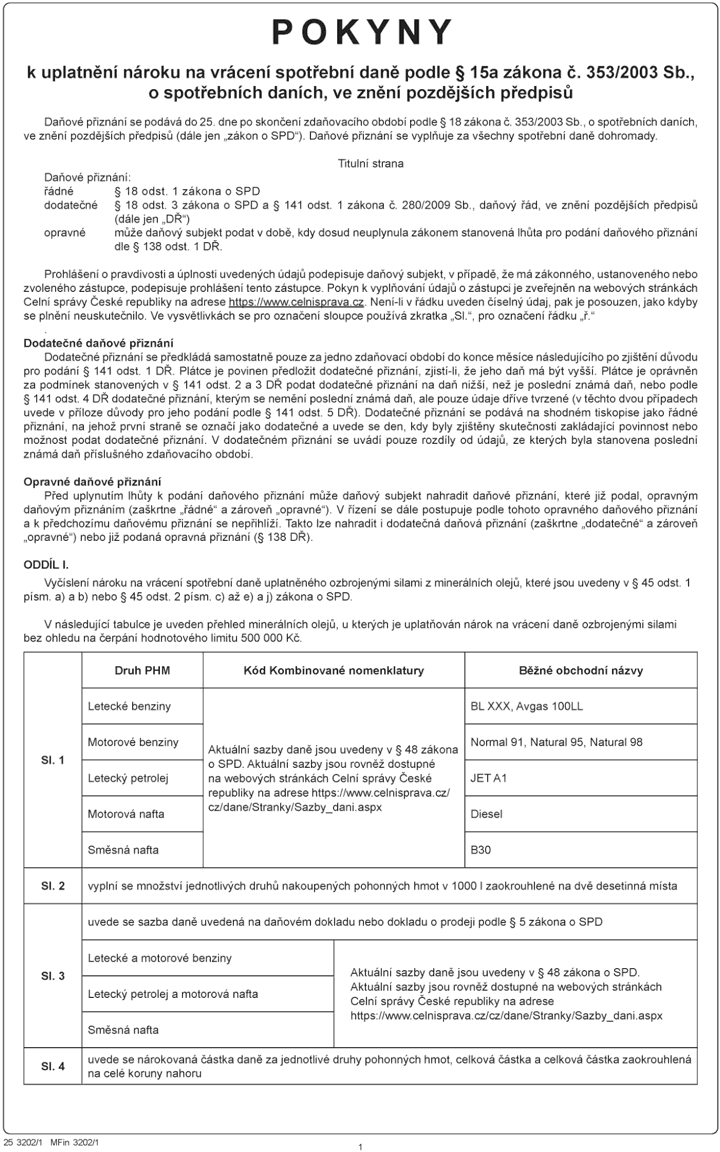
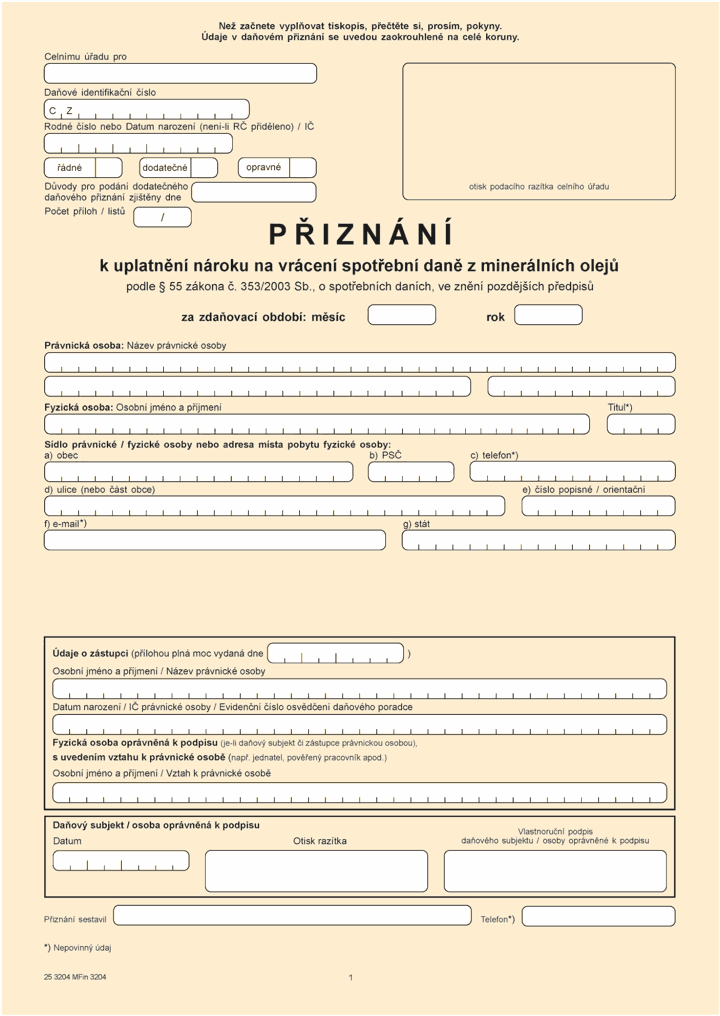
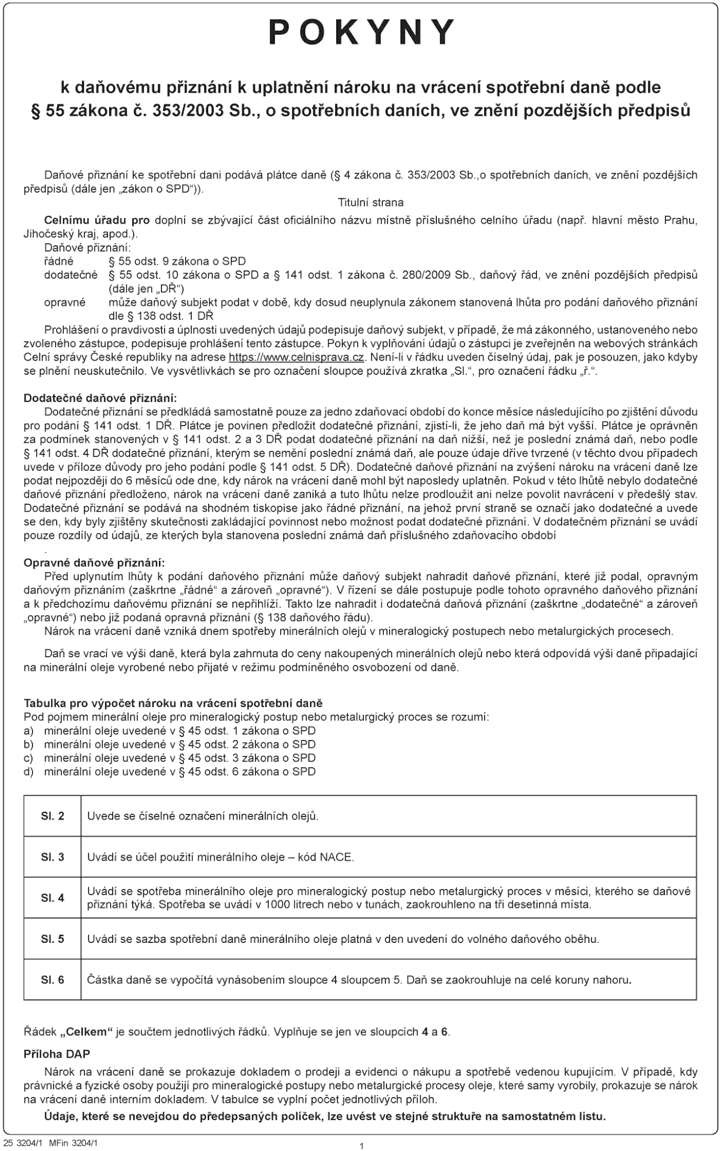
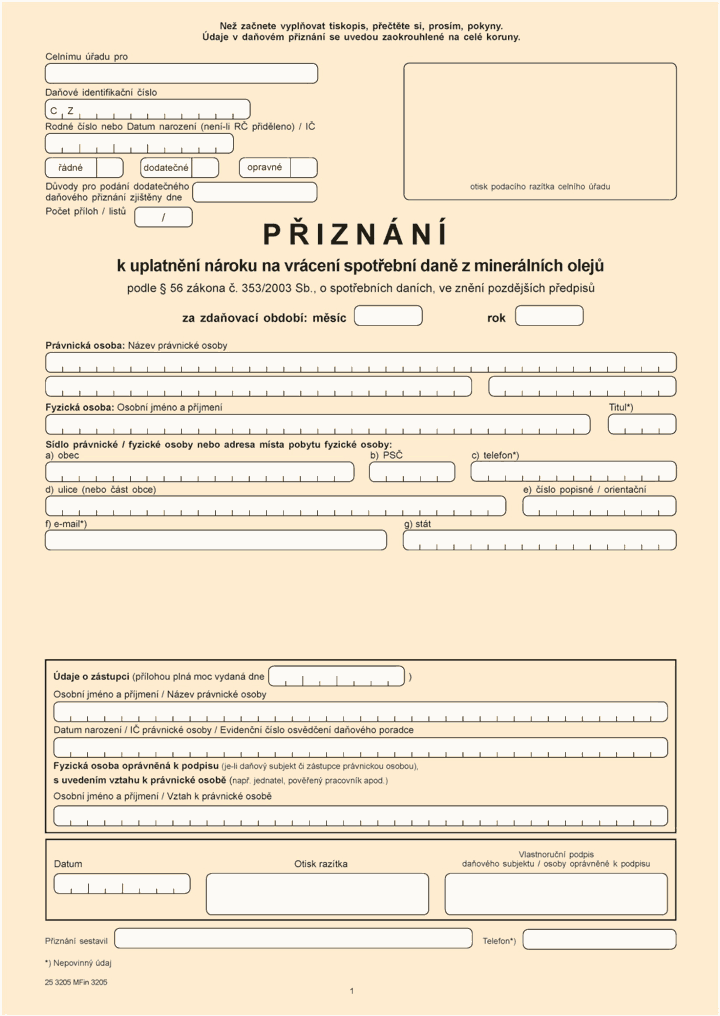
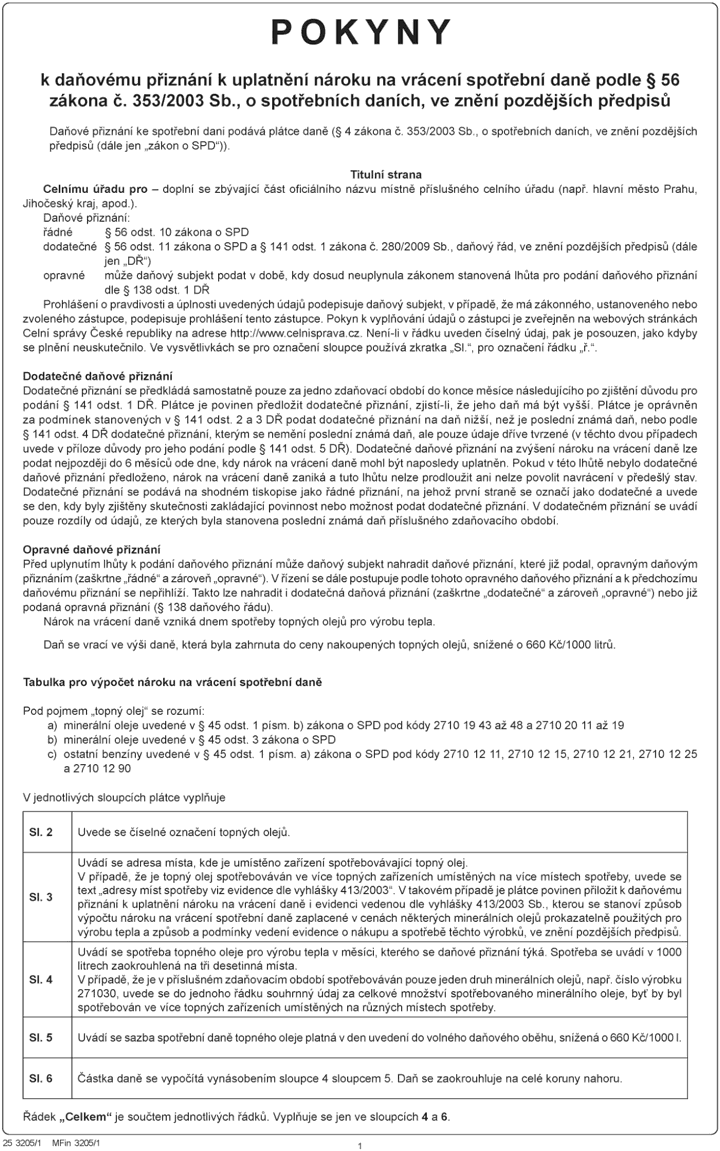
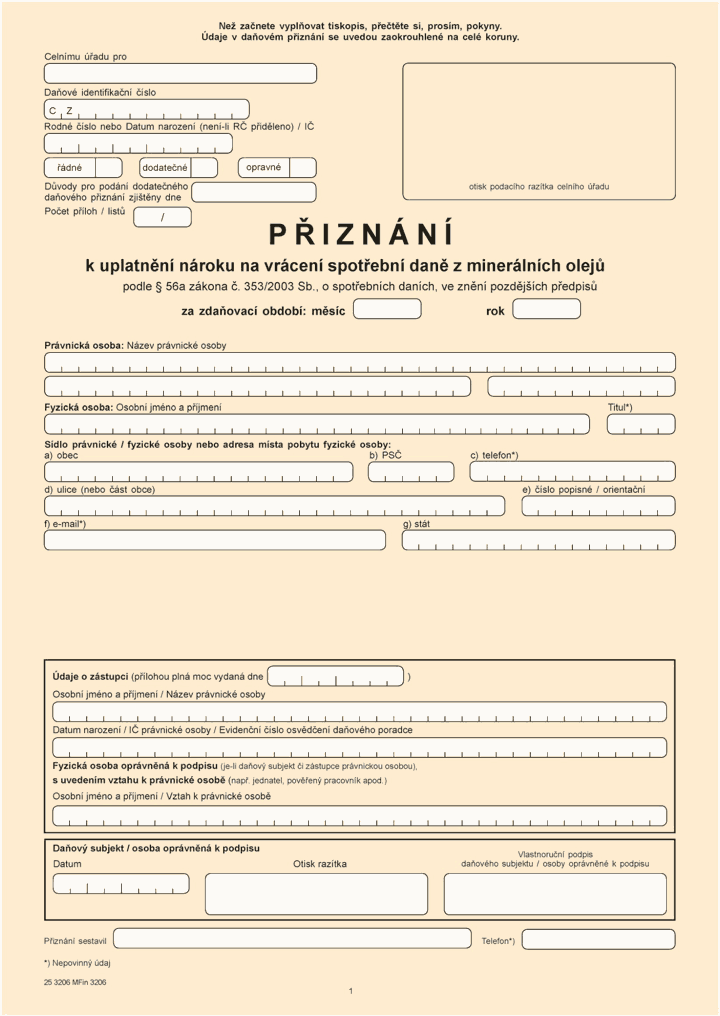
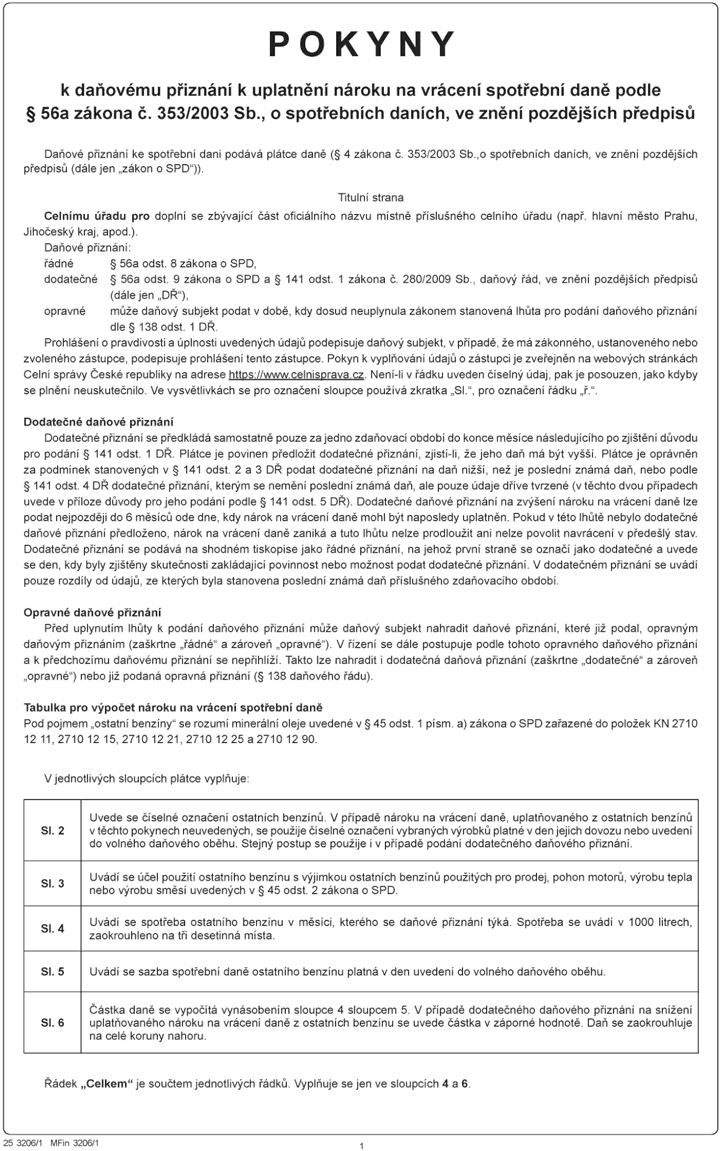
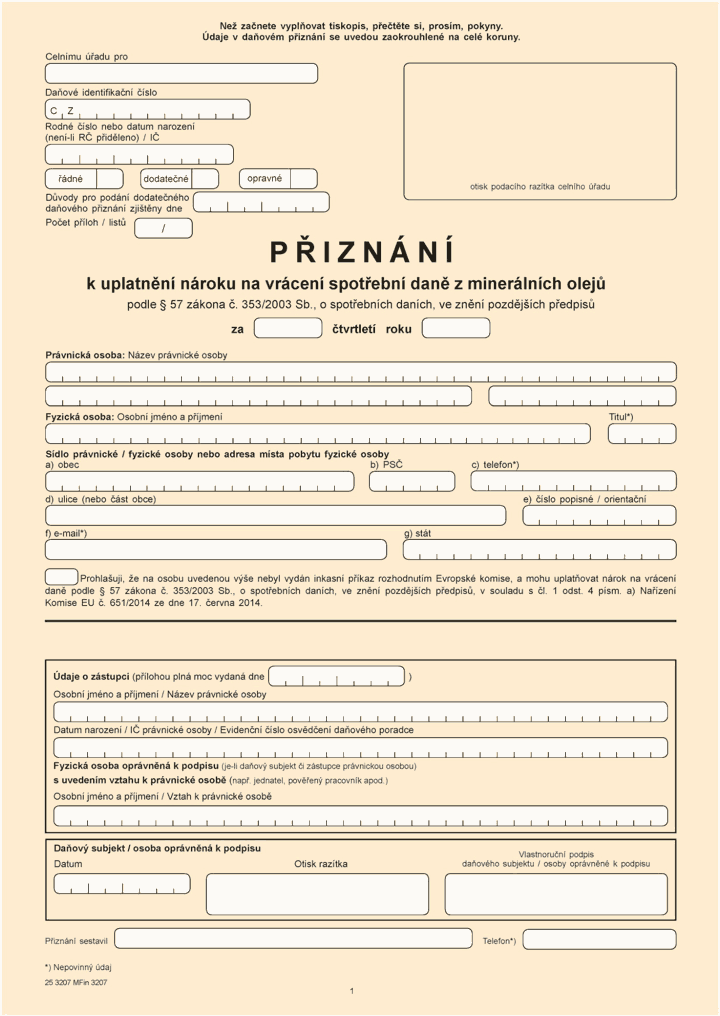
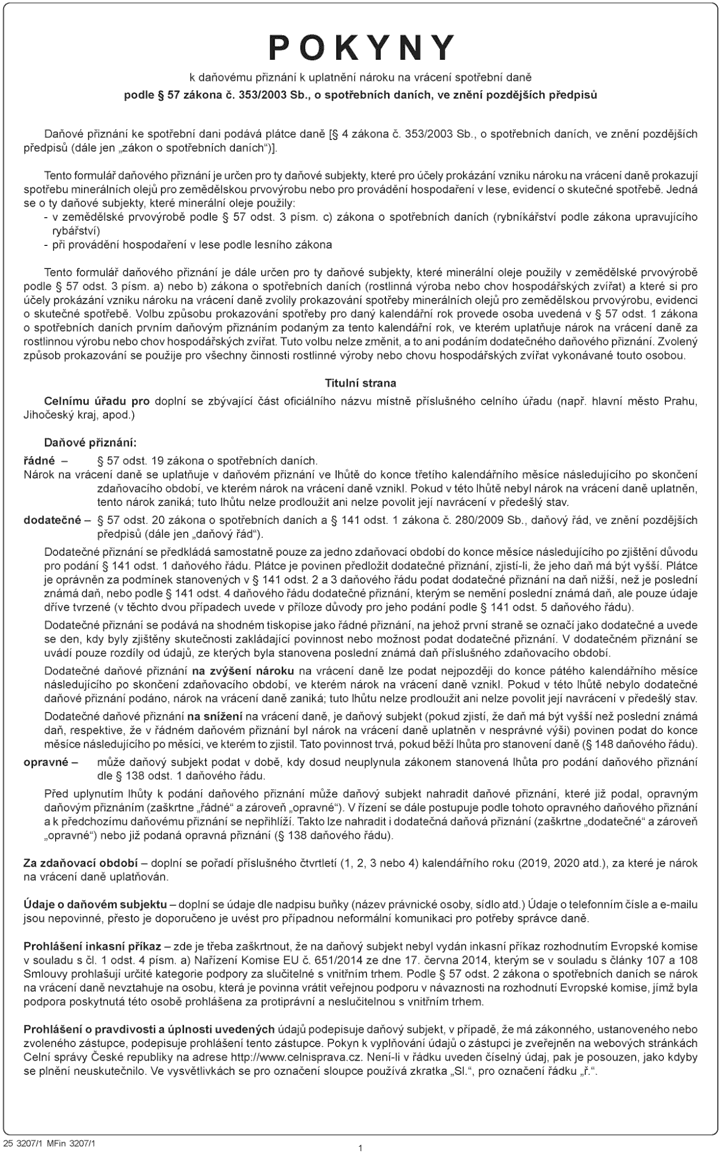
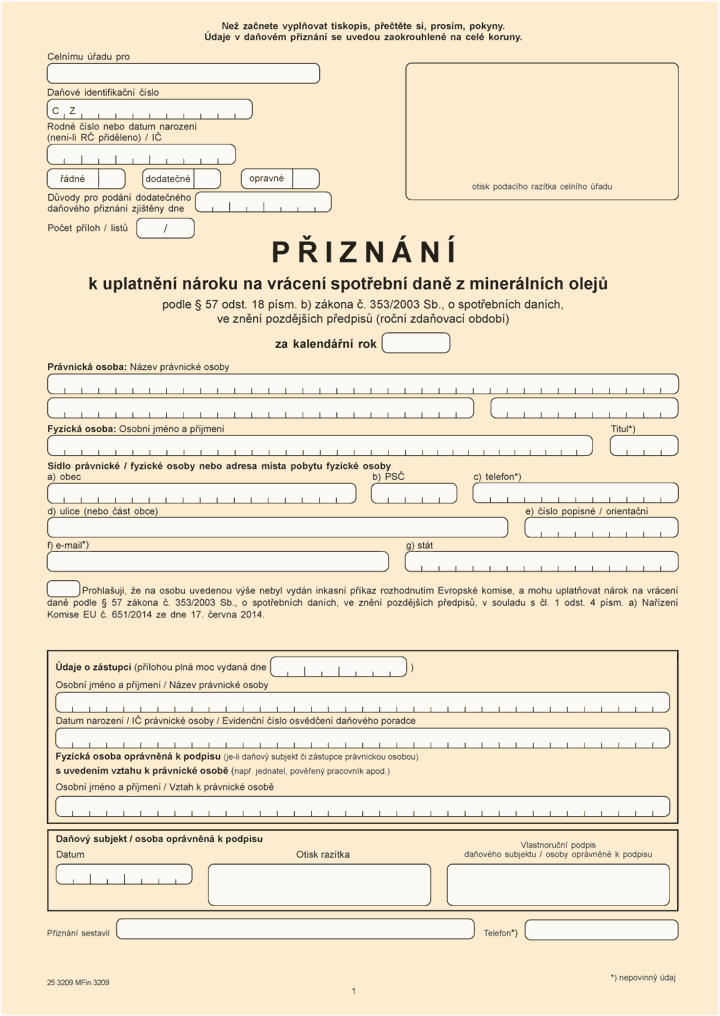
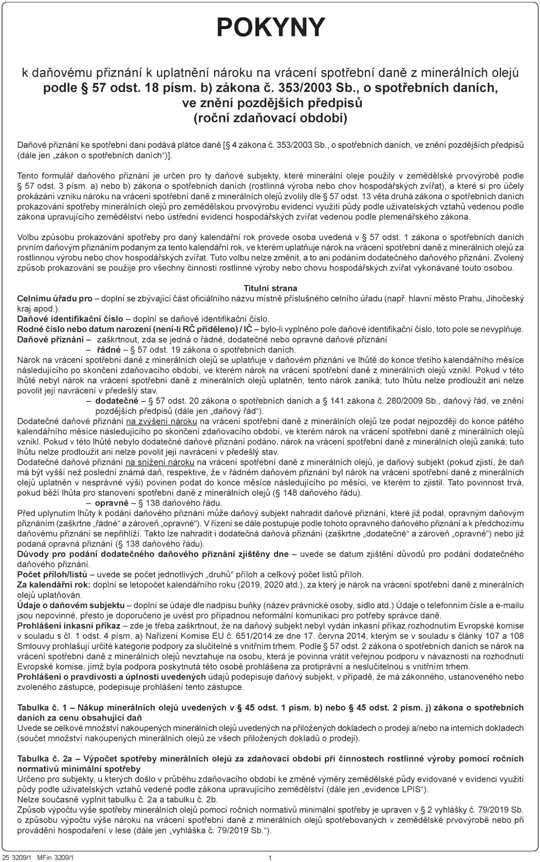
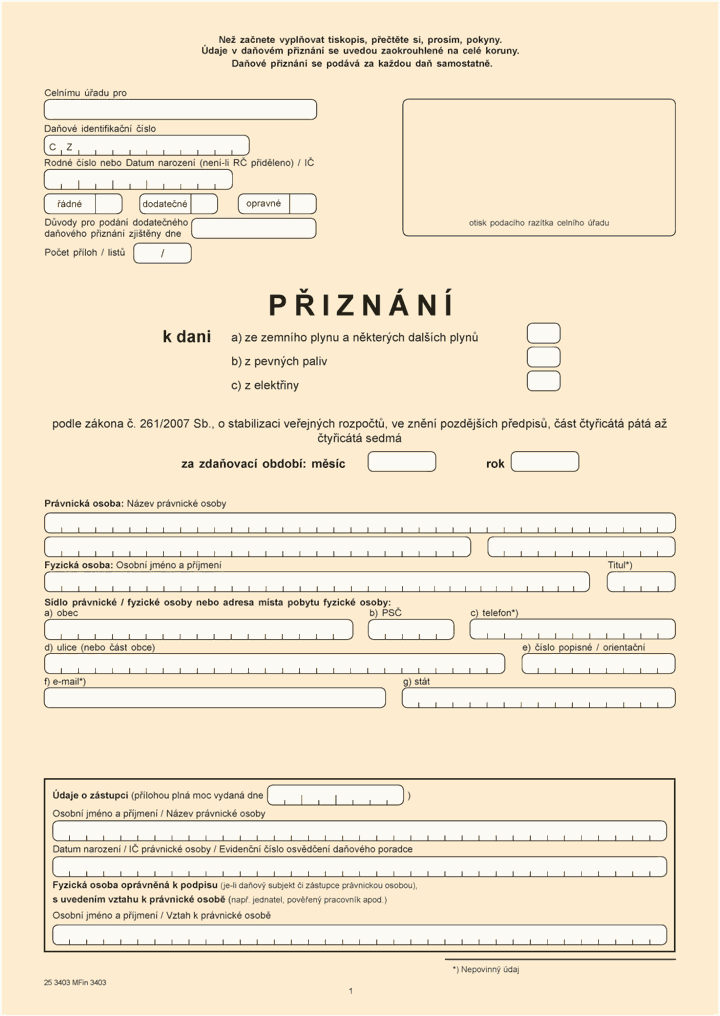
  1. 3. Přílohy č. 5 až 11 znějí:
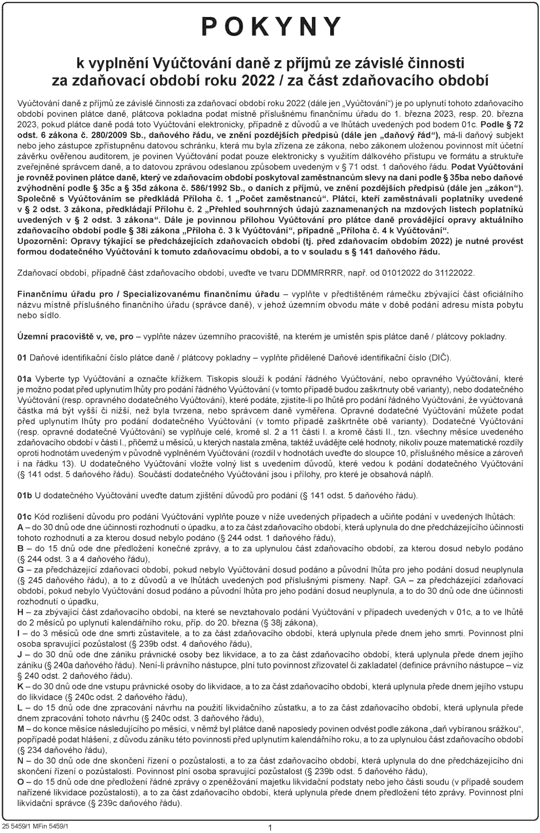
    „Příloha č. 5 k vyhlášce č. 458/2020 Sb.
    Obrázek
    Obrázek

    Příloha č. 6

    k vyhlášce č. 458/2020 Sb.
    Obrázek
    Obrázek

    Příloha č. 7

    k vyhlášce č. 458/2020 Sb.
    Obrázek
    Obrázek

    Příloha č. 8

    k vyhlášce č. 458/2020 Sb.
    Obrázek
    Obrázek

    Příloha č. 9

    k vyhlášce č. 458/2020 Sb.
    Obrázek
    Obrázek

    Příloha č. 10

    k vyhlášce č. 458/2020 Sb.
    Obrázek
    Obrázek

    Příloha č. 11

    k vyhlášce č. 458/2020 Sb.
    Obrázek
    Obrázek“.

Čl. V

Odkaz Čl. V

Přechodné ustanovení

Pro daňová tvrzení za zdaňovací období nebo jeho část, které započaly přede dnem 1. ledna 2023, se použije vyhláška č. 458/2020 Sb., ve znění účinném přede dnem nabytí účinnosti této vyhlášky.

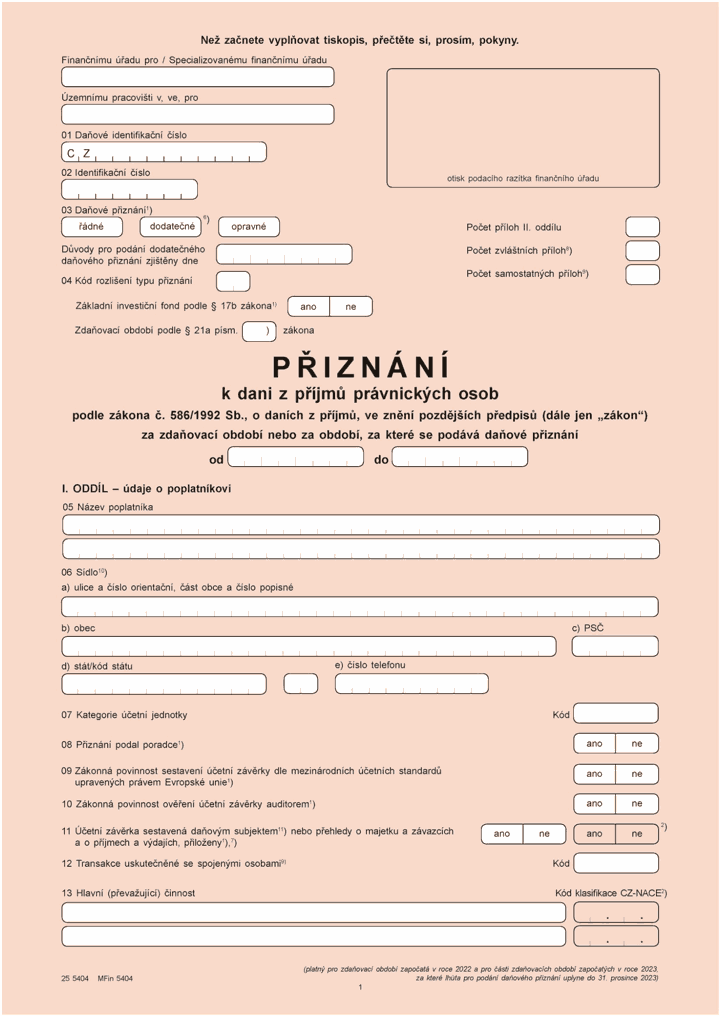
ČÁST ČTVRTÁ Změna vyhlášky o formulářových podáních pro daně z příjmů ČÁST ČTVRTÁ

Čl. VI

Odkaz Čl. VI

Vyhláška č. 525/2020 Sb., o formulářových podáních pro daně z příjmů, ve znění vyhlášky č. 335/2021 Sb. a vyhlášky č. 437/2021 Sb., se mění takto:

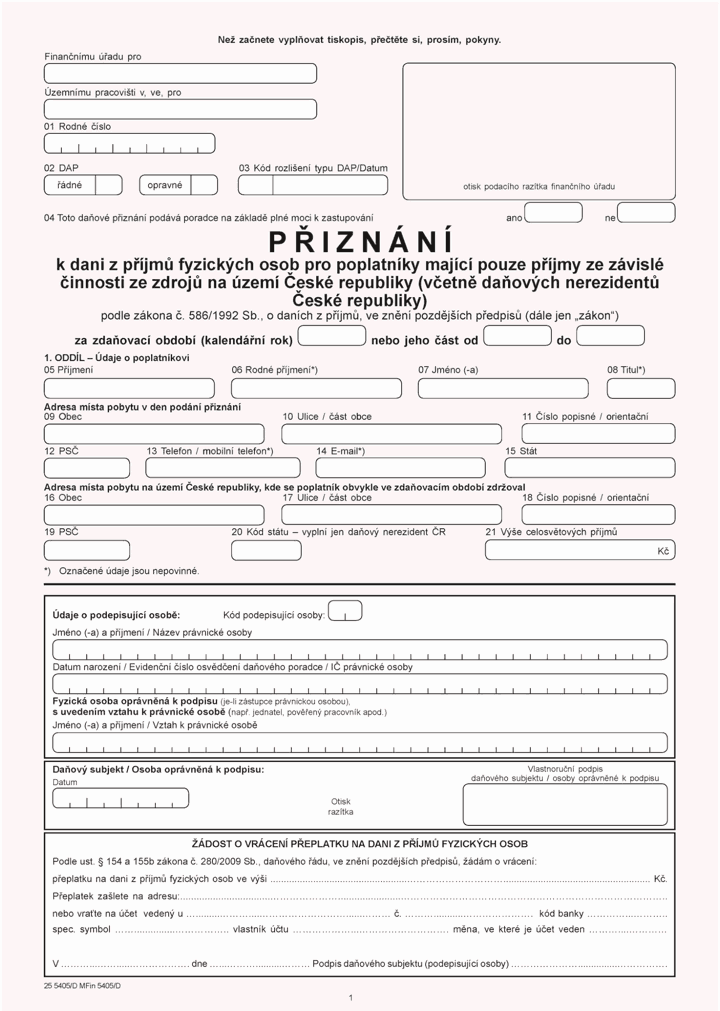
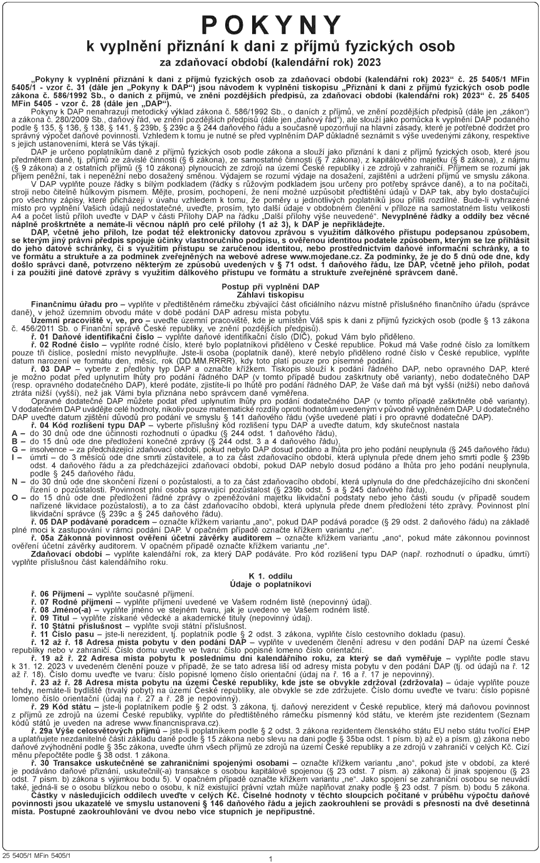
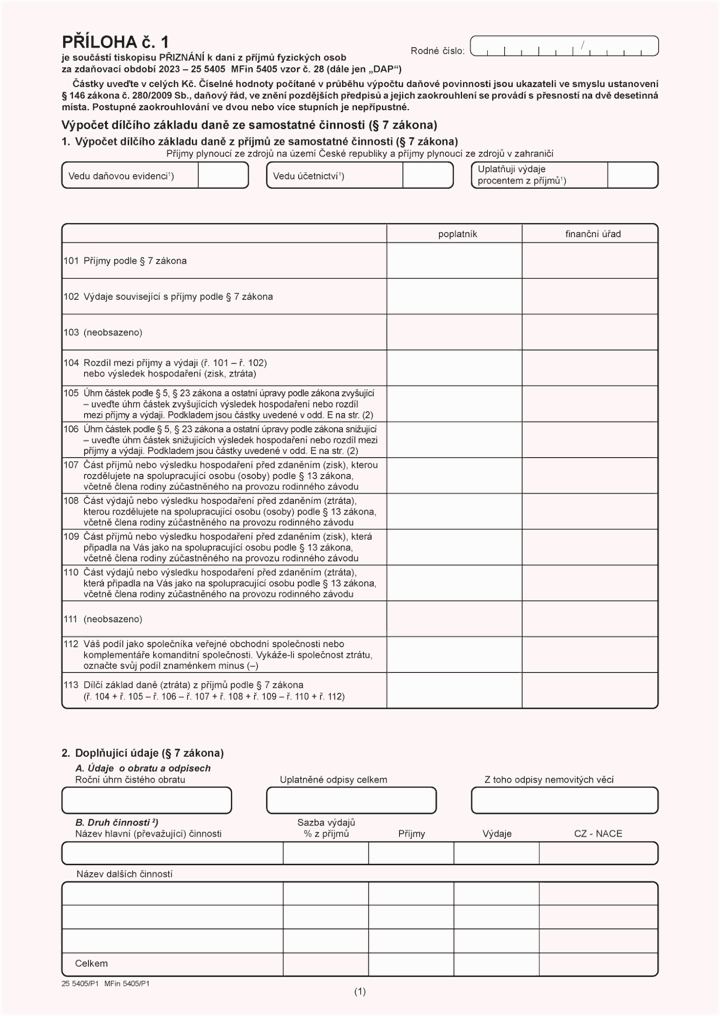
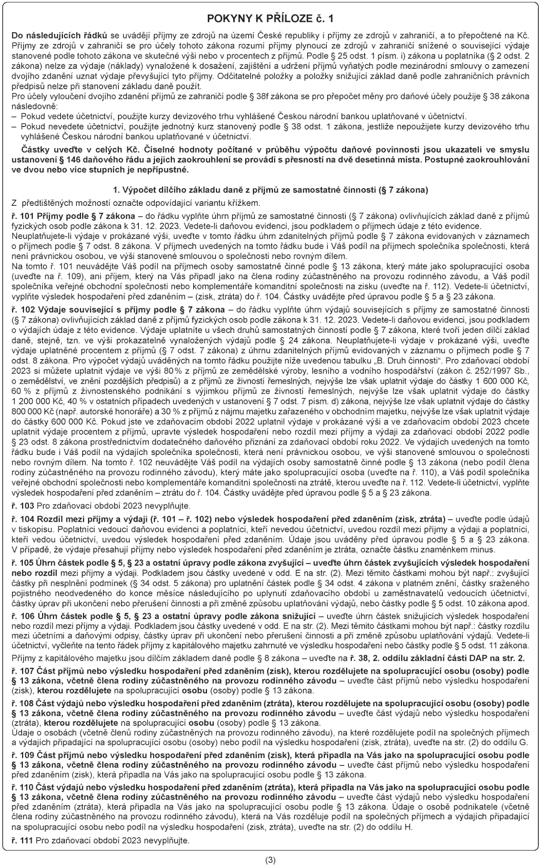
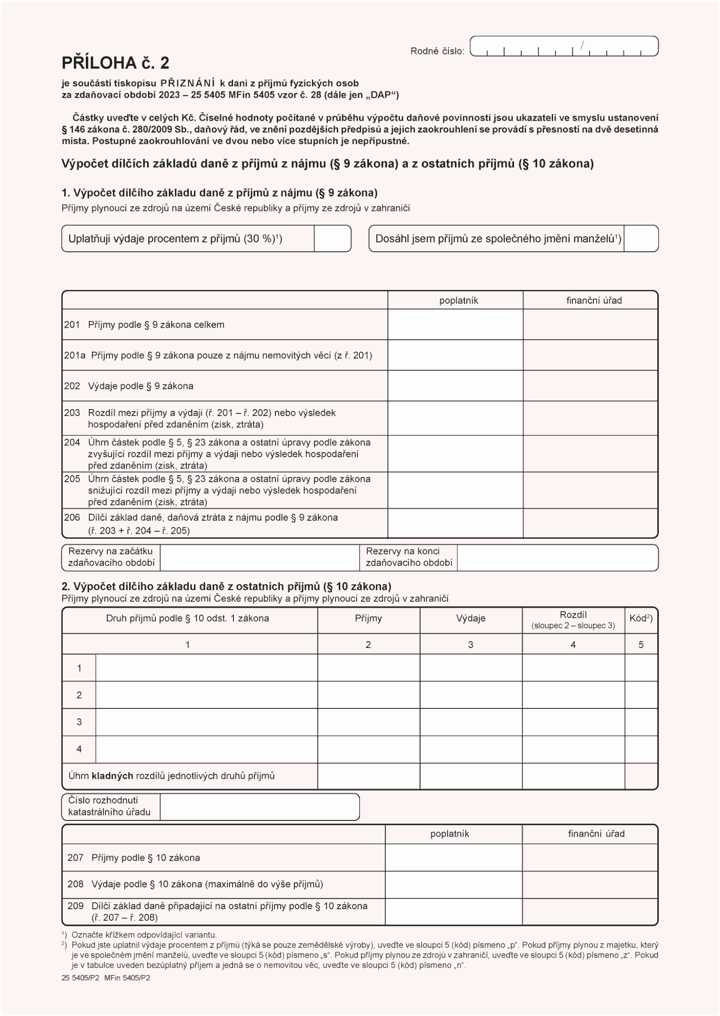
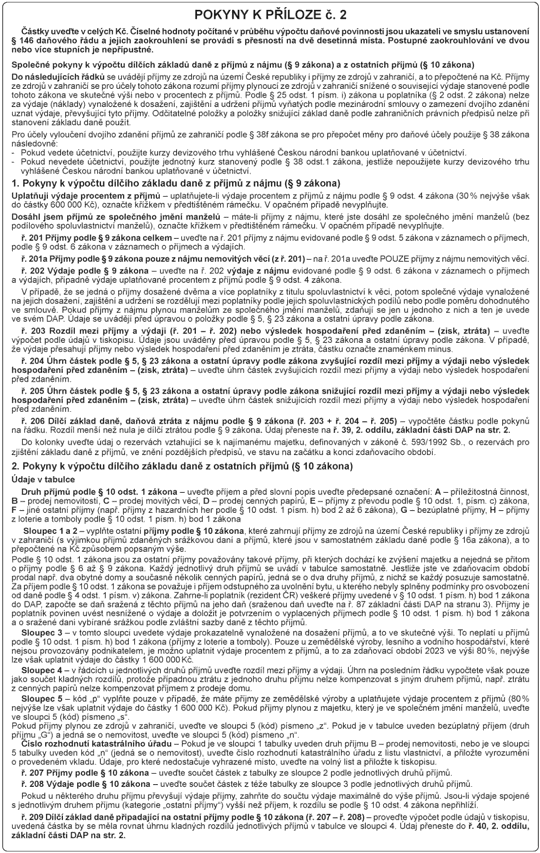
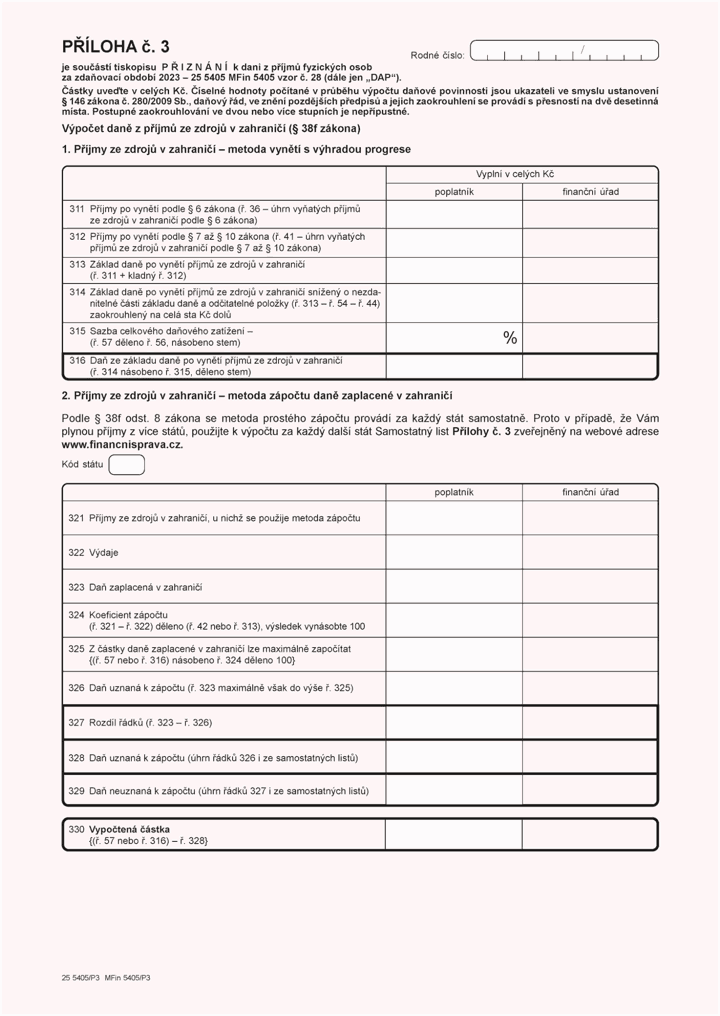
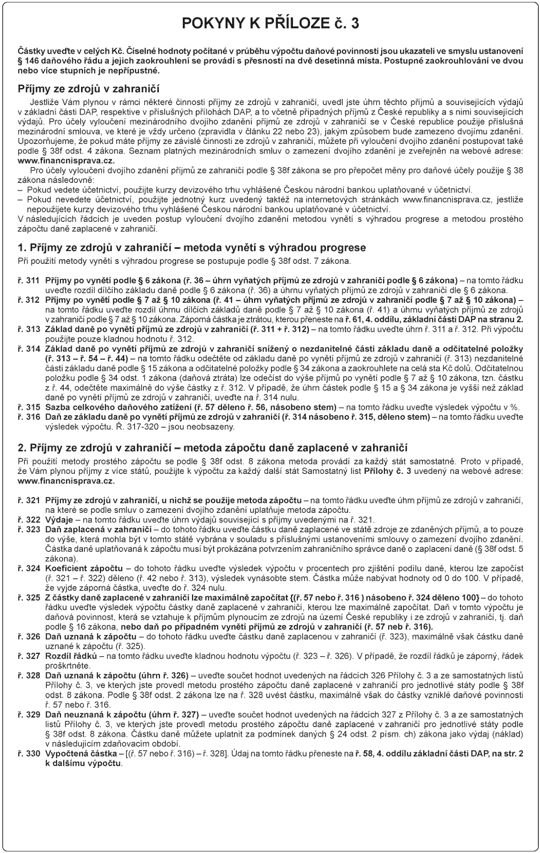
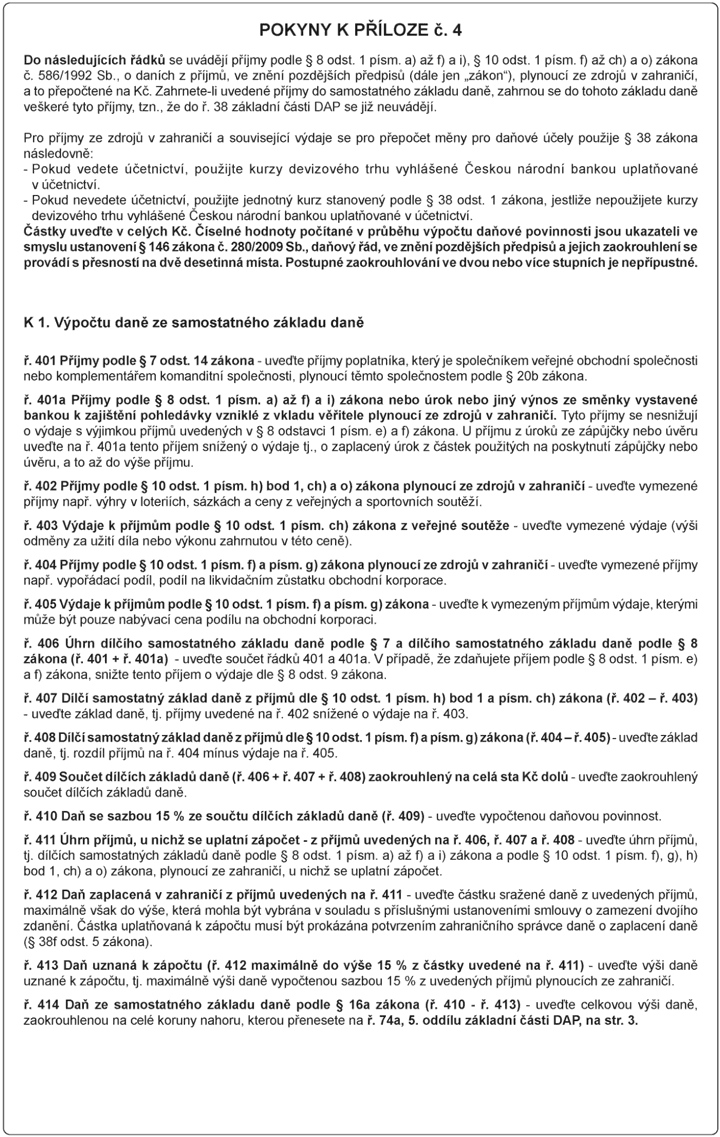
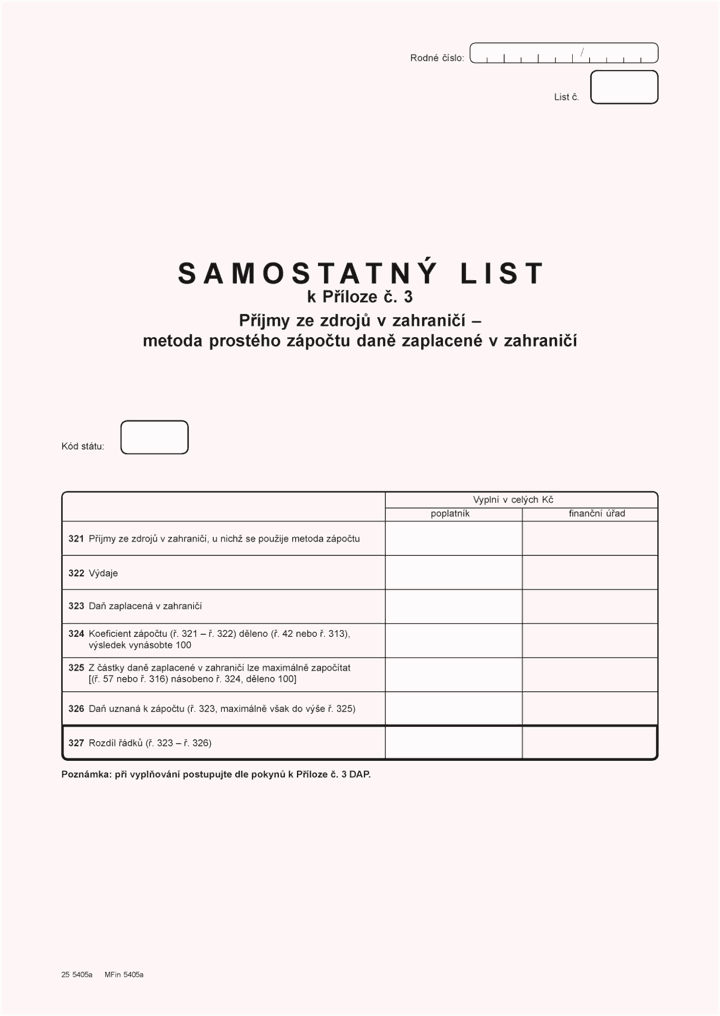
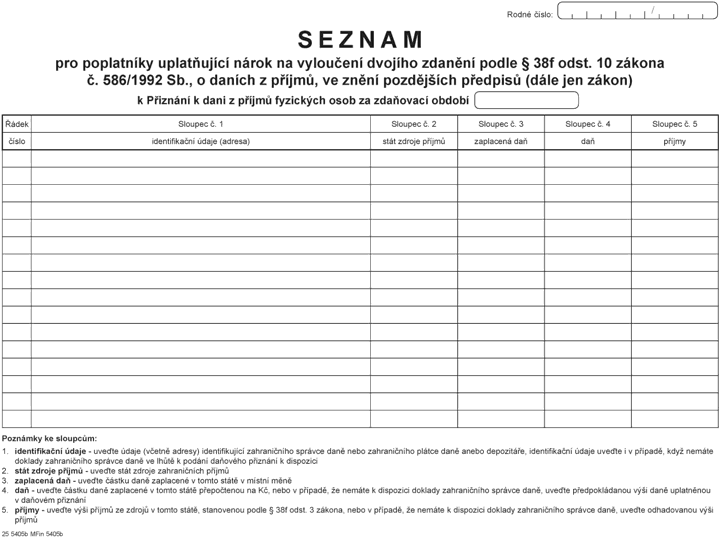
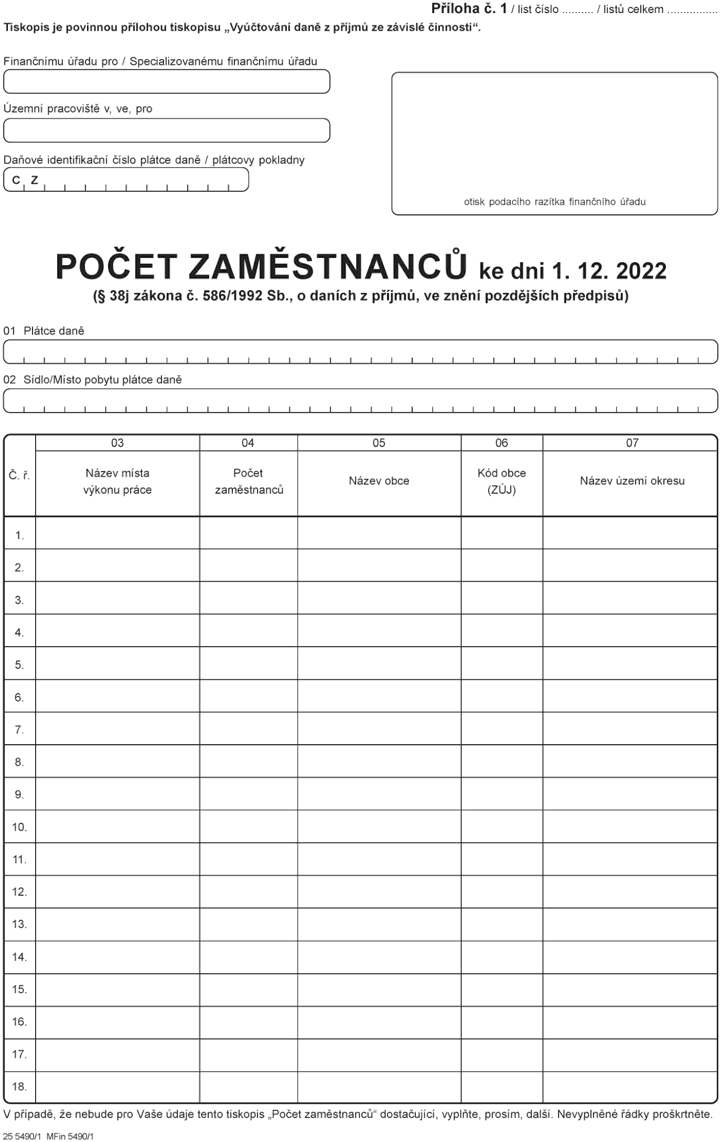
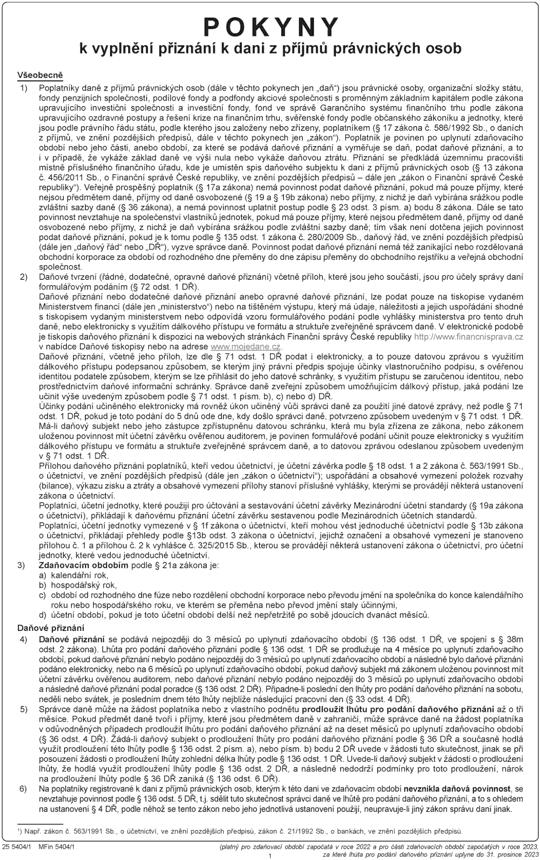
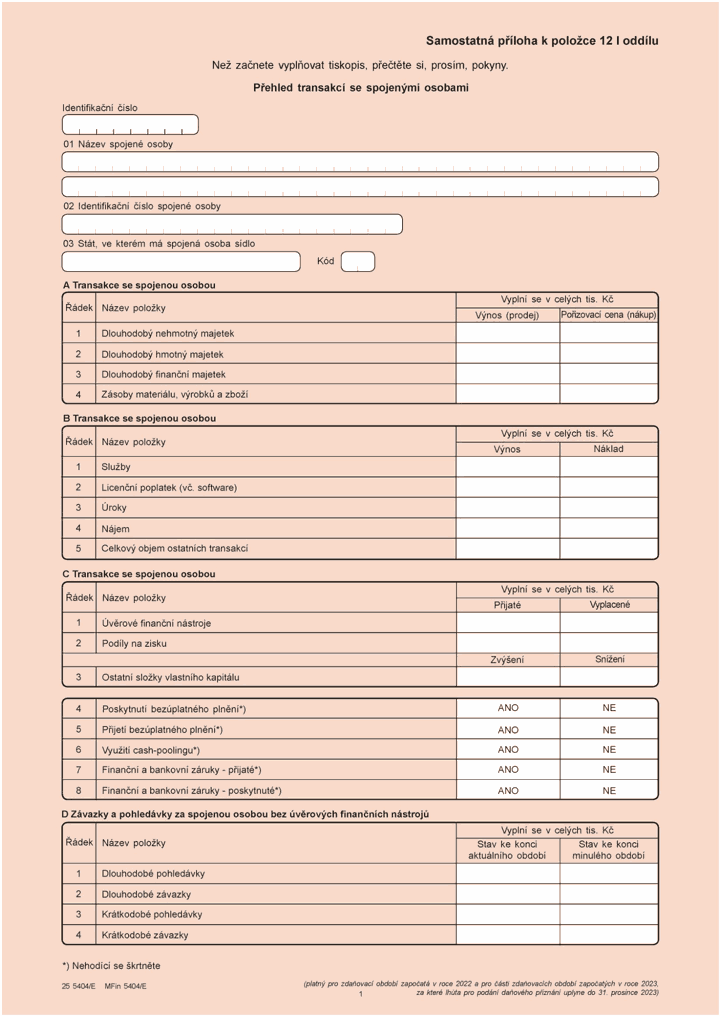
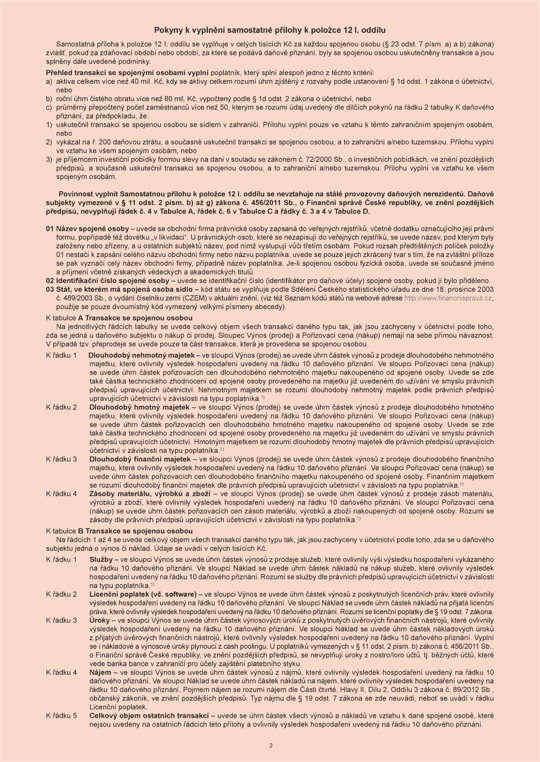
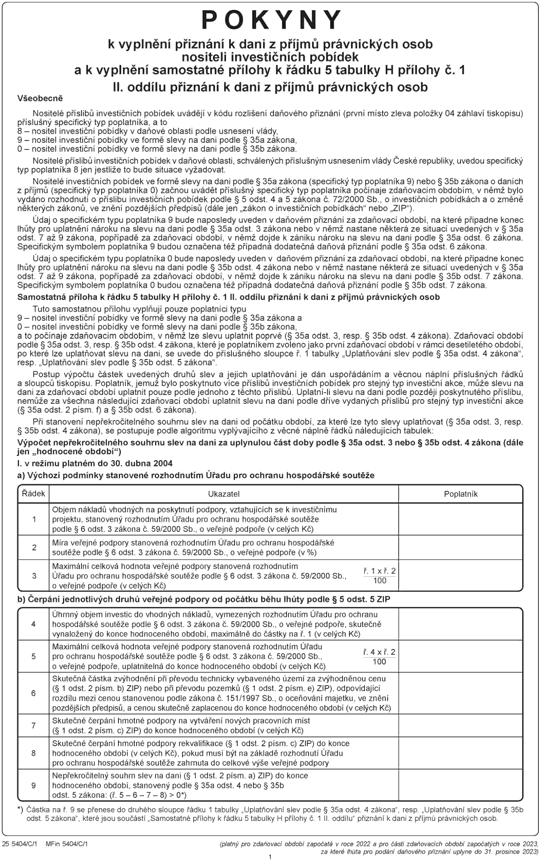
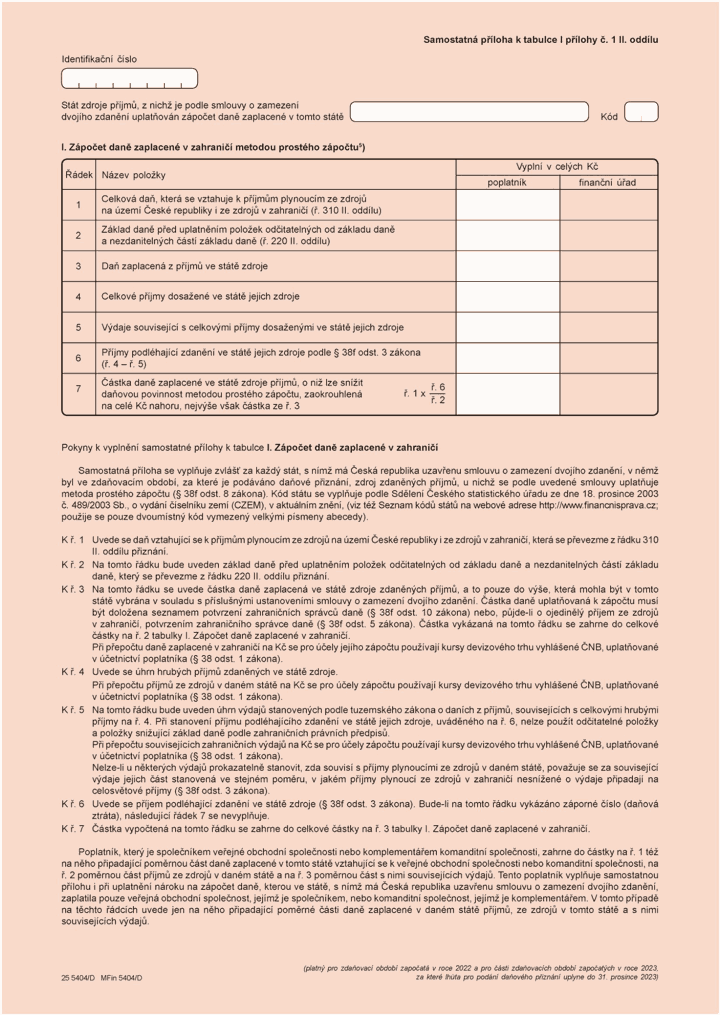
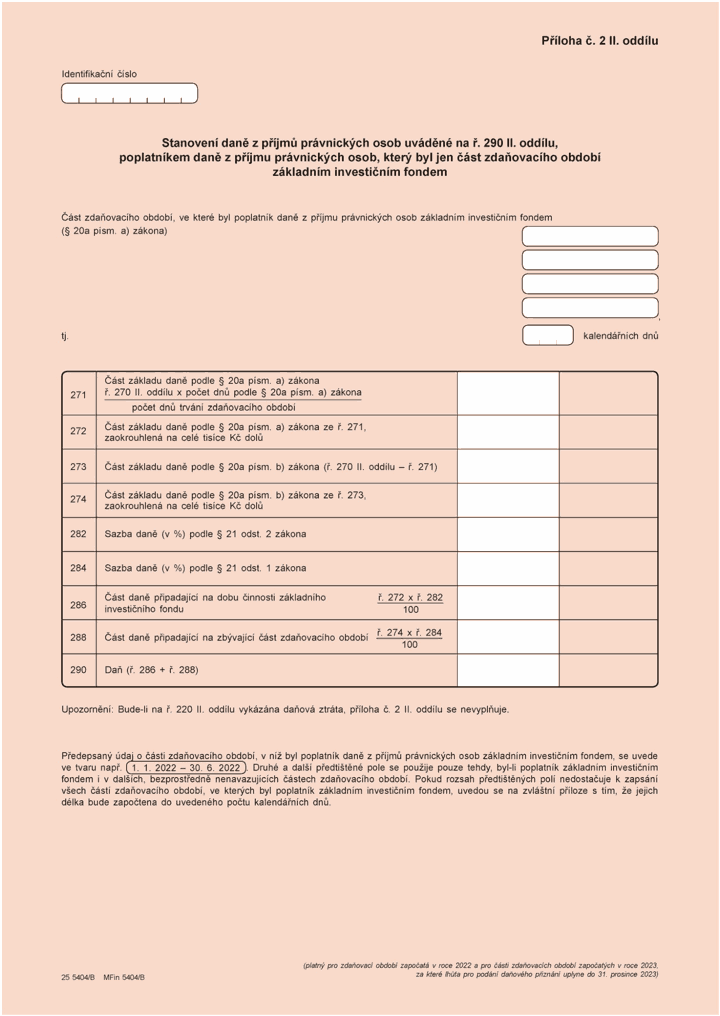
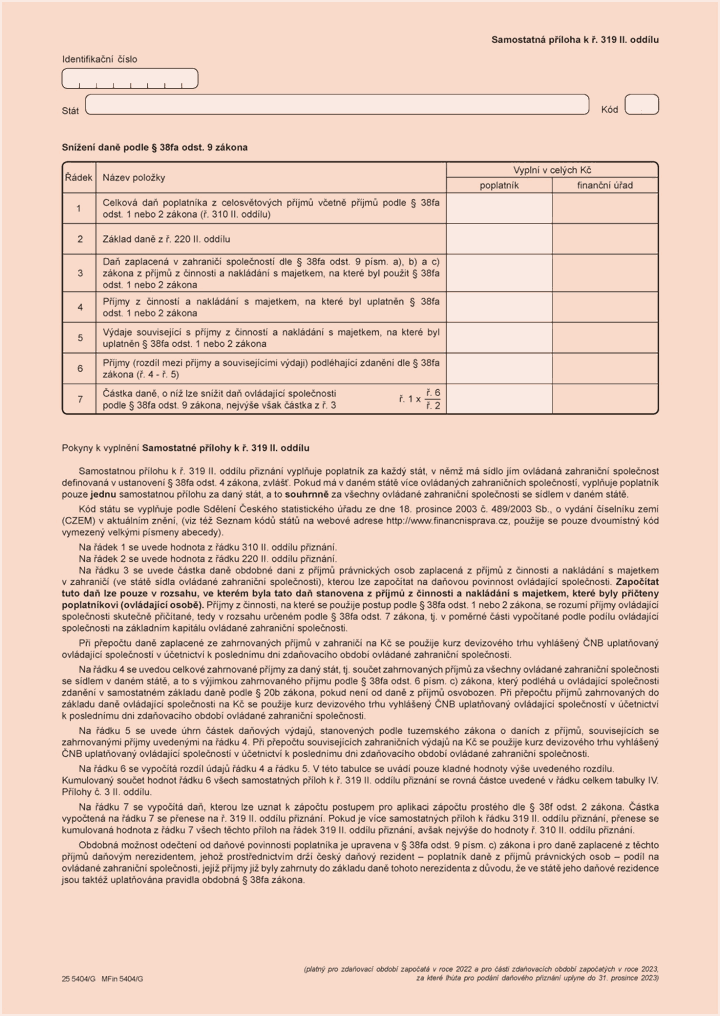
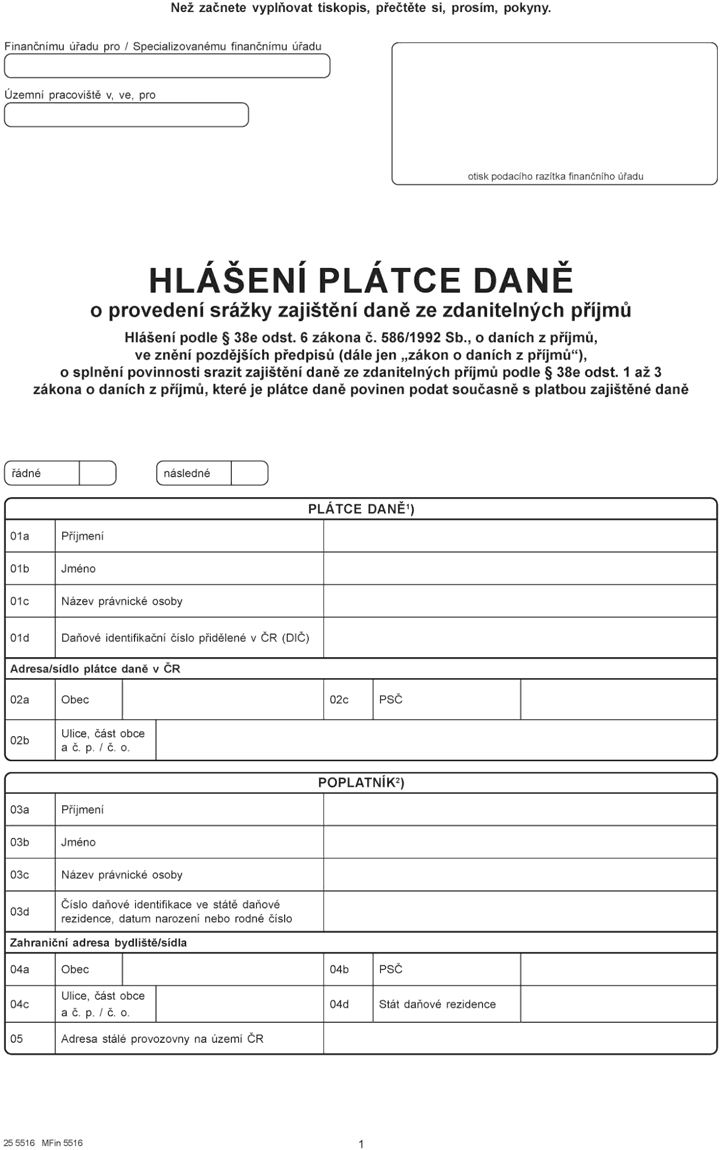
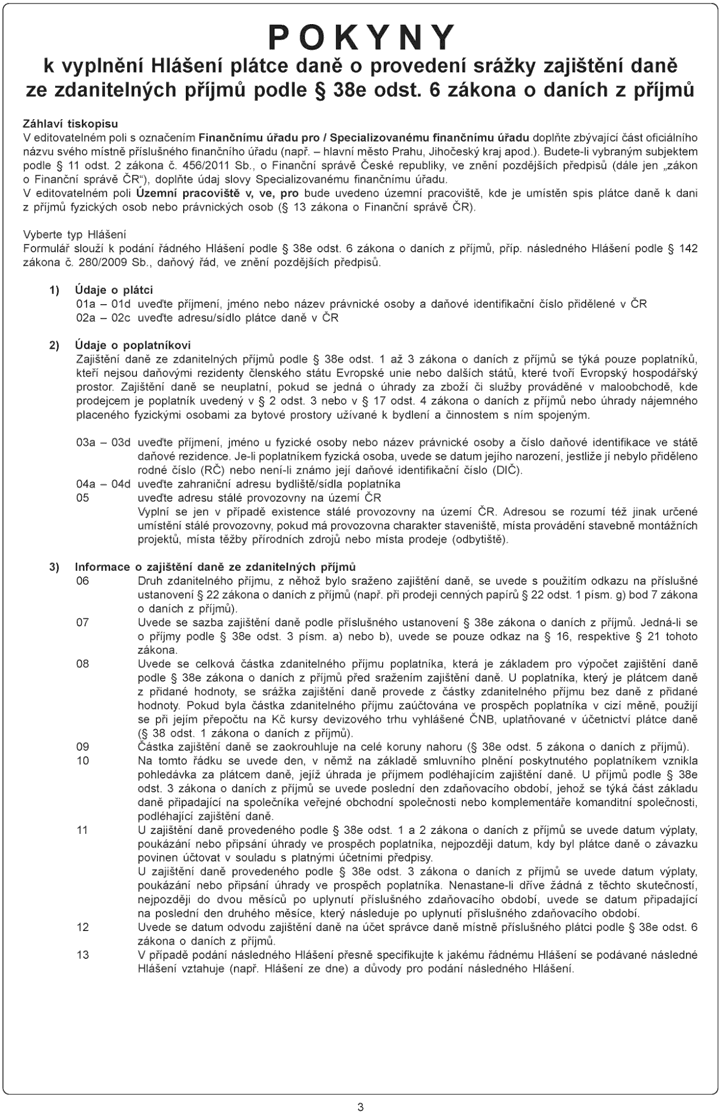
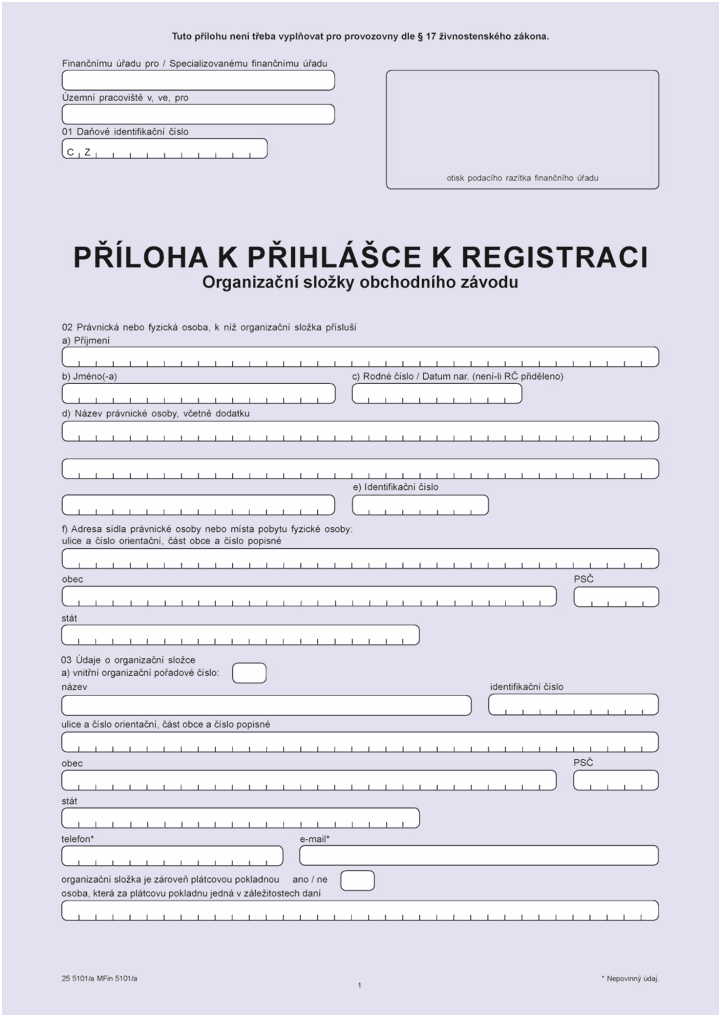
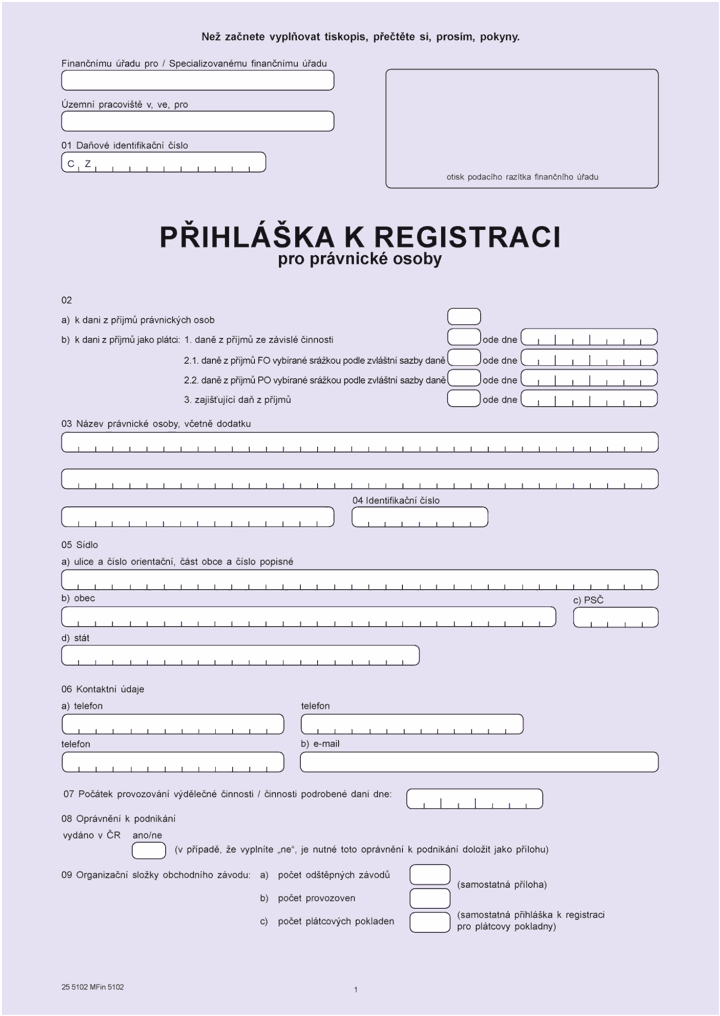
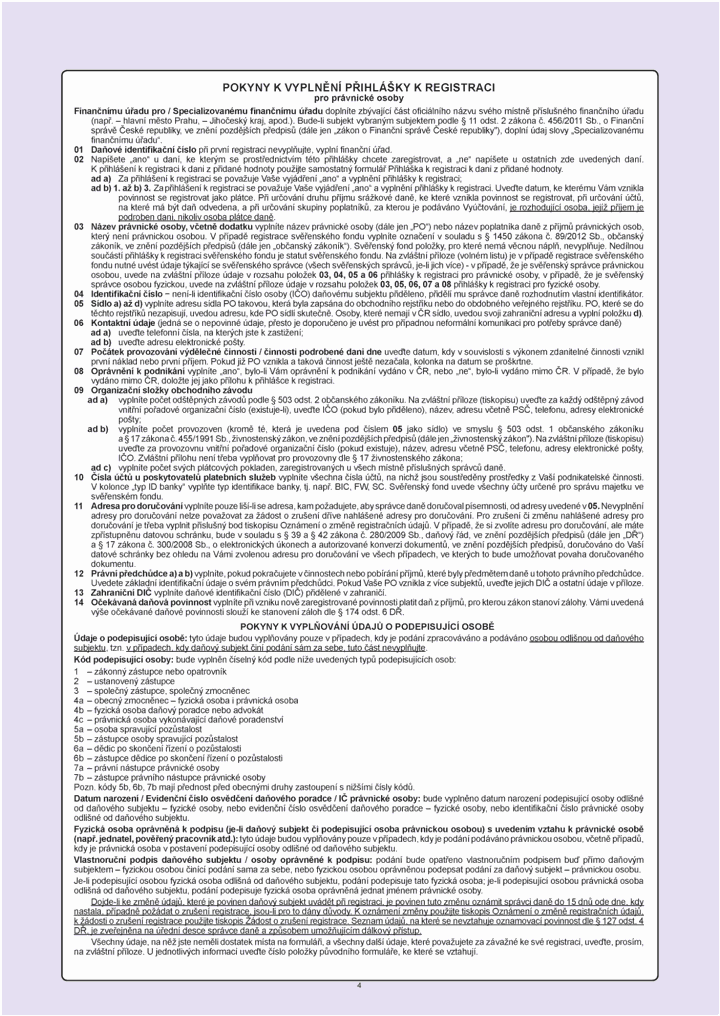
  1. 1. Přílohy č. 1 až 3 znějí:
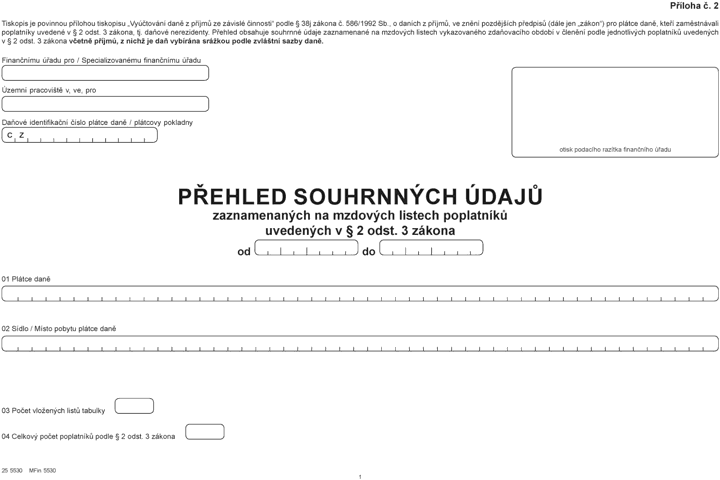
    „Příloha č. 1 k vyhlášce č. 525/2020 Sb.
    Obrázek
    Obrázek

    Příloha č. 2

    k vyhlášce č. 525/2020 Sb.
    Obrázek
    Obrázek
    Obrázek
    Obrázek
    Obrázek
    Obrázek
    Obrázek
    Obrázek
    Obrázek
    Obrázek
    Obrázek
    Obrázek
    Obrázek
    Obrázek

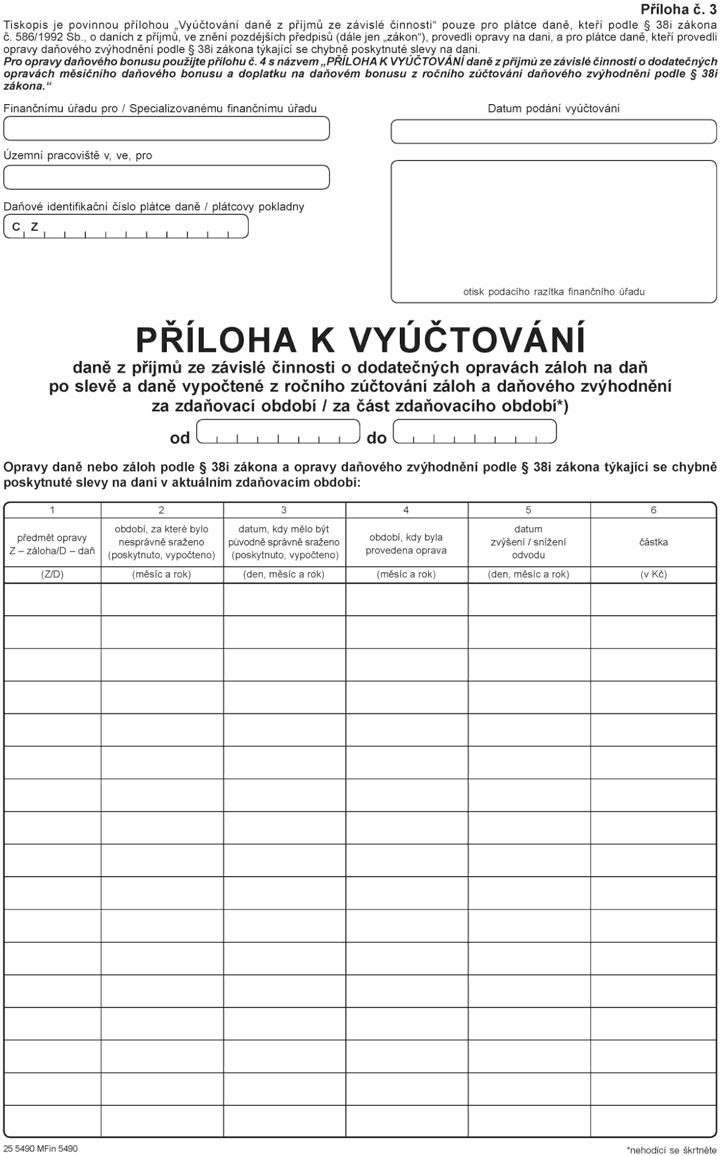
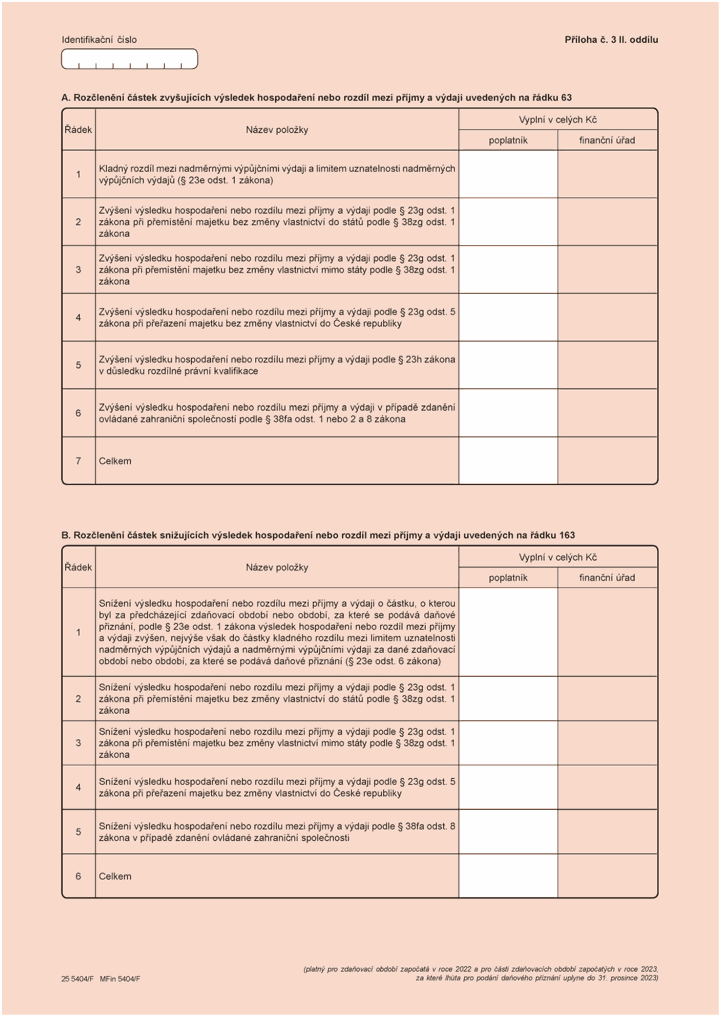
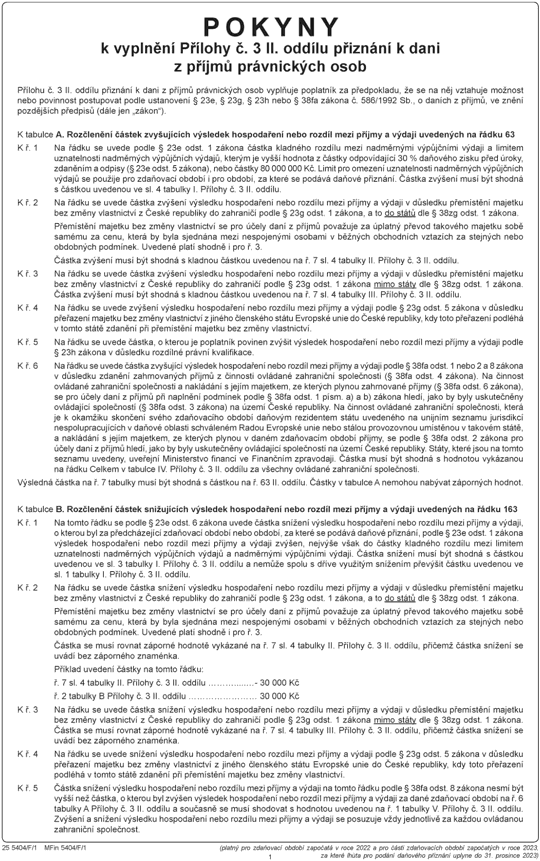
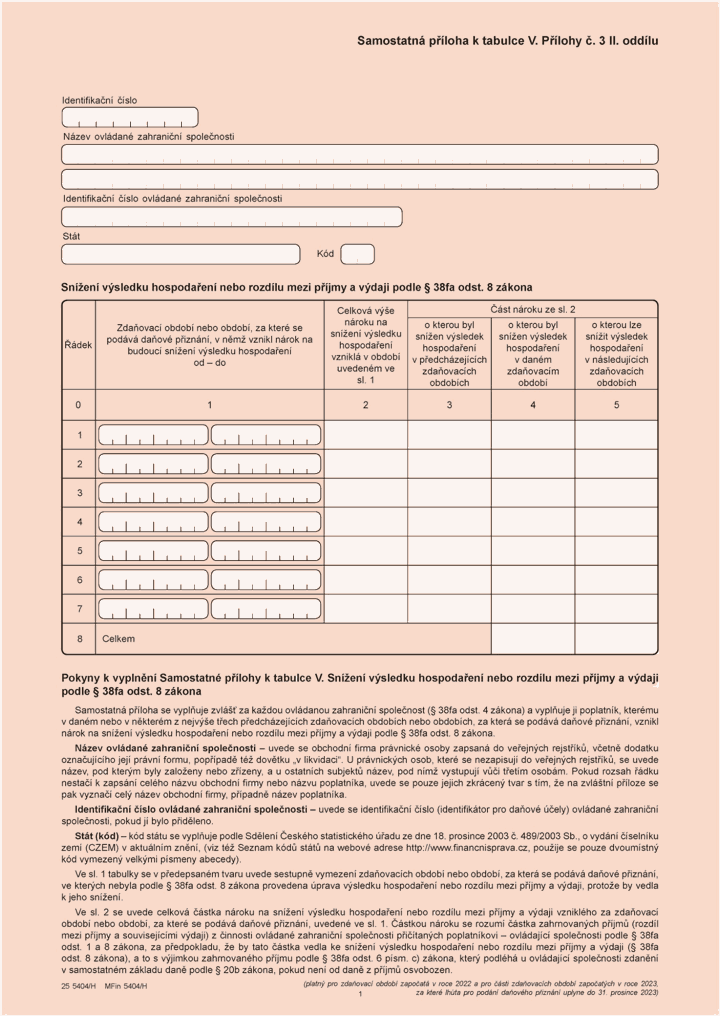
    Příloha č. 3

    k vyhlášce č. 525/2020 Sb.
    Obrázek
    Obrázek
    Obrázek
    Obrázek
    Obrázek
    Obrázek“.
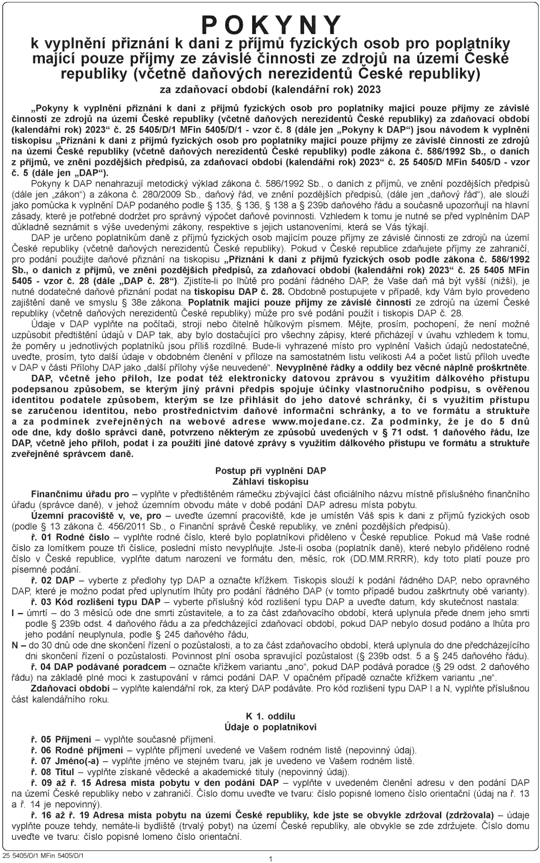
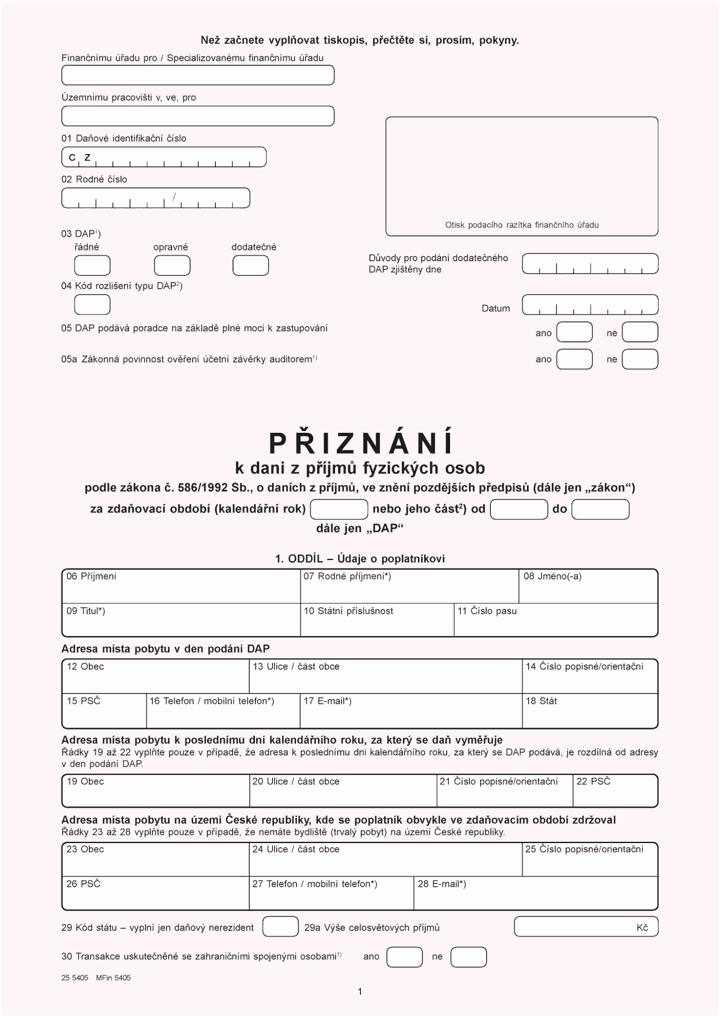
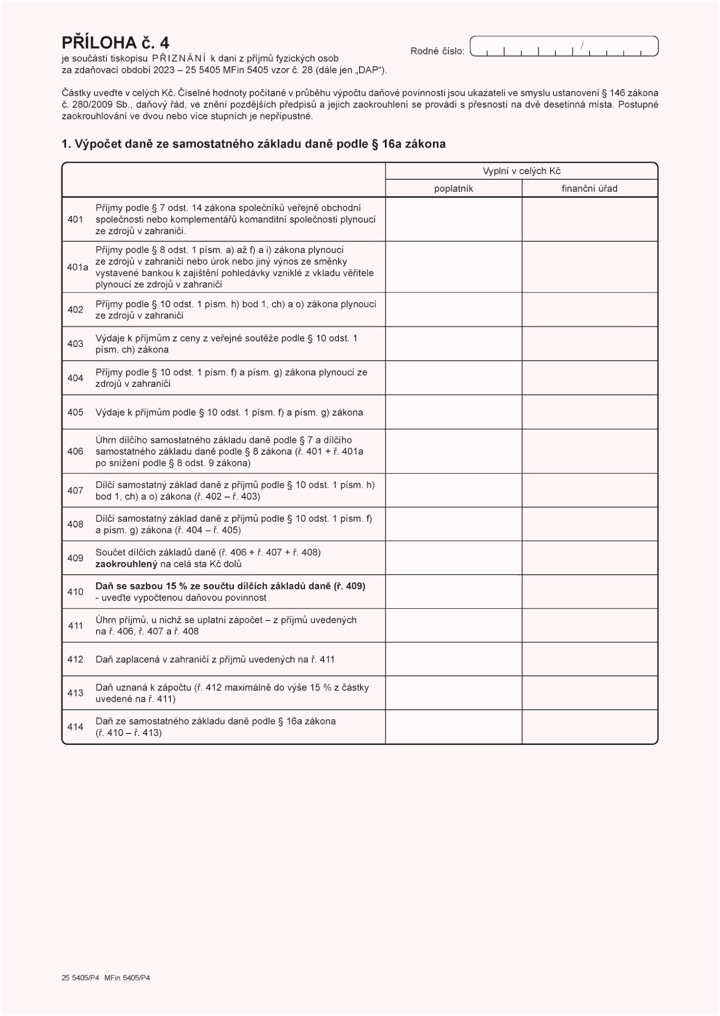
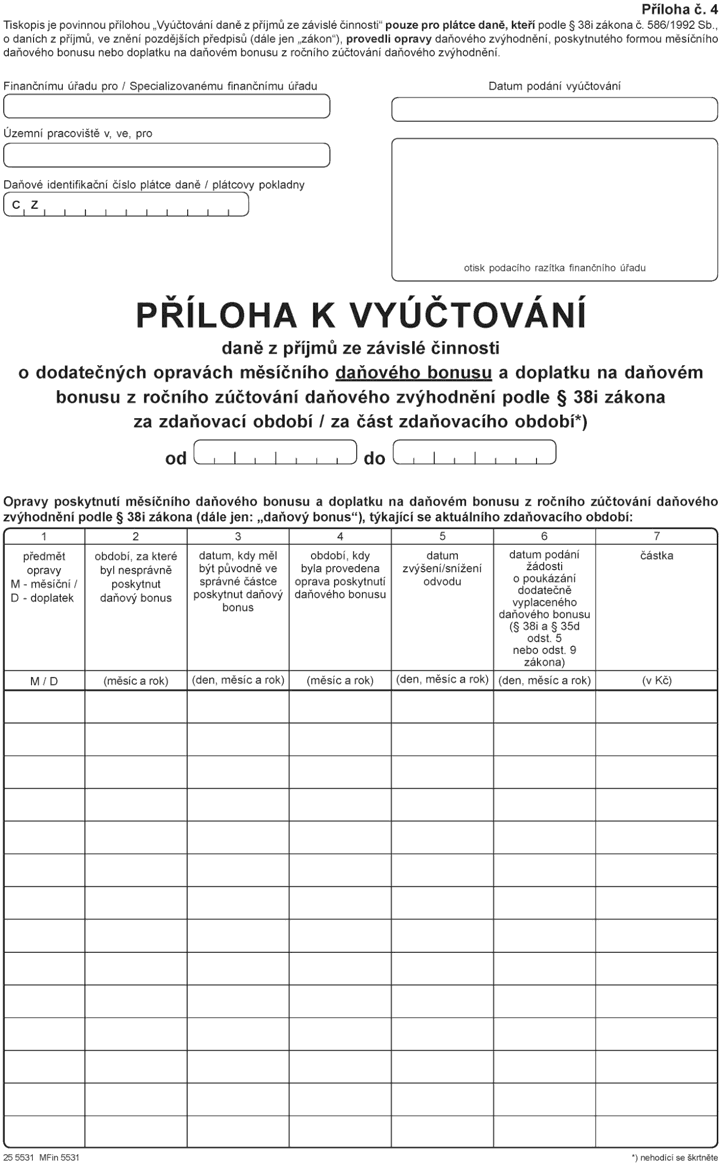
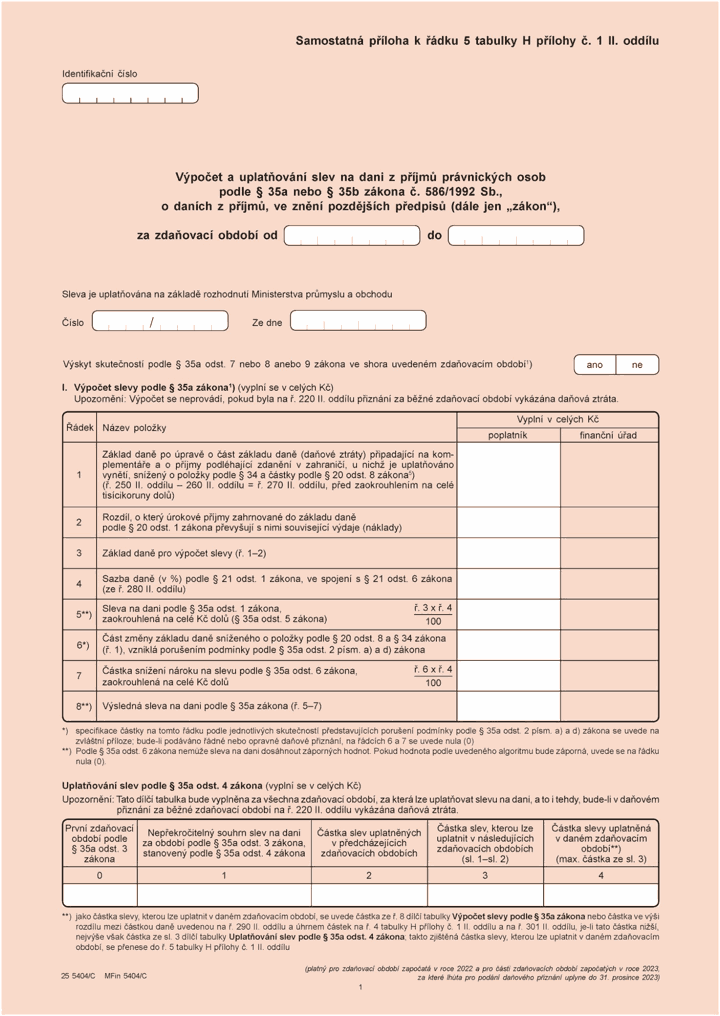
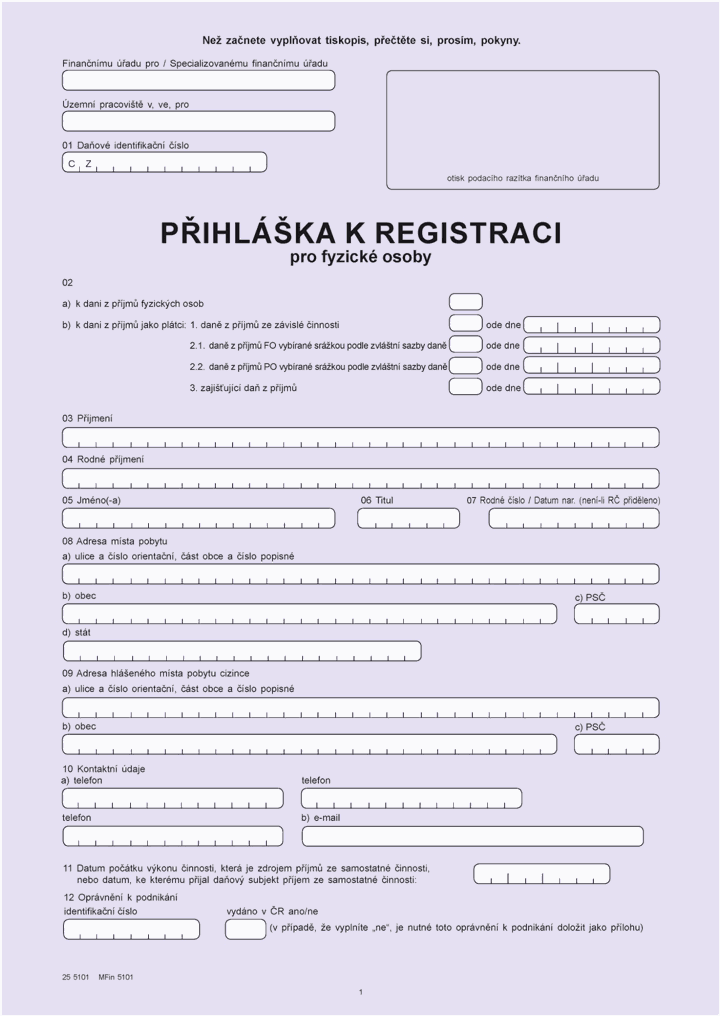
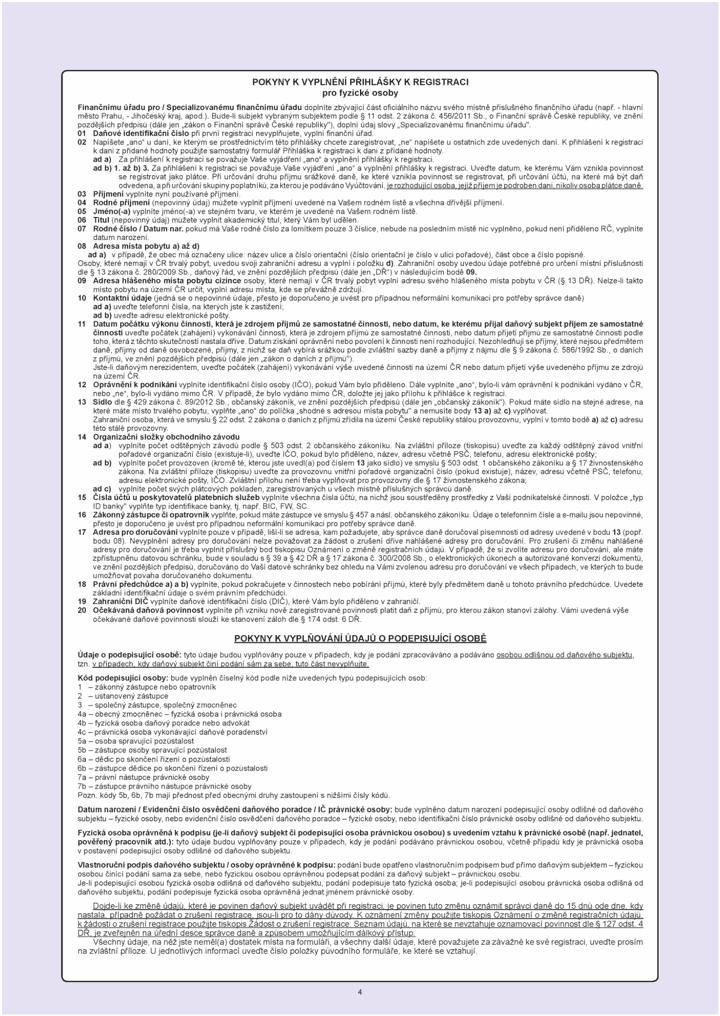
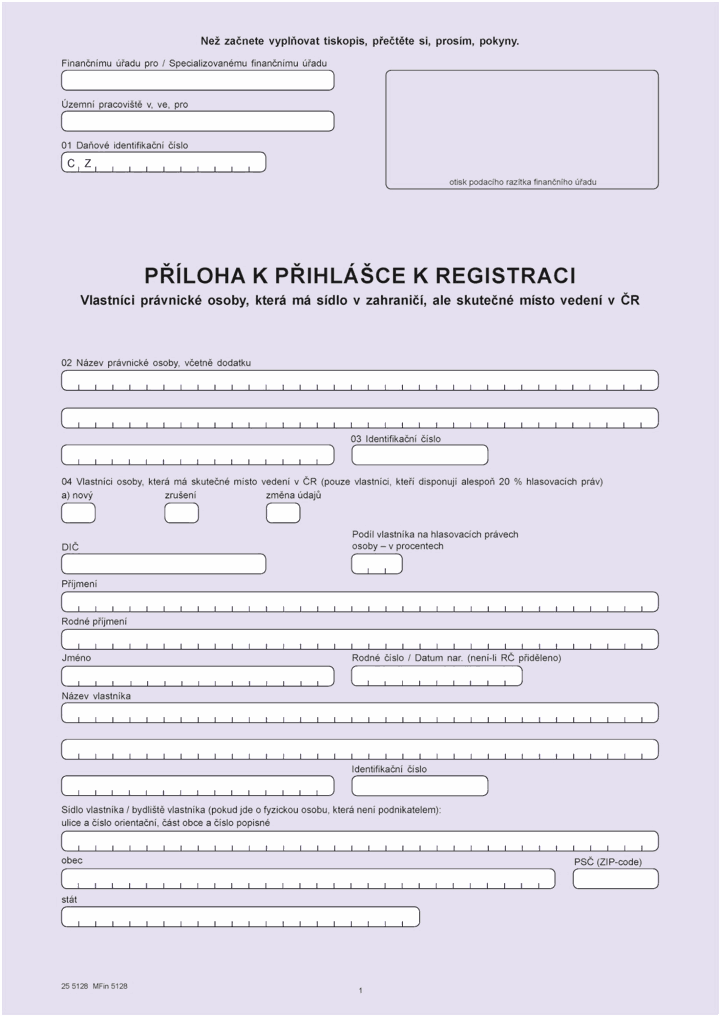
  1. 2. Přílohy č. 5 až 8 znějí:
    „Příloha č. 5 k vyhlášce č. 525/2020 Sb.
    Obrázek
    Obrázek
    Obrázek
    Obrázek
    Obrázek
    Obrázek
    Obrázek
    Obrázek
    Obrázek
    Obrázek
    Obrázek
    Obrázek
    Obrázek

    Příloha č. 6

    k vyhlášce č. 525/2020 Sb.
    Obrázek
    Obrázek

    Příloha č. 7

    k vyhlášce č. 525/2020 Sb.
    Obrázek
    Obrázek
    Obrázek

    Příloha č. 8

    k vyhlášce č. 525/2020 Sb.
    Obrázek
    Obrázek
    Obrázek
    Obrázek “.
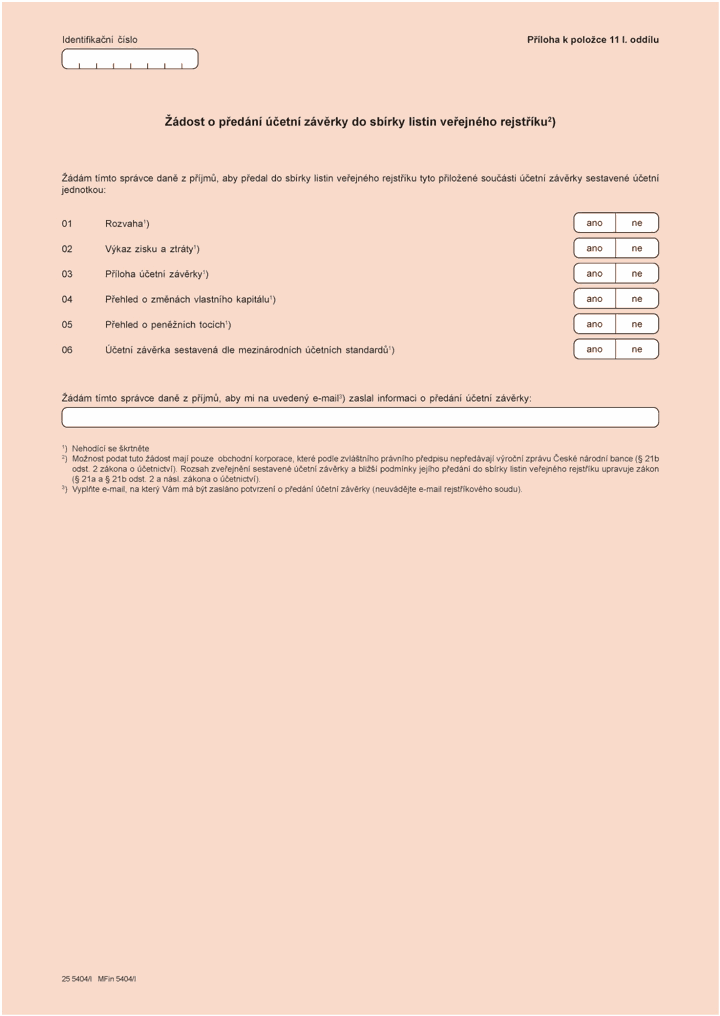
  1. 3. Příloha č. 11 zní:
    „Příloha č. 11 k vyhlášce č. 525/2020 Sb.
    Obrázek“.

Čl. VII

Odkaz Čl. VII

Přechodná ustanovení

  1. 1. Pro daňová tvrzení k dani z příjmů fyzických osob za zdaňovací období nebo jeho část, které započaly přede dnem 1. ledna 2023, se použije vyhláška č. 525/2020 Sb., ve znění účinném přede dnem nabytí účinnosti této vyhlášky.
  2. 2. Pro daňová tvrzení k dani z příjmů právnických osob za zdaňovací období nebo jeho část, které započaly přede dnem 1. ledna 2022, se použije vyhláška č. 525/2020 Sb., ve znění účinném přede dnem nabytí účinnosti této vyhlášky.
  3. 3. Pro daňová tvrzení k dani z příjmů právnických osob za zdaňovací období nebo jeho část, které započaly ode dne 1. ledna 2022 a skončily přede dnem 31. prosince 2022, se použije vyhláška č. 525/2020 Sb., ve znění účinném přede dnem nabytí účinnosti této vyhlášky; pro tato daňová tvrzení lze použít vyhlášku č. 525/2020 Sb., ve znění účinném ode dne nabytí účinnosti této vyhlášky.

ČÁST PÁTÁ ÚČINNOST

Čl. VIII

Odkaz

Tato vyhláška nabývá účinnosti dnem 1. ledna 2023.

Ministr financí:
Ing. Stanjura v. r.