účinné od 1. 10. 2005§ 1
Odkaz účinné od 1. 10. 2005§ 1účinné od 1. 10. 2005Předmět úpravy
účinné od 1. 10. 2005(1) Předmětem této vyhlášky je stanovení pravidel, která upravují:
- účinné od 1. 10. 2005a) klasifikaci vybraných položek aktiv družstevních záložen, kterými jsou jejich pohledávky,
- účinné od 1. 10. 2005b) tvorbu opravných položek k pohledávkám a rezerv k vybraným podrozvahovým položkám družstevních záložen.
účinné od 1. 10. 2005(2) Tato vyhláška stanoví obsah, formu a periodicitu informačních povinností vztahujících se k pravidlům podle odstavce 1.
účinné od 1. 10. 2005(3) Do pohledávek podle této vyhlášky se nezahrnují pohledávky vzniklé z držení cenných papírů a pohledávky z pracovněprávních a obdobných vztahů.
§ 2
Odkaz účinné od 1. 10. 2005§ 2účinné od 1. 10. 2005Vymezení pojmů
účinné od 1. 10. 2005Pro účely této vyhlášky se rozumí:
- účinné od 1. 10. 2005a) vybranými podrozvahovými položkami poskytnuté úvěrové přísliby, poskytnuté záruky a ručení, poskytnutá přijetí cizích směnek, poskytnuté záruky z převedených směnek, poskytnutá směnečná rukojemství, otevřené akreditivy a potvrzené akreditivy,
- účinné od 1. 10. 2005b) příslušenstvím pohledávky úroky a poplatky spojené s pohledávkou včetně souvisejících pohledávek z úroků z prodlení a smluvních pokut,
- účinné od 1. 10. 2005c) dlužníkem osoba, za kterou má družstevní záložna pohledávku nebo potenciální pohledávku z podrozvahové položky,
- účinné od 1. 10. 2005d) pohledávkou plně zajištěnou vysoce kvalitním zajištěním pohledávka v ocenění použitém při prvotním zachycení pohledávky v účetnictví, zvýšeném o zaúčtované naběhlé příslušenství a sníženém o již přijaté splátky jistiny a příslušenství, která je zajištěna minimálně ze 100 % vysoce kvalitním zajištěním, na jehož základě je družstevní záložna v případě selhání dlužníka uspokojena,
- účinné od 1. 10. 20051. centrální vládou nebo centrální bankou členského státu Evropského hospodářského prostoru (EEA) nebo jiného státu, který je řádným členem Organizace pro ekonomickou spolupráci a rozvoj (OECD), nebo státu, který uzavřel s Mezinárodním měnovým fondem úvěrovou dohodu v rámci tzv. Obecné dohody o půjčce (GAB), nebo
- účinné od 1. 10. 20052. osobou, jejíž závazky jsou plně zaručeny bezpodmínečnou, výslovnou a neomezenou zárukou státu podle bodu 1, nebo
- účinné od 1. 10. 20053. Evropským společenstvím, nebo
- účinné od 1. 10. 20054. centrální vládou nebo centrální bankou jiného státu než podle bodu 1, pokud nedošlo k restrukturalizaci dluhu daného státu, nebo
- účinné od 1. 10. 20055. dluhopisy emitovanými osobami podle bodů 1 až 4, nebo
- účinné od 1. 10. 20056. z vkladů uložených u věřitelské družstevní záložny, u nichž má družstevní záložna jistotu, že po dobu trvání zajištění pohledávky je vyloučeno jejich použití pro jiné účely než pro uspokojení zajišťované pohledávky v případě selhání dlužníka,
- účinné od 1. 10. 2005e) restrukturalizovanou pohledávkou pohledávka, u níž družstevní záložna přistoupila vzhledem k finanční situaci dlužníka ke změně smluvních podmínek ve prospěch dlužníka, ke které by nepřistoupila, pokud by neprovedení této změny nezvyšovalo pravděpodobnost vzniku ztráty družstevní záložny vyplývající ze selhání dlužníka. Jedná se zejména o přepracování plánu splátek, snížení úrokové míry, prominutí úroků z prodlení. Za restrukturalizovanou pohledávku se nepovažuje pohledávka vzniklá obnovením krátkodobého úvěru na oběžná aktiva, pokud dlužník plnil veškeré své platební i neplatební povinnosti vyplývající z úvěrové smlouvy.
§ 3
Odkaz účinné od 1. 10. 2005§ 3účinné od 1. 10. 2005Klasifikace jednotlivých pohledávek
účinné od 1. 10. 2005(1) Družstevní záložna klasifikuje pohledávky jednotlivě posuzované podle případného snížení jejich rozvahové hodnoty do některé z těchto kategorií:
- účinné od 1. 10. 2005a) standardní pohledávky,
- účinné od 1. 10. 2005b) sledované pohledávky,
- účinné od 1. 10. 2005c) nestandardní pohledávky,
- účinné od 1. 10. 2005d) pochybné pohledávky,
- účinné od 1. 10. 2005e) ztrátové pohledávky.
účinné od 1. 10. 2005(2) Nestandardní, pochybné a ztrátové pohledávky se souhrnně označují jako ohrožené pohledávky.
účinné od 1. 10. 2005(3) Standardní pohledávkou se rozumí pohledávka za dlužníkem, o jejímž úplném splacení není důvodu pochybovat. Splátky jistiny a příslušenství jsou řádně hrazeny, žádná z nich není po splatnosti déle než 30 dní, žádná z pohledávek za tímto dlužníkem nebyla v posledních 2 letech z důvodu zhoršení jeho finanční situace restrukturalizována. Za standardní pohledávku je možné také považovat:
- účinné od 1. 10. 2005a) pohledávku za osobou podle § 2 písm. d) bodů 1 až 4, přičemž žádná splátka jistiny nebo příslušenství není déle než 540 dnů po splatnosti,
- účinné od 1. 10. 2005b) pohledávku plně zajištěnou vysoce kvalitním zajištěním podle § 2 písm. d), přičemž žádná splátka jistiny nebo příslušenství není déle než 540 dnů po splatnosti.
účinné od 1. 10. 2005(4) Sledovanou pohledávkou se rozumí pohledávka, jejíž úplné splacení je zejména s ohledem na finanční a ekonomickou situaci dlužníka pravděpodobné. Splátky jistiny nebo příslušenství jsou hrazeny s dílčími problémy, avšak žádná z nich není po splatnosti déle než 90 dní, žádná z pohledávek za dlužníkem nebyla v posledních 6 měsících z důvodu zhoršení jeho finanční situace restrukturalizována. Za sledovanou pohledávku je možné také považovat:
- účinné od 1. 10. 2005a) pohledávku za osobou podle § 2 písm. d) bodů 1 až 4, přičemž alespoň jedna splátka jistiny nebo příslušenství je po splatnosti více než 540 dní,
- účinné od 1. 10. 2005b) pohledávku plně zajištěnou osobou podle § 2 písm. d) bodů 1 až 4, přičemž alespoň jedna splátka jistiny nebo příslušenství je po splatnosti více než 540 dní.
účinné od 1. 10. 2005(5) Nestandardní pohledávkou se rozumí pohledávka, jejíž úplné splacení je zejména s ohledem na finanční a ekonomickou situaci dlužníka nejisté, částečné splacení je však vysoce pravděpodobné. Splátky jistiny nebo příslušenství jsou hrazeny s problémy, avšak žádná z nich není po splatnosti déle než 180 dní.
účinné od 1. 10. 2005(6) Pochybnou pohledávkou se rozumí pohledávka, jejíž úplné splacení je zejména s ohledem na finanční a ekonomickou situaci dlužníka vysoce nepravděpodobné, částečné splacení je možné a pravděpodobné. Splátky jistiny nebo příslušenství jsou hrazeny s problémy, avšak žádná z nich není po splatnosti déle než 360 dní.
účinné od 1. 10. 2005(7) Ztrátovou pohledávkou se rozumí pohledávka, jejíž úplné splacení je zejména s ohledem na finanční a ekonomickou situaci dlužníka vysoce nepravděpodobné až nemožné. Předpokládá se, že tato pohledávka nebude uspokojena nebo bude uspokojena pouze částečně ve velmi malé částce. Splátky jistiny nebo příslušenství jsou po splatnosti déle než 360 dní. Za ztrátovou se také považuje:
- účinné od 1. 10. 2005a) pohledávka za dlužníkem ve vyrovnacím řízení,
- účinné od 1. 10. 2005b) pohledávka za dlužníkem, na jehož majetek byl prohlášen konkurz, ledaže jde o pohledávku za podstatou vzniklou po prohlášení konkurzu, která se posuzuje podle § 4 odst. 1.
§ 4
Odkaz účinné od 1. 10. 2005§ 4účinné od 1. 10. 2005(1) Při zjišťování, zda došlo ke snížení rozvahové hodnoty jednotlivých pohledávek a jejich klasifikaci, družstevní záložna posuzuje a zohledňuje alespoň tato kritéria:
- účinné od 1. 10. 2005a) finanční a ekonomickou situaci dlužníka a její vývoj, a to na základě aktuálních informací,
- účinné od 1. 10. 2005b) porušení smlouvy dlužníkem, zejména prodlení s platbami příslušenství, jistiny či jejich nezaplacení, neplnění informačních povinností vůči družstevní záložně,
- účinné od 1. 10. 2005c) provedení restrukturalizace pohledávky,
- účinné od 1. 10. 2005d) vnější ekonomické, politické a právní faktory,
- účinné od 1. 10. 2005e) očekávání, že na základě finanční situace dlužníka povolí soud dlužníkovi vyrovnání nebo prohlásí konkurz na jeho majetek.
účinné od 1. 10. 2005(2) Splňuje-li jednotlivě posuzovaná pohledávka současně kritéria pro zařazení do více kategorií, družstevní záložna ji zařazuje do nejhorší z těchto kategorií. Družstevní záložna nemusí takto postupovat u pohledávky plně zajištěné vysoce kvalitním zajištěním, bez ohledu na ostatní kritéria ji může v rámci klasifikace zařadit do standardních nebo sledovaných pohledávek.
účinné od 1. 10. 2005(3) Má-li družstevní záložna více jednotlivě posuzovaných pohledávek za stejným dlužníkem, zařazuje je v rámci klasifikace do stejné kategorie, a to podle pohledávky, která má nejhorší hodnocení. Družstevní záložna nemusí takto postupovat:
- účinné od 1. 10. 2005a) u pohledávek za osobou podle § 2 písm. d) bodů 1 až 4,
- účinné od 1. 10. 2005b) u pohledávek plně zajištěných vysoce kvalitním zajištěním,
- účinné od 1. 10. 2005c) u pohledávek za podstatou vzniklých po prohlášení konkurzu.
účinné od 1. 10. 2005(4) Restrukturalizovanou pohledávku družstevní záložna zařazuje v okamžiku restrukturalizace do kategorie, ve které tato pohledávka byla nebo měla být zařazena na základě posouzení kritérií podle odstavce 1 před restrukturalizací. Je-li družstevní záložna schopna prokázat, že míra rizika nesplacení této pohledávky oproti stavu před restrukturalizací poklesla, může ji v rámci klasifikace zařadit do lepší kategorie; tím nejsou dotčena ustanovení § 3 odst. 3 a 4.
účinné od 1. 10. 2005(5) Pohledávku, která vznikla družstevní záložně v souvislosti s postoupením jiné její pohledávky nebo v souvislosti s poskytnutím úvěru ke splacení jiné její pohledávky, družstevní záložna v rámci klasifikace zařazuje při vzniku do stejné kategorie, ve které byla nebo měla být zařazena původní pohledávka. Je-li družstevní záložna schopna prokázat, že míra rizika nesplacení této pohledávky oproti stavu před postoupením poklesla, může ji v rámci klasifikace zařadit do lepší kategorie.
účinné od 1. 10. 2005(6) Pohledávku, která vznikla družstevní záložně v souvislosti s postoupením skupiny jiných jejích pohledávek, družstevní záložna v rámci klasifikace zařazuje při vzniku do kategorie, ve které byl nebo měl být zařazen rozhodující podíl postupovaných pohledávek. Je-li družstevní záložna schopna prokázat, že míra rizika nesplacení této pohledávky oproti stavu před postoupením poklesla, může ji v rámci klasifikace zařadit do lepší kategorie.
účinné od 1. 10. 2005(7) Družstevní záložna průběžně zjišťuje, zda nedošlo ke snížení rozvahové hodnoty jednotlivých pohledávek, a následně je ve shodě s výsledky zjištění v rámci klasifikace zařazuje do příslušných kategorií.
§ 5
Odkaz účinné od 1. 10. 2005§ 5účinné od 1. 10. 2005Klasifikace portfolií pohledávek vyžadujících pozornost
účinné od 1. 10. 2005(1) Má-li družstevní záložna více standardních pohledávek, u nichž při posuzování jednotlivých pohledávek v rámci jejich klasifikace nebylo zjištěno snížení rozvahové hodnoty a které vykazují obdobné charakteristiky vzhledem k úvěrovému riziku (dále jen „stejnorodá standardní pohledávka“), zařazuje je do portfolia. Identifikuje-li snížení rozvahové hodnoty tohoto portfolia, klasifikuje jej jako portfolio pohledávek vyžadujících pozornost.
účinné od 1. 10. 2005(2) Důvodem snížení rozvahové hodnoty portfolia stejnorodých standardních pohledávek, k němuž došlo v důsledku událostí, které nastaly po vzniku pohledávek, je existence pozorovatelných dat, která indikují snížení očekávaných budoucích peněžních toků z tohoto portfolia, ačkoli toto snížení nelze ještě identifikovat podle jednotlivých pohledávek zařazených do portfolia.
účinné od 1. 10. 2005(3) Indikátorem snížení očekávaných budoucích peněžních toků z portfolia stejnorodých standardních pohledávek může být zejména:
- účinné od 1. 10. 2005a) zvýšení nezaměstnanosti v relevantních oblastech,
- účinné od 1. 10. 2005b) snížení cen nemovitostí v relevantních oblastech,
- účinné od 1. 10. 2005c) nepříznivé podmínky v odvětvích, kde působí dlužníci,
- účinné od 1. 10. 2005d) zvýšení počtu dlužníků, kteří plně čerpají svůj limit a splácí své závazky v minimální možné výši.
účinné od 1. 10. 2005(4) Splňuje-li pohledávka družstevní záložny, zařazená do portfolia klasifikovaného jako portfolio pohledávek vyžadujících pozornost, znaky sledované nebo ohrožené pohledávky, družstevní záložna vyjme pohledávku z tohoto portfolia a zařadí ji do sledovaných nebo ohrožených jednotlivě posuzovaných pohledávek.
§ 6
Odkaz účinné od 1. 10. 2005§ 6účinné od 1. 10. 2005Opravné položky k jednotlivým pohledávkám
účinné od 1. 10. 2005(1) Dojde-li ke snížení rozvahové hodnoty pohledávky a družstevní záložna pohledávku nebo její část, která odpovídá ztrátě z rozvahové hodnoty, neodepíše, tvoří k pohledávce opravnou položku. Pohledávku za dlužníkem, u něhož soud zamítl návrh na prohlášení konkurzu pro nedostatek majetku nebo zrušil konkurz z důvodu, že majetek nepostačuje k úhradě nákladů konkurzu, družstevní záložna vždy odepisuje v plné výši.
účinné od 1. 10. 2005(2) Družstevní záložna tvoří opravné položky ke sledovaným a ohroženým pohledávkám v rámci jednotlivě posuzovaných pohledávek a vytvořené opravné položky přiřazuje k jednotlivým pohledávkám.
účinné od 1. 10. 2005(3) Družstevní záložna stanovuje opravnou položku tak, že rozdíl mezi jistinou pohledávky zvýšenou o naběhlé příslušenství a družstevní záložnou zohledněným zajištěním dané pohledávky násobí koeficientem:
- účinné od 1. 10. 2005a) 0,01 v případě sledované pohledávky,
- účinné od 1. 10. 2005b) 0,2 v případě nestandardní pohledávky,
- účinné od 1. 10. 2005c) 0,5 v případě pochybné pohledávky,
- účinné od 1. 10. 2005d) 1,0 v případě ztrátové pohledávky.
účinné od 1. 10. 2005(4) Družstevní záložna prověřuje, zda ztráta ze správně zařazené sledované, nestandardní nebo pochybné pohledávky není vyšší než opravná položka stanovená podle výše uvedeného výpočtu. Je-li ztráta vyšší než opravná položka, družstevní záložna zvýší koeficient, ale tak, aby u sledované pohledávky byl nižší než 0,2, u nestandardní pohledávky nižší než 0,5 a u pochybné pohledávky nižší než 1,0.
účinné od 1. 10. 2005(5) Stanovuje-li družstevní záložna opravnou položku k pohledávce oceněné k okamžiku uskutečnění účetního případu pořizovací cenou, zohledňuje při tvorbě opravných položek, zda k okamžiku uskutečnění účetního případu existuje rozdíl mezi pořizovací cenou pohledávky a jistinou pohledávky zvýšenou o naběhlé příslušenství. Je-li pořizovací cena pohledávky nižší než jistina pohledávky zvýšená o naběhlé příslušenství, družstevní záložna opravnou položku stanovenou podle odstavce 3 sníží o tento rozdíl nebo jeho část. Je-li pořizovací cena pohledávky vyšší než jistina pohledávky zvýšená o naběhlé příslušenství, družstevní záložna opravnou položku stanovenou podle odstavce 3 zvýší o tento rozdíl.
účinné od 1. 10. 2005(6) Opravnou položku k pohledávce vzniklé družstevní záložně v souvislosti s postoupením skupiny jiných jejích pohledávek družstevní záložna tvoří při postoupení v takové výši, aby jistina pohledávky zvýšená o naběhlé příslušenství a snížená o vytvořenou opravnou položku nebyla vyšší, než by byl součet jistin postupovaných pohledávek zvýšených o naběhlé příslušenství a snížených o vytvořené opravné položky v případě, že by k postoupení nedošlo a družstevní záložna by tvořila opravné položky k jednotlivým pohledávkám.
účinné od 1. 10. 2005(7) Družstevní záložna průběžně posuzuje dostatečnost a odůvodněnost vytvořených opravných položek ke sledovaným a ohroženým pohledávkám a upravuje jejich výši.
§ 7
Odkaz účinné od 1. 10. 2005§ 7účinné od 1. 10. 2005Opravné položky k portfoliím pohledávek vyžadujících pozornost
účinné od 1. 10. 2005(1) Posuzuje-li družstevní záložna pohledávky podle § 5, tvoří opravnou položku ve výši, která odpovídá snížení rozvahové hodnoty portfolia pohledávek identifikovaného podle § 5 odst. 2.
účinné od 1. 10. 2005(2) Vytvořené opravné položky družstevní záložna přiřazuje k jednotlivým portfoliím pohledávek vyžadujících pozornost, nerozděluje a nepřiřazuje je k jednotlivým pohledávkám zařazeným do portfolia.
účinné od 1. 10. 2005(3) Družstevní záložna průběžně posuzuje dostatečnost a odůvodněnost vytvořených opravných položek k jednotlivým portfoliím pohledávek vyžadujících pozornost a upravuje jejich výši.
§ 8
Odkaz účinné od 1. 10. 2005§ 8účinné od 1. 10. 2005Zohlednění zajištění pohledávek při tvorbě opravných položek
účinné od 1. 10. 2005(1) Družstevní záložna může při tvorbě opravných položek k pohledávkám zohledňovat jejich zajištění, které může mít zejména formu zástavy, ručení, záruky nebo úvěrového derivátu, pokud takové zajištění současně vyhoví následujícím podmínkám:
- účinné od 1. 10. 2005a) smluvní ustanovení a právní úprava jednoznačně družstevní záložně zajišťují, že se při selhání dlužníka může ze zajištění uspokojit zejména realizací zástavy, prodejem kolaterálu,
- účinné od 1. 10. 2005b) uspokojení je družstevní záložna schopna provést v přiměřeném čase po selhání dlužníka,
- účinné od 1. 10. 2005c) družstevní záložna zohlední zajištění nejvýše v jeho čisté realizovatelné hodnotě snížené o částku, která slouží k zajištění jiných jejích aktiv nebo aktiv třetích osob, mají-li nárok na uspokojení před družstevní záložnou, a nejvýše do výše ocenění pohledávky v účetnictví. Čistou realizovatelnou hodnotou zajištění se rozumí pro účely této vyhlášky odhadovaná hodnota, kterou družstevní záložna obdrží po odečtení odhadovaných nákladů na realizaci zajištění. V případě, že družstevní záložna očekává realizaci zajištění v časovém horizontu přesahujícím kalendářní rok, zohlední při výpočtu odhadované hodnoty také časovou hodnotu peněz.
účinné od 1. 10. 2005(2) Při stanovení výše opravných položek k pohledávkám družstevní záložna nezohledňuje:
- účinné od 1. 10. 2005a) zajištění v případě ztrátové pohledávky, u níž je alespoň jedna splátka jistiny nebo příslušenství po splatnosti více než 540 dní, ledaže jde o zajištění osobou podle § 2 písm. d) bodů 1 až 4,
- účinné od 1. 10. 2005b) zajištění, na jehož základě by v případě, že pohledávku nesplatí dlužník, měla být uspokojena třetí osobou, za kterou má ohroženou pohledávku nebo vůči níž by případnou pohledávku zařadila do ohrožených pohledávek; jedná se zejména o ručitele, poddlužníka u zástavního práva k pohledávce, směnečníka u směnky cizí či výstavce směnky vlastní, je-li pohledávka družstevní záložny zajištěna směnkou, kterou vystaví třetí osoba.
§ 9
Odkaz účinné od 1. 10. 2005§ 9účinné od 1. 10. 2005Rezervy k podrozvahovým položkám
účinné od 1. 10. 2005(1) Družstevní záložna tvoří k vybraným podrozvahovým položkám rezervy v souladu s účetními metodami.
účinné od 1. 10. 2005(2) Družstevní záložna průběžně posuzuje dostatečnost a odůvodněnost vytvořených rezerv k podrozvahovým položkám a upravuje jejich výši.
§ 10
Odkaz účinné od 1. 10. 2005§ 10účinné od 1. 10. 2005Informační povinnosti
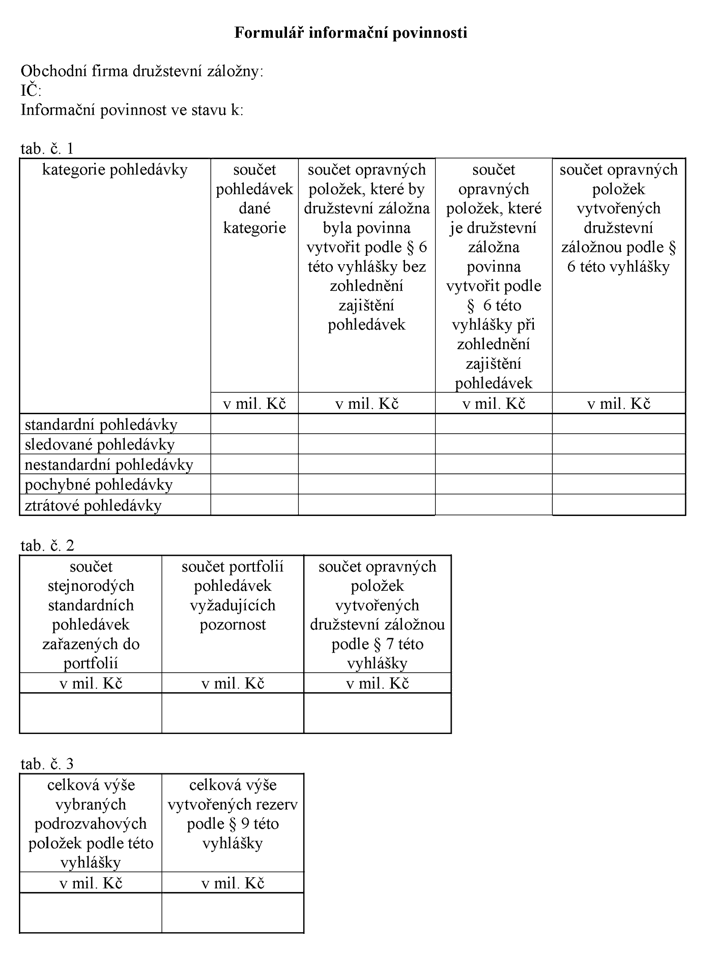
účinné od 1. 10. 2005Družstevní záložna plní informační povinnost o pohledávkách, vytvořených opravných položkách a rezervách na formuláři, jehož vzor je přílohou této vyhlášky, vůči instituci vykonávající dohled nad družstevními záložnami podle § 22 odst. 1 zákona.
§ 11
Odkaz účinné od 1. 10. 2005§ 11účinné od 1. 10. 2005Termíny plnění informační povinnosti
účinné od 1. 10. 2005Družstevní záložna předkládá hlášení ve formě plnění informační povinnosti podle § 10 podle stavu k 31. březnu, 30. červnu, 30. září a 31. prosinci kalendářního roku, a to nejpozději do 21. dne následujícího kalendářního měsíce a podle stavu ke dni určeném ve výzvě (§ 27 zákona) na základě této výzvy.
§ 12
Odkazúčinné od 1. 10. 2005účinné od 1. 10. 2005Účinnost
účinné od 1. 10. 2005účinné od 1. 10. 2005Tato vyhláška nabývá účinnosti dnem 1. října 2005.