Čl. I
Odkaz Čl. IPřílohy č. 2a a 2b k vyhlášce č. 383/2009 Sb., o účetních záznamech v technické formě vybraných účetních jednotek a jejich předávání do centrálního systému účetních informací státu a o požadavcích na technické a smíšené formy účetních záznamů (technická vyhláška o účetních záznamech), ve znění vyhlášky č. 434/2010 Sb., vyhlášky č. 437/2011 Sb., vyhlášky č. 461/2012 Sb., vyhlášky č. 472/2013 Sb., vyhlášky č. 300/2014 Sb., vyhlášky č. 370/2015 Sb., vyhlášky č. 447/2016 Sb., vyhlášky č. 274/2017 Sb. a vyhlášky č. 398/2017 Sb., znějí:
Pomocný analytický přehled
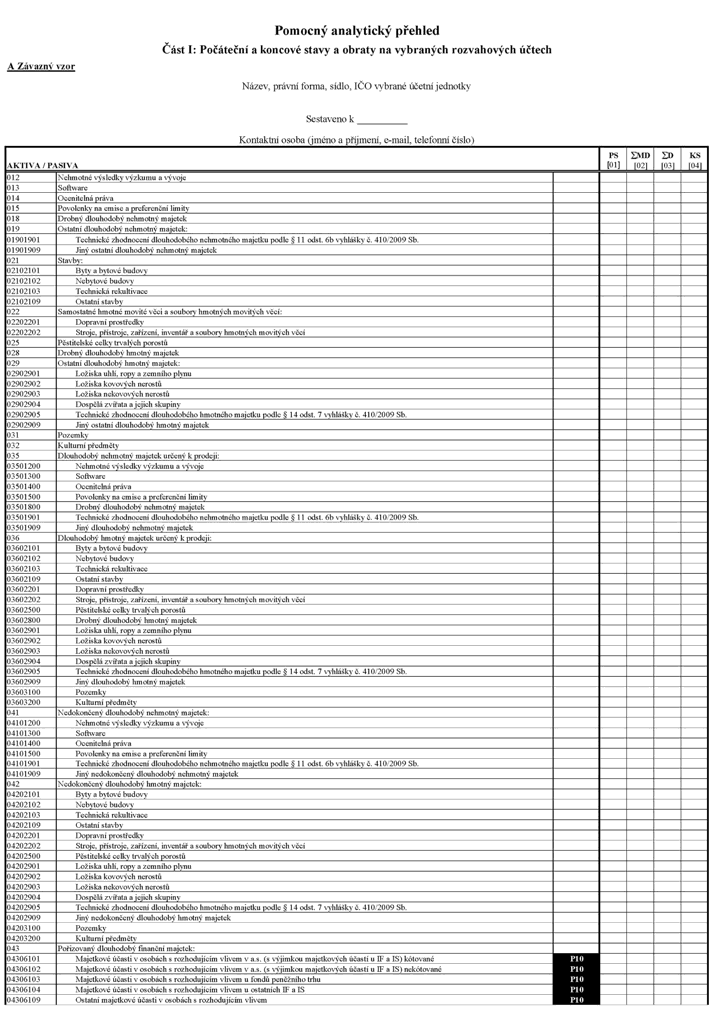
Část I: Počáteční a koncové stavy a obraty na vybraných rozvahových účtech
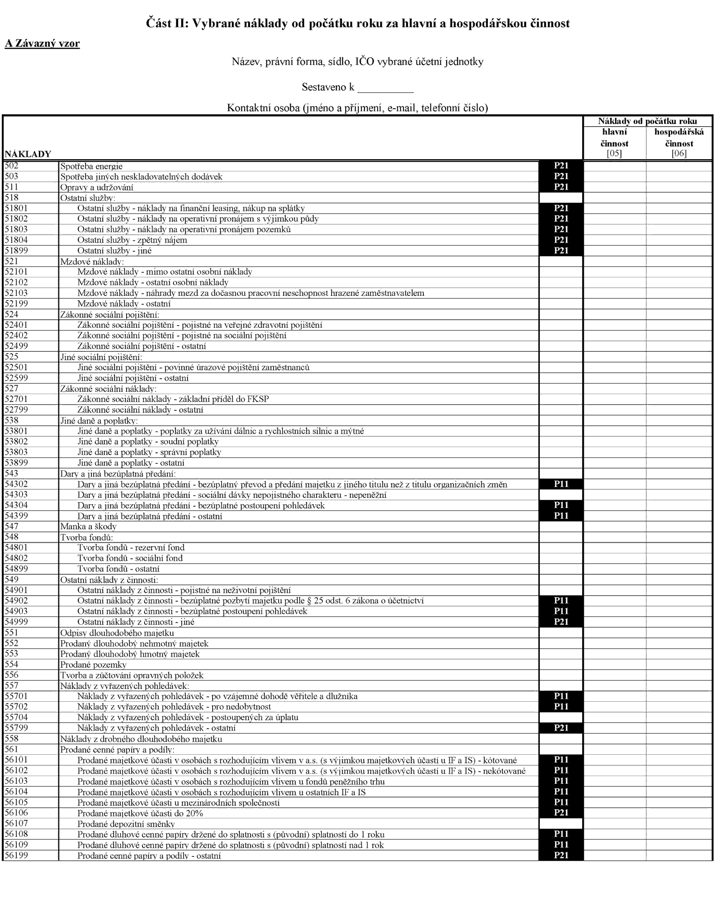
Část II: Vybrané náklady od počátku roku za hlavní a hospodářskou činnost
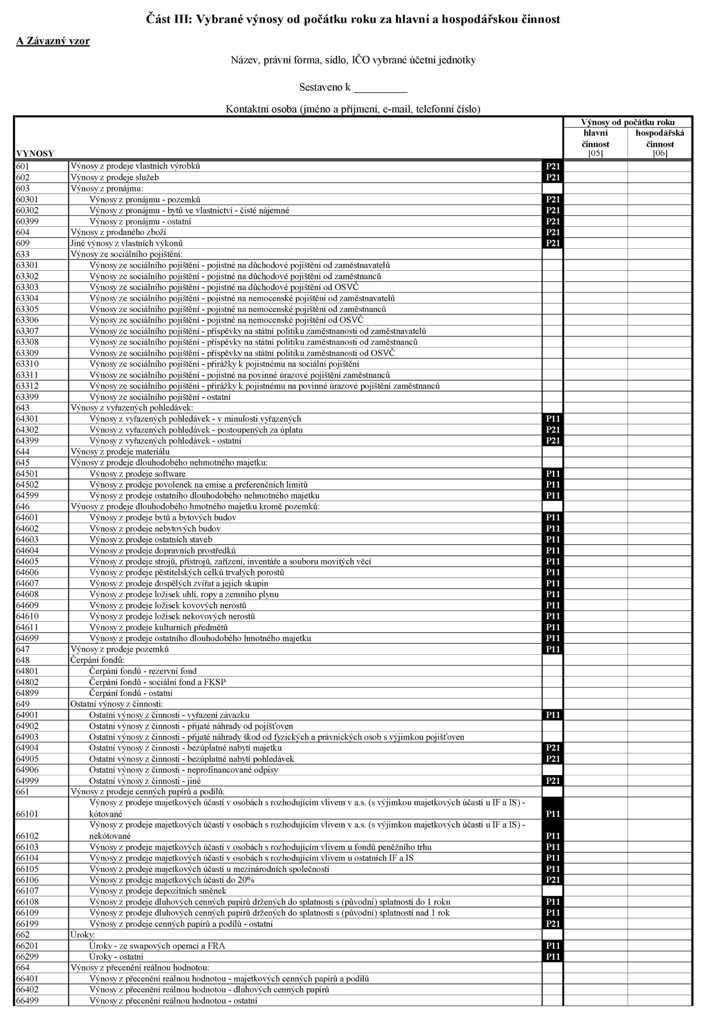
Část III: Vybrané výnosy od počátku roku za hlavní a hospodářskou činnost
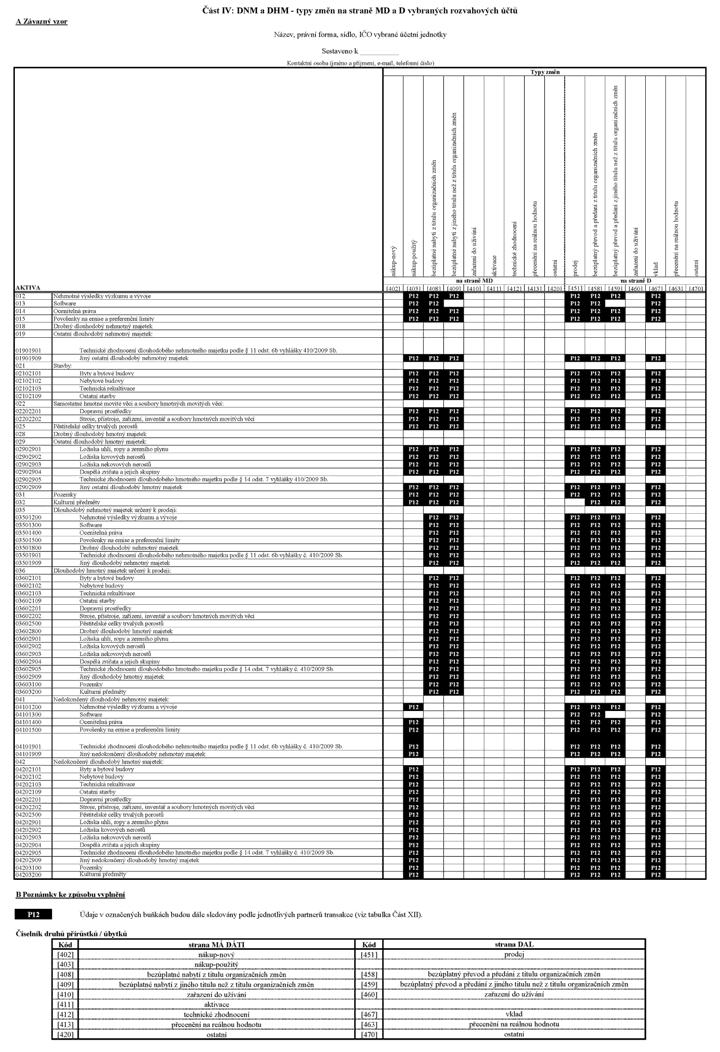
Část IV: DNM a DHM - typy změn na straně MD a D vybraných rozvahových účtů
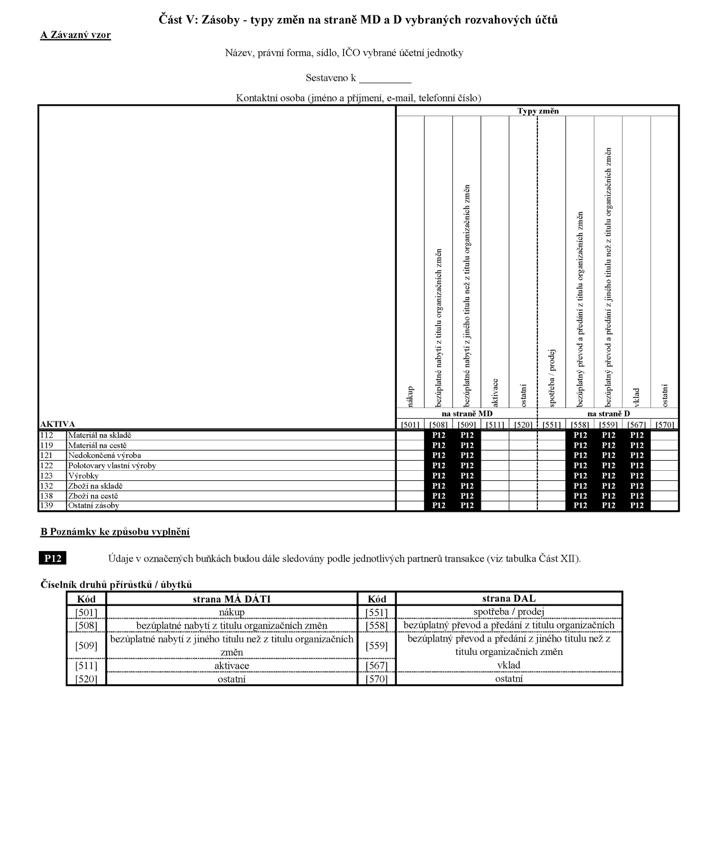
Část V: Zásoby - typy změn na straně MD a D vybraných rozvahových účtů
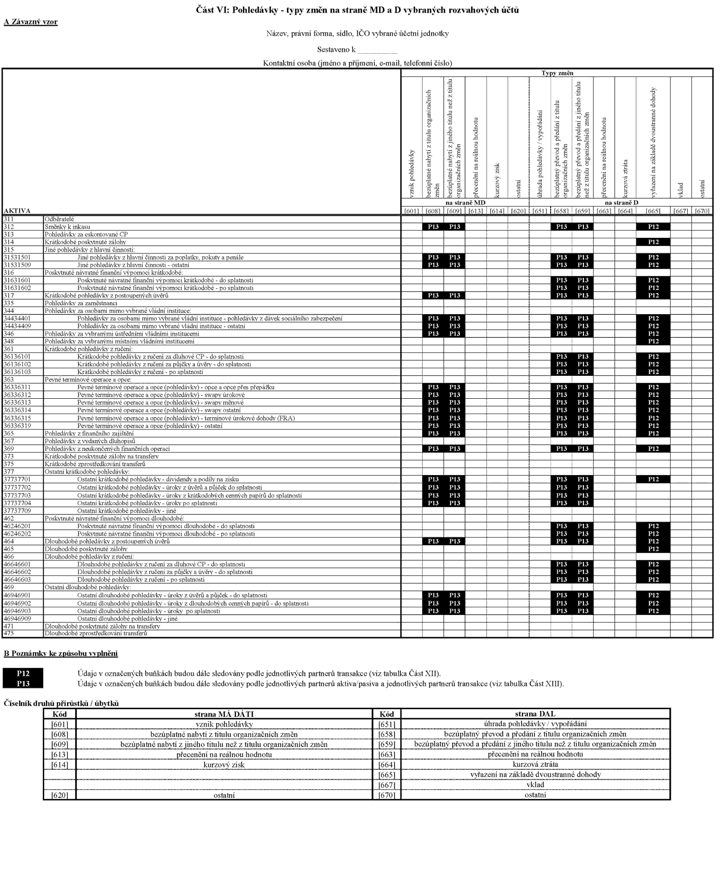
Část VI: Pohledávky - typy změn na straně MD a D vybraných rozvahových účtů
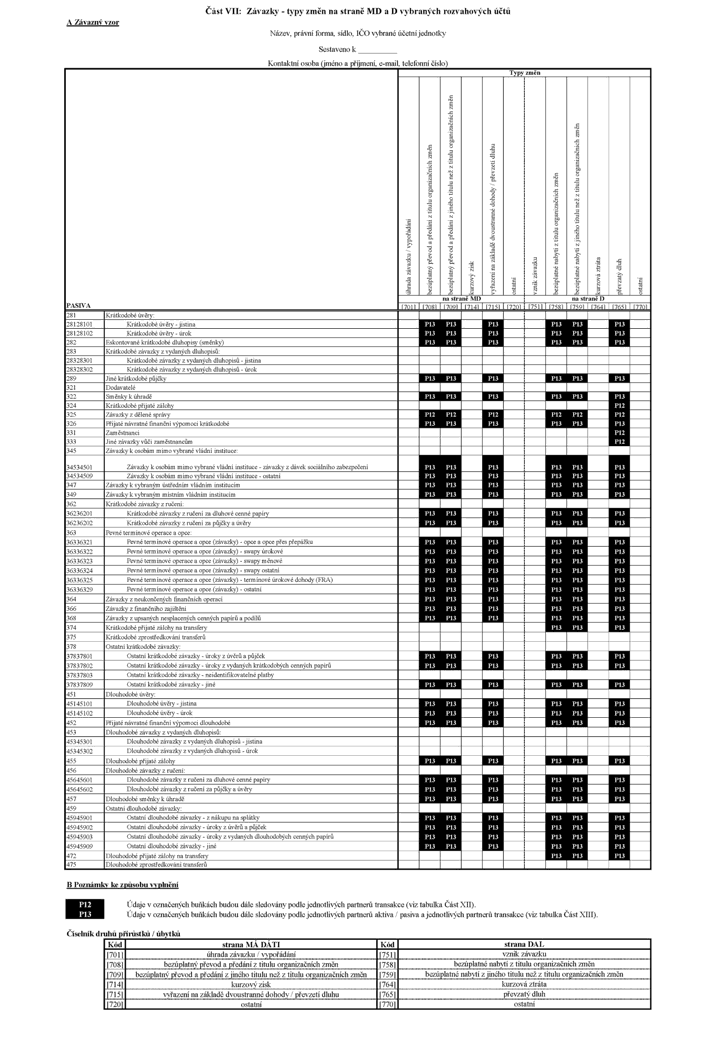
Část VII: Závazky - typy změn na straně MD a D vybraných rozvahových účtů
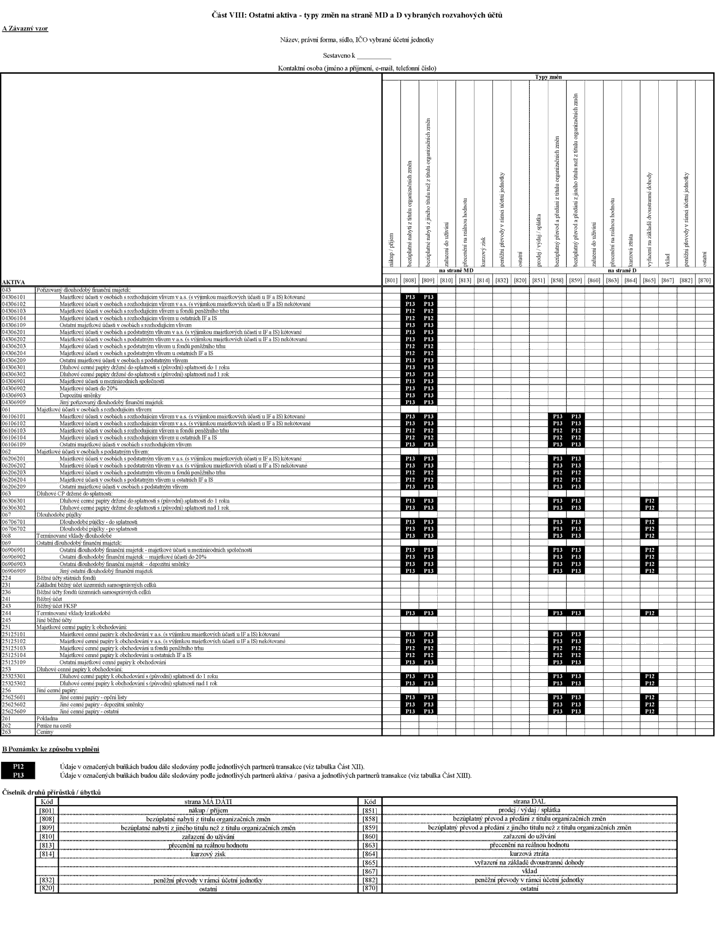
Část VIII: Ostatní aktiva - typy změn na straně MD a D vybraných rozvahových účtů
Část X: Počáteční a koncové stavy a obraty na vybraných rozvahových účtech v členění podle jednotlivých partnerů aktiva / pasiva
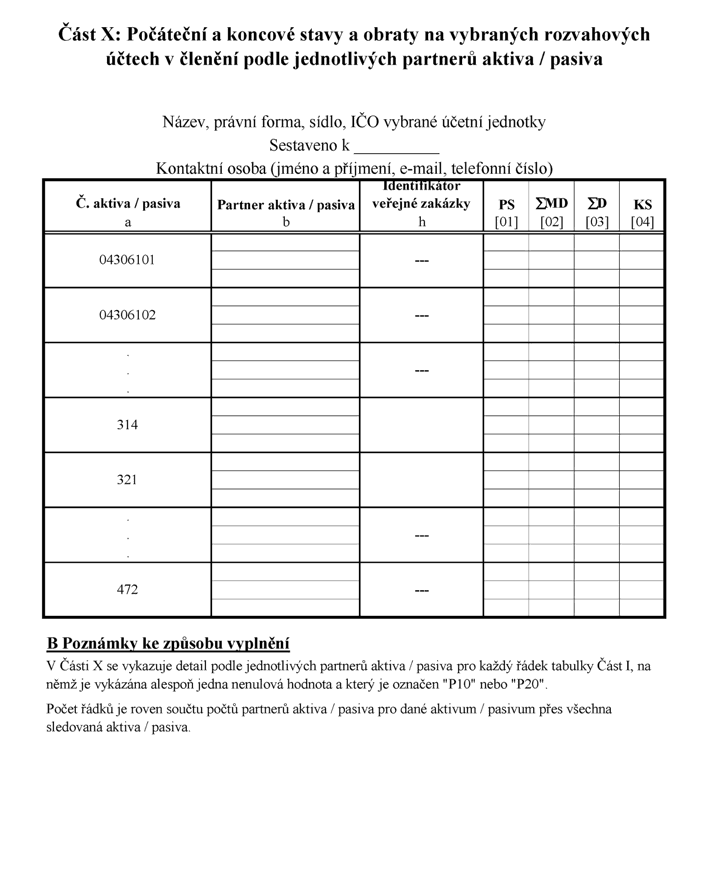
Část XI: Vybrané náklady a výnosy od počátku roku za hlavní a hospodářskou činnost v členění podle jednotlivých partnerů transakce
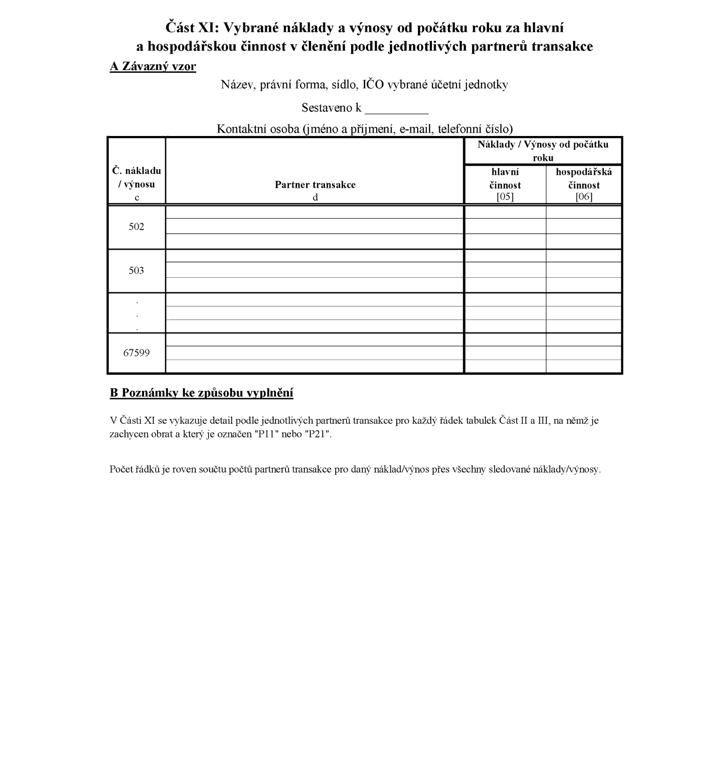
Část XII: Typy změn na straně MD a D vybraných rozvahových účtů v členění podle jednotlivých partnerů transakce
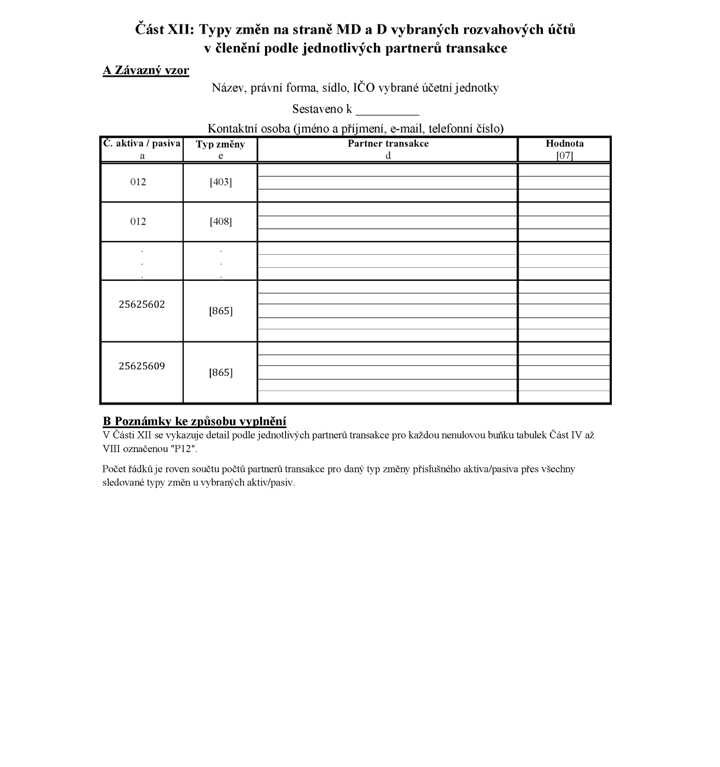
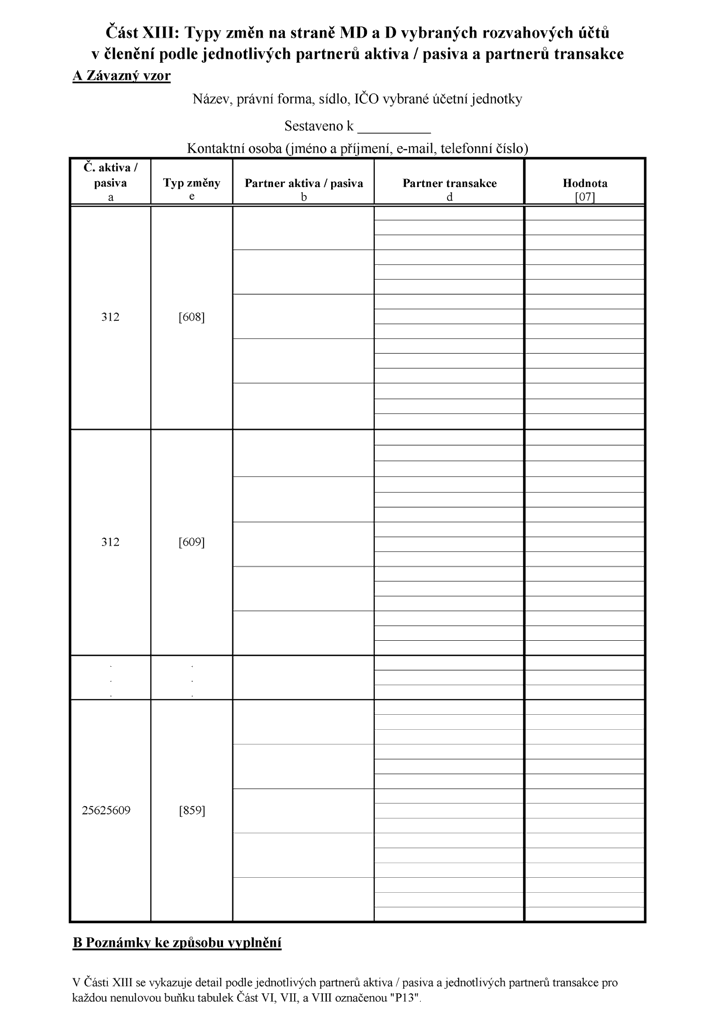
Část XIII: Typy změn na straně MD a D vybraných rozvahových účtů v členění podle jednotlivých partnerů aktiva / pasiva a partnerů transakce
Část XIV: Přehled majetkových účastí a jejich změn
ORGANIZAČNÍ SLOŽKA STÁTU, ÚZEMNÍ SAMOSPRÁVNÝ CELEK
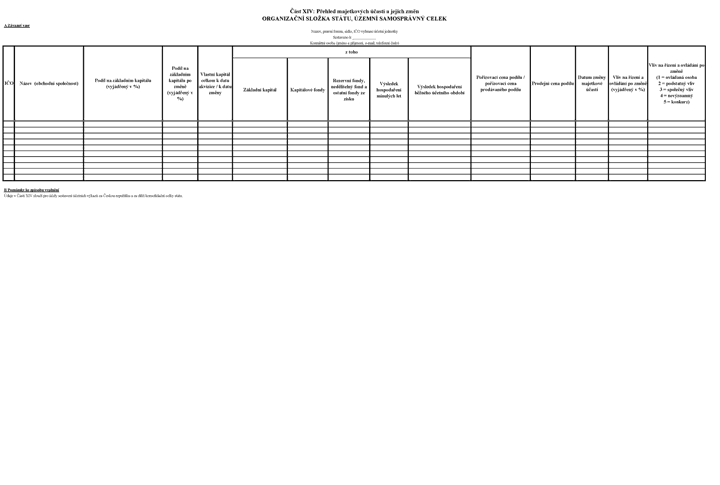
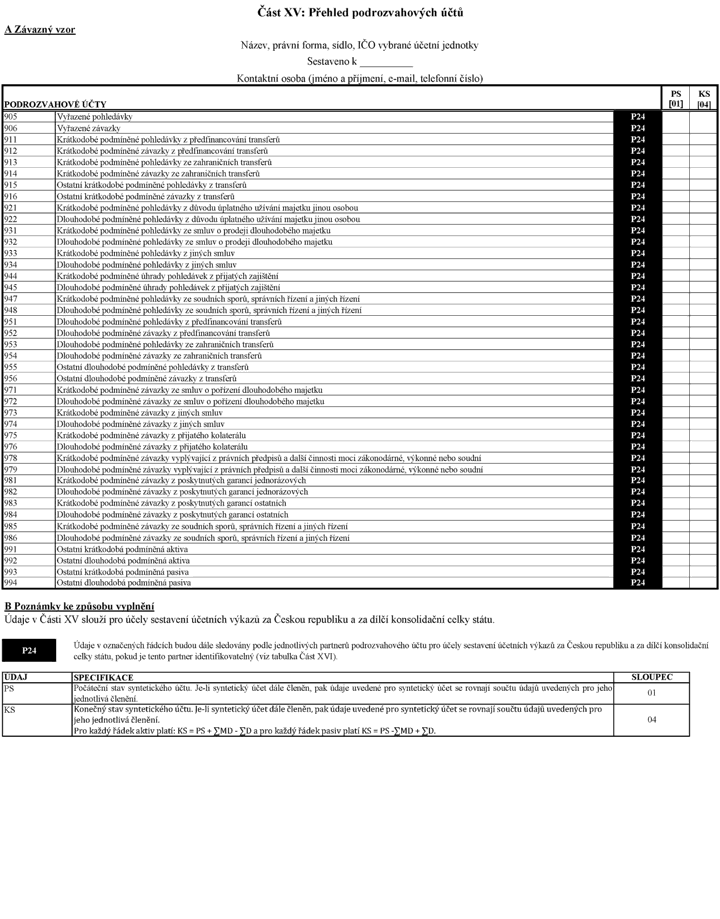
Část XV: Přehled podrozvahových účtů
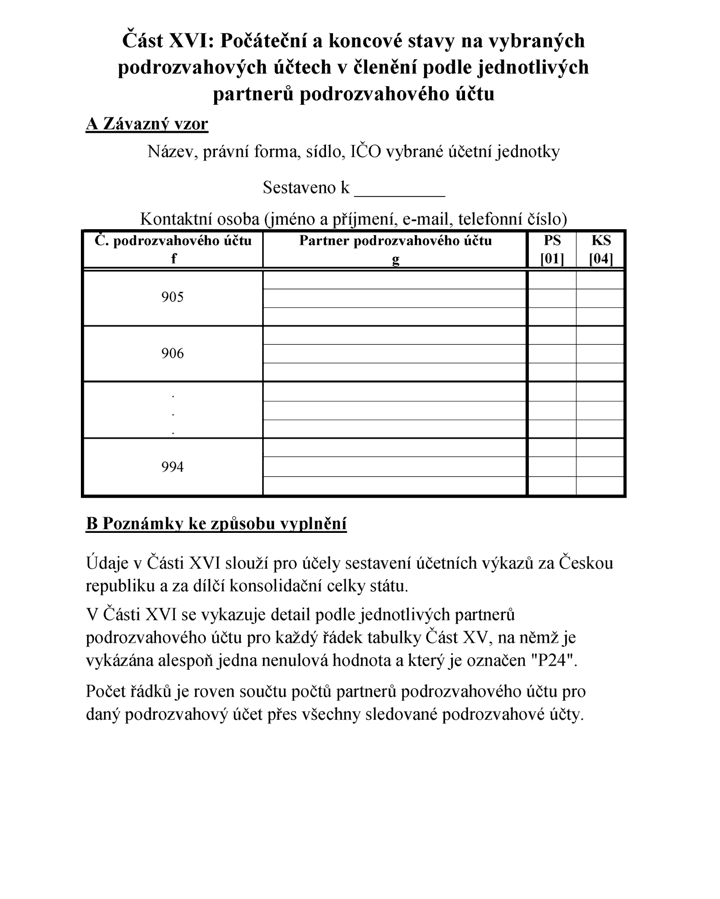
Část XVI: Počáteční a koncové stavy na vybraných podrozvahových účtech v členění podle jednotlivých partnerů podrozvahového účtu
Příloha č. 2b
k vyhlášce č. 383/2009 Sb.Termíny pro předávání Pomocného analytického přehledu
| Název účetního záznamu | Četnost předávání účetního záznamu |
|---|---|
| Část I: Počáteční a koncové stavy a obraty na vybraných rozvahových účtech | čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku, |
| Část II: Vybrané náklady od počátku roku za hlavní a hospodářskou činnost | čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku, |
| Část III: Vybrané výnosy od počátku roku za hlavní a hospodářskou činnost | čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku, |
| Část IV: DNM a DHM - typy změn na straně MD a D vybraných rozvahových účtů | čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku, |
| Část V: Zásoby - typy změn na straně MD a D vybraných rozvahových účtů | čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku, |
| Část VI: Pohledávky - typy změn na straně MD a D vybraných rozvahových účtů | čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku, |
| Část VII: Závazky - typy změn na straně MD a D vybraných rozvahových účtů | čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku, |
| Část VIII: Ostatní aktiva - typy změn na straně MD a D vybraných rozvahových účtů | čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku, |
| Část X: Počáteční a koncové stavy a obraty na vybraných rozvahových účtech v členění podle jednotlivých partnerů aktiva / pasiva nebo partnerů transakce | čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku, |
| Část XI: Vybrané náklady a výnosy od počátku roku za hlavní a hospodářskou činnost v členění podle jednotlivých partnerů transakce | čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku |
| Část XII: Typy změn na straně MD a D vybraných rozvahových účtů v členění podle jednotlivých partnerů transakce | čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku |
| Část XIII: Typy změn na straně MD a D vybraných rozvahových účtů v členění podle jednotlivých partnerů aktiva / pasiva a partnerů transakce | čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku |
| Část XIV: Přehled majetkových účastí a jejich změn | ročně - ve stavu k 31. 12. do 25. 2. následujícího roku |
| Část XV: Přehled podrozvahových účtů | ročně - ve stavu k 31. 12. do 25. 2. následujícího roku |
| Část XVI: Počáteční a koncové stavy na vybraných podrozvahových účtech v členění podle jednotlivých partnerů podrozvahového účtu | ročně - ve stavu k 31. 12. do 25. 2. následujícího roku |
Má-li vybraná účetní jednotka povinnost zachovávat mlčenlivost o skutečnostech, které jsou požadovány v jednotlivých částech Pomocného analytického přehledu, sestavuje jednotlivé části Pomocného analytického přehledu v agregované podobě způsobem stanoveným v Technickém manuálu centrálního systému účetních informací státu.
Připadne-li termín předání na sobotu, neděli nebo svátek, je posledním dnem lhůty nejbližší příští pracovní den.“.