Čl. I
Odkaz účinné od 5. 10. 2021Čl. Iúčinné od 5. 10. 2021Vyhláška č. 245/2016 Sb., k provedení některých ustanovení celního zákona, ve znění vyhlášky č. 106/2019 Sb., vyhlášky č. 324/2019 Sb. a vyhlášky č. 610/2020 Sb., se mění takto:
- účinné od 5. 10. 20211. Za § 1 se vkládá nový § 1a, který včetně nadpisu zní:
účinné od 5. 10. 2021 „§ 1a
Odkaz účinné od 5. 10. 2021„§ 1aúčinné od 5. 10. 2021Náležitosti a vzor zvláštního doplňkového celního prohlášení podle zákona upravujícího daň z přidané hodnoty
účinné od 5. 10. 2021Náležitosti a vzor zvláštního doplňkového celního prohlášení podle zákona upravujícího daň z přidané hodnoty jsou uvedeny v příloze č. 1a k této vyhlášce.“.
- účinné od 5. 10. 20212. Za přílohu č. 1 se vkládá nová příloha č. 1a, která zní:
účinné od 5. 10. 2021 účinné od 5. 10. 2021„Příloha č. 1a k vyhlášce č. 245/2016 Sb. účinné od 5. 10. 2021Náležitosti a vzor zvláštního doplňkového celního prohlášení podle zákona upravujícího daň z přidané hodnoty
ČÁST I účinné od 5. 10. 2021OBECNÁ USTANOVENÍ účinné od 5. 10. 2021ČÁST I
- účinné od 5. 10. 20211. Veškeré datové prvky jsou vyžadovány pouze na úrovni záhlaví prohlášení.
- účinné od 5. 10. 20212. Formáty a kardinalita datových prvků, definovaných v části II této přílohy, se použijí na podání prostřednictvím systému automatizovaného zpracování dat, jakož i na podání, učiněné v listinné podobě prostřednictvím vzoru, definovaného v části III této přílohy.
- účinné od 5. 10. 20213. Údaje, které se nevejdou do předepsaných kolonek vzoru v listinné podobě, lze uvést ve stejné struktuře na samostatném očíslovaném a označeném listu.
- účinné od 5. 10. 20214. Výrazem „Formát (typ/délka)“ ve vysvětlivce u každého datového prvku se rozumí a označují požadavky na typ dat a jejich délku. Kódy pro tyto typy dat jsou
účinné od 5. 10. 2021a alfabetický
účinné od 5. 10. 2021n numerický
účinné od 5. 10. 2021an alfanumerický
účinné od 5. 10. 2021Číslo uvedené za kódem udává přípustnou délku údaje. Platí toto:
účinné od 5. 10. 2021Dvě tečky uvedené případně před indikátorem délky udávají, že údaj nemá pevně stanovenou délku, avšak že maximálně může obsahovat počet číslic stanovený indikátorem. Desetinná čárka v označení délky dat znamená, že atribut může obsahovat desetinná čísla, přičemž číslice před desetinnou čárkou udává celkovou délku atributu a číslice za čárkou celkový počet desetinných míst.
účinné od 5. 10. 2021Příklady délky a formátu polí:
účinné od 5. 10. 2021a1 1 alfabetický znak, pevná délka
účinné od 5. 10. 2021an4 4 alfanumerické znaky, pevná délka
účinné od 5. 10. 2021n..16 až 16 numerických znaků
účinné od 5. 10. 2021an..22 až 22 alfanumerických znaků
účinné od 5. 10. 2021n..16,2 až 16 numerických znaků včetně nejvýše 2 desetinných míst; oddělovací znak je pohyblivý.
- účinné od 5. 10. 20215. Kardinalita ve vysvětlivce u každého datového prvku označuje, kolikrát může být datový prvek v prohlášení použit.
ČÁST II účinné od 5. 10. 2021ÚDAJE VYPLŇOVANÉ V JEDNOTLIVÝCH DATOVÝCH PRVCÍCH ELEKTRONICKÉ DATOVÉ ZPRÁVY A KOLONKÁCH VZORU účinné od 5. 10. 2021ČÁST II
účinné od 5. 10. 2021Datový prvek: Zdaňovací období
účinné od 5. 10. 2021Formát (typ/délka): n6 (rrrrmm)
účinné od 5. 10. 2021Kardinalita: 1 x
účinné od 5. 10. 2021Uvede se zdaňovací období, za které se dané prohlášení podává, ve tvaru kalendářní rok a kalendářní měsíc.
účinné od 5. 10. 2021Datový prvek: Identifikační číslo držitele povolení k použití zvláštního režimu při dovozu zboží nízké hodnoty
účinné od 5. 10. 2021Formát (typ/délka): an..17
účinné od 5. 10. 2021Kardinalita: 1 x
účinné od 5. 10. 2021Uvede se číslo EORI osoby, která používá zvláštní režim při dovozu zboží nízké hodnoty, podle přímo použitelného předpisu Evropské unie1).
účinné od 5. 10. 2021Při podání učiněném v listinné podobě se může doplnit uvedením názvu, případně jména a adresy dotyčné osoby.
účinné od 5. 10. 2021Datový prvek: Druh a označení jistoty
účinné od 5. 10. 2021Formát (typ/délka): an4 (druh); an..24 (označení)
účinné od 5. 10. 2021Kardinalita: 1 x (druh); 99 x (označení)
účinné od 5. 10. 2021Způsobem, stanoveným v příloze č. 1 k této vyhlášce, se uvede kód zajištění cla a jiného peněžitého plnění nebo kód nepožadování poskytnutí jistoty a evidenční číslo povolení užívat zajištění cla a jiných peněžitých plnění, která jsou spravována společně se clem, nebo evidenční číslo povolení zproštění povinnosti jistotu poskytnout.
účinné od 5. 10. 2021Datový prvek: Základ daně pro základní sazbu
účinné od 5. 10. 2021Formát (typ/délka): n..16,2
účinné od 5. 10. 2021Kardinalita: 1 x
účinné od 5. 10. 2021Uvede se základ daně u zboží, podléhajícího základní sazbě daně podle zákona upravujícího daň z přidané hodnoty, a to souhrnně za všechny případy za dané zdaňovací období, u nichž byl na celních prohlášeních deklarován výběr daně z přidané hodnoty prostřednictvím zvláštního režimu při dovozu zboží nízké hodnoty a které byly doručeny příjemci zásilky.
účinné od 5. 10. 2021Datový prvek: Daň pro základní sazbu
účinné od 5. 10. 2021Formát (typ/délka): n..16,2
účinné od 5. 10. 2021Kardinalita: 1 x
účinné od 5. 10. 2021Uvede se částka daně u zboží, podléhajícího základní sazbě daně podle zákona upravujícího daň z přidané hodnoty, a to souhrnně za všechny případy, u nichž byl na celních prohlášeních deklarován výběr daně z přidané hodnoty prostřednictvím zvláštního režimu při dovozu zboží nízké hodnoty a které byly doručeny příjemci zásilky.
účinné od 5. 10. 2021Datový prvek: Základ daně pro první sníženou sazbu
účinné od 5. 10. 2021Formát (typ/délka): n..16,2
účinné od 5. 10. 2021Kardinalita: 1 x
účinné od 5. 10. 2021Uvede se základ daně u zboží, podléhajícího první snížené sazbě daně podle zákona upravujícího daň z přidané hodnoty, a to souhrnně za všechny případy za dané zdaňovací období, u nichž byl na celních prohlášeních deklarován výběr daně z přidané hodnoty prostřednictvím zvláštního režimu při dovozu zboží nízké hodnoty a které byly doručeny příjemci zásilky.
účinné od 5. 10. 2021Datový prvek: Daň pro první sníženou sazbu
účinné od 5. 10. 2021Formát (typ/délka): n..16,2
účinné od 5. 10. 2021Kardinalita: 1 x
účinné od 5. 10. 2021Uvede se částka daně u zboží, podléhajícího první snížené sazbě daně podle zákona upravujícího daň z přidané hodnoty, a to souhrnně za všechny případy, u nichž byl na celních prohlášeních deklarován výběr daně z přidané hodnoty prostřednictvím zvláštního režimu při dovozu zboží nízké hodnoty a které byly doručeny příjemci zásilky.
účinné od 5. 10. 2021Datový prvek: Základ daně pro druhou sníženou sazbu
účinné od 5. 10. 2021Formát (typ/délka): n..16,2
účinné od 5. 10. 2021Kardinalita: 1 x
účinné od 5. 10. 2021Uvede se základ daně u zboží, podléhajícího druhé snížené sazbě daně podle zákona upravujícího daň z přidané hodnoty, a to souhrnně za všechny případy za dané zdaňovací období, u nichž byl na celních prohlášeních deklarován výběr daně z přidané hodnoty prostřednictvím zvláštního režimu při dovozu zboží nízké hodnoty a které byly doručeny příjemci zásilky.
účinné od 5. 10. 2021Datový prvek: Daň pro druhou sníženou sazbu
účinné od 5. 10. 2021Formát (typ/délka): n..16,2
účinné od 5. 10. 2021Kardinalita: 1 x
účinné od 5. 10. 2021Uvede se částka daně u zboží, podléhajícího druhé snížené sazbě daně podle zákona upravujícího daň z přidané hodnoty, a to souhrnně za všechny případy, u nichž byl na celních prohlášeních deklarován výběr daně z přidané hodnoty prostřednictvím zvláštního režimu při dovozu zboží nízké hodnoty a které byly doručeny příjemci zásilky.
účinné od 5. 10. 2021Datový prvek: Celková daň
účinné od 5. 10. 2021Formát (typ/délka): n..16
účinné od 5. 10. 2021Kardinalita: 1 x
účinné od 5. 10. 2021Uvede se celková částka splatné daně za všechny případy za dané zdaňovací období, u nichž byl na celních prohlášeních deklarován výběr daně z přidané hodnoty prostřednictvím zvláštního režimu při dovozu zboží nízké hodnoty a které byly doručeny příjemci zásilky.
účinné od 5. 10. 2021Datový prvek: Nedoručené zboží - žádost o zrušení platnosti celního prohlášení
účinné od 5. 10. 2021Rozhodnutí v celním řízení
účinné od 5. 10. 2021Formát (typ/délka): an..35
účinné od 5. 10. 2021Kardinalita: 9999999 x
účinné od 5. 10. 2021Uvede se evidenční číslo rozhodnutí v celním řízení ve věci propuštění zboží, u kterého zboží není možné doručit příjemci a takovéto zboží bylo či má být vyvezeno za účelem jeho vrácení nebo s ním má být naloženo jiným způsobem podle přímo použitelného předpisu Evropské unie1).
účinné od 5. 10. 2021Referenční číslo zásilky
účinné od 5. 10. 2021Formát (typ/délka): an..35
účinné od 5. 10. 2021Kardinalita: 9999999 x
účinné od 5. 10. 2021Uvede se jedinečné obchodní referenční číslo, které dané zásilce přidělila osoba používající zvláštní režim při dovozu zboží nízké hodnoty.
účinné od 5. 10. 2021Datový prvek: Podpis/ověření
účinné od 5. 10. 2021Formát (typ/délka): an..35
účinné od 5. 10. 2021Kardinalita: 1 x
účinné od 5. 10. 2021Použijí se zásady, platné pro veškerá ostatní podání, činěná elektronicky datovou zprávou prostřednictvím příslušného systému automatizovaného zpracování dat podle prováděcího rozhodnutí Evropské komise2).
ČÁST III účinné od 5. 10. 2021VZOR účinné od 5. 10. 2021ČÁST III
účinné od 5. 10. 2021ZVLÁŠTNÍ DOPLŇKOVÉ CELNÍ PROHLÁŠENÍ
účinné od 5. 10. 2021 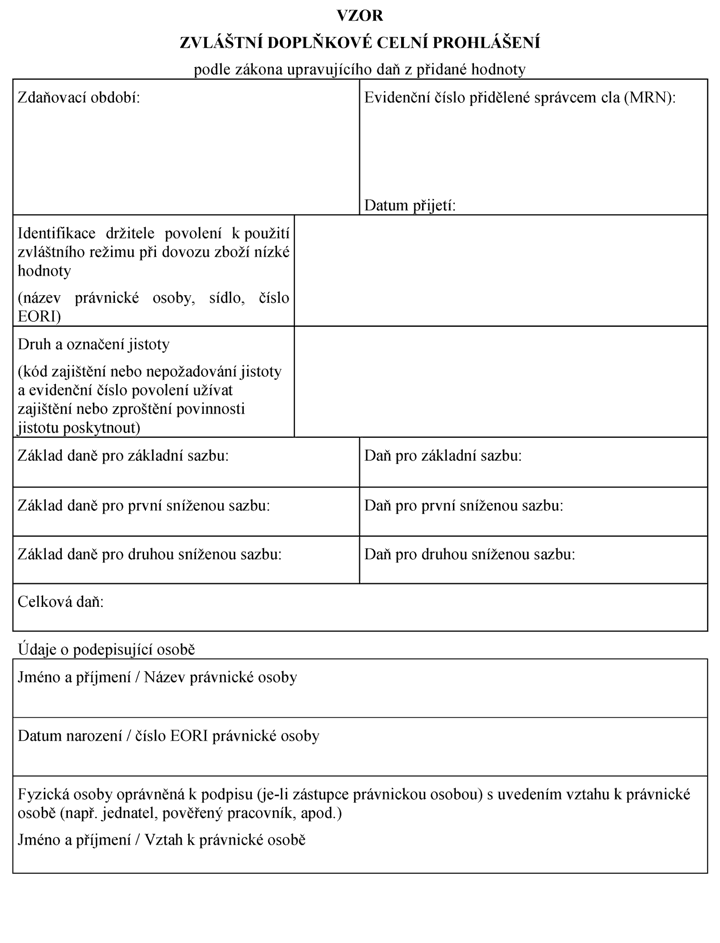
účinné od 5. 10. 2021VZOR
účinné od 5. 10. 2021PŘÍLOHA ZVLÁŠTNÍHO DOPLŇKOVÉHO CELNÍHO PROHLÁŠENÍ
účinné od 5. 10. 2021 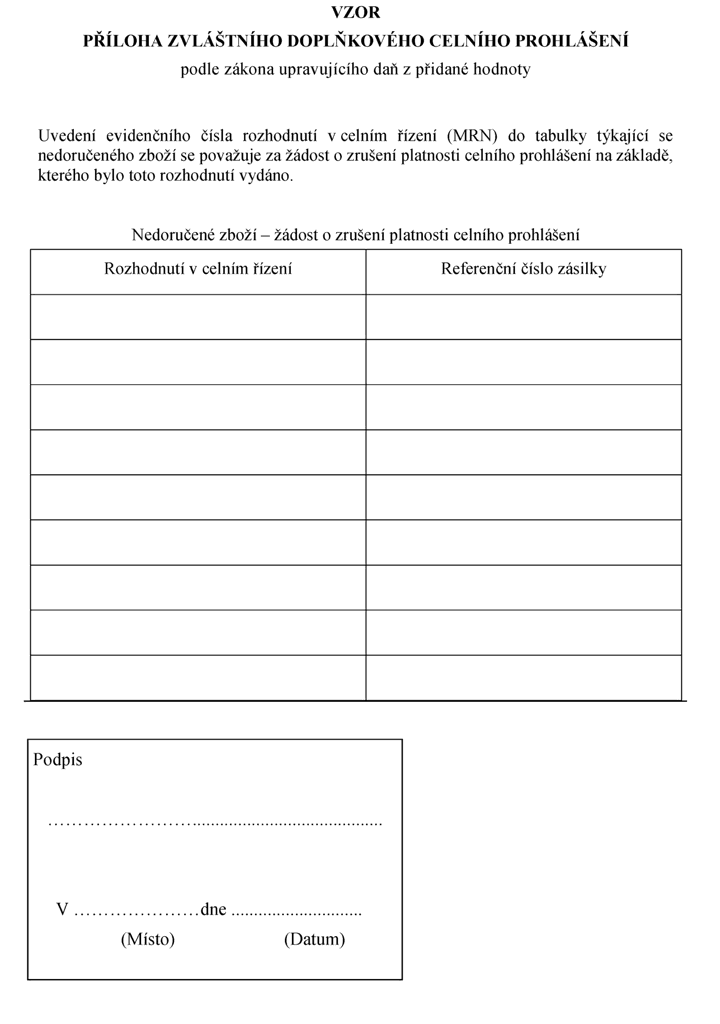 “.
- účinné od 5. 10. 20213. V přílohách č. 5 a 6 se slova „a Turecké republiky3“ nahrazují slovy „ , Turecké republiky a Republiky Srbsko3“.