Ministr:
Ing. Janota v. r.

Příloha č. 1

k vyhlášce č. 383/2009 Sb.

Formát elektronicky předávaných údajů

Obecné zásady struktury a formát předávaných údajů

Soubory účetních záznamů předávaných mezi vybranou účetní jednotkou a centrálním systémem účetních informací státu obsahují záhlaví souboru, která obsahuje základní identifikační údaje o souboru jako takovém, o vybrané účetní jednotce, a další nezbytně nutné identifikační údaje. Soubory dále obsahují vlastní obsah souboru, který se skládá z jednotlivých předávaných informací mezi vybranou účetní jednotkou a centrálním systémem účetních informací státu. Soubory jsou zakončeny zápatím, které stanoví jednoznačnou identifikaci celistvosti přenášeného účetního záznamu a další informace nutné pro zabezpečení souboru. Soubory jsou ve tvaru přenosových vět ve formátu XML. Soubor vždy musí být zakončen tak, aby .XML soubor na konci (jako poslední dva znaky) obsahoval CR LF, tj. 0x0D a 0x0A. Soubory XML musí být v kódování dle UTF-8.

Základními částmi přenosové věty jsou:

  1. a) záhlaví, které stanoví nejméně nezaměnitelnou identifikaci účetního záznamu a další identifikační údaje o obsahu účetního záznamu a účetní jednotce, která jej vytvořila,
  2. b) obsah, který obsahuje zejména přenášenou informaci (záznam) a má různou strukturu podle typu souboru; v části obsah je vždy obsažen alespoň jeden záznam a
  3. c) zápatí, které stanoví nejméně nezaměnitelnou identifikaci pro zajištění celistvosti přenášeného účetního záznamu, pravidla pro část obsahující kontrolní a bezpečnostní údaje.

Účetní záznamy předávané mezi vybranou účetní jednotkou a centrálním systémem účetních informací státu se navrhují tak, aby odpovídaly pravidlům pro standardizované datové prvky podle vyhlášky č. 469/2006 Sb., o informačním systému o datových prvcích.
Příloha č. 2

k vyhlášce č. 383/2009 Sb.

Formáty účetních záznamů v technické formě a výstupní formáty snímacího zařízení pro převod účetních záznamů z listinné formy do technické formy

  1. 1. Formáty účetních záznamů v technické formě:
    1. a. PDF (Portable Document Format) verze 1.3 a vyšší nebo PDF/A (Portable Dokument Format/Archive),
    2. b. XML,
    3. c. PNG (Portable Network Graphic) dle standardu ISO/IEC 15948:2004,
    4. d. JPEG (Joint Photographic Experts Group).
  1. 2. Parametry snímacího zařízení pro převod účetních záznamů z listinné formy do technické formy:
    1. a. rozlišení snímání nejméně 300 x 300 dpi,
    2. b. barevná hloubka nejméně 24 bitů nebo 256 stupňů šedi, jde-li výlučně o černobílé převádění.

Příloha č. 2a

k vyhlášce č. 383/2009 Sb.

Pomocný analytický přehled

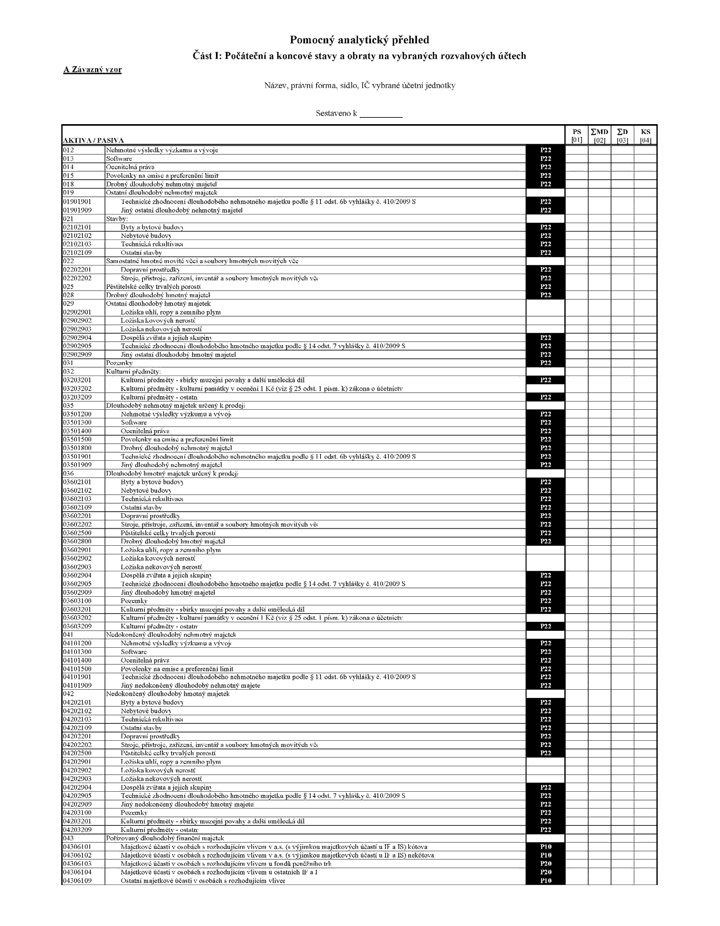
Část I: Počáteční a koncové stavy a obraty na vybraných rozvahových účtech

Obrázek

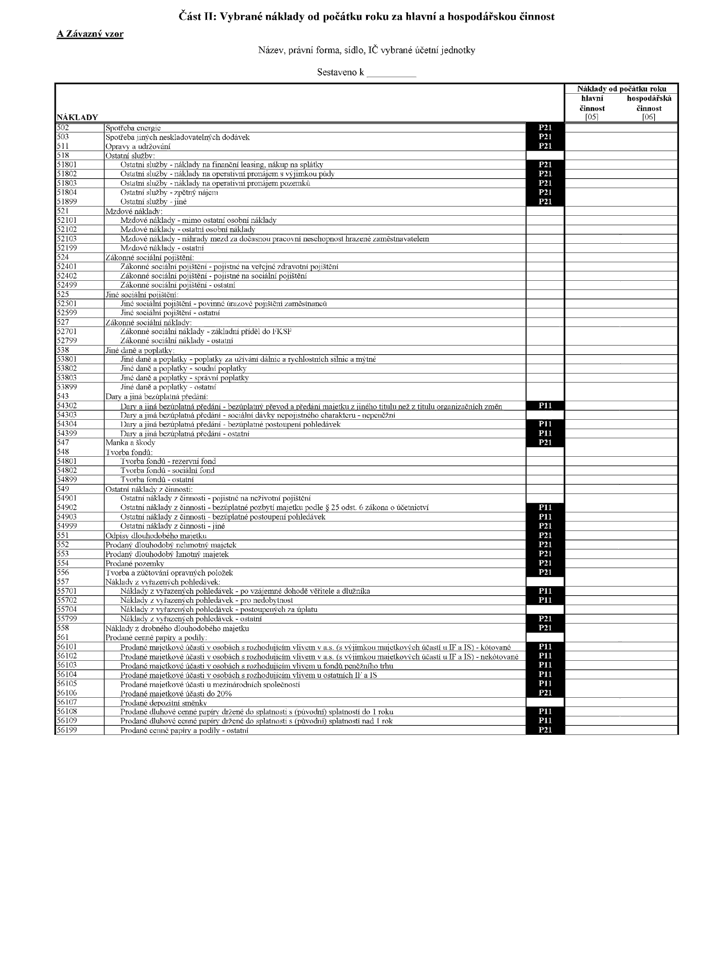
Část II: Vybrané náklady od počátku roku za hlavní a hospodářskou činnost

Obrázek

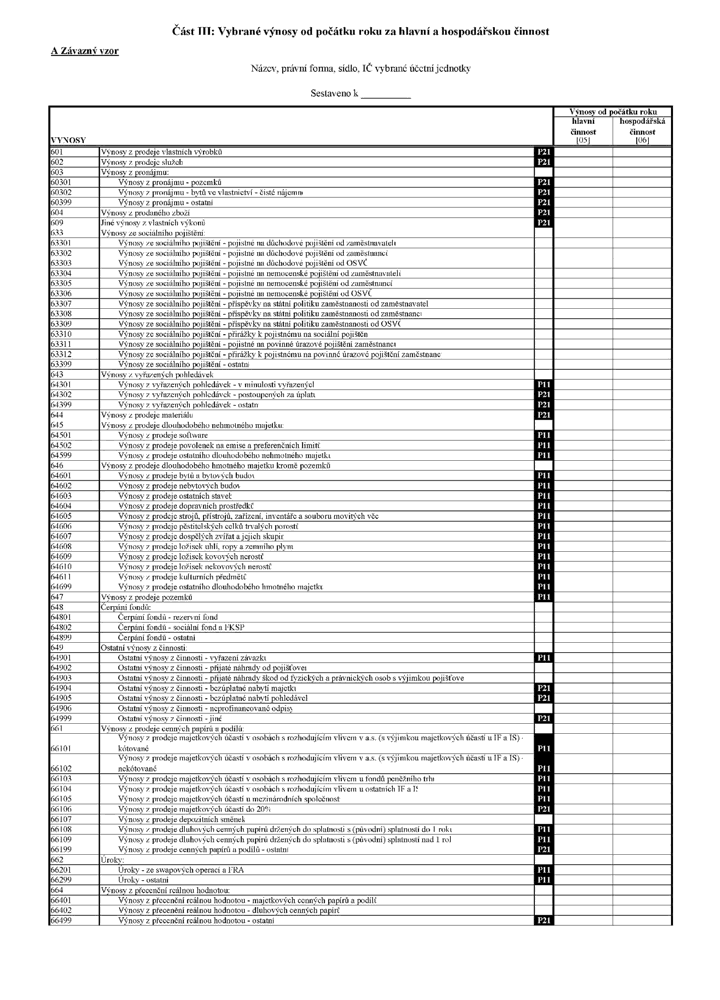
Část III: Vybrané výnosy od počátku roku za hlavní a hospodářskou činnost

Obrázek

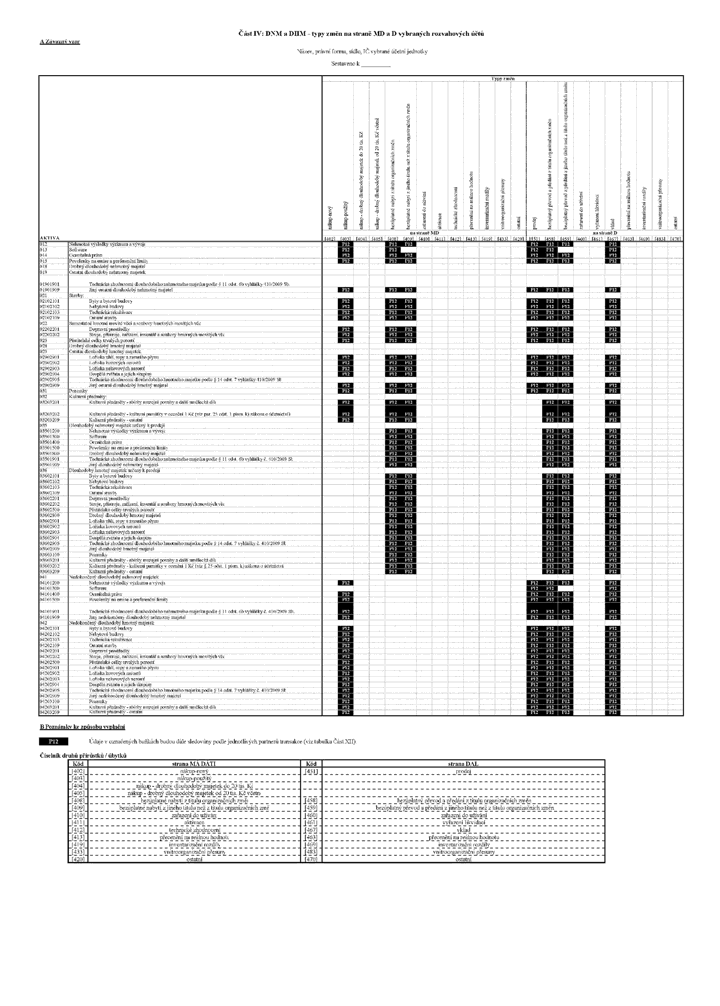
Část IV: DNM a DHM - typy změn na straně MD a D vybraných rozvahových účtů

Obrázek

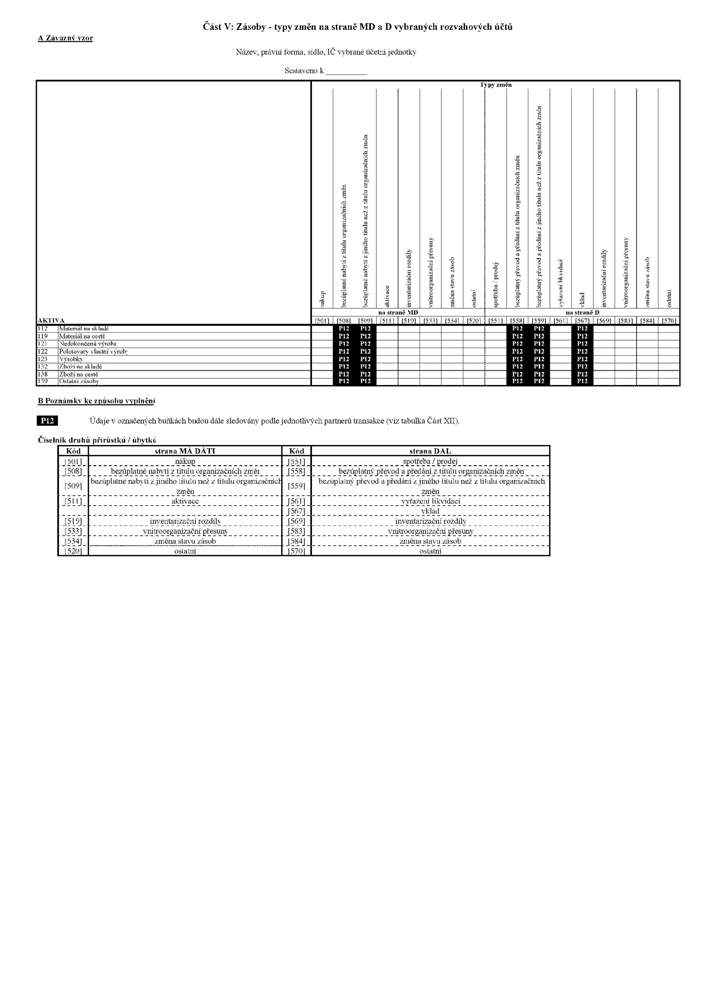
Část V: Zásoby - typy změn na straně MD a D vybraných rozvahových účtů

Obrázek

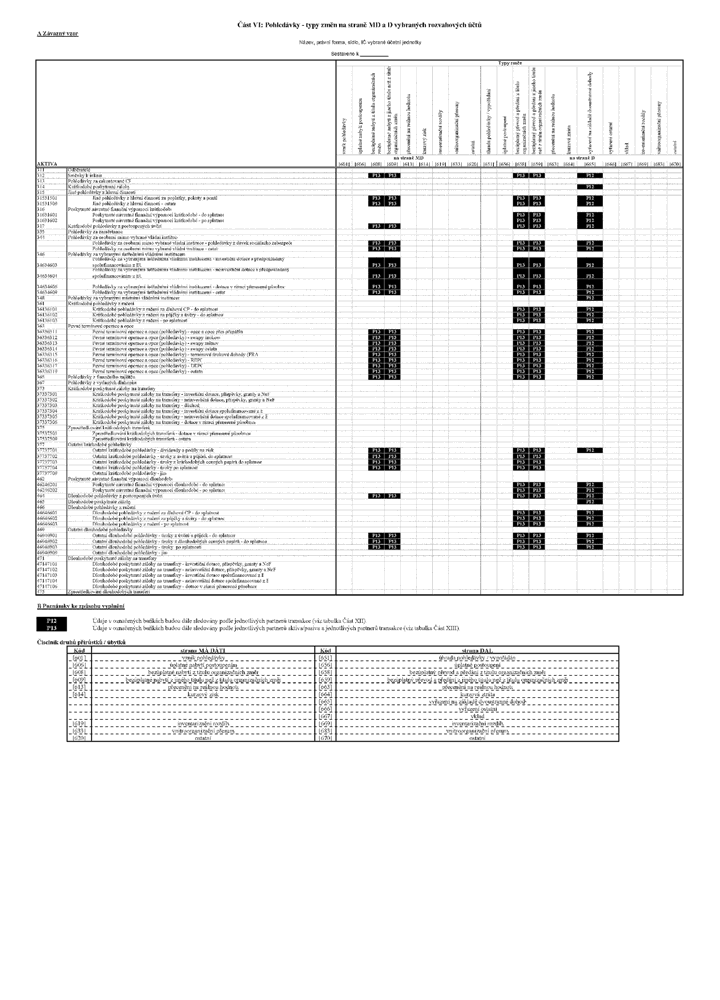
Část VI: Pohledávky - typy změn na straně MD a D vybraných rozvahových účtů

Obrázek

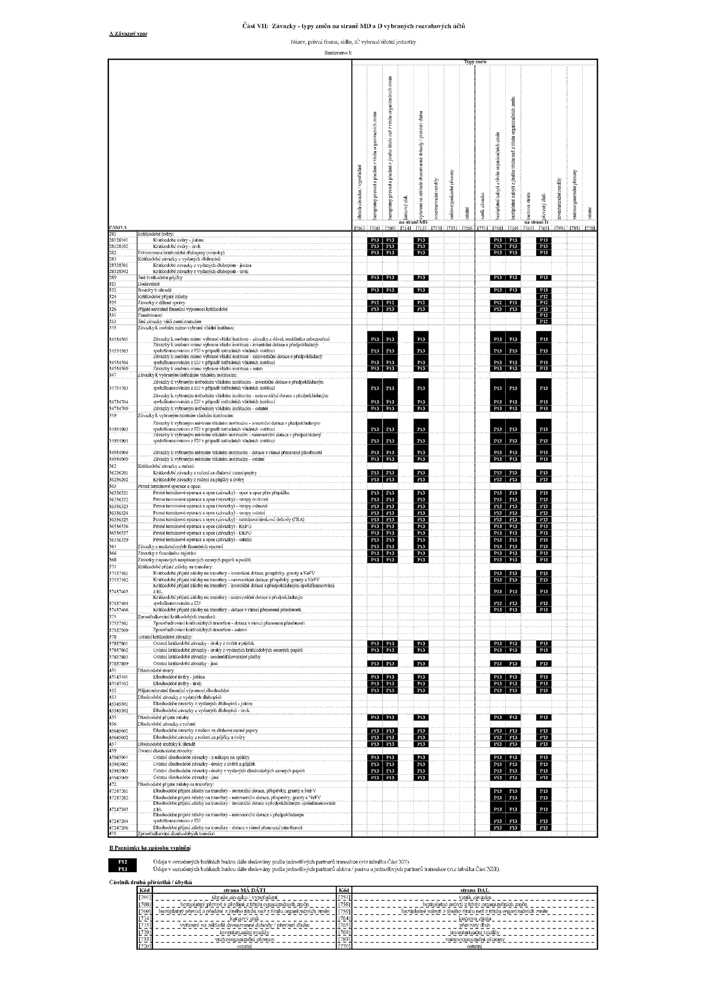
Část VII: Závazky - typy změn na straně MD a D vybraných rozvahových účtů

Obrázek

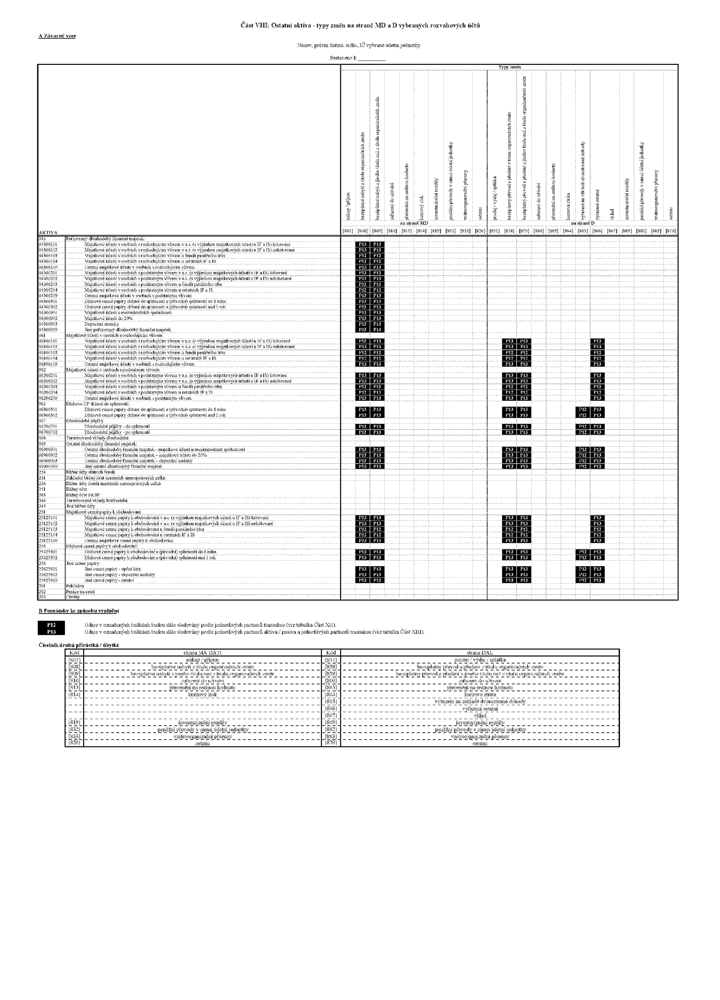
Část VIII: Ostatní aktiva - typy změn na straně MD a D vybraných rozvahových účtů

Obrázek

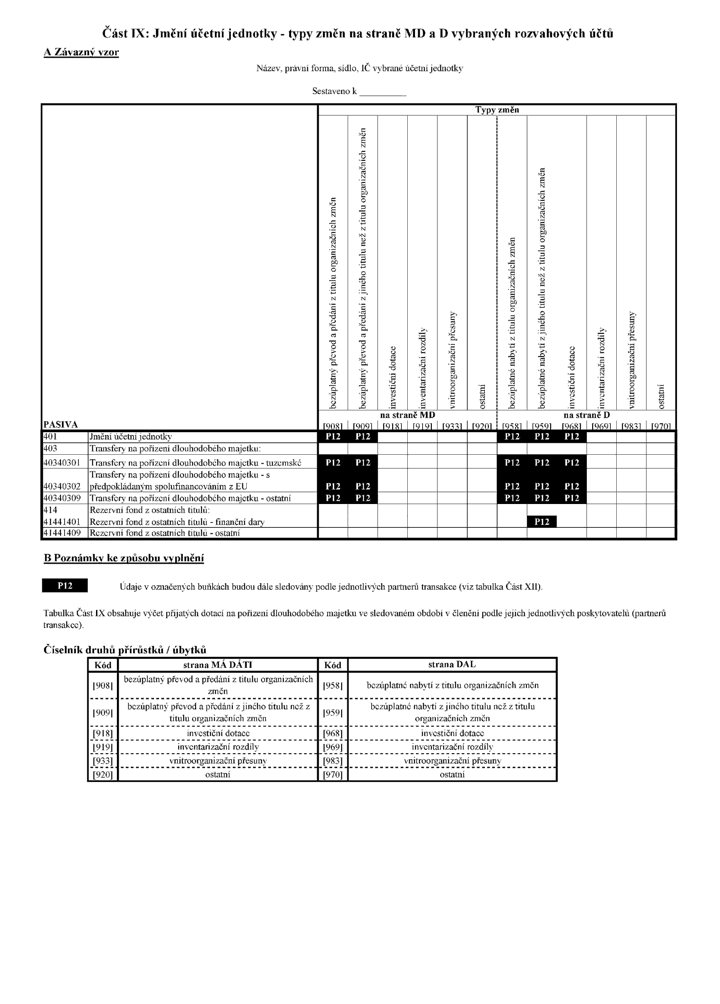
Část IX: Jmění účetní jednotky - typy změn na straně MD a D vybraných rozvahových účtů

Obrázek

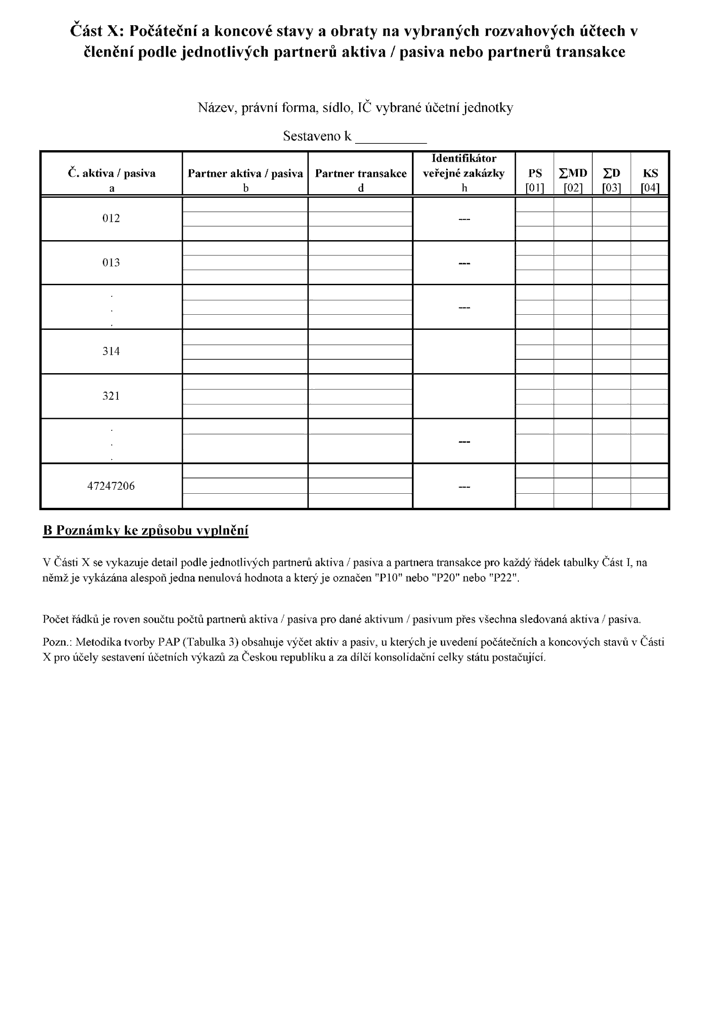
Část X: Počáteční a koncové stavy a obraty na vybraných rozvahových účtech v členění podle jednotlivých partnerů aktiva/pasiva nebo partnerů transakce

Obrázek

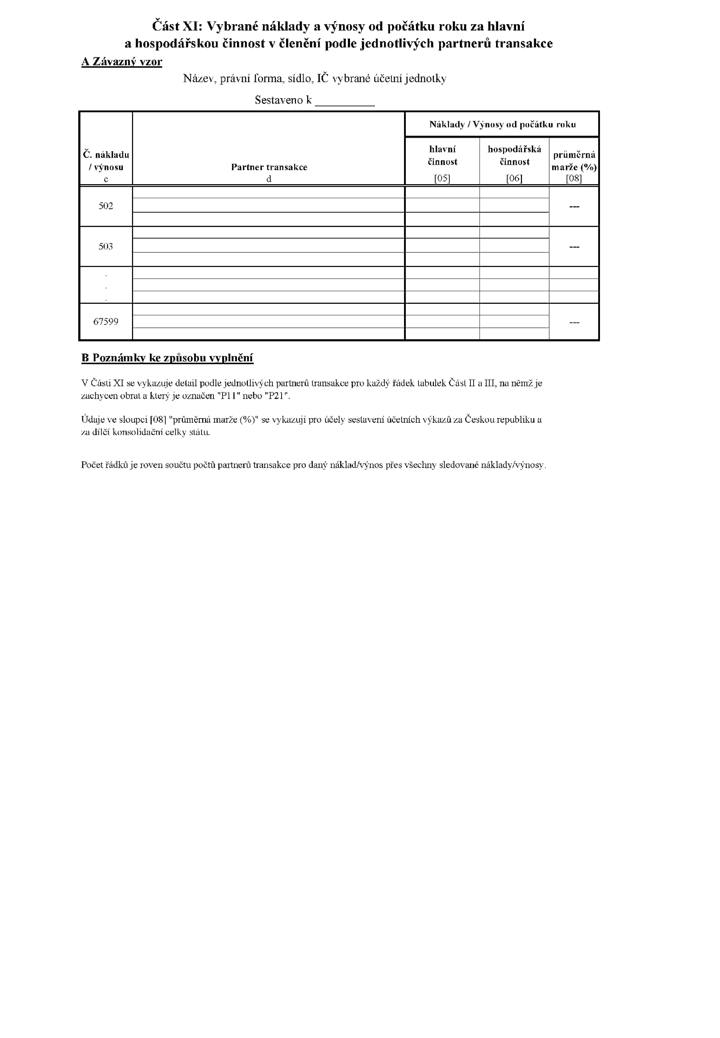
Část XI: Vybrané náklady a výnosy od počátku roku za hlavní a hospodářskou činnost v členění podle jednotlivých partnerů transakce

Obrázek

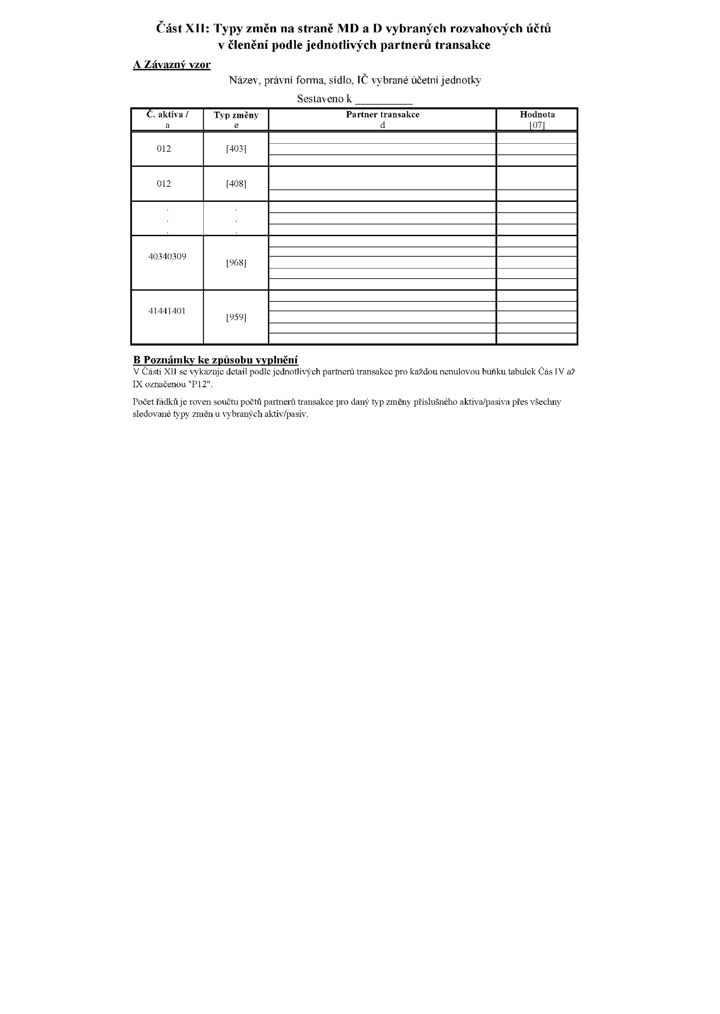
Část XII: Typy změn na straně MD a D vybraných rozvahových účtů v členění podle jednotlivých partnerů transakce

Obrázek

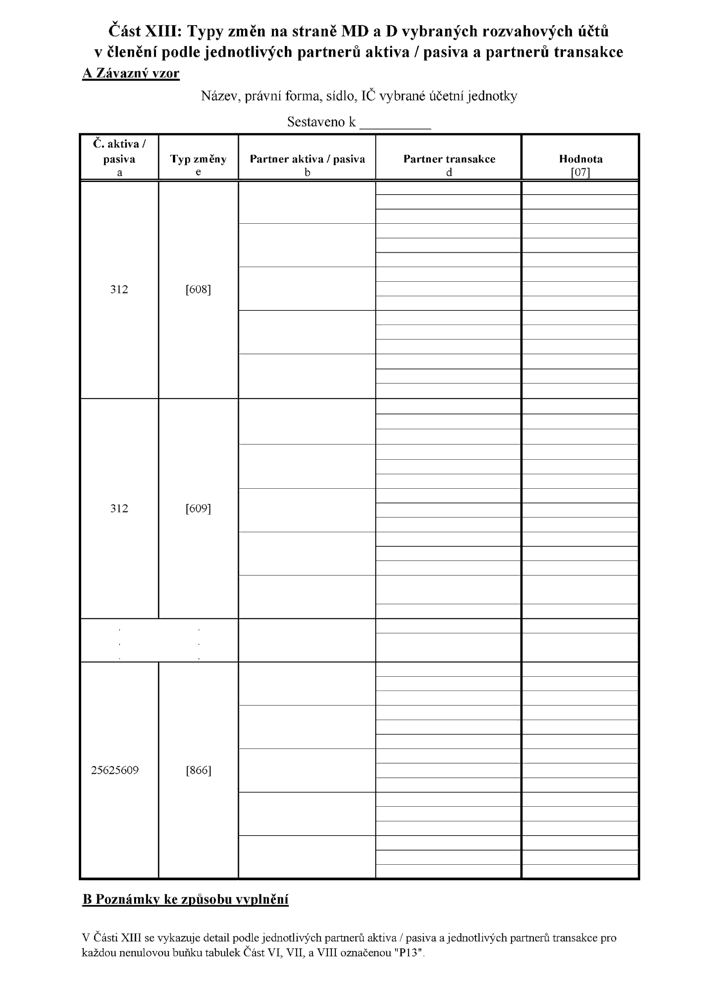
Část XIII: Typy změn na straně MD a D vybraných rozvahových účtů v členění podle jednotlivých partnerů aktiva/pasiva a partnerů transakce

Obrázek

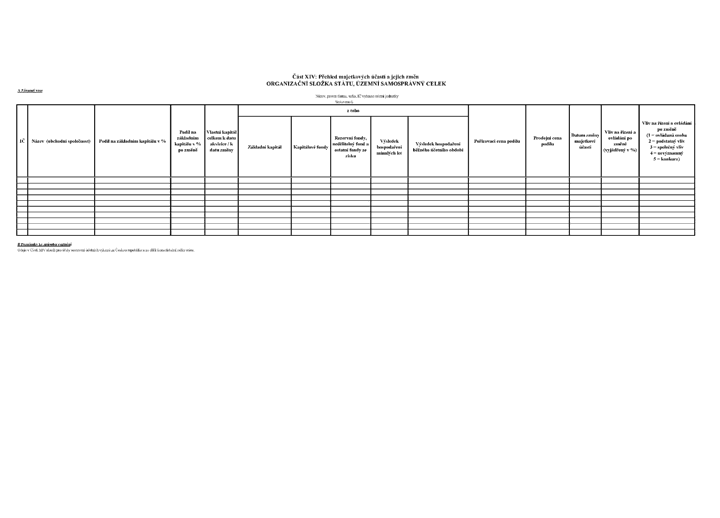
Část XIV: Přehled majetkových účastí a jejich změn

Obrázek

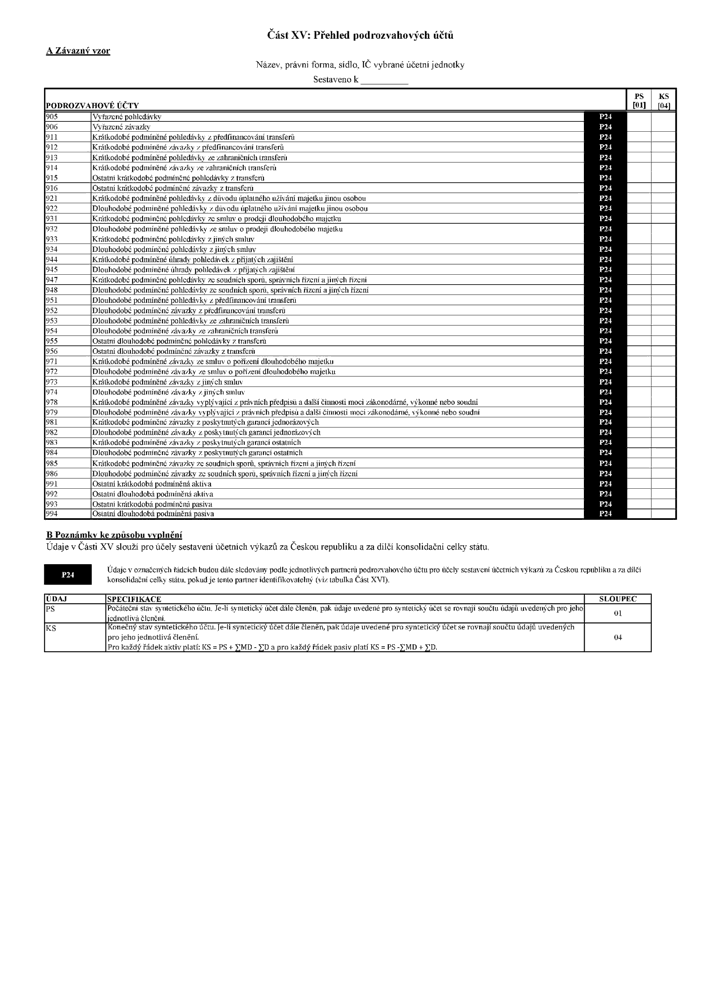
Část XV: Přehled podrozvahových účtů

Obrázek

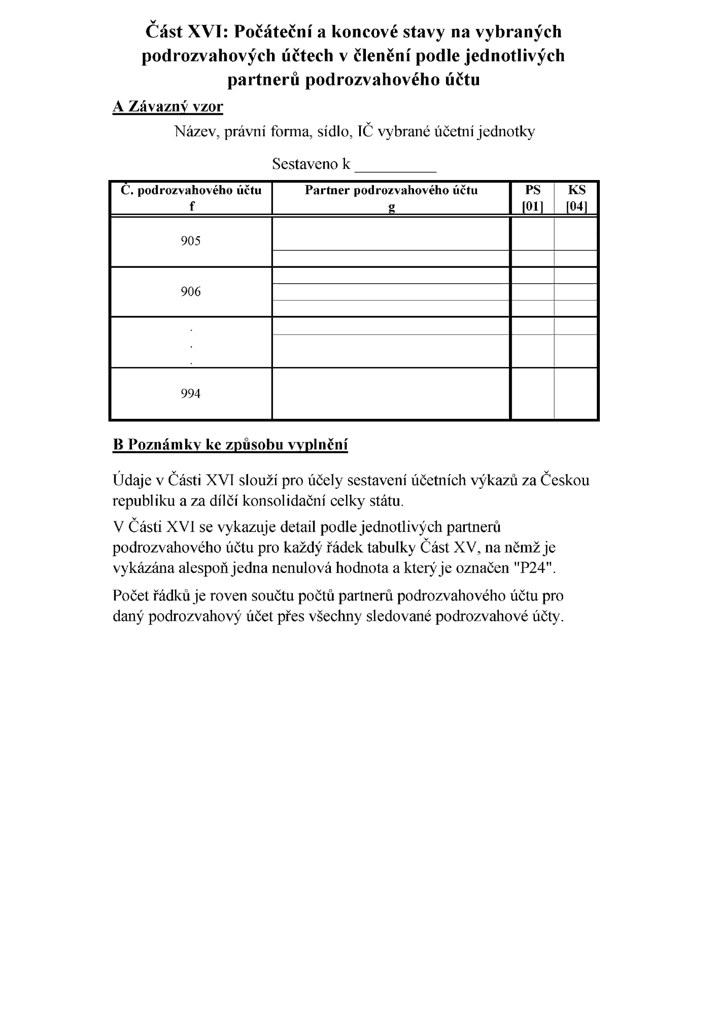
Část XVI: Počáteční a koncové stavy na vybraných podrozvahových účtech v členění podle jednotlivých partnerů podrozvahového účtu

Obrázek

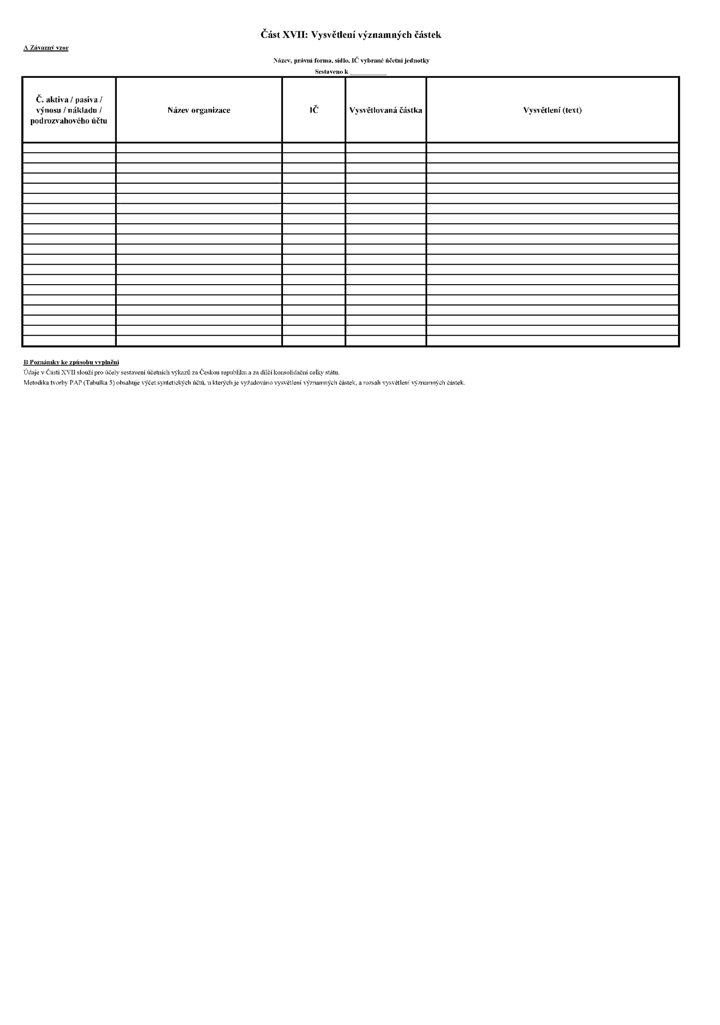
Část XVII: Vysvětlení významných částek

Obrázek