Ministr:
Ing. Janota v. r.

Příloha č. 2a

k vyhlášce č. 383/2009 Sb.

Pomocný analytický přehled

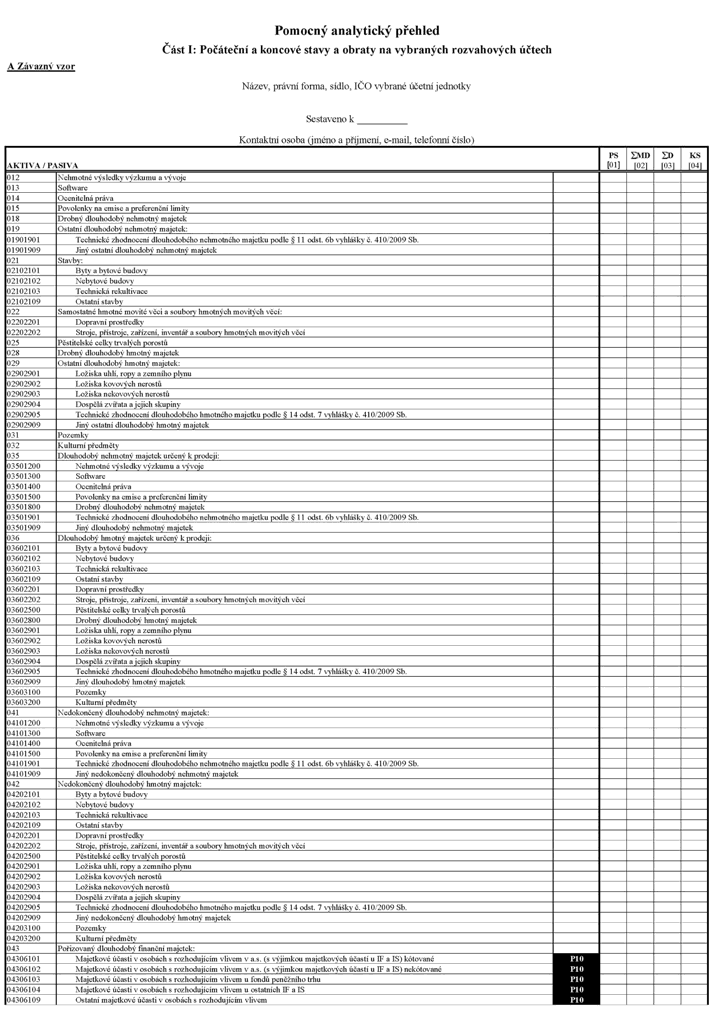
Část I: Počáteční a koncové stavy a obraty na vybraných rozvahových účtech

Obrázek

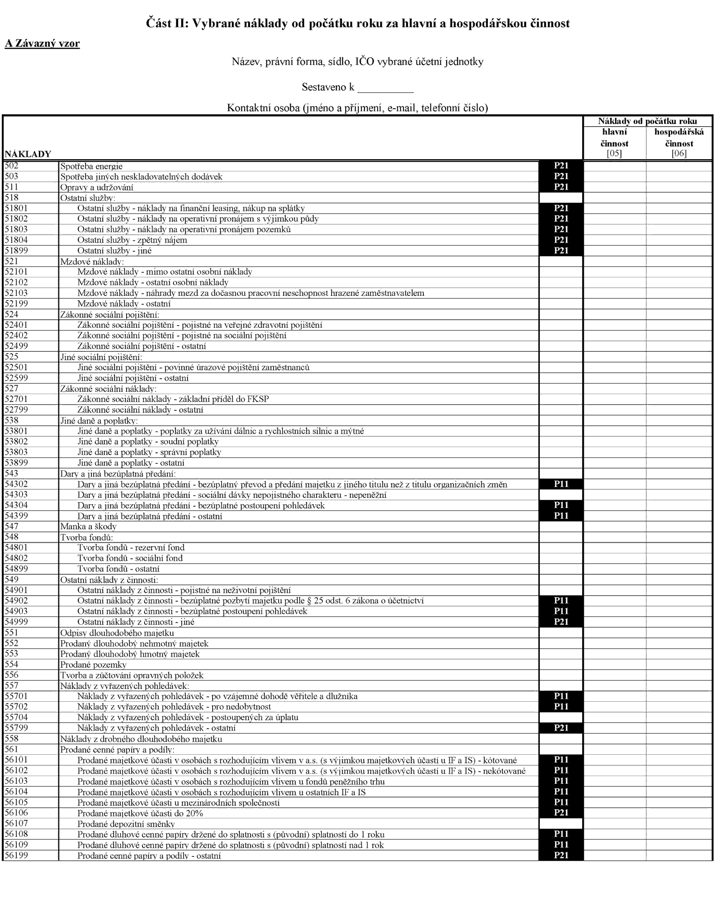
Část II: Vybrané náklady od počátku roku za hlavní a hospodářskou činnost

Obrázek

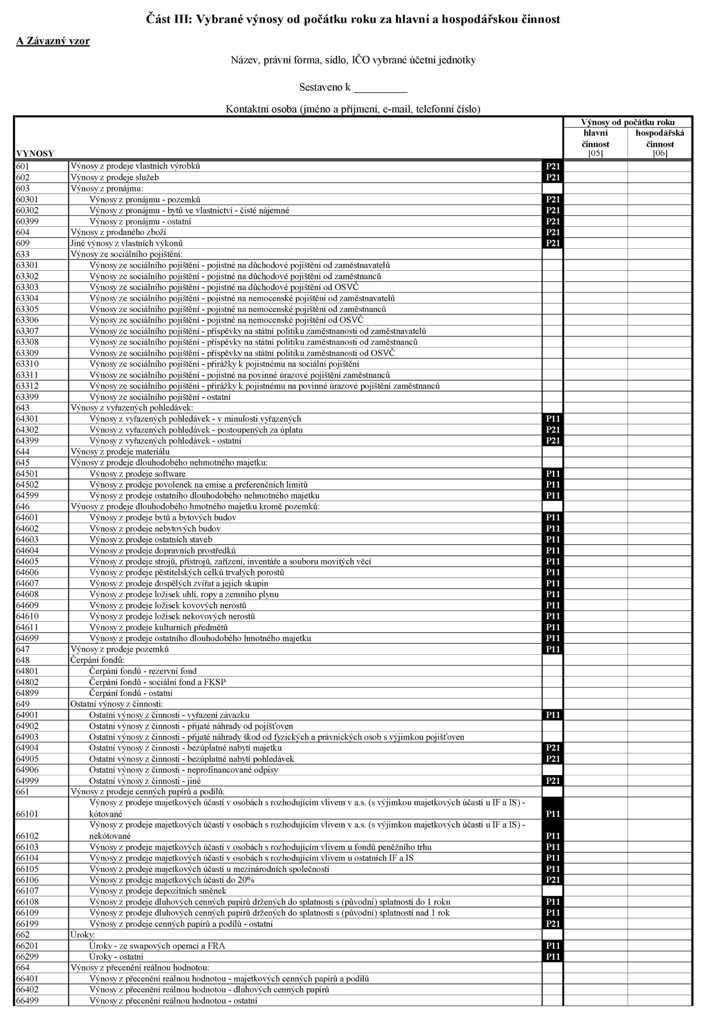
Část III: Vybrané výnosy od počátku roku za hlavní a hospodářskou činnost

Obrázek

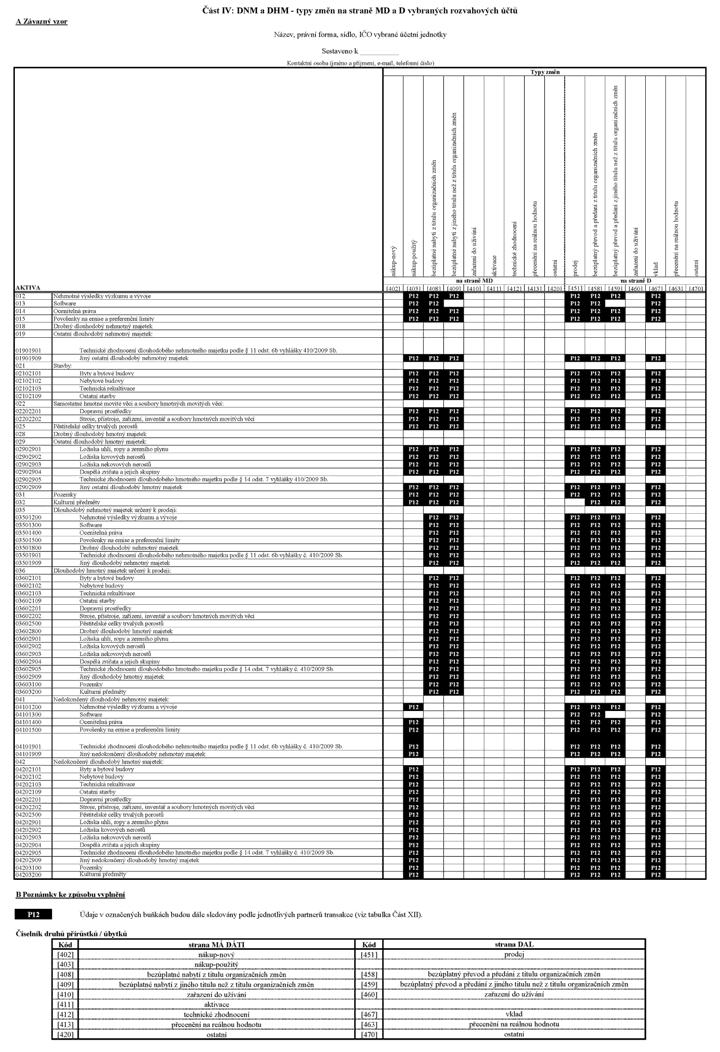
Část IV: DNM a DHM - typy změn na straně MD a D vybraných rozvahových účtů

Obrázek

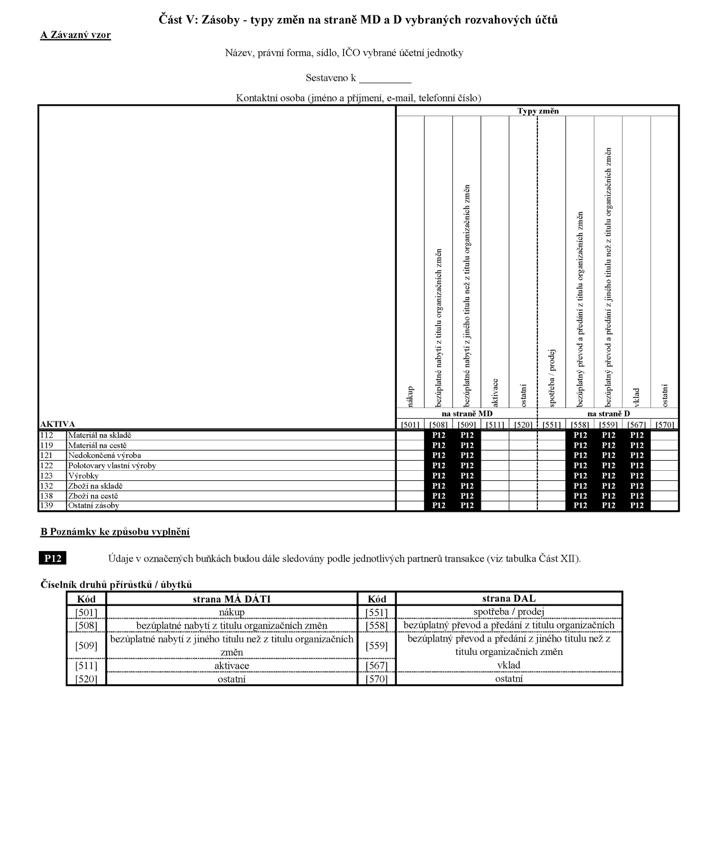
Část V: Zásoby - typy změn na straně MD a D vybraných rozvahových účtů

Obrázek

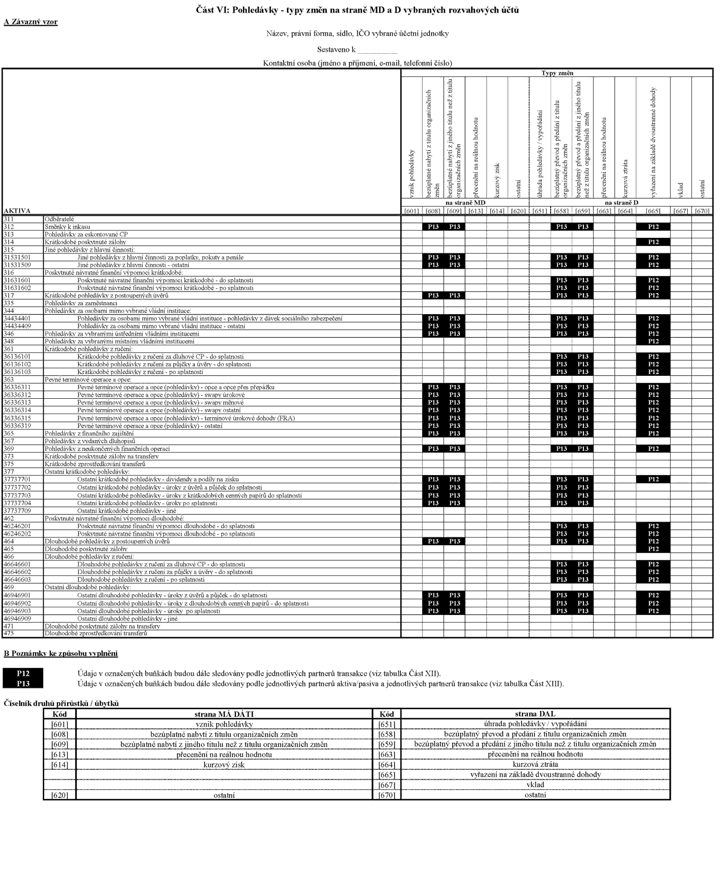
Část VI: Pohledávky - typy změn na straně MD a D vybraných rozvahových účtů

Obrázek

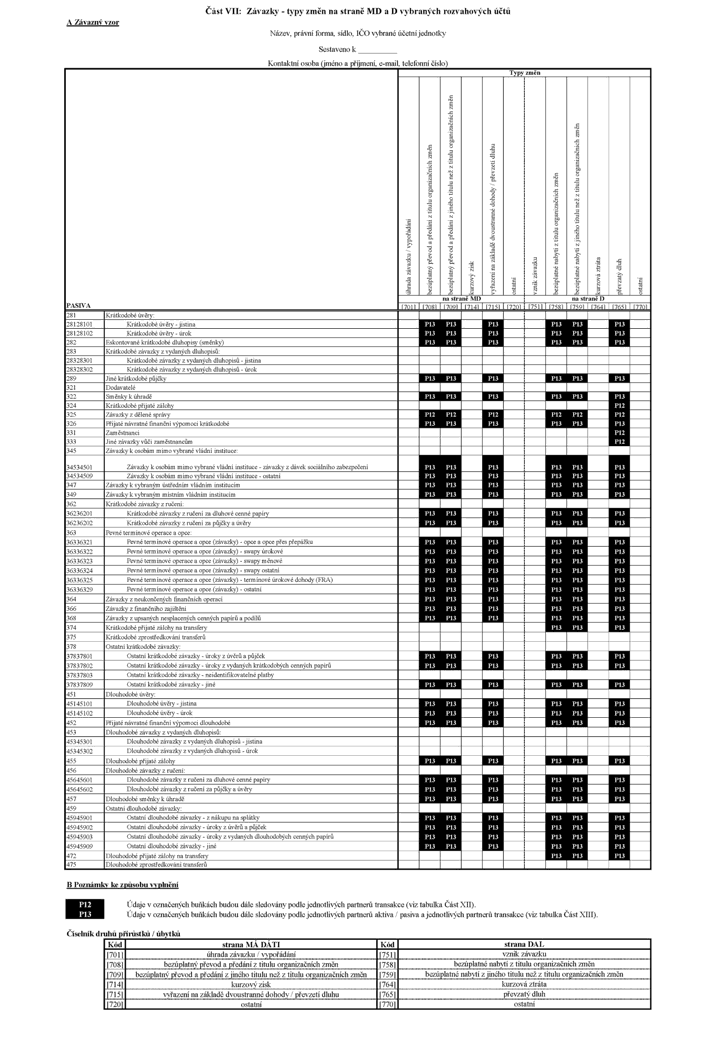
Část VII: Závazky - typy změn na straně MD a D vybraných rozvahových účtů

Obrázek

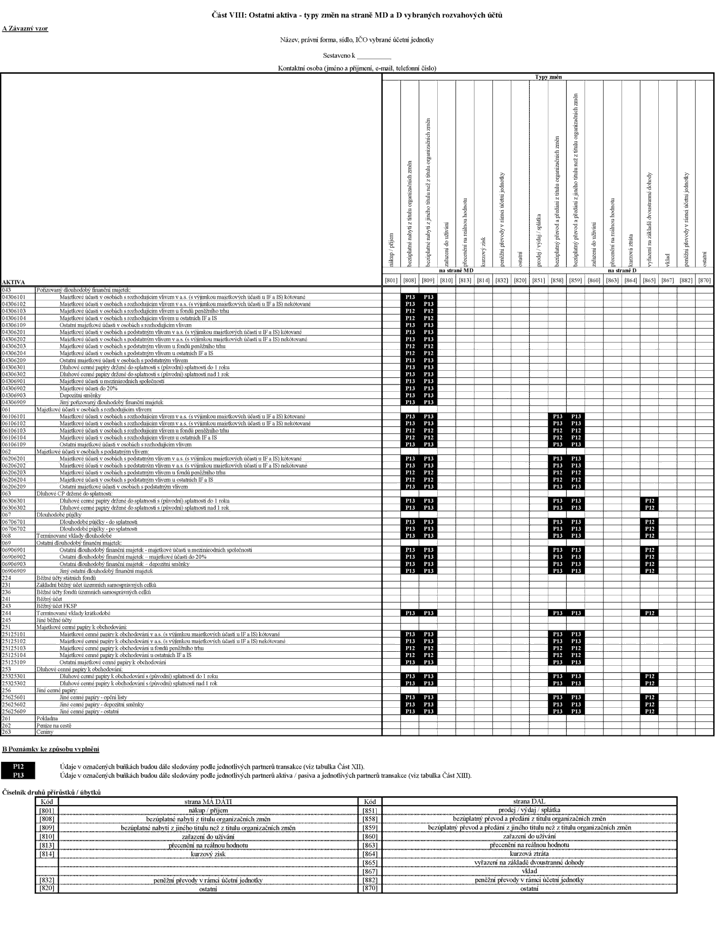
Část VIII: Ostatní aktiva - typy změn na straně MD a D vybraných rozvahových účtů

Obrázek

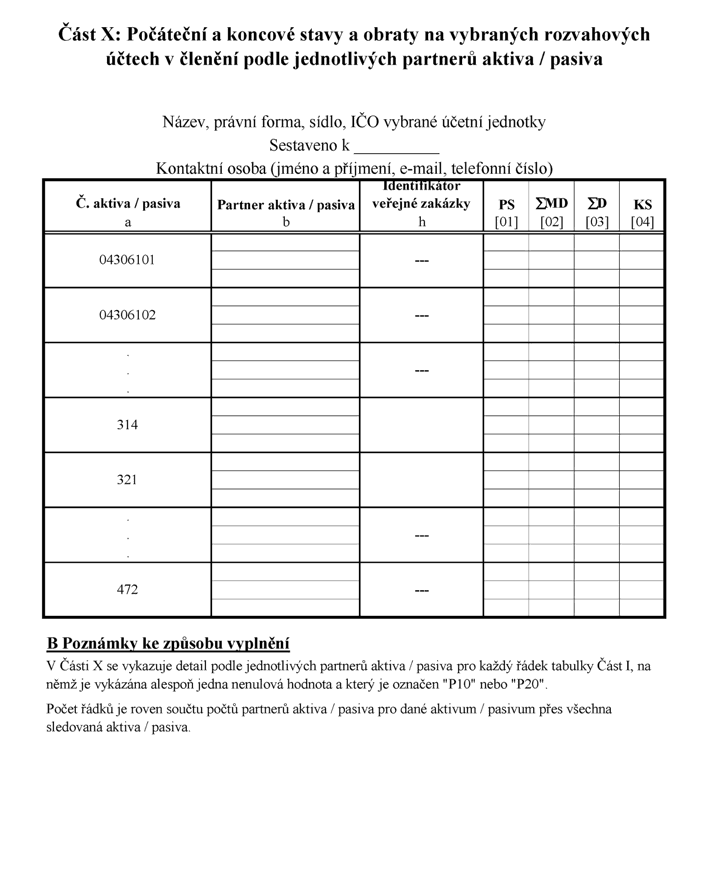
Část X: Počáteční a koncové stavy a obraty na vybraných rozvahových účtech v členění podle jednotlivých partnerů aktiva / pasiva

Obrázek

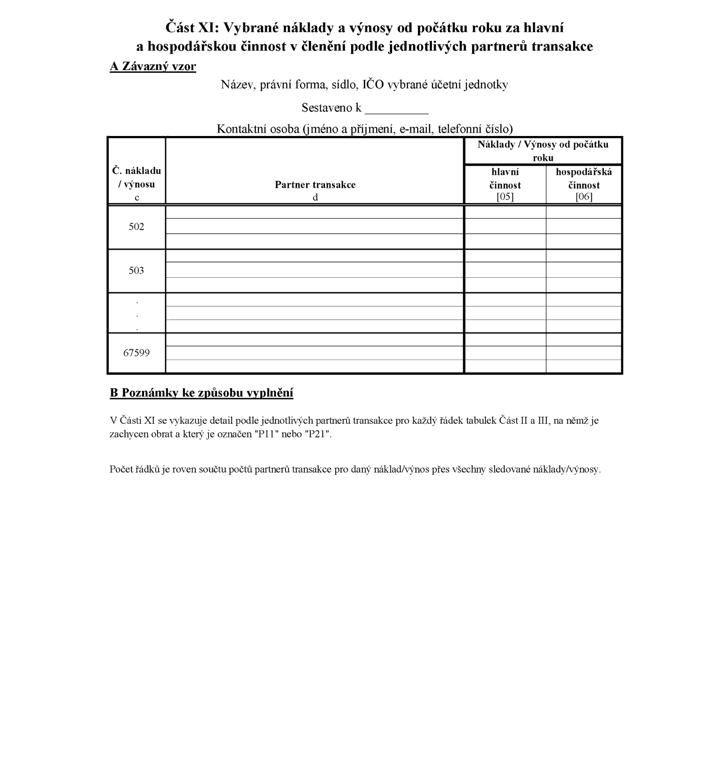
Část XI: Vybrané náklady a výnosy od počátku roku za hlavní a hospodářskou činnost v členění podle jednotlivých partnerů transakce

Obrázek

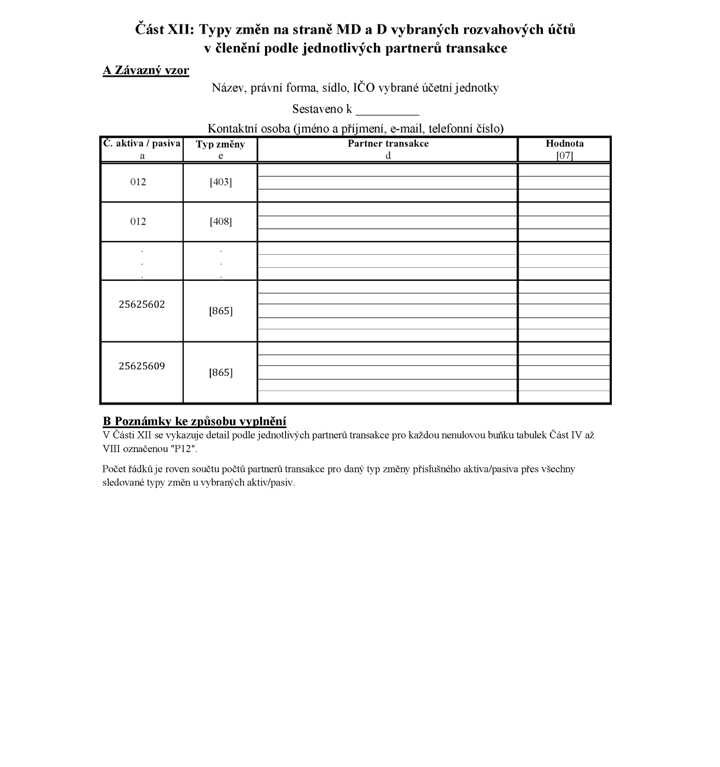
Část XII: Typy změn na straně MD a D vybraných rozvahových účtů v členění podle jednotlivých partnerů transakce

Obrázek

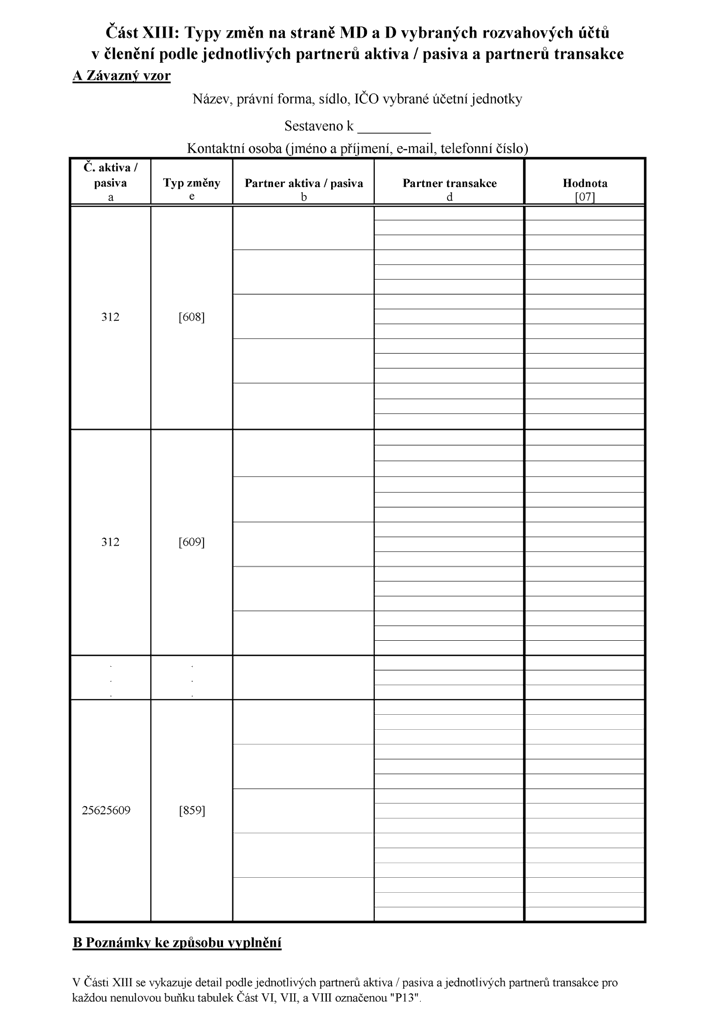
Část XIII: Typy změn na straně MD a D vybraných rozvahových účtů v členění podle jednotlivých partnerů aktiva / pasiva a partnerů transakce

Obrázek

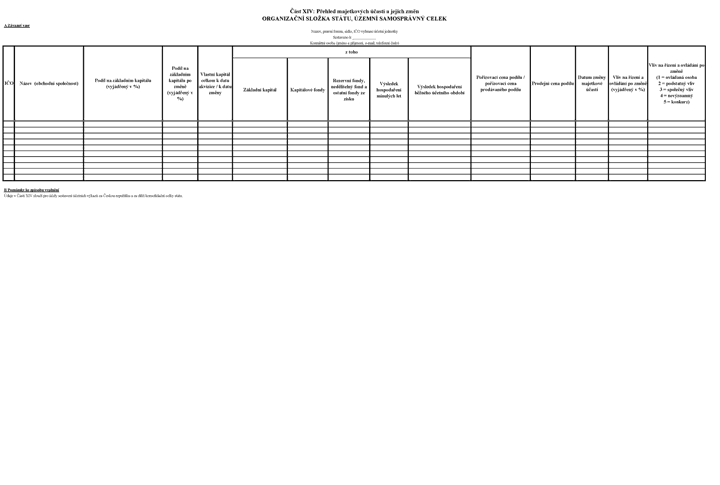
Část XIV: Přehled majetkových účastí a jejich změn
ORGANIZAČNÍ SLOŽKA STÁTU, ÚZEMNÍ SAMOSPRÁVNÝ CELEK

Obrázek

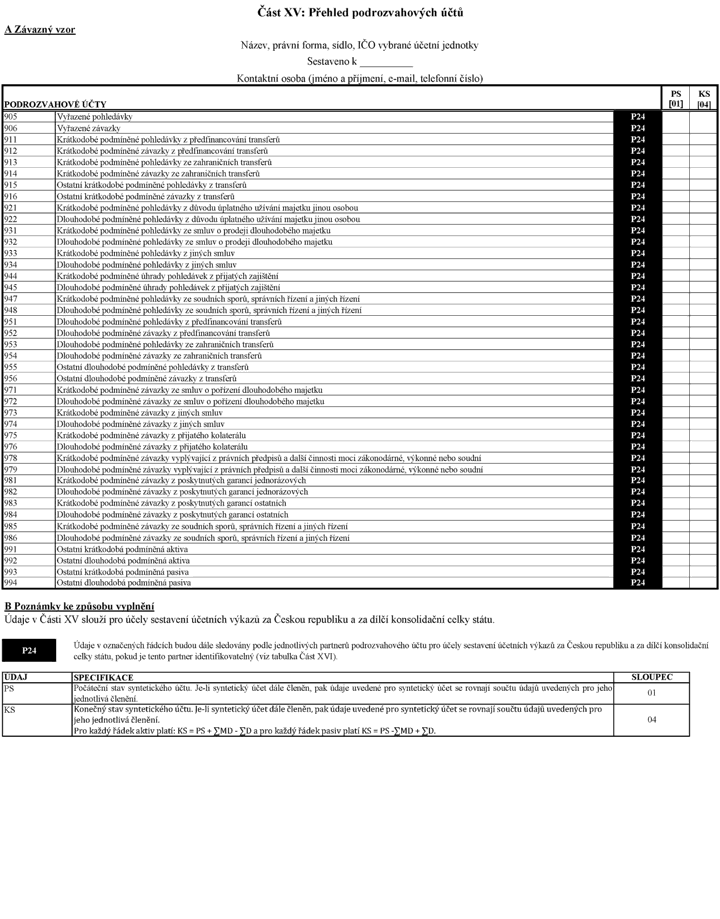
Část XV: Přehled podrozvahových účtů

Obrázek

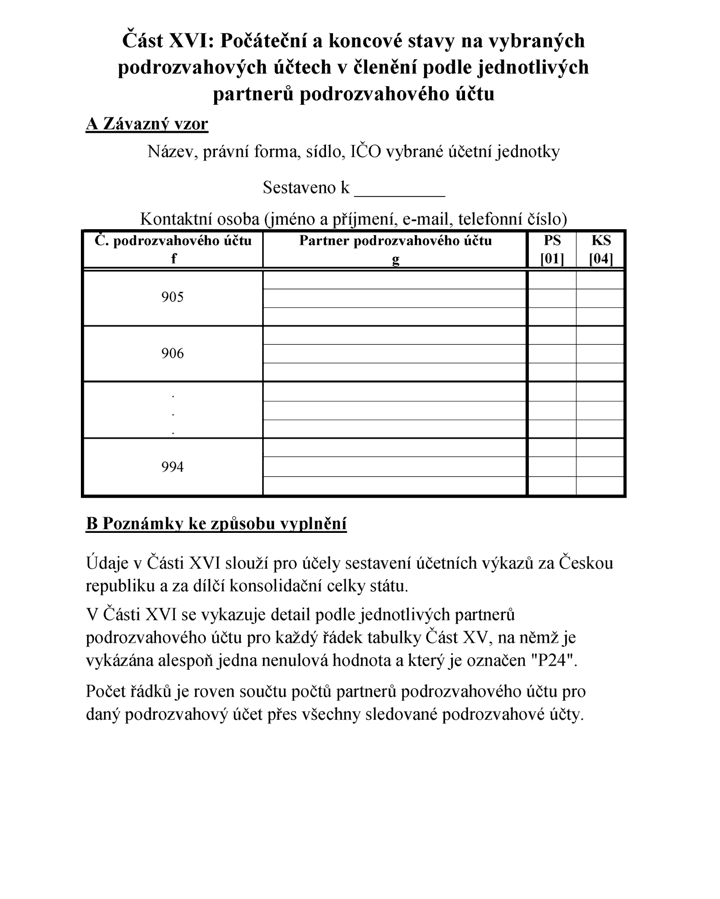
Část XVI: Počáteční a koncové stavy na vybraných podrozvahových účtech v členění podle jednotlivých partnerů podrozvahového účtu

Obrázek

Příloha č. 2b

k vyhlášce č. 383/2009 Sb.

Termíny pro předávání Pomocného analytického přehledu

Příloha č. 2b Termíny pro předávání Pomocného analytického přehledu
Název účetního záznamuČetnost předávání účetního záznamu
Část I: Počáteční a koncové stavy a obraty na vybraných rozvahových účtechčtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a
ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku,
Část II: Vybrané náklady od počátku roku za hlavní a hospodářskou činnostčtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a
ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku,
Část III: Vybrané výnosy od počátku roku za hlavní a hospodářskou činnostčtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a
ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku,
Část IV: DNM a DHM - typy změn na straně MD a D vybraných rozvahových účtůčtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a
ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku,
Část V: Zásoby - typy změn na straně MD a D vybraných rozvahových účtůčtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a
ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku,
Část VI: Pohledávky - typy změn na straně MD a D vybraných rozvahových účtůčtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a
ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku,
Část VII: Závazky - typy změn na straně MD a D vybraných rozvahových účtůčtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a
ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku,
Část VIII: Ostatní aktiva - typy změn na straně MD a D vybraných rozvahových účtůčtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a
ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku,
Část X: Počáteční a koncové stavy a obraty na vybraných rozvahových účtech v členění podle jednotlivých partnerů aktiva / pasiva nebo partnerů transakcečtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a
ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku,
Část XI: Vybrané náklady a výnosy od počátku roku za hlavní a hospodářskou činnost v členění podle jednotlivých partnerů transakcečtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a
ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku
Část XII: Typy změn na straně MD a D vybraných rozvahových účtů v členění podle jednotlivých partnerů transakcečtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a
ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku
Část XIII: Typy změn na straně MD a D vybraných rozvahových účtů v členění podle jednotlivých partnerů aktiva / pasiva a partnerů transakcečtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. do 30. dne následujícího měsíce a
ročně, tj. ve stavu k 31. 12. do 25. 2. následujícího roku
Část XIV: Přehled majetkových účastí a jejich změnročně - ve stavu k 31. 12. do 25. 2. následujícího roku
Část XV: Přehled podrozvahových účtůročně - ve stavu k 31. 12. do 25. 2. následujícího roku
Část XVI: Počáteční a koncové stavy na vybraných podrozvahových účtech v členění podle jednotlivých partnerů podrozvahového účturočně - ve stavu k 31. 12. do 25. 2. následujícího roku
  • Poznámka:

    Má-li vybraná účetní jednotka povinnost zachovávat mlčenlivost o skutečnostech, které jsou požadovány v jednotlivých částech Pomocného analytického přehledu, sestavuje jednotlivé části Pomocného analytického přehledu v agregované podobě způsobem stanoveným v Technickém manuálu centrálního systému účetních informací státu.

    Připadne-li termín předání na sobotu, neděli nebo svátek, je posledním dnem lhůty nejbližší příští pracovní den.

  • Příloha č. 3

    k vyhlášce č. 383/2009 Sb.

    Termíny pro předávání konsolidačních účetních záznamů

    Příloha č. 3 Termíny pro předávání konsolidačních účetních záznamů
    Název účetního záznamuČetnost předávání účetního záznamu
    Rozvahačtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. - mezitímní účetní závěrka, a to do 25. dne následujícího měsíce a ročně, tj. ve stavu k 31. 12. - řádná účetní závěrka, a to do 20. 2. následujícího roku,
    zdravotní pojišťovny: čtvrtletně – ve stavu k 31. 3., 30. 6., 30. 9. – mezitímní účetní závěrka, a to do 60. dne od konce vykazovaného období, a ročně, tj. ve stavu k 31. 12. – řádná účetní závěrka, a to do 28. 2. následujícího roku, vybrané účetní jednotky, které předávají účetní záznamy podle § 3a této vyhlášky: čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. – mezitímní účetní závěrka, a to do 30. dne následujícího měsíce a ročně, tj. ve stavu k 31. 12. – řádná účetní závěrka, a to do 25. 2. následujícího roku.
    Výkaz zisku a ztrátyčtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. - mezitímní účetní závěrka, a to do 25. dne následujícího měsíce a ročně, tj. ve stavu k 31. 12. - řádná účetní závěrka, a to do 20. 2. následujícího roku,
    zdravotní pojišťovny: čtvrtletně – ve stavu k 31. 3., 30. 6., 30. 9. – mezitímní účetní závěrka, a to do 60. dne od konce vykazovaného období, a ročně, tj. ve stavu k 31. 12. – řádná účetní závěrka, a to do 28. 2. následujícího roku,
    vybrané účetní jednotky, které předávají účetní záznamy podle § 3a této vyhlášky: čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. – mezitímní účetní závěrka, a to do 30. dne následujícího měsíce a ročně, tj. ve stavu k 31. 12. – řádná účetní závěrka, a to do 25. 2. následujícího roku.
    Přehled o peněžních tocíchročně, tj. ve stavu k 31. 12. - řádná účetní závěrka, a to do 20. 2. následujícího roku,
    zdravotní pojišťovny: ročně, tj. ve stavu k 31. 12. – řádná účetní závěrka, a to do 28. 2. následujícího roku,
    vybrané účetní jednotky, které předávají účetní záznamy podle § 3a této vyhlášky: ročně, tj. ve stavu k 31. 12. – řádná účetní závěrka, a to do 25. 2. následujícího roku.
    Přehled o změnách vlastního kapitáluročně, tj. ve stavu k 31. 12. - řádná účetní závěrka, a to do 20. 2. následujícího roku,
    zdravotní pojišťovny: ročně, tj. ve stavu k 31. 12. – řádná účetní závěrka, a to do 28. 2. následujícího roku,
    vybrané účetní jednotky, které předávají účetní záznamy podle § 3a této vyhlášky: ročně, tj. ve stavu k 31. 12. – řádná účetní závěrka, a to do 25. 2. následujícího roku.
    Přílohačtvrtletně - ve stavu k 31. 3., 30. 6., 30.9. - mezitímní účetní závěrka, a to 25. dne následujícího měsíce a ročně, tj. ve stavu k 31. 12. - řádná účetní závěrka, a to do 20. 2. následujícího roku,
    zdravotní pojišťovny: čtvrtletně – ve stavu k 31. 3., 30. 6., 30. 9. – mezitímní účetní závěrka, a to do 60. dne od konce vykazovaného období, a ročně, tj. ve stavu k 31. 12. – řádná účetní závěrka, a to do 28. 2. následujícího roku,
    vybrané účetní jednotky, které předávají účetní záznamy podle § 3a této vyhlášky: čtvrtletně - ve stavu k 31. 3., 30. 6., 30. 9. – mezitímní účetní závěrka, a to do 30. dne následujícího měsíce a ročně, tj. ve stavu k 31. 12. – řádná účetní závěrka, a to do 25. 2. následujícího roku.
    Pomocný konsolidační přehledročně, tj. ve stavu k 31. 12., a to do 31. 7. následujícího roku
    Seznam účetních jednotek patřících do dílčího konsolidačního celku státuročně, tj. ve stavu k 31. 12., a to do 15. 1. následujícího roku
    Pomocný konsolidační záznamdo deseti pracovních dnů od obdržení požadavku na předání pomocného konsolidačního záznamu ministerstvem, nestanoví-li ministerstvo lhůtu pro předání delší
  • Poznámka:

    Připadne-li termín předání na sobotu, neděli nebo svátek, je posledním dnem lhůty nejbližší příští pracovní den.

  • Příloha č. 3a

    k vyhlášce č. 383/2009 Sb.

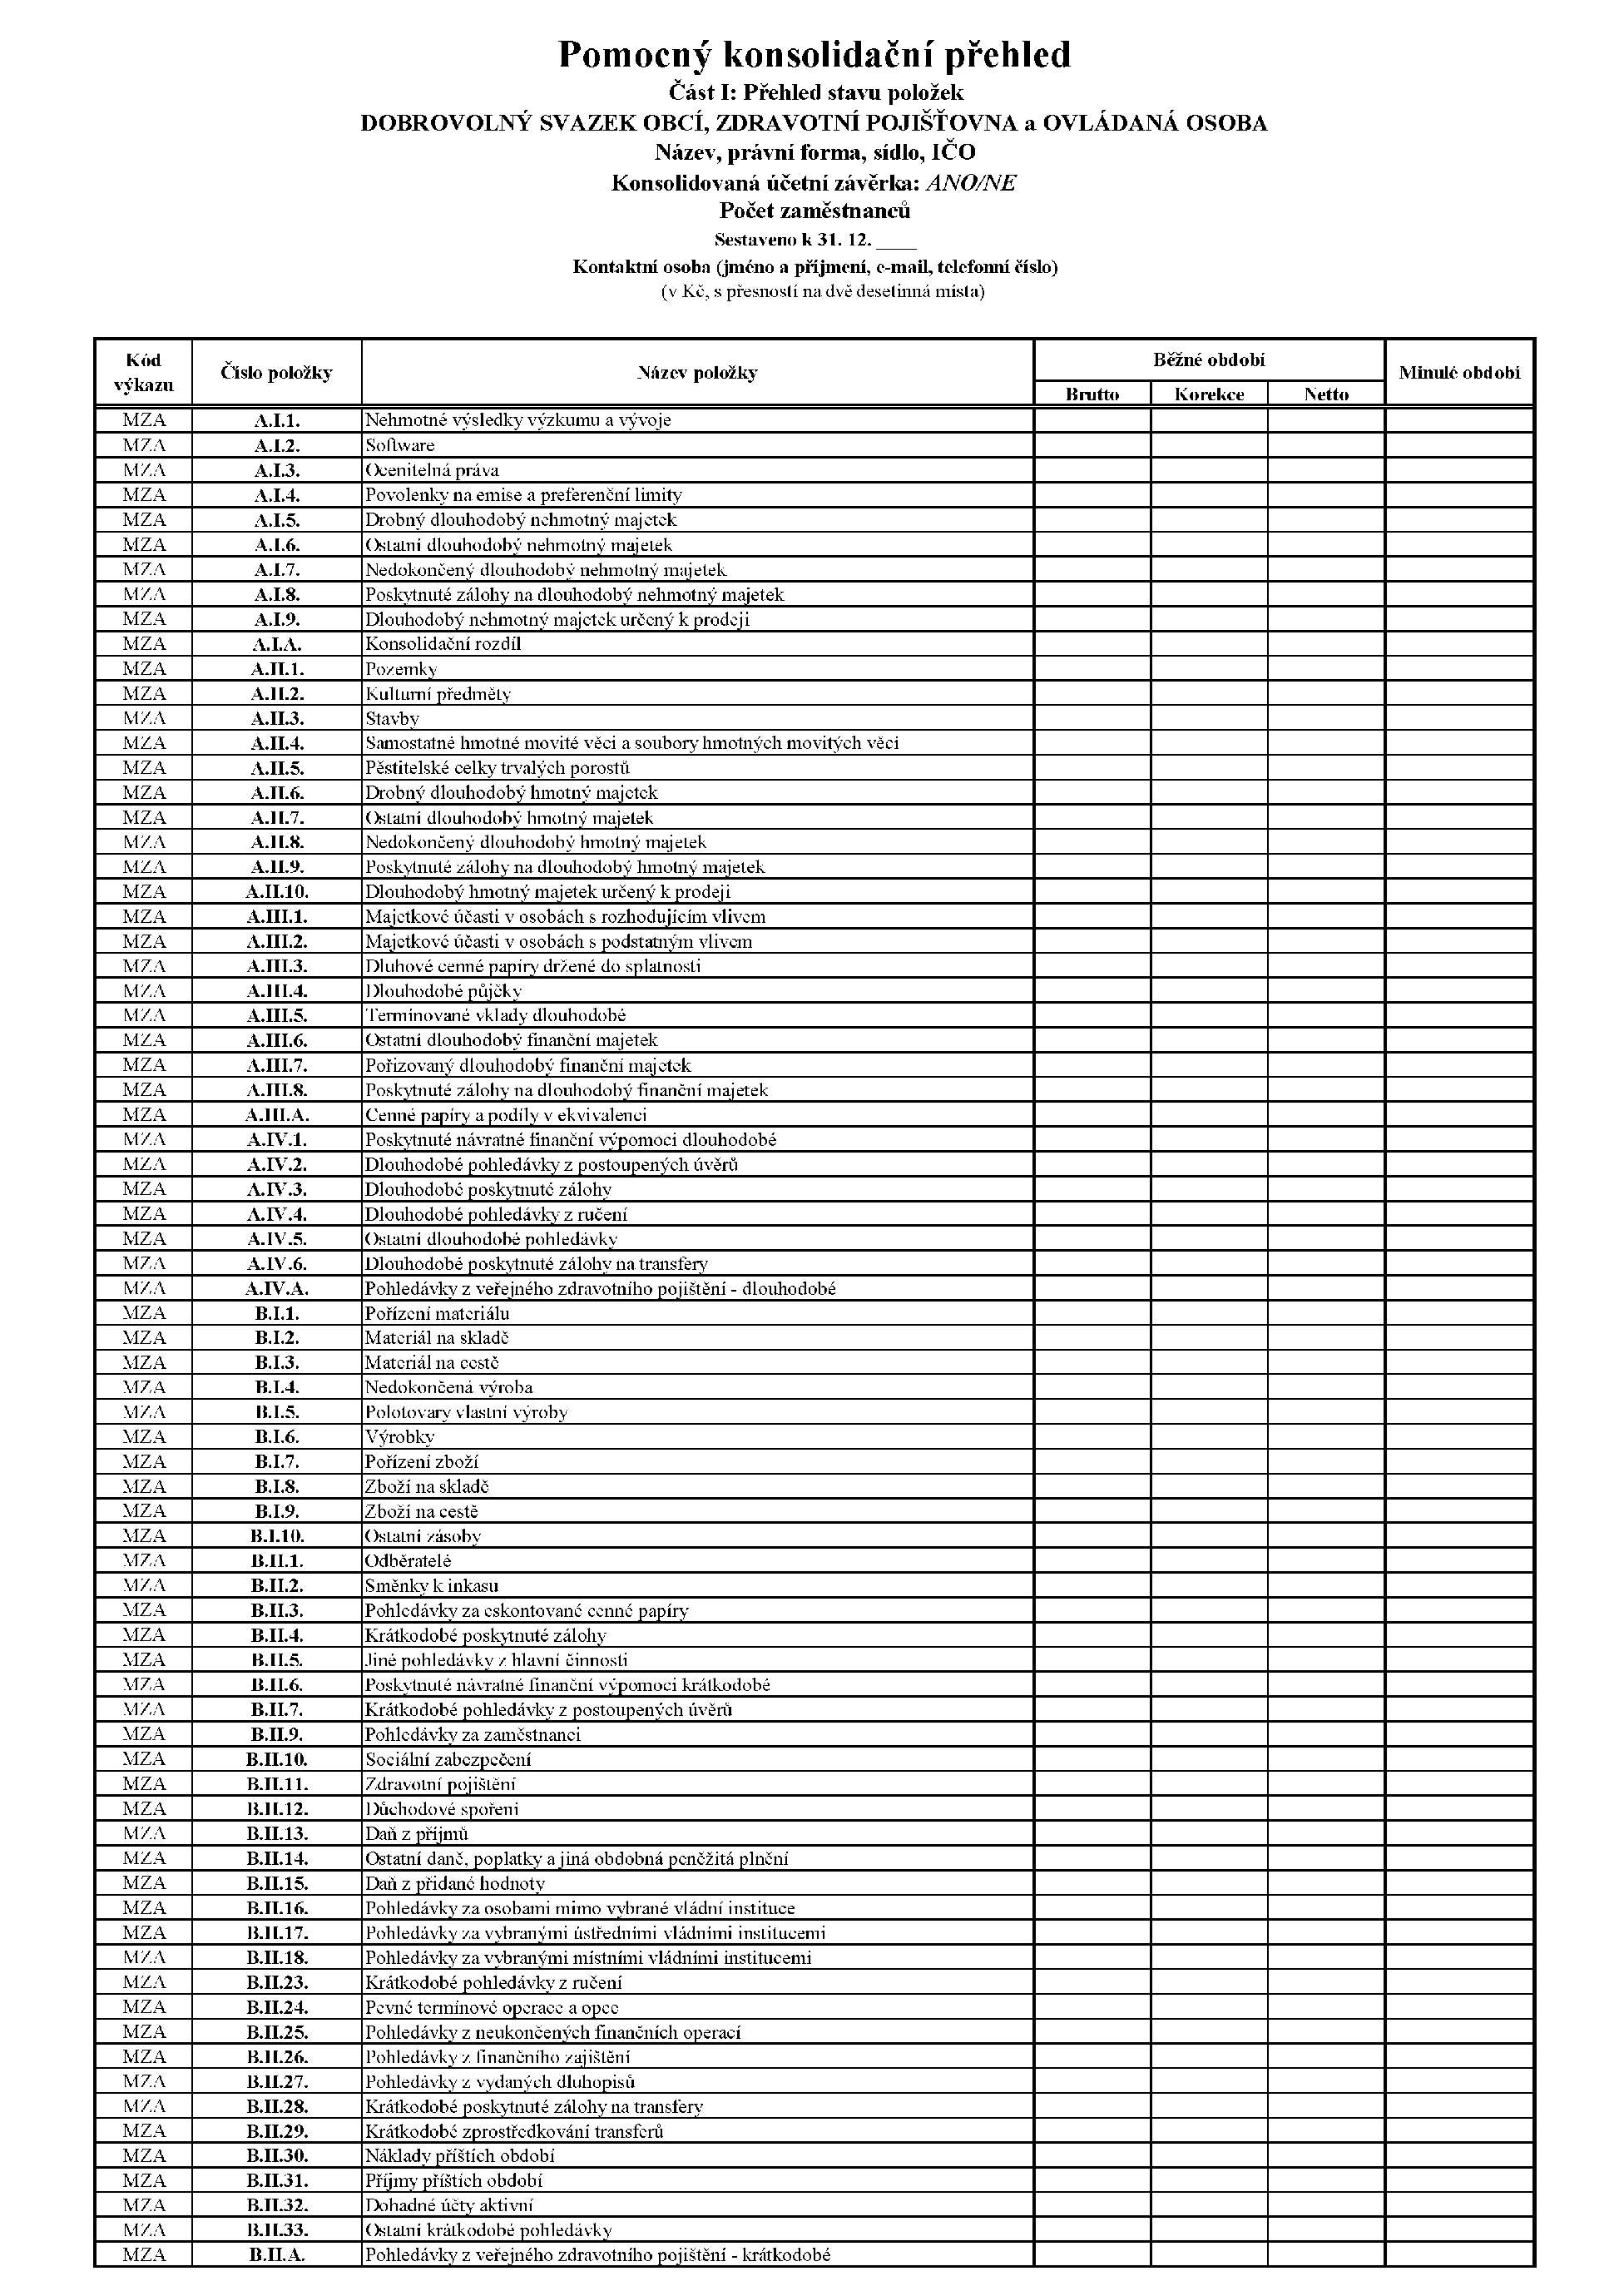
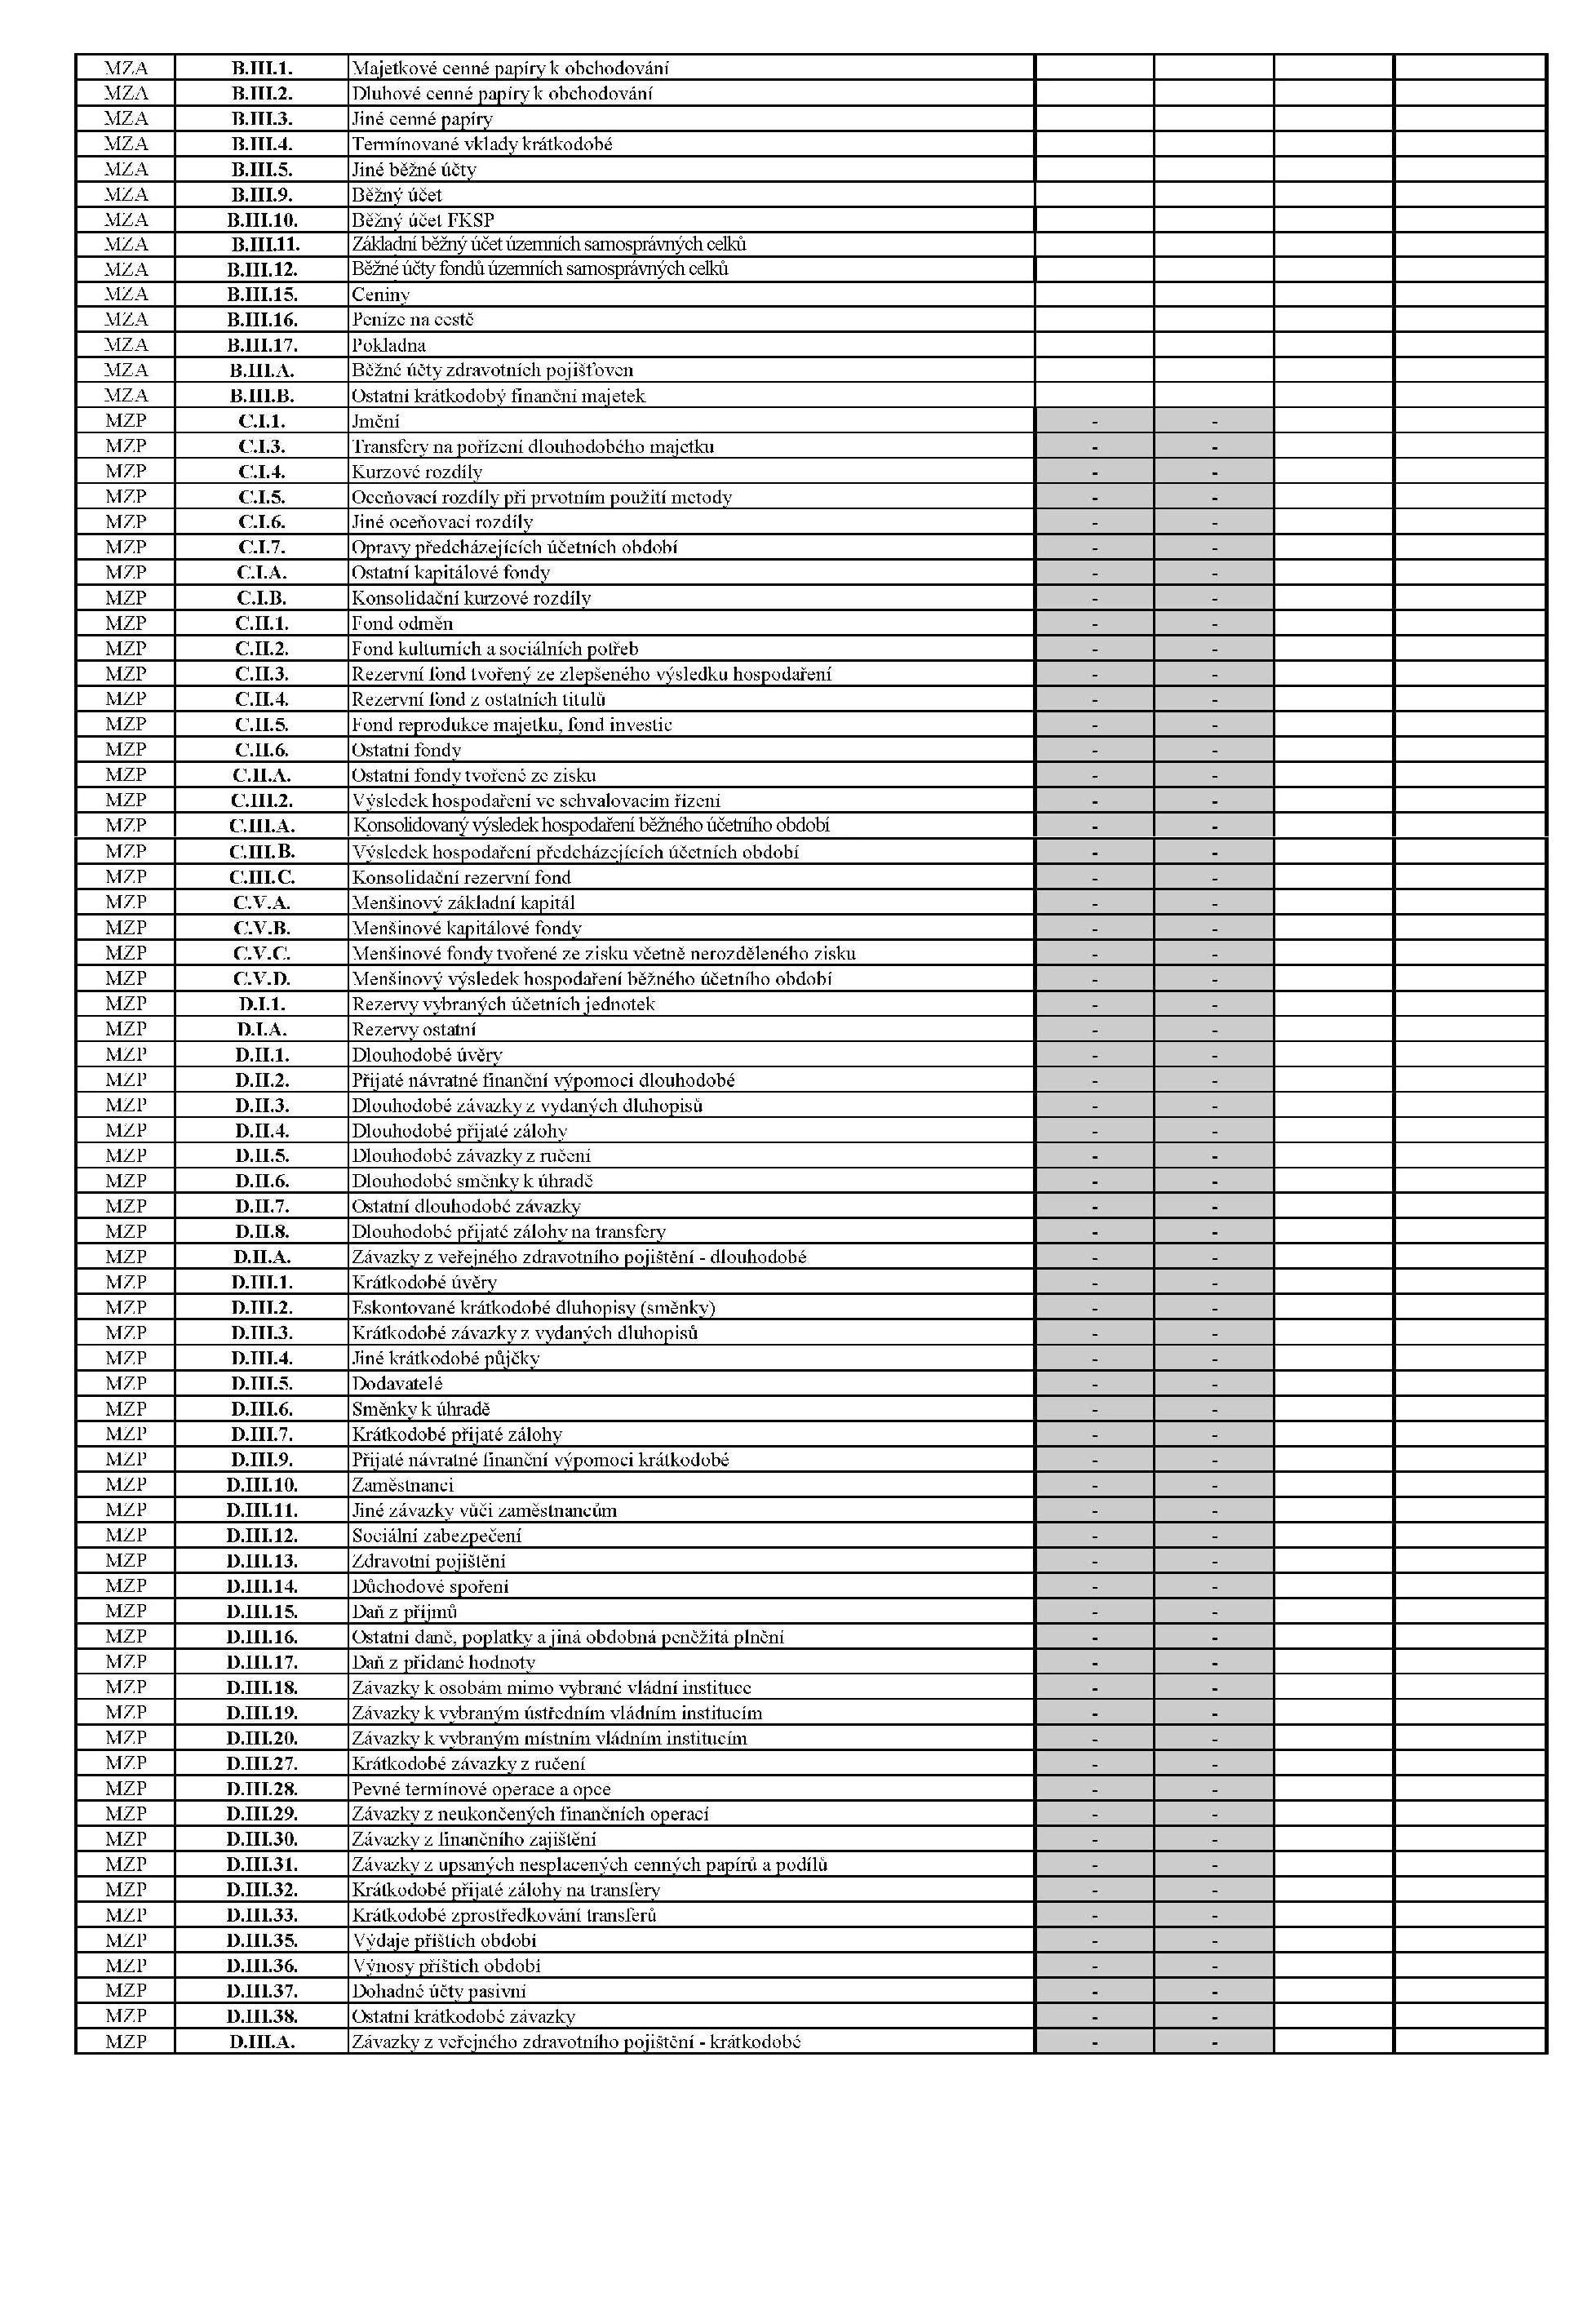
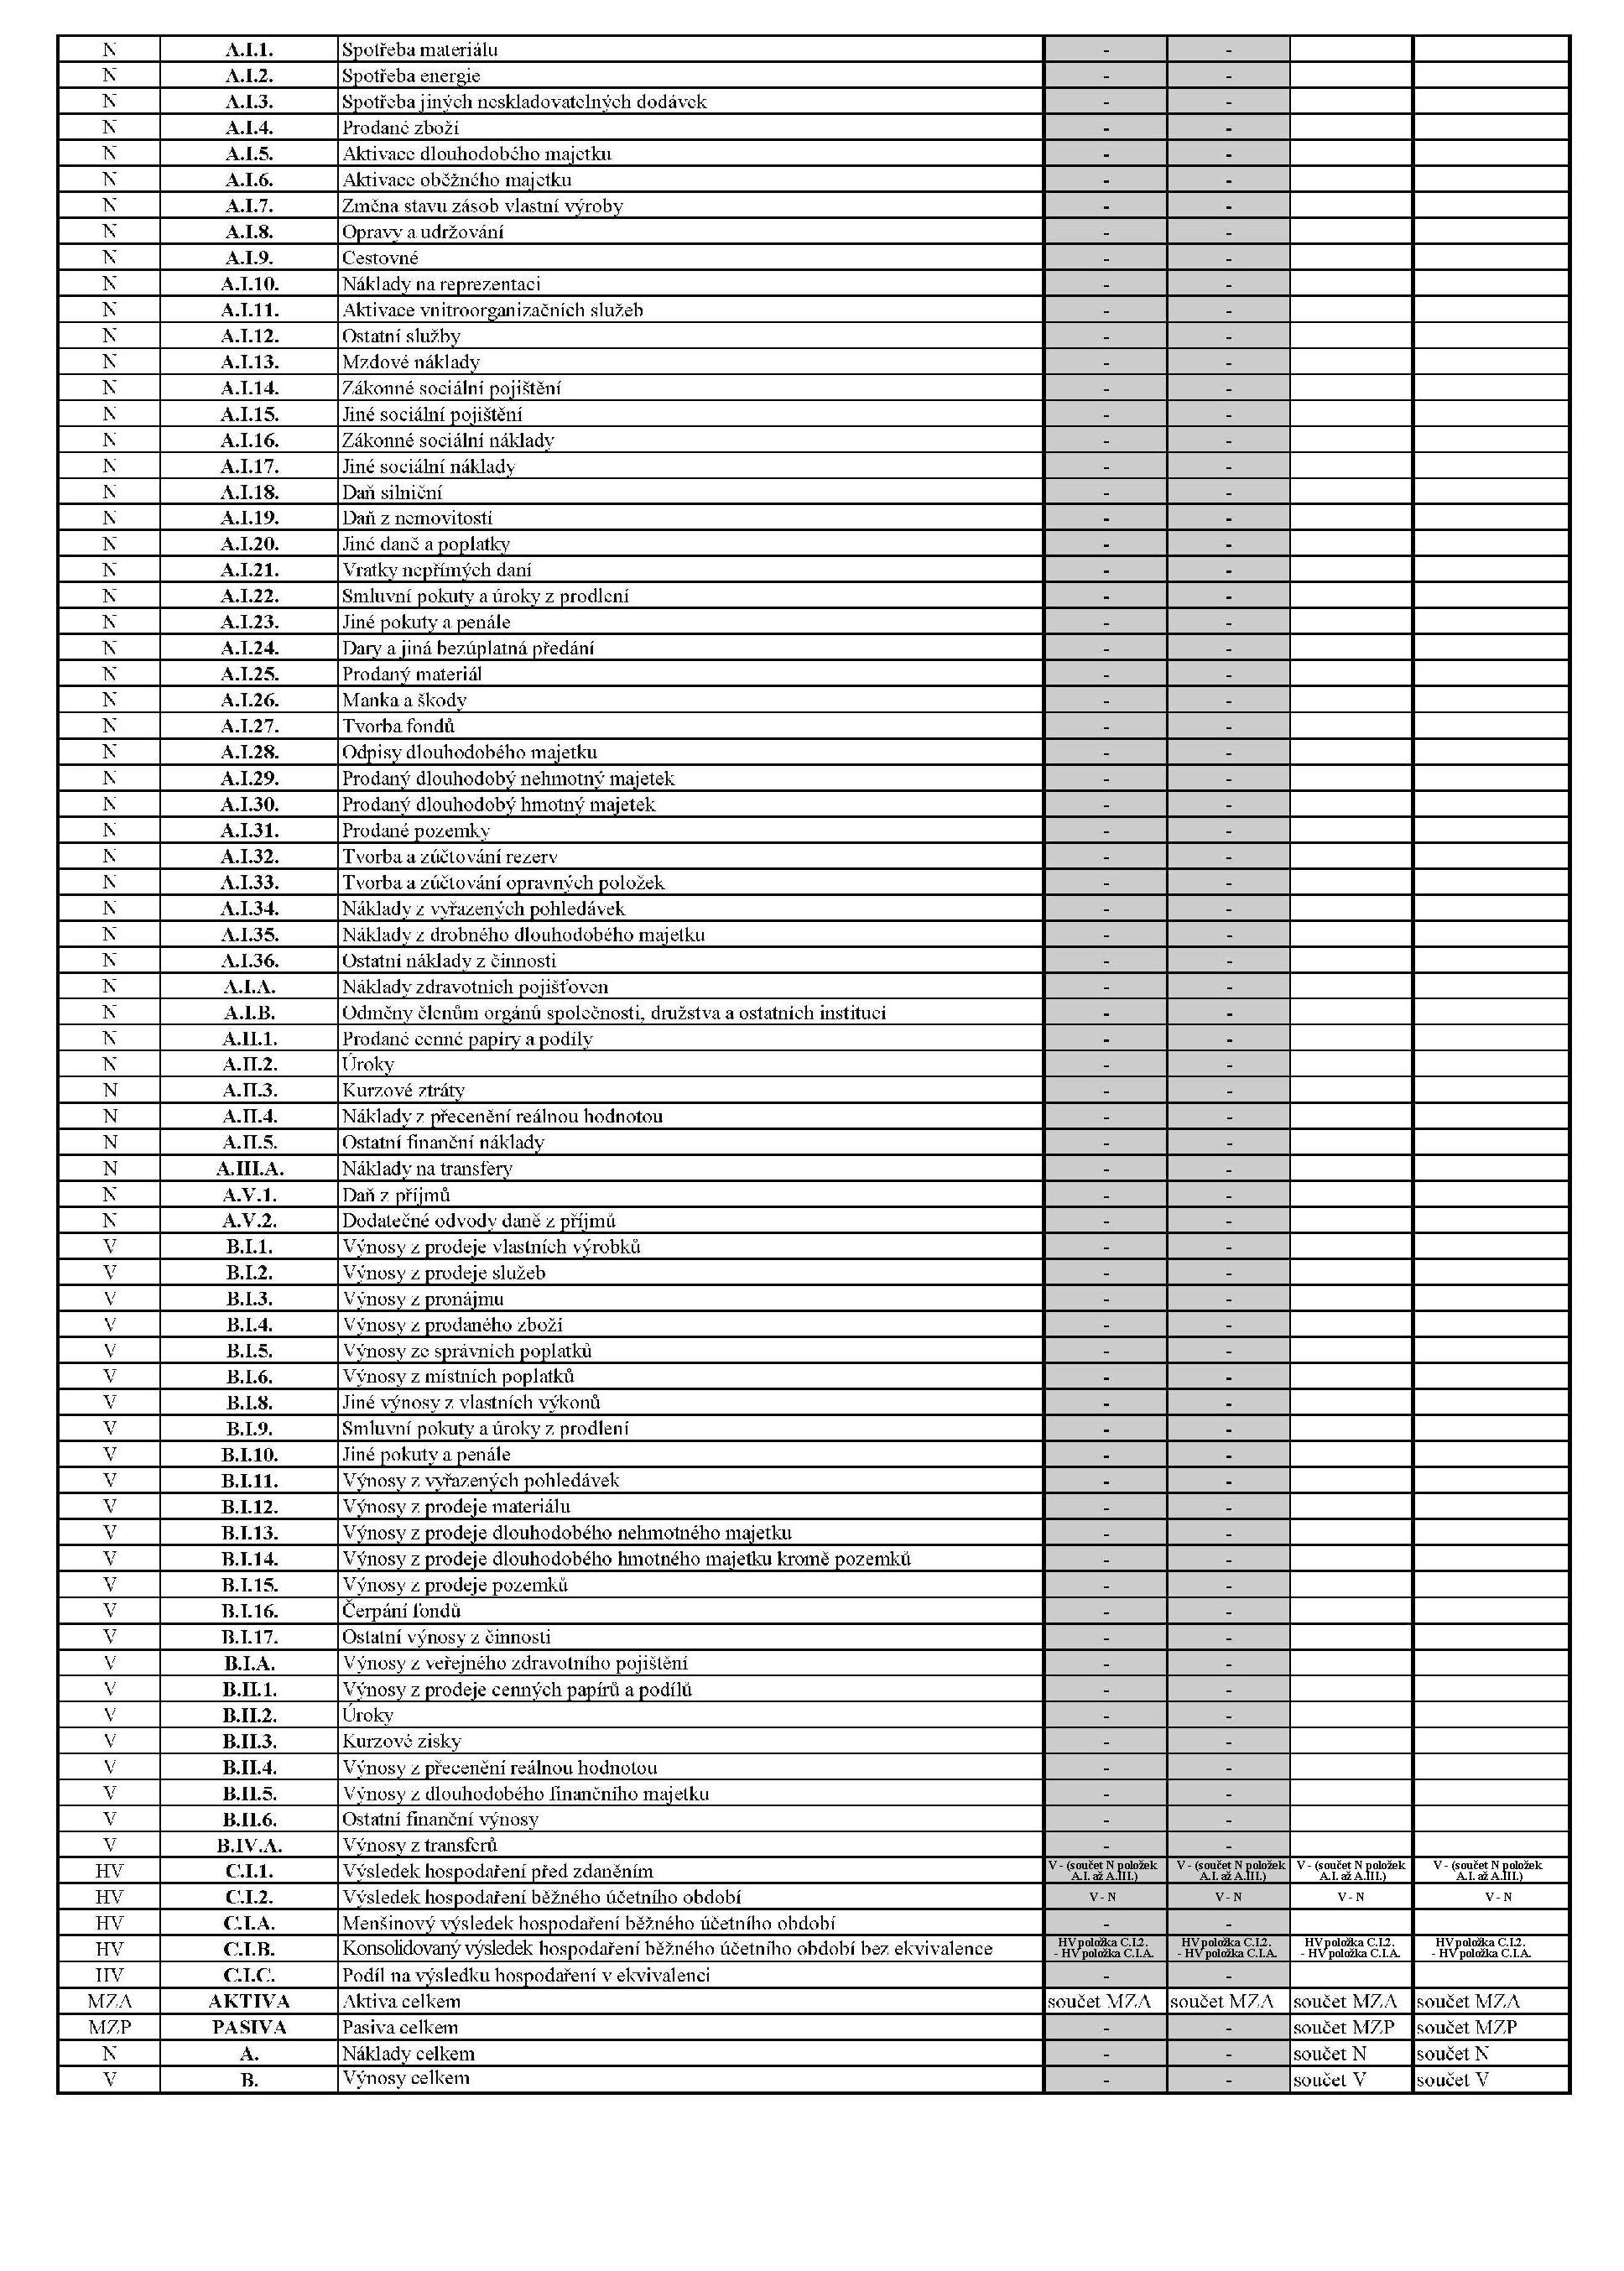
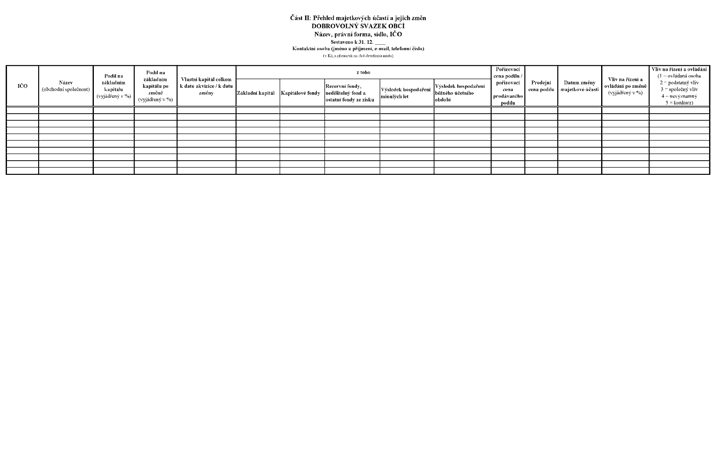
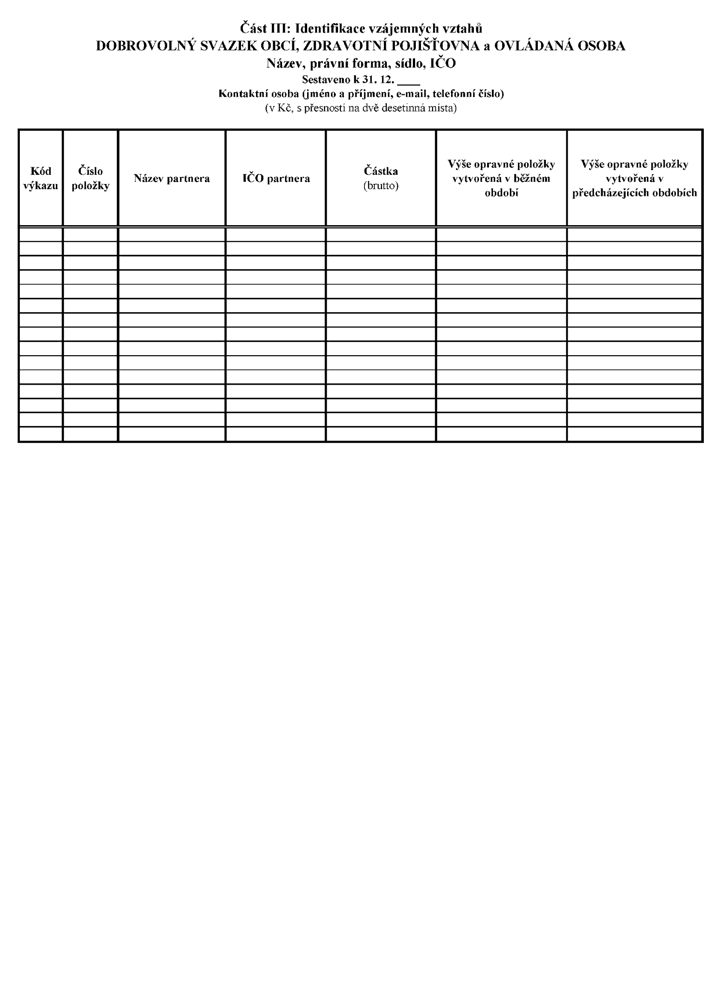
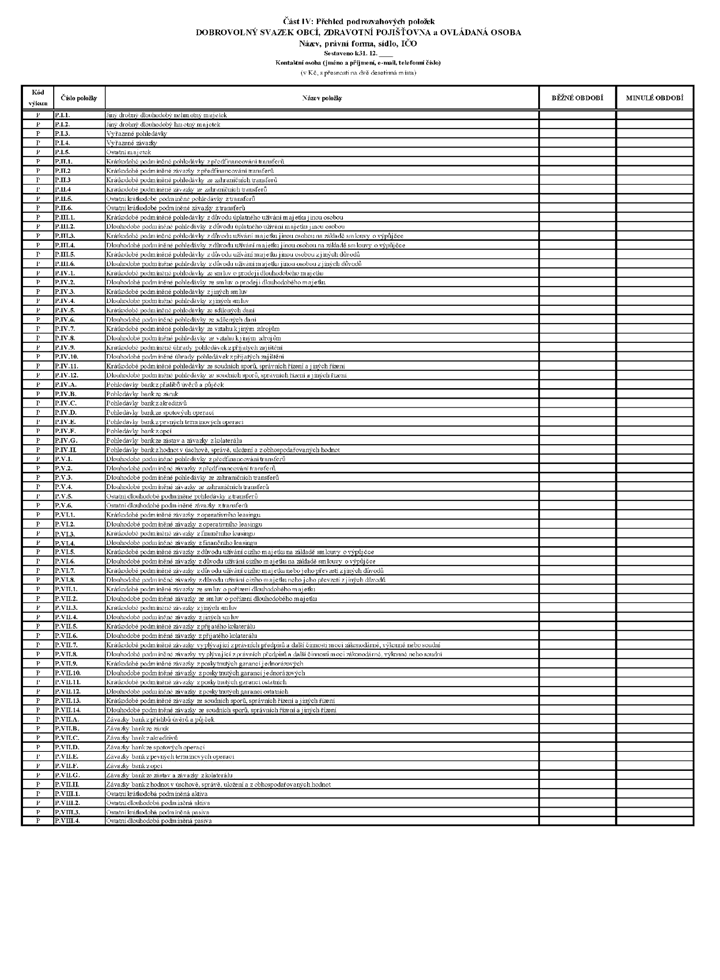
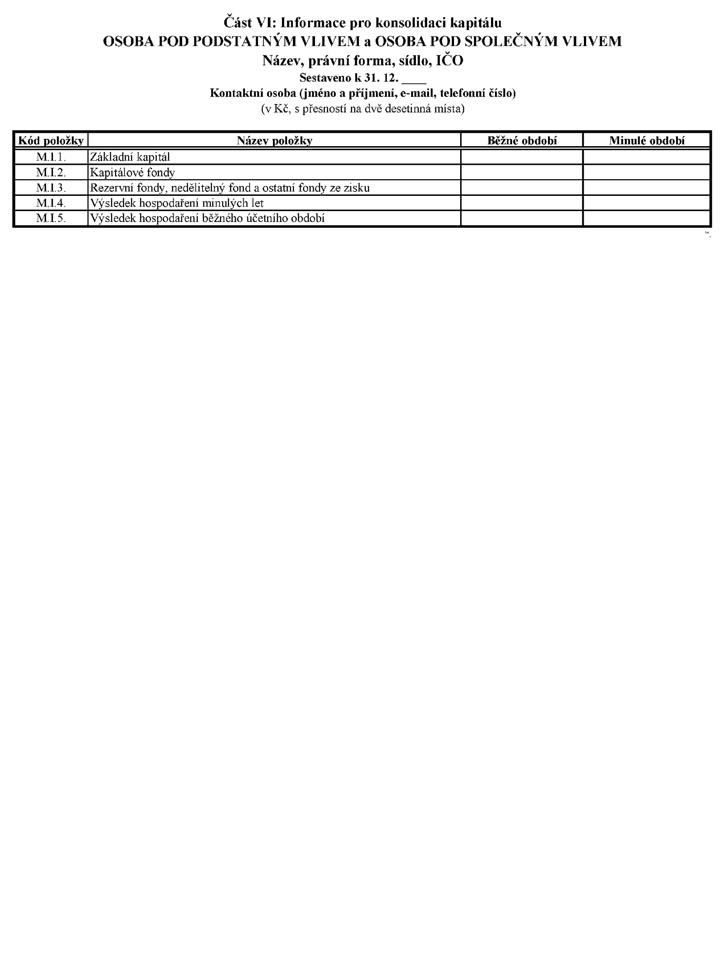
    Pomocný konsolidační přehled

    Obrázek
    Obrázek
    Obrázek
    Obrázek
    Obrázek
    Obrázek
    Obrázek
    Obrázek

    Příloha č. 3b

    k vyhlášce č. 383/2009 Sb.

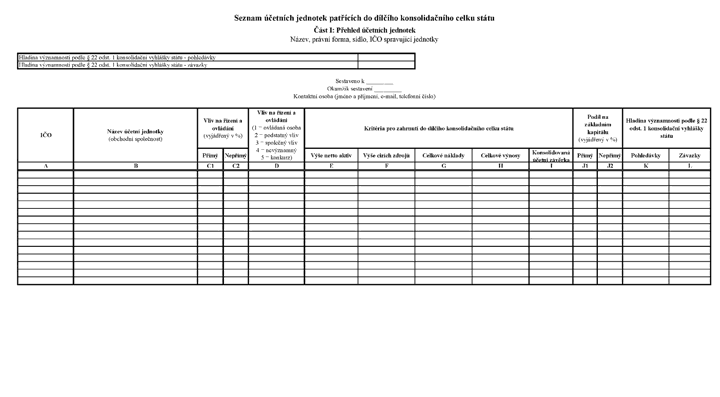
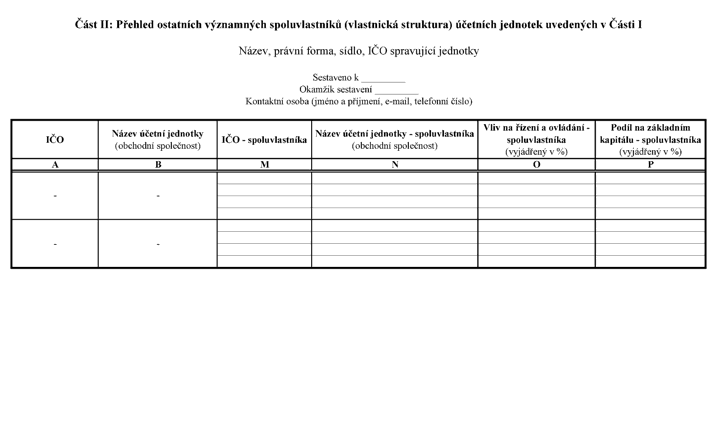
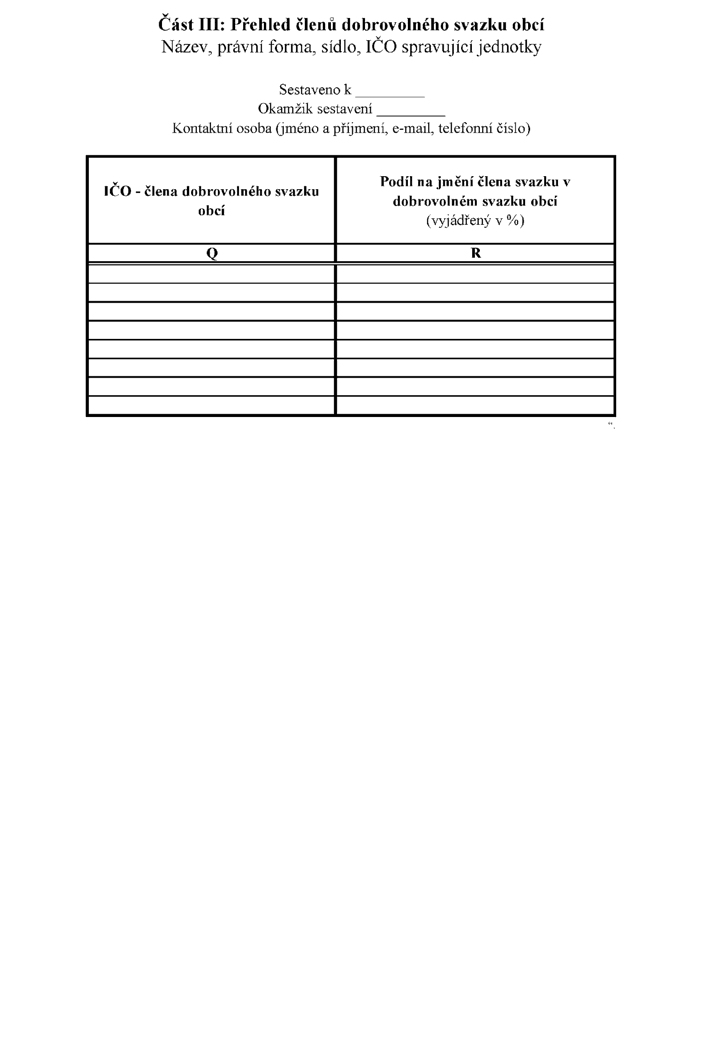
    Seznam účetních jednotek patřících do dílčího konsolidačního celku státu

    Obrázek
    Obrázek
    Obrázek

    Příloha č. 4

    k vyhlášce č. 383/2009 Sb.

    Termíny pro předávání jiných účetních záznamů

    Příloha č. 4 Termíny pro předávání jiných účetních záznamů
    Název účetního záznamuČetnost předávání účetního záznamu
    Vyžádaný primární účetní záznam z účetních knihdo pěti pracovních dnů od obdržení požadavku na předání jiného účetního záznamu správcem centrálního systému účetních informací státu, nestanoví-li orgán veřejné správy v rámci monitorovacích, zjišťovacích a kontrolních činností jiný termín
    Vyžádaný soubor primárních účetních záznamů z účetních knihdo pěti pracovních dnů od obdržení požadavku na předání jiného účetního záznamu správcem centrálního systému účetních informací státu, nestanoví-li orgán veřejné správy v rámci monitorovacích, zjišťovacích a kontrolních činností jiný termín
    Vyžádaný jiný účetní záznamdo pěti pracovních dnů od obdržení požadavku na předání jiného účetního záznamu správcem centrálního systému účetních informací státu, nestanoví-li orgán veřejné správy v rámci monitorovacích, zjišťovacích a kontrolních činností jiný termín
    Vyžádaný soubor jiných účetních záznamůdo pěti pracovních dnů od obdržení požadavku na předání jiného účetního záznamu správcem centrálního systému účetních informací státu, nestanoví-li orgán veřejné správy v rámci monitorovacích, zjišťovacích a kontrolních činností jiný termín
    Účetní záznamy o inventarizacido pěti pracovních dnů od obdržení požadavku na předání jiného účetního záznamu správcem centrálního systému účetních informací státu, nestanoví-li orgán veřejné správy v rámci monitorovacích, zjišťovacích a kontrolních činností jiný termín
    Vyžádaný konkrétní účetní dokladdo pěti pracovních dnů od obdržení požadavku na předání jiného účetního záznamu správcem centrálního systému účetních informací státu, nestanoví-li orgán veřejné správy v rámci monitorovacích, zjišťovacích a kontrolních činností jiný termín
    Vyžádaný seznam primárních účetních záznamů a účetních dokladů dle bližší specifikacedo pěti pracovních dnů od obdržení požadavku na předání jiného účetního záznamu správcem centrálního systému účetních informací státu, nestanoví-li orgán veřejné správy v rámci monitorovacích, zjišťovacích a kontrolních činností jiný termín
    Informace o schválení nebo neschválení účetní závěrky, včetně souvisejících informacív případě řádné účetní závěrky do 31. 7. roku následujícího po účetním období, za které je účetní závěrka schvalována; v případě mimořádné účetní závěrky do 3 měsíců od rozvahového dne
  • Poznámka:

    Připadne-li termín předání na sobotu, neděli nebo svátek, je posledním dnem lhůty nejbližší příští pracovní den.

  • Příloha č. 5

    k vyhlášce č. 383/2009 Sb.

    Termíny pro předávání operativních účetních záznamů

    Příloha č. 5 Termíny pro předávání operativních účetních záznamů
    Název účetního záznamuČetnost předávání účetního záznamu
    Peněžní prostředkyměsíčně - ve stavu k poslednímu dni kalendářního měsíce, a to do 15. dne následujícího kalendářního měsíce
    Disponibilní majetekměsíčně - ve stavu k poslednímu dni kalendářního měsíce, a to do 15. dne následujícího kalendářního měsíce
  • Poznámka:

    Disponibilní majetek se vztahuje k § 27 odst. 1 písm. h) zákona.

    Pokud k příslušnému poslednímu dni kalendářního měsíce sestavuje vybraná účetní jednotka mezitímní účetní závěrku nebo řádnou účetní závěrku, předává operativní účetní záznamy v termínu pro předávání mezitímní účetní závěrky nebo řádné účetní závěrky.

    Připadne-li termín předání na sobotu, neděli nebo svátek, je posledním dnem lhůty nejbližší příští pracovní den.

    Operativní účetní záznamy k poslednímu dni kalendářního roku a k poslednímu dni následujícího měsíce ledna předává vybraná účetní jednotka v termínu pro předání řádné účetní závěrky sestavované k poslednímu dni tohoto kalendářního roku.

  • Příloha č. 14

    Informace a způsob jejich předávání mezi vybranou účetní jednotkou a centrálním systémem účetních informací státu v souvislosti s registrací zodpovědných osob

    1. 1. Identifikace vybrané účetní jednotky: název účetní jednotky, identifikační číslo, adresa sídla, adresa pro doručování, elektronická adresa, telefonní číslo, identifikátor datové schránky, jméno a příjmení statutárního orgánu nebo jím pověřené osoby, rozsah vedení účetnictví.
    2. 2. Identifikace zodpovědné osoby: jméno a příjmení, elektronická adresa, telefonní číslo, registrační číslo zodpovědné osoby, je-li v centrálním systému účetních informací státu přiděleno.
    3. 3. Úkony dostupné vybrané účetní jednotce:
      1. a) žádost o registraci zodpovědné osoby,
      2. b) zpřístupnění výpisu aktuálních údajů vedených v CSÚIS o vybrané účetní jednotce,
      3. c) aktualizace údajů o vybrané účetní jednotce,
      4. d) aktualizace údajů o zodpovědné osobě,
      5. e) ukončení registrace zodpovědné osoby.
    1. 4. Registrace a aktualizace údajů o zodpovědné osobě ze strany vybrané účetní jednotky probíhá na webovém portálu centrálního systému účetních informací státu.
    1. 1) Zákon č. 148/1998 Sb., o ochraně utajovaných skutečností, ve znění pozdějších předpisů.
      Zákon č. 412/2005 Sb., o ochraně utajovaných informací a o bezpečnostní způsobilosti, ve znění pozdějších předpisů.
      Zákon č. 153/1994 Sb., o zpravodajských službách České republiky, ve znění pozdějších předpisů.
      Zákon č. 154/1994 Sb., o Bezpečnostní informační službě, ve znění pozdějších předpisů.
      Zákon č. 67/1992 Sb., o Vojenském obranném zpravodajství, ve znění pozdějších předpisů.
    2. 3) Zákon č. 499/2004 Sb., o archivnictví a spisové službě a o změně některých zákonů, ve znění pozdějších předpisů.
    3. 4) Zákon č. 300/2008 Sb., o elektronických úkonech a autorizované konverzi dokumentů, ve znění pozdějších předpisů.
    4. 5) Například nařízení Rady (ES) č. 2223/96 ze dne 25. června 1996 o Evropském systému národních a regionálních účtů ve Společenství, v platném znění.
      Nařízení Rady (ES) č. 479/2009 ze dne 25. května 2009 o použití Protokolu o postupu při nadměrném schodku, připojeného ke Smlouvě o založení Evropského společenství (kodifikované znění), ve znění nařízení Rady (EU) č. 679/2010.
    5. 6) Zákon č. 25/2017 Sb., o sběru vybraných údajů pro účely monitorování a řízení veřejných financí, ve znění zákona č. 183/2017 Sb.
      Vyhláška č. 272/2017 Sb., k provedení některých ustanovení zákona o sběru vybraných údajů pro účely monitorování a řízení veřejných financí.
    6. 7) § 3, 4, 5 a 6 zákona č. 25/2017 Sb., o sběru vybraných údajů pro účely monitorování a řízení veřejných financí.
    7. 8) Zákon č. 25/2017 Sb., o sběru vybraných údajů pro účely monitorování a řízení veřejných financí, ve znění zákona č. 183/2017 Sb.
    8. 9) Vyhláška č. 272/2017 Sb., k provedení některých ustanovení zákona o sběru vybraných údajů pro účely monitorování a řízení veřejných financí.