| Řádek | Ukazatel | Poplatník | |||||
|---|---|---|---|---|---|---|---|
| nominální hodnota | čistá současná hodnota3) | ||||||
| 42) | Způsobilé náklady (§ 6a odst. 1 písm. 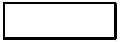 ) ZIP), vynaložené do konce hodnoceného období (v celých Kč) | ||||||
| 5 | Maximální výše veřejné podpory uplatnitelná do konce hodnoceného období, nejvýše do částky na ř. 2 (v celých Kč) | ||||||
| 6 | Skutečná částka cenového zvýhodnění při převodu pozemků včetně související infrastruktury (§ 1a odst. 1 písm. a) bod 2 ZIP), poskytnutého do konce hodnoceného období (v celých Kč) | ||||||
| 7 | Skutečná částka čerpání hmotné podpory na vytváření nových pracovních míst (§ 1a odst. 1 písm. a) bod 3. ZIP) do konce hodnoceného období (v celých Kč) | ||||||
| 8 | Skutečná částka hmotné podpory rekvalifikace nebo školení zaměstnanců (§ 1a odst. 1 písm. a) bod 4., ve spojení s § 2 odst. 6 ZIP), uhrazená samostatně vedle investičních pobídek podle § 1a odst. 1 písm. a) bodů 1. až 3. a 5. a 6. ZIP, do konce hodnoceného období (v celých Kč) | ||||||
| 9 | Skutečná částka čerpání hmotné podpory na pořízení dlouhodobého hmotného a nehmotného majetku pro strategickou investiční akci (§ 1a odst. 1 písm. a) bod 5. ZIP), do konce hodnoceného období (v celých Kč) | ||||||
| 10 | Skutečná částka osvobození od daně z nemovitých věcí ve zvýhodněných průmyslových zónách (§ 1a odst. 1 písm. a) bod 6. ZIP), poskytnutého do konce hodnoceného období (v celých Kč) | ||||||
| 11 | Nepřekročitelný souhrn slev na dani z příjmů (§ 1a odst. 1 písm. a) bod 1. ZIP) do konce hodnoceného období, stanovený podle § 35a odst. 4 nebo § 35b odst. 5 zákona: (ř. 5 – 6 – 7 – 8 – 9 – 10) > 0*) | ||||||
- účinné od 1. 1. 2026c) Kontrola dodržení celkové maximální míry veřejné podpory podle § 6a odst. 1 ZIP od počátku běhu lhůty pro uplatňování slevy na dani podle § 35a odst. 4, resp. s § 35b odst. 5 zákona
účinné od 1. 1. 2026 12 Souhrnná částka slev na dani z příjmů (§ 1a odst. 1 písm. a) bod 1. ZIP), skutečně uplatněných do konce hodnoceného období, max. částka ze ř. 11**) 134) Míra veřejné podpory všech forem, investiční pobídky skutečně dosažená do konce hodnoceného období (v %) - účinné od 1. 1. 2026**) Na ř. 12 bude ve sloupci „nominální hodnota“ uveden součet částek ze sloupců 2 a 4 na řádku 1 dílčí tabulky "Uplatňování slev podle § 35a odst. 4 zákona”, resp. „Uplatňování slev podle § 35b odst. 5 zákona”, které jsou součástí "Samostatné přílohy k řádku 5 tabulky H přílohy č. 1 II. oddílu” přiznání k dani z příjmů právnických osob; ve sloupci „čistá současná hodnota“ bude uveden součet čistých současných hodnot částek slev uplatněných v předcházejících zdaňovacích obdobích a čisté současné hodnoty částky slevy, jež má být uplatněna v daném zdaňovacím období.
- účinné od 1. 1. 20261) Hodnoty budou převzaty z rozhodnutí o příslibu investiční pobídky, pokud čistá současná hodnota nebude v rozhodnutí uvedena, zůstane tento údaj nevyplněn.
- účinné od 1. 1. 20262) Konkretizace způsobilých nákladů podle § 6a odst. 1 ZIP se provede v editovatelném poli doplněním odkazu na příslušné písmeno tohoto ustanovení.
- účinné od 1. 1. 20263) Pro přepočet nominální hodnoty částek způsobilých nákladů (ř. 4) a částek čerpání jednotlivých druhů investičních pobídek (ř. 6 až 10 a 12) v průběhu hodnoceného období na jejich čistou současnou hodnotu, se použije Tabulka diskontování pro příjemce IP, dostupná na webové adrese Ministerstva průmyslu a obchodu: https://www.mpo.cz/cz/podnikani/dotace-a-podpora-podnikani/investicni-pobidky-a-prumyslove-zony/investicni-pobidky/diskontovani-v-systemu-investicnich-pobidek--223103/.
- účinné od 1. 1. 20264) Pokud by výsledná hodnota v kterémkoliv ze sloupců převýšila % ze ř. 1, je nutné snížit částku slevy, kterou lze v hodnoceném zdaňovacím období uplatnit.
účinné od 1. 1. 2026Stanovení výchozí částky S2 podle § 35b odst. 1 písm. b) zákona, v platném znění, před její úpravou o hodnoty meziročních odvětvových indexů cen vyhlašovaných Českým statistickým úřadem (vyplňuje se v celých Kč)
- účinné od 1. 1. 2026a) výpočet výchozích údajů pro stanovení částky S2 podle § 35b odst. 1 písm. b), ve spojení s § 35b odst. 3 zákona, ve znění účinném do 30. 4. 2015
účinné od 1. 1. 2026 Řádek Název položky Zdaňovací období bezprostředně předcházející zdaňovacímu období, za které lze slevu uplatnit poprvé (§ 35b odst. 1 písm. b) zákona) první od dd.mm.rrrr
do dd.mm.rrrrdruhé od dd.mm.rrrr
do dd.mm.rrrr0 1 2 3 1 Základ daně po úpravě o část základu daně (daňové ztráty) připadající na komplementáře a o příjmy podléhající zdanění v zahraničí, u nichž je uplatňováno vynětí, snížený o položky podle § 34 a částky podle § 20 odst. 8 zákona (ř. 270 II. oddílu, před zaokrouhlením na celé tisícikoruny dolů) 2 Rozdíl, o který úrokové příjmy zahrnované do základu daně podle § 20 odst. 1 zákona, převyšují s nimi související výdaje (náklady) 3 Základ daně pro výpočet výchozí částky S2 (ř. 1 – ř. 2) 4 Sazba daně (v %) 5*) Částka daně; údaj zůstane nevyplněn bude-li na ř. 3 vykázána částka ≤ 0 - účinné od 1. 1. 2026*) Vyšší z částek daně vypočtených na ř. 5 bude přenesena na ř. 1 dílčí tabulky b) výpočet částky S2 podle § 35b odst. 1 písm. b) zákona, jako výchozí částka S2
- účinné od 1. 1. 2026b) výpočet výchozích údajů pro stanovení částky S2 podle § 35b odst. 1 písm. b), ve spojení s § 35b odst. 3 zákona, ve znění účinném od 1. 5. 2015, s přihlédnutím k přechodnému ustanovení podle čl. IV části druhé zákona č. 84/2015 Sb.
účinné od 1. 1. 2026 Řádek Název položky Zdaňovací období bezprostředně předcházející zdaňovacímu období, za které lze slevu uplatnit poprvé (§ 35b odst. 1 písm. b) zákona) **) první
od dd.mm.rrrr
do dd.mm.rrrrdruhé
od dd.mm.rrrr
do dd.mm.rrrrTřetí
od dd.mm.rrrr
do dd.mm.rrrr0 1 2 3 4 1 Základ daně po úpravě o část základu daně (daňové ztráty) připadající na komplementáře a o příjmy podléhající zdanění v zahraničí, u nichž je uplatňováno vynětí, snížený o položky podle § 34 a částky podle § 20 odst. 8 zákona (ř. 270 II. oddílu, před zaokrouhlením na celé tisícikoruny dolů) 2 Rozdíl, o který úrokové příjmy zahrnované do základu daně podle § 20 odst. 1 zákona, převyšují s nimi související výdaje (náklady) 3 Základ daně po úpravě o částku na ř. 2 (ř. 1 – ř. 2) 4 Sazba daně (v %) 5 Částka daně nebo nulová hodnota, bude-li na ř. 3 vykázána částka ≤ 0 6 Trvání zdaňovacího období v měsících 7 Částka daně přepočtená na období 12 měsíců 8 Úhrn částek daně ze ř. 7, za zdaňovací období bezprostředně předcházející zdaňovacímu období, za které lze slevu uplatnit poprvé 9*) Aritmetický průměr z úhrnné částky daně na ř. 8, vypočtený za všechna, nejvýše tři zdaňovací období bezprostředně předcházejí zdaňovacímu období, za které lze slevu uplatnit poprvé - účinné od 1. 1. 2026*) Částka uvedená na ř. 9 bude přenesena na ř. 1 dílčí tabulky b) výpočet částky S2 podle § 35b odst. 1 písm. b) zákona, jako výchozí částka S2.
- účinné od 1. 1. 2026**) Poplatník, od jehož registrace k dani z příjmů uplynula doba kratší než tři zdaňovací období, vyplní údaje pouze za zdaňovací období, za která podal daňová přiznání.
účinné od 1. 1. 2026Pokyny k vyplnění samostatné přílohy k položce 12 I. oddílu
účinné od 1. 1. 202625 5404/E MFin 5404/E
účinné od 1. 1. 2026Samostatná příloha k položce 12 I. oddílu se vyplňuje v celých tisících Kč za každou spojenou osobu (§ 23 odst. 7 písm. a) a b) zákona) zvlášť, pokud za zdaňovací období nebo období, za které se podává daňové přiznání, byly se spojenou osobou uskutečněny transakce a jsou splněny dále uvedené podmínky.
účinné od 1. 1. 2026Přehled transakcí se spojenými osobami vyplní poplatník, který splní alespoň jedno z těchto kritérií:
- účinné od 1. 1. 2026a) aktiva celkem více než 40 mil. Kč, kdy se aktivy celkem rozumí úhrn zjištěný z rozvahy podle ustanovení § 1d odst. 1 zákona o účetnictví, nebo
- účinné od 1. 1. 2026b) roční úhrn čistého obratu více než 80 mil. Kč, vypočtený podle § 1d odst. 2 zákona o účetnictví, nebo
- účinné od 1. 1. 2026c) průměrný přepočtený počet zaměstnanců více než 50, kterým se rozumí údaj uvedený dle dílčích pokynů na řádku 2 tabulky k daňového přiznání, za předpokladu, že:
- účinné od 1. 1. 20261) uskutečnil transakci se spojenou osobou se sídlem v zahraničí. Přílohu vyplní pouze ve vztahu k těmto zahraničním spojeným osobám, nebo
- účinné od 1. 1. 20262) vykázal na ř. 200 daňovou ztrátu, a současně uskutečnil transakci se spojenou osobou, a to zahraniční a/nebo tuzemskou. Přílohu vyplní ve vztahu ke všem spojeným osobám, nebo
- účinné od 1. 1. 20263) je příjemcem investiční pobídky formou slevy na dani v souladu se zákonem č. 72/2000 Sb., o investičních pobídkách, ve znění pozdějších předpisů, a současně uskutečnil transakci se spojenou osobou, a to zahraniční a/nebo tuzemskou. Přílohu vyplní ve vztahu ke všem spojeným osobám.
účinné od 1. 1. 2026Povinnost vyplnit Samostatnou přílohu k položce 12 I. oddílu se nevztahuje na stálé provozovny daňových nerezidentů. Daňové subjekty vymezené v§ 11 odst. 2 písm. b) až g) zákona č. 456/2011 Sb., o Finanční správě České republiky, ve znění pozdějších předpisů, nevyplňují řádek č. 4 v Tabulce A, řádek č. 6 v Tabulce C a řádky č. 3 a 4 v Tabulce D.
účinné od 1. 1. 202601 Název spojené osoby – uvede se obchodní firma právnické osoby zapsaná do veřejných rejstříků, včetně dodatku označujícího její právní formu, popřípadě též dovětku „v likvidaci“. U právnických osob, které se nezapisují do veřejných rejstříků, se uvede název, pod kterým byly založeny nebo zřízeny, a u ostatních subjektů název, pod nímž vystupují vůči třetím osobám. Pokud rozsah předtištěných políček položky 01 nestačí k zapsání celého názvu obchodní firmy nebo názvu poplatníka, uvede se pouze jejich zkrácený tvar s tím, že na zvláštní příloze se pak vyznačí celý název obchodní firmy, případně název poplatníka. Je-li spojenou osobou fyzická osoba, uvede se současné jméno a příjmení včetně získaných vědeckých a akademických titulů.
účinné od 1. 1. 202602 Identifikační číslo spojené osoby – uvede se identifikační číslo (identifikátor pro daňové účely) spojené osoby, pokud jí bylo přiděleno.
účinné od 1. 1. 202603 Stát, ve kterém má spojená osoba sídlo – kód státu se vyplňuje podle Sdělení Českého statistického úřadu ze dne 18. prosince 2003 č. 489/2003 Sb., o vydání číselníku zemí (CZEM) v aktuální znění, (viz též Seznam kódů států na webové adrese http://www.financnisprava.cz, použije se pouze dvoumístný kód vymezený velkými písmeny abecedy).
účinné od 1. 1. 2026K tabulce A Transakce se spojenou osobou
| K řádku 1 | Dlouhodobý nehmotný majetek – ve sloupci Výnos (prodej) se uvede úhrn částek výnosů z prodeje dlouhodobého nehmotného majetku, které ovlivnily výsledek hospodaření uvedený na řádku 10 daňového přiznání. ve sloupci Pořizovací cena (nákup) se uvede úhrn částek pořizovacích cen dlouhodobého nehmotného majetku nakoupeného od spojené osoby. Uvede se zde také částka technického zhodnocení od spojené osoby provedeného na majetku již uvedeném do užívání ve smyslu právních předpisů upravujících účetnictví. Nehmotným majetkem se rozumí dlouhodobý nehmotný majetek podle právních předpisů upravujících účetnictví v závislosti na typu poplatníka.1) |
| K řádku 2 | Dlouhodobý hmotný majetek – ve sloupci Výnos (prodej) se uvede úhrn částek výnosů z prodeje dlouhodobého hmotného majetku, které ovlivnily výsledek hospodaření uvedený na řádku 10 daňového přiznání. ve sloupci Pořizovací cena (nákup) se uvede úhrn částek pořizovacích cen dlouhodobého hmotného majetku nakoupeného od spojené osoby. Uvede se zde také částka technického zhodnocení od spojené osoby provedeného na majetku již uvedeném do užívání ve smyslu právních předpisů upravujících účetnictví. Hmotným majetkem se rozumí dlouhodobý hmotný majetek dle právních předpisů upravujících účetnictví v závislosti na typu poplatníka.1) |
| K řádku 3 | Dlouhodobý finanční majetek – ve sloupci Výnos (prodej) se uvede úhrn částek výnosů z prodeje dlouhodobého finančního majetku, které ovlivnily výsledek hospodaření uvedený na řádku 10 daňového přiznání. ve sloupci Pořizovací cena (nákup) se uvede úhrn částek pořizovacích cen dlouhodobého finančního majetku nakoupeného od spojené osoby. Finančním majetkem se rozumí dlouhodobý finanční majetek dle právních předpisů upravujících účetnictví v závislosti na typu poplatníka.1) |
| K řádku 4 | Zásoby materiálu, výrobků a zboží – ve sloupci Výnos (prodej) se uvede úhrn částek výnosů z prodeje zásob materiálu, výrobků a zboží, které ovlivnily výsledek hospodaření uvedený na řádku 10 daňového přiznání. ve sloupci Pořizovací cena (nákup) se uvede úhrn částek pořizovacích cen zásob materiálu, výrobků a zboží nakoupených od spojené osoby. Rozumí se zásoby dle právních předpisů upravujících účetnictví v závislosti na typu poplatníka.1) |
účinné od 1. 1. 2026K tabulce B Transakce se spojenou osobou
účinné od 1. 1. 2026Na řádcích 1 až 4 se uvede celkový objem všech transakcí daného typu tak, jak jsou zachyceny v účetnictví podle toho, zda se u daňového subjektu jedná o výnos či náklad. Údaje se uvádí v celých tisících Kč.
Následující stránka