§ 1
OdkazPředmět úpravy
Tato vyhláška stanoví obsahovou strukturu a formát elektronického formulářového podání pro daň silniční.
389
VYHLÁŠKA
ze dne 25. září 2025
o formulářových podáních pro daň silniční
Ministerstvo financí stanoví podle § 72 odst. 4 a 5 zákona č. 280/2009 Sb., daňový řád, ve znění zákona č. 283/2020 Sb. a zákona č. 218/2025 Sb.:
Tato vyhláška stanoví obsahovou strukturu a formát elektronického formulářového podání pro daň silniční.
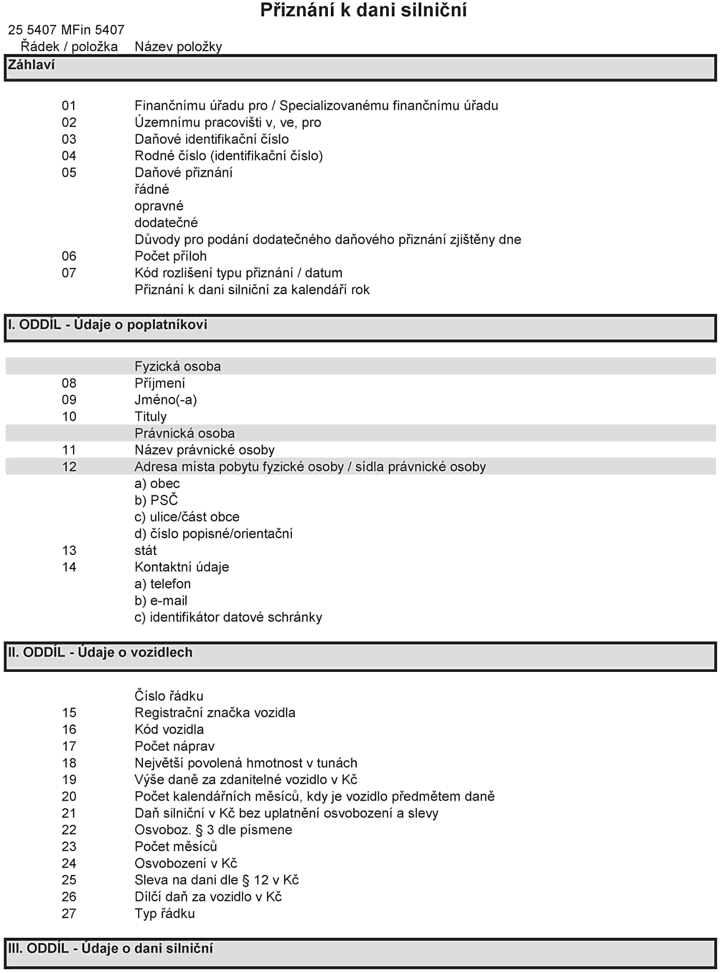
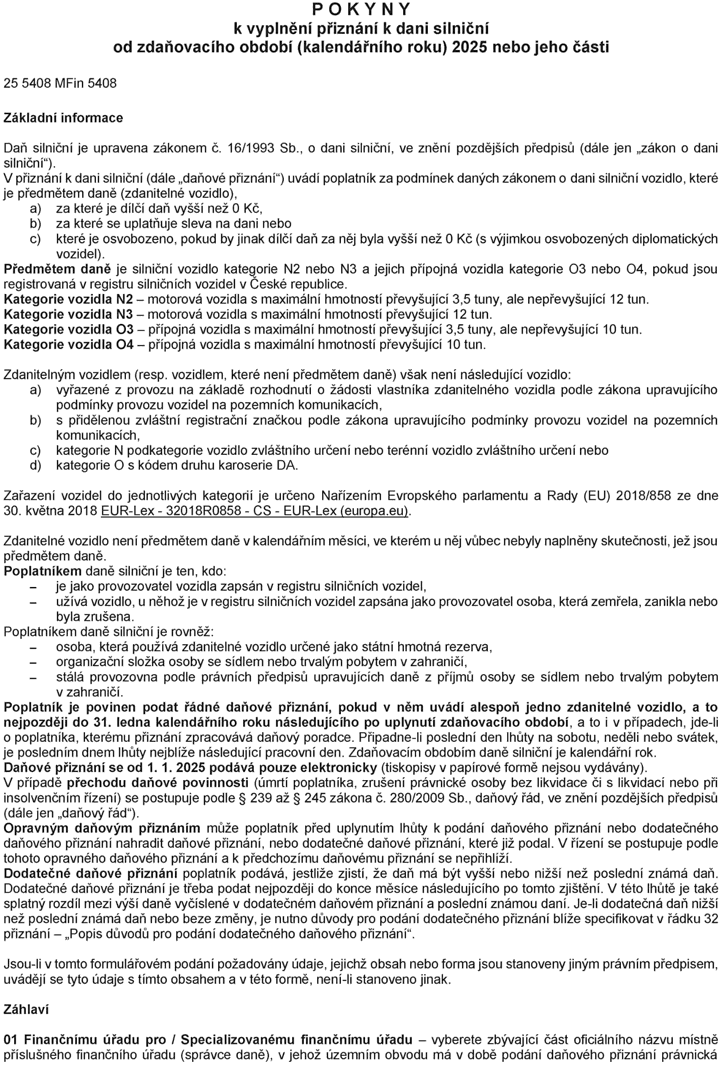
Obsahová struktura přiznání k dani silniční včetně pokynů k jejímu vyplnění je uvedena v příloze k této vyhlášce.
Formulářové podání podle § 2 lze elektronicky podat pouze ve formátu XML.
Datová struktura formulářového podání zveřejněná správcem daně se považuje za odpovídající obsahové struktuře podle § 2 také v případě, že
(1) Pro daňová přiznání k dani silniční za zdaňovací období nebo jeho část, které započaly přede dnem 1. ledna 2025, se použije vyhláška č. 454/2020 Sb., o formulářových podáních pro daň silniční, ve znění účinném přede dnem nabytí účinnosti této vyhlášky.
(2) Pro daňová přiznání k dani silniční za zdaňovací období nebo jeho část, které započaly ode dne 1. ledna 2025 a skončily přede dnem 31. prosince 2025, se použije vyhláška č. 454/2020 Sb., ve znění účinném přede dnem nabytí účinnosti této vyhlášky; pro tato daňová přiznání lze použít tuto vyhlášku.
Zrušují se:
Tato vyhláška nabývá účinnosti dnem 1. ledna 2026.