účinné od 1. 1. 2025

účinné od 1. 1. 2025391

účinné od 1. 1. 2025VYHLÁŠKA

účinné od 1. 1. 2025ze dne 3. prosince 2024,

účinné od 1. 1. 2025kterou se mění některé vyhlášky o formulářových podáních při správě daní pro rok 2025

účinné od 1. 1. 2025Ministerstvo financí stanoví podle § 72 odst. 4 a 5 zákona č. 280/2009 Sb., daňový řád, ve znění zákona č. 283/2020 Sb.:

účinné od 1. 1. 2025

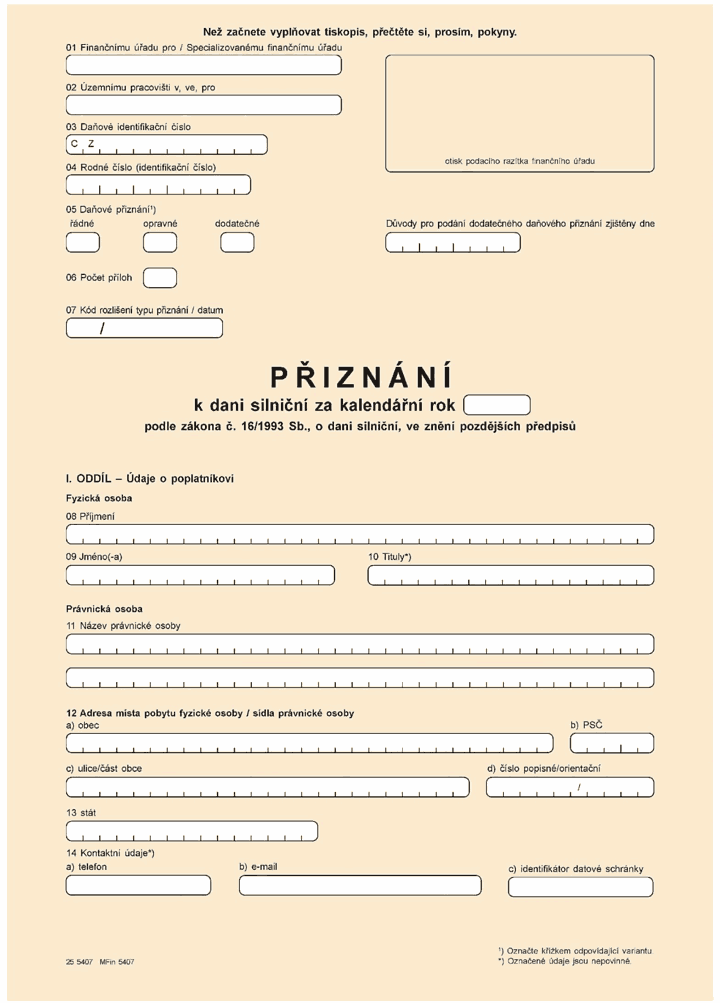
ČÁST PRVNÍ účinné od 1. 1. 2025Změna vyhlášky o formulářových podáních pro daň silniční účinné od 1. 1. 2025ČÁST PRVNÍ

Čl. II

Odkaz účinné od 1. 1. 2025Čl. II

účinné od 1. 1. 2025Přechodná ustanovení

účinné od 1. 1. 2025
  1. účinné od 1. 1. 20251. Pro daňová tvrzení k dani silniční za zdaňovací období nebo jeho část, které započaly přede dnem 1. ledna 2024, se použije vyhláška č. 454/2020 Sb., ve znění účinném přede dnem nabytí účinnosti této vyhlášky.
  2. účinné od 1. 1. 20252. Pro daňová tvrzení k dani silniční za zdaňovací období nebo jeho část, které započaly ode dne 1. ledna 2024 a skončily přede dnem 31. prosince 2024, se použije vyhláška č. 454/2020 Sb., ve znění účinném přede dnem nabytí účinnosti této vyhlášky; pro tato daňová tvrzení lze použít vyhlášku č. 454/2020 Sb., ve znění účinném ode dne nabytí účinnosti této vyhlášky.

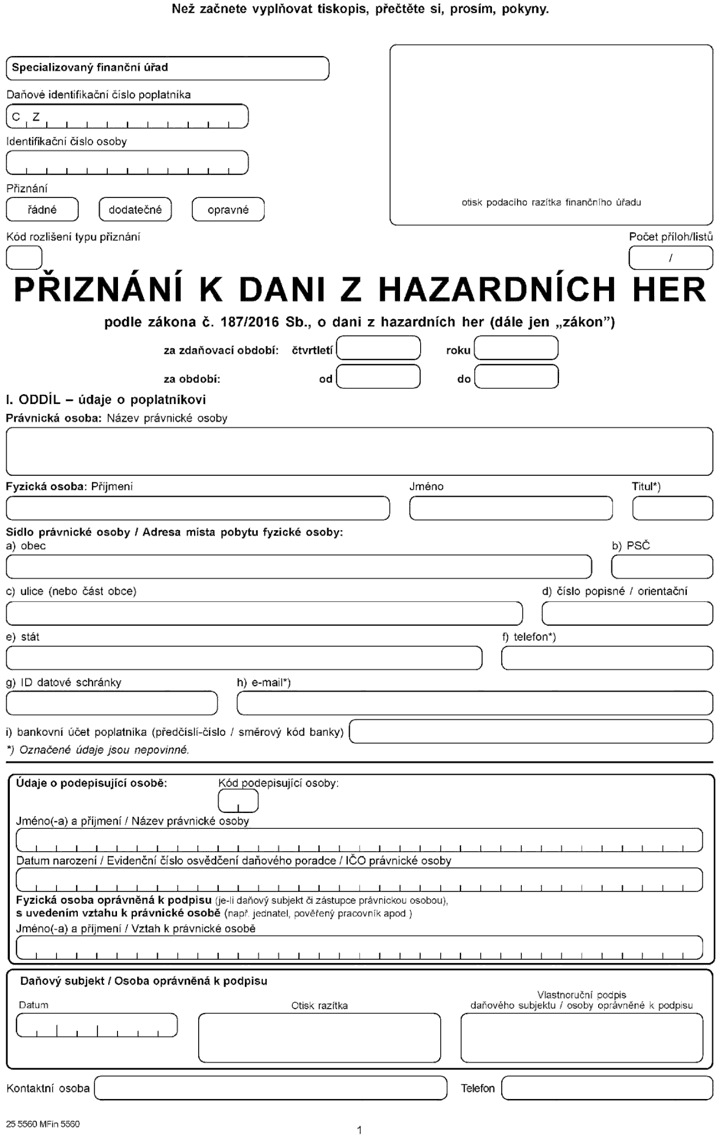
ČÁST DRUHÁ účinné od 1. 1. 2025Změna vyhlášky o formulářových podáních pro daň z hazardních her účinné od 1. 1. 2025ČÁST DRUHÁ

Čl. IV

Odkaz účinné od 1. 1. 2025Čl. IV

účinné od 1. 1. 2025Přechodné ustanovení

účinné od 1. 1. 2025

účinné od 1. 1. 2025Pro daňová tvrzení k dani z hazardních her za zdaňovací období nebo jeho část, které započaly přede dnem nabytí účinnosti této vyhlášky, se použije vyhláška č. 455/2020 Sb., ve znění účinném přede dnem nabytí účinnosti této vyhlášky.

ČÁST TŘETÍ účinné od 1. 1. 2025Změna vyhlášky o formulářových podáních pro daň z přidané hodnoty účinné od 1. 1. 2025ČÁST TŘETÍ

Čl. V

Odkaz účinné od 1. 1. 2025Čl. V

účinné od 1. 1. 2025Vyhláška č. 457/2020 Sb., o formulářových podáních pro daň z přidané hodnoty, ve znění vyhlášky č. 358/2021 Sb., vyhlášky č. 112/2023 Sb. a vyhlášky č. 368/2023 Sb., se mění takto:

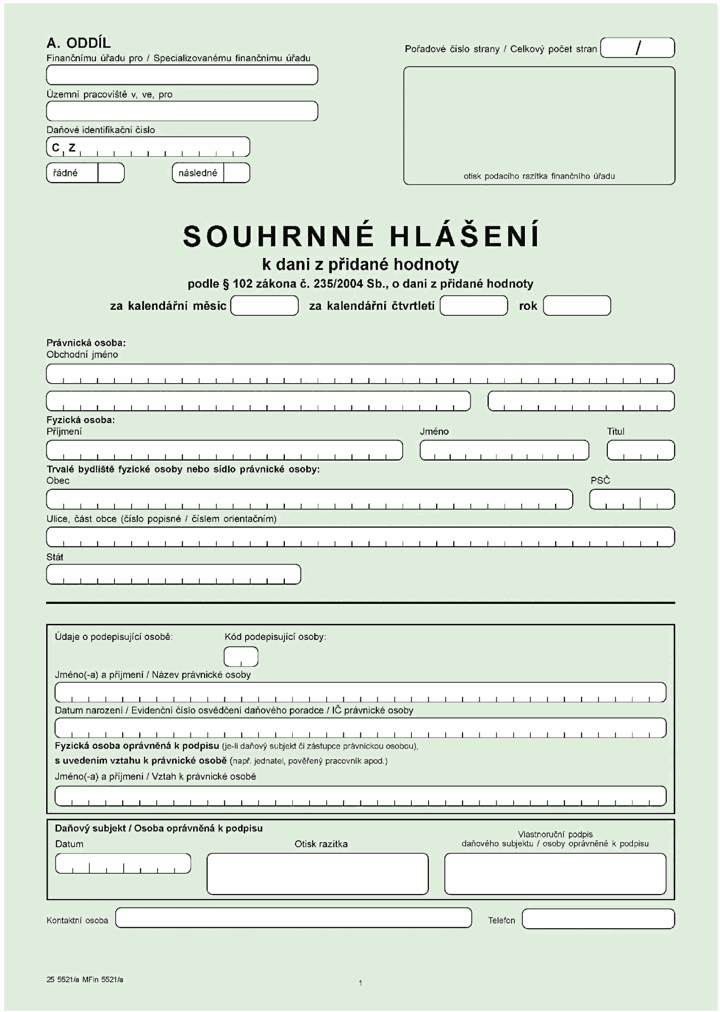
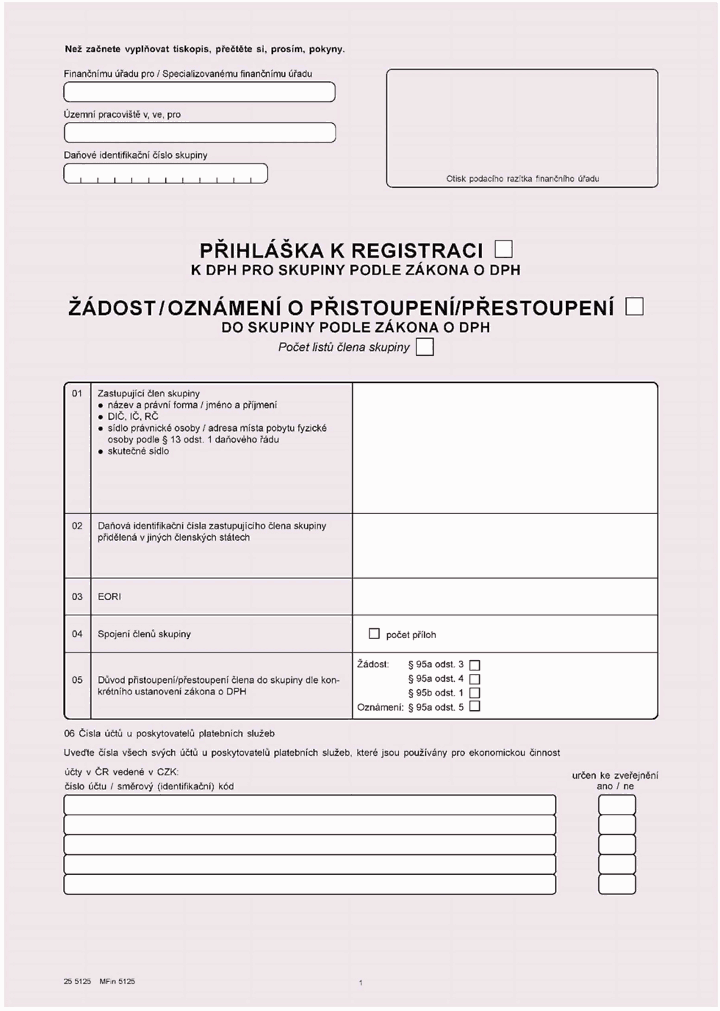
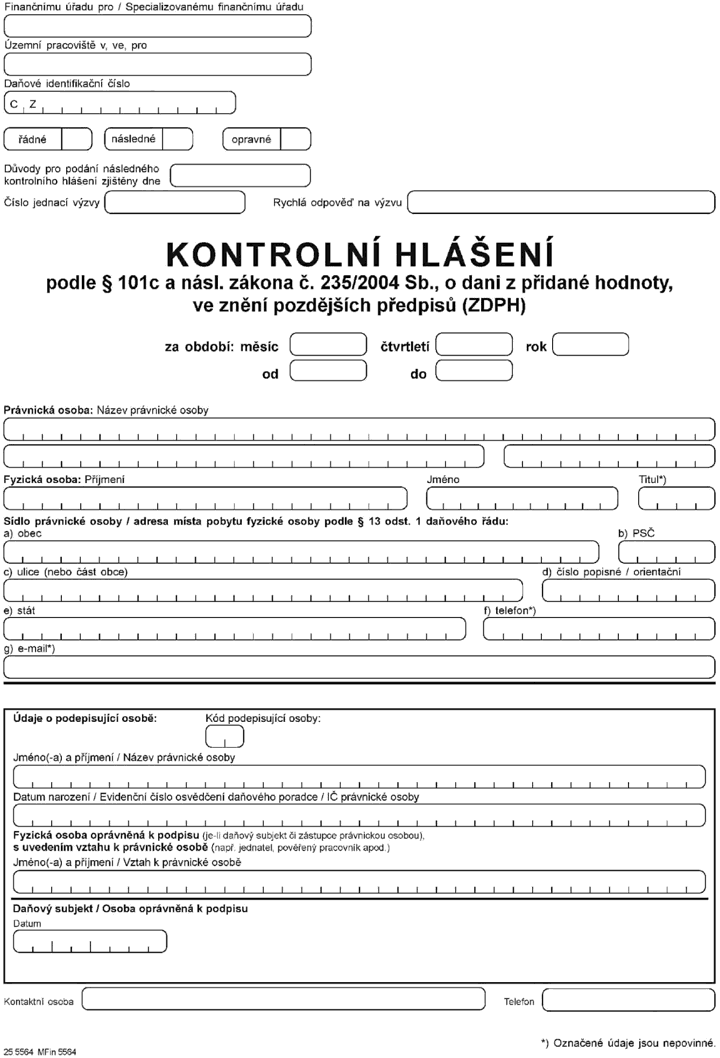
  1. účinné od 1. 1. 20251. V § 2 odst. 1 písm. g) se slova „a oznámení o přistoupení do skupiny“ nahrazují slovy „ , oznámení o přistoupení do skupiny a žádosti o přestoupení do skupiny“.
  2. účinné od 1. 1. 20252. V § 2 se na konci odstavce 1 tečka nahrazuje čárkou a doplňují se písmena p) až w), která znějí:
    účinné od 1. 1. 2025
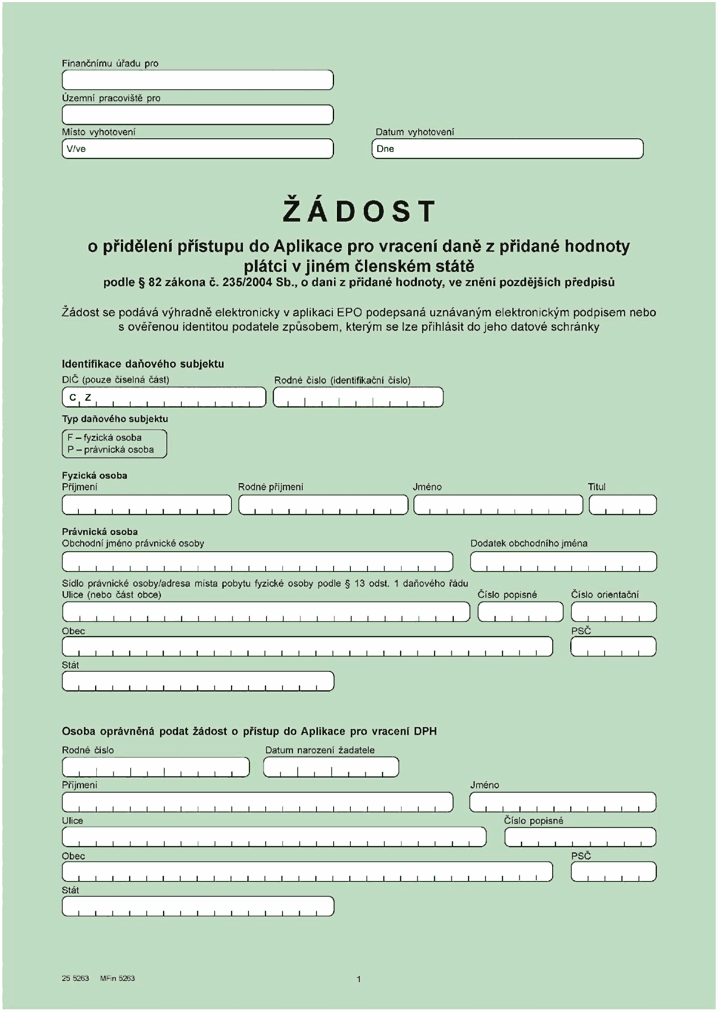
    1. účinné od 1. 1. 2025„p) žádosti o přidělení přístupu do Aplikace pro vracení daně z přidané hodnoty plátci v jiném členském státě je uveden v příloze č. 16 k této vyhlášce,
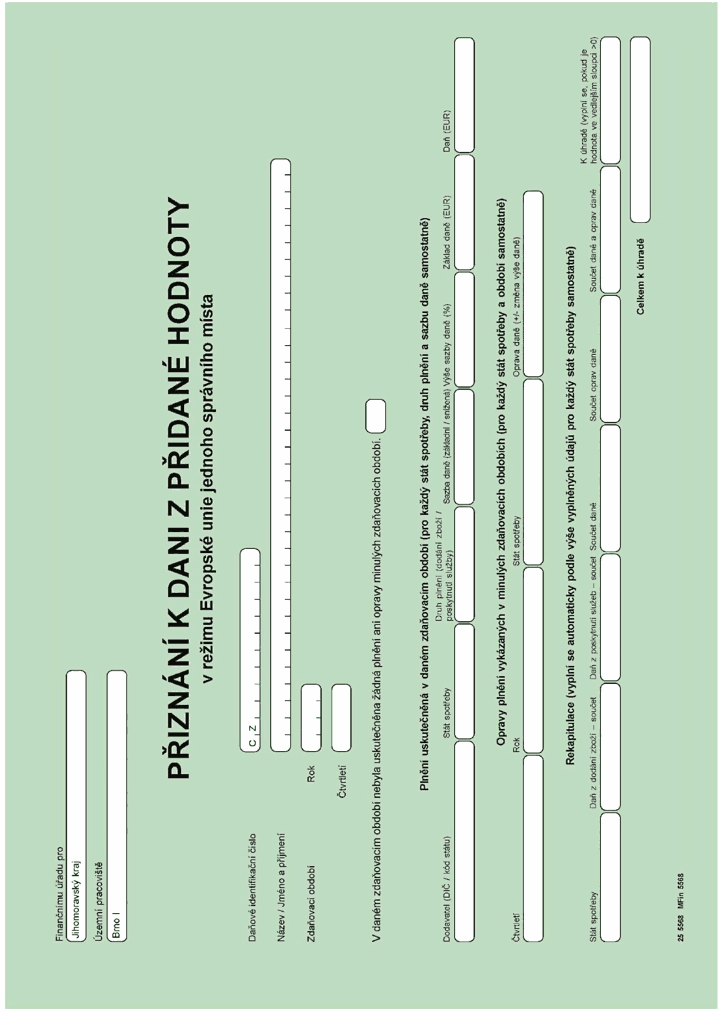
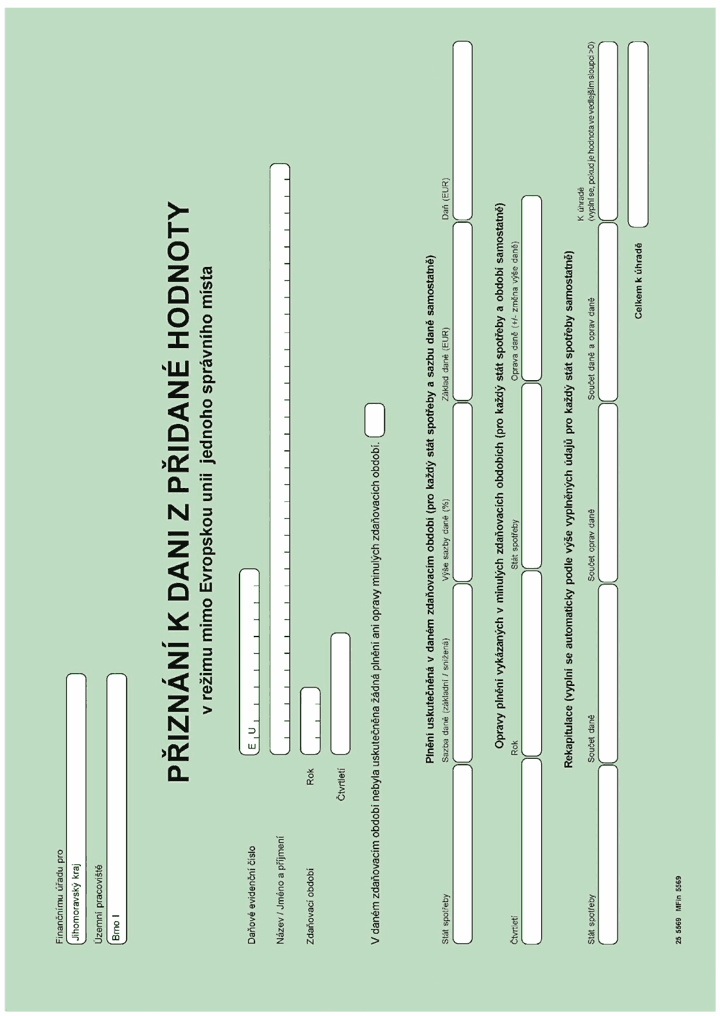
    2. účinné od 1. 1. 2025q) přiznání k dani z přidané hodnoty v režimu Evropské unie jednoho správního místa je uveden v příloze č. 17 k této vyhlášce,
    3. účinné od 1. 1. 2025r) přiznání k dani z přidané hodnoty v režimu mimo Evropskou unii jednoho správního místa je uveden v příloze č. 18 k této vyhlášce,
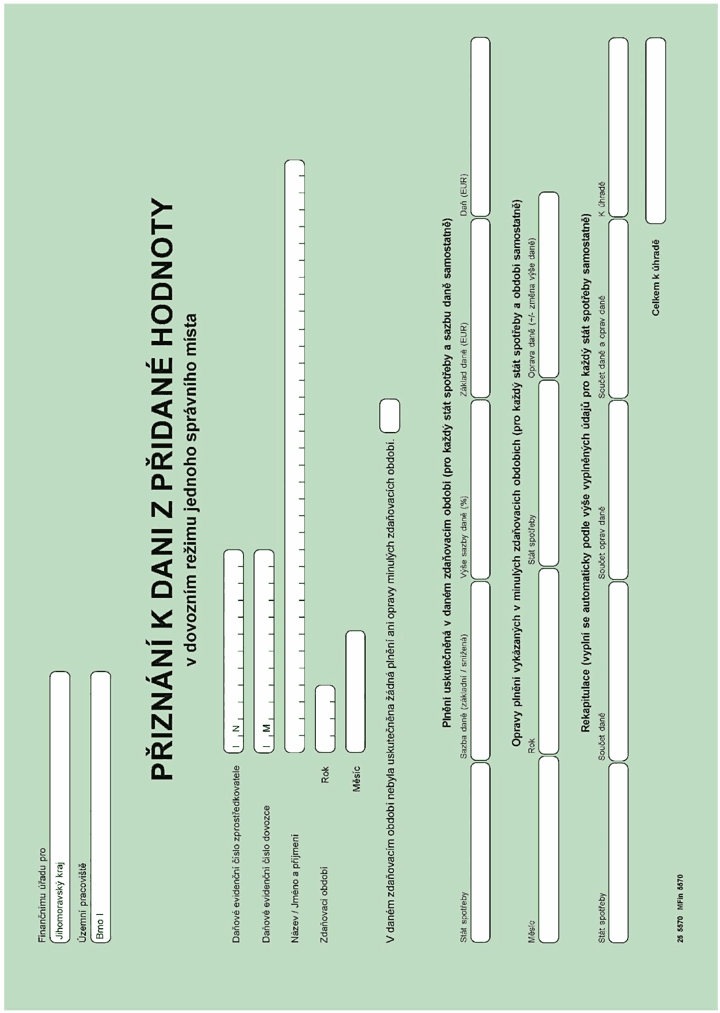
    4. účinné od 1. 1. 2025s) přiznání k dani z přidané hodnoty v dovozním režimu jednoho správního místa je uveden v příloze č. 19 k této vyhlášce,
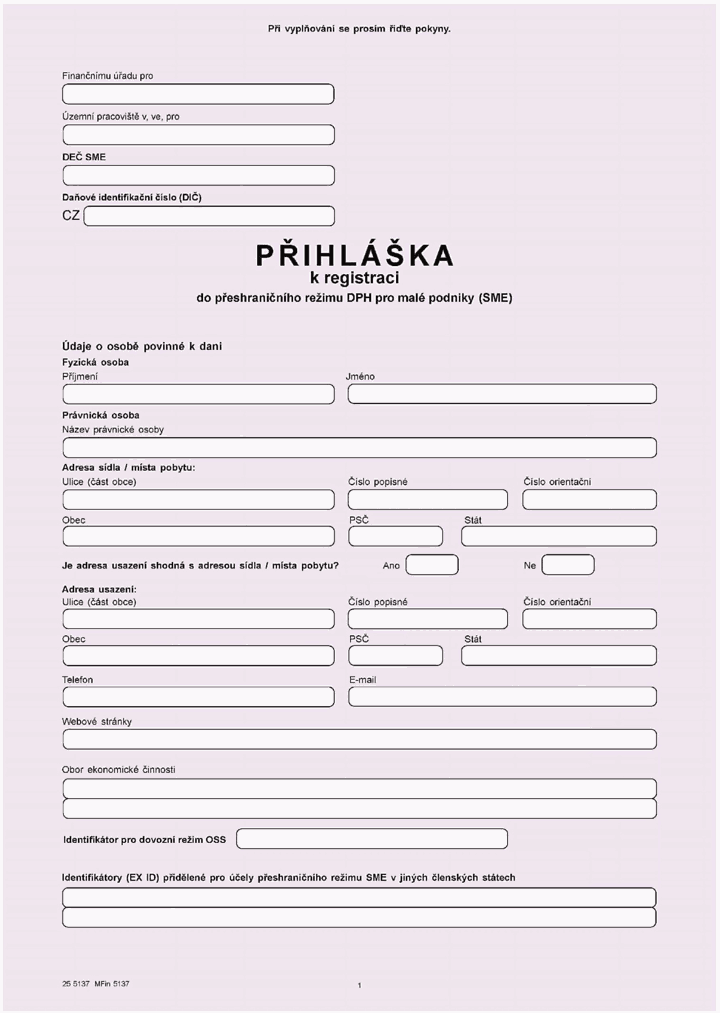
    5. účinné od 1. 1. 2025t) přihlášky k registraci do přeshraničního režimu daně z přidané hodnoty pro malé podniky (SME) je uveden v příloze č. 20 k této vyhlášce,
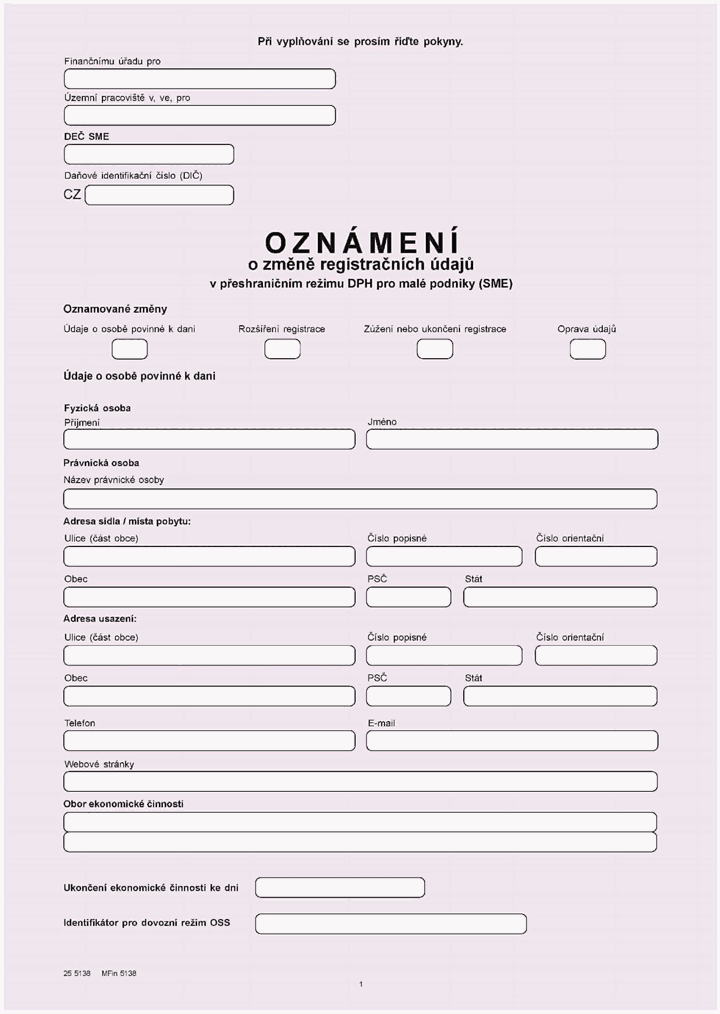
    6. účinné od 1. 1. 2025u) oznámení o změně registračních údajů v přeshraničním režimu daně z přidané hodnoty pro malé podniky (SME) je uveden v příloze č. 21 k této vyhlášce,
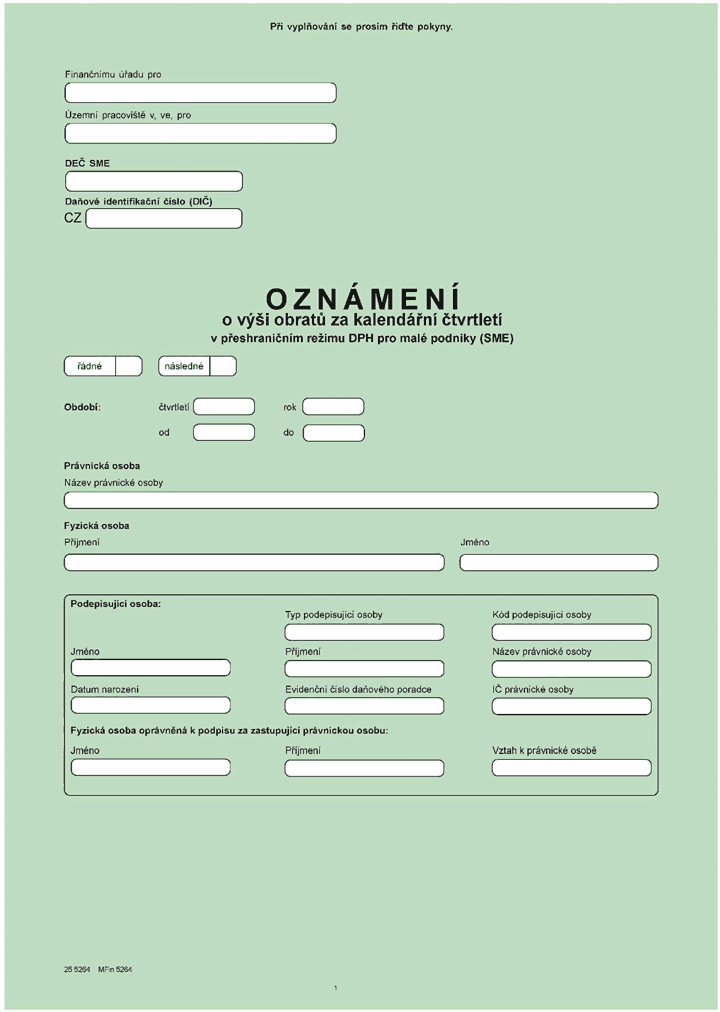
    7. účinné od 1. 1. 2025v) oznámení o výši obratů za kalendářní čtvrtletí v přeshraničním režimu daně z přidané hodnoty pro malé podniky (SME) je uveden v příloze č. 22 k této vyhlášce,
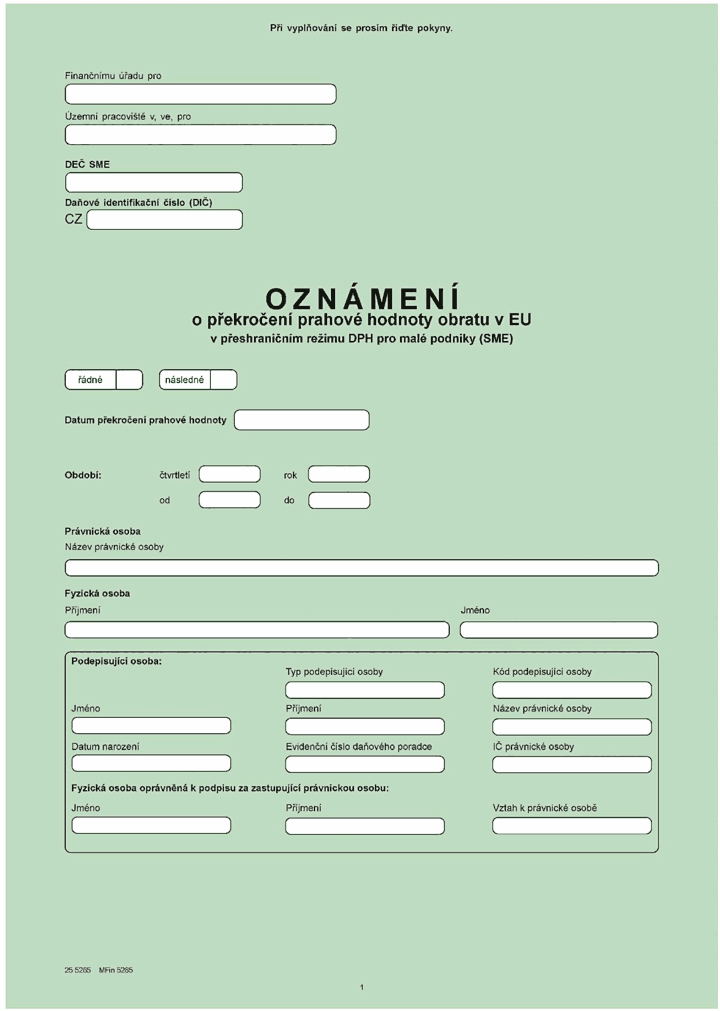
    8. účinné od 1. 1. 2025w) oznámení o překročení prahové hodnoty obratu v Evropské unii v přeshraničním režimu daně z přidané hodnoty pro malé podniky (SME) je uveden v příloze č. 23 k této vyhlášce.“.
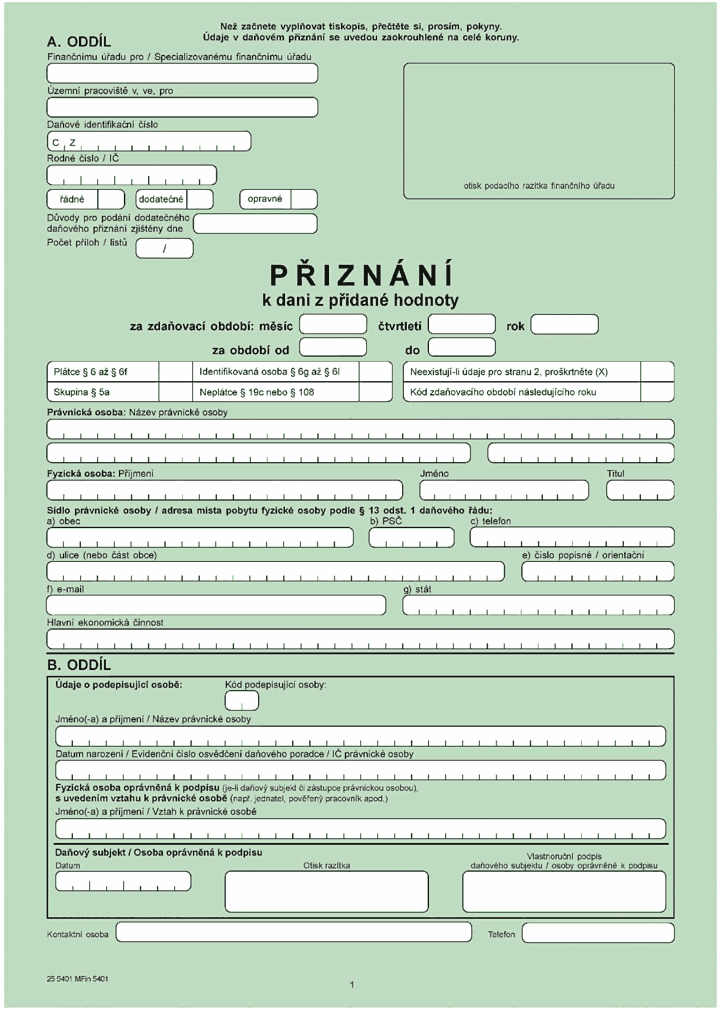
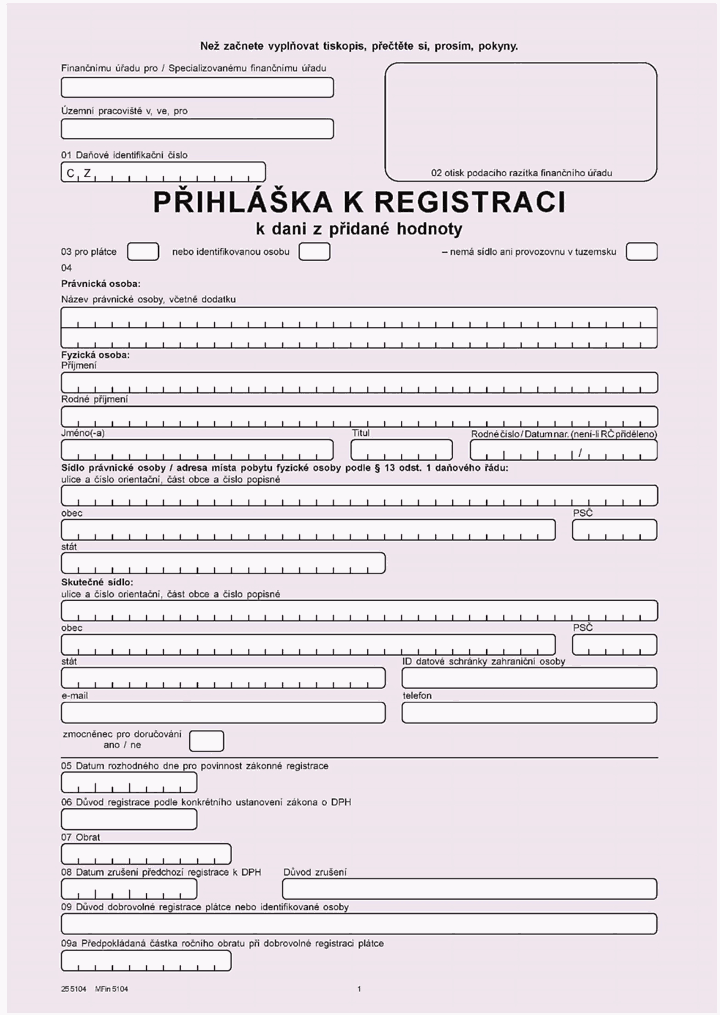
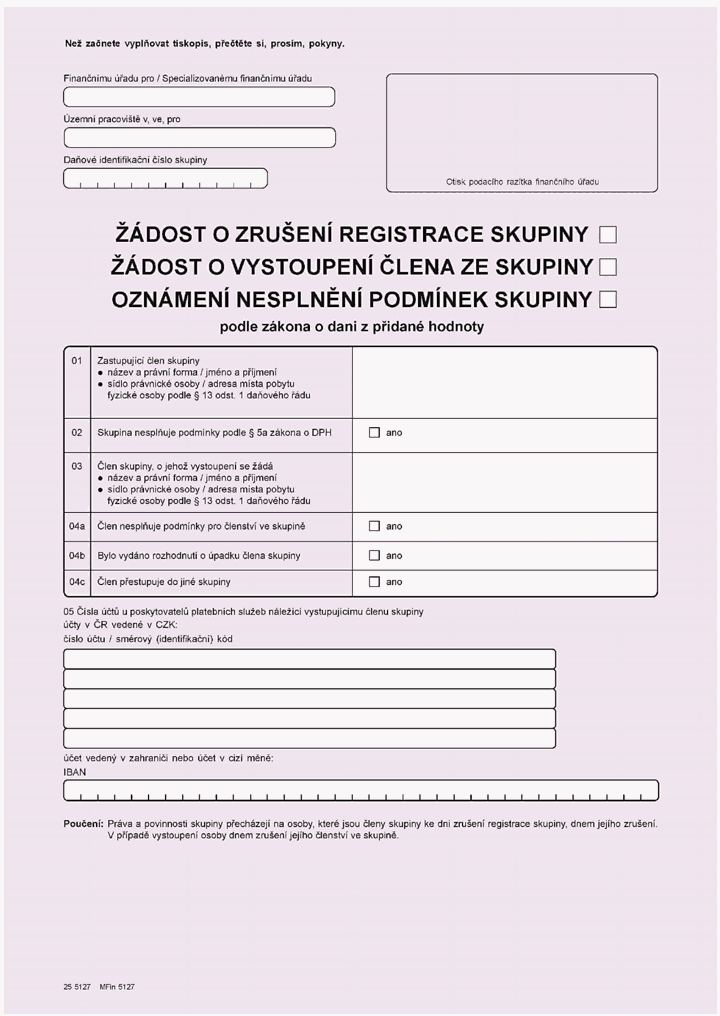
  1. účinné od 1. 1. 20253. Přílohy č. 1 až 7 znějí:
    účinné od 1. 1. 2025
    účinné od 1. 1. 2025„Příloha č. 1
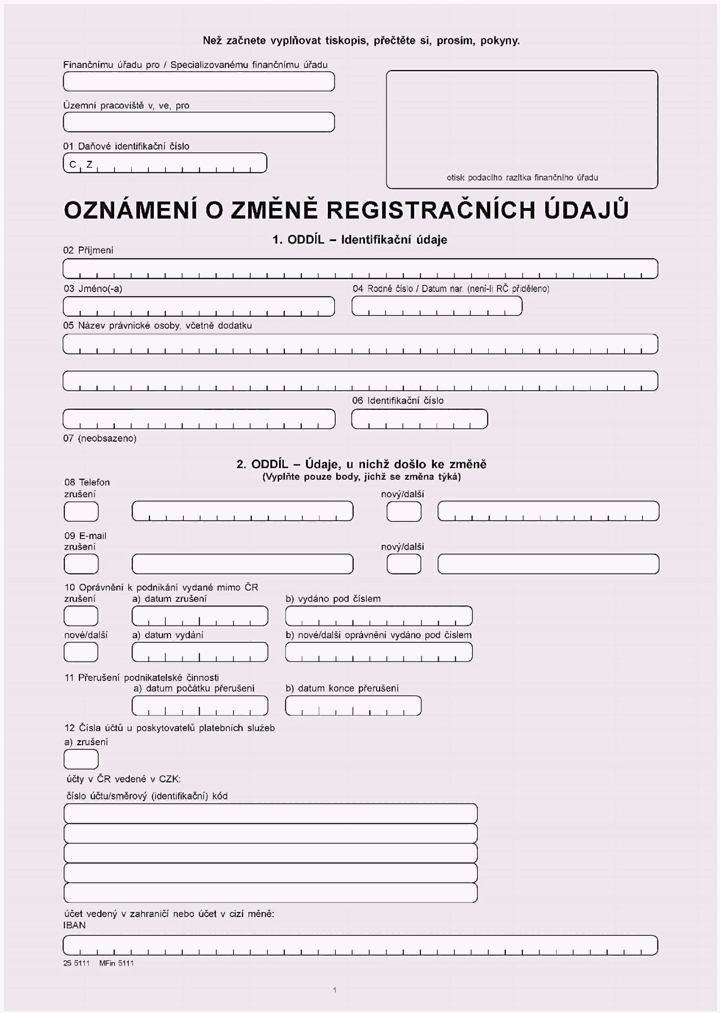
    účinné od 1. 1. 2025Obrázek

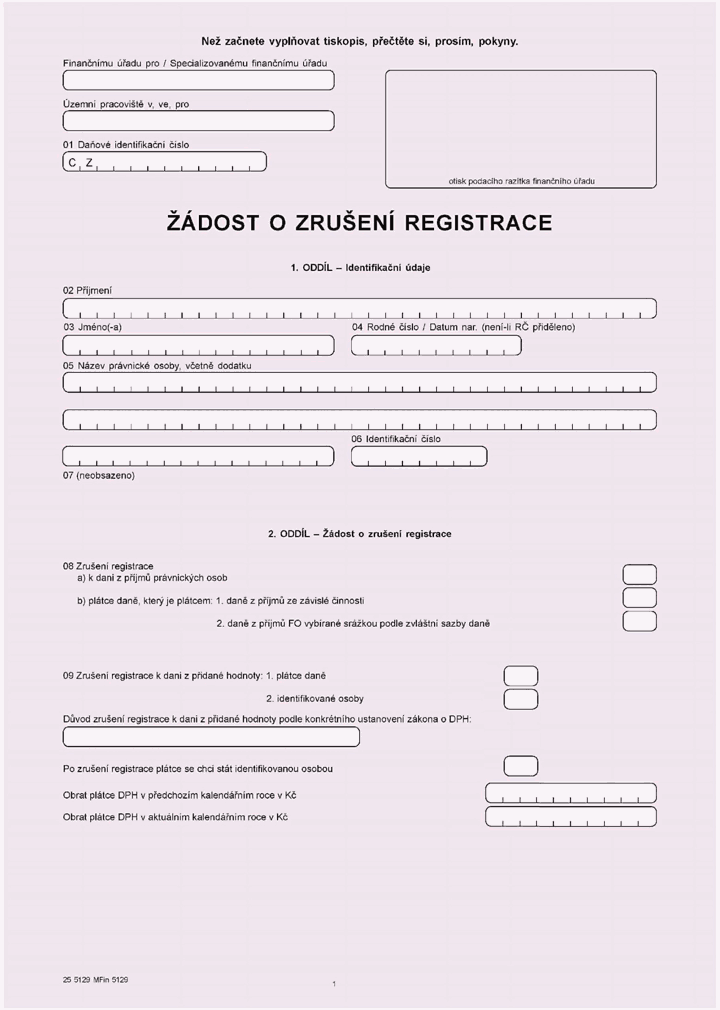
    Příloha č. 2

    účinné od 1. 1. 2025
    účinné od 1. 1. 2025Obrázek

    Příloha č. 3

    účinné od 1. 1. 2025
    účinné od 1. 1. 2025Obrázek

    Příloha č. 4

    účinné od 1. 1. 2025
    účinné od 1. 1. 2025Obrázek

    Příloha č. 5

    účinné od 1. 1. 2025
    účinné od 1. 1. 2025Obrázek

    Příloha č. 6

    účinné od 1. 1. 2025
    účinné od 1. 1. 2025Obrázek

    Příloha č. 7

    účinné od 1. 1. 2025
    účinné od 1. 1. 2025Obrázek“.
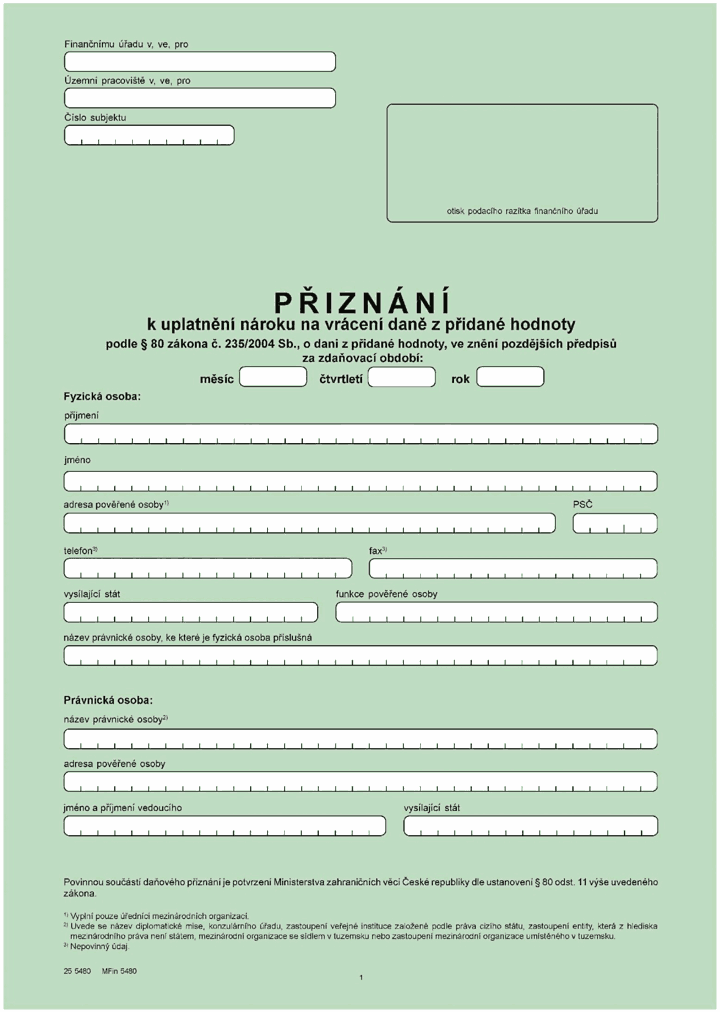
  1. účinné od 1. 1. 20254. Příloha č. 10 zní:
    účinné od 1. 1. 2025
    účinné od 1. 1. 2025„Příloha č. 10
    účinné od 1. 1. 2025Obrázek“.
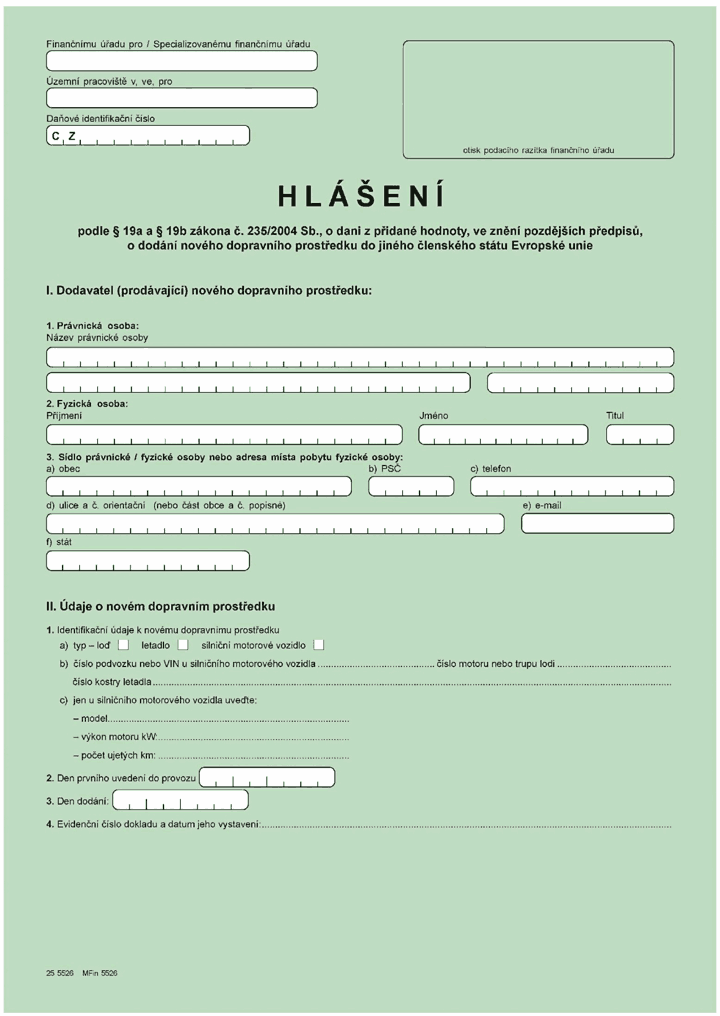
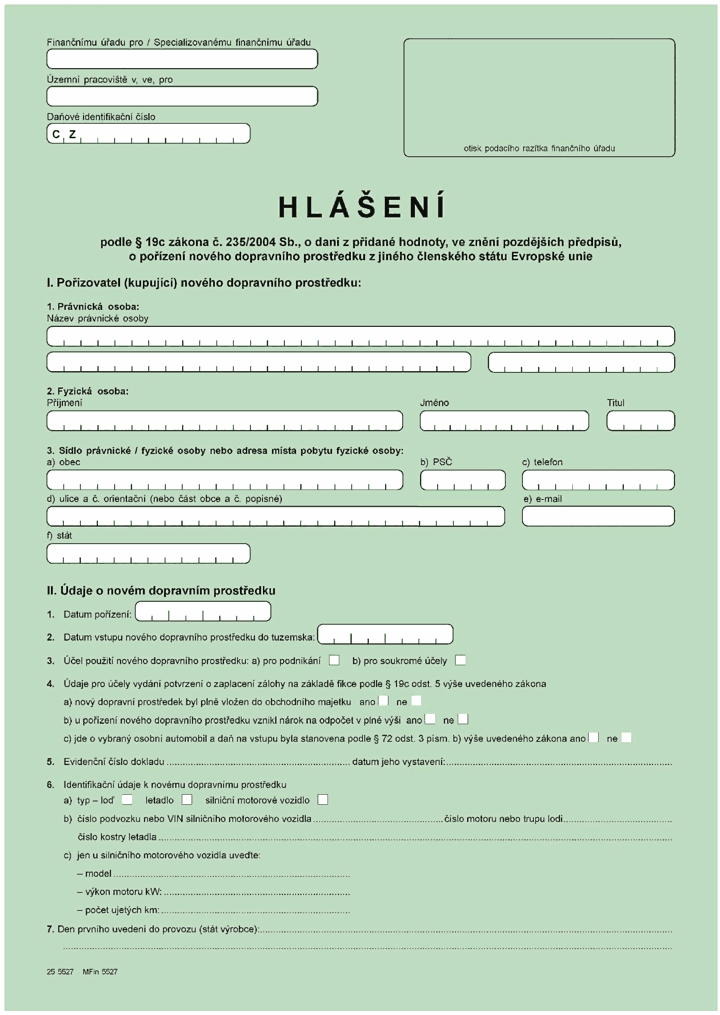
  1. účinné od 1. 1. 20255. Přílohy č. 14 a 15 znějí:
    účinné od 1. 1. 2025
    účinné od 1. 1. 2025„Příloha č. 14
    účinné od 1. 1. 2025Obrázek

    Příloha č. 15

    účinné od 1. 1. 2025
    účinné od 1. 1. 2025Obrázek“.
  1. účinné od 1. 1. 20256. Za přílohu č. 15 se doplňují přílohy č. 16 až 23, které znějí:
    účinné od 1. 1. 2025
    účinné od 1. 1. 2025„Příloha č. 16
    účinné od 1. 1. 2025Obrázek

    Příloha č. 17

    účinné od 1. 1. 2025
    účinné od 1. 1. 2025Obrázek

    Příloha č. 18

    účinné od 1. 1. 2025
    účinné od 1. 1. 2025Obrázek

    Příloha č. 19

    účinné od 1. 1. 2025
    účinné od 1. 1. 2025Obrázek

    Příloha č. 20

    účinné od 1. 1. 2025
    účinné od 1. 1. 2025Obrázek

    Příloha č. 21

    účinné od 1. 1. 2025
    účinné od 1. 1. 2025Obrázek

    Příloha č. 22

    účinné od 1. 1. 2025
    účinné od 1. 1. 2025Obrázek

    Příloha č. 23

    účinné od 1. 1. 2025
    účinné od 1. 1. 2025Obrázek“.

Čl. VI

Odkaz účinné od 1. 1. 2025Čl. VI

účinné od 1. 1. 2025Přechodné ustanovení

účinné od 1. 1. 2025

účinné od 1. 1. 2025Pro daňová tvrzení k dani z přidané hodnoty za zdaňovací období nebo jeho část, které započaly přede dnem nabytí účinnosti této vyhlášky, se použije vyhláška č. 457/2020 Sb., ve znění účinném přede dnem nabytí účinnosti této vyhlášky.

ČÁST ČTVRTÁ účinné od 1. 1. 2025Změna vyhlášky o formulářových podáních pro daně z příjmů účinné od 1. 1. 2025ČÁST ČTVRTÁ

Čl. VII

Odkaz účinné od 1. 1. 2025Čl. VII

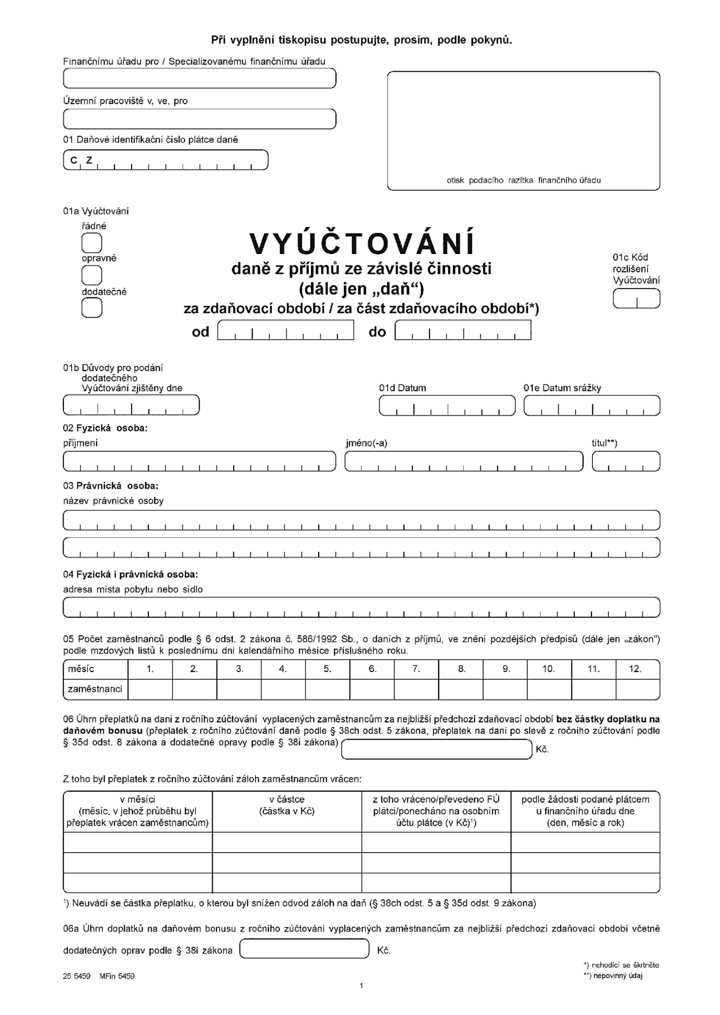
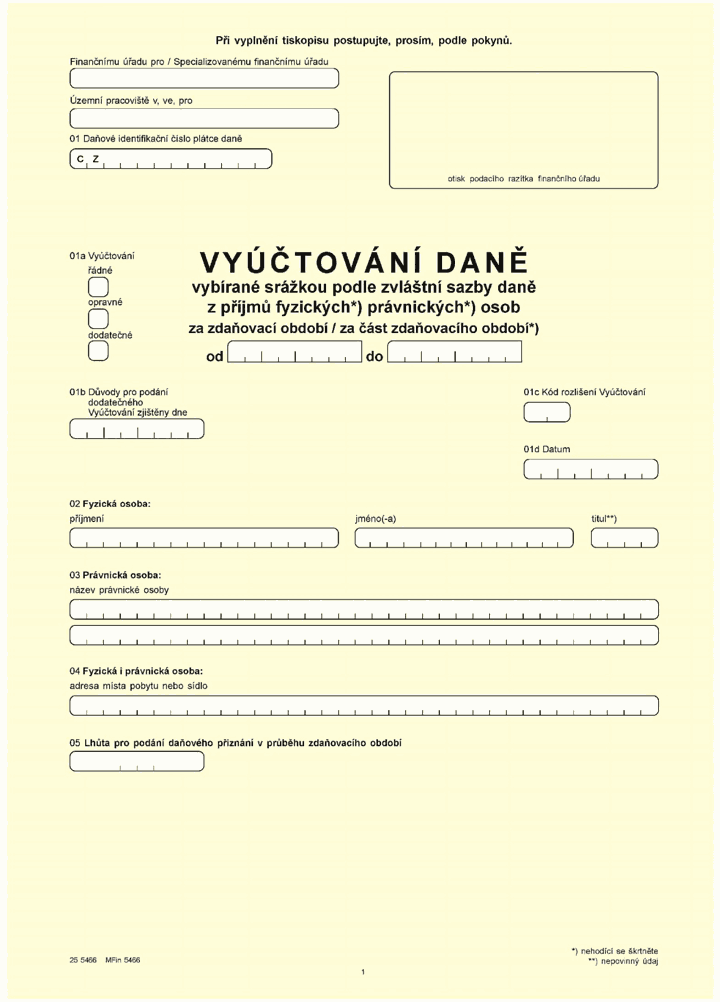
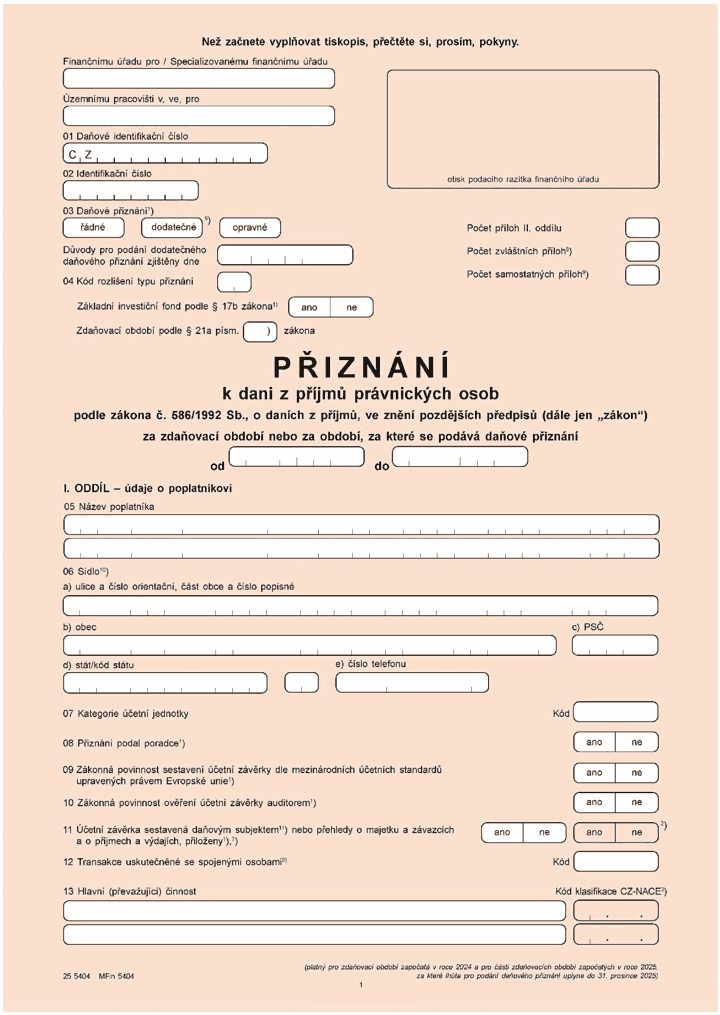
účinné od 1. 1. 2025Vyhláška č. 525/2020 Sb., o formulářových podáních pro daně z příjmů, ve znění vyhlášky č. 335/2021 Sb., vyhlášky č. 437/2021 Sb., vyhlášky č. 312/2022 Sb., vyhlášky č. 112/2023 Sb. a vyhlášky č. 385/2023 Sb., se mění takto:

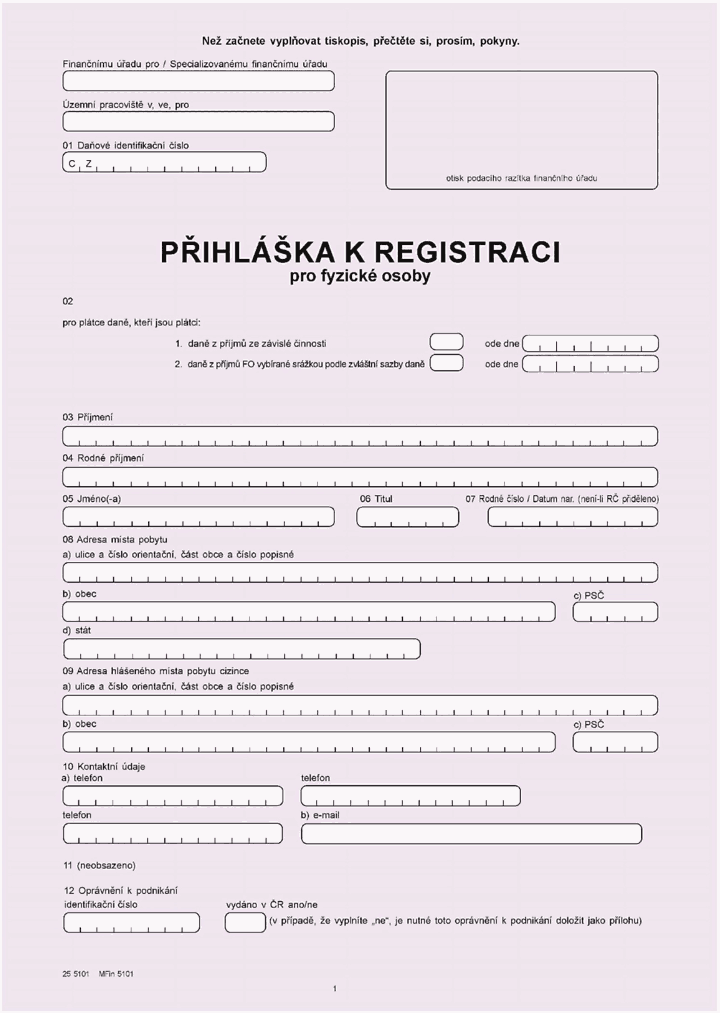
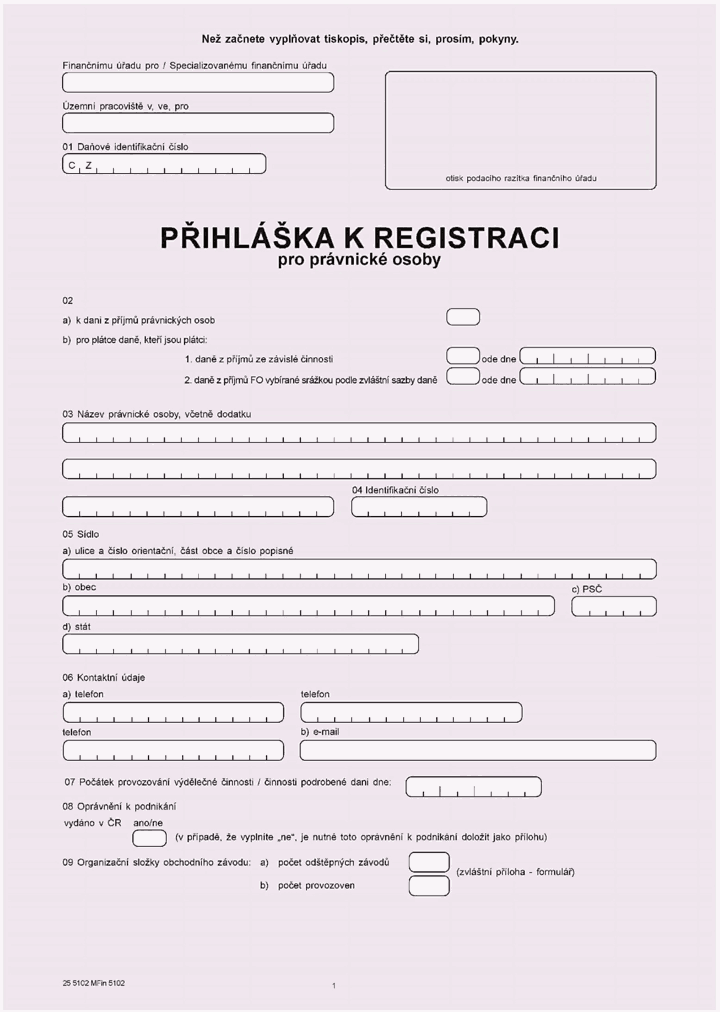
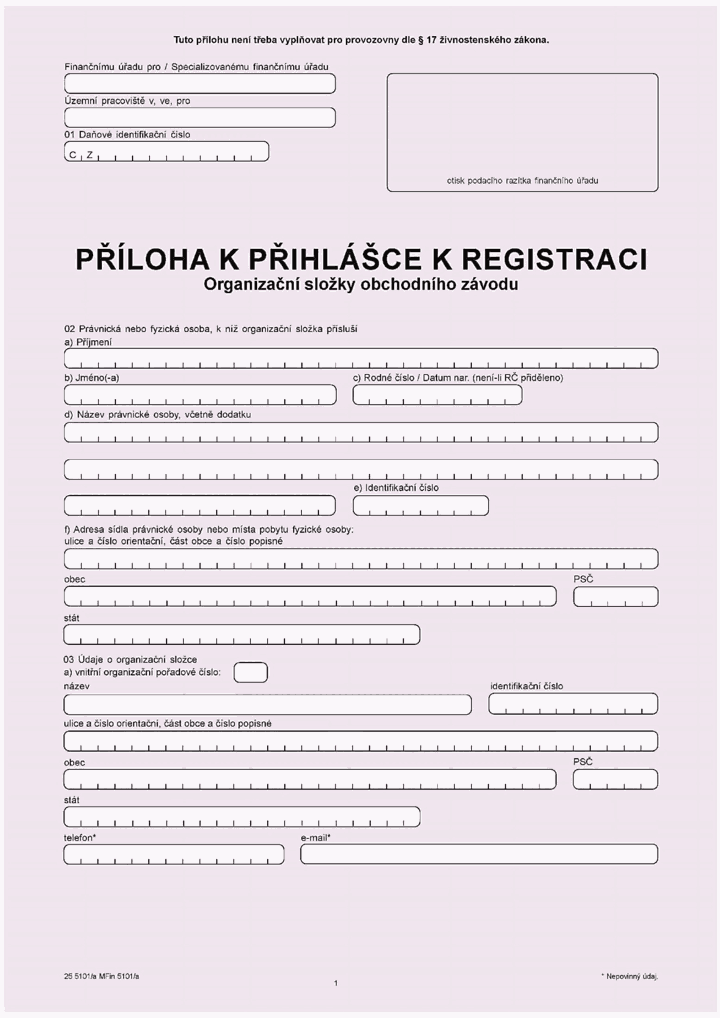
  1. účinné od 1. 1. 20251. V § 2 odst. 1 písm. i) se slova „přihlášky k registraci pro plátcovy pokladny“ nahrazují slovy „přílohy k přihlášce k registraci (organizační složky obchodního závodu)“.
  2. účinné od 1. 1. 20252. Přílohy č. 1 až 5 znějí:
    účinné od 1. 1. 2025
    účinné od 1. 1. 2025„Příloha č. 1
    účinné od 1. 1. 2025Obrázek

    Příloha č. 2

    účinné od 1. 1. 2025
    účinné od 1. 1. 2025Obrázek

    Příloha č. 3

    účinné od 1. 1. 2025
    účinné od 1. 1. 2025Obrázek

    Příloha č. 4

    účinné od 1. 1. 2025
    účinné od 1. 1. 2025Obrázek

    Příloha č. 5

    účinné od 1. 1. 2025
    účinné od 1. 1. 2025Obrázek“.
  1. účinné od 1. 1. 20253. Přílohy č. 7 až 11 znějí:
    účinné od 1. 1. 2025
    účinné od 1. 1. 2025„Příloha č. 7
    účinné od 1. 1. 2025Obrázek

    Příloha č. 8

    účinné od 1. 1. 2025
    účinné od 1. 1. 2025Obrázek

    Příloha č. 9

    účinné od 1. 1. 2025
    účinné od 1. 1. 2025Obrázek

    Příloha č. 10

    účinné od 1. 1. 2025
    účinné od 1. 1. 2025Obrázek

    Příloha č. 11

    účinné od 1. 1. 2025
    účinné od 1. 1. 2025Obrázek“.

Čl. VIII

Odkaz účinné od 1. 1. 2025Čl. VIII

účinné od 1. 1. 2025Přechodná ustanovení

účinné od 1. 1. 2025
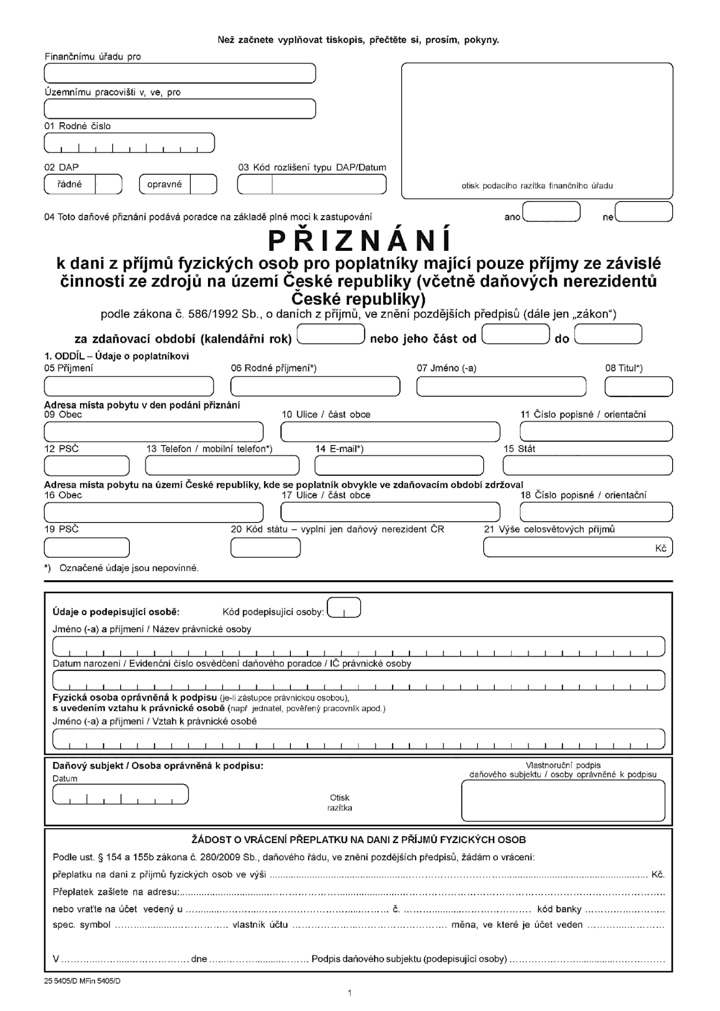
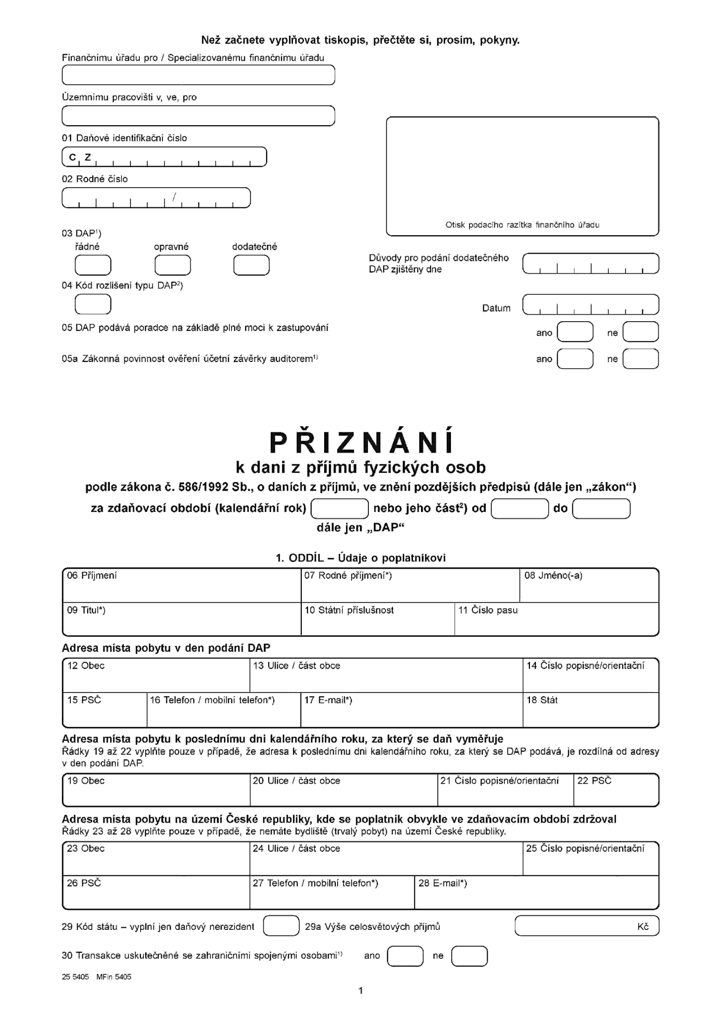
  1. účinné od 1. 1. 20251. Pro daňová tvrzení k dani z příjmů fyzických osob za zdaňovací období nebo jeho část, které započaly přede dnem nabytí účinnosti této vyhlášky, se použije vyhláška č. 525/2020 Sb., ve znění účinném přede dnem nabytí účinnosti této vyhlášky.
  2. účinné od 1. 1. 20252. Pro daňová tvrzení k dani z příjmů právnických osob, pro vyúčtování daně z příjmů ze závislé činnosti a pro vyúčtování daně vybírané srážkou podle zvláštní sazby daně z příjmů fyzických nebo právnických osob za zdaňovací období nebo jeho část, které započaly přede dnem 1. ledna 2024, se použije vyhláška č. 525/2020 Sb., ve znění účinném přede dnem nabytí účinnosti této vyhlášky.
  3. účinné od 1. 1. 20253. Pro daňová tvrzení k dani z příjmů právnických osob, pro vyúčtování daně z příjmů ze závislé činnosti a pro vyúčtování daně vybírané srážkou podle zvláštní sazby daně z příjmů fyzických nebo právnických osob za zdaňovací období nebo jeho část, které započaly ode dne 1. ledna 2024 a skončily přede dnem 31. prosince 2024, se použije vyhláška č. 525/2020 Sb., ve znění účinném přede dnem nabytí účinnosti této vyhlášky; pro tato daňová tvrzení a tato vyúčtování lze použít vyhlášku č. 525/2020 Sb., ve znění účinném ode dne nabytí účinnosti této vyhlášky.

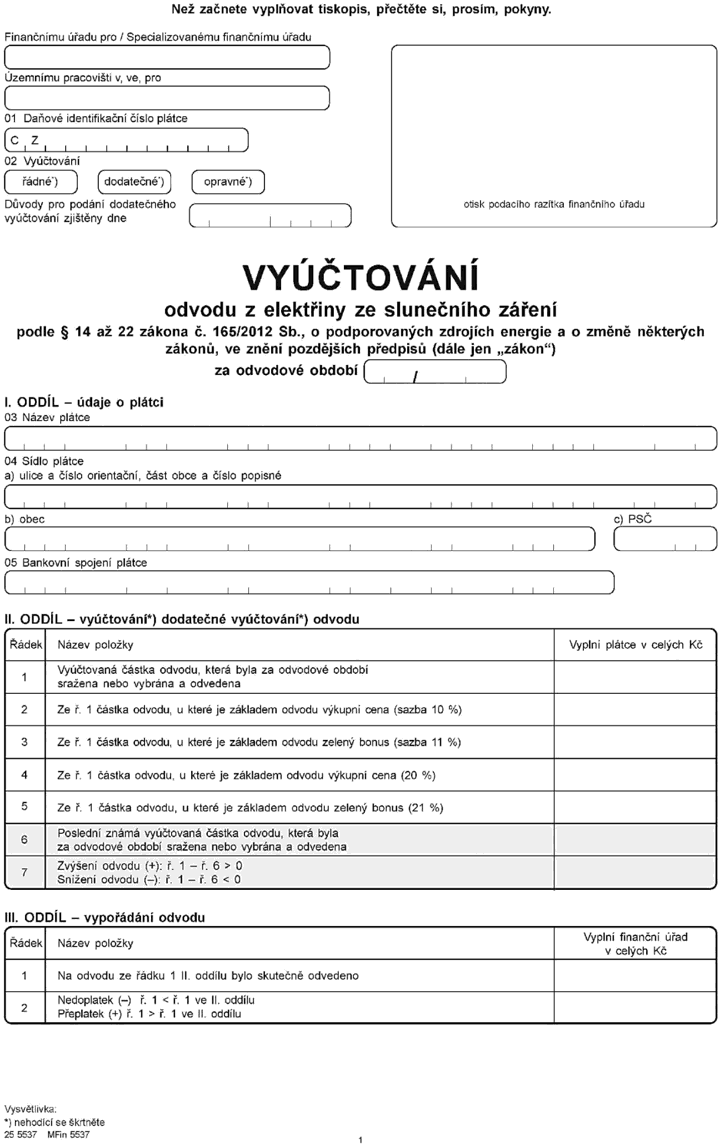
ČÁST PÁTÁ účinné od 1. 1. 2025Změna vyhlášky o formulářovém podání pro odvod z elektřiny ze slunečního záření účinné od 1. 1. 2025ČÁST PÁTÁ

Čl. X

Odkaz účinné od 1. 1. 2025Čl. X

účinné od 1. 1. 2025Přechodné ustanovení

účinné od 1. 1. 2025

účinné od 1. 1. 2025Pro daňová tvrzení k odvodu z elektřiny ze slunečního záření za odvodové období nebo jeho část, které započaly přede dnem nabytí účinnosti této vyhlášky, se použije vyhláška č. 358/2023 Sb., ve znění účinném přede dnem nabytí účinnosti této vyhlášky.

ČÁST ŠESTÁ účinné od 1. 1. 2025ÚČINNOSTúčinné od 1. 1. 2025

Čl. XI

Odkazúčinné od 1. 1. 2025
účinné od 1. 1. 2025

účinné od 1. 1. 2025Tato vyhláška nabývá účinnosti dnem 1. ledna 2025.

účinné od 1. 1. 2025
účinné od 1. 1. 2025Ministr financí:
účinné od 1. 1. 2025Ing. Stanjura v. r.