Čl. I
Odkaz Čl. I- 1. V § 3 odst. 1 se na konci textu písmene d) doplňují slova „, včetně komentáře“.
- 2. V § 4 odst. 1 se za písmeno a) vkládá nové písmeno b), které zní:
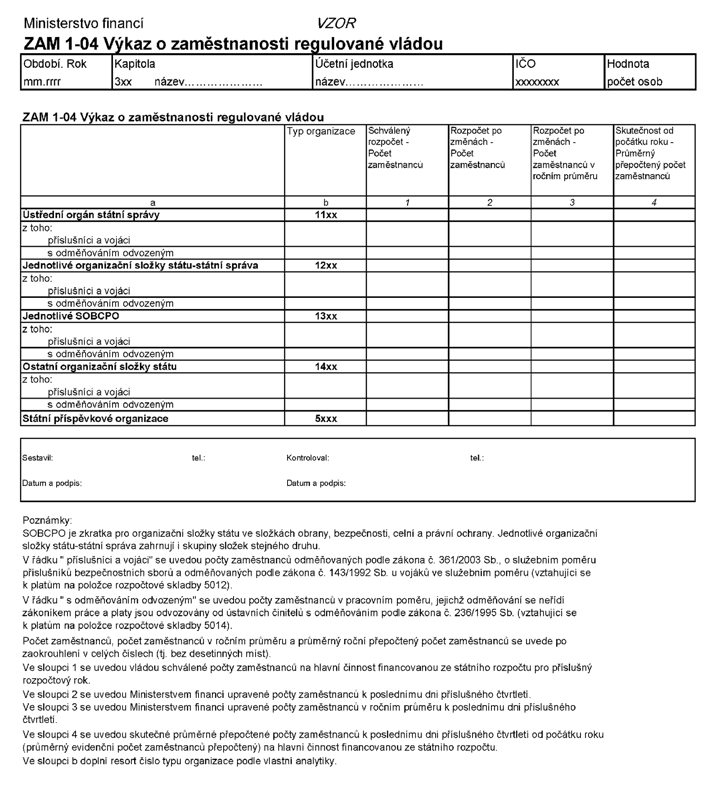
- „b) výkaz o zaměstnanosti regulované vládou,“.
Dosavadní písmena b) a c) se označují jako písmena c) a d).
- 3. V § 6 odst. 1 písm. a) se slova „§ 4 odst. 1 písm. b) a c)“ nahrazují slovy „§ 4 odst. 1 písm. c) a d)“.
- 4. V § 6 odst. 1 se za písmeno c) vkládá nové písmeno d), které zní:
- „d) výkazu o zaměstnanosti regulované vládou stanoví příloha č. 6 této vyhlášky,“.
Dosavadní písmena d) a e) se označují jako písmena e) a f).
- 5. V § 6 odstavec 2 zní:
„(2) Vstupní údaje výkazů jsou předkládány do centrálního systému účetních informací státu v Kč, s přesností na dvě desetinná místa.“.
- 6. V § 7 se odstavec 1 zrušuje a zároveň se zrušuje označení odstavce 2.
- 7. V § 7 se slova „, a to ve Finančním zpravodaji č. 12 roku předcházejícího a“ zrušují.
- 8. Přílohy č. 1 až 8 znějí:
„Příloha č. 1 k vyhlášce č. 449/2009 Sb. Způsob a termíny předkládání údajů pro hodnocení plnění státního rozpočtu správci kapitol, organizačními složkami státu, státními příspěvkovými organizacemi a státními fondy
- 1. Organizační složky státu předkládají do centrálního systému účetních informací státu
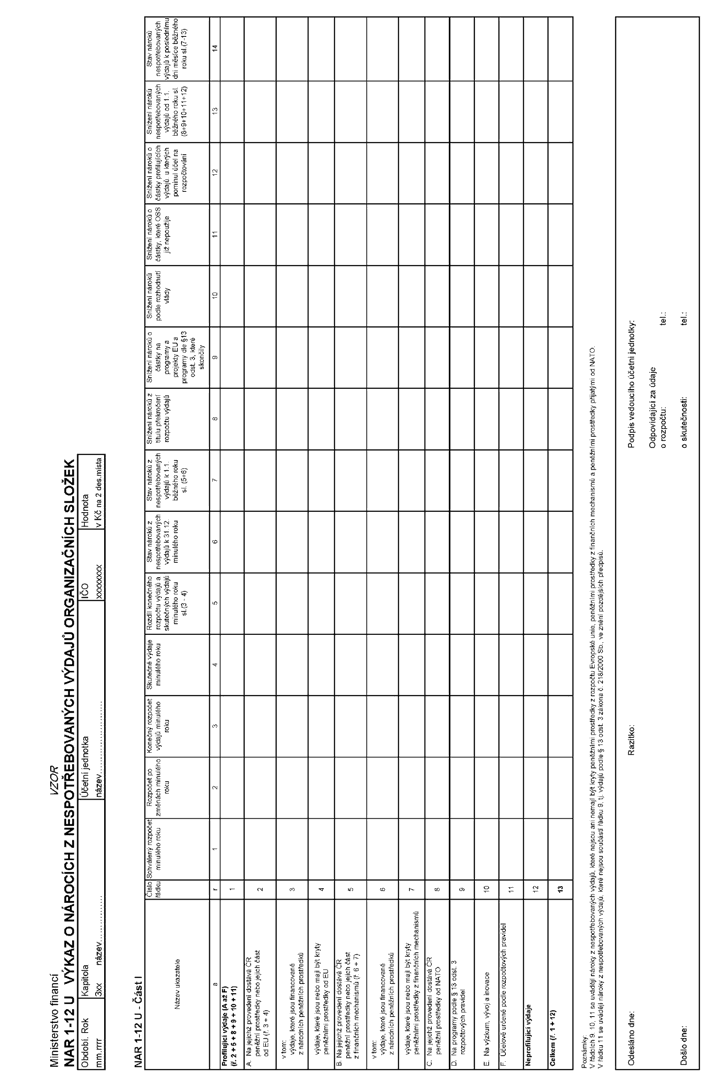
- 1.1 měsíčně výkaz o nárocích z nespotřebovaných výdajů organizačních složek státu NAR 1-12 U;
- 1.2 čtvrtletně
- a) výkaz pro hodnocení plnění rozpočtu správců kapitol, organizačních složek státu a státních fondů FIN 2-04 U,
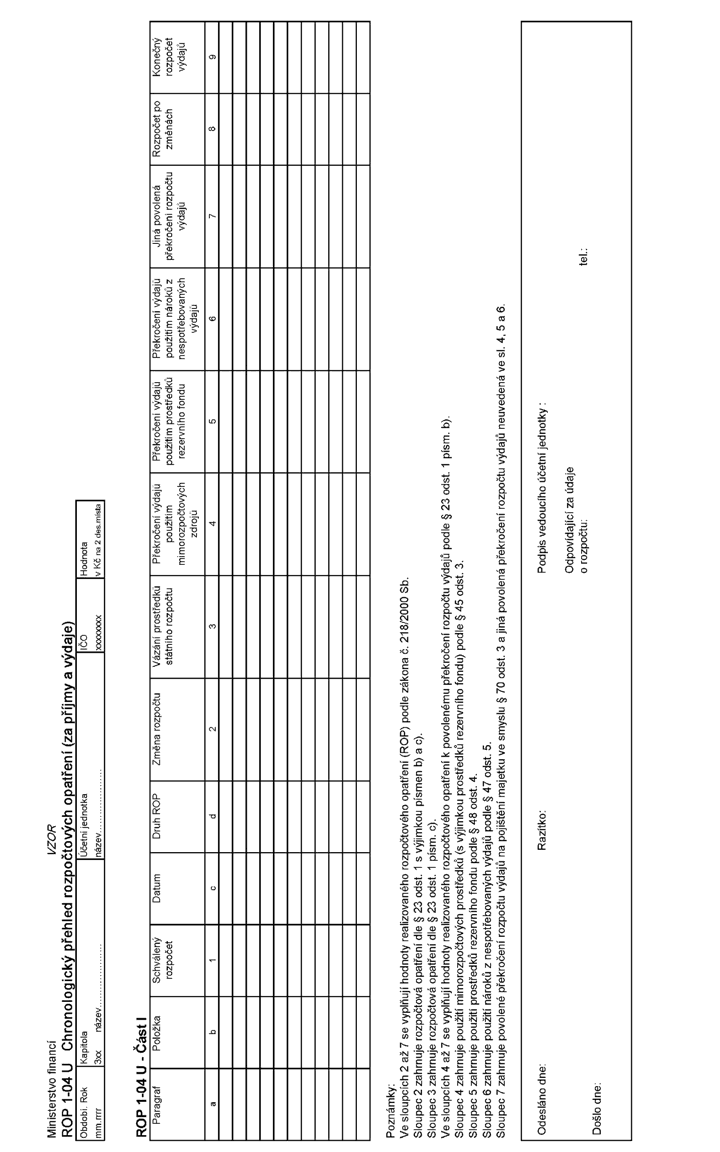
- b) chronologický přehled rozpočtových opatření ROP 1-04 U,
- c) výkaz o zaměstnanosti regulované vládou ZAM 1-04;
- 1.3 ročně výkaz pro hodnocení plnění rozpočtu správců kapitol, organizačních složek státu a státních fondů, pouze s údaji schváleného rozpočtu (rozpis schváleného rozpočtu).
- 2. Státní příspěvkové organizace předkládají do centrálního systému účetních informací státu
- 2.1 čtvrtletně výkaz o zaměstnanosti regulované vládou ZAM 1-04;
- 2.2 ročně přehled o rozpočtu nákladů a výnosů státních příspěvkových organizací a další doplňující údaje ROZP SPO 1-01.
- 3. Ministerstvo financí - správce centrálního systému účetních informací státu
- 3.1 zajistí sestavení sumárních údajů finančních výkazů a doplňujících údajů (dále jen „sumáře“) podle jiného právního předpisu1);
- 3.2 vytvoří sestavu „Plnění závazných ukazatelů státního rozpočtu“;
- 3.3 schvaluje sumář za kapitoly v centrálním systému účetních informací státu.
- 4. Správce kapitoly
- 4.1 ověřuje v centrálním systému účetních informací státu správnost sumáře za kapitolu na základě údajů předložených příslušnými organizačními složkami státu a státními příspěvkovými organizacemi;
- 4.2 zajišťuje v případě zjištění nedostatků opravu předávaných údajů u příslušných organizačních složek státu nebo státních příspěvkových organizací;
- 4.3 schvaluje sumář za kapitolu v centrálním systému účetních informací státu na úrovni kapitoly;
- 4.4 vytiskne z centrálního systému účetních informací státu dva opisy sumářů - měsíčně k výkazu NAR 1-12 U - Část I., čtvrtletně k výkazu FIN 2-04 U a k výkazu ROP 1-04 U, ke kontrolním účelům v řádu tis. Kč na dvě desetinná místa, a po schválení a podepsání statutárním zástupcem je předá příslušnému odboru Ministerstva financí;
- 4.5 předkládá čtvrtletně komentář k výkazu pro hodnocení plnění rozpočtů správců kapitol, organizačních složek státu a státních fondů FIN 2-04 U a přílohu ke komentáři „Limity a zůstatky na účtech v České národní bance“, obojí v elektronické podobě příslušnému odboru Ministerstva financí;
- 4.6 předkládá čtvrtletně komentář k chronologickému přehledu rozpočtových opatření v elektronické podobě příslušnému odboru Ministerstva financí;
- 4.7 vytiskne čtvrtletně z centrálního systému účetních informací státu sestavu „Plnění závazných ukazatelů státního rozpočtu“ ke kontrolním účelům v řádu tis. Kč na dvě desetinná místa, a podpisem a kulatým razítkem potvrdí její správnost a odevzdá sestavu příslušnému odboru Ministerstva financí.
- 5. Státní fondy
- 5.1 předkládají do centrálního systému účetních informací státu čtvrtletně výkaz FIN 2-04 U s tím, že položka KAPITOLA obsahuje číslo přidělené státnímu fondu podle níže uvedeného seznamu:
- 502 Státní fond životního prostředí České republiky
- 504 Státní fond kultury České republiky
- 505 Státní fond České republiky pro podporu a rozvoj české kinematografie
- 506 Státní fond dopravní infrastruktury
- 507 Státní fond rozvoje bydlení
- 511 Státní zemědělský intervenční fond
- 5.2 schvalují v centrálním systému účetních informací státu čtvrtletně výkaz FIN 2-04 U na úrovni státního fondu.
- 5.1 předkládají do centrálního systému účetních informací státu čtvrtletně výkaz FIN 2-04 U s tím, že položka KAPITOLA obsahuje číslo přidělené státnímu fondu podle níže uvedeného seznamu:
- 6. Způsob předložení údajů
- 6.1 formát, strukturu, přenos, zabezpečení, rozsah a četnost předávání finančních údajů do centrálního systému účetních informací státu jsou stanoveny jiným právním předpisem1);
- 6.2 organizační složky státu, státní příspěvkové organizace a státní fondy předkládají výkaz v elektronické podobě správci centrálního systému účetních informací státu, podmínky jsou stanoveny jiným právním předpisem1).
- 7. Termíny předložení údajů:
- 7.1 výkaz o nárocích z nespotřebovaných výdajů organizačních složek státu NAR 1-12 U předkládají organizační složky státu nejpozději poslední pracovní den před 14. kalendářním dnem následujícího měsíce;
- 7.2 opisy sumáře výkazu o nárocích z nespotřebovaných výdajů organizačních složek státu NAR 1-12 U - část I předkládají správci kapitol nejpozději poslední pracovní den před 20. kalendářním dnem následujícího měsíce;
- 7.3 výkaz FIN 2-04 U a chronologický přehled rozpočtových opatření ROP 1-04 U předkládají organizační složky státu nejpozději poslední pracovní den před 14. kalendářním dnem následujícího měsíce po ukončení čtvrtletí;
- 7.4 výkaz o zaměstnanosti regulované vládou ZAM 1-04 předkládají organizační složky státu a státní příspěvkové organizace nejpozději poslední pracovní den před 14. kalendářním dnem následujícího měsíce po ukončení čtvrtletí;
- 7.5 opisy sumáře výkazu FIN 2-04 U a sumáře chronologického přehledu rozpočtových opatření ROP 1-04 U včetně komentáře za kapitolu celkem předkládají správci kapitol a výkaz státního fondu předkládají státní fondy nejpozději poslední pracovní den před 20. kalendářním dnem následujícího měsíce po ukončení čtvrtletí;
- 7.6 výkaz FIN 2-04 U s rozpisem schváleného rozpočtu předkládají organizační složky státu nejpozději poslední pracovní den před 25. březnem;
- 7.7 opisy sumáře výkazu FIN 2-04 U za kapitolu s rozpisem schváleného rozpočtu předkládají správci kapitol nejpozději poslední pracovní den před 31. březnem, pokud usnesení vlády k návrhu státního rozpočtu na příslušný rok nestanoví jinak;
- 7.8 přehled o rozpočtu nákladů a výnosů státních příspěvkových organizací a dalších doplňujících údajů za kapitolu celkem předkládají správci kapitol v termínu podle usnesení vlády k návrhu státního rozpočtu na příslušný kalendářní rok;
- 7.9 údaje části IX. výkazu FIN 2-04 U za období leden až listopad předkládají organizační složky státu do centrálního systému účetních informací státu nejpozději poslední pracovní den před 15. prosincem ve standardním formátu souboru vstupních dat podle jiného právního předpisu1);
- 7.10 pro předložení finančních výkazů za období leden až prosinec je stanoven termín nejpozději poslední pracovní den před 25. lednem následujícího roku a opisů jejich sumářů za kapitolu za období leden až prosinec je stanoven termín nejpozději poslední pracovní den před 1. únorem následujícího roku.
- 8. Ministerstvo financí poskytuje
- 8.1 všem správcům kapitol, uskutečňujícím transfery a půjčky veřejným rozpočtům územní úrovně, „Přehled o čerpání dotací prostřednictvím vybrané banky v třídění podle správců kapitol, programů, jednotlivých investorů a jmenovitých akcí“, a to po 10. dni následujícího měsíce;
- 8.2 všem krajům čtvrtletně přehled uvedený v bodě 8.1 doplněný o třídění podle jednotlivých krajů.
- 9. Ministerstvo financí předává neprodleně správcům kapitol a státním fondům čtvrtletní přehledy přijatých dotací a půjček územními samosprávnými celky, dobrovolnými svazky obcí a regionálními radami k předběžné kontrole jimi vykazovaných údajů o poskytnutých transferech a půjčkách v části IX. sumářů finančních výkazů.
- 10. Správce kapitoly a státní fondy v případě zjištění rozdílů mezi poskytnutými a přijatými dotacemi nebo půjčkami neprodleně zajistí, v součinnosti s příslušnými územními samosprávnými celky a dobrovolnými svazky obcí, jejich dohledání a opravu standardním způsobem, eventuelně zdůvodní nesoulad údajů v komentáři k finančním výkazům.
- 11. Předkladatel údajů pro hodnocení plnění státního rozpočtu odpovídá za úplnost, správnost a včasnost předložených údajů.
Příloha č. 2
k vyhlášce č. 449/2009 Sb.Způsob a termíny předkládání údajů pro hodnocení plnění rozpočtů územních samosprávných celků, dobrovolných svazků obcí a regionálních rad
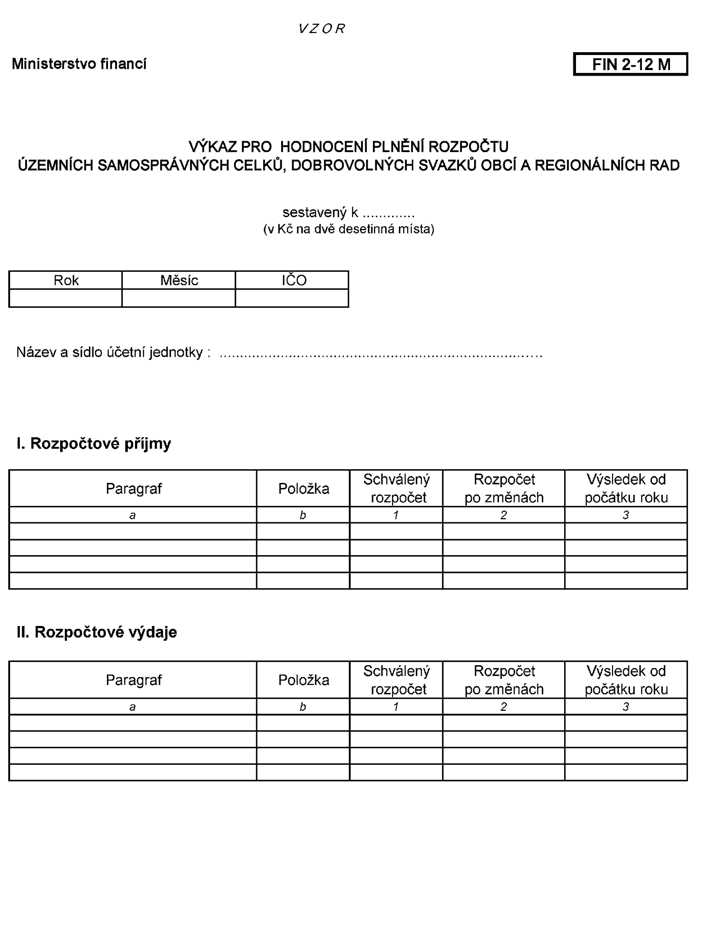
- 1. Obce, kraje, dobrovolné svazky obcí a regionální rady předávají do centrálního systému účetních informací státu měsíčně výkaz pro hodnocení plnění rozpočtu územních samosprávných celků, dobrovolných svazků obcí a regionálních rad - FIN 2-12 M (dále jen „výkaz“) - za vlastní hospodaření. Způsob předávání a systém prováděných kontrol stanoví jiný právní předpis1).
- 2. V případě statutárních měst a hlavního města Prahy se předkládá jeden výkaz, který obsahuje údaje za město jako celek. Tento výkaz v sobě zahrnuje údaje za hospodaření městských částí a městských obvodů.
- 3. Krajský úřad kontroluje předání, úplnost a správnost výkazů předávaných obcemi, jež se nachází na území příslušného kraje a dobrovolnými svazky obcí, majících sídlo na území příslušného kraje a vyžaduje provedení oprav neúplných nebo chybně vyplněných výkazů. S ohledem na zvolený způsob předávání výkazů obcí a dobrovolných svazků obcí podle jiného právního předpisu1), si krajský úřad stanoví způsob a určí metodu, jakou zabezpečí kontrolu úplnosti a správnosti výkazů předávaných jeho prostřednictvím nebo předaných obcemi a dobrovolnými svazky obcí přímo do centrálního systému účetních informací státu. Ke stanovení způsobu a určení metody kontroly úplnosti a správnosti výkazů předaných do centrálního systému účetních informací státu je správce centrálního systému účetních informací státu povinen krajskému úřadu poskytnout součinnost v nezbytném rozsahu.
- 4. V případě hlavního města Prahy kontroluje předání úplného a správného výkazu do centrálního systému účetních informací státu Magistrát hlavního města Prahy.
- 5. Krajský úřad, s ohledem na zvolený způsob předávání výkazů obcí a dobrovolných svazků obcí podle jiného právního předpisu1), stanoví obcím a dobrovolným svazkům obcí termíny pro předání výkazů tak, aby měl krajský úřad možnost zajistit kontrolu úplnosti a správnosti předaných výkazů, včetně zaslání oprav neúplných nebo chybně vyplněných výkazů. Termíny stanovené krajským úřadem musí obcím a dobrovolným svazkům obcí ponechat dostatečný časový prostor pro vypracování výkazů, přičemž krajský úřad musí vzít do úvahy termíny stanovené v bodě 7. Předložení opisu schváleného statutárním zástupcem účetní jednotky a jeho periodicitu předkládání krajskému úřadu stanoví krajský úřad podle svých potřeb.
- 6. Obce a dobrovolné svazky obcí kromě výkazu uvedeného v bodě 1. předají krajskému úřadu i další potřebné údaje vztahující se k výkazu způsobem, v počtu vyhotovení a v termínu, které jim stanoví krajský úřad. Jedná se zejména o komentář k výkazu, ve kterém se uvedou důvody chyb a rozdílů ve výkazu.
- 7. Termíny pro předložení úplných a správných výkazů krajů, hlavního města Prahy a regionálních rad do centrálního systému účetních informací státu a pro potvrzení úplnosti a správnosti výkazů obcí a dobrovolných svazků obcí krajskými úřady v centrálním systému účetních informací státu:
- 7.1 do 20. kalendářního dne následujícího měsíce;
- 7.2 za období leden až prosinec jsou stanoveny termíny pro předložení výkazů nejpozději poslední pracovní den před 10. únorem následujícího roku;
- 7.3 za období leden se výkazy nepředkládají;
- 7.4 údaje o schváleném rozpočtu územních samosprávných celků, dobrovolných svazků obcí a regionálních rad budou uvedeny ve výkazech za období leden až duben příslušného rozpočtového roku.
Příloha č. 3
k vyhlášce č. 449/2009 Sb.Rozsah a způsob sestavení finančního výkazu pro hodnocení plnění rozpočtu správců kapitol organizačních složek státu a státních fondů (FIN 2-04 U)
- 1. Výkaz pro hodnocení plnění rozpočtu správců kapitol organizačních složek státu a státních fondů (FIN 2-04 U) sestavují správci kapitol, jimi zřízené organizační složky státu a státní fondy.
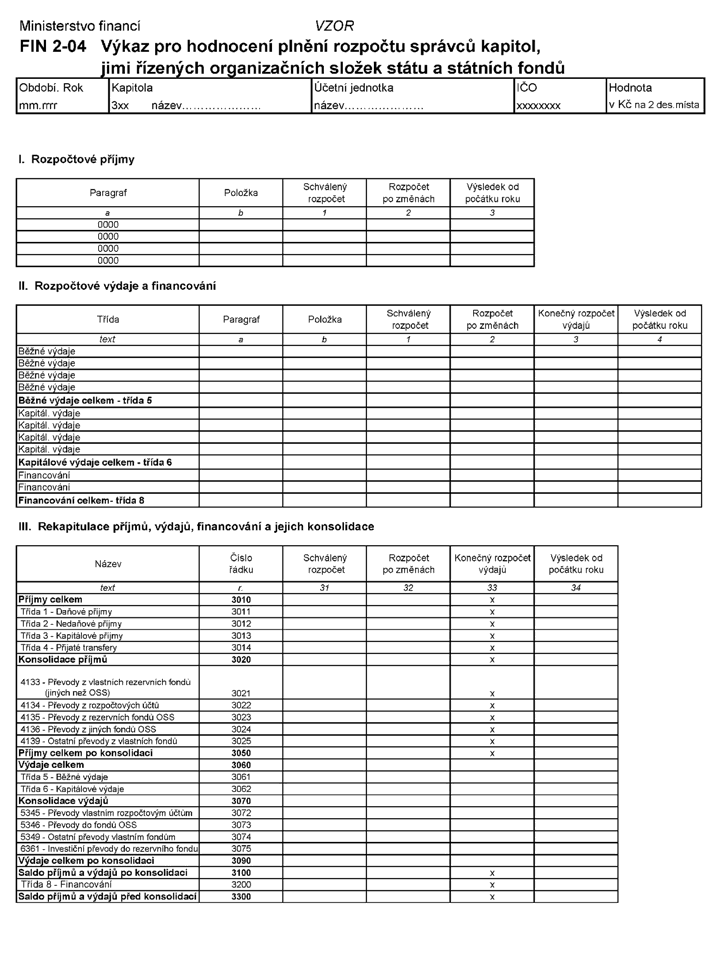
- 2. Ve výkazu se uvádějí údaje rozpočtu schváleného na příslušný rok, rozpočtu po změnách, konečného rozpočtu výdajů a výsledky rozpočtového hospodaření od počátku roku (skutečnosti) v členění podle vyhlášky č. 323/2002 Sb., o rozpočtové skladbě, ve znění pozdějších předpisů.
- 3. Údaji o schváleném rozpočtu na příslušný rok se rozumí údaje státního rozpočtu rozepsané v souladu s usnesením vlády k návrhu zákona o státním rozpočtu.
- 4. Rozpočtem po změnách se rozumí údaje schváleného rozpočtu upravené o rozpočtová opatření provedená podle § 23 odst. 1 s výjimkou písmen b) a c) zákona č. 218/2000 Sb. při respektování zásad uvedených v ustanoveních § 24 až 26 tohoto zákona.
- 5. Konečným rozpočtem výdajů se rozumí údaje schváleného rozpočtu upravené o veškerá rozpočtová opatření podle § 23 odst. 1 zákona č. 218/2000 Sb.
- 6. Rozpočet po změnách a konečný rozpočet výdajů se uvádějí vždy k poslednímu dni čtvrtletí, včetně posledního rozpočtového opatření, které podléhá schválení Ministerstvem financí, odeslaného z Ministerstva financí s datem nejpozději posledního dne třetího měsíce daného čtvrtletí, pokud se správce kapitoly s Ministerstvem financí nedohodne jinak; údaje rozpočtu po změnách a konečného rozpočtu výdajů uváděné v období “závěr roku“ se řídí ustanovením § 24 odst. 5 zákona č. 218/2000 Sb.
- 7. Údaje rozpočtu po změnách a konečného rozpočtu výdajů se sledují průběžně (upravují se při každém rozpočtovém opatření).
- 8. Rozpočtová opatření provedená podle § 23 odst. 1 zákona č. 218/2000 Sb. uvedou organizační složky státu a správci kapitol v chronologickém přehledu rozpočtových opatření.
- 9. Údaje o skutečnosti uváděné v tomto výkazu se získávají z analytického členění rozpočtových příjmů a výdajů v souladu s platnou rozpočtovou skladbou.
- 10. Část I. - Rozpočtové příjmy
V této části výkazu se uvádějí rozpočtové příjmy podle položek druhového třídění platné rozpočtové skladby.
- 11. Část II. - Rozpočtové výdaje a financování
- 11.1 V této části výkazu se uvádějí:
- a) rozpočtové výdaje v členění podle tříd, podle paragrafů odvětvového třídění a podle položek druhového třídění rozpočtové skladby, které se použije pouze ve smyslu vyhlášky Ministerstva financí č. 323/2002 Sb., o rozpočtové skladbě;
- b) rozpočtové položky financování (vyplňují státní fondy a kapitola 396 Státní dluh), které zahrnují financující operace jednotlivých položek krátkodobého a dlouhodobého financování; u položek třídy 8 - Financování se nepoužívá odvětvového třídění.
Jednotlivé položky budou mít kladné (+) nebo záporné (-) znaménko tak, jak je dále uvedeno v připojeném přehledu:
Příloha č. 3 Rozsah a způsob sestavení finančního výkazu pro hodnocení plnění rozpočtu správců kapitol organizačních složek státu a státních fondů (FIN 2-04 U) Položka Název Znaménko 8111, 8211 Krátkodobé vydané dluhopisy + 8112, 8212 Uhrazené splátky krátkodobých vydaných dluhopisů - 8121, 8221 Dlouhodobé vydané dluhopisy + 8122, 8222 Uhrazené splátky dlouhodobých vydaných dluhopisů - 8113, 8213 Krátkodobé přijaté půjčené prostředky + 8114, 8214 Uhrazené splátky krátkodobých přijatých půjčených prostředků - 8123, 8223 Dlouhodobé přijaté půjčené prostředky + 8124, 8224 Uhrazené splátky dlouhodobých přijatých půjčených prostředků - 8117, 8217 Aktivní krátkodobé operace řízení likvidity - příjmy + 8118, 8218 Aktivní krátkodobé operace řízení likvidity - výdaje - 8127, 8227 Aktivní dlouhodobé operace řízení likvidity - příjmy + 8128, 8228 Aktivní dlouhodobé operace řízení likvidity - výdaje - Příloha č. 3 Rozsah a způsob sestavení finančního výkazu pro hodnocení plnění rozpočtu správců kapitol organizačních složek státu a státních fondů (FIN 2-04 U) Položka Název Znaménko Podmínka 8115, 8215 Změna stavu krátkodobých prostředků na bankovních účtech - (stav ke konci vykazovaného období) > (stav k 1.1.) + (stav ke konci vykazovaného období) < (stav k 1.1.) 8125, 8225 Změna stavu dlouhodobých prostředků na bankovních účtech - (stav ke konci vykazovaného období) > (stav k 1.1.) + (stav ke konci vykazovaného období) < (stav k 1.1.) Příloha č. 3 Rozsah a způsob sestavení finančního výkazu pro hodnocení plnění rozpočtu správců kapitol organizačních složek státu a státních fondů (FIN 2-04 U) Řádek Název Znaménko Podmínka 8901 Operace z peněžních účtů organizace nemající charakter příjmů a výdajů vládního sektoru - platba + inkaso 8902 Nerealizované kurzové rozdíly - snížení + zvýšení
- 11.2 V této části výkazu se neuvádějí údaje vykazované za finanční fondy (případně fondy odměn) organizačních složek státu, tj. údaje vykázané v části V. tohoto výkazu
- a) na řádku 5020 - Příjmy celkem
- b) na řádku 5040 - Výdaje celkem.
- 11.1 V této části výkazu se uvádějí:
- 12. Část III. - Rekapitulace příjmů, výdajů, financování a jejich konsolidace
- 12.1 v této části výkazu se uvádějí:
- a) úhrny příjmů jednotlivých tříd,
- b) úhrny výdajů jednotlivých tříd,
- c) rozpis položek potřebných pro provedení konsolidace příjmů a výdajů (řádky 3021 až 3025, 3072 až 3075),
- d) saldo příjmů a výdajů po konsolidaci,
- e) úhrn třídy 8 - Financování (vyplňují pouze státní fondy a kapitola 396 Státní dluh);
- 12.2 vazby mezi částí I., II. a III. tohoto výkazu:
Příloha č. 3 Rozsah a způsob sestavení finančního výkazu pro hodnocení plnění rozpočtu správců kapitol organizačních složek státu a státních fondů (FIN 2-04 U) součet příjmů v části I. Σ (třídy 1 až 4)sl.1,2,3 = r. 3010sl.31,32,34 součet výdajů v části II. Σ (třídy 5 a 6)sl.1,2,3,4 = r. 3060sl.31,32,33,34 součet údajů financování v části II. Σ (třída 8)sl.1,2,3,4 = r. 3200sl.31,32,33,34
- 12.3 vazby v části III. výkazu:
- a) obecně platné
Příloha č. 3 Rozsah a způsob sestavení finančního výkazu pro hodnocení plnění rozpočtu správců kapitol organizačních složek státu a státních fondů (FIN 2-04 U) r. 3010sl.31,32,34 = r. (3011 + 3012 + 3013 + 3014)sl.31,32,34 r. 3020sl.31,32,34 = r. (3021 + 3022 + 3023 + 3024 + 3025)sl.31,32,34 r. 3050sl.31,32,34 = r. (3010 - 3020)sl.31,32,34 r. 3060sl.31,32,33,34 = r. (3061 + 3062)sl.31,32,33,34 r. 3070sl.31,32,33,34 = r. (3072 + 3073 + 3074 + 3075)sl.31,32,33,34 r. 3090sl.31,32,33,34 = r. (3060 - 3070)sl.31,32,33,34 r. 3100sl.31,32,34 = r. (3050 - 3090)sl.31,32,34 r. 3300sl.31,32,34 = r. (3010 - 3060)sl.31,32,34
- b) s vyhrazenou platností platí jen pro státní fondy a na úrovni sumáře výkazů za státní rozpočet celkem
- r. 3300sl.31,32,34 = - r.3200sl.31,32,34
- a) obecně platné
- 12.1 v této části výkazu se uvádějí:
- 13. Část IV. - Stavy a obraty na bankovních účtech
- 13.1 v této části výkazu se uvádějí stavy a změny stavu bankovních účtů:
- a) rezervního fondu
- b) ostatních bankovních účtů (včetně bankovních účtů fondu odměn)
- c) výdajové účty organizačních složek státu
- d) příjmových účtů
- e) příslušný bankovní účet státního fondu
- státní fondy vykazují pouze údaje na ř. 4040 “Bankovní účty státního fondu celkem“;
- 13.2 vazby v této části výkazu:
- a) r. 4010sl.41,42,43 = r. (4001 + 4002)sl.41,42,43
- b) pro řádky 4001, 4002, 4010, 4040
- sl.43 = sl.41 - sl. 42 s respektováním znaménka
- c) pro řádek 4030
- sl.43 = - sl.42
- 13.1 v této části výkazu se uvádějí stavy a změny stavu bankovních účtů:
- 14. Část V. - Bankovní účty fondů organizačních složek státu
- 14.1. v této části se uvádějí ve sloupci 53 počáteční zůstatky k 1.1. běžného roku, pohyby peněžních prostředků (tj. inkasované příjmy a realizované výdaje v členění podle rozpočtové skladby) a konečný zůstatek k datu sestavení výkazu,
- 14.2 bankovní účty vykazované v této části výkazu (x - číslo účtu):
- finanční fondy (účet 225 - Běžné účty fondů organizačních složek státu - účty se vedou v účetnictví v rámci analytické evidence k tomuto syntetickému účtu) x = 1, případně x = 2; pokud jsou na fondu odměn zůstatky z minulých let,
- 14.3 součástí třídy 8 - Financování (řádek 5070) jsou tyto položky:
- 8115, 8215 - Změna stavu krátkodobých prostředků na bankovních účtech a
- 8125, 8225 - Změna stavu dlouhodobých prostředků na bankovních účtech;
- uvedené položky mají tato znaménka:
- znaménko minus (-), pokud je stav ke konci vykazovaného období vyšší než stav k 1.1.,
- znaménko plus (+), pokud je stav ke konci vykazovaného období nižší než stav k 1.1.,
- 14.4 vazby mezi částí V. - rekapitulace (x=9) a částí IV. tohoto výkazu:
- r. 5010sl.53 = r.4010sl.41
- r. 5060sl.53 = r. 4010sl.42,
- 14.5 vazby v této části výkazu:
- r. 5070sl.53 = r. (5040 - 5020)sl.53.
- 15. Část VI. - Vybrané záznamové jednotky
V této části výkazu se uvádějí záznamové jednotky:
- záznamová jednotka 023 - Převody uvnitř peněžního fondu - Převody především uvnitř státního rozpočtu. Použije se také zároveň s přeúčtováním investice z neinvestičních do investičních výdajů (spolu se zápisem na příjmovou položku 2119).
- 16. Část VII. - Závazné ukazatele státního rozpočtu a další analytické údaje
V této části výkazu se uvádějí hodnoty ukazatelů státního rozpočtu stanovené v příloze zákona o státním rozpočtu na příslušný rozpočtový rok. Konkrétní obsah této části se stanovuje a zveřejňuje ve Finančním zpravodaji každý rok po schválení zákona o státním rozpočtu.
- 17. Část VIII. - Výdaje na financování programů
V této části výkazu se uvádějí hodnoty schváleného rozpočtu, rozpočtu po změnách, konečného rozpočtu výdajů a skutečného čerpání výdajů (investičních i neinvestičních) za vykazované období na financování programů, a to v členění podle položek druhového třídění rozpočtové skladby (korespondujících s položkami vykazovanými v části II); číslo programu musí odpovídat 5-ti místnému kódu v informačním systému programového financování.
- 18. Část IX. - Transfery a půjčky poskytnuté veřejným rozpočtům územní úrovně
- 18.1 v této části výkazu se uvádějí údaje poskytnutých transferů a půjček:
- a) uvedených na položkách 5321, 5323, 5325, 5329, 5641, 5642, 5643, 5649, 6341, 6342, 6345, 6349, 6441, 6442, 6443 a 6449,
- b) v členění podle účelových znaků,
- c) v členění podle kódu územní jednotky;
- 18.2 vazby mezi částí IX. a II. výkazu
- pro každou položku vykázanou v části IX. platí:
- Σúdaj sl.93UZ,územní jednotka = Σúdaj sl.4 § dané položky,
- tzn. že součet všech údajů sl. 93 dané položky (tj. za všechny účelové znaky a kódy územních jednotek) v části IX. musí odpovídat součtu údajů sl. 4 této položky v části II. za všechny paragrafy;
- pro každou položku vykázanou v části IX. platí:
- 18.3 převedení prostředků z výdajového účtu správců kapitol na účet u bankovního ústavu se třídí na příslušnou druhovou položku (5321, 5323, 5325, 5329, 5641, 5642, 5643, 5649, 6341, 6342, 6345, 6349, 6441, 6442, 6443 a 6449) podle platného účelového znaku a kódu územní jednotky;
- 18.4 údaje, které odpovídají skutečnému čerpání investičních dotací podle přehledů příslušné banky poskytnuté Ministerstvem financí, uvedené v příloze č. 1 v bodě 8, budou zpětně vykázány (doplněny) do výkazu pro hodnocení plnění rozpočtu správců kapitol, jimi zřízených organizačních složek státu a státních fondů s odpovídajícím kódem územní jednotky, v termínech uvedených v příloze č. 1 v bodě 7;
- 18.5 pro transfery a půjčky poskytnuté obci se přiřadí kód územní jednotky odpovídající LAU 1 (CZ0xxx), pro transfery a půjčky poskytnuté kraji se přiřadí kód územní jednotky odpovídající NUTS 3 (CZ0xx); pro transfery a půjčky poskytnuté hlavnímu městu Praha se přiřadí kód územní jednotky odpovídající LAU 1 (CZ0100); pro transfery a půjčky poskytované regionálním radám se přiřadí kód územní jednotky odpovídající NUTS 2 (CZ0x);
- 18.6 pro sledování nečerpaných prostředků poukázaných správcem kapitoly na centrální účet u vybrané banky se vyplňuje kód 999 u položek vztahujících se k transferům a půjčkám obcí, kód 990 pro transfery a půjčky krajům, kód 900 pro transfery a půjčky regionálním radám.
- 18.1 v této části výkazu se uvádějí údaje poskytnutých transferů a půjček:
- 19. Část X. - Stavy a obraty na bankovních účtech organizačních složek státu, právnických osob, které mají vztah ke státní pokladně, a státních fondů vedených v jiných bankách (mimo Českou národní banku)
- 19.1 tuto část vyplňují organizační složky státu, v návaznosti na § 33, odst. 2, 6, 7 zákona č. 218/2000 Sb. Správce kapitoly v této části vykazuje, kromě údajů za vlastní organizační složku státu, rovněž údaje za jím řízené státní příspěvkové organizace - jako sumář z podkladů získaných od jím řízených státních příspěvkových organizací;
- 19.2 tato část výkazu se předkládá čtvrtletně ve vazbě na účetní výkazy (rozvahu organizačních složek státu, územních samosprávných celků a příspěvkových organizací);
- 19.3 sloupce název bankovního účtu, kód bankovního účtu a kód druhu organizace se vyplní podle níže uvedených číselníků:
Příloha č. 3 Rozsah a způsob sestavení finančního výkazu pro hodnocení plnění rozpočtu správců kapitol organizačních složek státu a státních fondů (FIN 2-04 U) Kód Název bankovního účtu 01 Běžné účty státních fondů 02 Rezervní fond 03 Fond reprodukce majetku 04 Fond kulturních a sociálních potřeb 05 Účet cizích prostředků (depozitní) 06 Běžný účet 07 Ostatní běžné účty 08 Běžné účty v cizí měně v přepočtu na Kč dle platného kurzu 09 Fond odměn Příloha č. 3 Rozsah a způsob sestavení finančního výkazu pro hodnocení plnění rozpočtu správců kapitol organizačních složek státu a státních fondů (FIN 2-04 U) Kód Druh organizace 02 Organizační složky státu 03 Příspěvkové organizace 04 Státní fondy 05 Ostatní organizace
- 19.4 ve sloupci kód banky se uvádí 4 místný kód používaný v platebním styku;
- 19.5 vazba v této části výkazu
- sl. 103 = sl. 101- sl. 102 s respektováním znaménka vyjadřuje rozdíl mezi počátečním stavem k 1.1. a stavem ke konci vykazovaného období.
- 20. Část XI. - Příjmy z rozpočtu Evropské unie a související příjmy v členění podle nástroje a zdroje financování
V části XI. jsou sledovány příjmy z rozpočtu Evropské unie a související příjmy. Výše uvedené rozpočtové příjmy s údaji schváleného rozpočtu, rozpočtu po změnách a výsledku od počátku roku se vykazují podle položek druhového třídění platné rozpočtové skladby, dále v členění podle kódu atributu NÁSTROJ a kódu atributu ZDROJ, které se vyplní podle číselníků:
- 20.1 Číselník pro atribut NÁSTROJ - CIS_NASTROJ
Příloha č. 3 Rozsah a způsob sestavení finančního výkazu pro hodnocení plnění rozpočtu správců kapitol organizačních složek státu a státních fondů (FIN 2-04 U) Kód Název Zkratka Fond A. Předvstupní nástroje 01 PHARE PHARE EU 02 ISPA ISPA EU 03 SAPARD SAPARD EU B. Nástroje programů spolufinancovaných EU B1. Programové období 2004 až 2006 04 OP Rozvoj venkova a multifunkčního zemědělství OP RVMZ EAGGF+FIFG 05 Horizontální plán rozvoje venkova HRDP EAGGF 06 Společný regionální operační program SROP ERDF+ESF 07 OP Průmysl a podnikání OP PP ERDF 08 OP Infrastruktura OP I ERDF 09 OP Rozvoj lidských zdrojů OP RLZ ESF 10 Fond soudržnosti (Kohezní fond) CF CF 11 Jednotný programový dokument pro cíl 2 JPD2 ERDF 12 Jednotný programový dokument pro cíl 3 JPD3 ESF 13 Program Iniciativy Společenství Interreg IIIA INTREG IIIA ERDF 14 Program Iniciativy Společenství Interreg IIIB INTREG IIIB ERDF 15 Program Iniciativy Společenství Interreg IIIC INTREG IIIC ERDF 16 Program Iniciativy Společenství Espon ESPON ERDF 17 Program Iniciativy Společenství Interact INTERACT ERDF 18 Iniciativa Společenství Equal EQUAL ESF 19 Twinning Out TwOutl EU 20 Fond solidarity FoS1 FoS 21 Transition Facility TF EU 22 Jiné programy/projekty EU Jiné1 EU 23 Komunitární programy KoP1 EU 24 Přímé platby zemědělců PP1 EAGGF B2. Programové období 2007 až 2013 25 Přímé platby zemědělcům PP EAGF 26 Společná organizace trhu SOT EAGF 27 Program rozvoje venkova PRV EAFRD 28 OP Rybářství OP R EFF 30 OP Podnikání a inovace OP PI ERDF 31 OP Výzkum a vývoj pro inovace OP VaVpI ERDF 32 OP Vzdělávání pro konkurenceschopnost OP VpK ESF 33 OP Lidské zdroje a zaměstnanost OP LZaZ ESF 36 Integrovaný operační program IOP ERDF 37 OP Technická pomoc OP TP ERDF 38 Regionální operační programy ROP ERDF 39 OP Praha Konkurenceschopnost OP PK ERDF 40 OP Praha Adaptabilita OP PA ESF 41 OP Přeshraniční spolupráce pro cíl EÚS OP PS ERDF 42 OP Meziregionální spolupráce OP MS ERDF 43 OP Nadnárodní spolupráce OP NS ERDF 44 OP ESPON pro cíl EÚS OP ESPON ERDF 45 OP INTERACT pro cíl EÚS OP INTERACT ERDF 46 Jiné programy/projekty EU Jiné EU 47 Komunitární programy KoP EU 48 Twinning Out TwOut EU 49 Fond Solidarity FoS FoS 50 Transition Facility TF EU 51 OP Doprava - ERDF OP Doprava SF ERDF 52 OP Doprava - CF OP Doprava CF CF 53 OP Životní prostředí - ERDF OP ŽP SF ERDF 54 OP Životní prostředí - CF OP ŽP CF CF C. Projekty spolufinancované z ostatních zahraničních zdrojů 60 Finanční mechanismy FM FM 70 Prostředky NATO NATO NATO D. Pomocné nástroje 87 Program rozvoje venkova - účetní operace PRV P
- 20.2 Číselník pro atribut ZDROJ - CIS_ZDROJ
Příloha č. 3 Rozsah a způsob sestavení finančního výkazu pro hodnocení plnění rozpočtu správců kapitol organizačních složek státu a státních fondů (FIN 2-04 U) Kód Zdroj financování Zkratka 1 Prostředky CZ CZ 5 Prostředky EU EU 6 Prostředky z rozpočtu EU EUB 7 Prostředky z rozpočtu EU - předfinancování z ústředních rozpočtů EUP 8 Prostředky NATO NATO 9 Prostředky ze zahraničí/Finanční mechanismy FM - Poznámky k číselníkům:
- a) V případě transferu finančních prostředků Evropské unie a souvisejících transferů je nutné, aby kód atributu ZDROJ zůstal nezměněn po celý průběh tohoto transferu mezi jeho jednotlivými úrovněmi.
- b) Prostředky Evropské unie kód 5 zahrnují financování z rozpočtu Evropské unie i jejich předfinancování z veřejných rozpočtů.
- c) Kód 6 a 7 používají kapitoly státního rozpočtu a státní fondy, protože jsou schopny odlišit předfinancování. Kód 5 používají územní samosprávné celky, dobrovolné svazky obcí a regionální rady.
- 20.1 Číselník pro atribut NÁSTROJ - CIS_NASTROJ
- 1. Organizační složky státu předkládají do centrálního systému účetních informací státu
- 21. Část XII. - Výdaje spolufinancované z rozpočtu Evropské unie a související výdaje v členění podle nástroje a zdroje financování
V části XII. jsou sledovány výdaje spolufinancované z rozpočtu Evropské unie a související výdaje. Výše uvedené rozpočtové výdaje s údaji schváleného rozpočtu, rozpočtu po změnách, konečného rozpočtu výdajů a výsledku od počátku roku se vykazují v členění podle položek druhového třídění a podle paragrafů odvětvového třídění platné rozpočtové skladby, dále v členění podle nástroje a zdroje financování, a to podle odpovídajících kódů číselníku atributu NÁSTROJ a číselníku atributu ZDROJ uvedených v bodě 20.
- 22. Část XV. - Přehled o zdrojích rezervního fondu organizačních složek státu a nakládání s těmito prostředky
- a) obsahuje údaje o členění zdrojů rezervního fondu této části v návaznosti na § 48, odst. 2 zákona č. 218/2000 Sb., ve znění pozdějších předpisů;
- b) kontrolní vazby v rámci části XV:
- sl. 156 = sl. (151 + 152 - 153 - 155)
- ř. 1501 = ř. (1502 + 1503)
- ř. 1507 = ř. (1508 + 1509 + 1510 + 1511 + 1512 + 1513)
- ř. 1515 = ř. (1501 + 1504 + 1505 + 1506 + 1507 + 1514);
- c) kontrolní vazby na ostatní části výkazu FIN 2-04 U:
Příloha č. 3 Rozsah a způsob sestavení finančního výkazu pro hodnocení plnění rozpočtu správců kapitol organizačních složek státu a státních fondů (FIN 2-04 U) Část XV. Část V. ř. 1515, sl.151 = ř. 5010sl.53 ř. 1515, sl.152 = ř. 5020sl.53 ř. 1515, sl.156 = ř. 5060sl.53;
- d) význam sloupců:
- sl. 152 - je přípustný pro řádky 1501 až 1506 a 1514 s tím, že se jedná o příjmy rezervního fondu v hodnoceném roce i o převody nečerpaných prostředků, které byly převedeny z příjmových účtů zpět do rezervního fondu,
- sl. 153 - je přípustný pro řádky 1501 až 1513 s tím, že se jedná o prostředky převedené na příjmové účty, které se používají při čerpání rezervních fondů,
- sl. 154 - je přípustný pro řádky 1501 až 1513 s tím, že se jedná o čerpanou částku, tj. skutečné výdaje,
- sl. 155 - je přípustný pro řádky 1501 až 1513 s tím, že se jedná o prostředky použité jiným způsobem než prostřednictvím rozpočtu, např. odvedené do zahraničí, nebo snížení stavu na základě rozhodnutí vlády.
- 23. Komentář k výkazu pro hodnocení plnění rozpočtu správců kapitol, jimi zřízených organizačních složek státu a státních fondů FIN 2-04 U uvádí objektivní a v daném termínu neodstranitelné rozdíly mezi skutečným stavem a požadavky vyplývajícími z ustanovení vyhlášky.
- 24. Příloha ke komentáři “Limity a zůstatky na účtech v České národní bance“ zahrnuje komentář k případným rozdílům mezi vykazovanými údaji a údaji na bankovních účtech používaných v příslušném rozpočtovém roce.