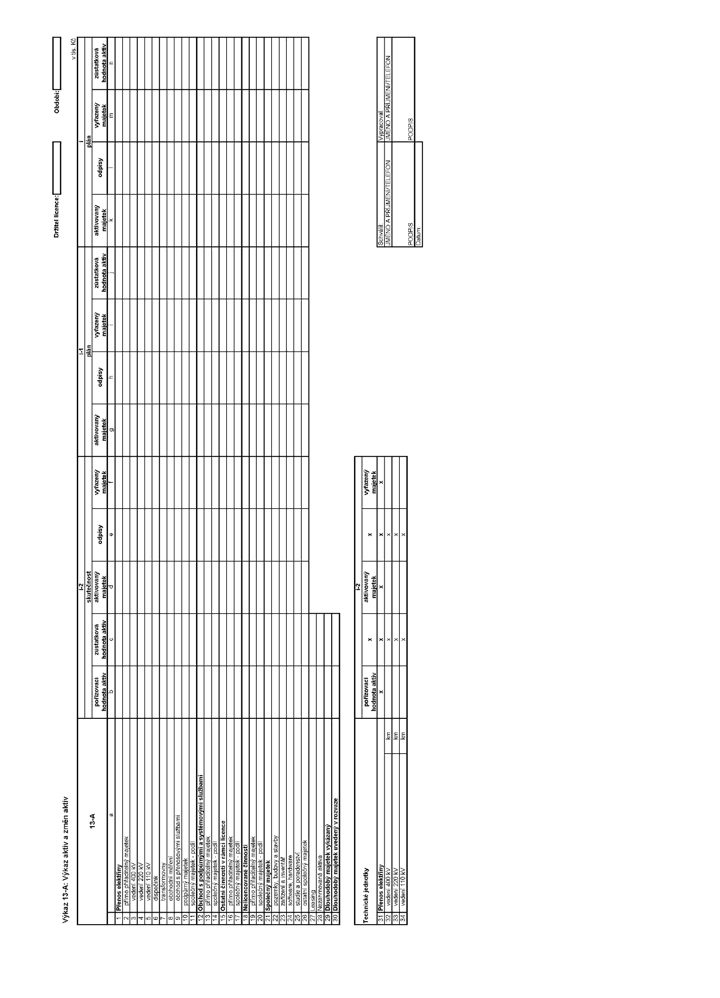
| Vedení 400 kV | ř. 3 |
| Vedení 220 kV | ř. 4 |
| Vedení 110 kV | ř. 5 |
| Dispečink | ř. 6 |
| Transformovny | ř. 7 |
| Obchodní měření | ř. 8 |
| Obchod s přenosovými službami | ř. 9 |
- ■ Pořizovací hodnota aktiv - jedná se o hodnoty, které jsou vykázány v účetnictví držitele licence.
- ■ Zůstatková hodnota aktiv - jedná se o hodnoty, které jsou vykázány v účetnictví držitele licence.
- ■ Aktivovaný majetek - jedná se o souhrnné hodnoty aktivovaného majetku na obnovu i rozvoj.
- ■ Odpisy - vykázány ze stávajícího i z nově aktivovaného majetku.
- ■ Vyřazený majetek - vykazovány zůstatkové hodnoty majetku vyřazeného z důvodu prodeje, darování, mank a škod. Plány vyřazeného majetku vyplňuje držitel licence, který s vyřazením majetku ve svých plánech počítá.
- 1.2. Charakteristika řádků výkazu
Majetek zahrnovaný do provozních aktiv:
- a) Provozní aktiva podle § 3 odst. 3.
- b) Finanční leasing podle § 3 odst. 4.
- 1.1.1. Přenos elektřiny
Přímo přiřaditelný majetek
Jedná se o majetek, který slouží pro přenos elektřiny a lze jej jednoznačně přiřadit na jednotlivé technologie.
Majetek je vykazován v následující struktuře:
Podpůrný majetek – ř. 10
Jedná se o majetek, který slouží na podporu licencované činnosti přenos elektřiny, avšak nelze jej jednoznačně přiřadit na jednotlivé technologie.
- 1.1.2. Obchod s podpůrnými a systémovými službami – ř. 13
Jedná se o přímo přiřaditelný majetek, který slouží pro činnost obchodování se systémovými a podpůrnými službami.
- 1.1.3. Ostatní činnosti v rámci licence – ř. 16
Jedná se o přímo přiřaditelný majetek, který slouží pro ostatní činnosti v rámci licence s výjimkou činnosti přenos elektřiny a obchod se systémovými a podpůrnými službami.
- 1.1.4. Nelicencované činnosti – ř. 19
Jedná se o přímo přiřaditelný majetek sloužící pro ostatní činnosti, které nesouvisí s licencovanou činností.
- 1.1.5. Společný majetek
Jedná se o majetek, který slouží všem činnostem držitele licence.
Majetek je vykazován v následující struktuře:
Pozemky, budovy a stavby ř. 22 Zařízení a inventář ř. 23 Software, hardware ř. 24 Studie a poradenství ř. 25 Ostatní ř. 26 Společný majetek je rozdělen na jednotlivé činnosti a technologie podle zůstatkové hodnoty přímo přiřaditelného majetku, pokud Úřad nestanoví jinak.
- 1.1.6. Leasing – ř. 27
V této položce je uvedena celková hodnota majetku pořízeného pomocí finančního leasingu. Tato hodnota je připočtena k hodnotě jednotlivých položek vykázaného majetku a ve výpočtu z dlouhodobého majetku vykázaného – ř. 29 odečtena pro srovnatelnost s rozvahou držitele licence.
- 1.1.7. Nezahrnovaná aktiva – ř. 28
Nezahrnovaná aktiva obsahují majetek, který podle § 3 odst. 3 nemůže být zahrnován.
- 1.1.8. Technické jednotky
V řádku 32 – vedení 400 kV – se vykazují km délky vedení 400 kV k 31. prosinci kalendářního roku.
V řádku 33 – vedení 220 kV – se vykazují km délky vedení 220 kV k 31. prosinci kalendářního roku.
V řádku 34 – vedení 110 kV – se vykazují km délky vedení 110 kV k 31. prosinci kalendářního roku.
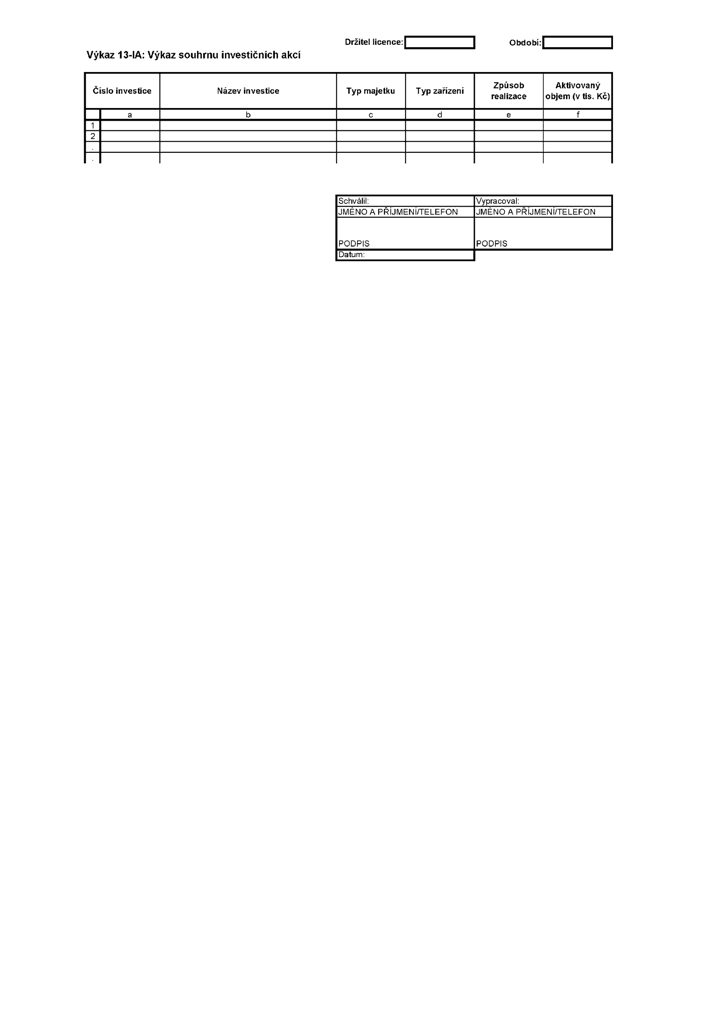
- 2. Výkaz 13-IA: Výkaz souhrnu investičních akcí
- 2.1. Charakteristika sloupců výkazu
- ■ Číslo investice - sloupec obsahuje číslo investice, pokud je investici přiděleno.
- ■ Název investice - sloupec obsahuje název investice.
- ■ Typ majetku - sloupec obsahuje informaci o tom, zda převládá přenos elektřiny, ostatní činnosti v rámci licence a obchod s podpůrnými a systémovými službami, nelicencované činnosti či společný majetek.
- ■ Typ zařízení - sloupec obsahuje informace o tom, zda převládá u:
Přenosu elektřiny:
- ► vedení 400 kV,
- ► vedení 220 kV,
- ► vedení 110 kV,
- ► dispečink,
- ► transformovny,
- ► obchodní měření,
- ► obchod s přenosovými službami,
- ► podpůrný majetek.
Ostatních činností v rámci licence a obchod s podpůrnými a systémovými službami:
- ► obchod s podpůrnými a systémovými službami,
- ► ostatní činnosti v rámci licence.
Nelicencované činnosti:
- ► stručně popsat (např. byt, bytový dům, rekreační objekt, apod.).
Společného majetku:
- - typ investice:
- ► J - jmenovitá stavba,
- ► G - globál (ostatní),
- - typ technologie:
- ► pozemky, budovy a stavby,
- ► software, hardware,
- ► zařízení a inventář,
- ► studie a poradenství,
- ► ostatní,
příklad: jmenovitá stavba, pozemek se stavbou - J1 DŘT.
Definice jednotlivých druhů zařízení plně korespondují s definicí položek majetku ve výkazu aktiv 13-A, které jsou definovány v bodě 1 této přílohy.
- ■ Způsob realizace - sloupec obsahuje informaci o označení způsobu realizace investiční akce:
- ► vlastními silami,
- ► jinými subjekty.
- ■ Aktivovaný objem - sloupec obsahuje hodnoty aktivovaného majetku ve vykazovaném roce „i-2“ v případě, že jmenovitá hodnota investice přesahuje u:
- ► přenosu elektřiny objem 2,5 mil. Kč,
- ► ostatní činnosti v rámci licence a obchodu s podpůrnými a systémovými službami objem 2,5 mil. Kč,
- ► nelicencované činnosti objem 2,5 mil. Kč,
- ► společného majetku objem 2,5 mil. Kč.
Aktivovaný majetek, který je pod hranicí uvedených limitů bude uveden souhrnně jednou hodnotou pro činnosti přenosu elektřiny, ostatní činnosti v rámci licence a obchodu s podpůrnými a systémovými službami, nelicencované činnosti a společného majetku.
- 2.2. Charakteristika řádků výkazu
Ve výkazu je nutné pro každou investiční akci aktivovanou ve vykazovaném roce či v následujících dvou letech zadat nový řádek.
- 2.1. Charakteristika sloupců výkazu
- 3. Výkaz 13-HV: Výkaz výsledků hospodaření
- 3.1. Charakteristika sloupců výkazu
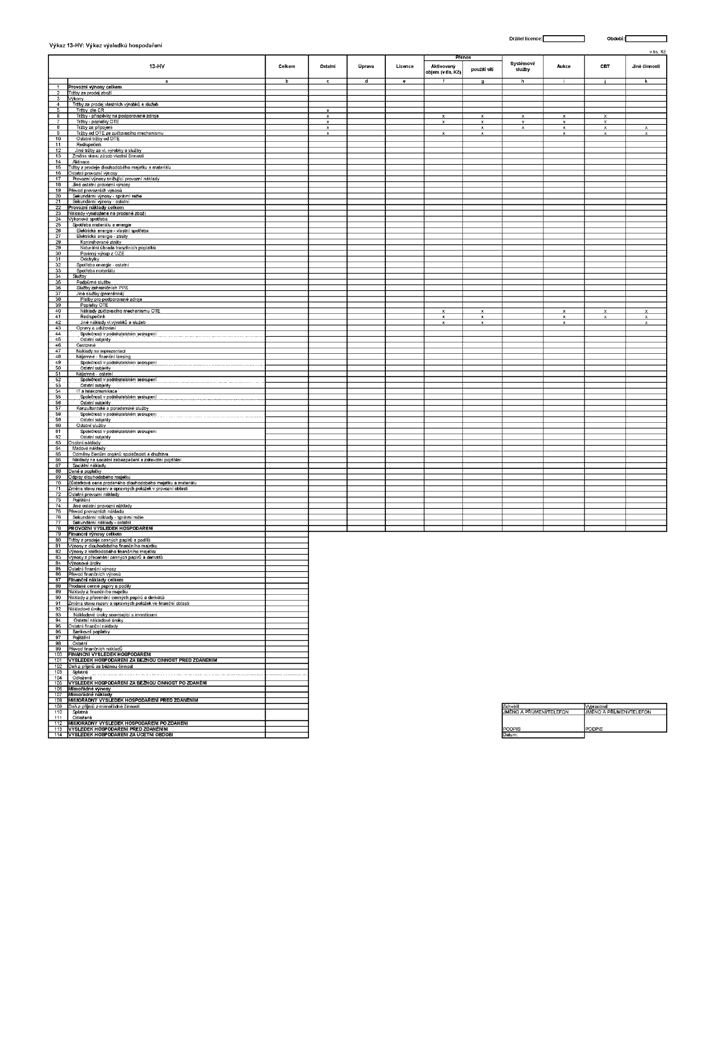
- ■ Celkem - sloupec obsahuje výnosy a náklady za celou účetní jednotku. Tato část plně koresponduje s účetním výkazem zisků a ztrát držitele licence.
- ■ Ostatní - sloupec obsahuje výnosy a náklady přímo nesouvisející s licencovanou činností přenos elektřiny.
- ■ Úprava - sloupec obsahuje nepovolené výnosy a náklady.
- ■ Licence - sloupec obsahuje celkové výnosy a náklady přímo související s licencovanou činností. Jedná se o hodnoty, které jsou vykázány v účetnictví držitele licence.
- ■ Přenos - sloupec obsahuje výnosy a náklady související s činností přenos elektřiny v souladu s regulačním pojetím této vyhlášky.
- ■ Systémové služby - sloupec obsahuje výnosy a náklady související s činností poskytování systémových a podpůrných služeb v souladu s regulačním pojetím této vyhlášky.
- ■ Aukce - sloupec obsahuje výnosy a náklady související s činností aukce v souladu s regulačním pojetím této vyhlášky.
- ■ CBT - sloupec obsahuje výnosy a náklady související s účastí v mechanismu kompenzace mezi provozovateli přenosových soustav (CBT).
- ■ Jiné činnosti - sloupec obsahuje výnosy a náklady související s jinými činnostmi v rámci licencované činnosti přenos elektřiny v souladu s cenovým rozhodnutím Úřadu.
- 3.2. Charakteristika řádků výkazu
- 3.2.1. Výnosy
- ■ ř. 2 - položka je svým obsahem i názvem v souladu s jiným právním předpisem5);
- ■ ř. 5 - tržby z dané činnosti odpovídající struktuře podle cenového rozhodnutí;
- ■ ř. 6 - tržby související s mechanismem vyrovnání příspěvků na podporované zdroje (obnovitelné zdroje energie, druhotné energetické zdroje a kombinovaná výroba elektřiny a tepla); zahrnuje platby od zákazníků a vyrovnání plateb mezi držiteli licencí na distribuci elektřiny a držitelem licence na přenos elektřiny;
- ■ ř. 7 - tržby související s fakturací poplatků operátora trhu;
- ■ ř. 8 - časově rozlišené výnosy související s úhradou podílů účastníků trhu s elektřinou na nákladech spojených s připojením zařízení k přenosové soustavě;
- ■ ř. 9 - tržby z vypořádání rozdílů plynoucích ze zúčtování nákladů na odchylky operátorem trhu;
- ■ ř. 10 - tržby plynoucí od operátora trhu, které neodpovídají definici výše uvedeným řádků;
- ■ ř. 11 - tržby za redispečink;
- ■ ř. 12 - jiné tržby za vlastní výrobky a služby;
- ■ ř. 13 až 15 - položky jsou svým obsahem i názvem v souladu s jiným právním předpisem5);
- ■ ř. 17 - výnosy související s provozními náklady ve smyslu bodu 4.1.3., které snižují povolené náklady jsou náhrady za škody způsobené na zařízení přenosové soustavy;
- ■ ř. 18 - ostatní výnosy mající charakter provozních výnosů, které neodpovídají definici výše uvedenému řádku;
- ■ ř. 20 - sekundární výnosy související s vnitropodnikovou alokací režie správních středisek;
- ■ ř. 21 - výnosy související s vnitropodnikovou alokací sekundárních nákladů, které nespadají do výše uvedených položek;
- ■ ř. 80 až 86 - položky jsou svým obsahem i názvem v souladu s jiným právním předpisem5);
- ■ ř. 106 položka je svým obsahem i názvem v souladu s jiným právním předpisem5);
- 3.2.2. Náklady
- ■ ř. 23 - položka je svým obsahem i názvem v souladu s jiným právním předpisem5);
- ■ ř. 26 - náklady na nákup elektřiny pro vlastní spotřebu držitele licence;
- ■ ř. 28 - náklady související s nákupem elektřiny ke krytí kontrahovaných ztrát;
- ■ ř. 29 - náklady na nákup elektřiny ke krytí ztrát souvisejících s naturálními úhradami tranzitních poplatků;
- ■ ř. 30 - náklady na nákup elektřiny ke krytí ztrát souvisejících s povinným výkupem elektřiny z obnovitelných zdrojů energie;
- ■ ř. 31 - náklady na nákup elektřiny ke krytí ztrát související s odchylkou predikovaného a skutečného diagramu ztrát;
- ■ ř. 32 - náklady související se spotřebou energie, která však zároveň nemůže být považována za ztráty a vlastní spotřebu elektřiny;
- ■ ř. 33 - položka je svým obsahem i názvem v souladu s jiným právním předpisem5);
- ■ ř. 35 - náklady související s poskytováním podpůrných služeb;
- ■ ř. 36 - náklady související se službami zahraničních provozovatelů přenosových soustav;
- ■ ř. 38 - náklady související s podporou obnovitelných zdrojů energie, druhotných energetických zdrojů a kombinované výroby elektřiny a tepla (tj. povinný výkup i příspěvky k ceně a dále vyrovnání plateb mezi držiteli licencí na distribuci elektřiny a držitelem licence na přenos elektřiny, souvisejících s podporou uvedených zdrojů);
- ■ ř. 39 - náklady související s platbami za činnost zúčtování operátora trhu;
- ■ ř. 40 - náklady související s vypořádáním rozdílů plynoucích ze zúčtovacího mechanismu operátorem trhu;
- ■ ř. 41 - náklady na redispečink;
- ■ ř. 42 - jiné, výše neuvedené náklady na vlastní výrobky a služby;
- ■ ř. 43 - náklady na opravy a udržování;
- ■ ř. 46 - náklady na cestovné;
- ■ ř. 47 - náklady na reprezentaci;
- ■ ř. 48 - náklady nájemného finančního leasingu;
- ■ ř. 51 - placené nájemné, které není považováno za finanční leasing;
- ■ ř. 54 - služby související s nákupem informačních technologií a telekomunikačních služeb;
- ■ ř. 57 - náklady související s poskytováním konzultací a poradenských služeb;
- ■ ř. 60 - náklady mající charakter služeb, které neodpovídají definici výše uvedených řádků.
Nákladové položky ř. 43, 48 až 60 se člení na nákladové položky vynakládané držitelem licence:
- - jiným společnostem, se kterými držitel licence tvoří holding nebo jsou součástí téhož holdingu nebo jiného podnikatelského seskupení podle jiného právního předpisu4) (dále jen „podnikatelské seskupení“),
- - jiným subjektům;
- ■ ř. 64 až 68 - položky jsou svým obsahem i názvem v souladu s jiným právním předpisem5);
- ■ ř. 69 - odpisy dlouhodobého majetku;
- ■ ř. 70 a 71 - položky jsou svým obsahem i názvem v souladu s jiným právním předpisem5);
- ■ ř. 73 - náklady na pojištění (pokud je pojištění účtováno v rámci ostatních provozních nákladů);
- ■ ř. 74 - položka je svým obsahem i názvem v souladu s jiným právním předpisem5), dále snížena o náklady na pojištění (pokud je pojištění účtováno v rámci ostatních provozních nákladů);
- ■ ř. 76 - sekundární náklady související s vnitropodnikovou alokací režie správních středisek;
- ■ ř. 77 - náklady související s vnitropodnikovou alokací sekundárních nákladů, které nespadají do výše uvedených položek;
- ■ ř. 88 až 94 - položky jsou svým obsahem i názvem v souladu s jiným právním předpisem5);
- ■ ř. 96 - náklady na bankovní poplatky;
- ■ ř. 97 - náklady na pojištění (pokud pojištění není účtováno v rámci služeb);
- ■ ř. 98 - ostatní finanční náklady mimo bankovní poplatky a pojištění;
- ■ ř. 99 - položka je svým obsahem i názvem v souladu s jiným právním předpisem5);
- ■ ř. 107 - položka je svým obsahem i názvem v souladu s jiným právním předpisem5).
- 3.2.1. Výnosy
- 3.1. Charakteristika sloupců výkazu
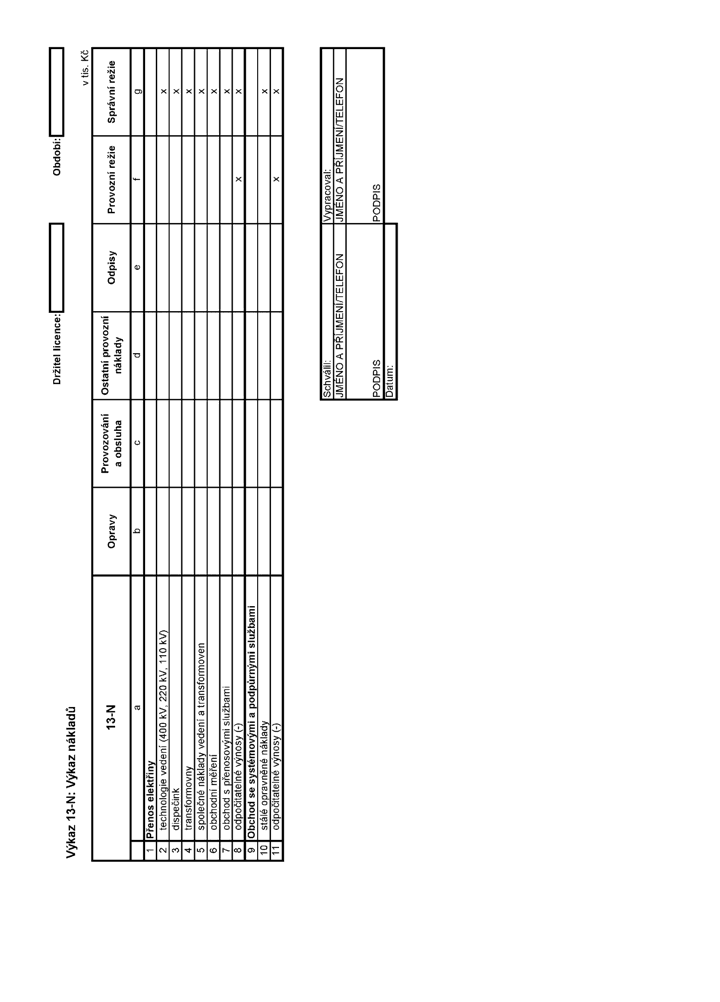
- 4. Výkaz 13-N: Výkaz nákladů
Náklady související s pořízením majetku formou leasingu jsou upraveny v souladu s § 3 odst. 4.
- 4.1. Přímo přiřaditelné náklady
- 4.1.1. Opravy (sloupec „b“)
Do položky „opravy“ se zahrnují náklady vynaložené na zachování produktivní kapacity přenosových zařízení.
- 4.1.2. Provozování a obsluha (sloupec „c“)
Do položky „provozování a obsluha“ se zahrnují náklady na práci, materiály a služby všech činností souvisejících s provozováním a obsluhou přenosového zařízení.
- 4.1.3. Ostatní provozní náklady (sloupec „d“)
Ostatní provozní náklady zahrnují náklady, které nejsou obsaženy v žádném z výše uvedených sloupců (většinou se účetně evidují přímo na objektu technologie).
- 4.1.4. Odpisy (sloupec „e“)
Jedná se o odpisy dlouhodobého hmotného majetku a dlouhodobého nehmotného majetku přímo přiřaditelného k jednotlivým licencovaným činnostem.
- 4.1.5. Provozní režie (sloupec „f“)
Provozní režie jsou náklady provozu, a to zejména:
- ► náklady, které souvisí s přímým řízením přenosové činnosti;
- ► náklady, které jsou vynaloženy přímo na činnosti v rámci licence čísla 13, avšak mají charakter správní režie, přičemž není možné přiřazení na konkrétní činnost ani objektivní přímé rozvržení na jednotlivé činnosti.
Celková hodnota provozní režie je rozdělena na jednotlivé technologie podle rozvrhového klíče držitele licence. Držitel licence uvede tento klíč v komentáři k regulačním výkazům.
Provozní režie zahrnuje zejména:
- ► osobní náklady řídících, ekonomických a jiných administrativních pracovníků výrobních jednotek a provozních částí držitele licence (mzdové náklady, sociální a zdravotní pojištění, případně další osobní náklady),
- ► spotřebu režijního a kancelářského materiálu,
- ► odpisy majetku, který není možné objektivně přiřadit na konkrétní licencované činnosti nebo technologie (společné prostory, jiný společně využívaný majetek, dopravní prostředky řídících pracovníků),
- ► náklady kancelářských prostor provozu,
- ► ostatní společné náklady sloužící pro licencovanou činnost (zejména nákup společných externích služeb – např. úklid, opravy společných provozních prostor apod.).
- 4.1.6. Správní režie (sloupec „g“)
Správní režie zahrnuje náklady související se správou a řízením držitele licence jako celku. Obsahují zejména náklady na prezentaci držitele licence na veřejnosti, náklady finančního řízení souvisejícího s licencovanými a ostatními činnostmi držitele licence, společné náklady řízení informačních technologií, společné náklady řízení lidských zdrojů, případně další náklady společného charakteru.
Správní režie zahrnuje zejména:
- ► osobní náklady (mzdové náklady, sociální a zdravotní pojištění, případně další osobní náklady),
- ► spotřebu režijního a kancelářského materiálu,
- ► odpisy majetku, který je využíván při výkonu správních činností (společné prostory, jiný společně využívaný majetek, dopravní prostředky řídících pracovníků, informační systém),
- ► náklady kancelářských prostor,
- ► náklady na nákup externích služeb,
- ► ostatní náklady správního charakteru, které je možné považovat za oprávněné.
Do správní režie držitele licence nepatří daň z příjmů právnických osob.
Náklady jsou rozděleny na přenos elektřiny a obchod se systémovými a podpůrnými službami podle jednotlivých technologií.
Výše navržený obsah položek výkazu 13-N je možné přizpůsobit nastavenému controllingovému systému držitele licence.
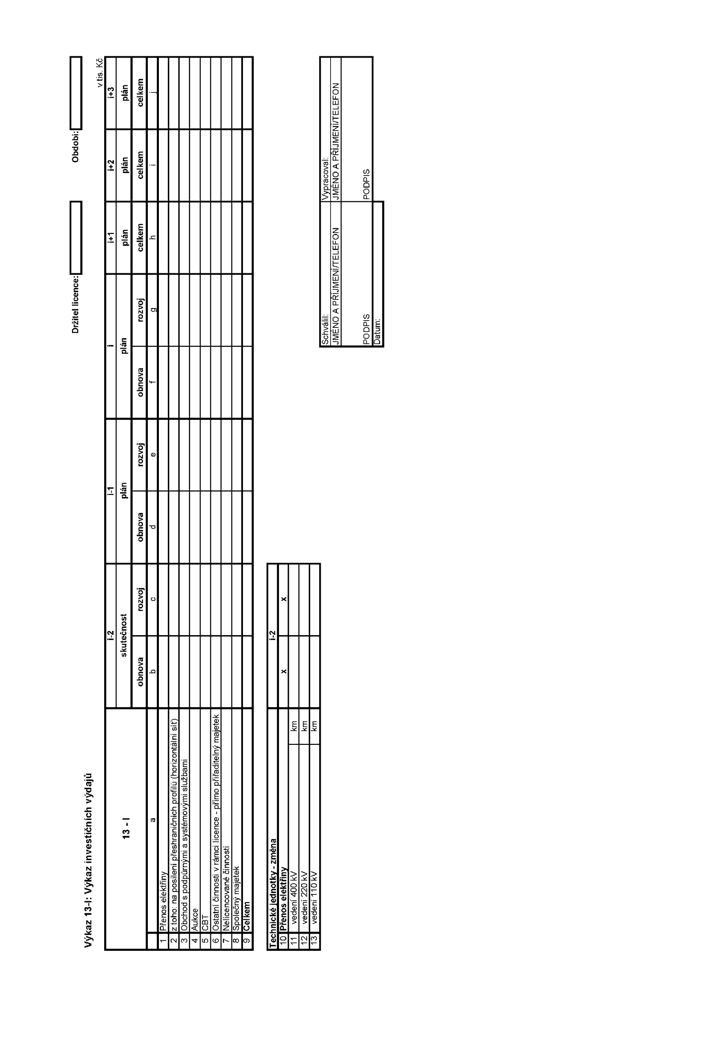
- 5. Výkaz 13-I: Výkaz investičních výdajů
Ve výkazu jsou uváděny hodnoty investičních výdajů související s pořízením provozních aktiv podle § 8 odst. 1 v členění podle činností v jednotlivých letech.
- 5.1. Charakteristika sloupců výkazu
- ■ Obnova - náhrada stávajících zařízení za nové i když technicky dokonalejší tak, aby byla zachována jeho funkce z hlediska bezpečnosti, spolehlivosti, dodržení standardů, optimalizace provozních nákladů. To znamená, že prostou reprodukcí se nezvětšuje rozsah stávajících zařízení. Zahrnuje tedy vše, co nelze klasifikovat jako rozvoj.
- ■ Rozvoj - výstavba nových či rozšiřování stávajících zařízení přenosové soustavy realizovaná na základě rozhodnutí držitele licence, kdy nutnost rozšíření soustavy vyplývá z požadavků zákazníků a postupného růstu zatížení. Do této kategorie patří také pořízení nových zařízení z titulu plnění povinností držitele licence stanovených právními předpisy. Rozsah zařízení se rozvojem obvykle zvětšuje.
- 5.2. Technické jednotky - změna
Zadávané technické jednotky se vztahují k hodnotám uvedeným v horní části tabulky.
V řádku 11 – vedení 400 kV – se vykazují změny km délky vedení 400 kV.
V řádku 12 – vedení 220 kV – se vykazují změny km délky vedení 220 kV.
V řádku 13 – vedení 110 kV – se vykazují změny km délky vedení 110 kV.
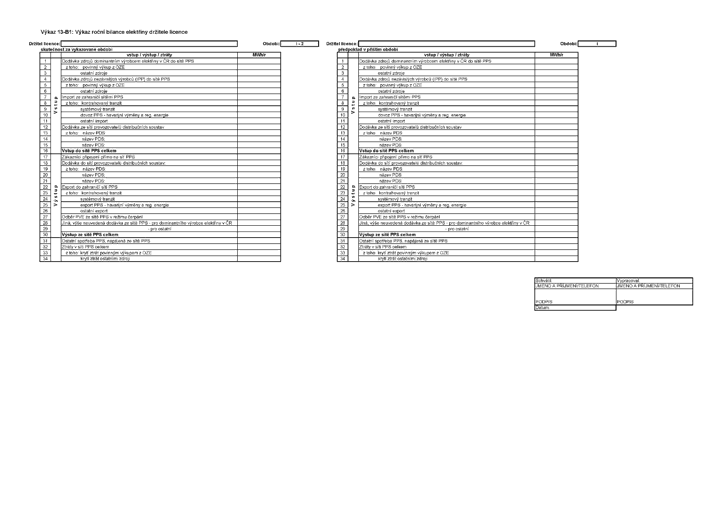
- 6. Výkaz 13-B1: Výkaz roční bilance elektřiny držitele licence
Výkaz roční bilance elektřiny držitele licence se předkládá za uplynulý kalendářní rok „i-2“ a jako plán na regulovaný rok „i“.
- ► Objemy energií se vyplní v požadovaném dělení ve všech relevantních položkách.
- ► Provozovatel přenosové soustavy vykazuje množství přenesené energie na vstupu do přenosové soustavy v předávacích místech uvnitř přenosové soustavy v členění na jednotlivé dodavatele podle připojovacích míst a na výstupu z přenosové soustavy v členění na jednotlivé odběratele podle předávacích míst.
- ► U připojovacích a předávacích míst mezi přenosovou soustavou a zahraničními soustavami vykazuje držitel licence množství elektřiny podle hodnot exportu, importu a kontrahovaného tranzitu potvrzených provozovateli okolních soustav a zahrnutých do sjednaného salda.
- ► Vychází se z fyzikálních toků ročních objemů elektřiny v přenosové síti se zohledněním jednotlivých směrů vzájemných dodávek mezi držiteli licencí na distribuci a držitelem licence na přenos. Uvádí se tedy skutečné objemy energie a velikosti výkonů, dodávané a odebírané z přenosové soustavy v obou směrech včetně rozhraní PS/110 kV (nejedná se o bilanční salda).
Ve výkazu jsou uváděny kategorie údajů podle níže uvedených pravidel: - ► Dodávka z výroben elektřiny provozovaných dominantním výrobcem elektřiny v České republice do přenosové soustavy – uvede se skutečná celková dodávka z výroben elektřiny provozovaných dominantním výrobcem elektřiny do přenosové soustavy v daném směru, tzn. včetně dodávek z výroben elektřiny do 110 kV vedení přenosové soustavy. Údaj je dále rozdělen na dodávku ze zdrojů využívajících obnovitelné zdroje energie a z ostatních energetických zdrojů.
- ► Dodávka z výroben elektřiny nezávislých výrobců (IPP) do přenosové soustavy – týká se výroben elektřiny provozovaných jinými držiteli licence na výrobu elektřiny než je dominantní výrobce elektřiny v České republice; uvede se skutečná celková dodávka z těchto zdrojů do přenosové soustavy a dále zvlášť dodávka ze zdrojů využívajících obnovitelné zdroje energie a z ostatních energetických zdrojů.
- ► Import ze zahraničí přenosovou soustavou – uvádí se celkový objem importované elektřiny pouze sítěmi přenosové soustavy. Údaje jsou vykázány zvlášť za kontrahovaný tranzit, systémový tranzit, dovoz pro účely havarijních výpomocí a regulační energie a ostatní import.
- ► Dodávka z distribučních soustav – v daném směru zahrnuje též dodávku ze sítě 110 kV distribuční soustavy do sítě 110 kV přenosové soustavy (tj. nejen dodávku přes transformaci 110 kV/PS). Údaje jsou vykázány v členění dle jednotlivých regionálních distribučních soustav.
- ► Odběr zákazníků přímo připojených k přenosové soustavě.
- ► Dodávka do distribučních soustav – v daném směru zahrnuje též dodávku ze sítě 110 kV přenosové soustavy do sítě distribuční soustavy na hladině 110 kV (tj. nejen dodávku přes transformaci PS/110 kV). Údaje jsou vykázány v členění dle jednotlivých regionálních distribučních soustav.
- ► Export do zahraničí přenosovou soustavou – uvádí se celkový objem exportované elektřiny pouze přenosovou soustavou. Údaje jsou vykázány zvlášť za kontrahovaný tranzit, systémový tranzit, vývoz pro účely havarijních výpomocí a regulační energie a ostatní export.
- ► Ostatní spotřeba držitele licence – uvede se spotřeba v rozvodnách přenosové soustavy napájená z přenosové soustavy.
- ► Ztráty v přenosové soustavě – uvádí se celkový objem ztrát a dále údaje rozdělené na ztráty kryté povinným výkupem elektřiny vyrobené z obnovitelných zdrojů energie a ztráty kryté z ostatních zdrojů.
V žádném případě nesmí dojít ke dvojímu vykazování toků energie.
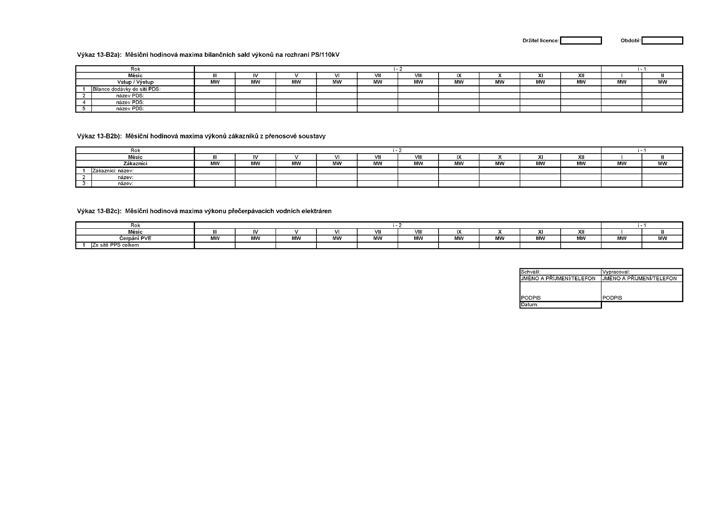
- 7. Výkazy 13-B2: Výkazy maxim výkonů
Vykazují se měsíční maxima výkonů na rozhraních mezi přenosovou soustavou držitele licence a předávacími nebo odběrnými místy účastníků trhu s elektřinou.
- 7.1. Výkaz 13-B2a): Měsíční hodinová maxima bilančních sald výkonů na rozhraní PS/110 kV
Držitel licence vyplňuje měsíční hodinová maxima součtu bilančního salda výkonu na rozhraní sítě přenosové soustavy a distribučních soustav na hladině 110 kV. Maxima výkonů na rozhraní přenosové soustavy/distribuční soustavy zahrnují též výkony mezi přenosovou soustavou a distribuční soustavou na hladině 110 kV (tj. nejen dodávku přes transformaci PS/110 kV sítě distribuční soustavy).
- 7.2. Výkaz 13-B2b): Měsíční hodinová maxima výkonů zákazníků z přenosové soustavy
Uvádí se měsíční hodinová maxima výkonů zákazníků připojených k přenosové soustavě.
- 7.3. Výkaz 13-B2c): Měsíční hodinová maxima výkonu přečerpávacích vodních elektráren
Uvádí se měsíční hodinová maxima výkonu přečerpávací vodní elektrárny.
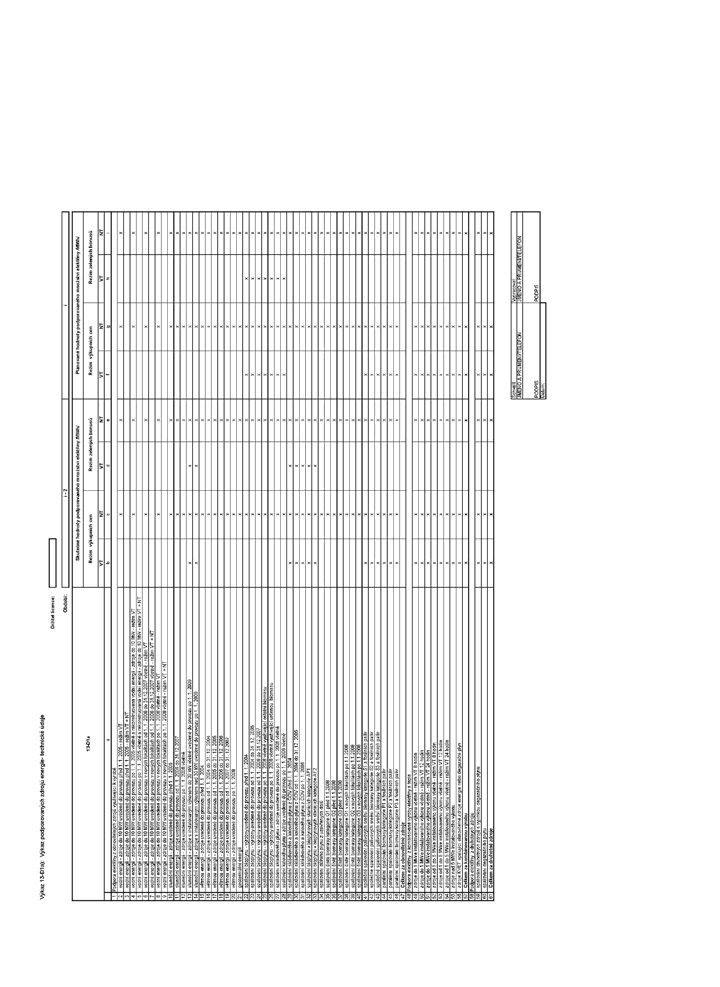
- 8. Výkazy 13-D1a), b): Výkaz podporovaných zdrojů energie
Vykazují se údaje související s podporou obnovitelných zdrojů energie, kombinované výroby elektřiny a tepla a druhotných energetických zdrojů.
Výkazy se souhrnnými hodnotami o výši výroby elektřiny v jednotlivých kategoriích zdrojů (v MWh/rok) se předkládají za uplynulý kalendářní rok „i-2“ a jako plán na regulovaný rok „i“ (Výkaz 13-D1a). Pro regulovaný rok „i“ se vyplní předpokládaný plán podporovaného množství elektřiny na základě hodnot uplatněných v roce předcházejícím regulovanému roku „i-1“ a podle předpokládaného odhadu.
Současně jsou za uplynulý kalendářní rok „i-2“ předkládány údaje o související výši podpory vyplacené držitelem licence výrobci (Výkaz 13-D1b).
Údaje jsou členěny v závislosti na tom, zda se uplatňuje systém podpory formou povinného výkupu elektřiny v režimu výkupních cen, nebo systém příspěvků k tržní ceně (zelených bonusů).
- 9. Výkaz 13-D1a) podklady: Výkaz podpory obnovitelných zdrojů energie
Ve výkazu se uvádí údaje o výrobě elektřiny z obnovitelných zdrojů energie v členění podle jednotlivých výroben, včetně souvisejících tržeb. Vykazují se údaje o instalovaném výkonu výrobny a dále údaje o podporovaném množství elektřiny, a to za uplynulý kalendářní rok „i-2“ a jako plán na regulovaný rok „i“ a to dle režimu poskytované podpory ve vysokém a nízkém tarifu.
Pro regulovaný rok „i“ se vyplní předpokládaný plán podporovaného množství elektřiny na základě uplatněných hodnot v roce předcházejícím regulovanému roku „i-1“ a podle předpokládaného odhadu.
- 10. Výkaz 13-D1b) podklady: Výkaz podpory druhotných energetických zdrojů
Ve výkazu se uvádí údaje o výrobě elektřiny z druhotných energetických zdrojů v členění podle jednotlivých výroben. Vykazují se údaje o instalovaném výkonu výrobny, datum uvedení výrobny do provozu a výše vyplacené podpory. Dále se uvádí údaje o podporovaném množství elektřiny (v MWh/rok), a to za uplynulý kalendářní rok „i-2“ a jako plán na regulovaný rok „i“.
Pro regulovaný rok „i“ se vyplní předpokládaný plán povinného výkupu na základě uplatněných hodnot v roce předcházejícím regulovanému roku „i-1“ a podle předpokládaného odhadu.
- 11. Výkaz 13-D1c) podklady: Výkaz podpory kombinované výroby elektřiny a tepla
Ve výkazu se uvádí údaje o výrobě elektřiny z kombinované výroby elektřiny a tepla v členění podle jednotlivých výroben, včetně souvisejících tržeb. Vykazují se údaje o instalovaném výkonu výrobny a dále údaje o podporovaném množství elektřiny, a to za uplynulý kalendářní rok „i-2“ a jako plán na regulovaný rok „i“.
Pro regulovaný rok „i“ se vyplní předpokládaný plán podporovaného množství elektřiny na základě uplatněných hodnot v roce předcházejícím regulovanému roku „i-1“ a podle předpokládaného odhadu.
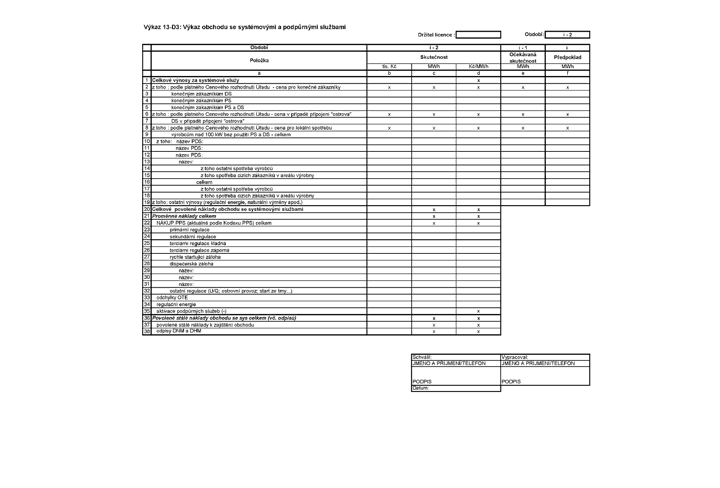
- 12. Výkaz 13-D3: Výkaz obchodu se systémovými a podpůrnými službami
Do výkazu se uvádí údaje o množství elektřiny, za které je hrazena platba za systémové služby, a to v členění podle jednotlivých kategorií účastníků trhu s elektřinou (zákazníci, výrobci). V případě výrobců jsou údaje dále rozděleny podle kategorie výrobců a podle držitele licence na distribuci, k jehož soustavě jsou zařízení výrobců připojena; lokální spotřeba výrobců v souladu s jiným právním předpisem7) je dále členěna na ostatní spotřebu výrobců a cizí spotřebu v areálu výroben.
Výkaz se vyplňuje na základě údajů předložených výrobci, a to jako skutečnost za účetně ukončený kalendářní rok, plán a očekávanou skutečnost za rok, ve kterém je výkaz předkládán Úřadu, a dále plánované množství elektřiny v roce, pro který jsou Úřadem stanovovány ceny za systémové služby.
Do výkazu se dále uvádí odpovídající výnosy a náklady spojené s podpůrnými a systémovými službami, které jsou předkládány za účetně ukončený kalendářní rok.
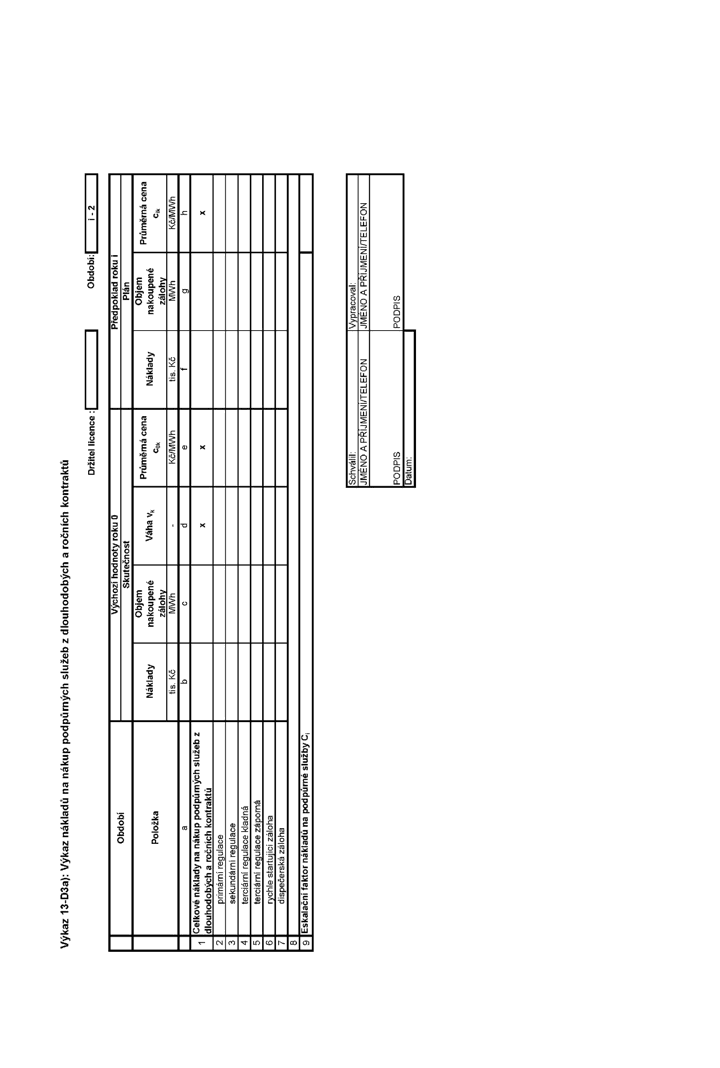
- 13. Výkaz 13-D3a): Výkaz nákladů na nákup podpůrných služeb z dlouhodobých a ročních kontraktů
Do výkazu se uvádí údaje celkových nákladů na nákup jednotlivých druhů podpůrných služeb z dlouhodobých a ročních kontraktů a údaje odpovídajících objemů pořízených služeb a to jako skutečnost za účetně ukončený kalendářní rok a dále plánované hodnoty pro regulovaný rok.
- 14. Výkaz ERÚ 1-12: Měsíční výkaz o výrobě a rozvodu elektřiny
Ve výkazu držitel licence uvádí následující údaje:
- ► bilanční položky potřebné pro konstrukci bilance elektřiny (odkud byla elektřina opatřena, kam byla elektřina dodána, dovoz a vývoz, ztráty v sítích přenosové soustavy),
- ► spotřeba elektřiny brutto (spotřeba elektřiny v energetickém sektoru) rozdělená po krajích ČR.
- 15. Výkaz ERÚ 2-01: Roční výkaz základních údajů o přenosové a distribuční soustavě
Ve výkazu držitel licence uvádí následující údaje:
- ► údaje o transformačních výkonech transformátorů 400, 220 a 110 kV na nižší napěťovou úroveň,
- ► trasy kabelových a venkovních vedení 400, 220 a 110 kV,
- ► počet transformátorů 400/220, 400/110, 220/110 a 110/VN.
Držitel licence předkládá souhrnný (součtový) výkaz.
- 16. Podklady pro vyhotovení schémat sítí elektrizační soustavy
Držitel licence předkládá následující informace:
- ► topologické trasy vedení 400, 220 a 110 kV,
- ► popisné údaje o vedeních 400, 220 a 110 kV atd.,
- ► poloha významných rozvoden držitele licence.
Výkaz 13-A: Výkaz aktiv a změn aktiv
Výkaz 13-IA: Výkaz souhrnu investičních akcí
Výkaz 13-HV: Výkaz výsledků hospodaření
Výkaz 13-N: Výkaz nákladů
Výkaz 13-I: Výkaz investičních výdajů
Výkaz 13-B1: Výkaz roční bilance elektřiny držitele licence
Výkaz 13-B2a): Měsíční hodinová maxima bilančních sald výkonů na rozhraní PS/110kV
Výkaz 13-B2b): Měsíční hodinová maxima výkonů zákazníků z přenosové soustavy
Výkaz 13-B2c): Měsíční hodinová maxima výkonu přečerpávacích vodních elektráren
Výkaz 13-D1a): Výkaz podporovaných zdrojů energie-technické údaje
Výkaz 13-D1b): Výkaz podporovaných zdrojů energie - výše vyplacené podpory
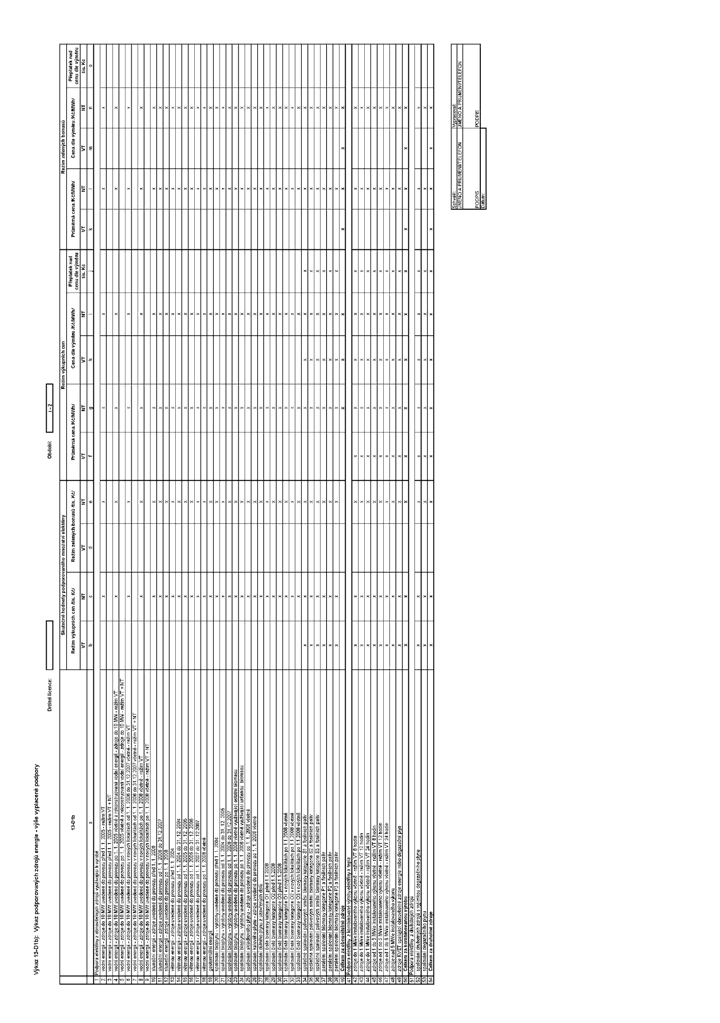
Výkaz 13-D1a) podklady: Výkaz podpory obnovitelných zdrojů energie
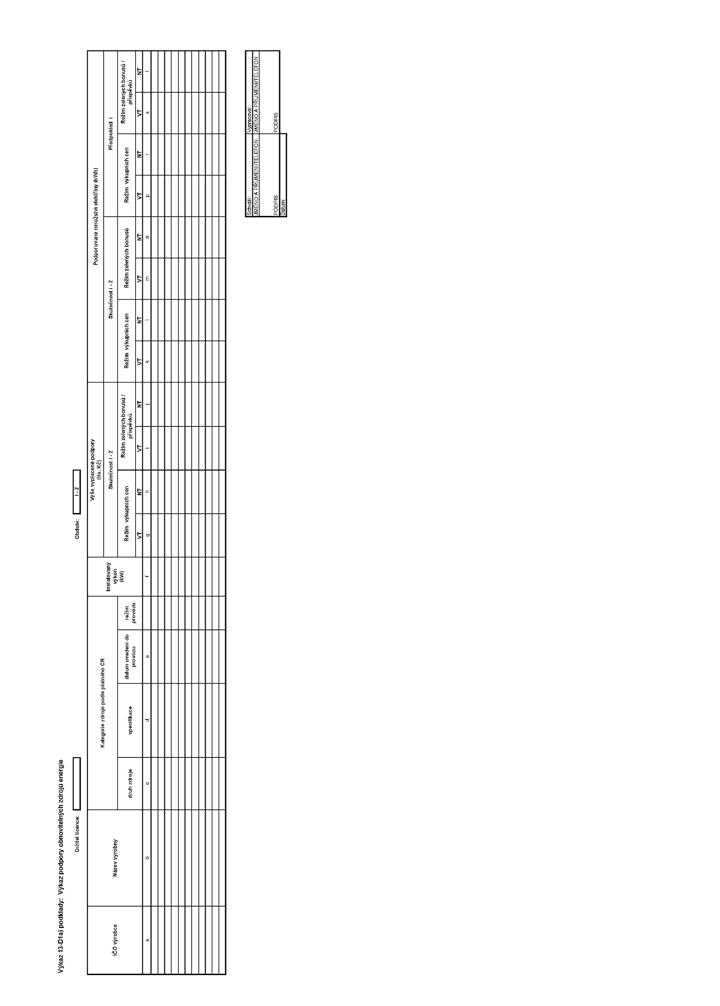
Výkaz 13-D1b) podklady: Výkaz podpory druhotných energetických zdrojů
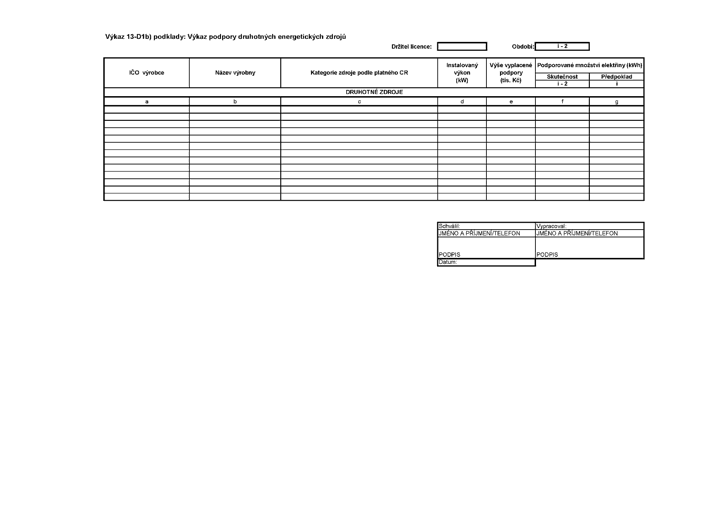
Výkaz 13-D1c) podklady: Výkaz podpory kombinované výroby elektřiny a tepla
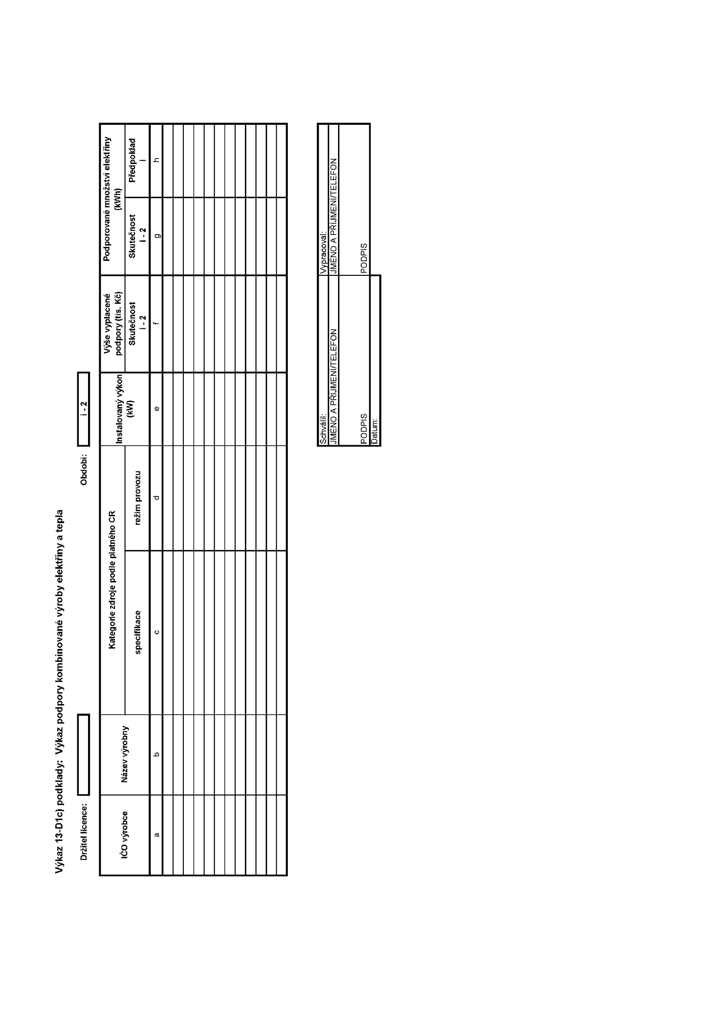
Výkaz 13-D3: Výkaz obchodu se systémovými a podpůrnými službami
Výkaz 13-D3a): Výkaz nákladů na nákup podpůrných služeb z dlouhodobých a ročních kontraktů
Příloha č. 4
k vyhlášce č. 408/2009 Sb.Pravidla pro sestavování regulačních výkazů číslo 22 pro držitele licence na distribuci plynu
Pravidla stanovují způsob vyplňování regulačních výkazů, kterými jsou:
| 1. | Výkaz 22-A: | Výkaz aktiv a změn aktiv, | |
| 2. | Výkaz 22-IA: | Výkaz souhrnu investičních akcí, | |
| 3. | Výkaz 22-HV: | Výkaz výsledků hospodaření, | |
| 4. | Výkaz 22-N: | Výkaz nákladů, | |
| 5. | Výkaz 22-I: | Výkaz investičních výdajů, | |
| 6. | Výkaz 22-D: | Výkaz vstupních údajů pro výpočet tarifů, | |
| 7. | Výkaz 22-Bs: | Výkaz distribuce zemního plynu - skutečnost, | |
| 8. | Výkaz 22-Bp: | Výkaz distribuce zemního plynu - plán, | |
| 9. | Výkaz 22-T1: | Výkaz tarifní statistika - skutečnost, | |
| 10. | Výkaz 22-T2: | Výkaz tarifní statistika - plán, | |
| 11. | Výkaz 22-T3: | Výkaz nákupu distribuce od jiného držitele licence na distribuci plynu, | |
| 12. | Výkaz 22-T4: | Výkaz vstupu do distribuční soustavy – výrobny, | |
| 13. | Výkaz 22-T5: | Výkaz prodeje distribuce jinému držiteli licence na distribuci plynu, | |
| 14. | Výkaz 22-T6: | Výkaz vstupu do distribuční soustavy a výstupu z distribuční soustavy - přeshraniční plynovody, | |
| 15. | Výkaz 22-T7: | Výkaz neoprávněně odebraného plynu a dosaženého denního maxima. | |
| Vzory výkazů zveřejňuje Úřad způsobem umožňujícím dálkový přístup. | |||
| Držitel licence vyplňuje výkazy podle dále uvedených pravidel. | |||
- 1. 22-A: Výkaz aktiv a změn aktiv
Ve výkazu jsou uváděny hodnoty:
- ► aktiv (pořizovací a zůstatkové hodnoty), skutečného aktivovaného majetku, odpisů a vyřazeného majetku,
- ► plánů aktivovaného majetku, plány odpisů a vyřazeného majetku.
- 1.1. Charakteristika sloupců výkazu
- ■ Pořizovací hodnota aktiv - jedná se o hodnoty, které jsou vykázány v účetnictví držitele licence.
- ■ Zůstatková hodnota aktiv - jedná se o hodnoty, které jsou vykázány v účetnictví držitele licence.
- ■ Aktivovaný majetek - jedná se o souhrnné hodnoty aktivovaného majetku na obnovu i rozvoj.
- ■ Odpisy - vykázány ze stávajícího i z nově aktivovaného majetku.
- ■ Vyřazený majetek - vykazovány zůstatkové hodnoty majetku vyřazeného z důvodu prodeje, darování, mank a škod. Plány vyřazeného majetku vyplňuje držitel licence, který s vyřazením majetku ve svých plánech počítá.
- 1.2. Charakteristika řádků výkazu
Majetek zahrnovaný do provozních aktiv:
- a) Provozní aktiva podle § 3 odst. 3.
- b) Finanční leasing podle § 3 odst. 4.
- 1.2.1. Technologický majetek
Distribuce plynu dálkovody
Majetek pro provoz dálkovodního distribučního systému tvoří předávací stanice sloužící k nákupu plynu od držitele licence na přepravu plynu, vysokotlaké plynovody a jejich katodová ochrana a regulační stanice. K tomu náleží příslušná měřicí zařízení a přepočítávače. Patří sem také měřicí zařízení pro měření odběru plynu zákazníka přímo z dálkovodu.
Plynovody - ř. 7
Mezi hlavní položky patří zejména:
- ► VVTL a VTL plynovody,
- ► katodová ochrana.
Regulační stanice – celkem
Regulační stanice jsou přiřazeny dálkovodům podle výstupního tlaku.
Mezi hlavní položky patří zejména:
- ► předávací stanice,
- ► regulační stanice,
- ► odorizační stanice.
Regulační stanice jsou uváděny v členění na:
- ► technologickou část - ř. 9,
- ► stavební část – ř. 10.
Měření — ř. 11
Mezi hlavní položky patří zejména:
- ► měřicí zařízení umístěná na dálkovodech.
Ostatní – ř. 12
Jedná se o majetek, který je možné přímo přiřadit provozu dálkovodů sítí, ale nejedná se o technologický majetek.
Distribuce plynu místními sítěmi
Majetek pro provoz distribuce plynu místními sítěmi tvoří středotlaké a nízkotlaké plynovody, regulační stanice a měřicí zařízení.
Plynovody – ř. 17
Mezi hlavní položky patří zejména:
- ► STL a NTL plynovody.
Regulační stanice
Mezi hlavní položky patří zejména:
- ► regulační stanice,
- ► odorizační stanice.
Regulační stanice jsou uváděny v členění na:
- ► technologickou část - ř. 19,
- ► stavební část - ř. 20.
Měření – ř. 21
Mezi hlavní položky patří zejména:
- ► měřicí zařízení umístěná na místních sítích.
Ostatní – ř. 22
Jedná se o majetek, který je možné přímo přiřadit provozu místních sítí, ale nejedná se o technologický majetek
- 1.2.2. Podpůrný majetek
Jedná se o majetek, který slouží pouze na podporu licencované činnosti distribuce plynu a nelze ho přímo přiřadit k provozu dálkovodů nebo místních sítí.
Podpůrný majetek je uváděn v členění na:
Příloha č. 4 Pravidla pro sestavování regulačních výkazů číslo 22 pro držitele licence na distribuci plynu Dispečerské a řídicí systémy ř. 26 Telekomunikační zařízení ř. 27 Zabezpečovací systémy ř. 28 Studie, projekty, poradenství ř. 29 Ostatní podpůrný majetek ř. 30 Podpůrný majetek je rozdělen na distribuci plynu dálkovody a distribuci plynu místními sítěmi podle zůstatkové hodnoty přímo přiřaditelného majetku, pokud Úřad nestanoví jinak.
- 1.2.3. Ostatní činnosti – ř. 32
Řádek zahrnuje přímo přiřaditelný majetek nevztahující se k licencované činnosti distribuce plynu.
- 1.2.4. Společný majetek
Jedná se o majetek, který slouží všem činnostem držitele licence.
Společný majetek je uváděn v členění na:
Příloha č. 4 Pravidla pro sestavování regulačních výkazů číslo 22 pro držitele licence na distribuci plynu Informační systém ř. 35 Společné administrativní budovy ř. 36 Zařízení, inventář ř. 37 Ostatní společný majetek ř. 38 Společný majetek je rozdělen na distribuci plynu dálkovody, distribuci plynu místními sítěmi a ostatní činnosti podle zůstatkové hodnoty přímo přiřaditelného majetku, pokud Úřad nestanoví jinak.
- 1.2.5. Nezahrnovaná aktiva – ř. 39
Nezahrnovaná aktiva obsahují majetek vztahující se k licenci distribuce plynu, který podle § 3 odst. 3 nemůže být zahrnován.
Z výše uvedené souhrnné hodnoty jsou samostatně vykázány:
- ► goodwill – ř. 40,
- ► opravné položky k majetku – ř. 41.
- 1.2.6. Leasing – ř. 42
V této položce je uvedena celková hodnota majetku pořízeného formou finančního leasingu. Tato hodnota je připočtena k hodnotě jednotlivých položek vykázaného majetku a ve výpočtu z dlouhodobého majetku vykázaného - ř. 43 odečtena pro srovnatelnost s rozvahou držitele licence.
- 1.2.7. Odkupy – ř. 45
V této položce je uvedena celková hodnota majetku odkoupeného od třetích stran z hodnoty majetku uvedeného v jednotlivých výše uvedených položkách.
- 1.2.8. Darovaný majetek
Informace o darovaném majetku jsou uváděny v členění:
Příloha č. 4 Pravidla pro sestavování regulačních výkazů číslo 22 pro držitele licence na distribuci plynu Změna hodnoty zařazeného darovaného majetku ve vykazovaném roce ř. 46 Odpisy zařazeného darovaného majetku ř. 47 Majetek získaný darem ř. 48 Zařazený darovaný majetek je vykazován v hodnotě změny pořizovací a zůstatkové ceny tohoto majetku během vykazovaného období.
Odpisy darovaného majetku představují roční odpis majetku získaného darem od prvního roku III. regulačního období.
- 1.2.9. Technické jednotky
V řádcích 50 a 55 – plynovody provozované celkem - se vykazují km délky plynovodů provozovaných k 31. prosinci kalendářního roku, které jsou udávány včetně přípojek.
V řádcích 51 a 56 – z toho plynovody, které nejsou v majetku držitele licence – se vykazují km délky plynovodů, které nejsou v majetku držitele licence k 31. prosinci kalendářního roku.
V řádcích 52 a 57 – regulační stanice – se vykazuje počet regulačních stanic jako celek k 31. prosinci kalendářního roku.
V řádcích 53 a 58 – odběrná místa – se vykazuje počet odběrných míst jako celek k 31. prosinci kalendářního roku.
- 1.3. Parametry výpočtu ceny odkupů
Úřad si v případě potřeby může vyžádat následující informace použité při výpočtu ceny odkupů:
Měrné spotřeby
Měrné spotřeby jsou zadány v členění podle jednotlivých typů odběru – domácností.
Hodnoty jsou stanoveny na základě evidence držitele licence.
Minimální členění typů odběrů – domácností:
- ► pouze vaření,
- ► vaření a příprava teplé užitkové vody,
- ► jednogenerační rodinný dům,
- ► dvougenerační rodinný dům,
- ► bytová jednotka,
- ► řadový rodinný dům,
- ► rekreační objekt.
Investiční ceník
Hodnoty jsou stanoveny na základě evidence držitele licence.
Minimální členění investičního ceníku:
- ► VTL RS, plynovody,
- ► nové plynovody nad 1 km,
- ► nové plynovody do 1km.
Struktura ceníku pro VTL RS plynovody:
- ► VTL RS 500,
- ► VTL RS 1200,
- ► VTL RS 2000,
- ► VTL RS 3000,
- ► VTL RS 5000,
- ► VTL RS 10000,
- ► VTL plynovody DN 80,
- ► VTL plynovody DN 100,
- ► VTL plynovody DN 150,
- ► VTL plynovody DN 200,
- ► VTL plynovody DN 300,
- ► VTL plynovody DN 500.
Struktura ceníku pro STL a NTL plynovody:
- ► PE 50,
- ► PE 63,
- ► PE 90,
- ► PE 110,
- ► PE 160,
- ► PE 225,
- ► PE 315,
- ► DN 300,
- ► DN 500.
v členění pro:
- ► chodník,
- ► lehká vozovka,
- ► střední vozovka,
- ► těžká vozovka,
- ► rostlý povrch, štěrk.
Přípojky v členění na:
- ► živičný povrch,
- ► rostlý povrch.
Ceny investičních prací jsou uvedeny ve výši platné pro vykazovaný rok. Do ceny investičních prací není započtena cena věcných břemen.
- 2. Výkaz 22-IA: Výkaz souhrnu investičních akcí
- 2.1. Charakteristika sloupců výkazu
- ■ Číslo investice - sloupec obsahuje číslo investice, pokud je investici přiděleno.
- ■ Název investice - sloupec obsahuje název investice.
- ■ Typ majetku - sloupec obsahuje informaci o tom, zda se jedná o přímo přiřaditelný majetek, podpůrný majetek či společný majetek.
- ■ Typ sítě - sloupec obsahuje informaci o tom, zda převládají dálkovody či místní sítě a vyplňuje se pouze u přímo přiřaditelného majetku.
- ■ Typ zařízení - sloupec obsahuje informaci o tom, zda převládají u:
Přímo přiřaditelného majetku:
- ► plynovody,
- ► regulační stanice technologická část,
- ► regulační stanice stavební část,
- ► měření,
- ► ostatní.
Podpůrného majetku:
- ► dispečerské a řídící systémy,
- ► telekomunikační zařízení,
- ► zabezpečovací systémy,
- ► studie, projekty, poradenství,
- ► ostatní podpůrný majetek.
Společného majetku:
- ► informační systém,
- ► společné administrativní budovy,
- ► zařízení, inventář,
- ► ostatní společný majetek.
Definice jednotlivých druhů zařízení plně korespondují s definicí položek majetku ve výkazu aktiv 22-A, které jsou definovány v bodě 1 této přílohy.
- ■ Způsob realizace - sloupec obsahuje informaci o označení způsobu realizace investiční akce:
- ► vlastními silami,
- ► zprostředkovaně přes smlouvy o poskytování služeb (SLA smlouvy) uzavřené s jinými společnostmi se kterými držitel licence tvoří holding nebo jsou součástí téhož holdingu nebo jiného podnikatelského seskupení podle jiného právního předpisu4) (dále jen „podnikatelské seskupení“),
- ► jinými subjekty,
- ► odkupem již existujícího majetku.
- ■ Aktivovaný objem - sloupec obsahuje hodnoty aktivovaného majetku ve vykazovaném roce „i-2“ v případě, že jmenovitá hodnota investice přesahuje u:
- ► dálkovodů objem 5 mil. Kč,
- ► místní sítě objem 1 mil. Kč,
- ► podpůrného majetku objem 1 mil. Kč,
- ► společného majetku objem 1 mil. Kč.
Aktivovaný majetek, který je pod hranicí uvedených limitů, bude uveden souhrnně jednou hodnotou pro dálkovody, místní sítě, podpůrný majetek a společný majetek. U odkupovaného majetku jsou uvedeny všechny realizované investiční akce, není tedy stanoven limit jejich hodnoty.
- 2.2. Charakteristika řádků výkazu
Ve výkazu je nutné pro každou investiční akci aktivovanou ve vykazovaném roce či v následujících dvou letech zadat nový řádek.
- 2.1. Charakteristika sloupců výkazu
- 3. Výkaz 22-HV: Výkaz výsledků hospodaření
- 3.1. Charakteristika sloupců výkazu
- ■ Celkem - sloupec obsahuje výnosy a náklady za celou účetní jednotku. Tato část plně koresponduje s účetním výkazem zisků a ztrát držitele licence.
- ■ Ostatní - sloupec obsahuje výnosy a náklady přímo nesouvisející s licencovanou činností distribuce plynu.
- ■ Licence - sloupec obsahuje výnosy a náklady přímo související s licencovanou činností. Jedná se o hodnoty, které jsou vykázány v účetnictví držitele licence. Sloupec nebude primárně naplňován, nýbrž bude tvořen součtem sloupců „Úprava“ a „Distribuce“.
- ■ Úprava - sloupec obsahuje hodnoty úprav výnosy a náklady. Jedná se o nepovolené výnosy a náklady, rozdíly mezi regulačním pojetí finančního leasingu, odpisů apod. Sloupec nebude primárně naplňován, nýbrž bude tvořen rozdílem mezi sloupci „Distribuce“ a „Licence“.
- ■ Distribuce - sloupec obsahuje výnosy a náklady v souladu s touto vyhláškou.
- 3.2. Charakteristika řádků výkazu
- 3.2.1. Výnosy
- ■ ř. 2 - položka svým obsahem i názvem je v souladu s jiným právním předpisem5);
- ■ ř. 5 - tržby od zákazníků, kteří mají uzavřenou smlouvu o distribuci plynu s pevnou distribuční kapacitou na dobu neurčitou (obsahuje tržby za stálou a variabilní složku ceny distribuce, stálou a variabilní složku přepravy do domácího bodu a tržby za služby operátora trhu);
- ■ ř. 6 - tržby od zákazníků, kteří mají uzavřenou smlouvu o distribuci plynu s přerušitelnou distribuční kapacitou na dobu neurčitou (obsahuje tržby za stálou a variabilní složku ceny distribuce, stálou a variabilní složku přepravy do domácího bodu a tržby za služby operátora trhu);
- ■ ř. 7 - tržby od zákazníků, kteří mají uzavřenou smlouvu o distribuci plynu s pevnou měsíční distribuční kapacitou (obsahuje tržby za stálou a variabilní složku ceny distribuce, stálou a variabilní složku přepravy do domácího bodu a tržby za služby operátora trhu);
- ■ ř. 8 - tržby od zákazníků, kteří mají uzavřenou smlouvu o distribuci plynu za přerušitelnou měsíční distribuční kapacitu (obsahuje tržby za stálou a variabilní složku ceny distribuce, stálou a variabilní složku přepravy do domácího bodu a tržby za služby operátora trhu);
- ■ ř. 9 - tržby od zákazníků, kteří mají uzavřenou smlouvu o distribuci plynu za pevnou klouzavou distribuční kapacitu (obsahuje tržby za stálou a variabilní složku ceny distribuce, stálou a variabilní složku přepravy do domácího bodu a tržby za služby operátora trhu);
- ■ ř. 10 - tržby od zákazníků, kteří mají uzavřenou smlouvu o distribuci plynu do předávacího místa přeshraničního plynovodu se standardní kapacitou (obsahuje tržby za stálou a variabilní složku ceny distribuce, stálou a variabilní složku přepravy do domácího bodu a tržby za služby operátora trhu);
- ■ ř. 11 - tržby od zákazníků, kteří mají uzavřenou smlouvu o distribuci plynu do předávacího místa přeshraničního plynovodu s denní kapacitou (obsahuje tržby za stálou a variabilní složku ceny distribuce, stálou a variabilní složku přepravy do domácího bodu a tržby za služby operátora trhu);
- ■ ř. 12 - tržby od subjektů, které mají uzavřenu smlouvu o distribuci plynu se vstupem do distribuční soustavy v předávacím bodě přeshraničního plynovodu se standardní kapacitou;
- ■ ř. 13 - tržby od subjektů, které mají uzavřenu smlouvu o distribuci plynu se vstupem do distribuční soustavy v předávacím bodě přeshraničního plynovodu s denní kapacitou;
- ■ ř. 14 - tržby za vstup do distribuční soustavy z výroben plynu;
- ■ ř. 15 - tržby související s přetoky distribuce;
- ■ ř. 16 - tržby za překročení distribuční kapacity;
- ■ ř. 17 - tržby za vlastní výrobky a služby, které nejsou zařazeny do žádné z výše uvedených kategorií (součástí jsou také tržby za komoditu při zjištěném neoprávněném odběru);
- ■ ř. 18 až 20 - položky jsou svým obsahem i názvem v souladu s jiným právním předpisem5);
- ■ ř. 22 - výnosy související s provozními náklady podle bodu 4.1.3., které snižují povolené náklady např.:
- - opětovné připojení po přerušení z důvodu neplnění platebních povinností,
- - neúspěšné reklamace měření,
- - odstranění poruch na odběrném plynovém zařízení odběratele,
- - náhrady za škody způsobené na zařízení distribuční soustavy;
- ■ ř. 23 - ostatní provozní výnosy zahrnují výnosy, které nejsou obsaženy ve výše uvedeném řádku;
- ■ ř. 24 - položka svým obsahem i názvem je v souladu s jiným právním předpisem5);
- ■ ř. 82 až 88 - položky jsou svým obsahem i názvem v souladu s jiným právním předpisem5);
- ■ ř. 106 - položka svým obsahem i názvem je v souladu s jiným právním předpisem5).
- 3.2.2. Náklady
- ■ ř. 26 - položka svým obsahem i názvem je v souladu s jiným právním předpisem5);
- ■ ř. 29 - spotřeba zemního plynu pro vlastní spotřebu technologickou (upřesnění odpovídá řádkům 6, 12 ve výkaze 22-Bs);
- ■ ř. 30 - náklady související s nákupem zemního plynu na krytí ztrát v distribuční soustavě;
- ■ ř. 31 - náklady na nákup energií, které nejsou určeny ke krytí vlastní, technologické spotřeby zemního plynu a krytí ztrát distribuční soustavy;
- ■ ř. 32 - položka svým obsahem i názvem v souladu s jiným právním předpisem5);
- ■ ř. 34, 37 a 38 - položky jsou svým obsahem i názvem v souladu s jiným právním předpisem5);
- ■ ř. 39 - náklady nájemného finančního leasingu;
- ■ ř. 42 - placené nájemné, které není považováno za finanční leasing;
- ■ ř. 45 - služby související s nákupem informačních technologií;
- ■ ř. 48 - náklady související s poskytováním konzultací a poradenských služeb;
- ■ ř. 51 - náklady na zajišťování odečtů odběrných a předacích míst, cejchování a ověřování plynoměrů a souvisejících činností;
- ■ ř. 54 - placené distribuční služby okolních provozovatelů distribučních soustav (přetoky);
- ■ ř. 56 - náklady na rezervovanou pevnou kapacitu hrazené držiteli licence na přepravu plynu;
- ■ ř. 57 - náklady na variabilní složku ceny hrazené držiteli licence na přepravu plynu;
- ■ ř. 58 - náklady na zajištění služeb operátora trhu;
- ■ ř. 59 - náklady mající charakter služeb, které neodpovídají definici výše uvedených řádků.
Nákladové položky ř. 34, 39 až 51 a 59 se člení na nákladové položky vynakládané držitelem licence:
- - společnostem v rámci podnikatelského seskupení,
- - jiným subjektům;
- ■ ř. 63 až 67 - položky jsou svým obsahem i názvem v souladu s jiným právním předpisem5);
- ■ ř. 68 - u licencované činnosti distribuce plynu jsou pro všechny držitele licence stanoveny jednotné odpisové sazby pro vybrané druhy aktiv:
Příloha č. 4 Pravidla pro sestavování regulačních výkazů číslo 22 pro držitele licence na distribuci plynu Klasifikace
produktůNázev Roční
odpisová
sazba (%)332063 Plynoměry a přepočítavače 10 332065 Stanice katodové ochrany 12,5 332070 Regulační stanice – technologie 10 125111 Budovy průmyslové a skladové 2 125112 Budovy výrobní pro energetiku 2 221112 Plynovody 2,5 222112 Sítě místní plynovodní 2,5 221129 Stavby pro dálkovou přepravu a distribuci plynu 2 291121 Turbíny 5 291232 Vzduchová čerpadla 5 291235 Turbokompresory 5 222429 Elektropřípojky podzemní 3,3 125111 Regulační stanice – stavební část 3,3 221191 Oplocení staveb – vedení dálková trubní 7 221491 Oplocení staveb – vedení dálková elektrická 7 242091 Oplocení samostatné 7 211219 Komunikace 3,3 Tyto jednotné odpisové sazby určují minimální dobu životnosti vyjmenovaných skupin majetku. Odpisové sazby ostatních stálých aktiv vycházejí z odpisového plánu držitele licence.
- ■ ř. 69 a 70 - položky jsou svým obsahem i názvem v souladu s jiným právním předpisem5);
- ■ ř. 72 - náklady na pojištění (pokud je pojištění účtováno v rámci ostatních provozních nákladů);
- ■ ř. 73 - položka svým obsahem i názvem je v souladu s jiným právním předpisem5) snížená o náklady na pojištění (pokud je pojištění účtováno v rámci ostatních provozních nákladů);
- ■ ř. 75 - sekundární náklady související s vnitropodnikovým přeúčtováním činností souvisejících s provozováním distribuční sítě;
- ■ ř. 76 - sekundární náklady související s vnitropodnikovým přeúčtováním činností souvisejících s opravami a údržbou distribuční sítě;
- ■ ř. 77 - sekundární náklady související s vnitropodnikovou alokací provozní režie ostatních středisek mimo provozování, udržování a opravy;
- ■ ř. 78 - sekundární náklady související s vnitropodnikovou alokací režie správních středisek;
- ■ ř. 79 - sekundární náklady související s vnitropodnikovou alokací nákladů, které nespadají do výše uvedených položek;
- ■ ř. 90 až 94 - položky jsou svým obsahem i názvem v souladu s jiným právním předpisem5);
- ■ ř. 96 - náklady na bankovní poplatky;
- ■ ř. 97 - náklady na pojištění (pokud pojištění není účtováno rámci služeb);
- ■ ř. 98 - finanční náklady mimo bankovních poplatků a pojištění;
- ■ ř. 99 - položka svým obsahem i názvem je v souladu s jiným právním předpisem5);
- ■ ř. 107 - položka svým obsahem i názvem je v souladu s jiným právním předpisem5).
- 3.2.1. Výnosy
- 3.1. Charakteristika sloupců výkazu
- 4. Výkaz 22-N: Výkaz nákladů
Náklady související s pořízením majetku formou leasingu jsou upraveny v souladu s § 3 odst. 4.
- 4.1. Přímo přiřaditelné náklady
- 4.1.1. Opravy (sloupec „b“)
Do položky „opravy“ se zahrnují náklady vynaložené na odstraňování zjištěných závad a poruch zařízení včetně výměny poškozených součástí a kontroly výsledku opravy.
Náklady na opravy zahrnují zejména:
- ► náklady na materiál, který byl přímo spotřebován při realizaci opravy (hlavní materiál, pomocný materiál),
- ► osobní náklady pracovníků, kteří realizují činnost oprav zařízení (mzdové náklady, sociální a zdravotní pojištění, případně další osobní náklady),
- ► režijní náklady střediska přímo se podílejícího na opravě (pomocný materiál, ochranné pomůcky, poplatky za telefon, doprava, příp. za jiné služby, kancelářský materiál, náklady kancelářských prostor apod.),
- ► cestovní a dopravní náklady pracovníků, kteří realizují opravy (cestovné, spotřeba pohonných hmot, nájemné za pronajatý dopravní prostředek zahrnující pojištění, dálniční známku apod.),
- ► náklady související s vybavením (nástroje, nářadí) pracovníků zajišťujících opravy,
- ► náklady na nákup ostatních externích služeb, které souvisí se zajištěním opravy zařízení,
- ► náklady na nákup externích oprav a ostatních nakoupených služeb souvisejících s jejich zajištěním,
- ► zásobovací režie, která obsahuje náklady vznikající při činnostech zásobování a skladování a zahrnuje zejména náklady na nákup a opatření, skladování, přejímání, vydávání a manipulaci skladových zásob v souvislosti s realizací opravy,
- 4.1.1. Opravy (sloupec „b“)
- 4.1. Přímo přiřaditelné náklady