Příloha č. 2
k vyhlášce č. 419/2001 Sb.Rozsah, struktura a termíny údajů předkládaných územními samosprávnými celky pro vypracování návrhu státního závěrečného účtu
Rozsah údajůČást 1
Přílohu státního závěrečného účtu České republiky tvoří souhrnné údaje o výsledcích rozpočtového hospodaření územních samosprávných celků. Tyto údaje jsou také obsahem závěrečných účtů územních samosprávných celků, vypracovaných na základě zvláštního právního předpisu1).
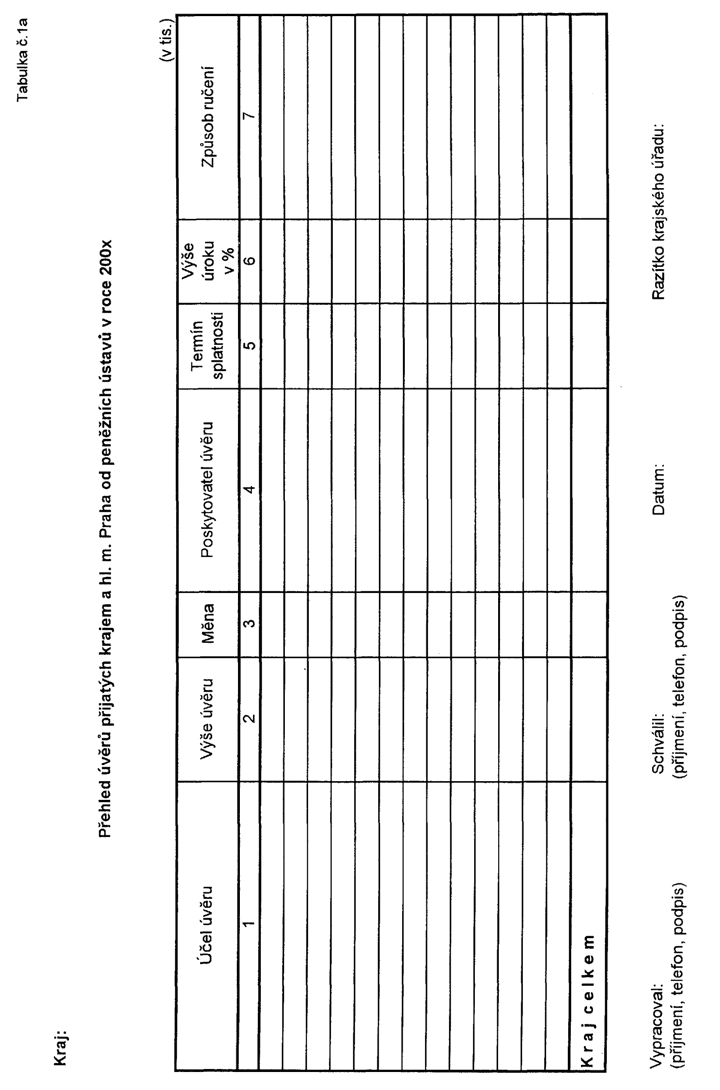
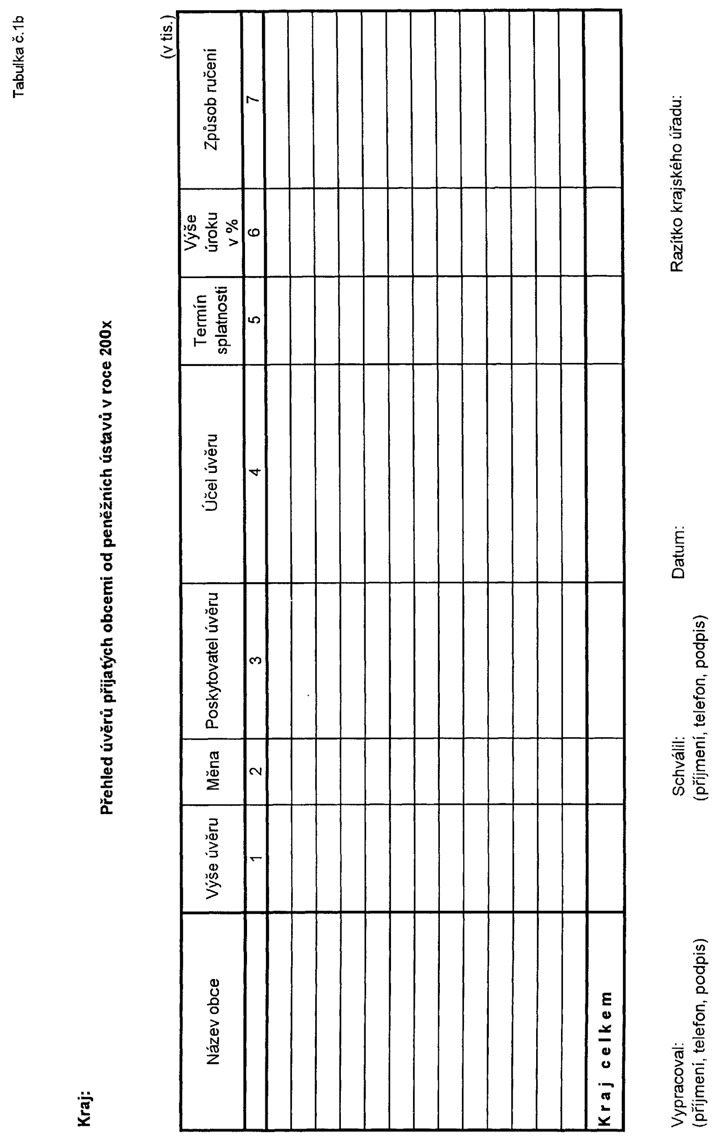
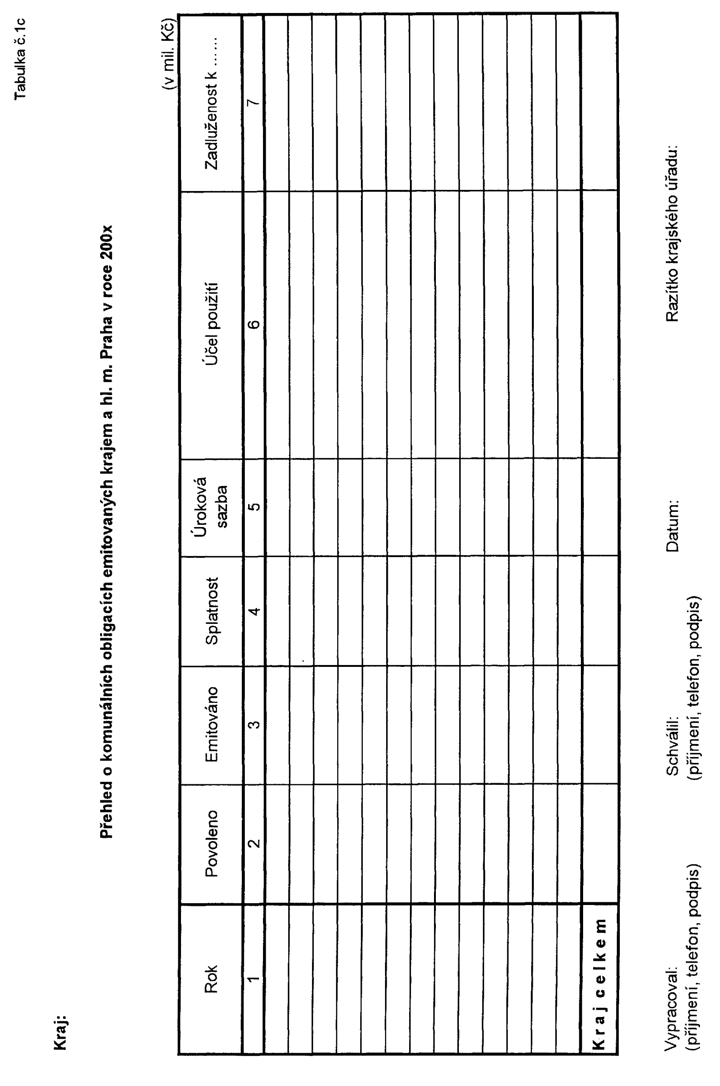
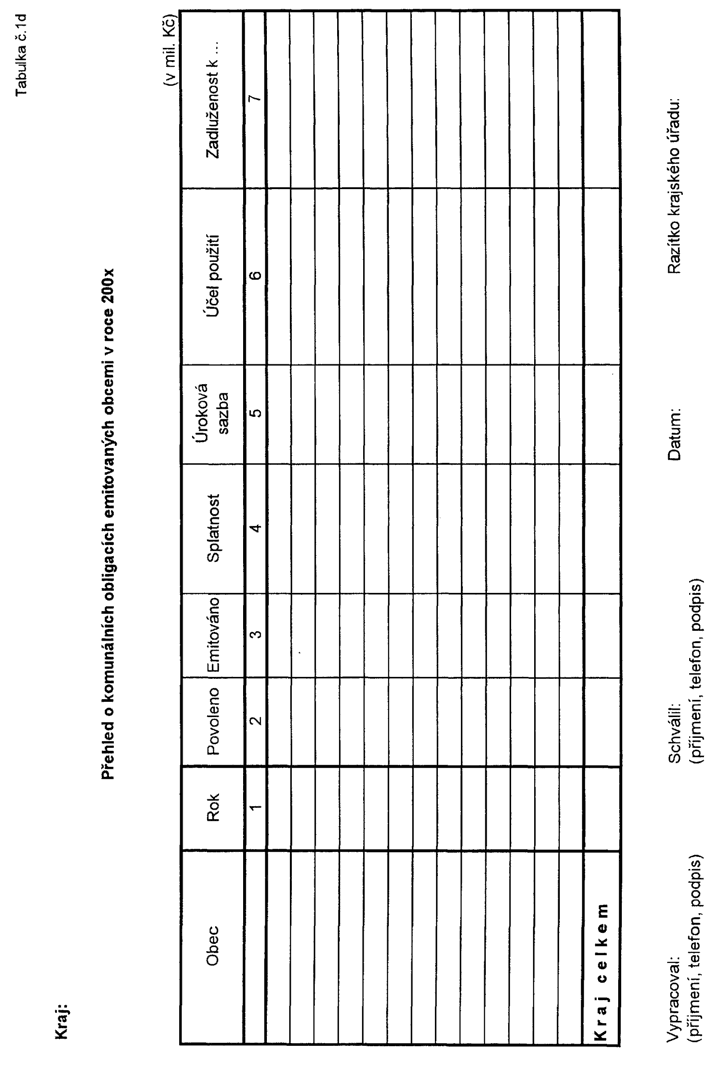
Kraje předkládají číselné údaje o přijatých úvěrech a emitovaných komunálních dluhopisech za kraj, za jednotlivé obce a za dobrovolné svazky obcí (dále jen obce) - tabulky č. 1a-1d. Hlavní město Praha předkládá požadované číselné údaje za hlavní město celkem.
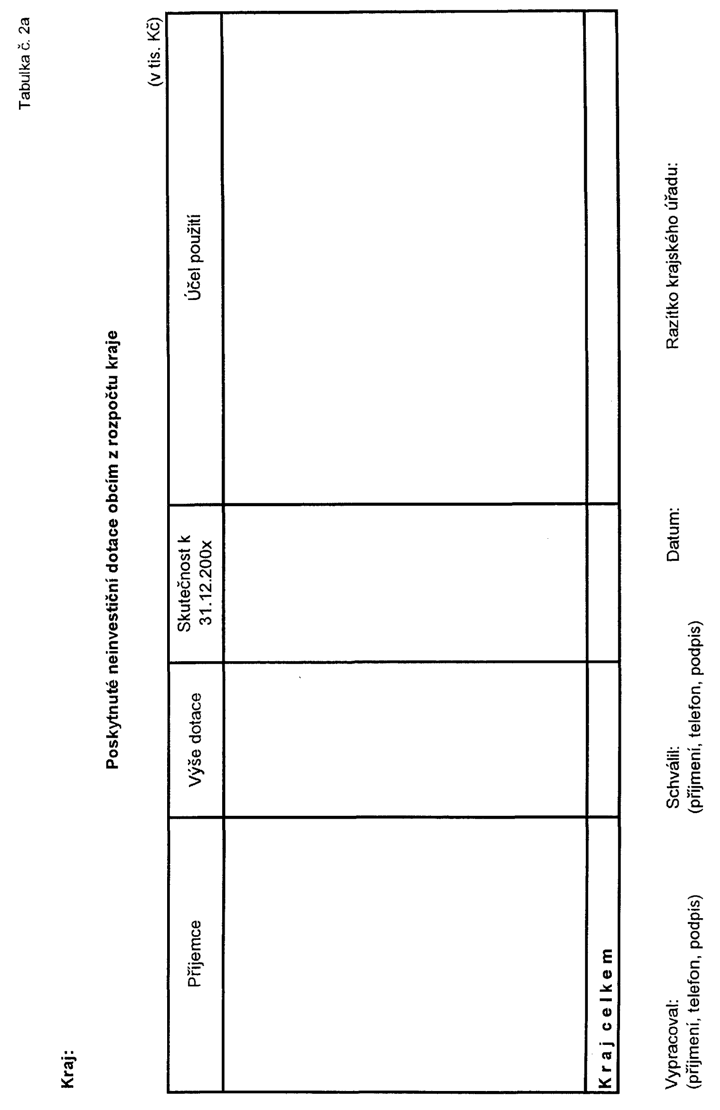
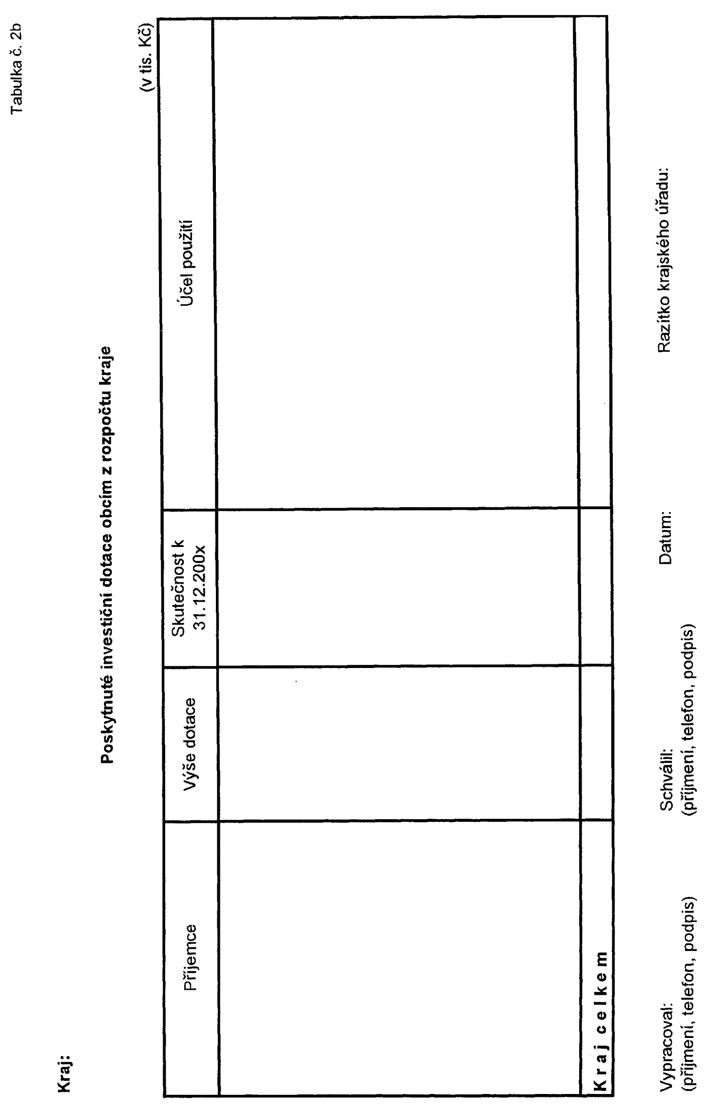
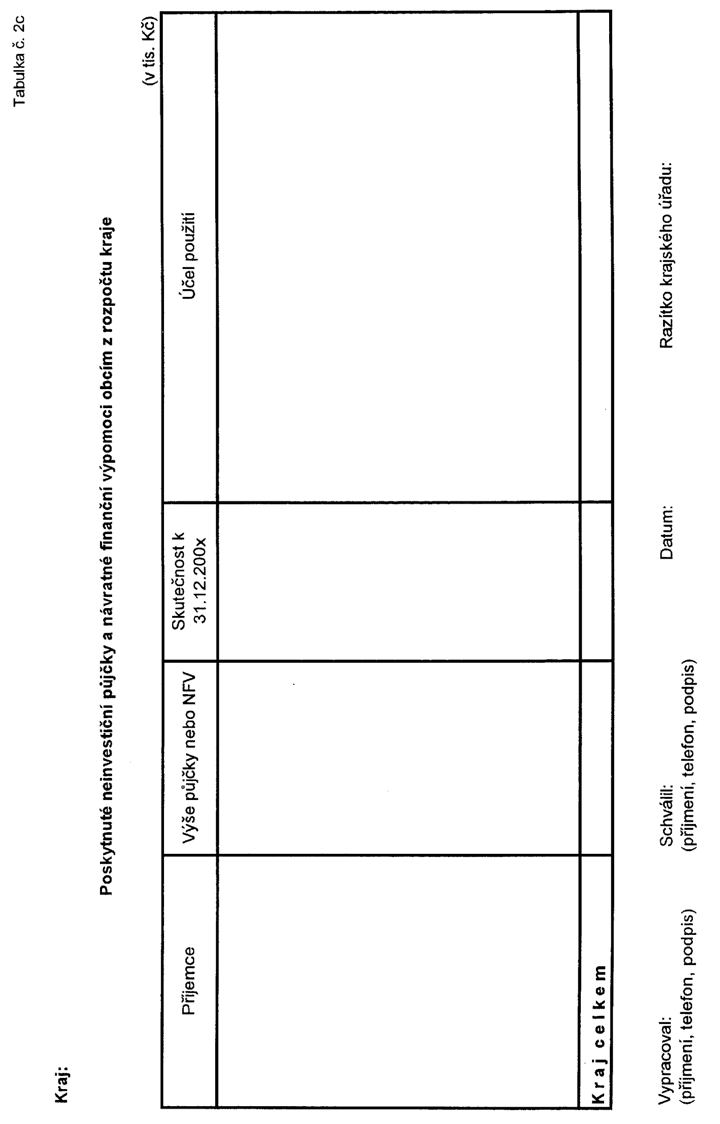
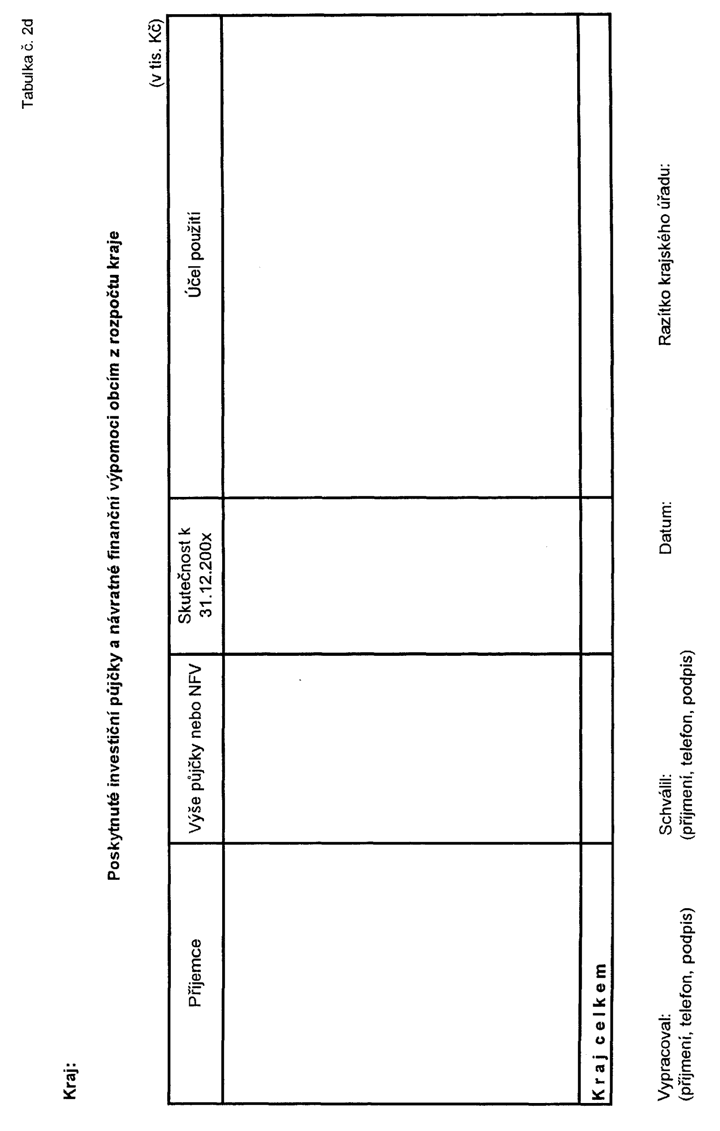
V tabulkách č. 2a, 2b jsou uvedeny údaje o poskytnutých neinvestičních a investičních dotacích obcím z rozpočtů krajů, v tabulkách č. 2c, 2d jsou uvedeny údaje o poskytnutých neinvestičních a investičních půjčkách a návratných finančních výpomocích obcím z rozpočtů krajů.
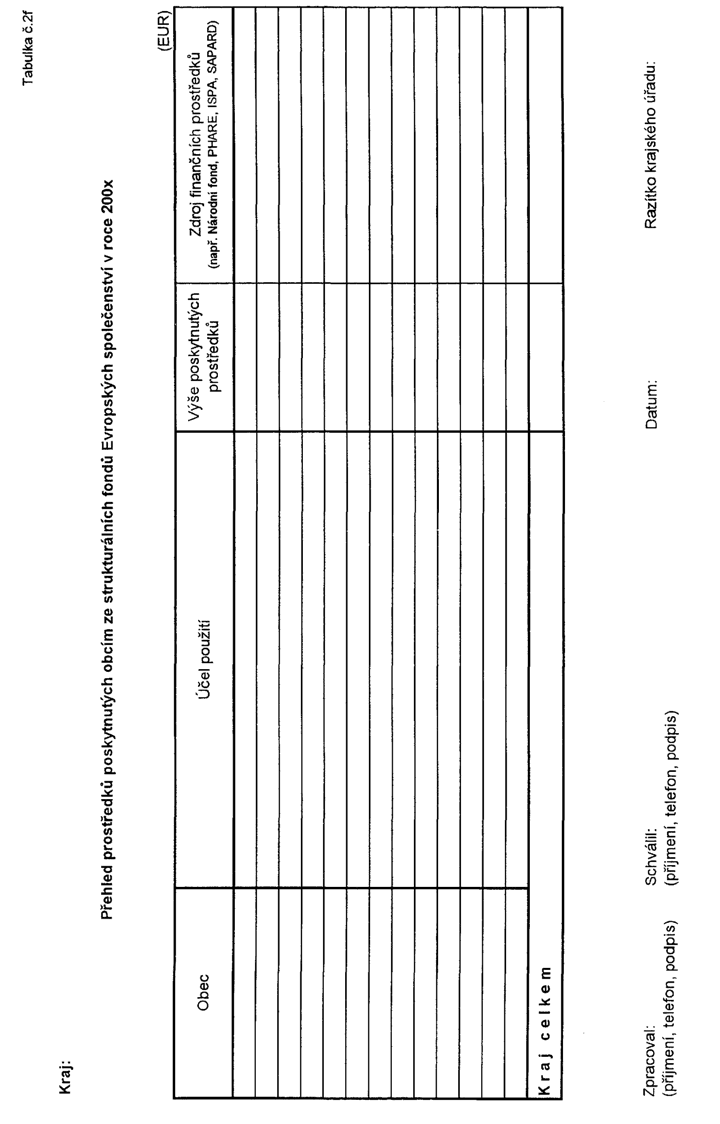
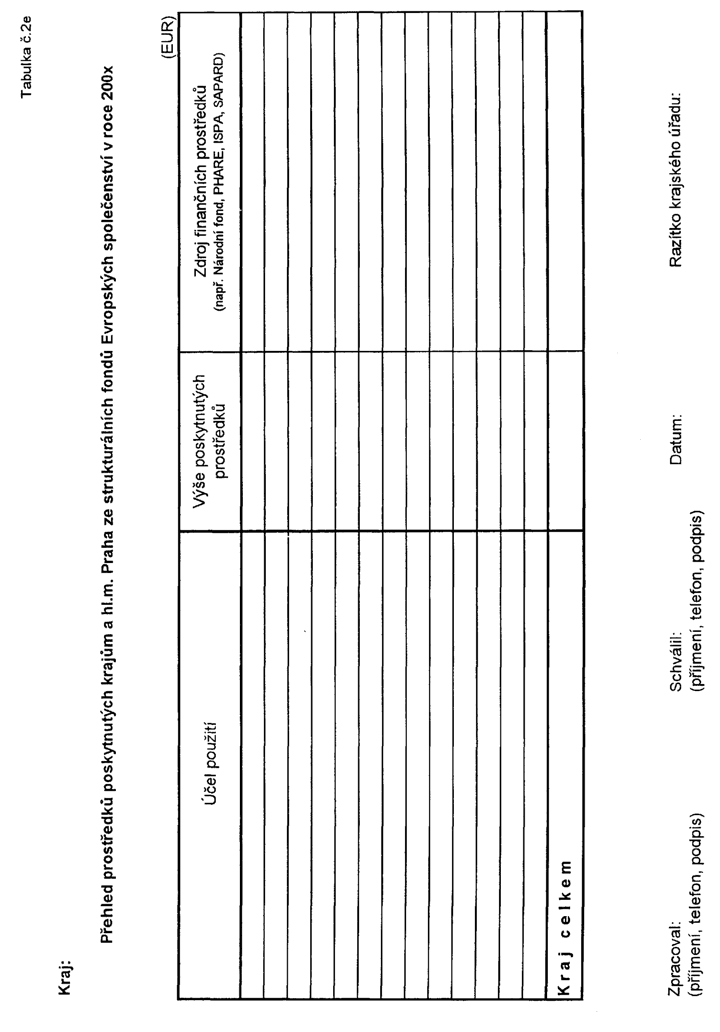
Součástí hodnocení je čerpání a užití prostředků poskytnutých krajům, obcím a hlavnímu městu Praha ze strukturálních fondů Evropských společenství (tabulky č. 2e, 2f).
Finanční vypořádání územních orgánů se státním rozpočtem za daný rok je vypracováno a předloženo podle vyhlášky Ministerstva financí upravující jeho provádění.2) Výsledky vypořádání vztahů se státním rozpočtem jsou účetním případem následujícího roku.
Hodnotící zprávaČást 2
Podkladem pro hodnocení výsledků hospodaření územních samosprávných celků jsou roční účetní a finanční výkazy, předkládané na základě příslušné vyhlášky Ministerstva financí3), případně stavy na podrozvahových účtech. Kraje, obce a hlavní město Praha využívají údaje, které jsou souhrnně sumarizovány v bilanci příjmů a výdajů.
Kraje a hlavní město Praha jako podklad pro vypracování návrhu státního závěrečného účtu za oblast územních samosprávných celků vypracovávají a předkládají hodnotící zprávu.
Obsahem hodnotící zprávy je stručné, ale výstižné zhodnocení finančního hospodaření kraje a jím přímo řízených organizací v hodnoceném roce a souhrnné zhodnocení finančního hospodaření obcí na území příslušného kraje. Hodnocení je prováděno porovnáním výsledků dosažených v příjmové a výdajové části rozpočtu kraje a obcí v roce hodnoceném s výsledky za rok předcházející, případně za roky předcházející.
Zpráva se soustřeďuje na plnění záměrů rozpočtové politiky v oblasti územních rozpočtů, na provedená rozpočtová opatření v průběhu roku a na zhodnocení dosavadních rozpočtových výsledků. Pozornost se zaměřuje rovněž na zapojení mimorozpočtových zdrojů (úvěry, prostředky fondů), jejich podíl na celkových výsledcích a porovnání jejich výše s předchozími roky.
Ve zprávě je analyzována tvorba vlastních příjmů a jejich rozhodujících položek. Je provedeno srovnání dynamiky příjmů kraje a obcí v daném roce s rokem minulým, případně s předcházejícími roky.
V rámci hodnocení dotací poskytnutých ze státního rozpočtu a ze státních fondů je komentován zejména rozsah a struktura těchto prostředků v porovnání s předchozími roky a konkrétní způsob jejich využití.
Pozornost je věnována rovněž využití prostředků převedených obcím z rozpočtů jednotlivých kapitol státního rozpočtu, případně z rozpočtů krajů.
Na straně výdajů je provedena analýza výdajové stránky rozpočtu, hodnocení je prováděno zvlášť za běžné a kapitálové výdaje. Při hodnocení výdajů se komentář zaměří zejména na čerpání prostředků ze státního rozpočtu a ze státních fondů, případně z jiných mimorozpočtových zdrojů.
Součástí komentáře je podrobná informace o čerpání prostředků poskytnutých územním samosprávných celkům na řešení následků povodní v předchozích letech, včetně převodu nevyčerpaných účelových prostředků do roku následujícího. Obdobně je komentováno čerpání prostředků na řešení jiných mimořádných událostí. Pro číselné zhodnocení využití prostředků uvolněných do rozpočtů obcí na odstraňování následků povodní z minulých let podle jednotlivých účelových titulů a příjemců dotací využije Ministerstvo financí podklady z finančního vypořádání.
Kraje a hlavní město Praha komentují průběh a dokončení jednotlivých etap transformace veřejné správy k 31. prosinci hodnoceného roku.
Rozbor hospodaření příspěvkových organizací je prováděn podle jednotlivých odvětví. Je uváděn podíl příspěvkových organizací hospodařících v hodnoceném roce se ziskem či hospodařících se ztrátou na celkovém počtu příspěvkových organizací, včetně komentáře k řešení ztrátovosti.
Zvláštní pozornost je věnována případným významným výkyvům ve finančním hospodaření územních samosprávných celků v průběhu hodnoceného roku. Jedná se zejména o odchylky od záměrů schváleného rozpočtu, o výrazné číselné změny v porovnání s předchozími roky nebo o vlivy způsobené mimořádnými událostmi.
Předkládání podkladů ke státnímu závěrečnému účtuČást 3
Všechny podklady pro státní závěrečný účet jsou předkládány v termínech podle části 4 v tiskové formě a na disketě s uvedením přehledu názvů souborů, jmen a spojení na odpovědné pracovníky a data zpracování. Současně je potvrzena správnost předaných údajů.
Kraje a hlavní město Praha předkládají své podklady k návrhu státního závěrečného účtu na Ministerstvo financí ve dvou výtiscích opatřených kulatým úředním razítkem.
Obce předkládají údaje potřebné pro vypracování státního závěrečného účtu prostřednictvím krajů, které zabezpečují sumarizaci údajů za obce na území příslušného kraje.
Pro vypracování státního závěrečného účtu za rok 2001 předkládají obce potřebné údaje kraji prostřednictvím okresního úřadu, který zabezpečuje sumarizaci údajů za obce okresu celkem a vypracování hodnotící zprávy.
Termíny předkládání údajůČást 4
- Úkol /předložení komu, termín/:
- Kraje a hlavní město Praha předkládají Ministerstvu financí podklady za vlastní finanční hospodaření, za hospodaření jimi zřízených příspěvkových organizací a souhrnné podklady za hospodaření obcí pro vypracování návrhu státního závěrečného účtu
- Termín: do 6. března roku následujícího po skončení hodnoceného roku
Vzory tabulekČást 5
| Tabulka č.1a | Přehled úvěrů přijatých krajem a hl.m.Praha od peněžních ústavů |
| Tabulka č.1b | Přehled úvěrů přijatých obcemi od peněžních ústavů |
| Tabulka č.1c | Přehled o komunálních obligacích emitovaných krajem a hl.m.Praha |
| Tabulka č.1d | Přehled o komunálních obligacích emitovaných obcemi |
| Tabulka č.2a | Poskytnuté neinvestiční dotace obcím z rozpočtu kraje |
| Tabulka č.2b | Poskytnuté investiční dotace obcím z rozpočtu kraje |
| Tabulka č.2c | Poskytnuté neinvestiční půjčky a návratné finanční výpomoci obcím z rozpočtu kraje |
| Tabulka č.2d | Poskytnuté investiční půjčky a návratné finanční výpomoci obcím z rozpočtu kraje |
| Tabulka č.2e | Přehled prostředků poskytnutých krajům a hl. m. Praha ze strukturálních fondů Evropských společenství |
| Tabulka č.2f | Přehled prostředků poskytnutých obcím ze strukturálních fondů Evropských společenství |
Tabulka č. 1a
Přehled úvěrů přijatých krajem a hl.m.Praha od peněžních ústavů
Tabulka č. 1b
Přehled úvěrů přijatých obcemi od peněžních ústavů
Tabulka č. 1c
Přehled o komunálních obligacích emitovaných krajem a hl.m.Praha
Tabulka č. 1d
Přehled o komunálních obligacích emitovaných obcemi
Tabulka č. 2a
Poskytnuté neinvestiční dotace obcím z rozpočtu kraje
Tabulka č. 2b
Poskytnuté investiční dotace obcím z rozpočtu kraje
Tabulka č. 2c
Poskytnuté neinvestiční půjčky a návratné finanční výpomoci obcím z rozpočtu kraje
Tabulka č. 2d
Poskytnuté investiční půjčky a návratné finanční výpomoci obcím z rozpočtu kraje
Tabulka č. 2e
Přehled prostředků poskytnutých krajům a hl. m. Praha ze strukturálních fondů Evropských společenství
Tabulka č. 2f
Přehled prostředků poskytnutých obcím ze strukturálních fondů Evropských společenství