Příloha č. 2

k vyhlášce č. 419/2001 Sb.

Rozsah a struktura údajů a termíny jejich předkládání územními samosprávnými celky a dobrovolnými svazky obcí pro vypracování návrhu státního závěrečného účtu

Rozsah údajůČást první

Přílohu státního závěrečného účtu České republiky tvoří souhrnné údaje o výsledcích rozpočtového hospodaření územních samosprávných celků a dobrovolných svazků obcí. Tyto údaje jsou také obsahem závěrečných účtů územních samosprávných celků a dobrovolných svazků obcí vypracovaných podle rozpočtových pravidel územních rozpočtů.

Podkladem pro hodnocení výsledků hospodaření územních samosprávných celků a dobrovolných svazků obcí jsou zejména výkaz FIN 2-12 M a účetní záznamy předávané podle vyhlášky upravující předkládání údajů pro hodnocení plnění rozpočtů územních samosprávných celků a rozpočtů dobrovolných svazků obcí a technické vyhlášky o účetních záznamech.

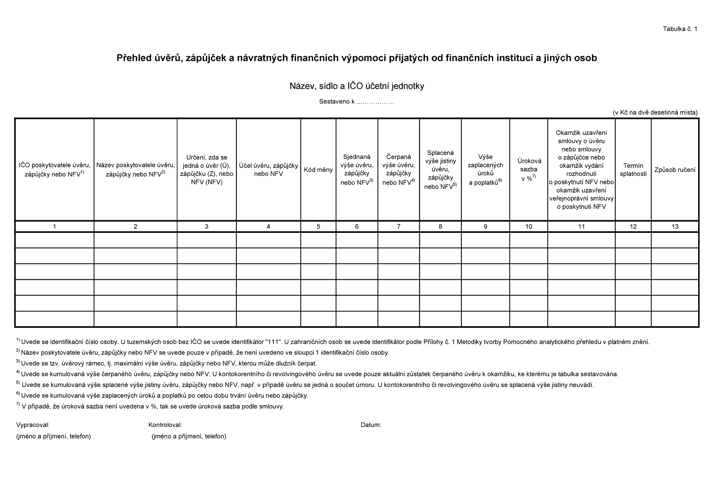
Územní samosprávné celky a dobrovolné svazky obcí předkládají údaje o všech přijatých úvěrech, zápůjčkách a návratných finančních výpomocích od finančních institucí a jiných osob v tabulce č. 1, a to bez ohledu na rok, ve kterém byla uzavřena smlouva o úvěru nebo smlouva o zápůjčce nebo ve kterém bylo vydáno rozhodnutí o poskytnutí návratné finanční výpomoci nebo ve kterém byla uzavřena veřejnoprávní smlouva o poskytnutí návratné finanční výpomoci. Uvádějí se přijaté úvěry, zápůjčky a návratné finanční výpomoci, které nebyly k 1. lednu roku, za který se vypracovává návrh státního závěrečného účtu, splaceny.

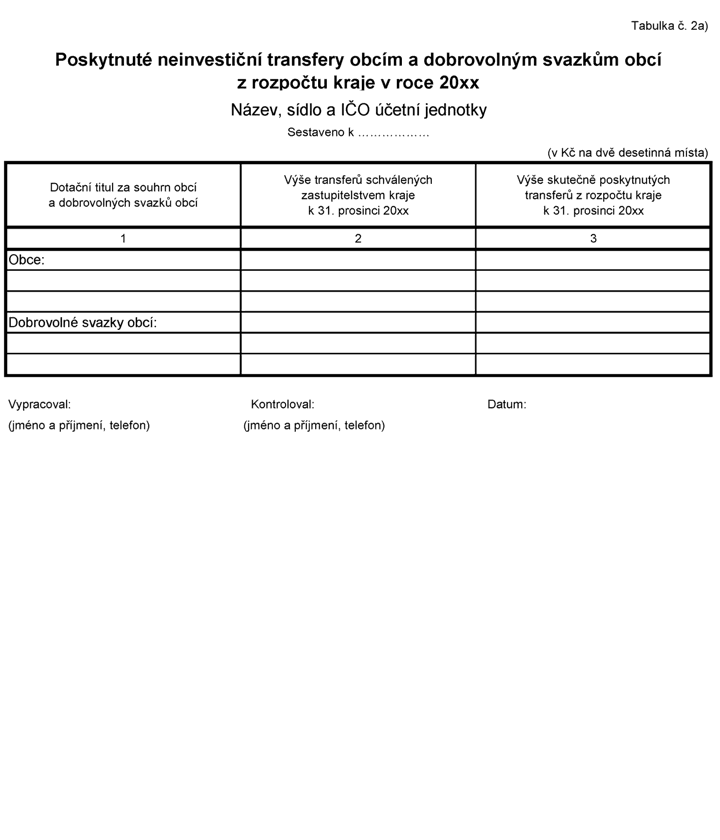
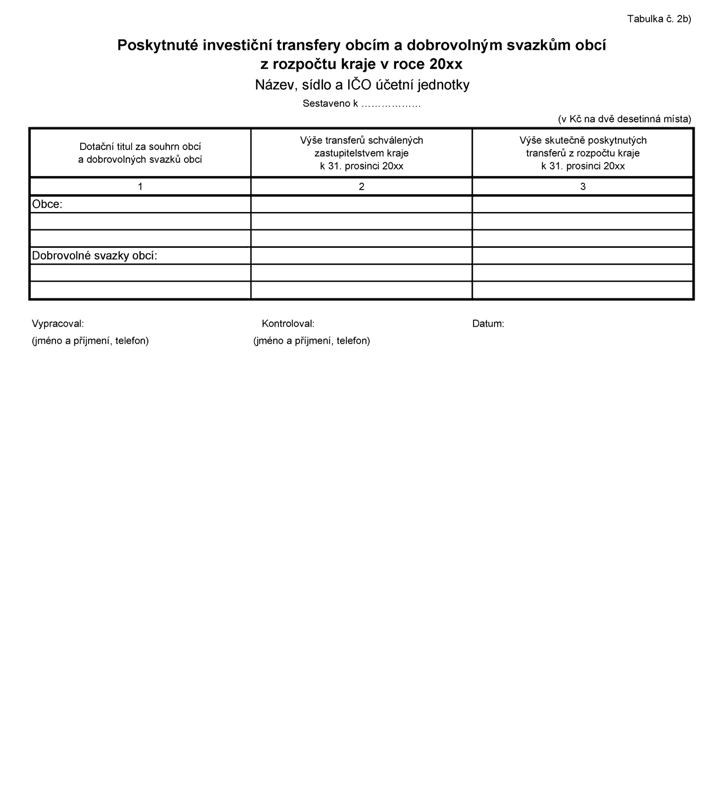
Kraje předkládají údaje o poskytnutých neinvestičních a investičních transferech obcím a dobrovolným svazkům obcí z rozpočtů krajů v příslušném roce (jedná se pouze o neinvestiční a investiční transfery uvolňované z vlastních zdrojů kraje, jejichž přidělování podléhá schválení zastupitelstvem kraje a které nejsou zahrnuty do části IX. výkazu FIN 2-12 M) v tabulkách č. 2a) a 2b). Kraj předkládá údaje za souhrn obcí a dobrovolných svazků obcí v členění podle jednotlivých dotačních titulů.

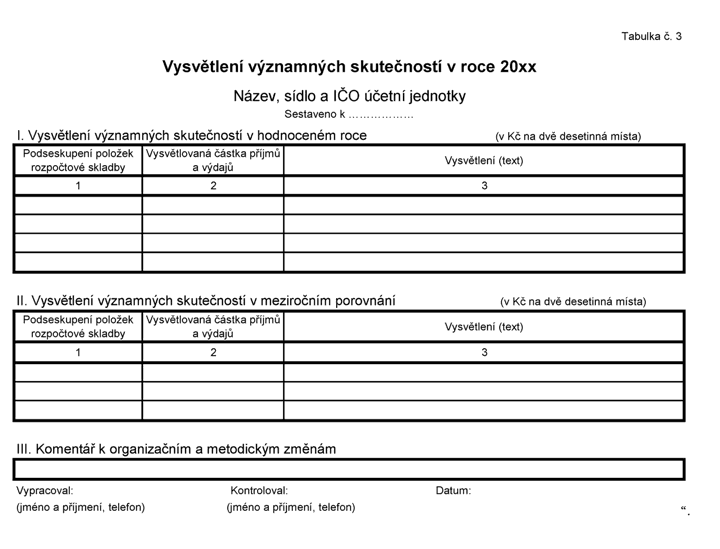
Kraje, města, ve kterých mají sídlo kraje (dále jen „krajská města“), a hlavní město Praha předkládají údaje pro vypracování návrhu státního závěrečného účtu obsahující vysvětlení významných skutečností v příslušném roce v tabulce č. 3.

Tabulky s předkládanými údaji se sestavují a vykazují v korunách českých s přesností na dvě desetinná místa. V tabulce č. 1 se v případě přijatého úvěru nebo zápůjčky v cizí měně uvádí údaj v cizí měně.

V případě mimořádně naléhavé potřeby zjistit jiné než výše uvedené údaje si Ministerstvo financí vyžádá od územních samosprávných celků a dobrovolných svazků obcí předložení dalších údajů.

Vysvětlení významných skutečnostíČást druhá

Vysvětlení významných skutečností v tabulce č. 3 obsahuje stručné, ale výstižné vysvětlení nejvýznamnějších příjmů a výdajů realizovaných v příslušném roce na úrovni podseskupení položek rozpočtové skladby, které je svoji hodnotou významné v poměru k celkovým vybraným příjmům a výdajům. Vysvětlení významných skutečností v tabulce č. 3 obsahuje také vysvětlení významných meziročních změn příjmů a výdajů na úrovni podseskupení položek rozpočtové skladby.

V tabulce č. 3 jsou rovněž uvedeny komentáře k veškerým organizačním a metodickým změnám, které ovlivnily hospodaření kraje, krajského města, nebo hlavního města Prahy v daném roce.

Způsob a termíny předávání údajů k vypracování návrhu státního závěrečného účtuČást třetí

Územní samosprávné celky a dobrovolné svazky obcí předávají údaje pro vypracování návrhu státního závěrečného účtu do centrálního systému účetních informací státu ročně v termínu do 1. března následujícího roku. Způsob předávání a systém prováděných kontrol stanoví technická vyhláška o účetních záznamech.

Krajský úřad kontroluje předání, úplnost a formální správnost údajů předávaných obcemi, jež se nachází na území příslušného kraje, a dobrovolnými svazky obcí, majících sídlo na území příslušného kraje, a vyžaduje provedení oprav neúplných nebo chybně vyplněných údajů. S ohledem na krajským úřadem stanovený způsob předávání údajů obcemi a dobrovolnými svazky obcí podle technické vyhlášky o účetních záznamech si krajský úřad stanoví způsob a určí metodu, jakou zabezpečí kontrolu úplnosti a formální správnosti údajů předávaných jeho prostřednictvím nebo předávaných obcemi a dobrovolnými svazky obcí přímo do centrálního systému účetních informací státu. Ke stanovení způsobu a určení metody kontroly úplnosti a formální správnosti údajů předávaných do centrálního systému účetních informací státu je správce centrálního systému účetních informací státu povinen krajskému úřadu poskytnout součinnost v nezbytném rozsahu. V případě hlavního města Prahy kontroluje úplnost a formální správnost údajů předávaných do centrálního systému účetních informací státu Magistrát hlavního města Prahy.

Krajský úřad, s ohledem na krajským úřadem stanovený způsob předávání údajů obcemi a dobrovolnými svazky obcí podle technické vyhlášky o účetních záznamech, stanoví obcím a dobrovolným svazkům obcí termíny pro předání údajů tak, aby měl možnost zajistit kontrolu úplnosti a formální správnosti předaných údajů, včetně zaslání oprav neúplných nebo chybně vyplněných údajů. Termíny stanovené krajským úřadem musí obcím a dobrovolným svazkům obcí ponechat dostatečný časový prostor pro vypracování údajů, přičemž krajský úřad musí vzít do úvahy termín stanovený v prvním odstavci pro předání údajů do centrálního systému účetních informací státu.

Krajská města a hlavní město Praha předávají údaje v tabulkách za město jako celek.

Vzory tabulekČást čtvrtá

Tabulka č. 1 Přehled úvěrů, zápůjček a návratných finančních výpomocí přijatých od finančních institucí a jiných osob
Tabulka č. 2a) Poskytnuté neinvestiční transfery obcím a dobrovolným svazkům obcí z rozpočtu kraje v roce 20xx
Tabulka č. 2b) Poskytnuté investiční transfery obcím a dobrovolným svazkům obcí z rozpočtu kraje v roce 20xx
Tabulka č. 3 Vysvětlení významných skutečností v roce 20xx
Tabulka č. 1

Přehled úvěrů, zápůjček a návratných finančních výpomocí přijatých od finančních institucí a jiných osob

Obrázek

Tabulka č. 2a)

Poskytnuté neinvestiční transfery obcím a dobrovolným svazkům obcí z rozpočtu kraje v roce 20xx

Obrázek

Tabulka č. 2b)

Poskytnuté investiční transfery obcím a dobrovolným svazkům obcí z rozpočtu kraje v roce 20xx

Obrázek

Tabulka č. 3

Vysvětlení významných skutečností v roce 20xx
Obrázek

Příloha č. 3

k vyhlášce č. 419/2001 Sb.

Rozsah, struktura a termíny údajů předkládaných státními fondy pro vypracování návrhu státního závěrečného účtu

Rozsah a struktura údajůČást první

Podkladem pro hodnocení výsledků hospodaření státních fondů jsou údaje roční účetní závěrky a finanční výkazy, předkládané podle vyhlášky upravující předkládání údajů pro hodnocení plnění rozpočtů státních fondů a technické vyhlášky o účetních záznamech.

Státní fondy vypracovávají o vlastním hospodaření stručnou hodnotící zprávu se zaměřením na charakteristiku fondu, na jeho příjmy a výdaje, včetně zhodnocení plnění rozpočtu a způsobu financování schodku či použití přebytku finančního hospodaření fondu, jakož i charakteristiku finančně majetkových vztahů (např. bankovních a jiných závazků a pohledávek, hodnocení poskytnutých půjček a jejich splátky, hodnocení poskytnutých záruk, uložení peněžních prostředků u bank, případně rozsahu a způsobů finančního investování volných peněžních prostředků, apod.). Hodnotící zprávu, spolu s tabulkami uvedenými v části třetí, předkládají státní fondy věcně příslušnému útvaru Ministerstva financí.

  1. Obsah a rozsah hodnotící zprávy odpovídá specifickým podmínkám jednotlivých státních fondů. V hodnotících zprávách se uvádí:
    1. a) u přijatých dotací finanční zdroj, ze kterého jsou poskytovány,
    2. b) u přijatých bankovních úvěrů jejich splatnost a úročení,
    3. c) u svých vkladů u bank kromě úročení i způsob jejich uložení a zajištění,
    4. d) celkové hodnocení čerpání finančních prostředků vynaložených v hodnoceném roce na společné programy nebo projekty spolufinancované z rozpočtu Evropské unie a finančních mechanismů. V tomto smyslu podávají podrobnou informaci o čerpání finančních prostředků na národní podíl spolufinancování (z příslušného státního fondu či z jiných národních zdrojů) a na podíl z rozpočtu Evropské unie nebo finančního mechanismu, v členění podle zdrojů a nástrojů,
    5. e) vyhodnocení výdajů, které vyplývají z koncesních smluv a dalších výdajů s nimi souvisejících podle zákona č. 139/2006 Sb., o koncesních smlouvách a koncesním řízení (koncesní zákon), ve znění pozdějších předpisů, uvádějí celkové částky, na které jsou koncesní smlouvy uzavřeny a komentují jejich případné změny,
    6. f) vyhodnocení výdajů, které vyplývají z veřejných zakázek o předpokládané hodnotě nejméně 300 000 000 Kč, se smluvním plněním přesahujícím jeden kalendářní rok a zahrnujícím hodnocený rok. Komentování případných změn smluv uzavřených v předchozích letech. Identifikace nově uzavřených smluv na významné zakázky se smluvním plněním přesahujícím hodnocený rok, uvedení celkové částky výdajů a jejich rozložení v letech.

Státní fond životního prostředí hodnotí opatření k využití prostředků poskytovaných na vodohospodářské investice, předkládá číselné údaje za oblast dotací a půjček poskytovaných obcím včetně jejich splátek a hodnotí naplňování věcných záměrů v dané oblasti.

Státní zemědělský intervenční fond zařazuje do své hodnotící zprávy údaje o struktuře plnění rozpočtu na správní výdaje fondu, včetně komentáře.

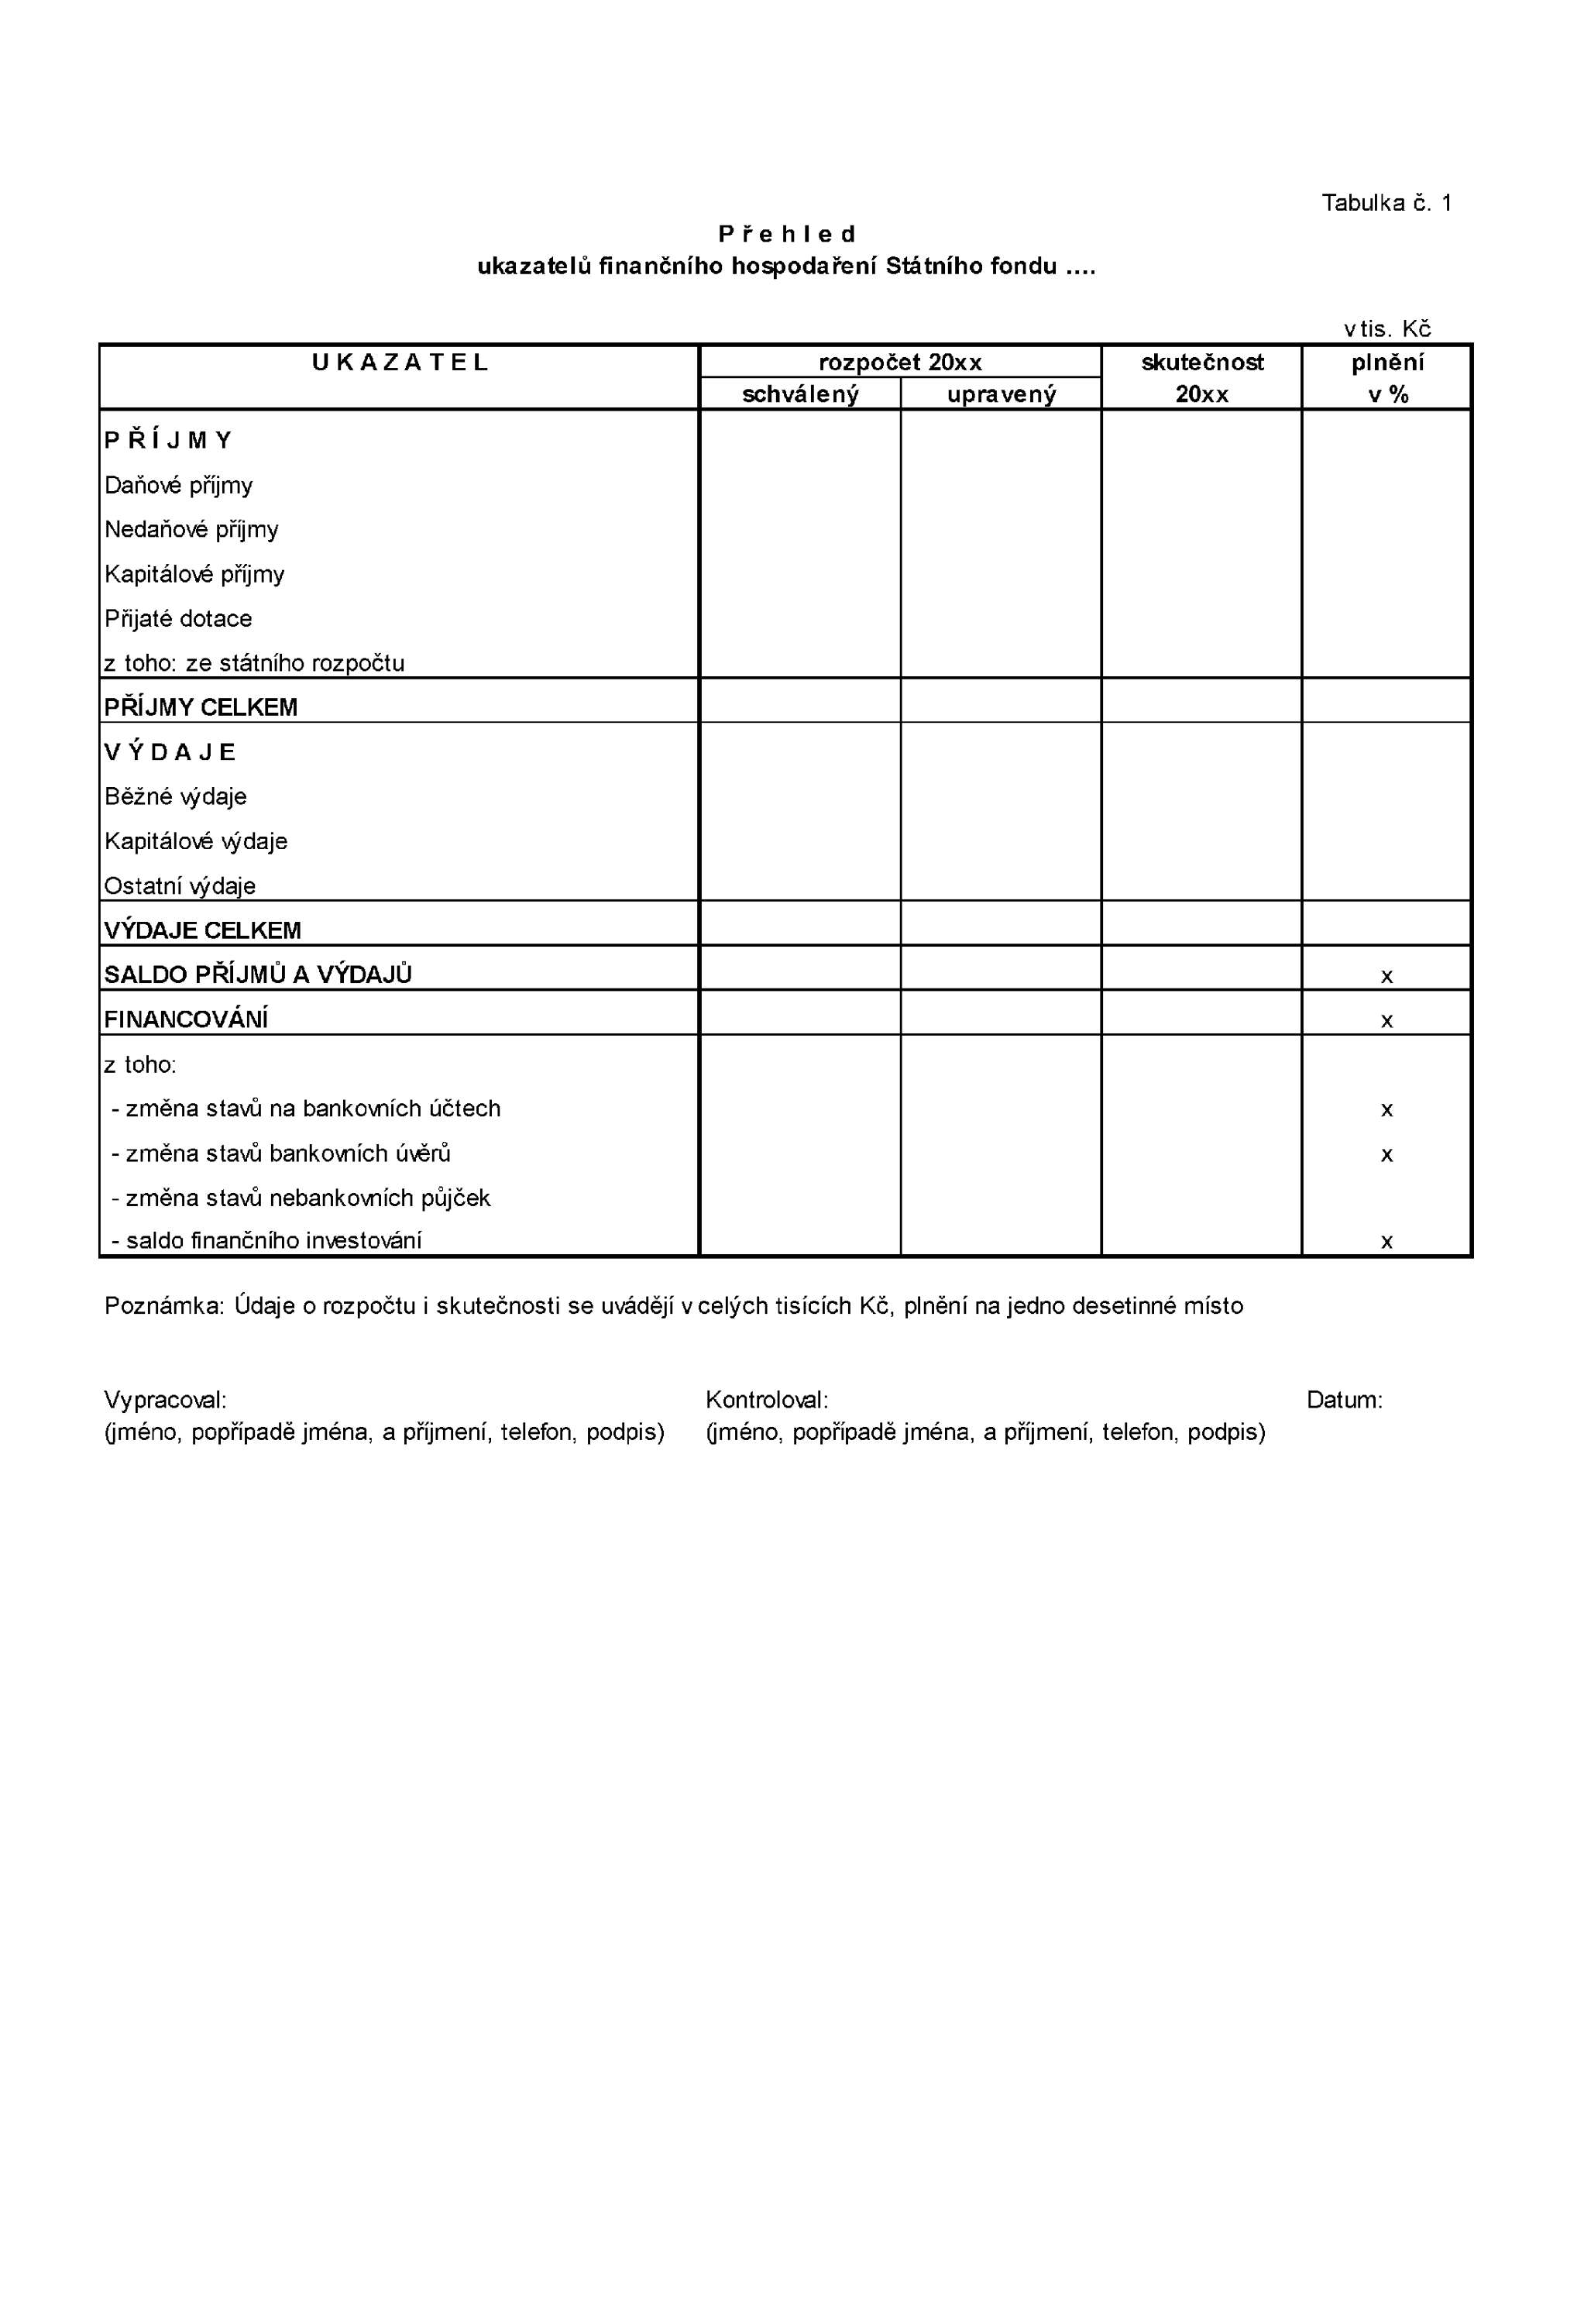
Přílohou hodnotících zpráv všech státních fondů je tabulka č. 1 „Přehled ukazatelů finančního hospodaření státního fondu“ za hodnocený rok, navazující na ukazatele finančního výkazu FIN 1-12 SF.

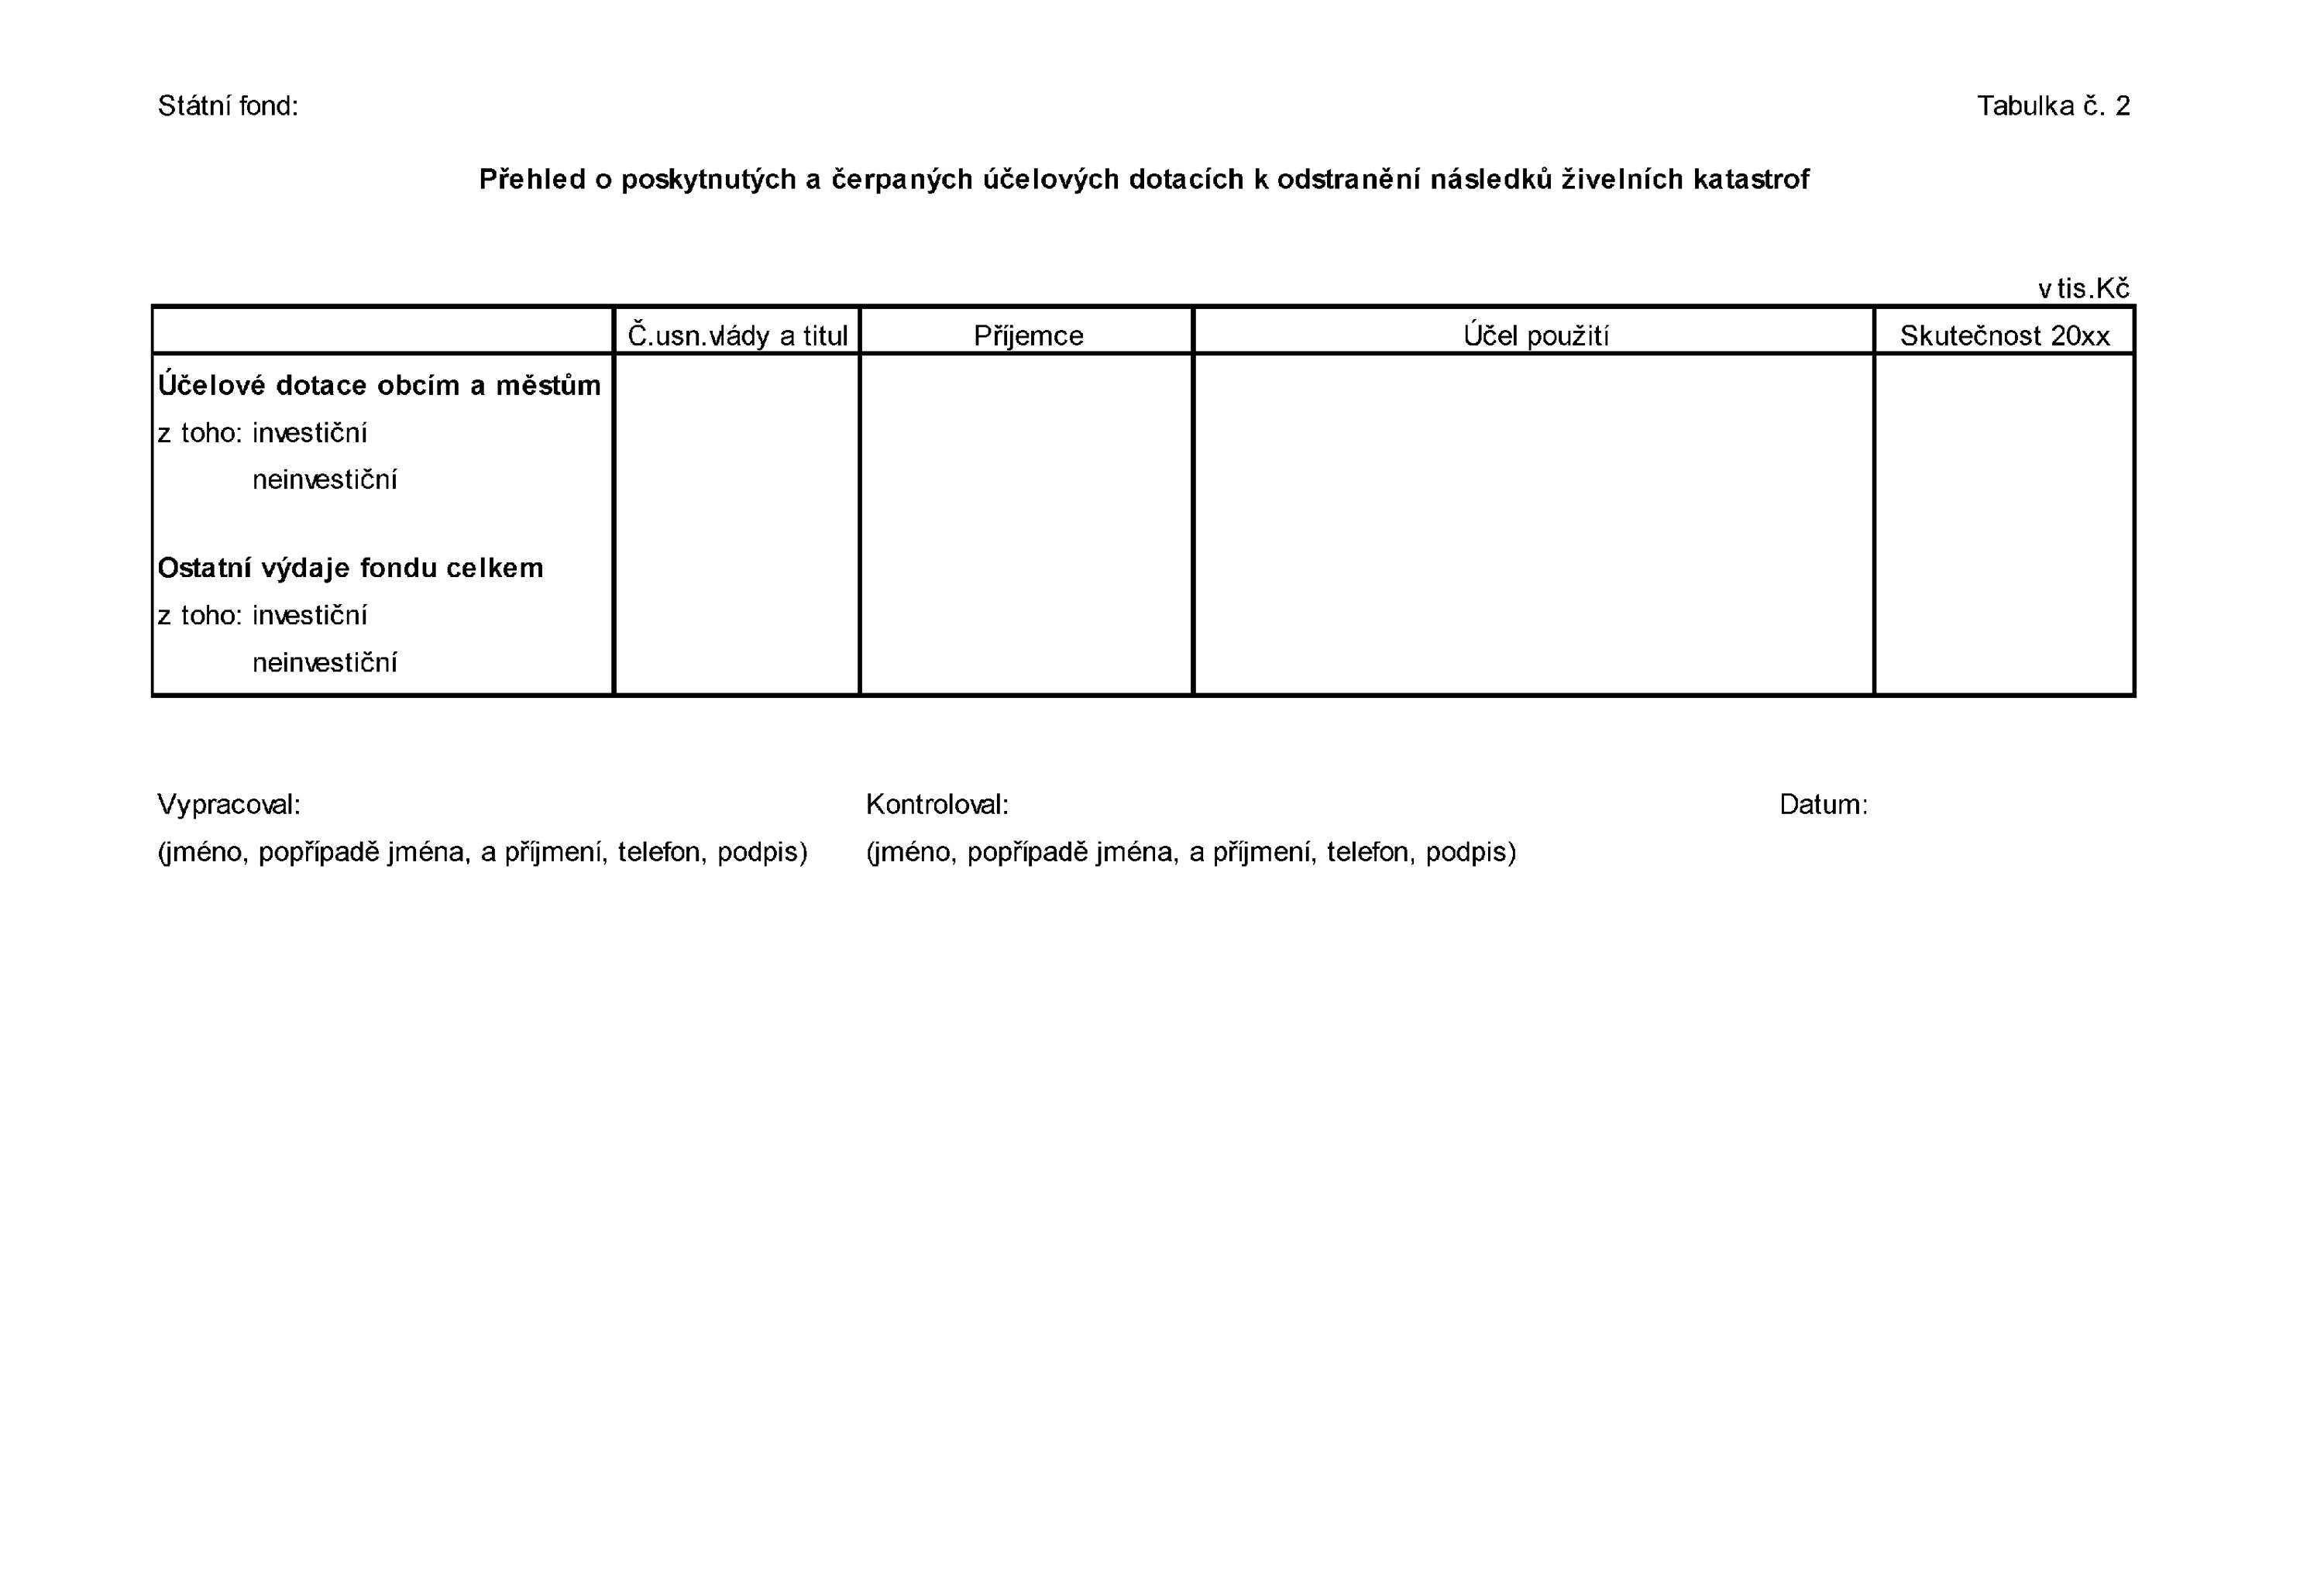
K informaci o využití prostředků uvolněných na odstraňování následků živelních katastrof (povodní apod.) je určena tabulka č. 2 "Přehled o poskytnutých a čerpaných účelových dotacích k odstranění následků živelních katastrof". Údaje uvedené tabulky poskytují pro státní závěrečný účet ty státní fondy, jichž se to věcně týká (SFŽP, příp. další). Údaje jsou komentovány a doplněny rozborem finančních opatření ve vlastní pravomoci příslušných státních fondů.

Termíny předložení údajůČást druhá

  1. Úkol (předložení komu, termín):

    Státní fondy předkládají Ministerstvu financí hodnotící zprávu, včetně tabulkových příloh. Kopii hodnotící zprávy předkládají správci kapitoly, do jejíž působnosti patří.

    Termín: do 20. února roku následujícího po skončení hodnoceného roku

Vzory tabulekČást třetí

Tabulka č. 1 Přehled ukazatelů finančního hospodaření státního fondu

Tabulka č. 2 Přehled o poskytnutých a čerpaných účelových dotacích k odstranění následků živelních katastrof

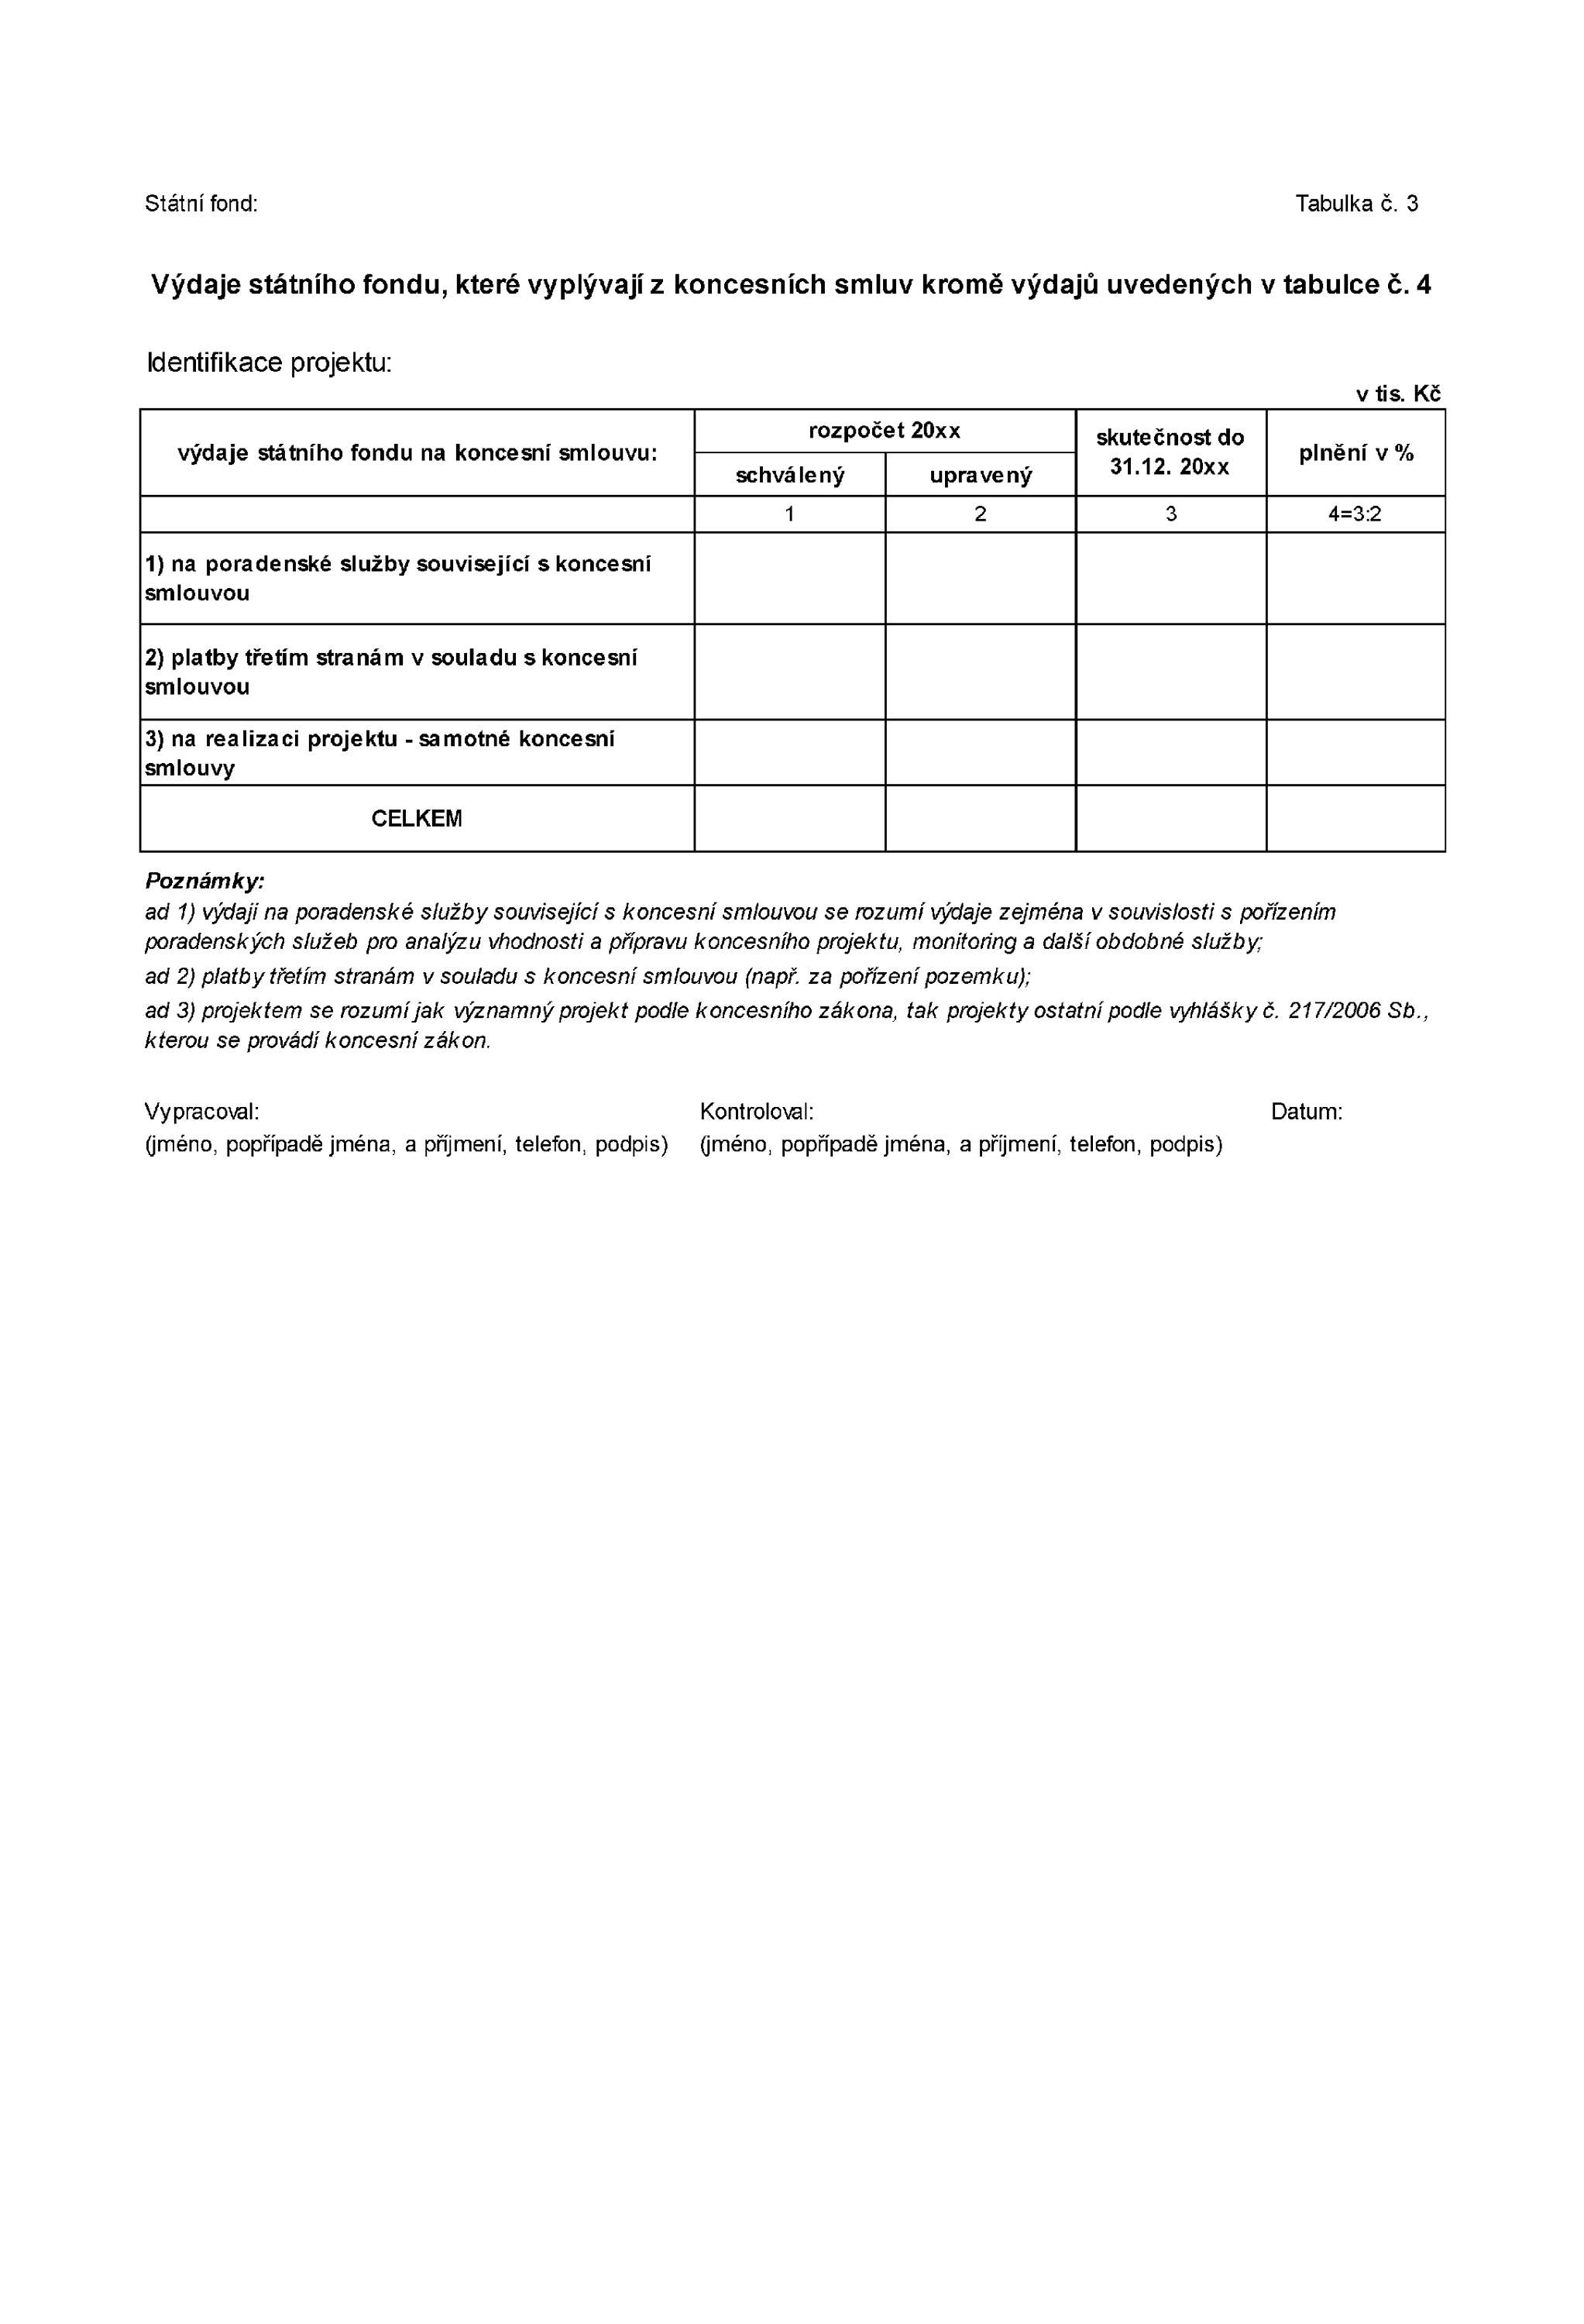
Tabulka č. 3 Výdaje státního fondu, které vyplývají z koncesních smluv, kromě výdajů uvedených v tabulce č. 4

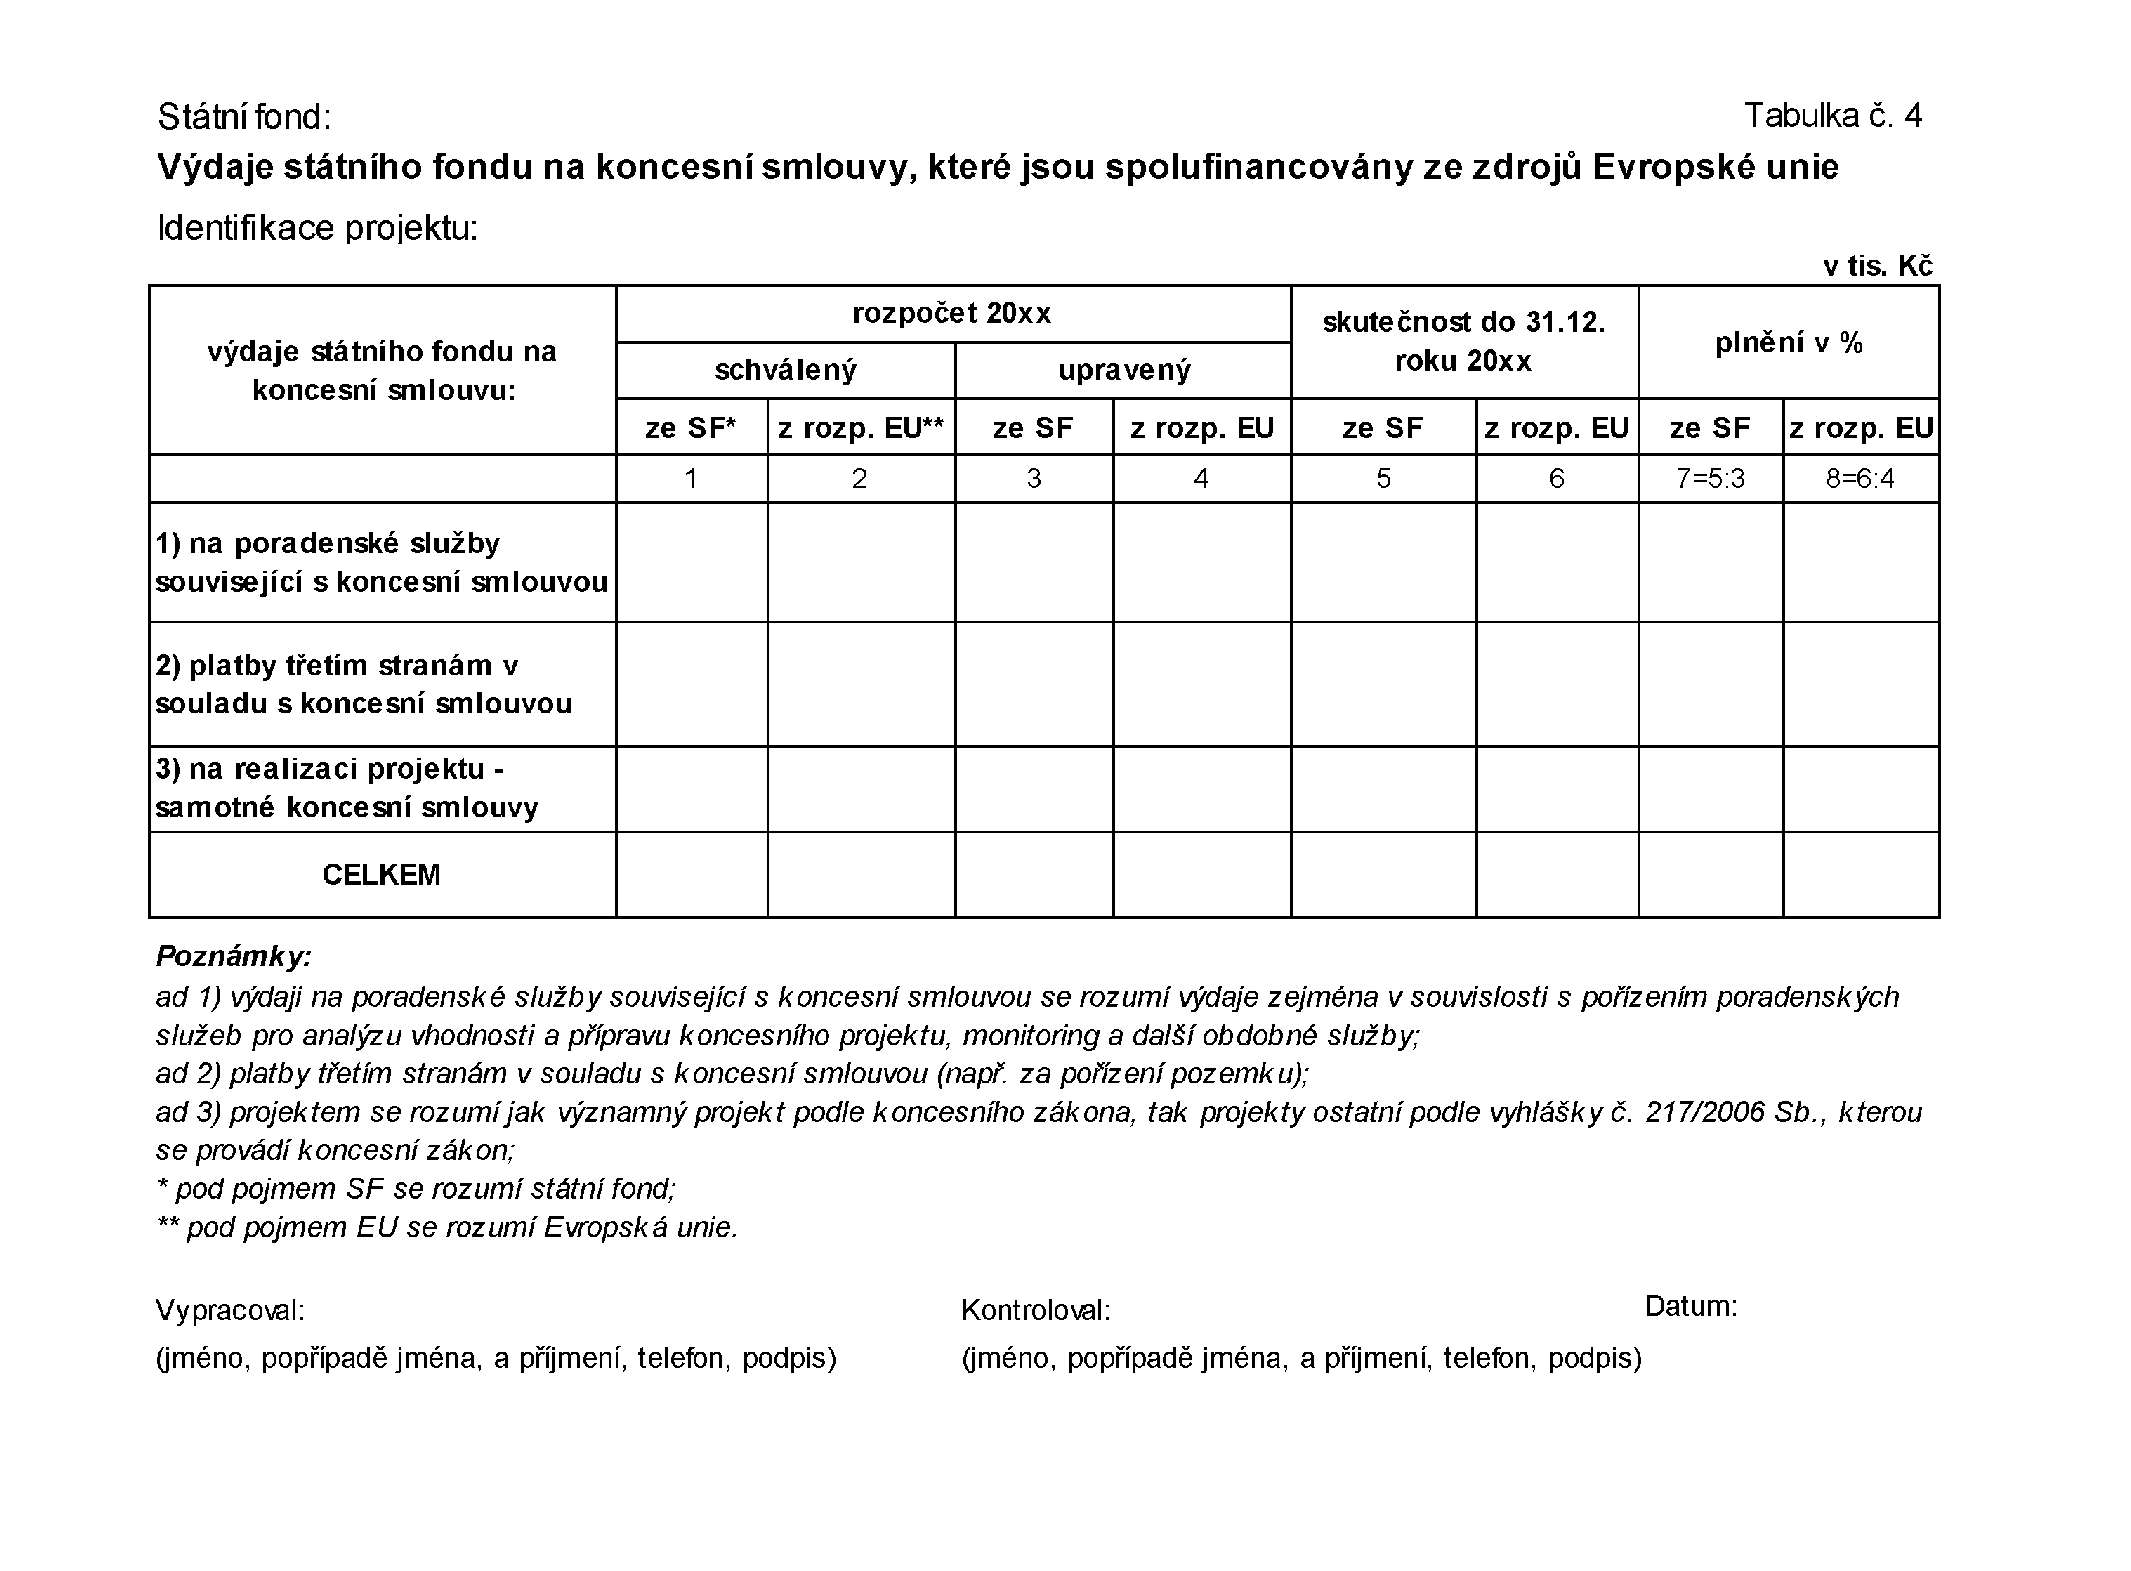
Tabulka č. 4 Výdaje státního fondu na koncesní smlouvy, které jsou spolufinancovány ze zdrojů Evropské unie

Tabulky s pouze nulovými hodnotami se nepředkládají.

Tabulka č. 1

Přehled ukazatelů finančního hospodaření Státního fondu

Obrázek

Tabulka č. 2

Přehled o poskytnutých a čerpaných účelových dotacích k odstranění následků živelních katastrof

Obrázek

Tabulka č. 3

Výdaje státního fondu, které vyplývají z koncesních smluv kromě výdajů uvedených v tabulce č. 4

Obrázek

Tabulka č. 4

Výdaje státního fondu na koncesní smlouvy, které jsou spolufinancovány ze zdrojů Evropské unie

Obrázek

Příloha č. 4

k vyhlášce č. 419/2001 Sb.

Rozsah, struktura a termíny údajů předkládaných správci kapitol, územními samosprávnými celky, dobrovolnými svazky obcí a státními fondy pro vypracování návrhu mimořádného státního závěrečného účtu

Mimořádný státní závěrečný účetČást první

Mimořádný státní závěrečný účet18) vypracovaný v případě vyhlášení stavu ohrožení státu nebo vyhlášení válečného stavu, je sestavován za období od 1. ledna běžného roku do dne nabytí účinnosti zákona o nouzovém státním rozpočtu nebo zákona o válečném státním rozpočtu.

Správci kapitolČást druhá

Správci kapitol předkládají stručný komentář k příjmům a výdajům soustředěným v rozpočtovém systému.

Údaje se předkládají Ministerstvu financí do 10 pracovních dnů ode dne nabytí účinnosti zákona o nouzovém státním rozpočtu nebo zákona o válečném státním rozpočtu.

Územní samosprávné celky a dobrovolné svazky obcíČást třetí

Výchozím podkladem jsou údaje o celkových příjmech a výdajích územních samosprávných celků a dobrovolných svazků obcí, které jsou k dispozici v centrálním systému účetních informací státu.

Územní samosprávné celky a dobrovolné svazky obcí v případě vyhlášení stavu ohrožení nebo vyhlášení válečného stavu předkládají údaje pro vypracování návrhu mimořádného státního závěrečného účtu v rozsahu, struktuře a termínech stanovených v příloze č. 2.

Pokud situace v případě vyhlášení stavu ohrožení nebo vyhlášení válečného stavu neumožňuje předkládat údaje pro vypracování návrhu mimořádného státního závěrečného účtu územními samosprávnými celky a dobrovolnými svazky obcí v rozsahu, struktuře a termínech stanovených v příloze č. 2, kraje, krajská města a hlavní město Praha předloží Ministerstvu financí komentář k aktuální situaci v rozpočtovém hospodaření. Kraje, krajská města a hlavní město Praha předloží komentář Ministerstvu financí do 10 pracovních dnů ode dne nabytí účinnosti zákona o nouzovém státním rozpočtu nebo zákona o válečném státním rozpočtu.

V případě mimořádně naléhavé potřeby si Ministerstvo financí vyžádá od územních samosprávných celků a dobrovolných svazků obcí předložení dalších údajů.

Státní fondyČást čtvrtá

Výchozím podkladem jsou podrobné údaje o příjmech a výdajích státních fondů, doplněné o zdroje financování schodku či použití přebytku finančního hospodaření.

  1. Státní fondy předkládají údaje o aktuálním stavu dotací přijatých z jednotlivých kapitol státního rozpočtu, případně dalších zdrojů a údaje o aktuálním stavu čerpání a splácení přijatých úvěrů.

    Státní fondy předkládají své podklady Ministerstvu financí do 10 pracovních dnů ode dne nabytí účinnosti zákona o nouzovém státním rozpočtu nebo zákona o válečném státním rozpočtu.