budoucí znění, účinné od 1. 1. 2028

Příloha č. 14

k vyhlášce č. 428/2001 Sb.

PODMÍNKY MĚŘENÍ HODNOT UKAZATELŮ JAKOSTI SUROVÉ VODY

Dále uvedené ukazatele se vztahují k ukazatelům v části 1 přílohy č. 13

MEZE STANOVITELNOSTI A NEJISTOTA MĚŘENÍ

Příloha č. 14 PODMÍNKY MĚŘENÍ HODNOT UKAZATELŮ JAKOSTI SUROVÉ VODY MEZE STANOVITELNOSTI A NEJISTOTA MĚŘENÍ
UkazatelJednotkaMez stanovitelnosti1)+/-
Nejistota měření2)
(%
kromě
pH)
1.Reakce vody (pH)0.2
abs.h.
2.Barva (po
filtraci)
mg/l Pt530%
3.Nerozpuštěné látkymg/l325%
4.Teplota°Cx10%
5.KonduktivitamS/m520%
6.Pachpřijatelný/
nepřijatelný
7.Dusičnanymg/l320%
8.Fluoridymg/l0,220%
9.Adsorbovatelné org. vázané halogeny(AOX)mg/l0,0140%
10.Železo celkovémg/l0,0525%
11.Manganmg/l0,0130%
12.Měďμg/l1030%
13.Zinekmg/l0,0130%
14.Bormg/l0,0525%
15.Beryliumμg/l5030%
16.Niklmg/l0,00130%
17.Arsenμg/l130%
18.Kadmiumμg/l0,530%
19.Chrom veškerýμg/l130%
20.Olovoμg/l130%
21.Selenμg/l130%
22.Rtuťμg/l0,230%
23.Kyanidy celkovémg/l0,01030%
24.Síranymg/l1020%
25.Chloridymg/l1020%
26.Tenzidy aniontovémg/l0,0225%
27.Uhlovodíky C10-C40mg/l0,140%
28.Polycyklické aromatické uhlovodíky (PAU)μg/l0,0240%
29.Pesticidní látky celkemμg/lviz požadavky pro jednotlivé pesticidní látky
30.Chemická spotřeba kyslíku manganistanemmg/l0,520%
31.Amonné iontymg/l0,0520%
32.Celkový organický uhlík (TOC)mg/l120%
33.Huminové látkymg/l0,530%
34.Escherichia coliKTJ/100mlxx
35.Termotolerantní koliformní bakterieKTJ/100mlxx
36.Intestinální (střevní) enterokokyKTJ/100mlxx
37.Mikroskopický obrazjedinci/mlxx
38.Pesticid jednotlivýμg/l0,0140%
39.Hliníkmg/l0,00530%
40.Bisfenol Aμg/l140 %
41.PFAS sumaμg/l0,0340 %
42.Benzo(a)pyrenμg/l0,00240 %
  • 1) Mez stanovitelnosti je stanovený násobek meze detekce v koncentraci určujícího prvku, který může být přiměřeným způsobem určen s přijatelnou úrovní přesnosti (pravdivosti a preciznosti). Mez stanovitelnosti lze vypočítat za použití příslušné normy nebo vzorku a lze ji získat na základě nejnižšího kalibračního bodu na kalibrační křivce, s výjimkou slepého vzorku.
  • 2) Nejistota měření je nezáporný parametr charakterizující rozptýlení hodnot veličiny přiřazených k měřené veličině na základě použité informace. Pracovní kritérium pro nejistotu měření (k = 2) je procento limitních hodnot uvedených v tabulce nebo lepší. Není-li stanoveno jinak, nejistota měření se odhadne na úrovni limitní hodnoty. Nelze-li dosáhnout požadované úrovně nejistoty měření, měla by být zvolena nejlepší dostupná metoda s nejistotou měření do 60 %.
  • Poznámky:

  • x - Charakteristiky metody nejsou stanoveny.
  • K ukazateli 23: Příslušná metoda stanoví celkový obsah kyanidů ve všech formách.

    K ukazateli 29: Pracovní charakteristiky metod pro jednotlivé pesticidy jsou orientační, protože je nelze ve všech případech dosáhnout. U některých pesticidů lze dosáhnout nejistoty měření na úrovni pouhých 30 %, u řady pesticidů mohou být povoleny vyšší hodnoty, a to až do 80 % limitní hodnoty.

    K ukazateli 41: Uvedené platí pro jednotlivou látku.

    Příloha č. 15

    k vyhlášce č. 428/2001 Sb.

    ZPŮSOB STANOVENÍ PŘÍPUSTNÉ MÍRY ZNEČIŠTĚNÍ ODPADNÍCH VOD VYPOUŠTĚNÝCH DO KANALIZACE

    1. 1. Stanovení nejvyšší přípustné míry znečištění průmyslových odpadních vod vypouštěných do kanalizace vychází zejména z celkové bilance znečištění odpadních vod, které je možné do čistírny městských odpadních vod přivést, aniž by došlo ke zhoršení jejího čistícího efektu, k ohrožení jakosti povrchové vody definované přílohou č. 3 nařízení vlády č. 401/2015 Sb., o ukazatelích a hodnotách přípustného znečištění povrchových vod a odpadních vod, náležitostech povolení k vypouštění odpadních vod do vod povrchových a do kanalizací a o citlivých oblastech, ve znění pozdějších předpisů, nebo ke znečištění či poškození přívodní kanalizační stoky. Při vypouštění odpadních vod z čistírny odpadních vod nebo z kanalizace přímo do vodního toku nesmí dojít k překročení limitů předepsaných vodoprávním úřadem.
    2. 2. Pro vypracování kanalizačního řádu jsou v níže uvedené tabulce uvedeny orientační koncentrační limity vybraných ukazatelů pro vypouštěné průmyslové odpadní vody do kanalizace, které mohou být čištěny společně se splaškovými odpadními vodami v obvyklých provozech čistíren městských odpadních vod. Pro určení výše limitů je nutné vzít v úvahu také množství těchto vypouštěných průmyslových odpadních vod.
    3. 3. Při stanovení vybraných ukazatelů a dalších podmínek pro vypouštění odpadních vod ze zdravotnických, veterinárních a jim podobných zařízení, která produkují odpadní vody se zvýšeným obsahem nebezpečných závadných látek nebo rizikových biologických činitelů nebo radionuklidů do kanalizace, se postupuje v souladu s postupy uvedenými v české technické normě ČSN 75 6406.
    4. 4. Podle konkrétního stavu znečištění průmyslových odpadních vod a odpadních vod se zvýšeným obsahem nebezpečných závadných látek nebo rizikových biologických činitelů nebo radionuklidů v lokalitě v místě vypouštění do kanalizace a možností čištění a následného vypouštění do recipientu může vlastník nebo provozovatel kanalizace s ohledem na emisní standardy, které jsou podle charakteristiky výrobní činnosti stanovené v jiném právním předpisu1), a na normy environmentální kvality1) navrhnout další ukazatele a jejich limity v kanalizačním řádu.
    5. 5. V případě vypouštění odpadních vod, u nichž lze mít důvodně za to, že mohou obsahovat jednu nebo více zvlášť nebezpečných závadných látek nebo prioritních nebezpečných látek podle § 39 odst. 3 vodního zákona je nutné tento ukazatel zařadit do kanalizačního řádu.
    6. 6. Uvedené koncentrační limity v následující tabulce mohou být vlastníkem kanalizace zvýšeny, případně sníženy na omezenou dobu stanovenou v kanalizačním řádu, a to zvláště s ohledem na stávající zatížení vybudované čistírny odpadních vod a její čistící efekt. U zařízení podle zákona o integrované prevenci platí pro ukazatele, které jsou upraveny v rozhodnutích o závěrech o nejlepších dostupných technikách, emisní limity maximálně do výše hodnot stanovených v těchto rozhodnutích.
    7. 7. Pro společné čištění městských odpadních vod s výrazným podílem průmyslových odpadních vod je nutné se řídit projektovými parametry pro příslušné míry znečištění všech napojených vod do kanalizace a do čistírny odpadních vod.
    8. 8. Ukazatele a koncentrační limity uvedené v následující tabulce se používají při výpočtu zvýšených nákladů na čištění odpadních vod smlouvou povoleného znečištění nad orientační přípustné míry znečistění.

    VYBRANÉ UKAZATELE PRO STANOVENÍ ORIENTAČNÍ PŘÍPUSTNÉ MÍRY ZNEČIŠTĚNÍ PRO VYPOUŠTĚNÉ PRŮMYSLOVÉ ODPADNÍ VODY DO KANALIZACE A JEJICH KONCENTRAČNÍ LIMITY

    Příloha č. 15 ZPŮSOB STANOVENÍ PŘÍPUSTNÉ MÍRY ZNEČIŠTĚNÍ ODPADNÍCH VOD VYPOUŠTĚNÝCH DO KANALIZACE VYBRANÉ UKAZATELE PRO STANOVENÍ ORIENTAČNÍ PŘÍPUSTNÉ MÍRY ZNEČIŠTĚNÍ PRO VYPOUŠTĚNÉ PRŮMYSLOVÉ ODPADNÍ VODY DO KANALIZACE A JEJICH KONCENTRAČNÍ LIMITY
    UkazatelSymbolKoncentrační limity z kontrolního dvouhodinového směsného vzorku1)mg/l
    Reakce vodypH6,0 – 9,0
    TeplotaT40° C
    Biochemická spotřeba kyslíkuBSK5800
    Chemická spotřeba kyslíkuCHSKCr1600
    Nerozpuštěné látkyNL500
    Dusík amoniakálníN- NH4+45
    Dusík celkovýNcelk.60
    Fosfor celkovýPcelk.10
    Rozpuštěné anorganické soliRAS2500
    Kyanidy celkovéCN-celk.0,2
    Kyanidy toxickéCN-tox.0,1
    Uhlovodíky C 10 – C 40C10-C4010
    Extrahovatelné látkyEL80
    Tenzidy aniontovéPAL-A10
    RtuťHg0,05
    MěďCu1,0
    NiklNi0,1
    Chrom celkovýCrcelk.0,3
    Chrom šestimocnýCr6+0,1
    OlovoPb0,1
    ArsenAs0,2
    ZinekZn2
    KadmiumCd0,1
    Salmonella spp.2)negativní nález
  • 1) Dvouhodinový směsný vzorek získaný sléváním 8 dílčích vzorků stejného objemu v intervalu 15 min. V případě přerušovaného (nepravidelného) provozu jako maximum okamžitého prostého vzorku.
  • 2) Platí pro vody z infekčních zdravotnických a obdobných zařízení.
  • Příloha č. 16

    k vyhlášce č. 428/2001 Sb.

    VZOREC PRO VÝPOČET MNOŽSTVÍ SRÁŽKOVÝCH VOD ODVÁDĚNÝCH DO KANALIZACE

    Příloha č. 16 VZOREC PRO VÝPOČET MNOŽSTVÍ SRÁŽKOVÝCH VOD ODVÁDĚNÝCH DO KANALIZACE
    Druh plochyplocha v m2odtokový součinitelredukovaná plocha v m2 (plocha krát odtokový součinitel)
    A
    B
    C
    D
    E
    F
    Součet redukovaných ploch:
    Dlouhodobý srážkový normál* :........ mm/rok, tj. .......... m3/(m2 * rok)
    Roční množství odváděných srážkových vod Q v m3= součet redukovaných ploch v m2 krát dlouhodobý srážkový normál* v m3/(m2 * rok).
  • *Dlouhodobý srážkový normál je průměrem ročního úhrnu srážek v daném místě nebo oblasti za období alespoň 30 let a poskytuje jej Český hydrometeorologický ústav. Pro účely této vyhlášky byly zvolené hodnoty za období 1961 až 1990. Platnost hodnot tohoto dlouhodobého srážkového normálu skončí k 31. prosince 2021. Pro období od 1. ledna 2022 do 31. prosince 2051 se použije dlouhodobý srážkový normál vdaném místě nebo oblasti za období 1991 až 2020.
    1. Odtokové součinitele podle druhu plochy
      1. a) Plocha A - těžce propustné zpevněné plochy, zastavěné plochy například střechy s nepropustnou horní vrstvou, asfaltové a betonové plochy, dlažby se zálivkou spár, zámkové dlažby:

        v případě možnosti odtoku do kanalizace ............ odtokový součinitel: 0,9.

      1. b) Plocha B - půdorysná plocha vegetační střechy s mocností souvrství od 5 cm do 10 cm, umožňující částečné zadržování srážkových vod:

        v případě možnosti odtoku do kanalizace ............ odtokový součinitel: 0,6**

      1. c) Plocha C - propustné zpevněné plochy, například upravené zpevněné štěrkové plochy, dlažby se širšími spárami vyplněnými materiálem umožňujícím zasakování:

        v případě možnosti odtoku do kanalizace ............ odtokový součinitel: 0,4.

      1. d) Plocha D - půdorysná plocha vegetační střechy s mocností souvrství od 11 do 30 cm, umožňující částečné zadržování srážkových vod:

        v případě možnosti odtoku do kanalizace ............ odtokový součinitel: 0,3**.

      1. e) Plocha E - půdorysná plocha vegetační střechy s mocností souvrství od 31 cm umožňující částečné zadržování srážkových vod:

        v případě možnosti odtoku do kanalizace ............ odtokový součinitel: 0,1**.

      1. f) Plocha F - plochy kryté vegetací, zatravněné plochy, například sady, hřiště, zahrady, komunikace ze zatravňovaných a vsakovacích tvárnic:

        v případě možnosti odtoku do kanalizace ............ odtokový součinitel: 0,05.

  • ** Odtokový součinitel lze pro plochu s přesně definovaným souvrstvím stanovit také na základě měření v akreditované zkušebně podle české technické normy ČSN EN 12056-3 při návrhovém dešti o intenzitě 0,03 l*s-1*m-2 po dobu 15 minut ze vzorce C=Q/(r*A). Mocnost souvrství vegetační střechy se měří od horní hrany kořenovzdorné vrstvy (zpravidla hydroizolace) a v případě střechy s obrácenou skladbou vrstev od horní hrany tepelné izolace po povrch vegetačního souvrství kolmo ke sklonu střechy. Mocnost souvrství nebo aplikace souvrství, jehož odtokový součinitel se stanovuje podle věty první této poznámky, se prokazuje projektovou dokumentací nebo zprávou technického dozoru investora nebo jeho zápisem ve stavebním deníku. Provozovatel kanalizace je oprávněn na střeše provést při přejímce kanalizační přípojky nebo při oznámení o snížení odtokového součinitele vlastní měření mocnosti a skladby souvrství.

    Veškeré změny je odběratel povinen neprodleně oznámit vlastníku nebo provozovateli kanalizace.

  • Příloha č. 17

    k vyhlášce č. 428/2001 Sb.

    POSTUP VÝPOČTU PEVNÉ SLOŽKY VODNÉHO A STOČNÉHO

    1. A. Pevná složka vodného, resp. stočného, vypouští-li odběratel do kanalizace odpadní vody v množství vody dodané:
      1. 1. Podle druhu stanovené pevné složky (§ 20 odst. 4 zákona) se technickým parametrem specifikují pro výpočet jednotlivé kategorie (U1 až Un), kde n je celkový počet kategorií.
        1. U1 je nejmenší zvolený technický parametr: u vodoměrů velikost v [m3/h], u přípojek průměr v [mm] a u odebraného množství vody v [m3/rok].
      1. 2. Stanoví se pevná složka vodného, resp. stočného v Kč za rok pro kategorii s nejmenším odběrem S1 podle § 35 této vyhlášky.
      2. 3. Stanoví se funkční závislost mezi technickými parametry, reprezentující jednotlivé kategorie, ze vzorce mocninné křivky:

        1. kde i = 1, ... n.
      1. 4. Podle místních podmínek se zvolí konstanta k < Si.
      2. Poznámka:

        Konstanta k je daná Kč na jeden odběr za rok a může vyjadřovat náklad spojený se správou odběru bez ohledu na velikost technického parametru charakterizující odběr. Čím vyšší hodnota k, tím více roste měrný náklad na odebraný m3 malým odběratelům.

      1. 5. Podle místních podmínek se zvolí exponent b, který je zpravidla v rozsahu 0,5 < b < 2.
      2. Poznámka:

        Zvolí-li se exponent b = 1 a k = 0, bude mezi pevnými složkami pro jednotlivé kategorie stejná závislost jako mezi technickými parametry charakterizující jednotlivé kategorie. Čím více bude b menší než 1, tím více poroste měrný náklad na odebraný m3 malým odběratelům. Čím bude b větší než 1, tím více poroste měrný náklad na odebraný m3 velkým odběratelům.

      1. 6. Vypočte se koeficient a ze vzorce:

      1. 7. Pevné složky (Si+1) v Kč za rok pro další kategorie odběru se vypočtou:

    1. B. Pevná složka stočného, vypouští-li odběratel do kanalizace odpadní vody z jiných zdrojů (tj. srážkové, podzemní atd.)

      Příloha č. 17 POSTUP VÝPOČTU PEVNÉ SLOŽKY VODNÉHO A STOČNÉHO
      sScelková pevná složka za odpadní vody vypouštěné do kanalizace z jiných zdrojů v Kč/rok
      Příloha č. 17 POSTUP VÝPOČTU PEVNÉ SLOŽKY VODNÉHO A STOČNÉHO
      Qscelkové množství odpadních vod vypouštěných z jiných zdrojů v m3/rok
      Příloha č. 17 POSTUP VÝPOČTU PEVNÉ SLOŽKY VODNÉHO A STOČNÉHO
      JSSjednosložkové stočné v Kč/m3
      Příloha č. 17 POSTUP VÝPOČTU PEVNÉ SLOŽKY VODNÉHO A STOČNÉHO
      DSSdvousložkové stočné v Kč/m3.
    1. C. Kontrola splnění podmínky cenového výměru
      1. Provede se kontrola součtu všech pevných složek tak, že má platit:

        Příloha č. 17 POSTUP VÝPOČTU PEVNÉ SLOŽKY VODNÉHO A STOČNÉHO
        pipočet odběrů v jednotlivých kategoriích
        Příloha č. 17 POSTUP VÝPOČTU PEVNÉ SLOŽKY VODNÉHO A STOČNÉHO
        m% stanovené MF ČR, vyjádřené procentovým podílem (%/100)
        Příloha č. 17 POSTUP VÝPOČTU PEVNÉ SLOŽKY VODNÉHO A STOČNÉHO
        Nekonomicky oprávněné náklady na vodu dodanou, resp. odkanalizovanou v Kč/rok
        Příloha č. 17 POSTUP VÝPOČTU PEVNÉ SLOŽKY VODNÉHO A STOČNÉHO
        Zpřiměřený zisk z vody dodané, resp. odkanalizované v Kč/rok.
      2. Poznámka: Pokud výnos z pevných složek, vyjádřený v % z celkových ekonomicky oprávněných nákladů a přiměřeného zisku pro dané období, bude vyšší než stanoví rozhodnutí Ministerstva financí o regulaci cen, pak je nutné při výpočtu snížit k, resp. b. Pokud bude podmínka splněna, ale bude žádoucí výnosy zvýšit, je nutno zvýšit úměrně k a b.

    Příloha č. 18

    k vyhlášce č. 428/2001 Sb.

    PLÁN FINANCOVÁNÍ OBNOVY VODOVODŮ A KANALIZACÍ

    1. 1. Vlastník vodovodu nebo kanalizace:
      1. A. Právnická osoba:
        1. Název, popřípadě obchodní firma:
        2. Adresa sídla:
        3. Identifikační číslo osoby, bylo-li přiděleno:
        4. Plátce DPH:
        5. Osoba oprávněná jednat za vlastníka:
      1. B. Fyzická osoba:
        1. Jméno a příjmení, popřípadě obchodní firma,
        2. Identifikační číslo osoby, bylo-li přiděleno:
        3. Datum narození:
        4. Adresa sídla nebo místa hlášeného pobytu:
    1. 2. Provozovatel (uvede se v rozsahu údajů podle bodu 1 písm. A nebo B, není-li shodný s vlastníkem):
    2. 3. Míra odpovědnosti za obnovu majetku vodovodů a kanalizací vyplývající ze smlouvy podle § 8 odst. 2 zákona:
    3. 4. Způsob evidence tvorby a čerpání prostředků obnovy v účetní evidenci a čísla bankovních účtů, na kterých je rezerva finančních prostředků na obnovu uložena:

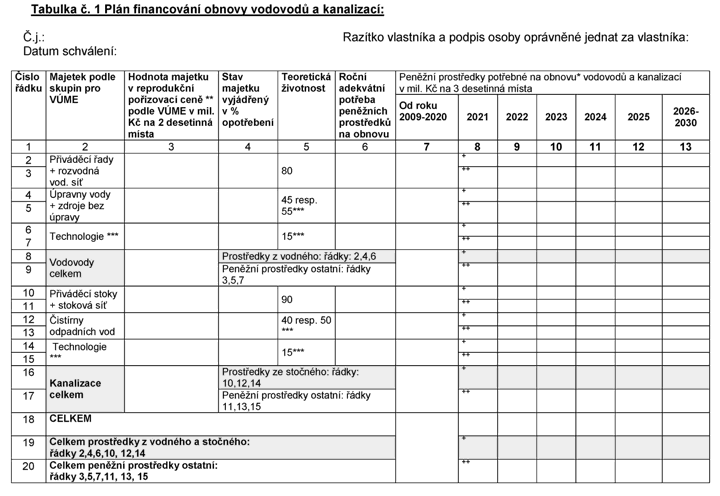
      Tabulka č. 1 Plán financování obnovy vodovodů a kanalizací:

      Obrázek

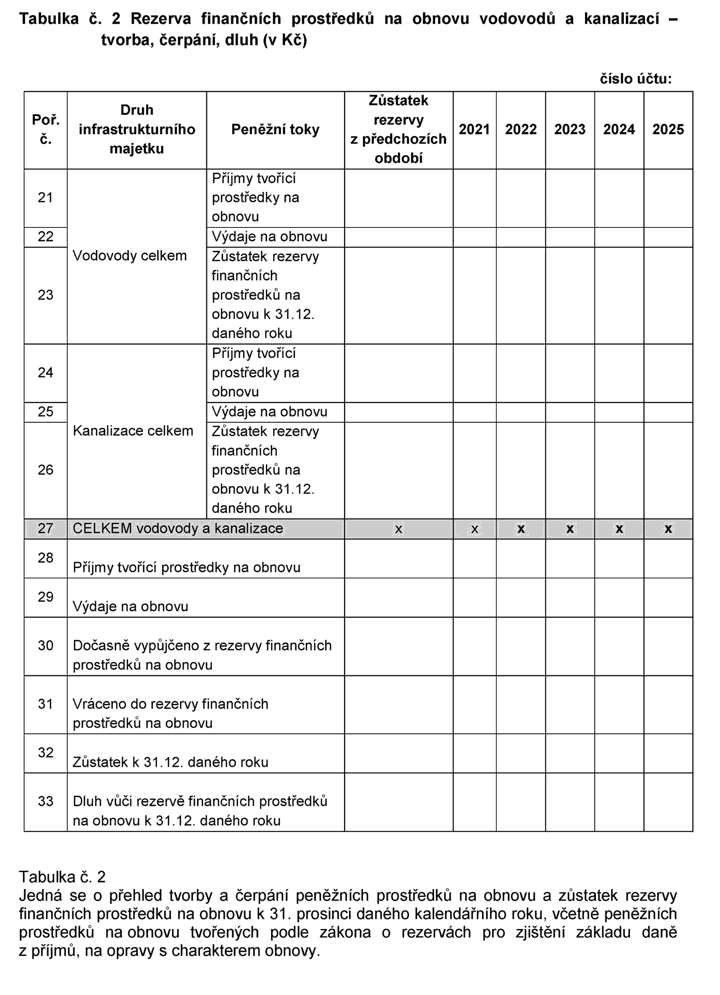
      Tabulka č. 2 Rezerva finančních prostředků na obnovu vodovodů a kanalizací - tvorba, čerpání, dluh (v Kč)

      Obrázek

    Příloha č. 19

    k vyhlášce č. 428/2001 Sb.

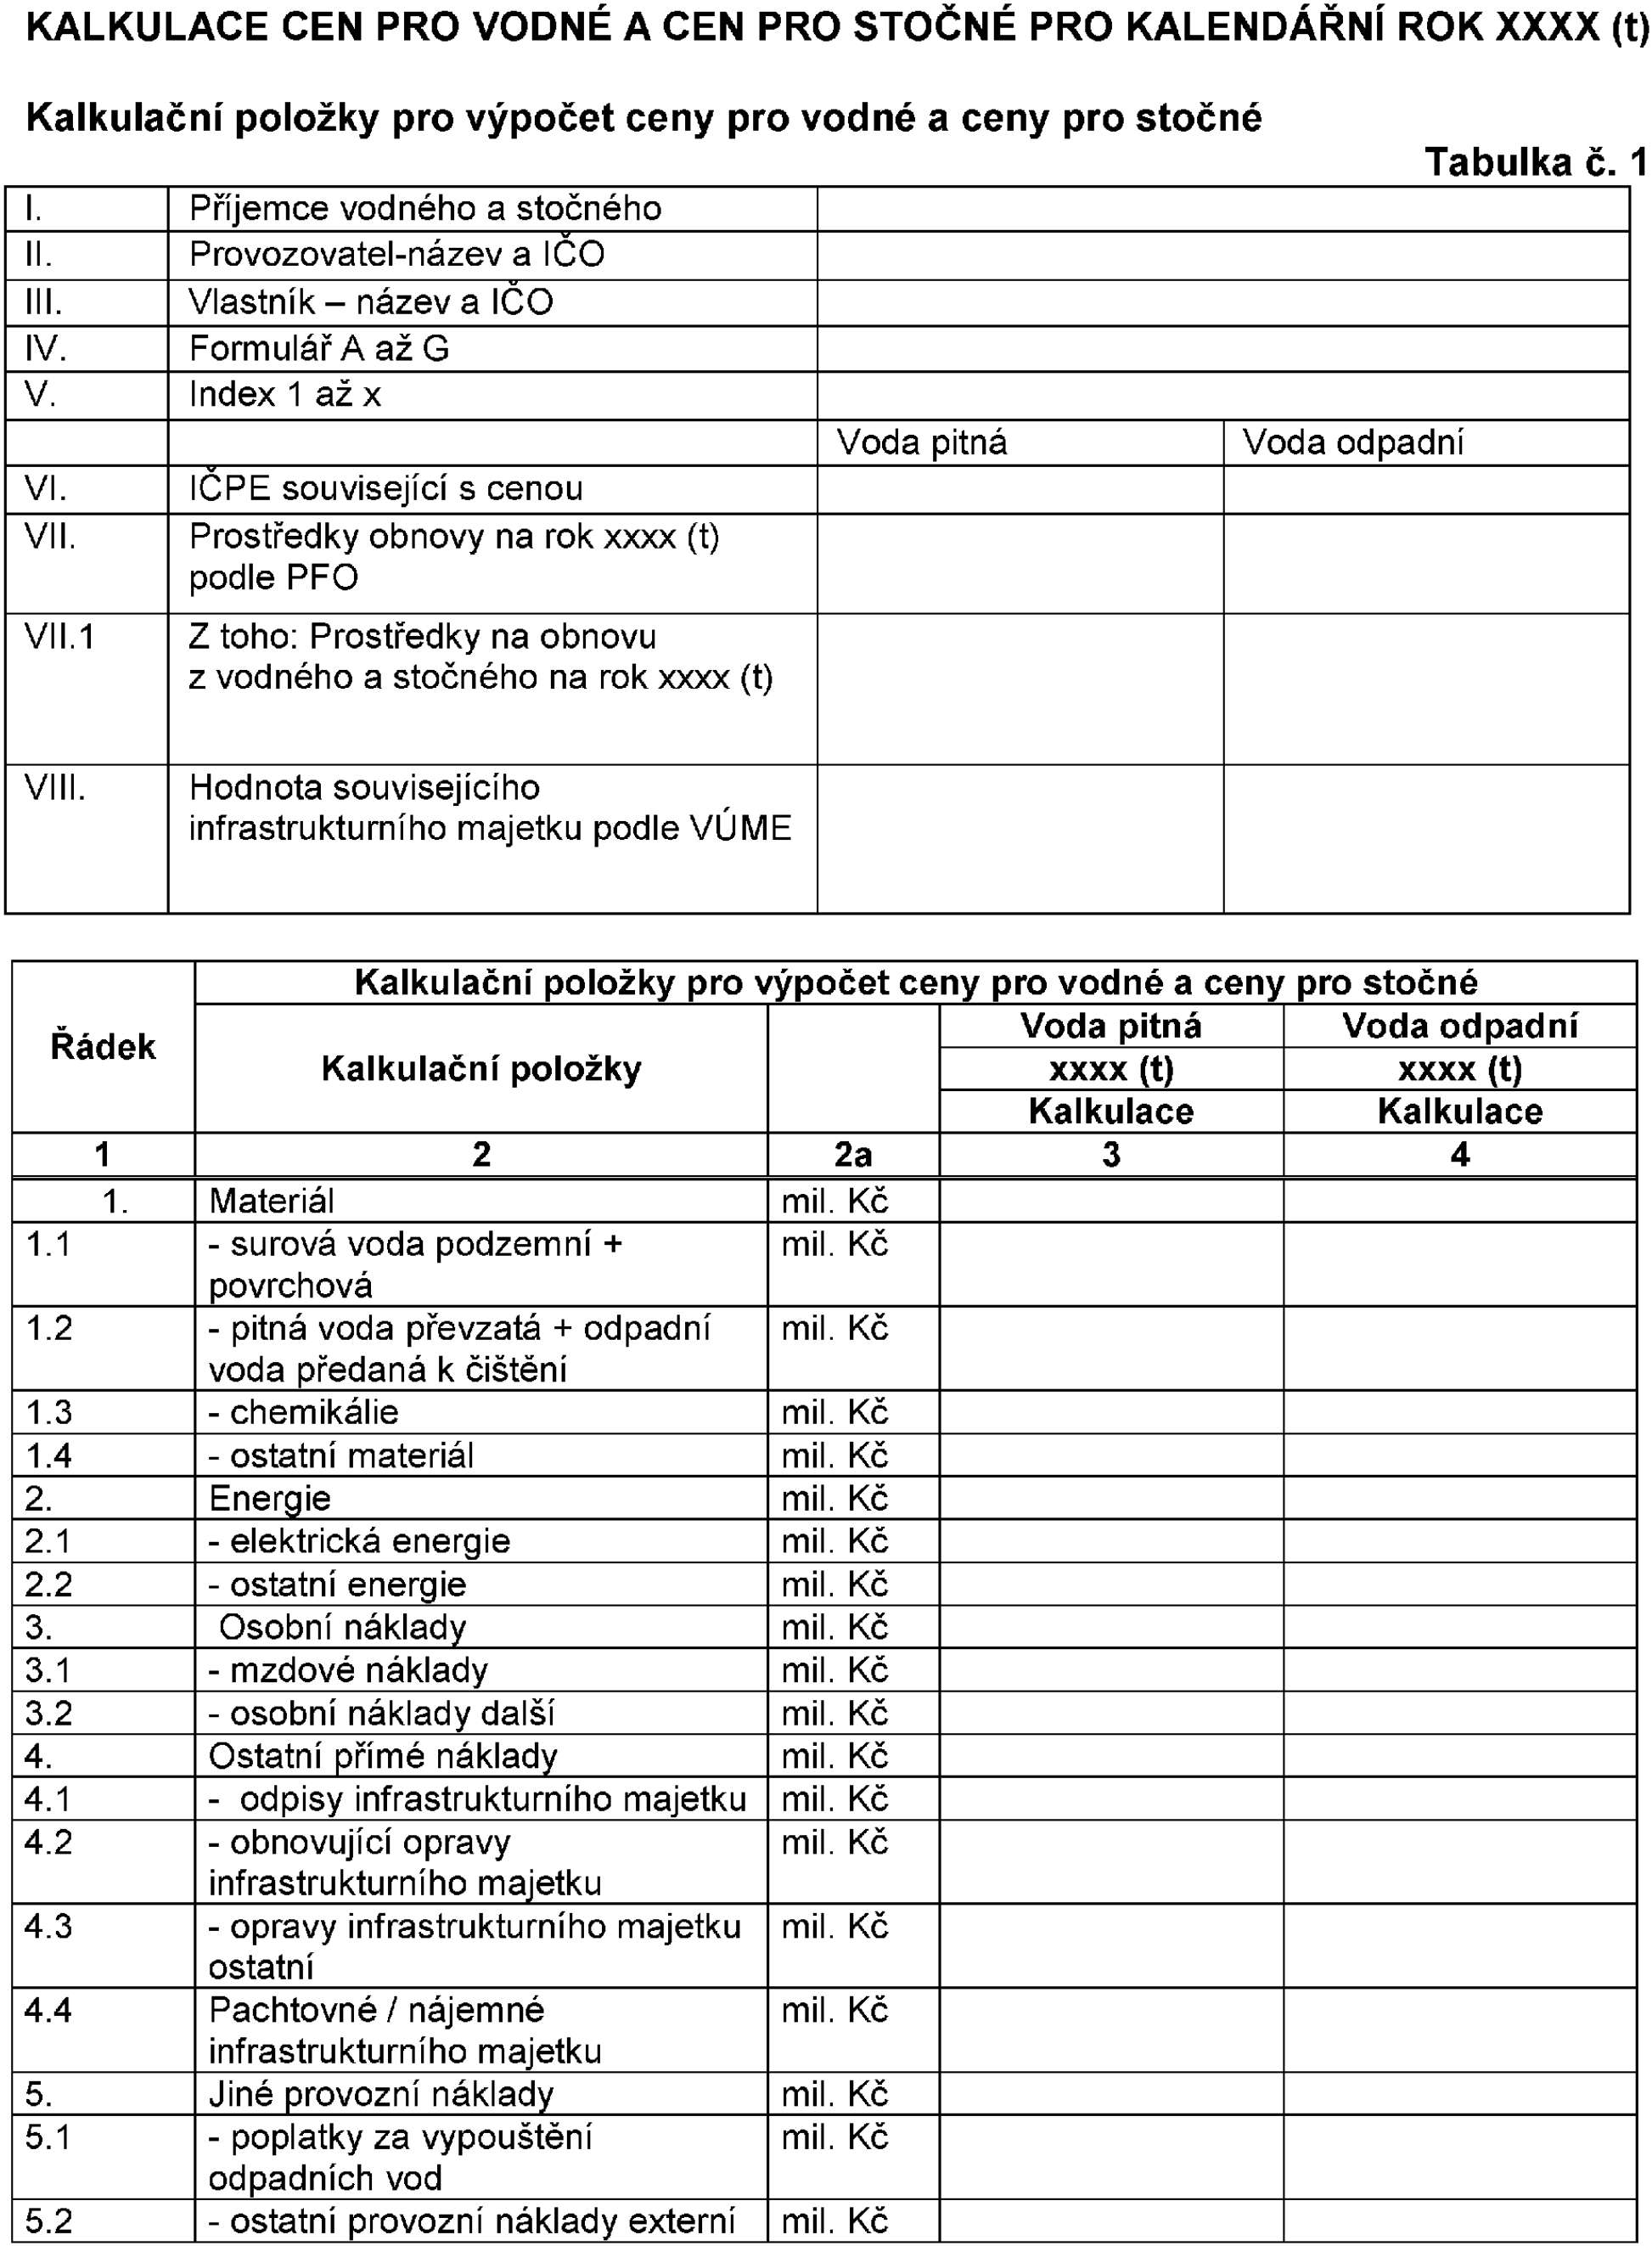
    KALKULACE CEN PRO VODNÉ A CEN PRO STOČNÉ PRO KALENDÁŘNÍ ROK XXXX (t)

    Kalkulační položky pro výpočet ceny pro vodné a ceny pro stočné

    Tabulka č. 1

    Obrázek
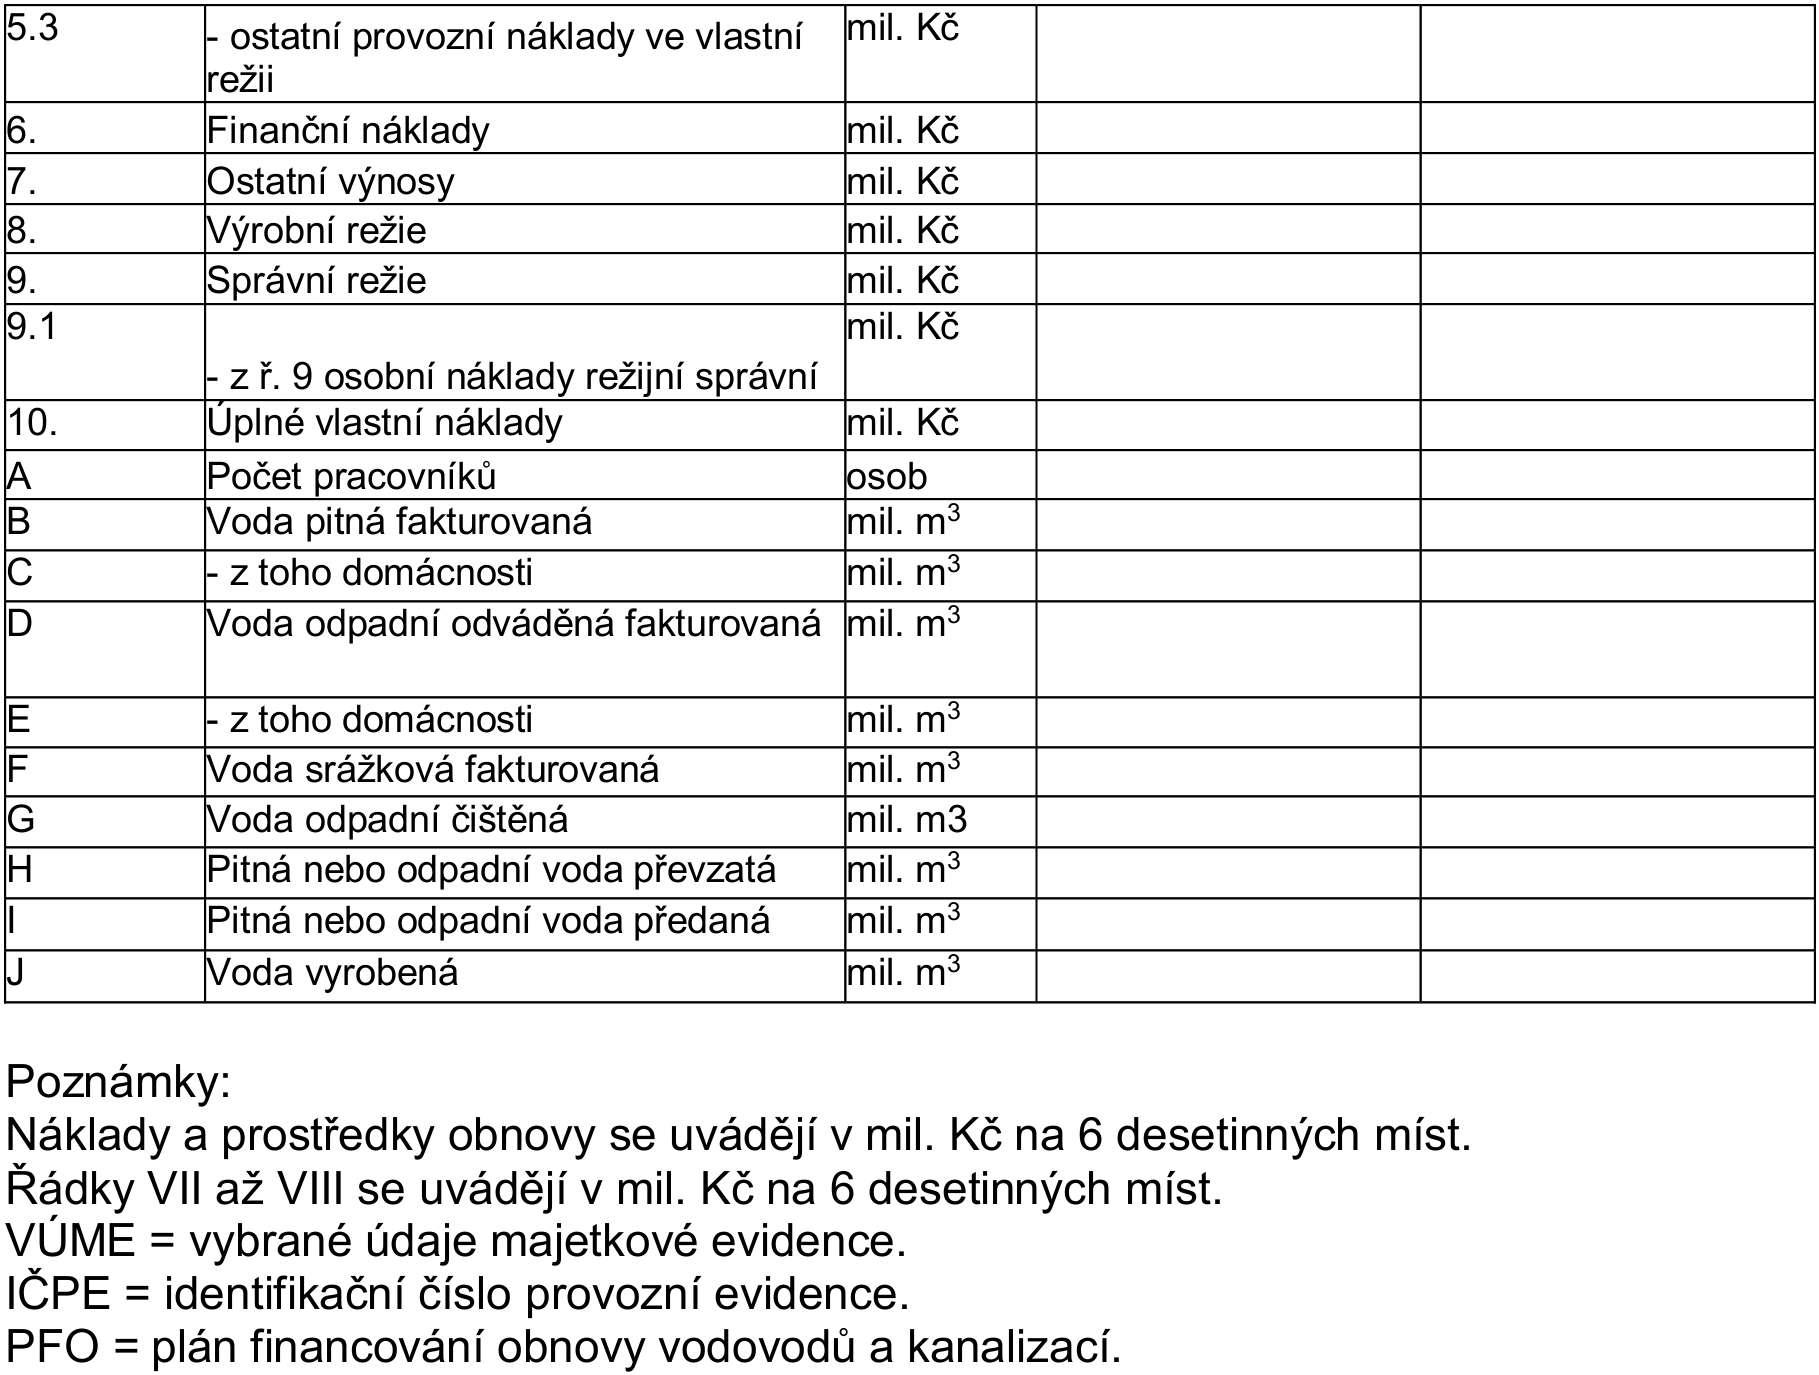
    Obrázek

    Kalkulovaná cena pro vodné a cena pro stočné

    Tabulka č. 2

    Obrázek
    Obrázek

    Kalkulace pachtovného nebo nájemného

    Tabulka č. 3

    Obrázek
    Obrázek

    Kalkulace cen pro vodné a cen pro stočné pro rok XXXX+1 (t+1) při použití dvousložkové formy vodného a stočného.

    Tabulka č. 4

    Obrázek

    Kalkulace přiměřeného zisku příjemce vodného a stočného

    Tabulka č. 5

    Obrázek
    Obrázek

    Kalkulace přiměřeného zisku propachtovatele/pronájemce ve vodném a stočném

    Tabulka č. 6

    Obrázek

    Příloha č. 19a

    k vyhlášce č. 428/2001 Sb.

    ČLENĚNÍ KALKULAČNÍCH A OSTATNÍCH POLOŽEK, JEJICH OBSAH, OBJEMOVÉ A MNOŽSTEVNÍ POLOŽKY PŘI KALKULACI CENY PRO VODNÉ A CENY PRO STOČNÉ

    Kalkulační položky pro výpočet ceny pro vodné a ceny pro stočné

    Tabulka č. 1

    Příloha č. 19a ČLENĚNÍ KALKULAČNÍCH A OSTATNÍCH POLOŽEK, JEJICH OBSAH, OBJEMOVÉ A MNOŽSTEVNÍ POLOŽKY PŘI KALKULACI CENY PRO VODNÉ A CENY PRO STOČNÉ Kalkulační položky pro výpočet ceny pro vodné a ceny pro stočné Tabulka č. 1
    ŘádekPoložkaObsahPoznámka
    1234
    I.Příjemce vodného a stočnéhoNázev subjektu, který je prodávajícím ve smyslu zákona o cenách, například ten, který inkasuje od odběratelů platby za vodné a za stočné.
    II.Provozovatel -název a IČONázev subjektu, který má povolení k provozování infrastruktury uvedené v rozhodnutí příslušného krajského úřadu.
    IČO uvedeného subjektu.
    III.Vlastník - název a IČOVlastník infrastruktury vodovodů a kanalizací k jehož provozování má subjekt povolení v řádku II. IČO uvedeného subjektu.Uvádí se všichni vlastníci a spoluvlastníci infrastruktury v daném roce.
    IV.Formulář A až G a rok„Formulář A - Výpočet odběratelské ceny pro vodné a ceny pro stočné roku XXXX (t)“.
    „Formulář B - Výpočet ceny mezi provozovateli případně i mezi vlastníky provozně souvisejících vodovodů a kanalizací, u pitné vody předané a odpadní vody převzaté se pro výpočet ceny pro vodné nebo ceny pro stočné roku XXXX (t) použije řádek H nebo I. U Formuláře B se doplní IČO subjektu nebo subjektů, kterým je pitná voda za vypočtenou cenu dodávána, po případě, od kterých je odpadní voda přebírána.
    „Formulář C - jednotkové náklady pro zdroj pitné vody roku XXXX (t)“, pro výpočet se použije objem vody vyrobené.
    „Formulář D - jednotkové náklady pro dopravu pitné vody roku XXXX (t)“.
    „Formulář E - jednotkové náklady dopravy odpadních vod roku XXXX (t)“.
    „Formulář F - jednotkové náklady čištění odpadních vod roku XXXX (t)“, pro výpočet se použije řádek G. Formulář G - Výpočet odběratelské ceny pro vodné a ceny pro stočné roku XXXX (t)“ pro případy, kdy je voda dodaná/odvedená pro své vlastní zařízení, tj. příjemce je zároveň odběratelem. Poznámka: Formuláře se liší pouze v druhu v návaznosti na kalkulaci nákladů resp. ceny k vykazované jednotce, nikoliv ve formě zpracování.
    Formuláře A až G se zpracovávají i v případě, že je voda dodávána resp. odváděna zdarma, tedy s nulovou cenou.
    Pro výpočet cen pro vodné a cen pro stočné, zvláště pak výpočet ceny mezi provozovateli je žádoucí znát Dílčí jednotkové náklady zdrojů pitné vody, dopravy pitné vody, dopravy odpadních vod a čistíren odpadních vod. Tyto údaje, za zdroje pitné vody a čistírny odpadních vod jsou povinné pro vybrané údaje provozní evidence VÚPE. Jedná se o formuláře C, D, E, a F. Tyto se v rámci Porovnání nezasílají na Ministerstvo zemědělství, ale ukládají se a slouží provozovateli a kontrolním orgánům. Výsledky formulářů C a F se uvádí do VÚPE.
    Formulář G slouží k výpočtu ceny vody dodané resp. odvedené související s jinou činností příjemce vodného a stočného. Jedná se například o zásobování vodou, popřípadě odvádění odpadních vod z například u příjemců typu: pivovar, nemocnice, armádní zařízení.
    V.Index 1 až xV případě dvou a více jednotlivých výpočtů cen a tím i formulářů u jednoho vlastníka nebo provozovatele bude příslušné písmeno formuláře indexováno pořadovým číslem příslušné ceny pro vodné a ceny pro stočné. Neindexovaná písmena formulářů pak budou součtovými formuláři. Vyplňuje se pořadové číslo jednotlivých výpočtů cen.
    VI.IČPE související s cenouIdentifikační číslo provozní evidence, která je zahrnuta nákladově do předmětného výpočtu ceny pro vodné a ceny pro stočnéIČPE obsahují i IČME.
    IČME = identifikační číslo majetkové evidence.
    VII.Prostředky obnovy na rok xxxx (t) (mil. Kč) podle PFOAdekvátní roční potřeba peněžních prostředků na obnovu vodovodů a kanalizací pro daný rok podle přílohy č. 18 - plán financování obnovy. Jedná se o podíl reprodukční ceny infrastrukturního majetku podle vybraných údajů provozní evidence a teoretické doby životnosti.
    Týká se pouze infrastrukturního majetku ve vlastnictví příjemce vodného a stočného.
    V případě IČPE vstupujících do více kalkulací, je třeba související prostředky obnovy rozpočítat podle rozvrhové základny použité pro rozpočtení souvisejících nákladů.
    VII.1Z toho: Prostředky na obnovu z vodného a stočného na rok xxxx (t)Prostředky potřebné a vymezené na obnovu infrastrukturního majetku „Plánem financování obnovy vodovodů a kanalizací“ z vodného a stočného zpracovaného podle přílohy č. 18, řádku č. 8 nebo 16, umožňující obnovu. Týká se pouze infrastrukturního majetku souvisejícího s kalkulovanou cenou ve vlastnictví příjemce vodného a stočného.V případě IČPE vstupujících do více kalkulací, je třeba související prostředky obnovy rozpočítat podle rozvrhové základny použité pro rozpočtení souvisejících nákladů.
    VIII.Hodnota souvisejícího infrastrukturního majetku podle VÚME (mil. Kč)Uvádí se hodnoty majetku v reprodukční pořizovací ceně podle VÚME součtem cen všech majetků vodovodů a kanalizací zahrnutých vdaných VÚPE, viz řádek VI. k 31. 12. kalendářního roku předcházející rok sestavení kalkulace, tedy roku xxxx-2 (t-2) při zohlednění provedených změn v roce xxxx (t) nebo xxxx-1 (t-1). Pro výpočet reprodukční pořizovací ceny se použije Metodický pokyn Ministerstva zemědělství pro orientační ukazatele výpočtu reprodukční ceny objektů do Vybraných údajů majetkové evidence vodovodů a kanalizací a pro Plány financování obnovy vodovodů a kanalizací.
    V porovnání se ve sloupci Skutečnost použije hodnota k 31. 12. roku xxxx (t) a ve sloupci Kalkulace se použije hodnota z kalkulace ceny pro vodné/stočné.
    V případě, že se IČPE týká více kalkulací cen, je nutné jeho hodnotu rozdělit podle stejné rozvrhové základny, jako se dělí související náklady spojené s využitím tohoto majetku.
    Uvádí se u všech formulářů A, B a G, to znamená i indexovaných, v případě více cen odběratelských případně i více cen mezi provozovateli u jednoho provozovatele. Slouží k rámcové kontrole stanovené výše prostředků na obnovu generovaných v ceně pro vodné a ceně pro stočné.
    1.MateriálSkupina podpoložek - součet
    1.1- surová voda podzemní + povrchováNáklad na odebrané množství podzemní vody pro zásobování pitnou vodou nebo platba za nákup povrchové vody pro úpravu na vodu pitnou.U podzemní vody se podle vodního zákona jedná o poplatek za odebrané množství podzemní vody a u vody povrchové se jedná o cenu za odběr povrchové vody.
    1.2- pitná voda převzatá/odpadní voda předaná k čištěníNáklad u vody pitné (si. 3) na nákup pitné vody od jiného provozovatele, nebo náklad u vody odpadní (si. 4) na převzetí odpadních vod k jejich převodu a čištění jinými provozovateli.
    Tyto náklady mohou vzniknout v rámci jednoho provozovatele mezi různými kalkulacemi.
    V případě dvousložkové ceny zahrnuje obě složky. U formulářů podle přílohy č. 20 k této vyhlášce se uvedou v komentáři IČO subjektů, od kterých byla pitná voda převzata a u odpadní vody, kterým byla předána
    1.3- chemikálieNáklad na nákup chemikálií spotřebovaných při výrobě a dodávce pitné vody (si. 3) a čištění odpadních vod (si. 4).Chemikálie pro chemické laboratoře se zahrnují do řádku 5.3 - ostatní provozní náklady ve vlastní režii.
    1.4- ostatní materiálNáklady na materiál spotřebovaný při výrobě. Dále se zde zahrnuje spotřeba vodoměrů s pořizovací cenou do 80 tis. Kč v závislosti na účetních pravidlech příslušné společnosti, například jednorázový nebo postupný odpis.Nezahrnují se náklady na materiál spotřebovaný při údržbě, opravách a obnově.
    Nezahrnuje se zde spotřeba ochranných osobních pomůcek. Ty se vykazují buď v řádku 8. výrobní režie, nebo v rámci hodinových zúčtovacích sazeb při oceňování oprav infrastrukturního majetku - řádek 4.2 a 4.3.
    2.EnergieSkupina podpoložek - součet
    2.1- elektrická energieNáklady na elektrickou energii na objektech infrastrukturního majetku.Náklady na elektrickou energii v administrativních budovách se zahrnuje do správní režie řádek 9. U provozních středisek se náklady zahrnují do výrobní režie - řádek 8. Výnosy z prodeje elektrické energie získané na objektech infrastrukturního majetku včetně například zelených bonusů podle zákona č. 180/2005 Sb., o podpoře výroby elektřiny z obnovitelných zdrojů energie ve znění pozdějších předpisů, se zahrnují do ostatních výnosů - řádek 7.
    2.2- ostatní energieNáklady na plyn, teplo, pohonné hmoty.Náklady na plyn, teplo a pitnou vodu v administrativních budovách se zahrnuje do správní režie - řádek 9. U provozních středisek se náklady zahrnují do výrobní režie - řádek 8.
    3.Osobní nákladySkupina podpoložek - součet
    3.1- mzdové nákladyNákladem jsou veškeré mzdy včetně náhrady mezd a dále náklady vyplývající z dohod o pracovní činnosti nebo o provedení práce kromě nákladů zahrnutých do řádku 9.1.Do mezd se nezahrnují mzdy pracovníků provádějících opravy. V případě užití tak zvaného druhotného okruhu se mzdy zahrnují přes hodinovou sazbu do řádku 4.2, 4.3 nebo 5.3 - obdoba externích služeb.
    3.2- osobní náklady dalšíNákladem je pojistné na sociální zabezpečení a pojistné na veřejné zdravotní pojištění, dále ostatní náklady v souladu s platnými pravidly cenové regulace. To vše ve vazbě na řádek 3.1 mzdové náklady. U dílčích formulářů C, D, E, F se náklady uvedou v podílech.
    4.Ostatní přímé nákladySkupina podpoložek - součet
    4.1- odpisy infrastrukturního majetkuOdpisy zde uvádí vlastníci infrastrukturního majetku vodovodů a kanalizací, pokud majetek nepronajali provozovateli. Především se jedná o obce a společnosti smíšené, to jsou vlastníci současně provozující vodovody a kanalizace. Provozní společnosti zde uvádějí odpisy v případě realizace technického zhodnocení infrastrukturního majetku pronajímatele podle § 28 odst. 6 zákona č. 563/1991 Sb. Dále odpisy dispečinků, jsou-li majetkem vlastníka infrastruktury, uvádí se i odpisy dalšího technického majetku, například odpisy přenosných čerpadel, IT techniky, mechanizace atd., pokud je přímo přiřaditelná k dané službě a vlastníkovi a není vykazována v rámci vnitropodnikových převodů.Neuvádí se zde odpisy provozního majetku - provozní a administrativní budovy ve vlastnictví provozovatele - ty se zahrnují do správní režie. Nezahrnují se odpisy dopravních a mechanizačních prostředků.
    4.2- opravy infrastrukturního majetku obnovujícíNáklady tvoří veškeré opravy s charakterem obnovy infrastrukturního majetku realizované ve vlastní režii i dodavatelsky v souladu se zákonem č. 563/1991 Sb. U oprav ve vlastní režii se jedná nejen o hodnotu vlastních prací, ale i náklady související s náklady na materiál, dopravu a stavební mechanizaci.
    Vykazuje se zde obnova infrastrukturního majetku, pokud se o ní neúčtuje jako o investici, tedy například jako pořízení hmotného investičního majetku, technické zhodnocení.
    4.3- opravy infrastrukturního majetku ostatníJedná se o opravy, realizované v případě přerušení nebo omezení plynulého provozu, kterými se odstraňují účinky částečného fyzického opotřebení nebo poškození za účelem uvedení do předchozího nebo provozuschopného stavu, při nichž nedochází k prodloužení životnosti infrastrukturního majetku nebo jeho části. Jedná se o opravy, kterými dochází k udržení funkčního stavu v původní životnosti a nedochází k technickému a ekonomickému zhodnocení majetku, nemění způsob ani výše odpisu. Jedná se především o lokální opravy a opravy například injektáží, záplatou.
    Dále se zde uvádějí náklady související s pravidelnou údržbou a opravy přípojek umístěných ve veřejném prostranství
    4.4- pachtovné /nájemné infrastrukturního majetkuNákladem jsou finanční prostředky, které věcně a časově souvisí s propachtováním / pronájmem vodovodu a kanalizace v příslušném období.
    Blíže viz tabulka č. 3 níže.
    5.Jiné provozní nákladySkupina podpoložek - součet
    5.1- poplatky za vypouštění odpadních vodNákladem jsou platby jak za vypouštěné znečištění, tak za množství vypouštěných odpadních vod podle jiného právního předpisu.Jedná se o poplatek za vypouštění odpadních vod do vod povrchových podle vodního zákona.
    5.2- ostatní provozní náklady externíNákladem jsou ostatní náklady, neuvedené v předchozích řádcích charakteru externích nákladů. Může se jednat například o likvidaci kalů externě, pojistné majetku, pojistné odpovědnosti, laboratorní služby externě, odečty a fakturace vodného a stočného externě, monitorování a čištění kanalizací externí, zahrnuje i pachtovné nebo nájemné provozního majetku, provozní náklady na externě, údržbu a opravy přípojek ve veřejném prostranství externě, dopravu externě a smlouvy o dílo.
    5.3- ostatní provozní náklady ve vlastní režiiNákladem jsou ostatní náklady neuvedené v předchozích řádcích, pokud mají charakter interních nákladů, včetně souvisejících osobních nákladů. Může se jednat například o laboratorní služby interně, odečty a fakturace vodného a stočného interně, monitorování a čištění kanalizací interně, zahrnuje provozní náklady na geografický informační systém interně, údržbu včetně materiálu a opravy přípojek ve veřejném prostranství interně. Spotřeba vody k čištění potrubí. Likvidace kalu, je-li realizována ve vlastní režii.
    6.Finanční nákladyÚroky z úvěrů hrazené po uvedení infrastrukturního majetku do užívání, úplaty spojené s účelovými úvěryTNezahrnují se úplaty za přijaté a odeslané platby a úroky z provozních úvěrů - zahrnují se do správní režie.
    7.Ostatní výnosyVýnosy za služby poskytované infrastrukturou, aniž by náklady byly vyčleněny. Například za čištění dovezených odpadních vod zpracování dovezeného kalu ze septiků, různé zpracování dovezeného kalu. Výnosy z prodeje elektrické energie získané na objektech infrastrukturního majetku včetně například zelených bonusů.Uvádí se v záporné hodnotě.
    8.Výrobní režieNákladem jsou odpisy geografického informačního systému, vodoměrů s pořizovací cenou nad 80 tis. Kč a dále odpisy provozního majetku, opravy na budovách provozních středisek. Spotřeba energií a vody provozních středisek. Dále dopravní náklady a ostatní náklady spojené s provozními středisky, které mají charakter nepřímých nákladů a souvisejí s výrobními aktivitami.Opravy dopravních a stavebních prostředků mohou být vykazovány v rámci kilometrových nebo hodinových sazeb při opravách. Zahrnují se zde i opravy a odpisy dopravních a mechanizačních prostředků, pokud jsou ve vlastnictví vlastníka vodovodu nebo kanalizace vzhledem k jejich účelové vazbě ke konkrétnímu infrastrukturnímu majetku.
    Daně a poplatky a jiná obdobná peněžitá plnění spojené s provozem a výrobou, například daň z nemovitých věcí.
    9.Správní režieNáklady zahrnují osobní náklady ve smyslu položek 3.1 a 3.2 vedené ve správních činnostech. Dále zahrnují odpisy a opravy externí i vlastní na administrativních budovách ve vlastnictví provozovatele, spotřebu materiálů pro řízení a administrativní činnost, spotřebu el. energie, plynu, tepla a vody v administrativních budovách, nájemné z administrativních budov, náklady na spoje a výpočetní techniku, cestovné a dopravu k režijní činnosti, školení pracovníků vedených v režijních činnostech. Náklady na správní režii se uvádějí v podílu, v jakém se zahrnují do kalkulací.Podílová režie se použije také v případech, pokud organizace uplatňuje více kalkulací a pokud provádí činnosti nesouvisející s cenou pro vodné a cenou pro stočné, například projekční a poradenská činnost včetně například inženýrské činnosti při výstavbě, realizace stavebních zakázek, obchodní činnosti, pokud jde o externí zakázky nebo zakázky takového charakteru.
    Daně a poplatky spojené s administrativní činností.
    9.1- z ř. 9 osobní náklady režijní správníJedná se o mzdové náklady a osobní náklady další náklady související se mzdami managementu, administrativních pracovníků a účetních.
    10.Úplné vlastní nákladyJedná se o součet všech výše uvedených nákladových položek.
    APočet pracovníkůUvádí se pouze počet výrobních pracovníků vč. externích na 2 desetinná místa podle pracovního úvazku. Vychází se ze 40 hod. týdně na jednoho pracovníka.
    BVoda pitná fakturovaná v mil. m3Při kalkulaci ceny pro vodné se ve sloupci 3 uvádí množství předpokládané na základě očekávaného množství vody pitné fakturované v předchozím kalendářním roce dosažené, resp. množství, které podle aktuální spotřeby bude dosaženo, neboť cena se kalkuluje před ukončením kalendářního roku, při zohlednění očekávaných změn v daném kalendářním roce.Za pitnou vodu fakturovanou se považuje množství vody dodané v daném roce, i když je fakturováno až v roce následujícím nebo není fakturováno vůbec.
    C- z toho domácnosti v mil. m3Obdobně jako v řádku B, ale množství se týká pouze domácností.Údaj neslouží výpočtu ceny.
    DVoda odpadní odváděná fakturovaná v mil. m3Při kalkulaci ceny pro stočné se ve sloupci 4 uvádí množství předpokládané na základě očekávaného množství odpadní vody fakturované v předchozím kalendářním roce dosažené, tedy množství, které podle aktuální spotřeby bude dosaženo, neboť cena se kalkuluje před ukončením kalendářního roku, při zohlednění očekávaných změn v daném kalendářním roce.Za vodu odpadní fakturovanou se považuje množství vody odvedené v daném roce, i když je fakturováno až v roce následujícím nebo není fakturováno vůbec.
    E- z toho domácnostiObdobně jako v řádku D, ale množství se týká pouze domácností.Údaj neslouží výpočtu ceny.
    FVoda srážková fakturovaná v mil. m3Veškerá fakturovaná srážková voda pro kalendářní rok. Za vodu fakturovanou se považuje množství vody odvedené v daném roce, i když je fakturováno až v roce následujícím.Vzhledem k tomu, že se jedná o výpočtové množství, lze tuto hodnotu uvádět ne jako předpoklad, ale jako skutečné množství fakturované.
    GVoda odpadní čištěná v mil. m3Jedná se o množství odtékající z čistírny odpadních vod do vod povrchových.
    Při výpočtu ceny se jedná o množství předpokládaná.
    Údaj slouží kontrolním orgánům.
    HPitná nebo odpadní voda převzatá v mil. m3Při výpočtu ceny se jedná o množství předpokládaná, ale s vysokou mírou přesnosti.Údaj slouží kontrolním orgánům.
    V případě formuláře „A“ podle přílohy č. 20 k této vyhlášce se pro pitnou vodu převzatou uvedou v komentáři IČO subjektů, od kterých byla pitná voda převzatá.
    V případě formuláře „B“ podle přílohy č. 20 k této vyhlášce se pro pitnou vodu převzatou uvedou v komentáři IČO subjektů, od kterých byla pitná voda převzatá.
    V případě formuláře „B“ podle přílohy č. 20 k této vyhlášce se pro odpadni vodu převzatou uvedou v komentáři IČO subjektů, od kterých byla odpadní voda převzatá.
    IPitná nebo odpadní voda předaná v mil. m3Při výpočtu ceny se jedná o množství předpokládaná, ale s vysokou mírou přesnosti.Údaj slouží kontrolním orgánům.
    V případě formuláře „A“ podle přílohy č. 20 k této vyhlášce se pro odpadni vodu předanou uvedou v komentáři IČO subjektů, kterým byla odpadní voda předaná.
    V případě formuláře „B“ podle přílohy č. 20 k této vyhlášce se pro pitnou vodu předanou uvedou v komentáři IČO subjektů, kterým byla pitná voda předána.
    V případě formuláře „B“ podle přílohy č. 20 k této vyhlášce se pro odpadni vodu předanou uvedou v komentáři IČO subjektů, kterým byla odpadní voda předána.
    JVoda vyrobenáPři výpočtu ceny se jedná o množství předpokládaná, ale s vysokou mírou přesnosti.Údaj slouží pro výpočet jednotkových nákladů vyrobené vody.

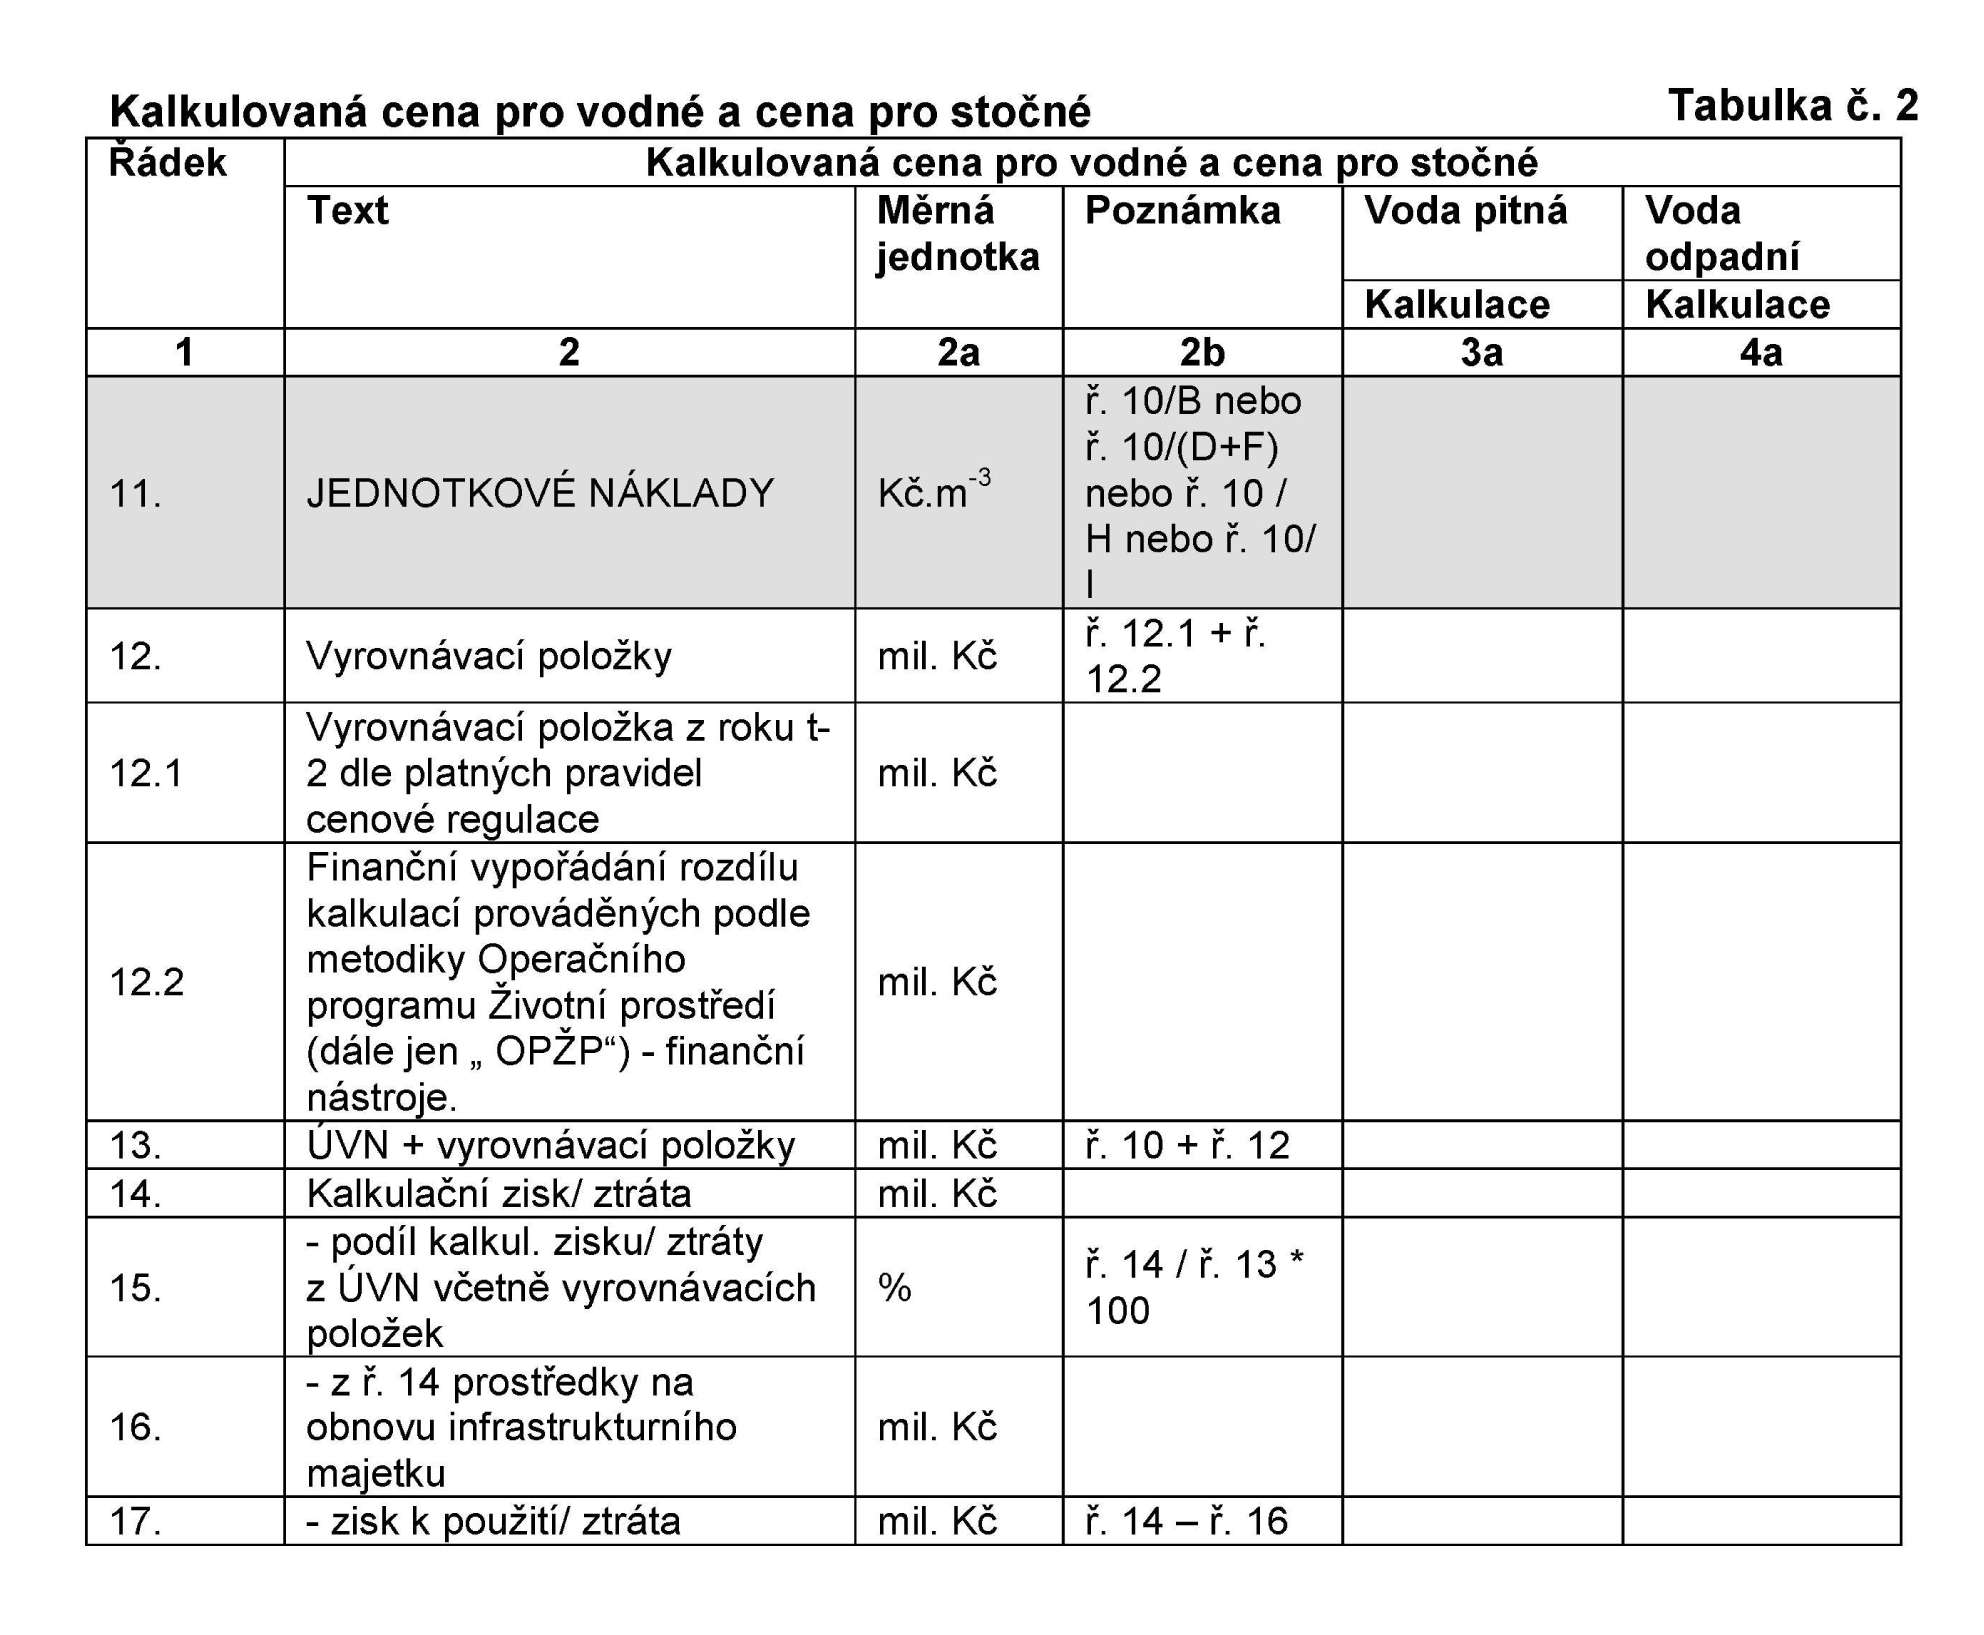
    Kalkulovaná cena pro vodné a cena pro stočné

    Tabulka č. 2

    Příloha č. 19a ČLENĚNÍ KALKULAČNÍCH A OSTATNÍCH POLOŽEK, JEJICH OBSAH, OBJEMOVÉ A MNOŽSTEVNÍ POLOŽKY PŘI KALKULACI CENY PRO VODNÉ A CENY PRO STOČNÉ Kalkulační položky pro výpočet ceny pro vodné a ceny pro stočné Tabulka č. 1 Kalkulovaná cena pro vodné a cena pro stočné Tabulka č. 2
    ŘádekPoložkaObsahPoznámka
    1234
    11.JEDNOTKOVÉ NÁKLADYř. 10/B (resp. D+F)
    12.Vyrovnávací položkySkupina podpoložek - součet
    12.1Vyrovnávací položka z roku t-2 podle platných pravidel cenové regulaceHodnota může být pouze záporná. V případě kladné hodnoty se tato položka neuplatňuje. Tato hodnota je vypočtena podle pravidel cenové regulace platných v roce t-2.
    12.2Finanční vypořádání rozdílu kalkulací prováděných podle metodiky OPŽP -finanční nástroje.Využívá se pouze pro projekty financované v rámci OPŽP.Hodnota může být kladná nebo záporná.
    13.ÚVN + vyrovnávací položkyř. 10 + ř. 12Úplné vlastní náklady včetně vyrovnávací položky
    14.Kalkulační zisk/ztrátaV rámci výpočtu cen pro vodné a cen stočné se v jednotlivých nákladových kalkulačních položkách uvádějí veškeré ekonomicky oprávněné náklady a přiměřený zisk podle cenových předpisů. Kalkulace ceny však musí být zpracována tak, aby kalkulovaná cena odpovídala ceně, která bude odběratelům skutečně uplatňována a fakturována. V případě, že je uplatňovaná cena nižší, uvede se částka, o kterou bude výsledná cena „dotována“ v záporné hodnotě. Maximální výše zisku je upravena platnými pravidly cenové regulace v rámci cenového rozhodnutí - výměr Ministerstva financí.V kalkulaci si příjemce stanoví výši zisku podle pravidel cenové regulace podle svých potřeb tak, aby výsledná cena odpovídala ceně uplatňované - viz ř. 20.
    V příloze 20 - je řádek 14. vypočten jako rozdíl součinu uplatněné ceny a fakturovaného množství a ř. 13 „ÚVN + vyrovnávací položky“.
    15.- podíl kalkul, zisku / ztráty z ÚVN(ř. 14/ř. 13) * 100Jedná se o orientační ukazatel v %
    16.- z ř. 14 prostředky na obnovu infrastrukturního majetkuProstředky potřebné a vymezené na obnovu infrastrukturního majetku „Plánem financování obnovy vodovodů a kanalizací“ podle přílohy č. 18, řádek 8 nebo 16, umožňující obnovu z vodného nebo stočného nad rámec nákladové položky č. 4.1 odpisy a položky 4.2 opravy infrastrukturního majetku obnovující.Ř. VII. 1 - 4.1 - 4.2, přičemž minimální hodnota je 0.
    17.- zisk k použití/ ztrátař. 14 - ř. 16Slouží k tvorbě prostředků na rozvoj infrastrukturního a provozního majetku, k úhradě ekonomicky neoprávněných nákladů a jako odměna vlastníků příjemce, pro příděly do fondů tvořených ze zisku.
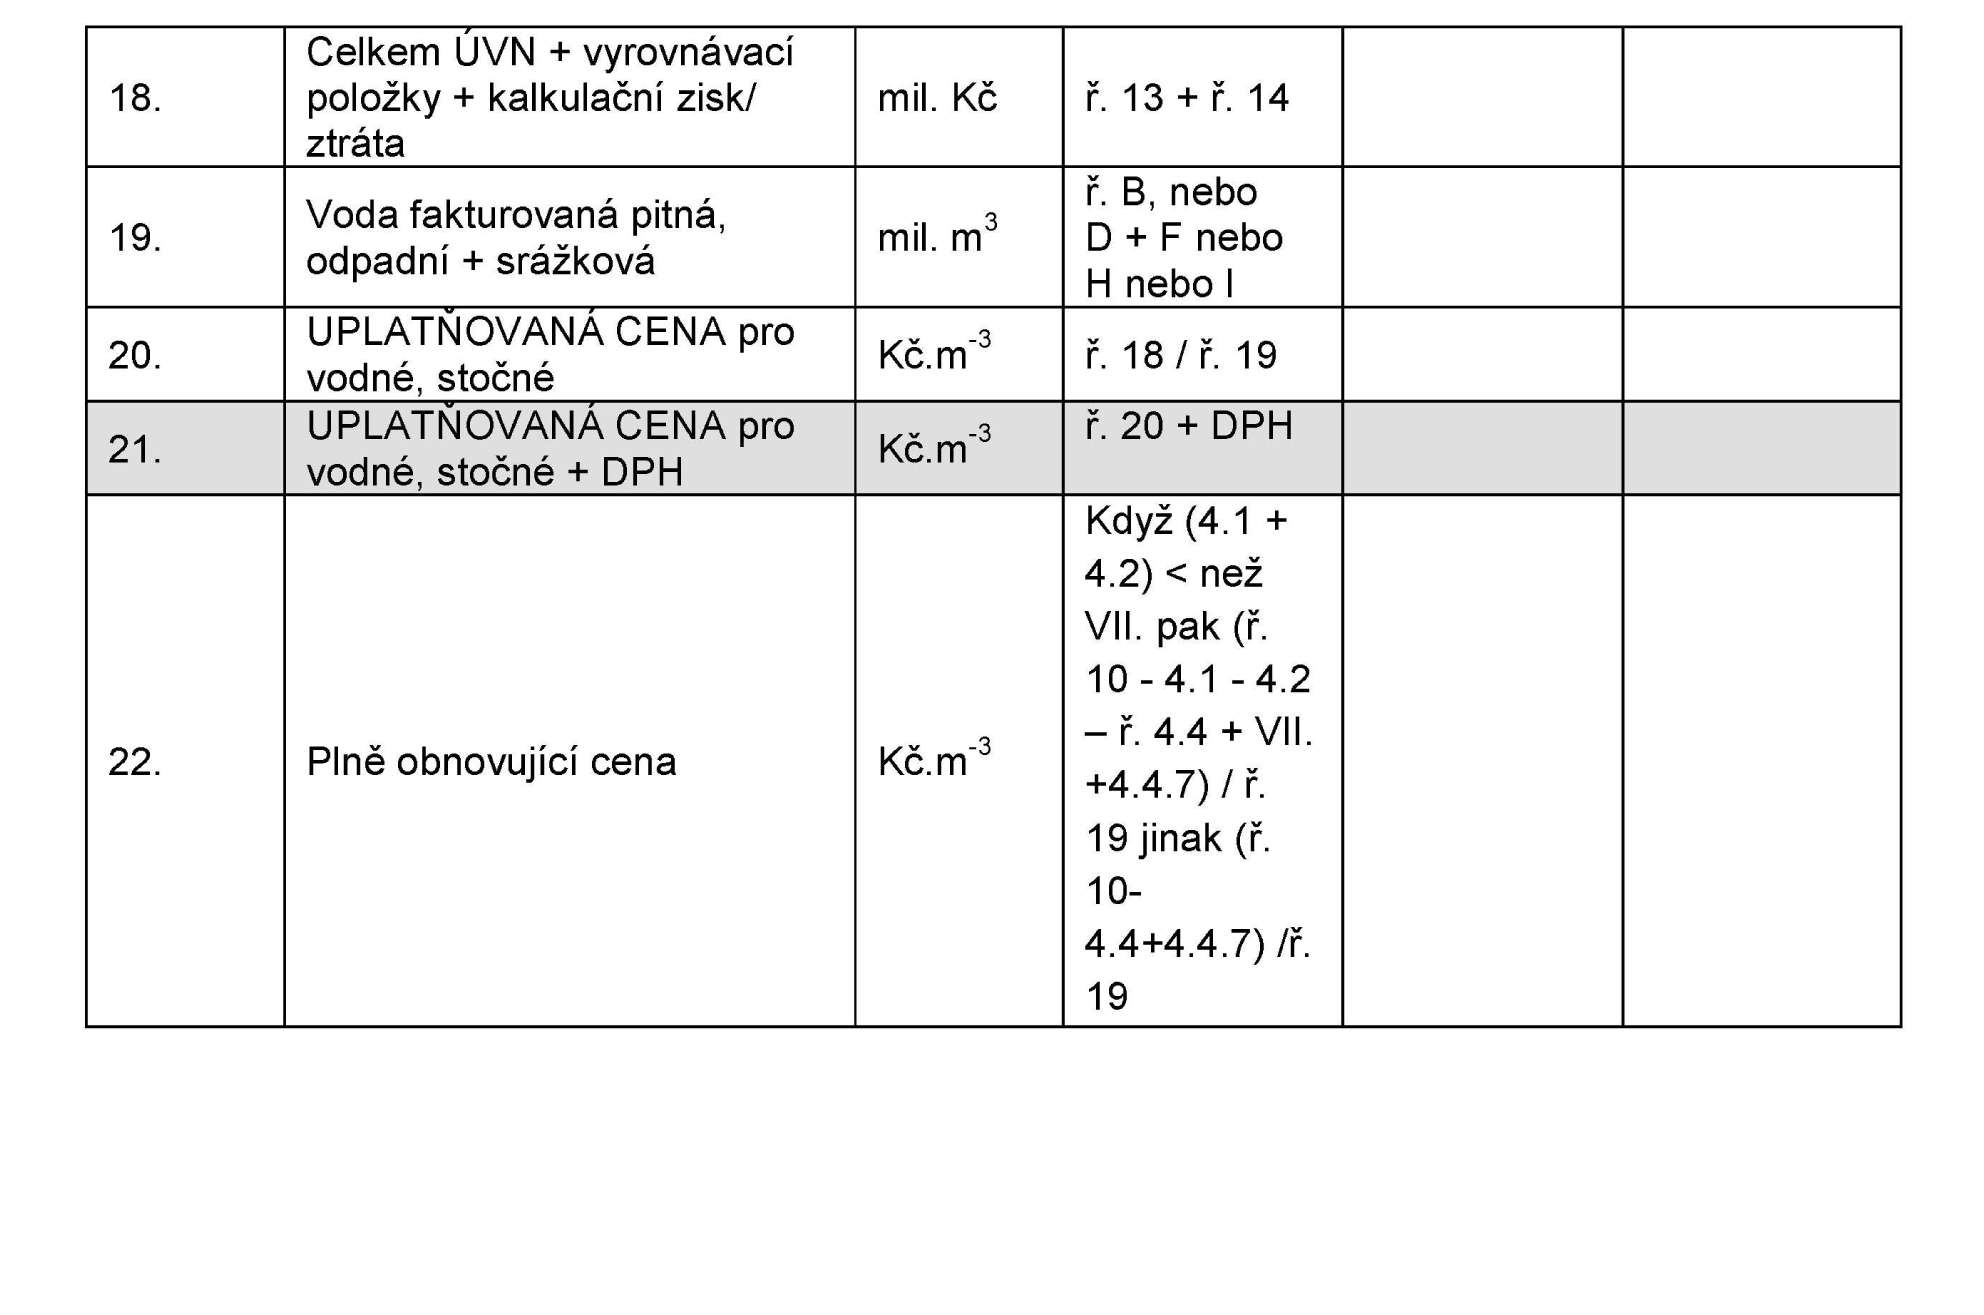
    18.Celkem ÚVN + vyrovnávací položky + kalkulační zisk/ztrátaJedná se o kalkulované, popřípadě skutečné - celkové vodné nebo stočné.
    19.Voda fakturovaná pitná, odpadní + srážkovář. B nebo D + F nebo*
    20.UPLATŇOVANÁ CENA pro vodné a cena pro stočnéř. 18/ř. 19Uplatňovaná cena podle přílohy č. 19 k této vyhlášce musí odpovídat uplatňované ceně v příloze č. 20 k této vyhlášce. V případě změny ceny například poskytnutí slevy je nutné zpracovat aktualizaci kalkulace ceny v souladu s pravidly věcného usměrňování cen. Pokud na základě aktualizace kalkulace bylo uplatněno více cen, pak v příloze č. 20 uplatněnou cenou je průměrná skutečná cena. Skutečná cena je taková, která byla odběratelům skutečně fakturována, a to při zohlednění oprav podle cenových předpisů. Průměr je vypočten jako vážený průměr podle objemu vody.
    21.UPLATŇOVANÁ CENA pro vodné a cena pro stočné + DPHř. 20 + DPHJedná se o uplatňovanou cenu včetně DPH podle daňových předpisů.
    22.Plně obnovující cenaKdyž (4.1 + 4.2)< než VII. pak (ř. 10 - 4.1 - 4.2 - ř. 4.4 + VII. + 4.4.7) / ř. 19 jinak (ř. 10 - 4.4 + 4.4.7)/ř. 19Plně obnovující cena je cena, která při daném objemu fakturované vody pokrývá veškeré související ekonomicky oprávněné náklady a roční výši prostředků na obnovu.
  • *Pro formulář B se použije řádek H nebo I, pro formulář C se použije řádek J, pro formulář F se použije řádek G.
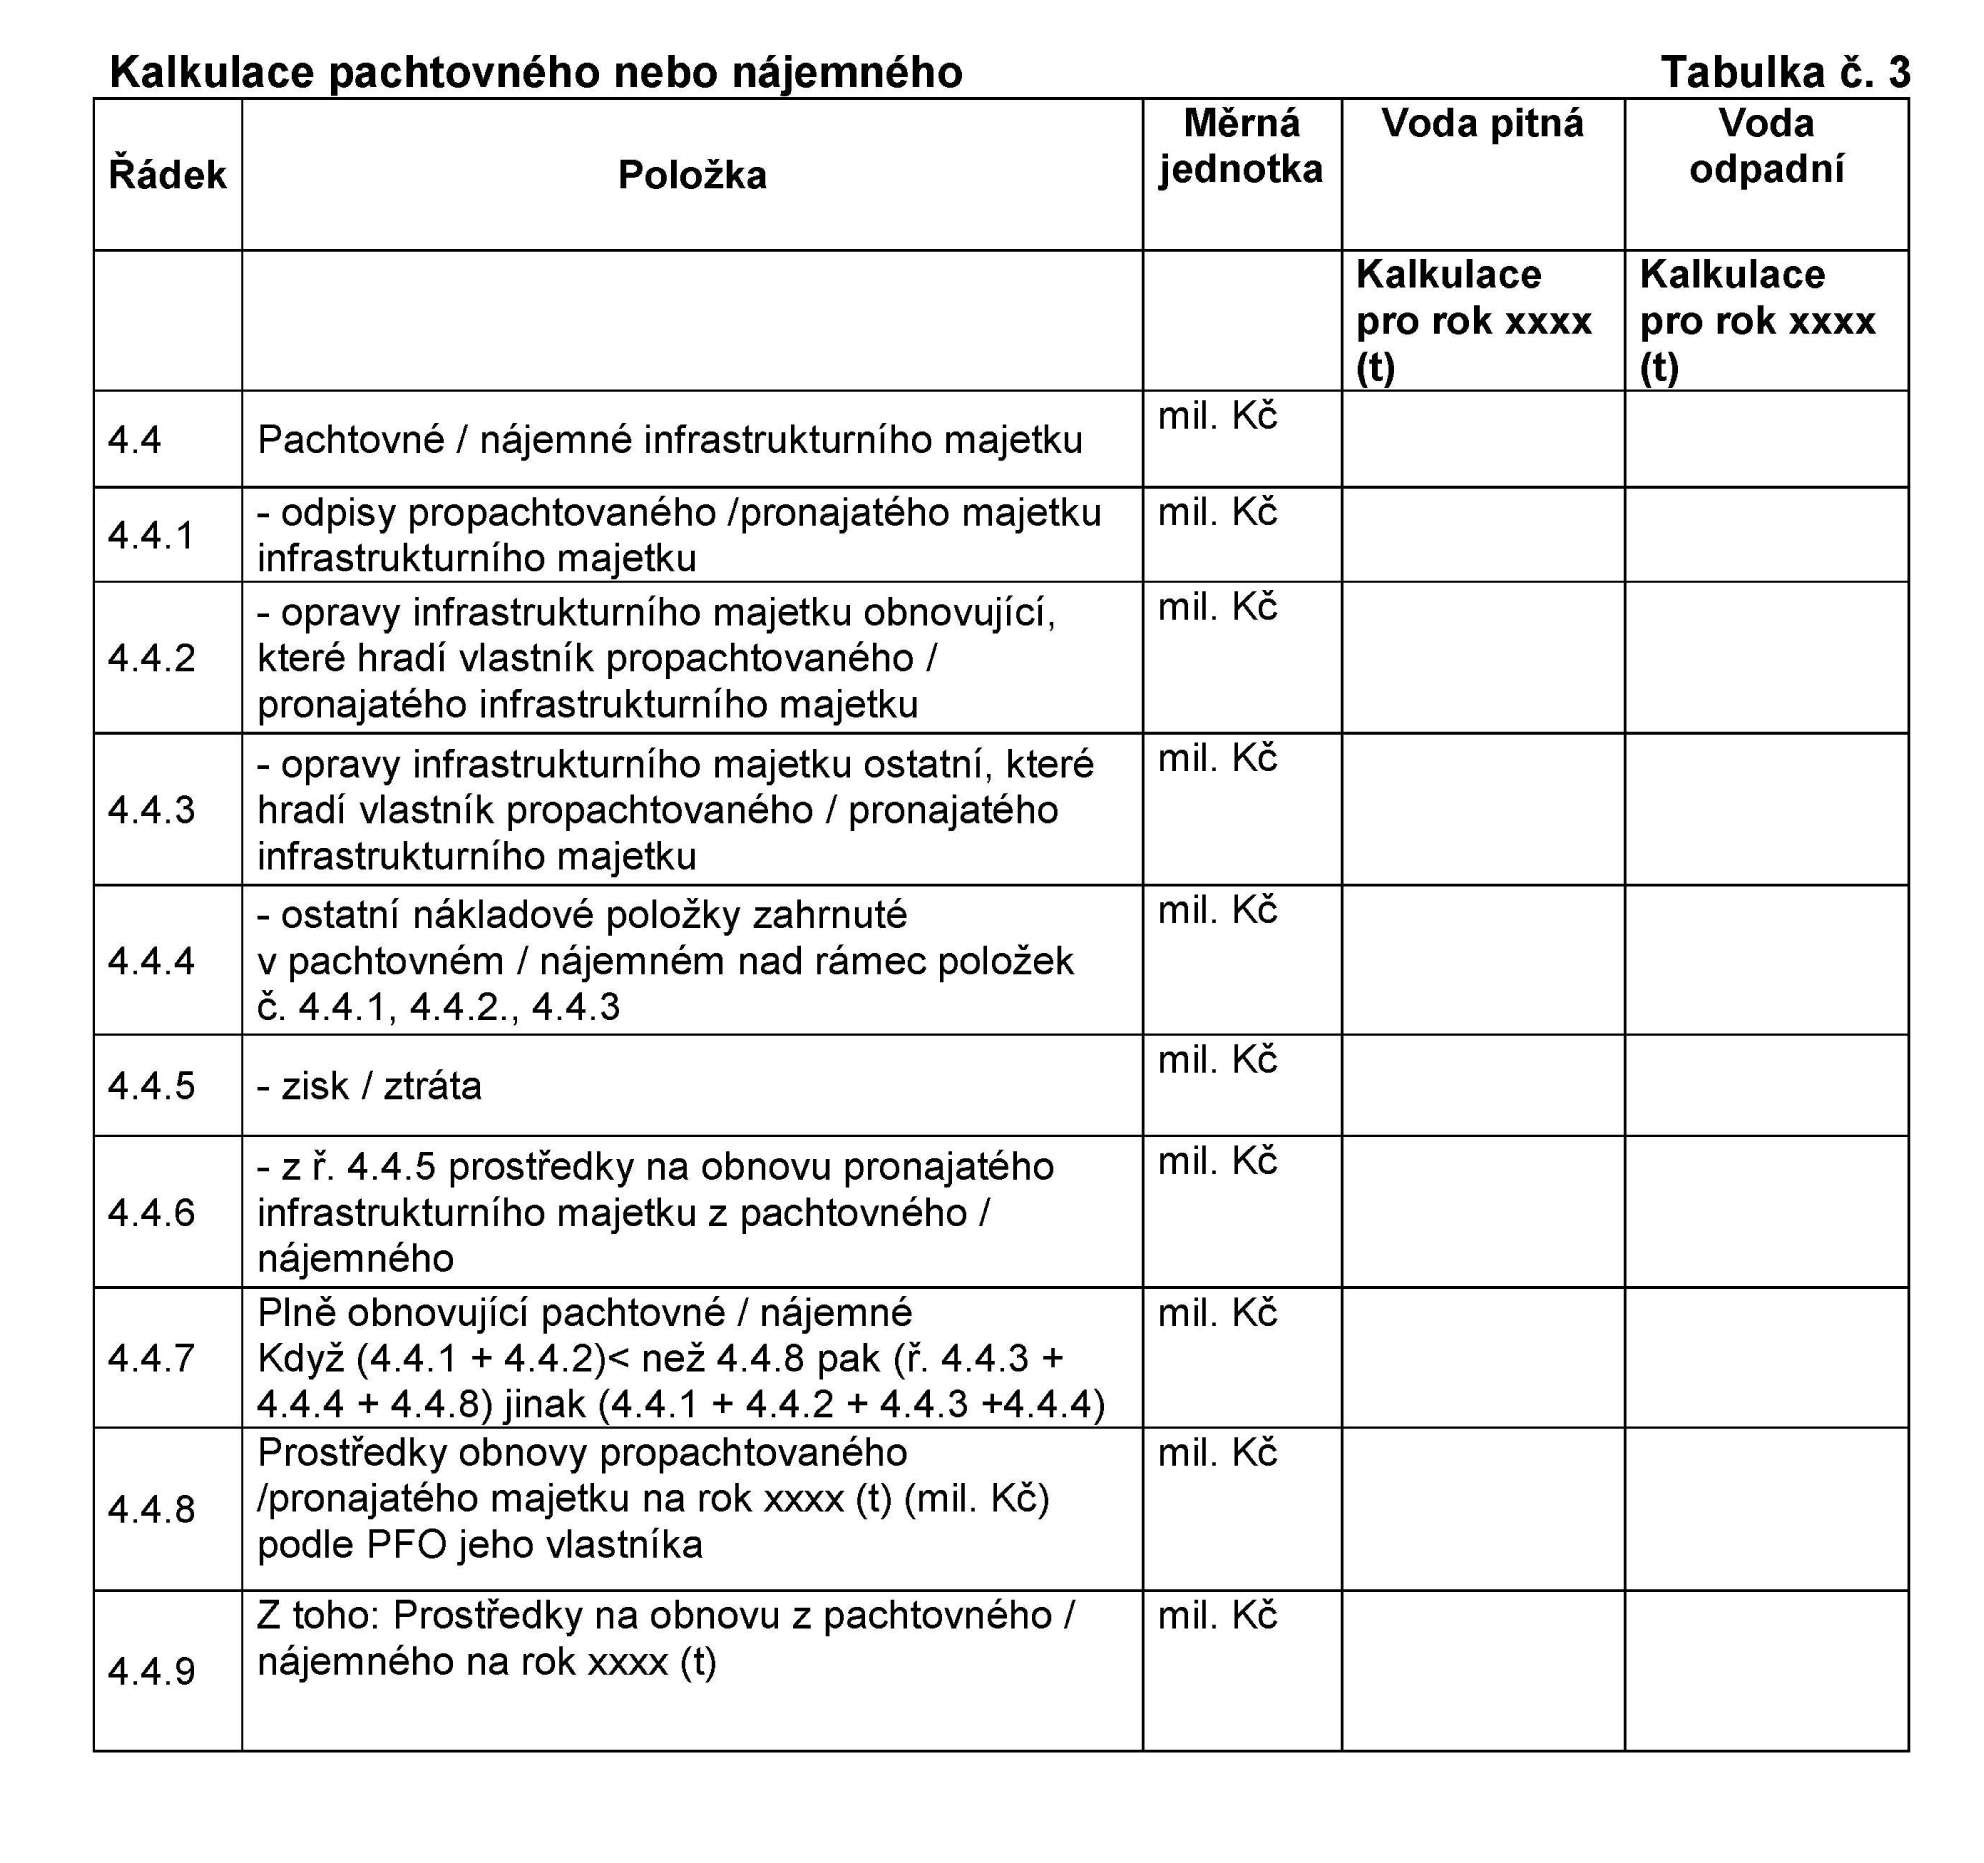
  • Kalkulace pachtovného nebo nájemného

    Tabulka č. 3

    Příloha č. 19a ČLENĚNÍ KALKULAČNÍCH A OSTATNÍCH POLOŽEK, JEJICH OBSAH, OBJEMOVÉ A MNOŽSTEVNÍ POLOŽKY PŘI KALKULACI CENY PRO VODNÉ A CENY PRO STOČNÉ Kalkulační položky pro výpočet ceny pro vodné a ceny pro stočné Tabulka č. 1 Kalkulovaná cena pro vodné a cena pro stočné Tabulka č. 2 Kalkulace pachtovného nebo nájemného Tabulka č. 3
    ŘádekPoložkaObsahPoznámka
    1234
    4.4Pachtovné / nájemné infrastrukturního majetkuCelková výše pachtovného / nájemného infrastrukturního majetku očekávaného, respektive skutečně fakturovaného vlastníkem infrastrukturního majetku za příslušný kalendářní rok, popřípadě jeho část, se kterým věcně i časově souvisí. Tato hodnota musí být stejná jako hodnota ř. 4.4 v tabulce č. 1.V případě, že se pachtovné / nájemné jednoho vlastníka týká více kalkulací případně Porovnání, zpracovatel rozpočítá jeho celkovou výši i jednotlivé náklady a zisk popřípadě ztrátu nebo prostředky obnovy podle rozvrhové základny použité pro rozpočtení nákladů v tabulce č. 1.
    V případě, že vlastník nefakturuje pachtovné / nájemné, tzn., ř. 4.4 = 0, případně je údaj uveden v záporné hodnotě; je nutné, aby zaslal zpracovateli kalkulace nebo porovnání údaje o nákladech, a informace o roční výši prostředků obnovy na související VIM (viz řádky: 4.4.1, 4.4.2, 4.4.3, 4.4.4).
    4.4.1- odpisy
    propachtovaného / pronajatého majetku infrastrukturního majetku
    Souhrn účetních odpisů propachtovaného / pronajatého infrastrukturního majetku vlastníka.
    4.4.2- opravy infrastrukturního majetku obnovující, které hradí vlastník propachtovaného / pronajatého infrastrukturního majetkuCelková výše nákladů na opravy s charakterem obnovy propachtovaného / pronajatého majetku hrazená jeho vlastníkem.Obdoba položky 4.2 v tabulce č. 1
    4.4.3- opravy infrastrukturního majetku ostatní, které hradí vlastník propachtovaného /pronajatého infrastrukturního majetkuCelková výše nákladů na opravy ostatní a údržbu propachtovaného /pronajatého majetku hrazená jeho vlastníkem.Obdoba položky 4.3 v tabulce č. 1
    4.4.4- ostatní nákladové položky zahrnuté v pachtovném / nájemném nad rámec položek č. 4.4.1, 4.4.2., 4.4.3Ostatní skutečné náklady vlastníka spojené s propachtovaným / pronajatým majetkem. Jedná se zejména o správní režii vlastníka související s propachtovaným / pronajatým majetkem nebo například úroky z úvěrů čerpaných na realizaci plánu obnovy infrastrukturního majetku nebo úroky z úvěrů čerpaných na pořízení majetku.
    4.4.5- zisk / ztrátaJedná se o přiměřený zisk nebo ztrátu vlastníka z pachtovného / nájemného, kterou má k rozdělení. Záporný rozdíl, tedy ztráta, upozorňuje na dotování pachtovného / nájemného.
    4.4.6- z ř. 4.4.5 prostředky na obnovu propachtovaného / pronajatého ze ziskuFinanční prostředky zahrnuté do pachtovného / nájemného podle plánu financování obnovy, ponížené o odpisy propachtovaného / pronajatého infrastrukturního majetku a opravy z charakterem obnovy tohoto majetku. V případě nulového zisku nebo ztráty uvedené na řádku 4.4.5 musí zde být vyplněna nula!Jedná se o část účetního zisku
    plynoucího z pachtovného nebo nájemného. V případě nepodnikající fyzické osoby se jedná o tržby z nájemného snížené o související náklady, které jsou určeny na obnovu infrastrukturního majetku.
    4.4.7Plně obnovující pachtovné / nájemné Když (4.4.1 + 4.4.2)< než 4.4.8 pak (ř. 4.4.3 + 4.4.4 + 4.4.8) jinak (4.4.1 + 4.4.2 + 4.4.3 + 4.4.4)Jedná se o teoretickou výši pachtovného / nájemného, která pokrývá veškeré související náklady a celkovou roční výši prostředků obnovy na propachtovaný / pronajatý infrastrukturní majetek.V případě, že součet 4.4.1 + 4.4.2 je vyšší než 4.4.8, použije se pro výpočet plně obnovujícího pachtovného / nájemného součet všech nákladových položek.
    4.4.8Prostředky obnovy propachtovaného / pronajatého majetku na rok xxxx (t) (mil. Kč) podle PFO jeho vlastníkaRoční potřeba peněžních prostředků na obnovu vodovodů a kanalizací propachtovaného /pronajatého infrastrukturního majetku vlastníky pro daný rok podle přílohy č. 18 - plán financování obnovy.Jedná se o podíl reprodukční ceny infrastrukturního majetku a stanovené doby životnosti.
    4.4.9Z toho: Prostředky na obnovu z pachtovného / nájemného na rok xxxx (t)Prostředky potřebné a vymezené na obnovu propachtovaného / pronajatého infrastrukturního majetku Plánem financování obnovy vodovodů a kanalizací z vodného a stočného zpracovaného podle přílohy č. 18, řádku č. 8 resp. 16, umožňující obnovu.

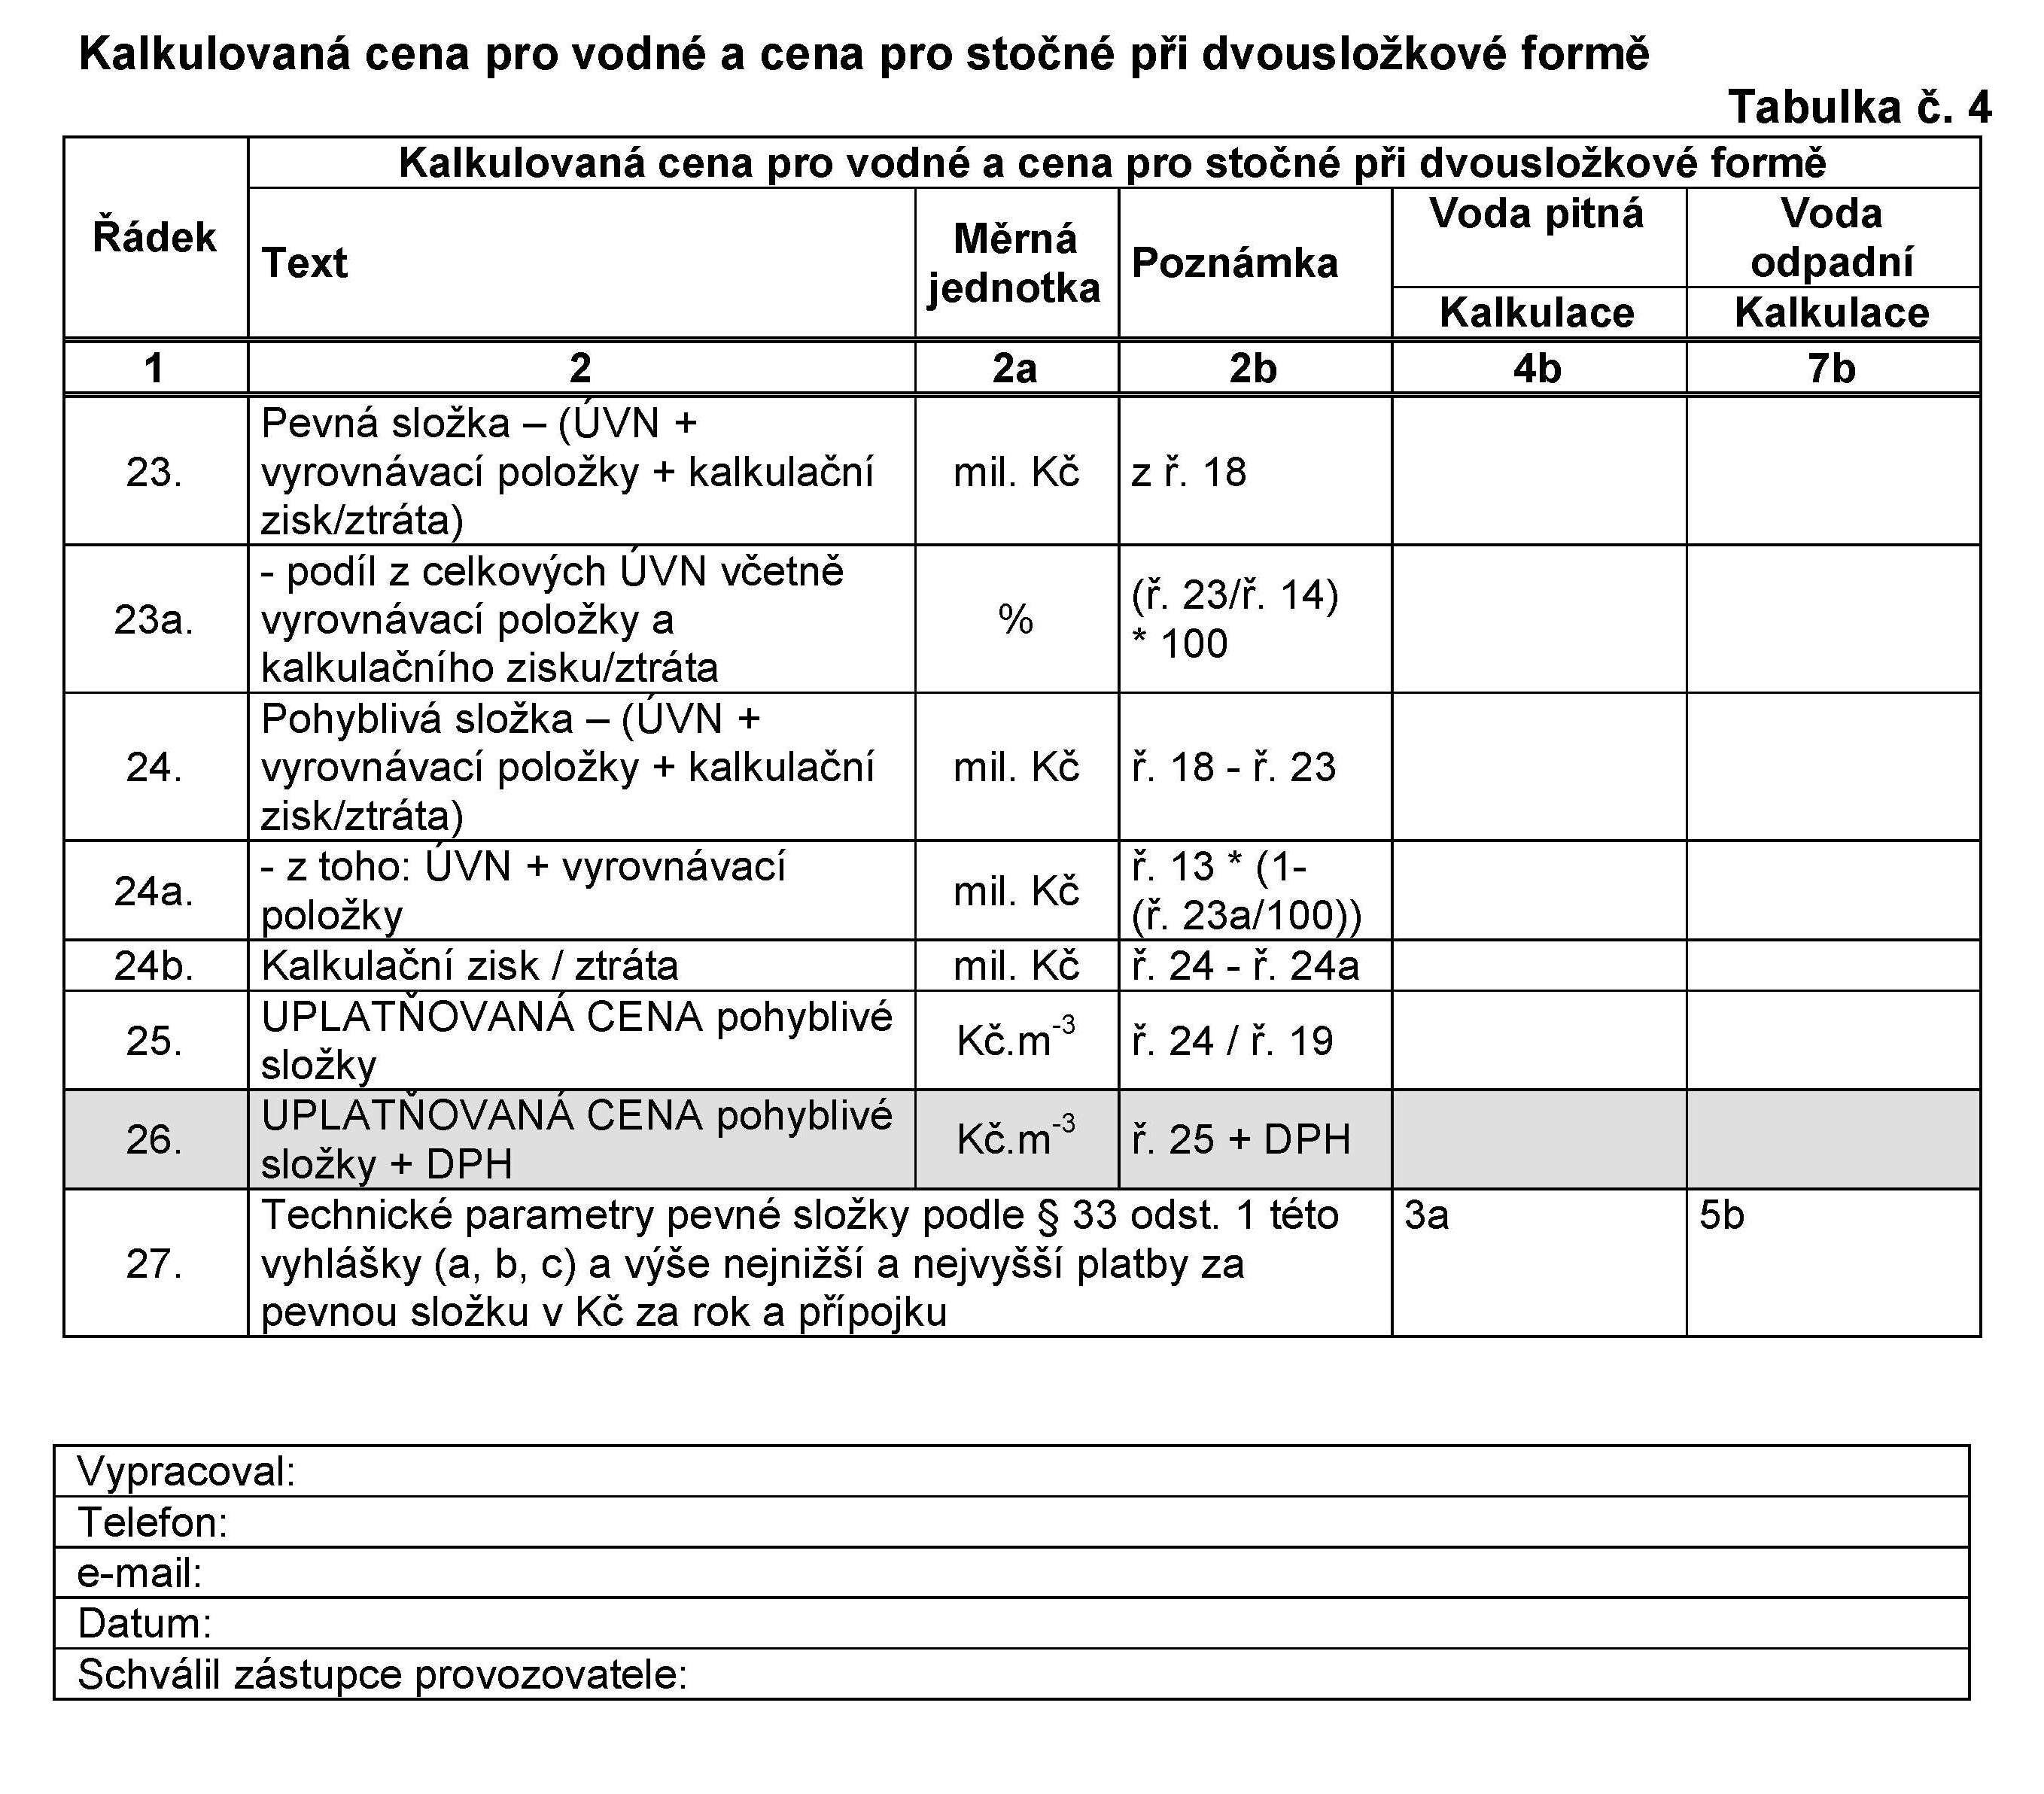
    Tabulka č. 4

    Příloha č. 19a ČLENĚNÍ KALKULAČNÍCH A OSTATNÍCH POLOŽEK, JEJICH OBSAH, OBJEMOVÉ A MNOŽSTEVNÍ POLOŽKY PŘI KALKULACI CENY PRO VODNÉ A CENY PRO STOČNÉ Kalkulační položky pro výpočet ceny pro vodné a ceny pro stočné Tabulka č. 1 Kalkulovaná cena pro vodné a cena pro stočné Tabulka č. 2 Kalkulace pachtovného nebo nájemného Tabulka č. 3 Tabulka č. 4
    ŘádekPoložkaObsahPoznámka
    1234
    23.Pevná složka - (UVN + vyrovnávací položky + kalkulační zisk/ztráta)Jedná se o část součtu UVN + vyrovnávací položky + kalkulační zisk/ztráta
    23a.- podíl z celkových ÚVN včetně vyrovnávacích položek a kalkulačního zisku/ztrátyV % vyjádřený podíl pevné složky na součtu celkových ÚVN včetně vyrovnávacích položek a kalkulačního zisku/ztráty.
    24.Pohyblivá složka - (ÚVN + vyrovnávací položky + kalkulační zisk/ztráta)Jedná se o rozdíl celkových ÚVN + vyrovnávací položky + kalkulační zisk/ztráta a pevné složky (ř. 23).
    24a.- z toho: ÚVN + vyrovnávací položkyVýše celkových UVN + vyrovnávacích položek obsažených v pohyblivé složce.
    24b.Kalkulační zisk / ztrátaVýše kalkulačního zisku/ ztráty obsažená v pohyblivé složce.
    25.UPLATŇOVANÁ CENA pohyblivé složkyUplatňovaná cena pohyblivé složky přepočtená na m3.
    26.UPLATŇOVANÁ CENA pohyblivé složky + DPHUplatňovaná cena pohyblivé složky včetně DPH přepočtená na m3.
    27.Technické parametry pevné složky podle § 33 odst. 1 této vyhlášky (a, b, c) a výše nejnižší a nejvyšší platby za pevnou složku v Kč za rok a přípojku
  • Poznámky:
    1. 1. Jednotkové náklady pro zdroj pitné vody jsou úplné vlastní náklady včetně prostředků na obnovu zdroje hrazených ze zisku s technologií na úpravu vody, tedy úpravna vody nebo bez technologie na úpravu vody, tedy vrt nebo vrty jednoho jímacího území, dělené měřeným množstvím vody předávané k dopravě nebo přímo do sítě. Každý zdroj má vlastní jednotkové náklady.
    2. 2. Jednotkové náklady na dopravu pitné vody jsou úplné vlastní náklady včetně prostředků na obnovu hrazených ze zisku spojené s dopravou dělené měřeným množstvím pitné vody dodávané do sítě, není-li měření a do dopravy se zahrnuje celá síť je dělitelem množství vody fakturované odběratelům.
    3. 3. Jednotkové náklady na dopravu odpadní vody v případě sítě a krátkého přivaděče, bez měření mezi sítí a přivaděčem, jsou úplné vlastní náklady včetně prostředků na obnovu hrazených ze zisku na dopravu dělené u oddílné splaškové kanalizace množstvím fakturované odpadní vody odběratelům au jednotné kanalizační sítě dělené množstvím fakturované odpadní vody doplněným o množství fakturovaných srážkových vod.
    4. 4. Jednotkové náklady na čištění odpadních vod jsou úplné vlastní náklady včetně prostředků na obnovu hrazených ze zisku na čištění odpadních vod dělené množstvím čištěných odpadních vod.
  • Kalkulace přiměřeného zisku příjemce vodného a stočného

    Tabulka č. 5

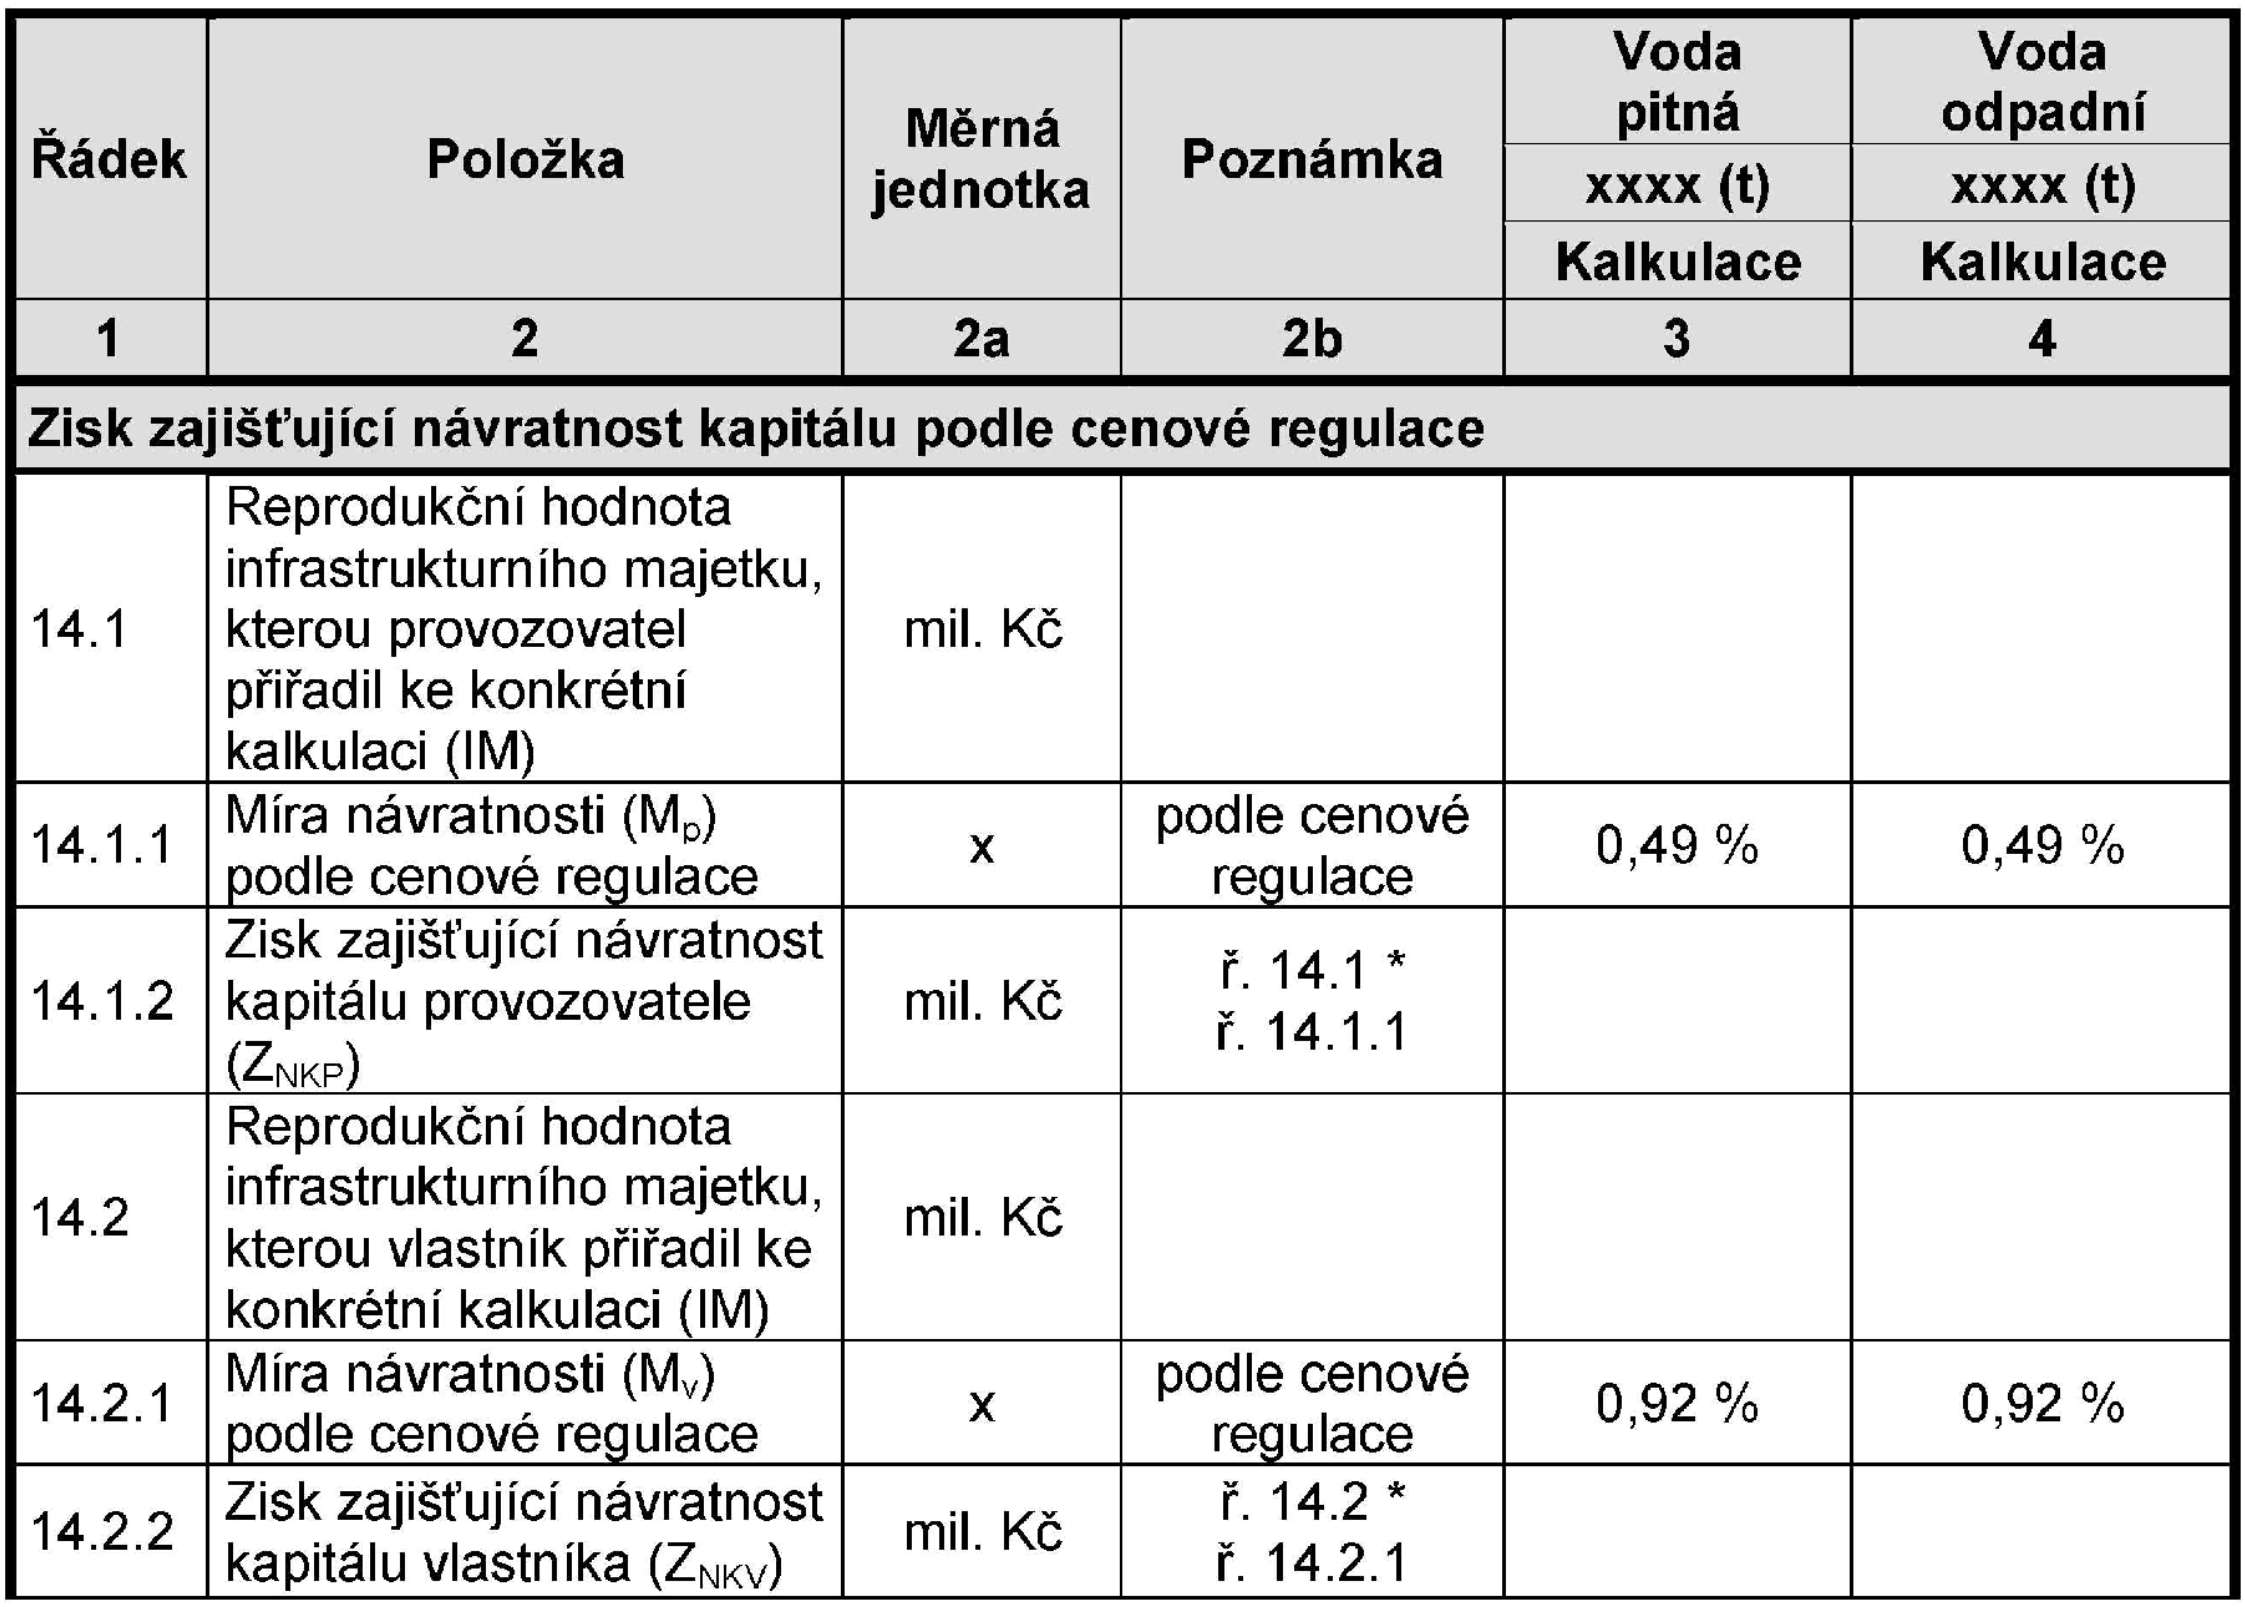
    Příloha č. 19a ČLENĚNÍ KALKULAČNÍCH A OSTATNÍCH POLOŽEK, JEJICH OBSAH, OBJEMOVÉ A MNOŽSTEVNÍ POLOŽKY PŘI KALKULACI CENY PRO VODNÉ A CENY PRO STOČNÉ Kalkulační položky pro výpočet ceny pro vodné a ceny pro stočné Tabulka č. 1 Kalkulovaná cena pro vodné a cena pro stočné Tabulka č. 2 Kalkulace pachtovného nebo nájemného Tabulka č. 3 Tabulka č. 4 Kalkulace přiměřeného zisku příjemce vodného a stočného Tabulka č. 5
    ŘádekPoložkaObsah
    123
    14.1. a Y.1Reprodukční hodnota infrastrukturního majetku, kterou provozovatel přiřadil ke konkrétní kalkulaci (IM)Reprodukční hodnota infrastrukturního majetku, kterou provozovatel přiřadil ke konkrétní kalkulaci, kde reprodukční hodnota infrastrukturního majetku vychází z hodnoty majetku k 31. prosinci roku t-2 při zohlednění provedených změn hodnoty infrastrukturního majetku, kde rok t je rok uplatňování ceny.
    14.1.1
    a Y.1.1
    Míra návratnosti (Mp)Maximální míra návratnosti kapitálu pro provozovatele je ve výši 0,49 %.
    14.1.2
    a Y.1.2
    Zisk (ZNKP) zajišťující návratnost kapitálu provozovateleVypočtená výše přiměřeného zisku ZNKP v kalkulaci zajišťující návratnost kapitálu provozovatele podle cenové regulace.
    14.2. a Y.2Reprodukční hodnota infrastrukturního majetku, kterou vlastník přiřadil ke konkrétní kalkulaci (IM)Reprodukční hodnota infrastrukturního majetku, kterou vlastník přiřadil ke konkrétní kalkulaci, kde reprodukční hodnota infrastrukturního majetku vychází z hodnoty majetku k 31. prosinci roku t-2 při zohlednění provedených změn hodnoty infrastrukturního majetku, kde rok t je rok uplatňování ceny.
    14.2.1
    a Y.2
    Míra návratnosti (Mv)Maximální míra návratnosti kapitálu pro vlastníka je ve výši 0,92 %.
    14.2.2
    a Y.2.2
    Zisk zajišťující návratnost kapitálu vlastníka (ZNKV)Vypočtená výše přiměřeného zisku ZNKV v kalkulaci zajišťující návratnost kapitálu vlastníka podle cenové regulace.
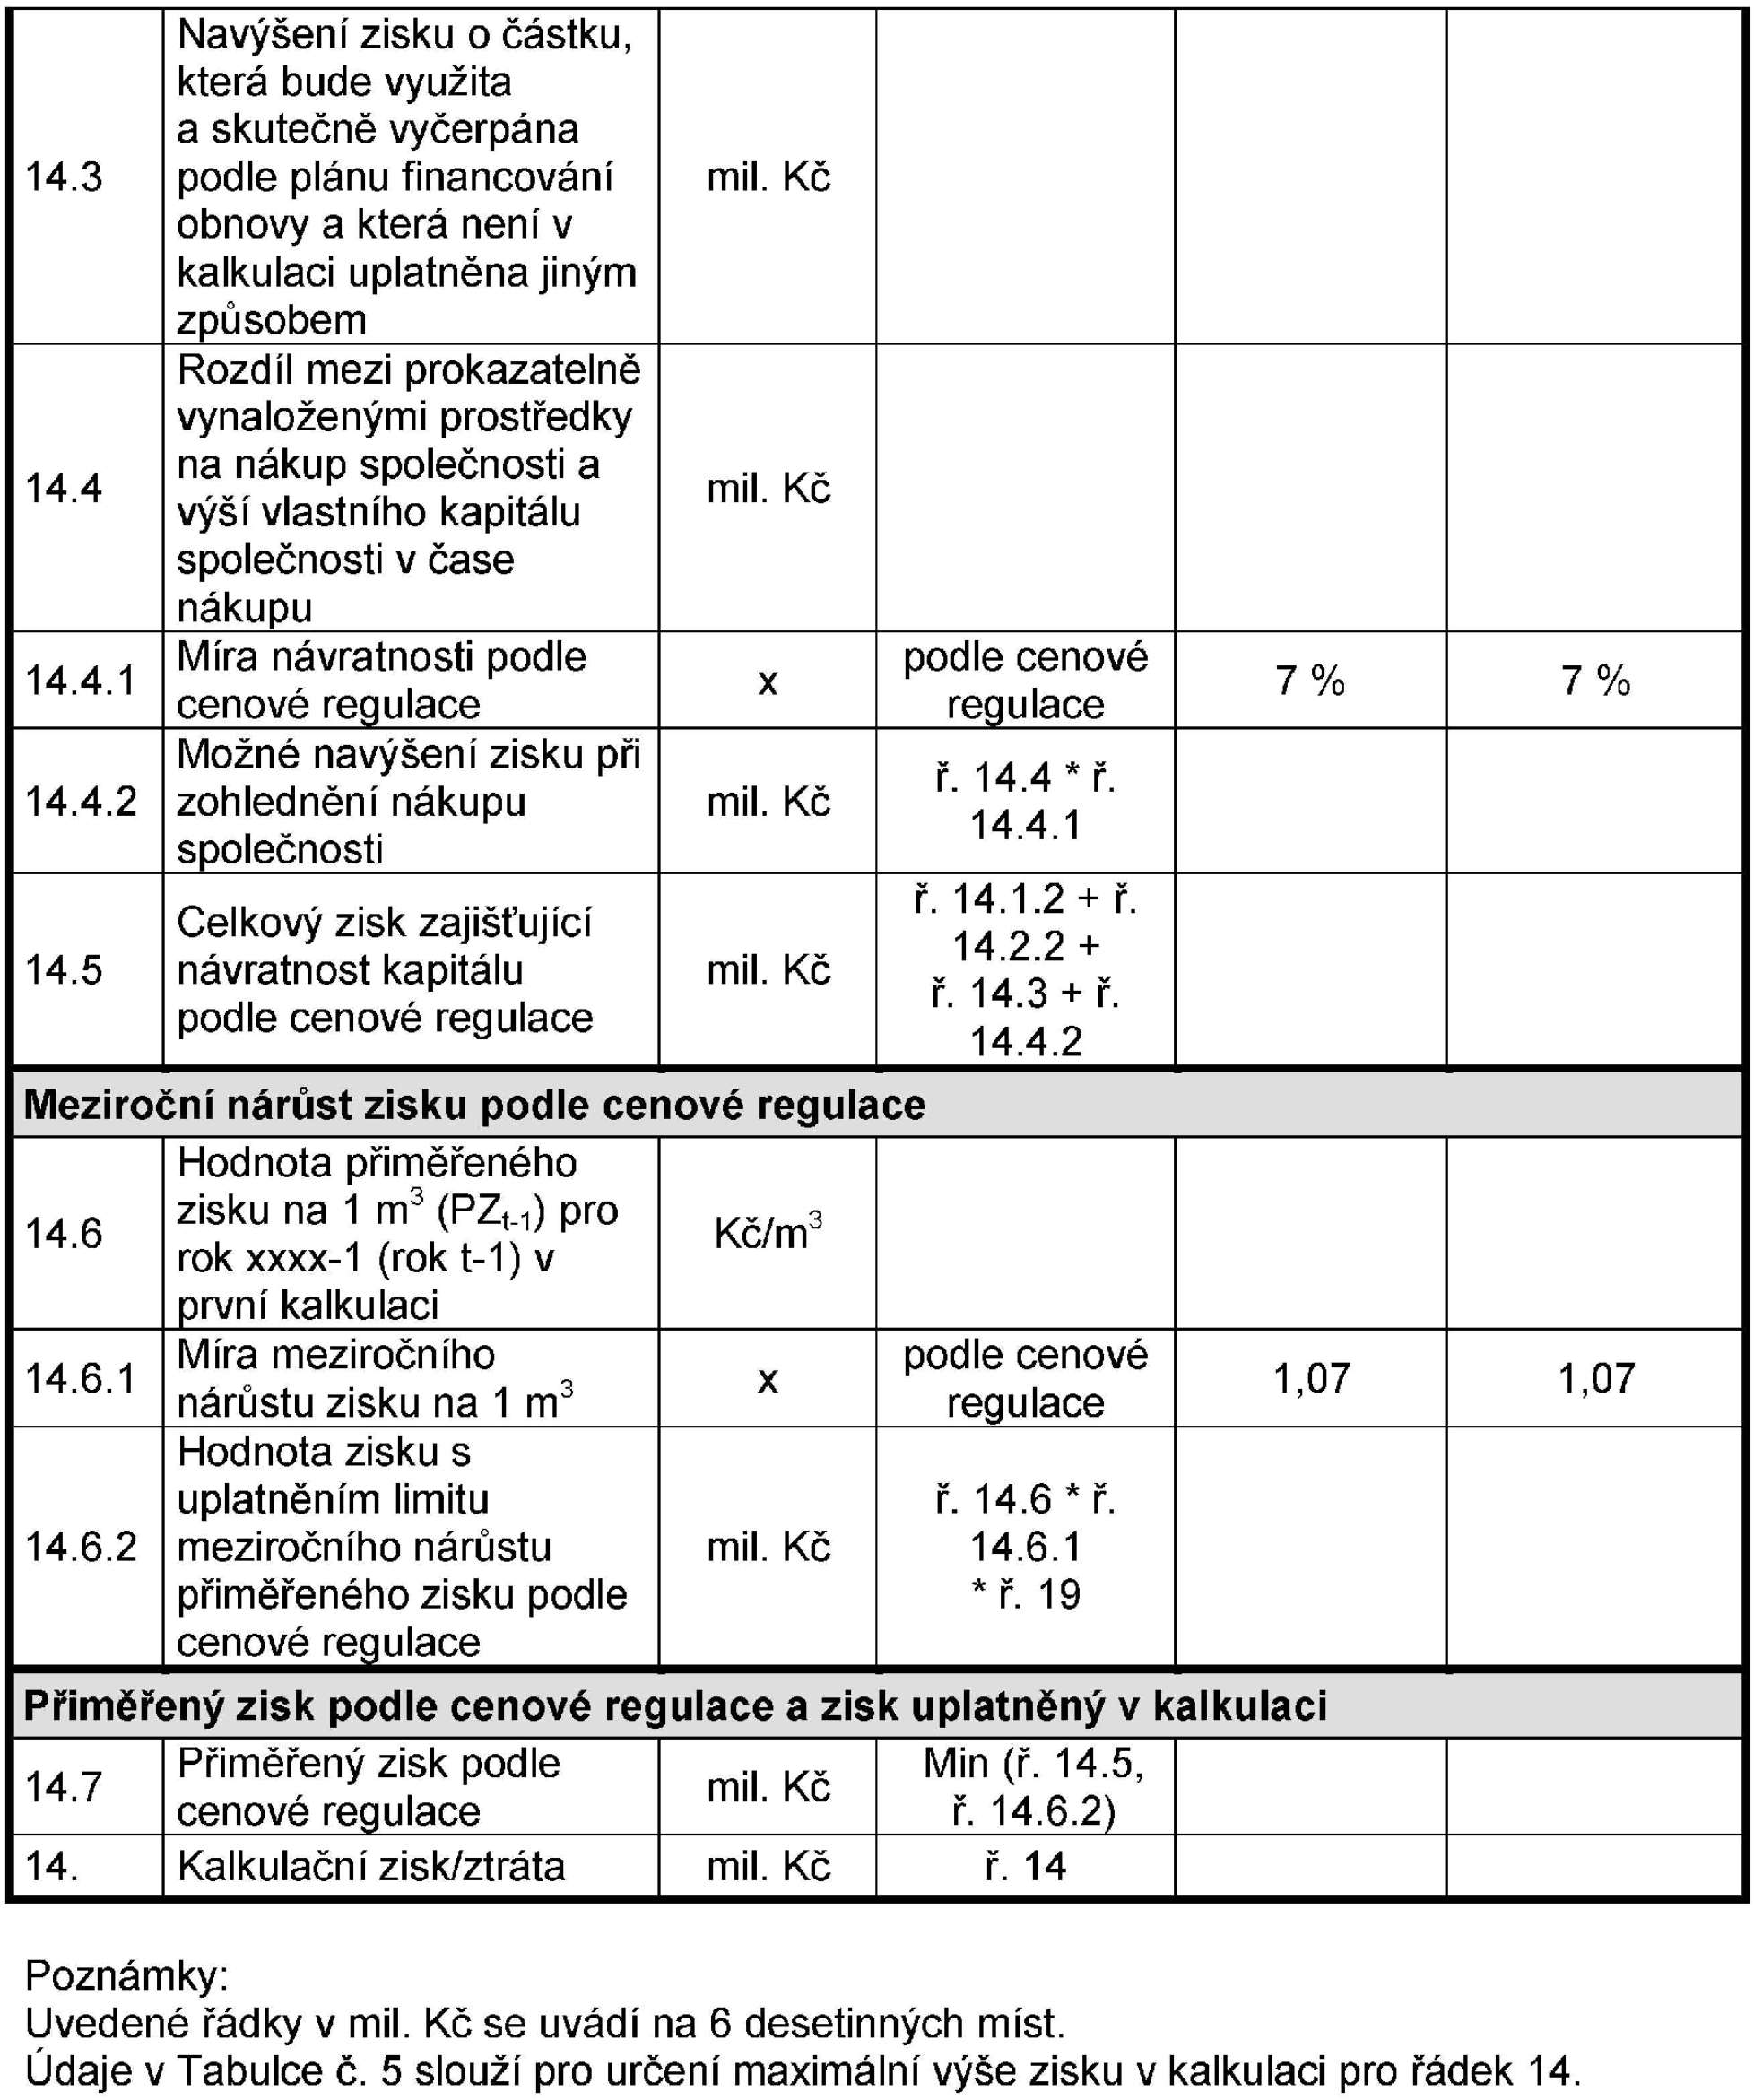
    14.3. a Y.3Navýšení zisku o částku, která bude využita a skutečně vyčerpána podle plánu financování obnovy a která není v kalkulaci uplatněna jiným způsobemČástka, o kterou může být zisk navýšen a která bude využita a skutečně vyčerpána podle plánu financování obnovy a která není v kalkulaci uplatněna jiným způsobem v souladu s cenovou regulací.
    Peněžní prostředky podle tohoto odstavce se evidují prokazatelným způsobem a nelze je využít pro financování jakýchkoli jiných aktivit subjektu.
    Deponují se na samostatně vedeném účtu, zřízeném u peněžního ústavu a jejich čerpání přímo souvisí s činnostmi podle plnění plánu financování obnovy, charakterizovanými jako rekonstrukce či modernizace v souladu s právním předpisem upravujícím daň z příjmu.
    14.4. a Y.4Rozdíl mezi prokazatelně vynaloženými prostředky na nákup společnosti a výší vlastního kapitálu společnosti v čase nákupuHodnota zohlednění nákupu společnosti vyjadřuje rozdíl mezi prokazatelně vynaloženými prostředky na nákup společnosti a výší vlastního kapitálu společnosti v čase nákupu podle cenové regulace.
    Tento rozdíl musí být upraven na hodnotu, která dosud nebyla pokryta již realizovanými výnosy z tohoto majetku.
    Tento rozdíl mohl vzniknout pouze při nákupu realizovaném před datem 1. ledna 2013 a to se souhlasem Ministerstva financí. Hodnota zohlednění nákupu společnosti musí být stanovena znaleckým posudkem.
    14.4.1
    a Y.4.1
    Míra návratnostiMíra návratnosti zohlednění nákupu společnosti dosahuje 7 %.
    14.4.2
    a Y.4.2
    Možné navýšení zisku při zohlednění nákupu společnostiČástka odpovídající možnému navýšení zisku při zohlednění nákupu společnosti – 7 % z hodnoty zohlednění nákupu společnosti, která vyjadřuje rozdíl mezi prokazatelně vynaloženými prostředky na nákup společnosti a výší vlastního kapitálu společnosti v čase nákupu.
    Tento rozdíl musí být upraven na hodnotu, která dosud nebyla pokryta již realizovanými výnosy z tohoto majetku. Tento rozdíl mohl vzniknout pouze při nákupu realizovaném před datem 1. ledna 2013 a to se souhlasem Ministerstva financí. Hodnota zohlednění nákupu společnosti musí být stanovena znaleckým posudkem.
    14.5. a Y.5Celkový zisk zajišťující návratnost kapitálu podle cenové regulaceZisk celkem zajišťující návratnost kapitálu podle cenové regulace odpovídá součtu přiměřeného zisku zajišťujícího návratnost kapitálu provozovatele v ř. 14.1.2, vlastníka v ř. 14.2.2 a který je navýšen případně o částku podle plánu financování obnovy uvedenou v ř. 14.3 (tato částka bude využita a skutečně vyčerpána podle plánu financování obnovy a která není v kalkulaci uplatněna jiným způsobem podle cenové regulace a o částku uvedenou v ř. 14.4.2 (tato částka odpovídá 7 % z hodnoty zohlednění nákupu společnosti, která vyjadřuje rozdíl mezi prokazatelně vynaloženými prostředky na nákup společnosti a výší vlastního kapitálu společnosti v čase nákupu).
    14.6. a Y.6Hodnota přiměřeného zisku na 1 m3 (PZt-1) pro rok xxxx-1 (rok t-1) v první kalkulaciHodnota přiměřeného zisku na 1 m3
    (PZt-1) pro rok xxxx-1 (rok t-1) v první kalkulaci.
    14.6.1
    a Y.6.1
    Míra meziročního nárůstu zisku na 1 m3Index meziročního nárůstu zisku na 1 m3 je maximální možný meziroční nárůst zisku a odpovídá vztahu
    PZt / PZt-1 ≤ 1,07,
    kde
    t-1 je rok přecházející roku t, pro který nebo za který se zpracovává kalkulace,
    PZt je hodnota přiměřeného zisku na 1 m3 v roce t podle kalkulace,
    PZt-1 je hodnota přiměřeného zisku na 1 m3 v první kalkulaci pro rok t-1 podle kalkulace.
    14.6.2
    a Y.6.2
    Hodnota zisku s uplatněním limitu meziročního nárůstu přiměřeného zisku podle cenové regulaceHodnota zisku s uplatněním limitu meziročního nárůstu přiměřeného zisku podle cenové regulace je součinem hodnoty přiměřeného zisku na 1 m3
    (PZt-1) pro rok xxxx-1 (rok t-1) v první kalkulaci, indexu 1,07 a objemu vody fakturované pitné, odpadní + srážkové, která je uvedena v ř. 19.
    14.7. a Y.7Přiměřený zisk podle cenové regulacePřiměřený zisk podle cenové regulace. Tato hodnota odpovídá přiměřenému zisku zajišťující návratnosti kapitálu podle cenové regulace a zároveň nepřekračuje meziroční nárůst hodnoty zisku podle cenové regulace.
    14.Kalkulační zisk/ztrátaVýše kalkulačního zisku či ztráty, která byla promítnuta do kalkulace pro rok xxxx (t).
    YSkutečně uplatněný zisk/ztrátaVýše kalkulačního zisku či ztráty, která byla promítnuta do kalkulace pro rok xxxx (t)

    Kalkulace přiměřeného zisku příjemce vodného a stočného

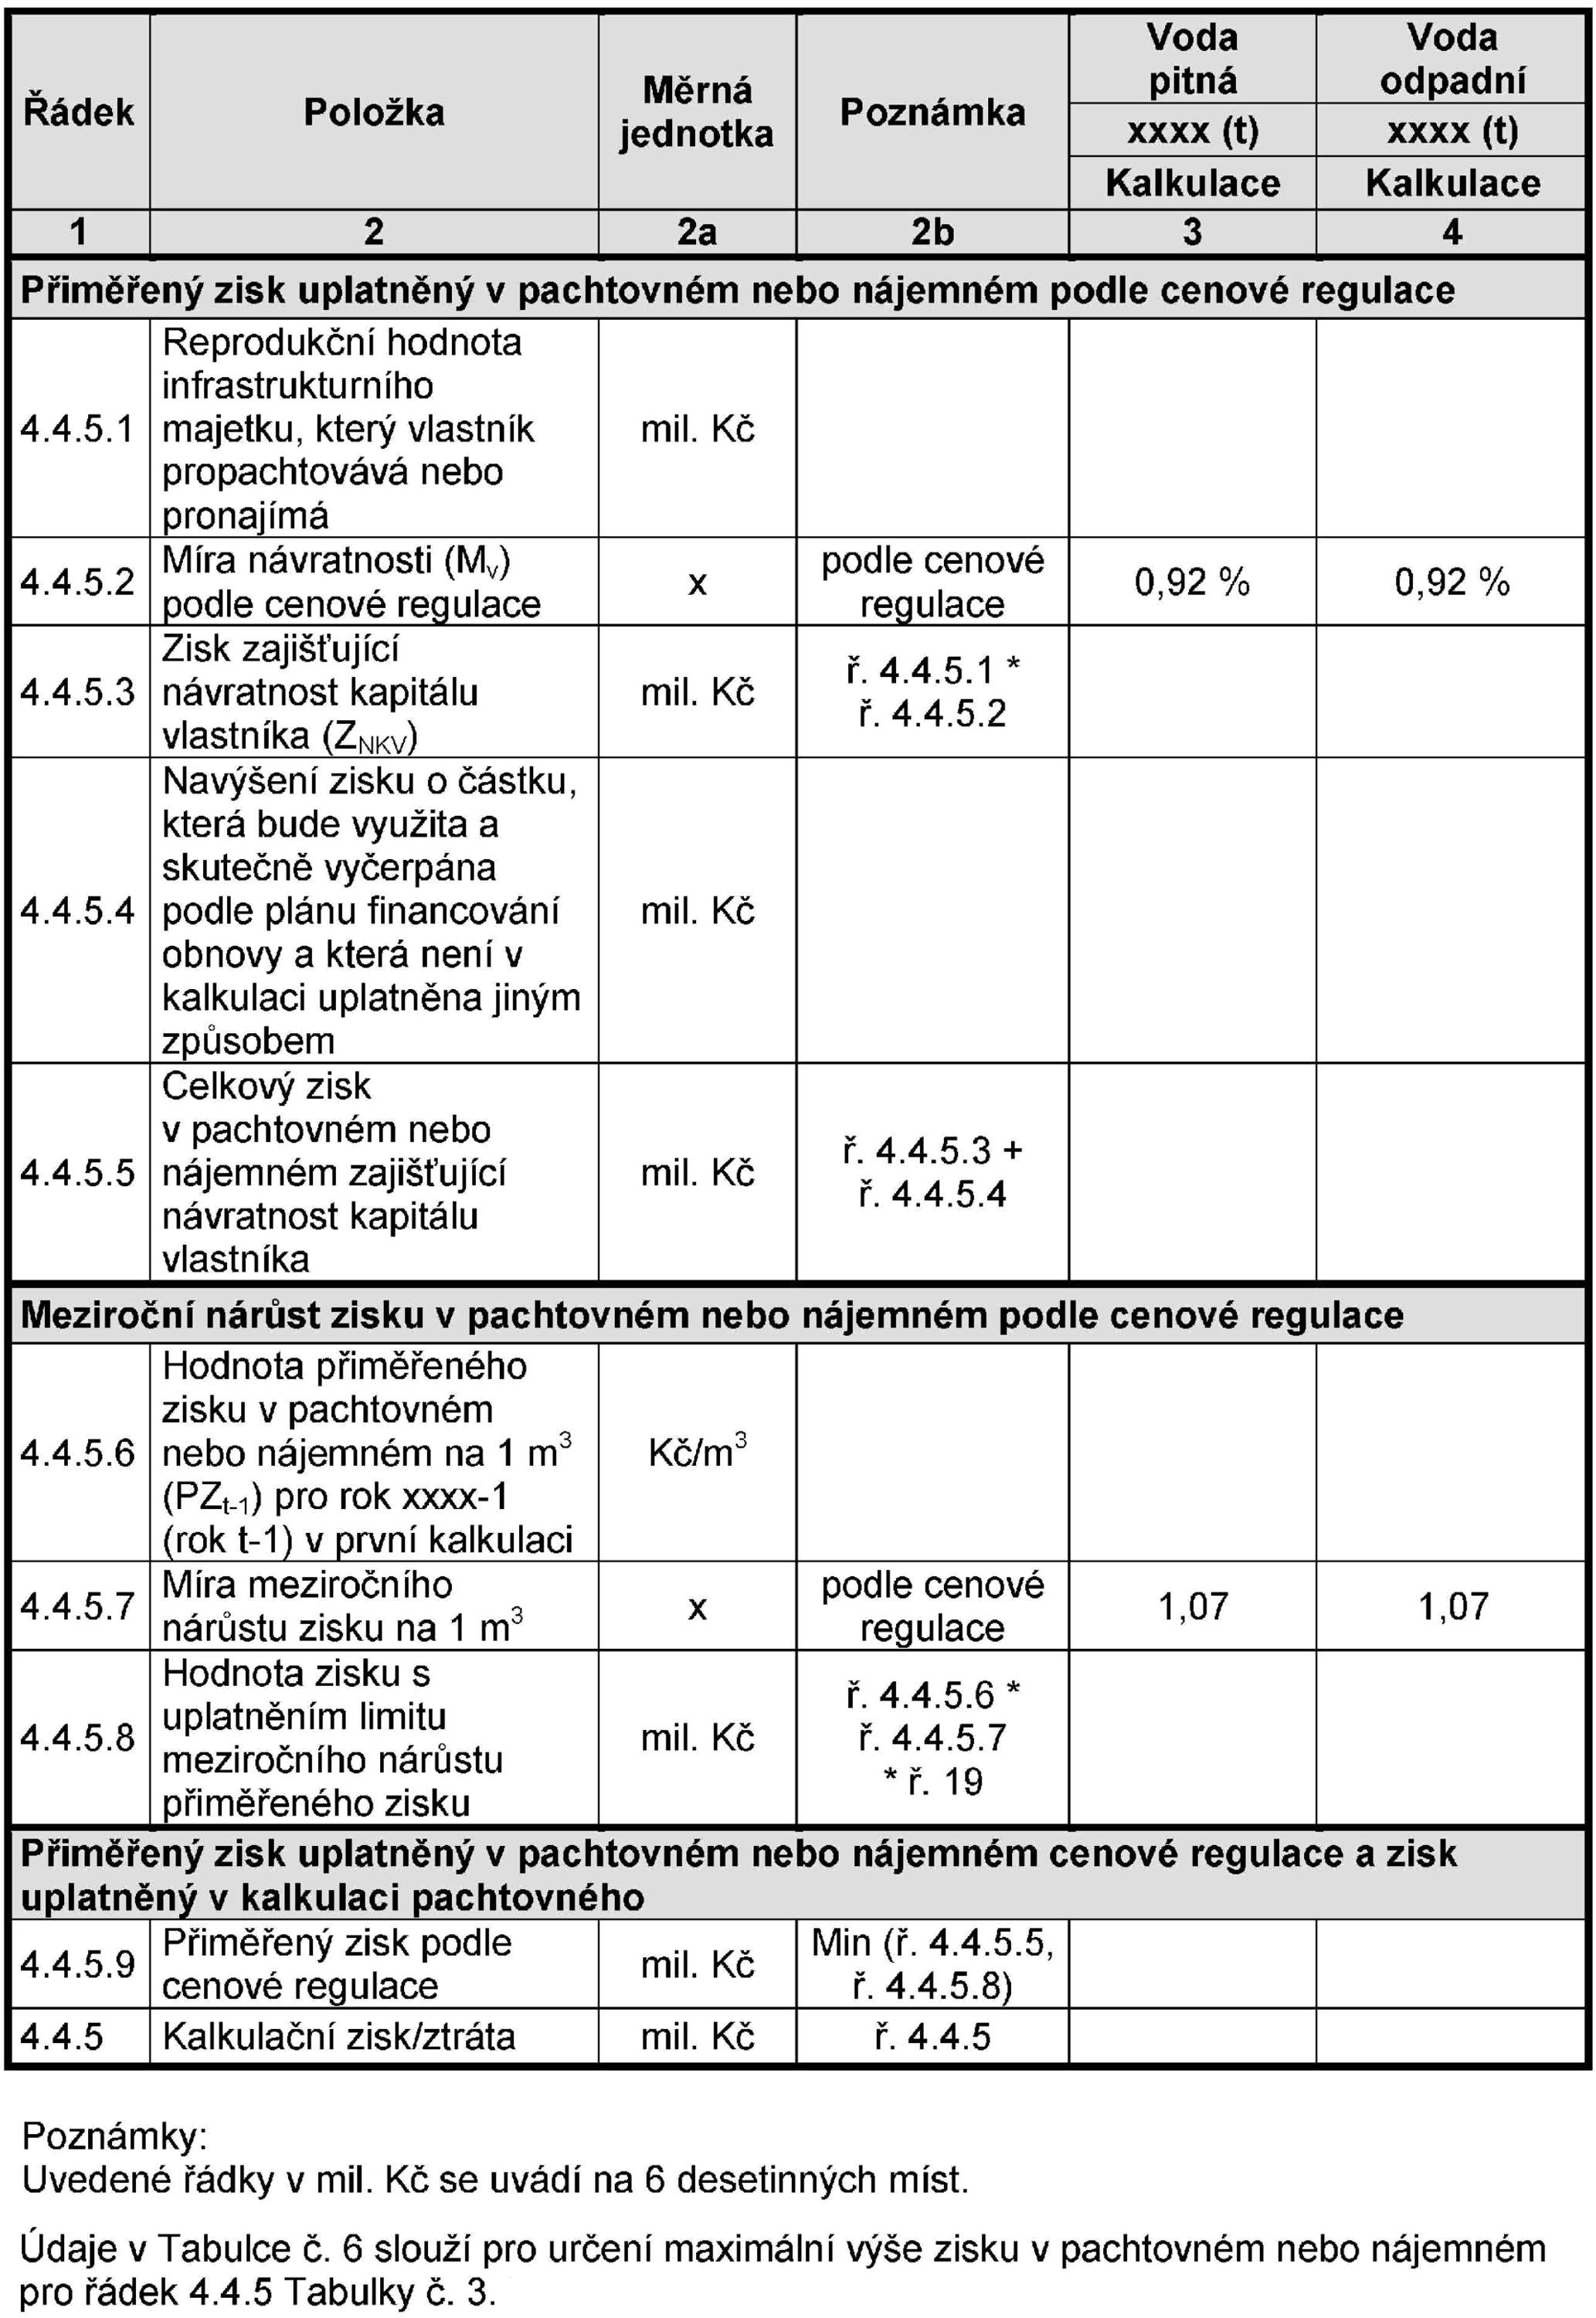
    Tabulka č. 6

    Příloha č. 19a ČLENĚNÍ KALKULAČNÍCH A OSTATNÍCH POLOŽEK, JEJICH OBSAH, OBJEMOVÉ A MNOŽSTEVNÍ POLOŽKY PŘI KALKULACI CENY PRO VODNÉ A CENY PRO STOČNÉ Kalkulační položky pro výpočet ceny pro vodné a ceny pro stočné Tabulka č. 1 Kalkulovaná cena pro vodné a cena pro stočné Tabulka č. 2 Kalkulace pachtovného nebo nájemného Tabulka č. 3 Tabulka č. 4 Kalkulace přiměřeného zisku příjemce vodného a stočného Tabulka č. 5 Kalkulace přiměřeného zisku příjemce vodného a stočného Tabulka č. 6
    4.4.5.1Reprodukční hodnota infrastrukturního majetku, který vlastník propachtovává (pronajímá)Reprodukční hodnota infrastrukturního majetku, který vlastník propachtovává (pronajímá) a která je přiřazena ke konkrétní kalkulaci. Reprodukční hodnota infrastrukturního majetku vychází z hodnoty k 31. prosinci roku t-2, kde rok t je rokem uplatňování ceny, při zohlednění provedených změn hodnoty infrastrukturního majetku.
    4.4.5.2Míra návratnosti (Mv)Maximální míra návratnosti pro vlastníka je ve výši 0,92 %.
    4.4.5.3Zisk zajišťující návratnost kapitálu vlastníka (ZNKV)Zisk uplatněný v pachtovném nebo nájemném zajišťující návratnost kapitálu vlastníka infrastrukturního majetku podle cenové regulace.
    4.4.5.4Navýšení zisku o částku, která bude využita a skutečně vyčerpána podle
    plánu financování obnovy a která není v kalkulaci uplatněna jiným způsobem
    Částka, o kterou může být zisk navýšen a která bude využita a skutečně vyčerpána podle plánu financování obnovy a která není v kalkulaci uplatněna jiným způsobem v souladu s cenovou regulací.
    Peněžní prostředky podle tohoto odstavce se evidují prokazatelným způsobem a nelze je využít pro financování jakýchkoli jiných aktivit subjektu.
    Deponují se na samostatně vedeném účtu, zřízeném u peněžního ústavu a jejich čerpání přímo souvisí s činnostmi podle plnění plánu financování obnovy, charakterizovanými jako rekonstrukce či modernizace v souladu s právním předpisem upravujícím daň z příjmu.
    4.4.5.5Celkový zisk v pachtovném nebo nájemném zajišťující návratnost kapitálu vlastníkaZisk celkem v pachtovném nebo nájemném zajišťující návratnost kapitálu podle cenové regulace odpovídá součtu přiměřeného zisku zajišťujícího návratnost kapitálu vlastníka v ř.4.4.5.3, který je navýšen případně o částku podle plánu financování obnovy uvedenou v ř. 4.4.5.4 (tato částka bude využita a skutečně vyčerpána podle plánu financování obnovy a která není v kalkulaci uplatněna jiným způsobem podle cenové regulace.
    4.4.5.6Hodnota přiměřeného zisku v pachtovném nebo nájemném na 1 m3 (PZt-1) pro rok xxxx-1 (rok t-1) v první kalkulaciHodnota přiměřeného zisku v pachtovném nebo nájemném na 1 m3 (PZt-1) pro rok xxxx-1 (rok t-1) v první kalkulaci.
    4.4.5.7Míra meziročního nárůstu zisku na 1 m3Index meziročního nárůstu zisku na 1 m3 je maximální možný meziroční nárůst zisku a odpovídá vztahu
    PZt / PZt-1 ≤ 1,07,
    kde
    t-1 je rok přecházející roku t, pro který nebo za který se zpracovává kalkulace,
    PZt je hodnota přiměřeného zisku na 1 m3 v roce t podle kalkulace,
    PZt-1 je hodnota přiměřeného zisku na 1 m3 v první kalkulaci pro rok t-1 podle kalkulace.
    4.4.5.8Hodnota zisku s uplatněním limitu meziročního nárůstu přiměřeného ziskuHodnota zisku s uplatněním limitu meziročního nárůstu přiměřeného zisku podle cenové regulace je součinem hodnoty přiměřeného zisku na 1 m3 (PZt-1) pro rok xxxx-1 (rok t-1) v první kalkulaci, indexu 1,07 a objemu vody fakturované pitné, odpadní + srážkové, která je uvedena v ř. 19.
    4.4.5.9Přiměřený zisk podle cenové regulacePřiměřený zisk v pachtovném podle cenové regulace.
    Tato hodnota odpovídá přiměřenému zisku v pachtovném nebo nájemném zajišťujícím návratnosti kapitálu podle cenové regulace a zároveň nepřekračuje meziroční nárůst hodnoty zisku podle cenové regulace.
    4.4.5Kalkulační zisk/ztrátaVýše kalkulačního zisku či ztráty v pachtovném nebo nájemném, která byla promítnuta do kalkulace pro rok xxxx (t). U porovnání pak výše skutečně realizovaného zisku či ztráty v pachtovném nebo nájemném, v roce xxxx (t).

    Příloha č. 19b

    KALKULACE CENY PRO VODNÉ A PRO STOČNÉ PRO KALENDÁŘNÍ ROK XXXX (t) v členění jednotkových nákladů

    Tabulka č. 1

    Příloha č. 19b KALKULACE CENY PRO VODNÉ A PRO STOČNÉ PRO KALENDÁŘNÍ ROK XXXX (t) v členění jednotkových nákladů Tabulka č. 1
    I.Příjemce vodného a stočného
    II.Provozovatel – název a IČO
    III.Vlastníci – název a IČO
    Příloha č. 19b KALKULACE CENY PRO VODNÉ A PRO STOČNÉ PRO KALENDÁŘNÍ ROK XXXX (t) v členění jednotkových nákladů Tabulka č. 1
    Řádek podle tabulky č. 1 a 2 přílohy č. 19Kalkulační položky v Kč/m3 (tedy v Kč na 1 000 litrů)Voda pitnáVoda odpadní
    xxxx (t)xxxx (t)
    KalkulaceKalkulace
    1.Materiál
    2.Energie
    3.Osobní náklady
    4.Ostatní přímé náklady1)
    5.Jiné provozní náklady
    6.Finanční náklady
    7.Ostatní výnosy
    8.Výrobní režie
    9.Správní režie
    11.Jednotkové náklady z úplných vlastních nákladů
    12.Vyrovnávací položky
    12.1Vyrovnávací položka z roku t-2 podle platných pravidel cenové regulace
    12.2Finanční vypořádání rozdílu kalkulací prováděných podle metodiky Operačního programu Životní prostředí
    14.Kalkulační zisk/ ztráta
    16.- z ř. 14 prostředky na obnovu infrastrukturního majetku
    17.- zisk k použití/ ztráta
    20.UPLATŇOVANÁ CENA pro vodné, stočné bez DPH
    21.UPLATŇOVANÁ CENA pro vodné, stočné + DPH