vyhlášené znění

Předseda:
Ing. Brychta, CSc. v. r.

Příloha č. 1

k vyhlášce č. 439/2001 Sb.

Seznam výkazů

Seznam výkazů

(1) Účetní závěrka s přílohou - Výkaz zisku a ztrát, rozvaha a výkaz peněžních toků, termín odevzdání pro držitele licence skupin 12, 13, 14, 21, 22, 23, 24 a 25 do 30. 4. za uplynulý kalendářní rok a pro držitele licence 11, 31, 32 do 30. 6. za uplynulý kalendářní rok.

(2) Výkazy provozních aktiv (A)

Příloha č. 1 Seznam výkazů Seznam výkazů
číslo
výkazu
držitel
licence
skupiny
název výkazutermín
odevzdání
A131, 32kombinovaná výroba elektřiny a tepla, výroba a rozvod tepelné energie30. 6.
A1P31, 32kombinovaná výroba elektřiny a tepla, výroba a rozvod tepelné energie - podkladová tabulka30. 6.
A211výroba elektřiny30. 6.
A313přenos elektřiny30. 4.
A412distribuce elektřiny30. 4.
A4P12distribuce elektřiny - podkladová tabulka30. 4.
A523, 24, 25přeprava, uskladňování a obchod se zemním plynem30. 4.
A622distribuce plynu30. 4.
A6P22, 24distribuce plynu - podkladová tabulka30. 4.
A712, 14distribuce elektřiny a obchod s elektřinou30. 4.
A7P12, 14distribuce elektřiny a obchod s elektřinou - podkladová tabulka30. 4.
A922, 24obchod se zemním plynem30. 4.
A1025uskladňování zemního plynu30. 4.
A1111, 31, 32výroba elektřiny, výroba a rozvod tepelné energie30. 6.

(3) Výkazy nákladů a výnosů (N)

Příloha č. 1 Seznam výkazů Seznam výkazů
číslo
výkazu
držitel
licence
skupiny
název výkazutermín
odevzdání
N131, 32kombinovaná výroba elektřiny a tepla, výroba a rozvod tepelné energie30. 6.
N1P31, 32kombinovaná výroba elektřiny a tepla, výroba a rozvod tepelné energie - podkladová tabulka30. 6.
N211výroba elektřiny30. 6.
N313přenos elektřiny30. 4.
N412distribuce elektřiny30. 4.
N4P12distribuce elektřiny - podkladová tabulka30. 4.
N523, 24, 25přeprava, uskladňování a obchod se zemním plynem30. 4.
N622distribuce plynu30. 4.
N6P22, 24distribuce plynu - podkladová tabulka30. 4.
N712, 14distribuce elektřiny a obchod s elektřinou30. 4.
N7P12, 14distribuce elektřiny a obchod s elektřinou - podkladová tabulka30. 4.
N924obchod se zemním plynem30. 4.
N1025uskladňování zemního plynu30. 4.
N1111, 31, 32výroba elektřiny, výroba a rozvod tepelné energie30. 6.

(4) Výkazy kontroly hospodářského výsledku (HV)

Příloha č. 1 Seznam výkazů Seznam výkazů
číslo
výkazu
držitel
licence
skupiny
název výkazutermín
odevzdání
HV131, 32kombinovaná výroba elektřiny a tepla, výroba a rozvod tepelné energie30. 6.
HV212distribuce elektřiny30. 4.
HV323, 24, 25přeprava, uskladňování, tranzit zemního plynu30. 4.
HV422distribuce plynu30. 4.
HV513přenos elektřiny30. 4.
HV611výroba elektřiny30. 6.
HV725uskladňování zemního plynu30. 4.
HV811, 31, 32výroba elektřiny, výroba a rozvod tepelné energie30. 6.

(5) Výkazy plánu investičních výdajů (I)

Příloha č. 1 Seznam výkazů Seznam výkazů
číslo
výkazu
držitel
licence
skupiny
název výkazutermín
odevzdání
1113výkaz plánu investičních výdajů v přenosové soustavě30. 4.
1212výkaz plánu investičních výdajů v distribuční soustavě30. 4.
1323, 24, 25přeprava, uskladňování, tranzit zemního plynu30. 4.
1422výkaz plánu investičních výdajů v plynárenské distribuční soustavě30. 4.
1531, 32kombinovaná výroba elektřiny a tepla, výroba a rozvod tepelné energie30. 4.
1611výroba elektřiny30. 4.
1725uskladňování zemního plynu30. 4.
1811, 31, 32výroba elektřiny, výroba a rozvod tepelné energie30. 6.

(6) Výkazy bilanční (B) a technické (D)

Příloha č. 1 Seznam výkazů Seznam výkazů
číslo
výkazu
držitel
licence
skupiny
název výkazutermín
odevzdání
D112povinný výkup elektřiny z obnovitelných zdrojů a z kombinované výroby elektřiny a tepla30. 4.
D222náklady na nákup plynu30. 4.
D324plánované náklady na nákup zemního plynu30. 4.
D424skutečné náklady na nákup zemního plynu30. 4.
D524náklady na uskladnění zemního plynu v cizích POZA30. 4.
B113roční bilance elektřiny provozovatele přenosové soustavy;
vykazuje množství elektřiny přenesené přenosovou soustavou,
včetně elektřiny přenesené pro vlastní spotřebu provozovatele přenosové soustavy,
napájenou z přenosové soustavy a celkových ztrát v přenosové soustavě, očištěných
o ztráty přenosu pro kontrahovaný tranzit na rok
30. 4.
B212roční bilance elektřiny provozovatele distribuční soustavy;
vykazuje množství elektřiny přenesené přenosovou soustavou,
včetně elektřiny přenesené pro vlastní spotřebu provozovatele
přenosové soustavy, napájenou z přenosové soustavy a celkových ztrát
v přenosové soustavě, očištěných o ztráty přenosu pro kontrahovaný tranzit na rok
30. 4.
B323, 24, 25bilance plynu - přeprava a tranzit zemního plynu30. 4.
B422bilance plynu - distribuce plynu30. 4.
B512diagram roční bilance elektřiny distribuční soustavy30. 4.
B613• a) měsíční hodinová maxima výkonů na rozhraní PS/110 kV,
• b) měsíční hodinová maxima výkonů konečných zákazníků z PS,
• c) měsíční hodinová maxima výkonu exportu,
• d) plán předávacích míst,
• e) systémové služby.
30. 4.
B712• a) měsíční hodinová maxima výkonů na rozhraní sítě PPS a
PDS na hladině 110 kV,
• b) měsíční hodinová maxima výkonů na rozhraní VVN mezi
provozovateli distribučních soustav,
• c) roční hodinová maxima výkonů na rozhraní mezi
regionálními držiteli licence na distribuci a lokálními držiteli licence na distribuci,
• d) roční hodinová maxima výkonů pro zahraniční export a import PDS na úrovni DS,
• e) plán odběrných míst,
• f) systémové služby.
30. 4.
B823, 25smluvní denní maximum30. 4.
B923využití tranzitního systému podle smluvního ujednání30. 4.
B1025bilance zemního plynu30. 4.
B1131technický výkaz - bilance tepla, elektřiny a spotřeba paliva30. 6.
B1132technický výkaz - bilance a prodej tepla a doplňující informace30. 6.

(7) Výkazy cenových statistik

Příloha č. 1 Seznam výkazů Seznam výkazů
číslo
výkazu
držitel
licence
skupiny
název výkazutermín
odevzdání
T112technická maxima a roční spotřeba elektřiny konečných zákazníků z hladiny:
• a) VVN, VN,
• b) NN-MOP,
• c) NN-MOO.
30. 4.
T222cenová statistika30. 4.
CP222cenový průkazpodle přílohy č. 3

(8) Výkazy pomocné

Příloha č. 1 Seznam výkazů Seznam výkazů
číslo
výkazu
držitel
licence
skupiny
název výkazutermín
odevzdání
OP112opravné položky ke krátkodobým pohledávkám30. 4.
OP222opravné položky ke krátkodobým pohledávkám30. 4.

Příloha č. 2

k vyhlášce č. 439/2001 Sb.

Elektroenergetika

  1. 1. Licence - výroba elektřiny
    1. A) Pravidla vedení oddělené evidence pro držitele licence výroba elektřiny - skupina 11 se součtovým instalovaným výkonem nižším než 500 MWe.
      1. Pravidla stanoví způsob vyplňování regulačních výkazů, kterými jsou:
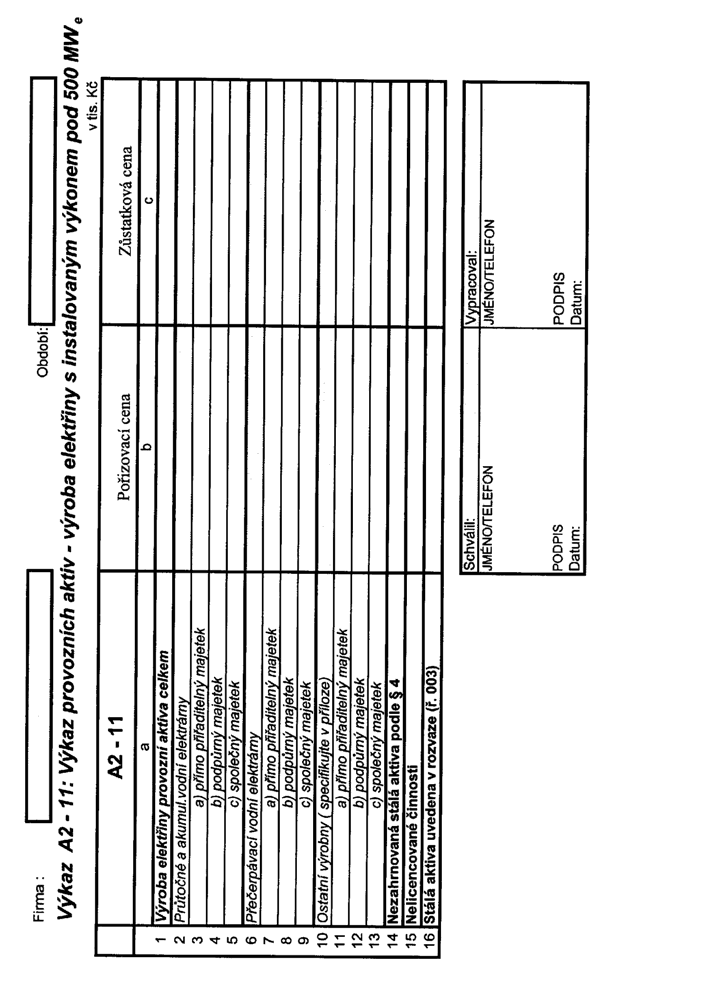
        1. a) Výkaz A2-11: Výkaz provozních aktiv,
        2. b) Výkaz. N2-11: Výkaz nákladů a výnosů,
        3. c) Výkaz HV6-11: Kontrola hospodářského výsledku,
        4. d) Výkaz I6-11: Plán investičních výdajů.

      Vyplňují držitelé licence na výrobu elektřiny, kteří nejsou držiteli licence na výrobu tepelné energie a rozvod tepelné energie.

      Provozně-technická data jsou součástí souboru provozně-technických dat v technicko-informačním systému (dále jen „TIS“) Úřadu.

      1. 1. Výkaz A2-11 a N2-11
        1. Náplň výkazů A2-11 a N2-11 je uvedena v textu vyhlášky. Pro výkazy se používají tyto rozvrhové základny:
        2. a) Podpůrný majetek

          Podpůrný majetek je rozvržen na licencované činnosti pomocí rozvrhové základny, kterou představují celkové účetní odpisy majetku přímo přiřaditelného na licencované činnosti.

        1. b) Společný majetek držitele licence

          Společný majetek držitele licence je rozvržen na licencované a všechny ostatní činnosti pomocí rozvrhové základny v poměru účetních pořizovacích cen provozních aktiv přímo přiřaditelného majetku, podpůrného majetku a přímo přiřaditelného majetku na nelicencované činnosti.

        1. c) Podpůrné náklady

          Podpůrné náklady jsou rozvrhovány na jednotlivé technologie pomocí rozvrhové základny, kterou tvoří celkové účetní přímo přiřaditelné odpisy stálých aktiv.

        1. d) Společné náklady

          Společné náklady jsou rozvrhovány na licencované a nelicencované činnosti pomocí rozvrhové základny v poměru účetních pořizovacích cen provozních aktiv přímo přiřaditelného majetku, podpůrného majetku a přímo přiřaditelného majetku na nelicencované činnosti.

      1. 2. Výkaz HV6-11: Kontrola hospodářského výsledku

        Ve výkazu se vyplňují náklady a výnosy všech licencovaných i nelicencovaných činností, přičemž ve zvláštním řádku se uvedou nepovolené náklady držitele licence. Výkaz slouží ke kontrole hospodářských výsledků jednotlivých činností v návaznosti na Výkaz zisku a ztrát, sestavený podle zákona o účetnictví.

      1. 3. Výkaz I6-11: Plán investičních výdajů

        Výkaz plánu investičních výdajů v rámci licence výroba elektřiny na regulační období.

        Obrázek
    1. B) Pravidla vedení oddělené evidence pro držitele licence výroba elektřiny - skupina 11 se součtovým instalovaným výkonem vyšším než 500 MWe, výroba a rozvod tepelné energie.
      1. Pravidla stanoví způsob vyplňování regulačních výkazů, kterými jsou:
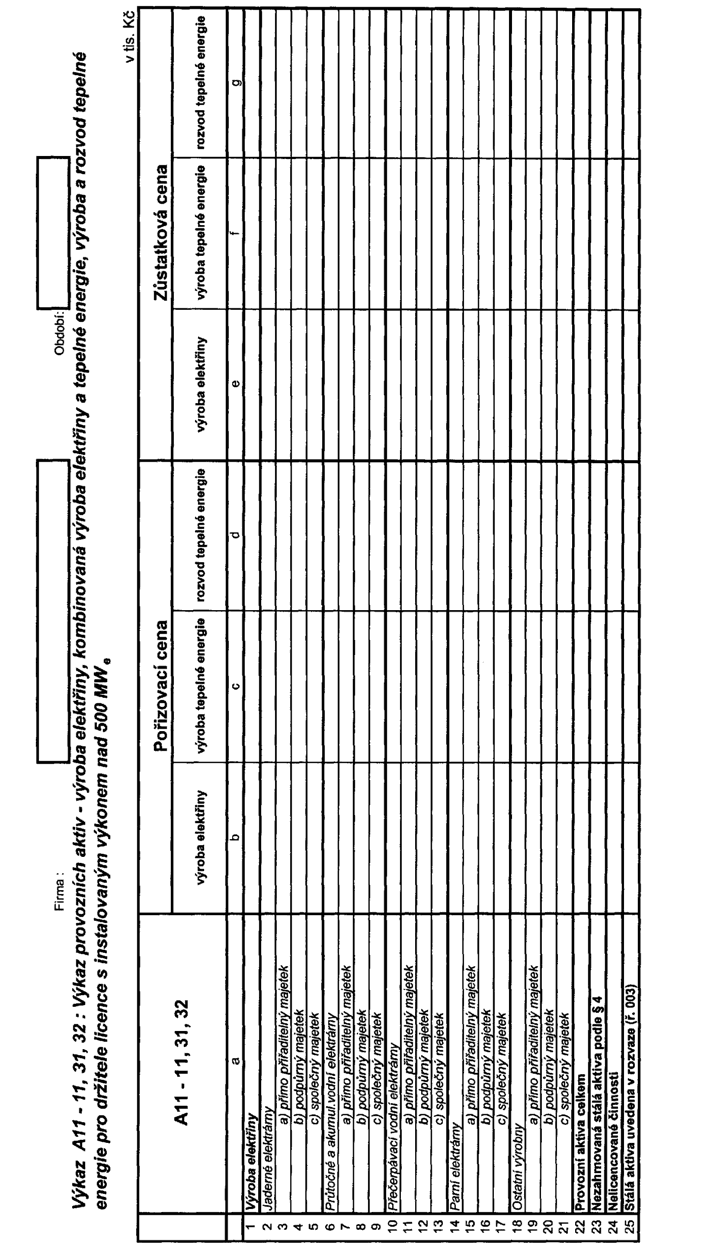
        1. a) Výkaz A11-11, 31, 32: Výkaz provozních aktiv,
        2. b) Výkaz. N11-11, 31, 32: Výkaz nákladů a výnosů,
        3. c) Výkaz HV8-11, 31, 32: Kontrola hospodářského výsledku,
        4. d) Výkaz I8-11, 31, 32: Plán investičních výdajů.

      Provozně-technická data jsou součástí souboru provozně-technických dat v technicko-informačním systému (dále jen „TIS“) Úřadu.

      1. 1. Výkazy provozních aktiv: Výkaz A11-11, 31, 32

        Provozními aktivy se pro účely této vyhlášky rozumí aktiva podle § 4 odstavce 3. Kontrola správnosti provozních aktiv se prokazuje na Výkazu A11-11, 31, 32, kde na řádku 25 se uvedou stálá aktiva z rozvahy řádek 003.

        1. 1.1 Přímo přiřaditelný majetek
          1. 1.1.1 Výroba elektrické energie
            1. Výkaz je členěn na:
              1. a) jaderné elektrárny,
              2. b) průtočné a akumulační vodní elektrárny,
              3. c) přečerpávací vodní elektrárny,
              4. d) parní elektrárny,
              5. e) ostatní výrobny.
            1. Položky - zejména:
              1. a) turbogenerátory,
              2. b) elektrické generátory,
              3. c) řídicí systémy,
              4. d) chladicí věže,
              5. e) transformátory,
              6. f) rozvodna vlastní spotřeby,
              7. g) transformace GN/VN,
              8. h) zařízení jaderných elektráren.
          1. 1.1.2 Výroba tepelné energie

            Výroba tepelné energie je proces, kterým se mění energie obsažená v palivu na tepelnou energii určenou pro výrobu elektřiny a dodávku tepelné energie pro teplárenské účely.

            1. Hranice:
              1. a) začátek - zařízení sloužící pro příjem paliva,
              2. b) konec
                1. - u tepelné energie pro výrobu elektrické energie je to vstupní měřicí člen na vstupu do strojovny,
                2. - u tepelné energie pro teplárenské účely je to místo přechodu topného media do zařízení rozvodů tepla.
            1. Položky - zejména:
              1. a) kotle,
              2. b) komín,
              3. c) uhelná skládka,
              4. d) zauhlovací zařízení,
              5. e) složiště,
              6. f) ekologická zařízení,
              7. g) vodní hospodářství,
              8. h) řídicí systém,
              9. i) chemická úpravna.
          1. 1.1.3 Rozvod tepelné energie (ř. 1 „e“ a ř. 6 „e“)

            Rozvod tepelné energie je proces, který zajišťuje dodávku tepelné energie do zásobovaných objektů pomocí tepelných sítí.

            1. Hranice:
              1. a) začátek: u tepelné energie pro teplárenské účely je to místo přechodu topného média do zařízení rozvodu tepla,
              2. b) konec: místo přechodu teplonosného média do zařízení odběratele nebo v místě měření.
            1. Položky - zejména:
              1. a) parovody,
              2. b) horkovody,
              3. c) rozvody teplé vody pro otop,
              4. d) rozvody teplé užitkové vody,
              5. e) tepelné přípojky,
              6. f) předávací stanice,
              7. g) měřicí a regulační zařízení.
        1. 1.2 Podpůrný majetek

          Podpůrný majetek tvoří majetek, který slouží jak na výrobu tepelné energie, tak na výrobu elektřiny.

          1. Položky - zejména:
            1. a) budovy a stavby (např. výrobní blok),
            2. b) software,
            3. c) hardware,
            4. d) geografické informační systémy,
            5. e) zařízení, inventář,
            6. f) studie, projekty, poradenství.
        1. 1.3 Společný majetek držitele licence

          Společný majetek společnosti tvoří majetek, který slouží k výrobě tepelné energie, výrobě elektřiny, rozvodu tepelné energie a k ostatním činnostem.

          1. Položky - zejména:
            1. a) pozemky,
            2. b) společné administrativní budovy,
            3. c) komunikace,
            4. d) garáže,
            5. e) informační systém společnosti,
            6. f) další položky majetku.

          Tento majetek je nutno předem očistit od majetku, který patří do podpůrných činností, nebo je možno jej zařadit přímo do některého segmentu.

      1. 2. Postup při rozdělení podpůrného majetku a společného majetku
        1. 2.1 Rozdělení podpůrného majetku
          1. 2.1.1 Přímo přiřaditelný majetek na výrobu teplené energie se rozdělí nejprve na část, která přímo a výhradně slouží jen na výrobu tepelné energie.
          2. 2.1.2 Zbylá hodnota majetku, která slouží jak na výrobu tepelné energie, tak výrobu elektřiny, tvoří podpůrný majetek.
          3. 2.1.3 Základním podkladem pro stanovení poměrů dělení podpůrného majetku I energetické výrobny na elektřinu a tepelnou energii je používaná metoda dělení nákladů.

            Hodnota přímo přiřaditelných aktiv na výrobu tepelné energie je tvořena majetkem podle odstavce 2.1.1 a zůstatkem podílu podle odstavce 2.1.3. Hodnota přímo přiřaditelného majetku na výrobu elektřiny je tvořena majetkem podle odstavce 1.1.1 a podílem podle odstavce 2.1.3.

        1. 2.2 Rozdělení společného majetku

          Společný majetek je definován v odstavci 1.3 a rozdělí se na licencované a nelicencované činnosti v poměru účetních odpisů přímo přiřaditelného a podpůrného majetku a mzdových nákladů.

      1. 3. Výkazy nákladů a výnosů

        Povolenými náklady se pro účely této vyhlášky rozumí náklady podle § 9 odstavec 6.

        1. 3.1 Přímo přiřaditelné náklady
          1. 3.1.1 Spotřeba energetického paliva (tuhé, kapalné, plynné) zahrnuje veškeré náklady na palivo spotřebované při výrobě elektřiny a tepelné energie.
          2. 3.1.2 Spotřeba energie, která zahrnuje spotřebu elektrické energie, tepelné energie vody.
          3. 3.1.3 Mzdové náklady pracovníků, kteří zajišťují provoz a obsluhu zařízení. Mzdové náklady neobsahují odměny členům orgánů společnosti a sociální náklady.
          4. 3.1.4 Opravy zahrnují všechny náklady vynaložené na realizace daného výkonu opravy, včetně tvorby a čerpání rezerv.
          5. 3.1.5 Odpisy stálých aktiv, což jsou účetní odpisy, jejichž tvorba je upravena zákonem o účetnictví a vychází ze závazných odpisových plánů jednotlivých společností.
          6. 3.1.6 Úroky z úvěrů jak provozních, tak investičních.
          7. 3.1.7 Ostatní náklady, které přímo souvisejí s licencovanými činnostmi a nejsou obsaženy v žádné z výše uvedených položek, zejména se jedná o spotřebu materiálu, nákup ostatních externích služeb, případně další povolené náklady. Ostatní provozní náklady se snižují o případné výnosy související s těmito náklady podle přílohy č. 7 vyhlášky.
        1. 3.2 Podpůrné náklady

          Podpůrné náklady tvoří náklady, které slouží na výrobu tepla a elektřiny a představují podíl přímo přiřaditelných nákladů z výroby tepla na výrobu elektřiny.

        1. 3.3 Společné náklady držitele licence

          Představují společné náklady související se správou a řízením společnosti jako celku. Jedná se zejména o mzdové náklady, spotřebu režijního a kancelářského materiálu, odpisy majetku, který je využíván při výkonu správních činností, náklady na informační systémy, kancelářské prostory a ostatní náklady správního charakteru. Do společných nákladů nepatří daň z příjmů právnických osob.

      1. 4. Postup při rozdělení podpůrných nákladů a společných nákladů držitele licence
        1. 4.1 Rozdělení podpůrných nákladů
          1. 4.1.1 Přímo přiřaditelné náklady na výrobu tepelné energie se rozdělí nejprve na část, která slouží přímo a výhradně jen na výrobu tepla.
          2. 4.1.2 Zbylá hodnota nákladů, která slouží jak na výrobu tepla, tak ne výrobu elektřiny, tvoří podpůrné náklady I.
          3. 4.1.3 Základním podkladem pro stanovení poměrů dělení podpůrných nákladů energetické výrobny na elektřinu a tepelné energie jsou hodnoty energetických bilancí elektřiny a tepelné energie zjištěné v souladu s používanou metodou dělení nákladů.
        1. 4.2 Rozdělení společných nákladů

          Společné náklady jsou definovány v odstavci 3.3 a rozdělí se v poměru účetních odpisů přímo přiřaditelného a podpůrného majetku a mzdových nákladů.

      1. 5. Rozdělení nákladů na jednotlivé činnosti musí být v souladu s rozdělením provozních aktiv
      2. 6. Kontrola správnosti hospodářského výsledku: Výkaz HV8-11, 31, 32
        1. 6.1 Výroba a rozvod tepelné energie - hospodářský výsledek odpovídá údajům z výkazu N11-11, 31, 32.
        2. 6.2 Výroba elektřiny - hospodářský výsledek odpovídá údajům z výkazu N11-11, 31, 32.
        3. 6.3 Ostatní licencované činnosti.
        4. 6.4 Ostatní nelicencované činnosti. Zde se uvedou souhrnně údaje za všechny nelicencované činnosti. Rozpis těchto činností bude uveden na řádcích 13 až 23. Řádek 24 musí souhlasit s řádkem 5.
        5. 6.5 Společné náklady nelicencovaných činností - uvádí se podíl společných nákladů vypočtený podle stanovených pravidel do sloupce „d“.
        6. 6.6 Nepovolené náklady - uvádí se podle vyhlášky do sloupce „d“.
      1. 7. Výkaz I8-11, 31, 32: Plán investičních výdajů

        Výkaz plánu investičních výdajů v rámci licence výroba elektřiny, výroba tepelné energie, rozvod tepelné energie a ostatní činnosti na regulační období.

        Obrázek
  1. 2. Licence - přenos elektřiny

    Pravidla vedení oddělené evidence pro držitele licence přenos elektřiny - skupina 13.

    1. Pravidla stanoví způsob vyplňování regulačních výkazů, kterými jsou:
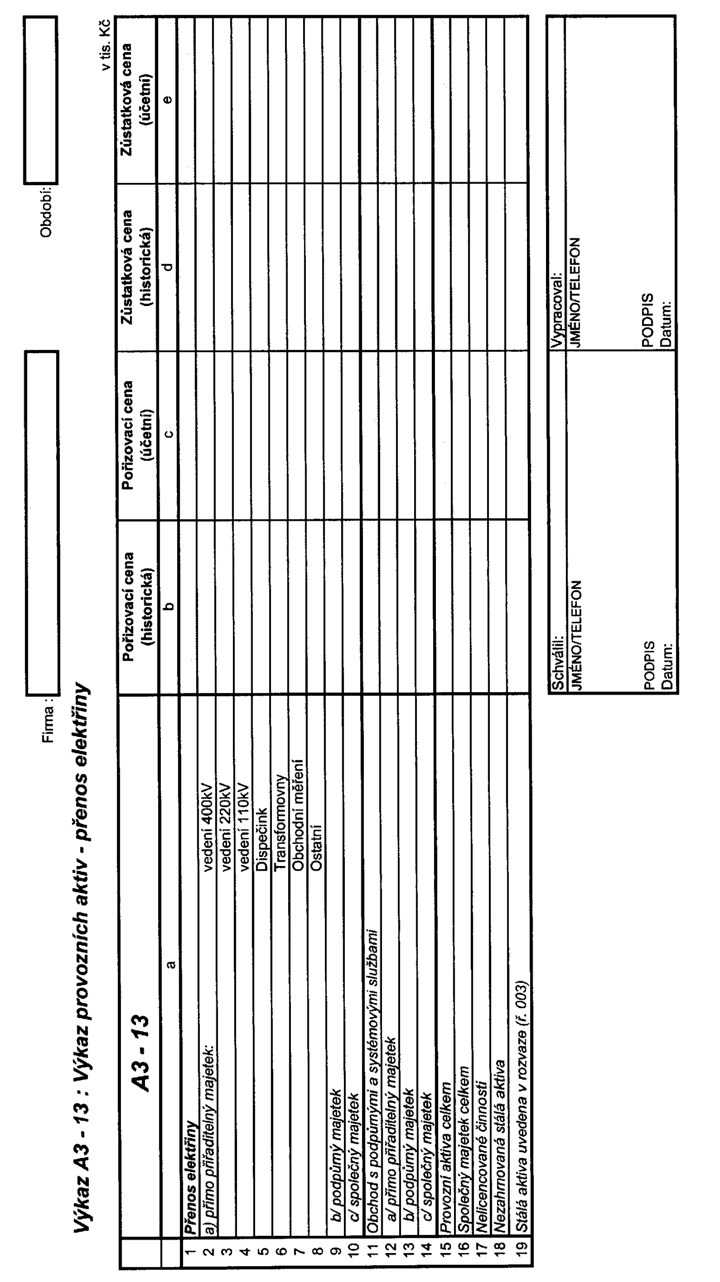
      1. a) Výkaz A3-13: Výkaz provozních aktiv,
      2. b) Výkaz N3-13: Výkaz nákladů a výnosů,
      3. c) Výkaz HV5-13: Kontrola hospodářského výsledku,
      4. d) Výkaz I1-13: Plán investičních výdajů,
      5. e) Výkaz B1-13: Roční bilance elektřiny,
      6. f) Výkaz B6-13 a), b), c), d), e): Technické výkazy.
    1. 1. Výkaz A3-13
      1. 1.1 Přehodnocená hodnota majetku - hodnota majetku z účetnictví držitele licence, která je podkladem pro stanovení účetních odpisů.
      2. 1.2 Historická hodnota majetku - hodnota majetku, která je podkladem pro výpočet daňově uznatelných odpisů držitele licence.
      3. 1.3 Podpůrný majetek vykazovaný ve vnitropodnikovém účetnictví pro činnost přenos elektřiny je přímo přiřazen k celkovému přímo přiřaditelnému majetku činnosti přenos elektřiny.
      4. 1.4 Podpůrný majetek vykazovaný ve vnitropodnikovém účetnictví pro činnosti obchod se systémovými službami je přímo přiřazen k celkovému přímo přiřaditelnému majetku činnosti obchod se systémovými službami.
      5. 1.5 Podpůrný majetek vykazovaný ve vnitropodnikovém účetnictví pro ostatní činnosti (nelicencované činnosti) je přímo přiřazen k celkovému přímo přiřaditelnému majetku nelicencovaných činností.
      6. 1.6 Společný majetek držitele licence je přiřazen v poměru součtu provozních aktiv přímo přiřaditelného majetku a podpůrného majetku jednotlivých licencovaných činností a majetku nelicencovaných činností.
    1. 2. Výkaz N3-13
      1. a) opravování - náklady na nákup materiálu související s opravami včetně nákupu externě zajišťovaných oprav a ostatních služeb souvisejících s opravami,
      2. b) provozování a obsluha - náklady na materiál a nákup externích služeb souvisejících se zajištěním provozu a obsluhy zařízení, dále pak osobní náklady pracovníků zajišťujících provoz a obsluhu zařízení, náklady na vnitropodnikovou dopravu. Tato skupina nákladů je snížena o náklady ve výši výnosů za nelicencovanou činnost, které jsou účetně sledovány na jednotlivých činnostech, ale nelze je k těmto přiřadit,
      3. c) podpůrné náklady - obsahují náklady na materiál a nákup externích služeb, osobní náklady, ostatní provozní náklady, odpisy majetku, který nelze objektivně přiřadit na konkrétní licencované činnosti. Podpůrné náklady jsou rozvrženy na činnosti vedení a transformovny v poměru k součtu mzdových nákladů a celkových účetních odpisů jednotlivých činností,
      4. d) společné náklady - náklady na režijní a kancelářský materiál, náklady na nákup externích služeb, osobní náklady, ostatní provozní náklady, odpisy majetku, který je využíván při výkonu správních činností. Suma povolených společných nákladů držitele licence je na jednotlivé licencované činnosti rozvržena v poměru k součtu mzdových nákladů a odpisů jednotlivých činností,
      5. e) odpisy DHM a DNM účetní - odpisy přímo přiřaditelného majetku k jednotlivým licencovaným činnostem,
      6. f) odpisy DHM a DNM historické mimo účetní evidenci - odpisy přímo přiřaditelného majetku k jednotlivým licencovaným činnostem,
      7. g) nákup podpůrných služeb,
      8. h) výnosy za přenos elektřiny a výnosy za obchod se systémovými službami.
    1. 3. Výkaz HV5-13: ve výkazu se vyplňují výnosy a náklady všech licencovaných i nelicencovaných činností, přičemž ve zvláštním řádku se uvedou nepovolené náklady držitele licence. Výkaz slouží ke kontrole hospodářských výsledků jednotlivých činností v návaznosti na Výkaz zisku a ztrát.
    2. 4. Výkaz I1-13: Výkaz plánu investičních výdajů: výkaz plánu investičních výdajů v přenosové soustavě.
    3. 5. Výkaz B1-13: Roční bilance elektřiny provozovatele přenosové soustavy: výkaz se předkládá za uplynulý kalendářní rok a jako plán na rok „i“.
      1. 5.1 Ve výkazu se používá zkratka PPS pro provozovatele přenosové soustavy, PS pro přenosovou soustavu a PDS pro provozovatele distribuční soustavy. Objemy energií se vyplní v požadovaném dělení ve všech relevantních položkách.
      2. 5.2 Provozovatel přenosové soustavy vykazuje množství přenesené energie na vstupu do PS v předávacích místech uvnitř PS v členění na jednotlivé dodavatele podle připojovacích míst a na výstupu z PS v členění na jednotlivé odběratele podle předávacích míst.
      3. 5.3 U připojovacích a předacích míst mezi PS a zahraničními soustavami vykazuje provozovatel přenosové soustavy množství elektřiny podle hodnot exportu, importu a kontrahovaného tranzitu potvrzených operátory okolních soustav a zahrnutých do sjednaného salda.
      4. 5.4 Ztráty tranzitu se určují výpočtem na úrovni celkových povolených ztrát stanovených Úřadem. Skutečné ztráty tranzitu se určují výpočtem na úrovni celkových dosažených ztrát. Ztráty jsou oceněny průměrnou cenou stanovenou Úřadem pro daný rok.
      5. 5.5 Export se nepodílí na tvorbě jednotkové ceny za službu přenosové soustavy, avšak je zpoplatněn cenou za použití přenosové sítě (Kč/MWh).
      6. 5.6 Tranzit se nepodílí na tvorbě jednotkové ceny za službu přenosové sítě a jeho cena za službu přenosové sítě nepodléhá regulaci.
      7. 5.7 Vychází se z fyzikálních toků ročních objemů elektrické energie v přenosové síti se zohledněním jednotlivých směrů vzájemných dodávek mezi držiteli licencí na distribuci a držitelem licence na přenos. Uvádí se tedy skutečné objemy energie a velikosti výkonů, dodávané a odebírané z přenosové soustavy v obou směrech včetně rozhraní PS/110 kV (ne bilanční salda).
      8. Dodržují se následující zásady:
        1. a) řádek 1: Dodávka zdrojů ČEZ, a. s., (dále jen „ČEZ“) do sítě PPS - uvede se skutečná celková dodávka z elektráren ČEZ do sítě PPS v daném směru (tzn. včetně dodávek z elektráren ČEZ do 110 kV vedení ČEPS),
        2. b) řádek 2: Týká se zdrojů, které nejsou ve vlastnictví ČEZ - uvede se skutečná celková dodávka z těchto zdrojů do sítě PPS,
        3. c) řádek 3: Uvádí se celkový objem importované elektřiny pouze sítěmi PS,
        4. d) řádek 5-12: Dodávka ze sítí provozovatelů distribučních soustav v daném směru zahrnuje též dodávku ze sítě 110 kV PDS do sítě 110 kV PPS (tj. nejen dodávku přes transformaci 110 kV/PS),
        5. e) řádek 19: Oprávnění zákazníci podle postupného otevírání trhu § 21 odst. 2 zákona,
        6. f) řádek 21-28: Dodávka do sítí provozovatelů distribučních soustav v daném směru zahrnuje též dodávku ze sítě 110 kV PPS do sítě PDS na hladině 110 kV (tj. nejen dodávku přes transformaci PS/110 kV),
        7. g) řádek 30: Uvádí se celkový objem exportované elektřiny pouze sítěmi PS,
        8. h) řádek 35: Do vlastní spotřeby PPS se uvede spotřeba v rozvodnách PPS napájená ze sítě PPS.

      V žádném případě nesmí dojít ke dvojímu vykazování toků energie.

    1. 6. Výkazy B6-13

      Vykazují se měsíční maxima výkonů na rozhraních mezi držitelem licence na přenos a ostatními subjekty.

      1. 6.1 Výkaz B6-13 a) Držitel licence na přenos vyplňuje měsíční hodinová maxima výkonů na rozhraní sítě PPS a PDS na hladině 110 kV samostatně v obou směrech. Maxima výkonu na rozhraní PPS/PDS zahrnují též výkony mezi PPS a PDS na hladině 110 kV (tj. nejen dodávku přes transformaci PS/110 kV).
      2. 6.2 Výkaz B6-13 b) Uvádí se měsíční hodinová maxima výkonů konečných zákazníků připojených k přenosové soustavě.
      3. 6.3 Výkaz B6-13 c) Uvádí se roční hodinová maxima výkonů pro zahraniční export sítěmi PS.
      4. 6.4 Výkaz B6-13 d) Vykazuje se plán předávacích míst.
      5. 6.5 Výkaz B6-13 e) Výkaz podpůrných a systémových služeb.
      Obrázek
  1. 3. Licence distribuce elektřiny a licence obchod s elektřinou
    1. A) Pravidla pro vedení oddělené evidence pro držitele licencí:

      distribuce elektřiny – skupina 12 a obchod s elektřinou – skupina 14.

      Pravidla stanoví způsob vyplňování regulačních výkazů, kterými jsou:

      1. a) Tabulka A4-12 podklady: Tabulka provozních aktiv,
      2. b) Tabulka A7-12, 14 podklady: Tabulka provozních aktiv,
      3. c) Tabulka N4-12 podklady: Tabulka nákladů a výnosů,
      4. d) Tabulka N7-12, 14 podklady: Tabulka nákladů a výnosů,
      5. e) Výkaz A4-12: Výkaz provozních aktiv,
      6. f) Výkaz A7-12, 14: Výkaz provozních aktiv,
      7. g) Výkaz N4-12: Výkaz nákladů a výnosů,
      8. h) Výkaz N7-12, 14: Výkaz nákladů a výnosů,
      9. i) Výkaz HV2-12, 14: Kontrola hospodářského výsledku,
      10. j) Výkaz I2-12: Výkaz plánu investičních výdajů,
      11. k) Výkaz OP1-12: Výkaz výpočtu opravných položek,
      12. l) Výkaz B2-12: Roční bilance elektřiny,
      13. m) Výkaz B5-12: Diagram roční bilance elektřiny,
      14. n) Výkaz B7-12 a), b), c), d), e), f): Technické výkazy,
      15. o) Výkaz D1-12: Výkaz povinného výkupu elektřiny z obnovitelných zdrojů a z kombinované výroby elektřiny a tepla,
      16. p) Výkaz T1-12: Tarifní statistiky,

      Výkazy se automaticky sestavují pomocí programu, který Úřad poskytuje ke stažení na svých internetových stránkách. Držitel licence vyplňuje v programu podkladové tabulky, které se automaticky sestavují do požadovaných výkazů.

      1. 1. Podkladové tabulky provozních aktiv
        1. 1.1 Distribuce - přímo přiřaditelný majetek (tab. A4-12 podklady)
          1. 1.1.1 Velmi vysoké napětí

            Venkovní vedení velmi vysokého napětí - ř. 2

            Zařízení pro přenos elektrické energie o napětí 110 kV vedené venkovním vedením vlastněným držitelem licence.

            Hranice je vymezena od kotevního izolátorového řetězce na portálu stanice 110 kV po kotevní izolátorový závěs protější stanice 110 kV, případně po kotevní závěs hraničního stožáru.

            1. Položky - zejména:
              1. a) stožáry s příslušenstvím - izolátorovou výstrojí, nosnými, kotevními a ochrannými armaturami,
              2. b) základy stožárů,
              3. c) uzemnění stožárů,
              4. d) lana - fázové vodiče a zemnící lana včetně kombinovaných zemních lan.

            Kabelová vedení velmi vysokého napětí - ř. 3

            Zařízení pro přenos elektrické energie o napětí 110 kV vedené kabelovým vedením vlastněným držitelem licence.

            Hranice je vymezena počátečním bodem kabelové koncovky stanice 110 kV a koncovým bodem kabelové koncovky protější stanice 110 kV.

            1. Položky - zejména:
              1. a) kabely 110 kV včetně koncovek, spojek, nosných, úložných a podpěrných konstrukcí, uzemňovacích vedení a propojení v zemi,
              2. b) kabelové tunely a kabelová lože,
              3. c) pomocné hospodářství.

            Stanice PS/VVN - ř. 4

            Zařízení pro přenos a rozvod elektrické energie o velmi vysokém napětí vlastněná držitelem licence.

            Hranice je vymezena veškerou technologií ve stanicích VVN, nezahrnuje však komponenty sloužící výhradně pro napěťovou hladinu VN (zejména transformaci VVN/VN), ani komponenty společné pro více napěťových hladin (společné provozy), které jsou v majetku držitele licence. Pokud zde není transformace VVN/VN, tak sem patří veškeré zařízení vlastněné držitelem licence. V případě, že je ve stanici také transformace VVN/VN, je postupováno stejným způsobem, jako u stanic VVN/VN (přiřadit do ř. 7, 8, 9).

            1. Položky - zejména:
              1. a) stavební část polí 110 kV včetně základů, patek pod přístroji, ocelové konstrukce stanice,
              2. b) ovládací skříně,
              3. c) ochrany,
              4. d) kompenzátory včetně chladícího zařízení,
              5. e) výkonové vypínače a odpojovače.

            Elektroměrová služba velmi vysokého napětí - ř. 5

            Zahrnuje měřidla velmi vysokého napětí zařazená do dlouhodobých aktiv, která končí na prvcích velmi vysokého napětí.

            1. Položky - zejména:
              1. a) vstupní měřidla dodávky do hladiny velmi vysokého napětí - měření vstupu dodávky pro kontrolu systému a fakturaci,
              2. b) výstupní měřidla odběru - měření dodávky pro konečnou spotřebu.

            Odečty velmi vysokého napětí - ř. 6

            Zahrnují provozní aktiva, která slouží činnosti odečtů na úrovni VVN.

            VVN části stanic VVN/VN - ř. 7 (před vyplňováním řádků 7, 8, 9 čtěte odstavec 1.5.1.2)

            Zařízení pro přenos a rozvod elektrické energie o velmi vysokém napětí vlastněná držitelem licence.

            Hranice je vymezena veškerou technologií sloužící napěťové úrovni VVN ve stanicích VVN/VN, nezahrnuje však komponenty sloužící výhradně pro nižší napěťovou hladinu (zejména transformaci VVN/VN), ani komponenty společné pro více napěťových hladin (společné provozy), které jsou v majetku držitele licence.

            1. Položky - zejména:
              1. a) stavební část polí 110 kV včetně základů, patek pod přístroji, ocelové konstrukce stanice,
              2. b) ovládací skříně,
              3. c) ochrany,
              4. d) kompenzátory včetně chladícího zařízení,
              5. e) výkonové vypínače a odpojovače.

            Společné části stanic VVN/VN - ř. 8

            1. Patří sem položky, které nelze jednoznačně přiřadit konkrétní napěťové hladině ve stanicích VVN/VN. Jedná se zejména o:
              1. 1. pozemky stanice, včetně věcných břemen;
              2. 2. budovy a stavby stanice
                1. a) samostatná provozní budova stanice včetně silových a datových rozvodů, telekomunikačních zařízení a pevně zabudovaných součástí,
                2. b) kabelové kanály, stanoviště transformátorů a tlumivek, včetně záchytné jímky na olej, zpevněné plochy, související terénní úpravy,
                3. c) budovy pomocných provozů,
                4. d) kabelové tunely a kabelová lože,
                5. e) vozovky, chodníky a komunikace v areálu stanice,
                6. f) železniční vlečka;
              1. 3. inženýrské sítě
                1. a) vodovodní a kanalizační přípojky od místa napojení na veřejnou vodovodní síť do samostatné provozní budovy stanice,
                2. b) povrchové kanály na odvod dešťové vody,
                3. c) podzemní potrubí pro odvod dešťových a splaškových vod včetně vpustí, kontrolních, lomových, přečerpávacích a jiných šachet,
                4. d) havarijní olejová jímka a olejová kanalizace,
                5. e) ocelové konstrukce u venkovních rozvoden;
              1. 4. technologická zařízení stanice
                1. a) panely dozorny, střídačů a usměrňovačů vlastní spotřeby,
                2. b) telefonní síť,
                3. c) kompenzátory včetně chladícího zařízení;
              1. 5. bezpečnostní zařízení
                1. a) venkovní osvětlení areálu,
                2. b) venkovní oplocení kolem areálu,
                3. c) vnitřní oplocení stanice včetně samostatných objektů uvnitř areálu,
                4. d) elektronický zabezpečovací systém,
                5. e) elektronická požární stanice.
              1. 6. ekologická zařízení
                1. a) technologická část čistírny odpadních vod stanice včetně signalizačního zařízení;
              1. 7. ostatní
                1. a) uživatelský software,
                2. b) ostatní nehmotná aktiva - kapitalizované studie, projekty a využitelné znalosti,
                3. c) software ASDŘ,
                4. d) zařízení dílen,
                5. e) vybavení kanceláří,
                6. f) nástroje a přístroje.
          1. 1.1.2 Vysoké napětí

            VN část stanic VVN/VN - ř. 9

            Zařízení pro přenos a rozvod elektrické energie o vysokém napětí vlastněná držitelem licence.

            Hranice je vymezena veškerou technologii sloužící napěťové úrovni VN ve stanicích VVN/VN včetně transformátoru VVN/VN, nezahrnuje však komponenty společné pro více napěťových hladin (společné provozy), které jsou v majetku držitele licence.

            1. Položky - zejména:
              1. a) stavební část polí VN včetně základů, patek pod přístroji, ocelové konstrukce stanice,
              2. b) ovládací skříně,
              3. c) ochrany,
              4. d) výkonové vypínače a odpojovače,
              5. e) transformátory VVN/VN,
              6. f) tlumivky,
              7. g) transformátory vlastní spotřeby.

            Venkovní vedení vysokého napětí - ř. 11

            Zařízení pro přenos elektrické energie venkovním vedením vysokého napětí.

            Hranice je vymezena izolátory na kotevním portálu nebo průchodkách stanice vysokého napětí nebo na spínací stanici VN/VN, případně zdroje do VN, až po kotevní izolátory nebo průchodky distribuční trafostanice VN/NN nebo další stanice VN resp. VVN/VN.

            1. Položky - zejména:
              1. a) opěrné body s příslušenstvím - izolátorovou výstrojí, nosnými, kotevními a ochrannými armaturami,
              2. b) základy opěrných bodů,
              3. c) uzemnění opěrných bodů,
              4. d) lana - fázové vodiče a zemnící lana včetně kombinovaných zemních lan,
              5. e) úsekové odpínače včetně napájení pohonů, svodiče přepětí,
              6. f) dálkově ovládané úsekové odpínače.

            Kabelová vedení vysokého napětí - ř. 12

            Zařízení pro kabelový přenos elektrické energie vysokého napětí.

            Hranice je vymezena kabelovými koncovkami stanice vysokého napětí, případně zdroje  do VN, a končí kabelovými koncovkami vstupních kobek distribučních trafostanic VN/NN nebo další stanice VN, resp. VVN/VN.

            1. Položky - zejména:
              1. a) kabely VN včetně koncovek, spojek, nosných, úložných a podpěrných konstrukcí, uzemňovacích vedení a propojení v zemi,
              2. b) pomocné hospodářství.

            Stanice vysokého napětí - ř. 13

            Zařízení pro transformaci VN/VN a spínací stanice.

            Hranice je vymezena veškerou technologií a zařízení stanice.

            1. Položky - zejména:
              1. a) technologická zařízení stanice,
              2. b) technologie stanic, včetně kobek nebo polí, ochran a usměrňovačů vlastní spotřeby,
              3. c) transformátory VN/VN,
              4. d) zhášecí tlumivky,
              5. e) kompenzační prvky,
              6. f) transformátory vlastní spotřeby.

            Elektroměrová služba vysokého napětí - ř. 14

            Zahrnuje měřidla vysokého napětí zařazená do dlouhodobých aktiv, která končí na prvcích vysokého napětí.

            1. Položky - zejména:
              1. a) vstupní měřidla dodávky - měření vstupu dodávky pro kontrolu systému a fakturaci,
              2. b) výstupní měřidla odběru - měření dodávky pro konečnou spotřebu měřidla hladiny rozvodu pro vnitřní potřeby držitele licence (měření vlastní spotřeby a ztrát).

            Odečty vysokého napětí - ř. 15

            Zahrnují provozní aktiva, která slouží činnosti odečtů na úrovni VN.

          1. 1.1.3 Nízké napětí

            Venkovní vedení nízkého napětí - ř. 17

            Všechny úseky venkovního vedení nízkého napětí distribuční sítě o napětí 400/230 V, včetně přípojek k jednotlivým odběratelům, které jsou ve vlastnictví držitele licence.

            Hranice je vymezena kotevními izolátory distribuční stanice VN/NN a končí spotřebním koncem vedení (přípojkovou skříní).

            1. Položky - zejména:
              1. a) opěrné body sítě NN s příslušenstvím, včetně základů, konzol a izolátorové výstroje a uzemnění,
              2. b) části sítě provedené izolovanými kabely,
              3. c) stavební část,
              4. d) rozpojovací a jistící skříně, včetně svodů k těmto skříním,
              5. e) vodiče, včetně upevňovacích vazů,
              6. f) přípojky a přípojkové skříně k jednotlivým bytovým i nebytovým objektům.

            Kabelová vedení nízkého napětí - ř. 18

            Všechny úseky kabelového vedení distribuční sítě nízkého napětí 400/230 V, včetně přípojek k jednotlivým odběratelům.

            Hranice je vymezena připojovacím bodem kabelového oka a okem v přípojkové nebo propojovací skříni.

            1. Položky - zejména:
              1. a) zemní kabely, včetně spojek a koncovek,
              2. b) kabelové lože,
              3. c) úchytné prvky ve skříních a rozvaděčích,
              4. d) kabelové skříně smyčkové a rozpojovací včetně pojistkové výzbroje,
              5. e) uzemnění kabelové sítě,
              6. f) ochranné kryty kabelů při uložení vývodů na stožárech a jiných konstrukcích,
              7. g) přípojky k jednotlivým bytovým i nebytovým objektům,
              8. h) hlavní domovní skříně.

            Stanice nízkého napětí (DTS) - ř. 19

            Stanice, které slouží k distribuci elektrické energie z vysokého napětí do distribuční sítě nízkého napětí, bez ohledu na provedení, ve vlastnictví držitele licence.

            1. Položky - zejména:
              1. a) stavební část stanice, včetně výstroje,
              2. b) transformační technologie,
              3. c) technologie transformovny VN/NN, včetně rozvaděče NN i VN,
              4. d) transformátory VN/NN všech výkonů.

            Elektroměrová služba nízkého napětí - ř. 20

            Zahrnuje měřidla nízkého napětí zařazená do dlouhodobých aktiv, která končí na prvcích nízkého napětí.

            1. Položky - zejména:
              1. a) vstupní měřidla dodávky,
              2. b) výstupní měřidla odběru,
              3. c) měřidla hladiny rozvodu pro vnitřní potřeby držitele licence.

            Odečty nízkého napětí - ř. 21

            Zahrnuje stálá aktiva, která slouží činnosti odečtů na úrovni NN.

          1. 1.1.4 Distribuce - podpůrný majetek

            Dispečerská a řídící technika (dále jen „DŘT“) - ř. 22

            Zařízení pro řízení, měření, zabezpečování a automatizaci provozu elektrizační soustavy a přenosu informací pro činnost výpočetní techniky a informačních systémů.

            1. Položky - zejména:
              1. a) zařízení automatického systému dálkového řízení,
              2. b) dálkové ovládání, signalizace a měření rozvoden,
              3. c) požární signalizace a zabezpečovací systémy,
              4. d) podnikový dispečink,
              5. e) rajónní dispečinky,
              6. f) přenosová zařízení,
              7. g) metalické sdělovací kabely,
              8. h) řídící systémy,
              9. i) telekomunikační zařízení,
              10. j) optické sdělovací kabely místní a dálkové,
              11. k) telefonní ústředny,
              12. l) rádiová síť včetně datového zařízení.

            Celková hodnota DŘT je rozdělena na jednotlivé napěťové hladiny podle rozvrhového klíče, který je stanoven Energetickým regulačním úřadem.

            Ostatní podpůrný majetek - ř. 23

            Podpůrný majetek II - slouží pouze na podporu licencovaných činností, avšak nelze jej jednoznačně přiřadit na některou z napěťových úrovní.

            1. Položky - zejména:
              1. a) pozemky,
              2. b) budovy a stavby,
              3. c) software,
              4. d) hardware,
              5. e) zařízení, inventář,
              6. f) studie, projekty, poradenství.
            1. (Rozdělení je provedeno viz odstavec 1.5.1.2.)
        1. 1.2 Obchod a dodávka - přímo přiřaditelný majetek a podpůrný majetek (tab. A7-12 a 14 podklady)
          1. 1.2.1 Obchod a dodávka - přímo přiřaditelný majetek - ř. 2
            1. Položky - zejména:
              1. a) software,
              2. b) hardware,
              3. c) zařízení, inventář.

            Majetek, který nelze přímo přiřadit, se zařadí do podpůrného majetku s následným rozdělením podle napěťových stupňů.

          1. 1.2.2 Obchod a dodávka - podpůrný majetek - ř. 3
            1. Položky - zejména:
              1. a) pozemky,
              2. b) budovy a stavby,
              3. c) software,
              4. d) hardware,
              5. e) zařízení, inventář,
              6. f) studie, projekty, poradenství.
        1. 1.3 Ostatní licencované a nelicencované činnosti - přímo přiřaditelný majetek -ř. 6

          Do ostatních licencovaných a nelicencovaných činností je nutné mimo jiné zařadit výrobu elektřiny, výrobu a rozvod tepla, kalibrační laboratoře, rekreační, kulturní a tělovýchovná zařízení, ubytovny, obytné budovy, kuchyně, kantýny, majetek pronajímaný jinému subjektu včetně optolan, cejchovnu, atd. (viz kapitola 5).

          Jako jedno z kritérií by měl být vzat v úvahu objem majetku a jeho významnost.

        1. 1.4 Společný majetek držitele licence - ř. 12
          1. Mezi hlavní položky společného majetku držitele licence patří zejména:
            1. a) společné administrativní budovy,
            2. b) informační systém držitele licence,
            3. c) dopravní prostředky využívané pro společné činnosti,
            4. d) další položky majetku.

          Výše je uvedena část majetku patřící do společných činností. Tento majetek nutno předem očistit od majetku, který patří do podpůrných činností, nebo je možno zařadit jej přímo do některého segmentu (distribuce atd.). Do společného majetku je možno zařadit i celou hodnotu pozemků.

        1. 1.5 Rozdělení podpůrného majetku distribuce a společného majetku držitele licence
          1. 1.5.1 Rozdělení podpůrného majetku distribuce
            1. 1.5.1.1 Majetek DŘT (ř. 22 A4-12 podklady)

              Majetek DŘT je za celého držitele licence rozdělen na jednotlivé úrovně rozvrhovým klíčem Energetickým regulačním úřadem (v poměru 32/68/0).

            1. 1.5.1.2 Podpůrný majetek distribuce je rozdělen ve dvou fázích
              1. a) rozdělení řádků 7, 8, 9 tab. A4-12 podklady
                1. 1. v případě, že je vyplněn pouze řádek 8, je společná část stanic VVN/VN rozdělena v poměru 20/80,
                2. 2. v případě, že držitel licence je schopen rozdělit stanice VVN/VN na části VVN a VN, uvádí údaje přímo do ř. 7 a současně i do ř. 9 výkazu A4-12 podklady,
                3. 3. pokud držitel licence rozdělí pouze část do ř. 7 a současně i do ř. 9 a zbytek do ř. 8, rozdělí se ř. 8 v poměru účetních odpisů stálých aktiv ř. 7 a 9,
              1. b) ostatní podpůrný majetek distribuce (ř. 23 A4-12 podklady) je rozdělen v poměru účetních odpisů stálých aktiv.
          1. 1.5.2 Rozdělení společného majetku držitele licence
            1. Rozdělení je provedeno v několika fázích
              1. a) společný majetek držitele licence (ř. 12 tab. A7-12, 14 podklady) je rozdělen na distribuci, obchod a dodávku, nelicencované činnosti; dělení se provádí v poměru účetních pořizovacích cen přímo přiřaditelného a podpůrného majetku,
              2. b) u distribuce je další dělení provedeno podle účetních odpisů,
              3. c) u obchodu a dodávky je nejprve provedeno rozdělení:
                1. 1. na jednotlivé napěťové úrovně v rámci „obchodních aktivit“ (obchod + dodávka + odbyt distribučních služeb) v poměru mzdových nákladů a zákonného sociálního pojištění,
                2. 2. následně mezi distribuci a obchod s elektřinou (obchod a dodávka) dle klíče Energetického regulačního úřadu (v poměru 50/50),
                3. 3. v poslední fázi je dělen obchod s elektřinou, a to na obchod s oprávněnými zákazníky a dodávku chráněným zákazníkům v poměru dodávek v rámci jednotlivých napěťových úrovní.
      1. 2. Majetek zahrnovaný do provozních aktiv
        1. 2.1 Provozní aktiva

          Provozními aktivy se pro účely této vyhlášky rozumí aktiva podle § 4 odst. 3 vyhlášky.

        1. 2.2 Finanční leasing

          Do stálých aktiv je nutné zařadit i majetek pořízený na finanční leasing.

          1. Pro potřebu tabulek stálých aktiv je nutné zajistit tyto údaje:
            1. a) pořizovací cenu (bez finanční marže) stálých pronajatých aktiv od okamžiku pořízení až k 31. 12. vykazovaného roku,
            2. b) oprávky k 31. 12. vykazovaného roku,
            3. c) zůstatkovou cenu k 31. 12. vykazovaného roku,
            4. d) odpisy za vykazovaný rok.

          Výpočet oprávek a odpisů je proveden v souladu s odpisovým plánem držitele licence. Pro vyplnění tabulek „N“ je třeba zajistit ještě informace o převodu z účtu nákladů příštích období na účet ostatních služeb ve vykazovaném roce.

        1. 2.3 Kontrola správnosti vykázaných provozních aktiv

          Údaj na řádku 15 A7-12 a 14 podklady, souhlasí s řádkem 16 A7-12 a 14 podklady, tj. s řádkem 003 rozvahy držitele licence k 31. 12. vykazovaného roku.

      1. 3. Odpisy stálých aktiv
        1. 3.1 Odpisy DHM a DNM
          1. Tato položka je rozčleněna do dvou podskupin:
            1. 3.1.1 Účetní odpisy zahrnují náklady standardně využívané při odepisování dlouhodobého hmotného majetku držitele licence vycházející z historické pořizovací hodnoty majetku a účetního odpisového plánu. Pravidla účetního odepisování majetku vycházejí ze zákona o účetnictví a respektují reálnou dobu životnosti odepisovaného majetku; účetní odpisy jsou ověřené auditorem držitele licence.

              Pro účely regulace jsou pravidla odepisování vybraných skupin přímo přiřaditelných stálých aktiv u licencované činnosti distribuce sjednocena pro všechny držitele licence, přičemž existuje závazný odpisový plán, který sjednocuje principy odepisování podle kategorií majetku (viz odstavec 3.2). Takto upravená stálá aktiva spolu s ostatními stálými aktivy podpůrného, společného a ostatního majetku držitele licence tvoří základ pro přepočet dlouhodobého hmotného majetku.

            1. 3.1.2 Přepočtené odpisy se stanovují pro licencovanou činnost distribuce elektrické energie na základě přepočtené pořizovací ceny majetku podle přílohy č. 5 vyhlášky.

              Náklady na odpisy jsou v obou případech (tzn. účetních i přepočtených) zvýšeny o hodnotu „odpisů předmětů pořízených formou leasingu“ podle samostatného pokynu v příloze č. 6 vyhlášky.

        1. 3.2 Odpisové sazby
          1. U licencované činnosti distribuce elektřiny jsou pro všechny držitele licence doporučeny jednotné odpisové sazby pro vybrané druhy přímo přiřaditelných aktiv:
            Příloha č. 2 Elektroenergetika
            SKPNázev SKPRoční účetní odpisová sazba %
            31 10 41Distribuční olejová trafa6
            31 10 42Měřící trafa do 16 kVA12
            31 20 10Technologie distribučních trafostanic6
            31 20 31Rozvaděče NN8
            31 20 32Rozvaděče VN a VVN6
            46 21 13Budovy průmyslové a skladové2
            46 21 14Budovy pro obchod a služby2
            46 21 22Tunely a podzemní objekty2
            46 21 34Vrchní vedení VVN a VN3,3
            46 21 35Kabelové vedení VVN a VN3,3
            46 21 37Dálkové komunikační kabely5
            46 21 43Vrchní vedení NN3,3
            46 21 44Kabelové vedení NN3,3
            46 21 46Komunikační kabely5
            46 21 51Distribuční trafostanice - stavební část4
            46 21 64Inženýrská díla ostatní2
            46 2 ....Optolana3,3

          Tyto jednotné odpisové sazby určují minimální dobu životnosti vyjmenovaných skupin majetku. Je doporučeno uvedené odpisové sazby zahrnout do závazného odpisového plánu od 1. 1. 2002.

          Držitelé licence mohou tedy pro výše uvedené vybrané druhy stálých aktiv používat vlastní odpisové sazby, ale pro potřeby regulačního výkaznictví je nutno všechny údaje přepočítat podle minimálních životností uznávaných Energetickým regulačním úřadem.

          Odpisové sazby ostatních stálých aktiv vycházejí ze závazných odpisových plánů jednotlivých držitelů licence.

      1. 4. Informativní přehled ostatních licencovaných nelicencovaných a obslužných činností
        1. Informativní přehled ostatních licencovaných a nelicencovaných činností:
          1. a) výroba elektřiny (licencovaná),
          2. b) stavební práce a technologické montáže,
          3. c) elektromontážní práce pro cizí - servisní práce,
          4. d) ostatní stavební a průmyslové výkony pro cizí,
          5. e) cejchování a opravy měřidel,
          6. f) projekty (mimo projekty pro opravy),
          7. g) závodní stravování,
          8. h) obchodní činnost (prodej materiálu),
          9. i) finanční podnikání,
          10. j) bytové hospodářství,
          11. k) pronájem investičního majetku,
          12. l) ostatní nevýrobní činnost,
          13. m) materiál vlastní výroby (výroba materiálu na sklad),
          14. n) mimořádné náklady,
          15. o) ostatní činnosti,
          16. p) výroba a rozvod tepla (licencovaná).
        1. Informativní přehled vybraných obslužných činností:
          1. a) opravy a udržování,
          2. b) dílenské práce vlastní,
          3. c) projekty (pro opravy),
          4. d) doprava,
          5. e) vzdělávání,
          6. f) výpočetní technika (informační systém),
          7. g) společné a podpůrné náklady,
          8. h) společné náklady držitele licence
          9. i) podpůrné náklady distribuce (provozní režie),
          10. j) podpůrné náklady obchodu,
          11. k) podpůrné náklady distribuce (DŘT).
      1. 5. Podkladové tabulky nákladů a výnosů
        1. 5.1 Povolené a nepovolené náklady

          Povolenými náklady se pro účely této vyhlášky rozumí náklady, uvedené v § 9 odstavci 3 vyhlášky, nezbytné k zajištění dané licencované činnosti.

          1. Nepovolené náklady na licencované a společné činnosti je možné ve výkazech vyčíslit dvěma způsoby:
            1. a) nepovolené náklady, které jsou přímo přiřaditelné na licencované činnosti, lze přímo odečíst z licencovaných činností a zbytek přímo nepřiřaditelných, vyčíslit na licencované a společné činnosti a o tuto hodnotu snížit společné náklady držitele licence a zároveň tuto hodnotu uvést do výkazu HV2-12, 14,
            2. b) o celkové nepovolené náklady na licencované a společné činnosti snížit společné náklady držitele licence a zároveň tuto hodnotu uvést do výkazu HV2-12, 14.

          V tabulkách N budou vykazovány v jednotlivých sloupcích hodnoty přímo přiřaditelných nákladů ve sloupcích „opravování“, „provozování a obsluha“, „ostatní provozní náklady“ a „odpisy DHM, DNM“ (účetní i z přepočtené ceny), vztahující se k zařízením dle klasifikace uvedené v popisu řádků tabulek A.

        1. 5.2 Distribuce - tabulka N4-12 podklady
          1. 5.2.1 Opravování - sloupec „b“

            Zahrnují se výdaje a náklady vynaložené na zachování produktivní kapacity zařízení distribuce.

            1. Hlavní pracovní činnosti obsahují zejména:
              1. a) opravy,
              2. b) odstraňování menších závad a poruch zařízení, včetně výměny součástí a seřízení zařízení,
              3. c) výměna vodičů a zemních lan o stejném průřezu,
              4. d) výměna stožárů, obnova nátěrů, uzemnění a betonových základů,
              5. e) výměna izolátorů, svorek, rozpěr, armatur,
              6. f) výměna kabelů, koncovek a ostatního příslušenství,
              7. g) oprava kabelových kanálů,
              8. h) opravy stavební části rozvodny,
              9. i) nátěry konstrukce rozvodny, včetně příslušenství,
              10. j) výměny přípojnic, vypínačů, řídících skříní, odpojovačů, odpínačů, uzemnění, bleskojistek,
              11. k) výměna ochran, automatik a měřících přístrojů,
              12. l) výměna jednotlivých částí řídící a dispečerské techniky,
              13. m) oprava zařízení dispečerské a řídící techniky,
              14. n) opravy transformátorů,
              15. o) odstraňování poruch - oprava zařízení v havarijním stavu a jeho uvádění do provozuschopného stavu,
              16. p) plánované opravy - opravy většího rozsahu.
            1. Náklady na opravy zahrnují zejména:
              1. a) přímý materiál spotřebovaný při realizaci opravy,
              2. b) osobní náklady pracovníků, kteří realizují činnost oprav (mzdové náklady, sociální a zdravotní pojištění, případně další osobní náklady), a to buď ve formě přímého nákladu nebo sekundárního nákladu (výkonu) pracovní čety,
              3. c) režijní náklady pracovníků zabezpečujících opravu (režijní a kancelářský materiál, cestovní a dopravní náklady, apod.),
              4. d) náklady související s vybavením (nástroje, nářadí) pracovníků zajišťujících opravy,
              5. e) náklady jiných vnitropodnikových útvarů, které se podílí na realizaci opravy (např. doprava, mechanizace),
              6. f) střediskovou režii, která představuje náklady na přímé řízení pracovníků zabezpečujících opravu v případě, že tyto náklady nejsou obsahem některé z výše uvedených položek (osobní náklady vedoucích pracovníků, kancelářský materiál, společné náklady přímého řízení, náklady administrativy, náklady kancelářských prostor, apod.),
              7. g) zásobovací režii, která obsahuje náklady vznikající při činnostech zásobování a skladování a zahrnuje zejména náklady na nákup a opatření, skladování, přejímání, vydávání a manipulaci skladových zásob,
              8. h) náklady na nákup externích oprav.
          1. 5.2.2 Provozování a obsluha - sloupec „c“

            Zahrnují se výdaje a náklady na práci, materiály a služby všech činností souvisejících s provozováním a obsluhou distribučního zařízení.

            1. Hlavní pracovní činnosti obsahují zejména:
              1. a) dozor nad vedením,
              2. b) kontrolování a zkoušení bleskosvodů, spínačů a jističů vedení,
              3. c) zkoušky zatížení obvodů,
              4. d) pravidelné hlídání linek,
              5. e) pravidelné zkoušky napětí ke stanovení stavu anebo efektivnosti systému,
              6. f) převádění zatížení, přepínání a spojování obvodů a zařízení,
              7. g) přezkušování a seřizování linkových zkušebních zařízení,
              8. h) pochůzkové a lezecké prohlídky, prohlídky ocelových konstrukcí, měření uzemnění,
              9. i) pravidelné kontroly a čištění vstupních šachet, přivaděčů, síťových a transformátorových kobek,
              10. j) regulování a dodávání oleje do vysokonapěťových kabelových systémů
              11. k) dohled nad operacemi stanice,
              12. l) seřizování staničních zařízení pro udržování výkonnosti stanice,
              13. m) inspekce, zkoušení a kalibrace staničních zařízení pro zjištění výkonnosti,
              14. n) operování přepínacích a jiných zařízení,
              15. o) sledování a hlídání stanice,
              16. p) pochůzkové kontroly, kontroly proudových spojů, kontroly a drobná údržba jednotlivých druhů zařízení,
              17. q) cejchování měřidel,
              18. r) evidence měřidel,
              19. s) instalace měřidel,
              20. t) nastavení časových kontrol, kontrolování odběrových měřidel a jiných měřících zařízení,
              21. u) alokace a přepínání zátěže,
              22. v) řízení přepínání,
              23. w) dálkové ovládání rozvoden,
              24. x) ovládání automatiky HDO,
              25. y) zařizování a kontrolování povolení pro výstavbu, údržbářské, zkušební a nouzové účely,
              26. z) kontrolování systémového napětí,

            (1) zaznamenávání napětí,

            (2) připravování operačních zpráv a údajů pro fakturaci a rozpočet,

            (3) získávání zpráv o počasí a zvláštních událostech,

            (4) řízení rádiové sítě,

            (5) řízení a operování telekomunikačního systému,

            (6) řízení a operování pomocných elektronických zařízení.

            1. Náklady na provozování a obsluhu zahrnují zejména:
              1. a) osobní náklady pracovníků, kteří zajišťují provoz a obsluhu zařízení (mzdové náklady, sociální a zdravotní pojištění, případně další osobní náklady), a to buď ve formě přímého nákladu, nebo sekundárního nákladu (výkonu) pracovní čety,
              2. b) náklady na materiál, který byl spotřebován při zajištění provozu a obsluze zařízení,
              3. c) náklady související s vybavením a režijními náklady pracovníků obsluhy zařízení (režijní a kancelářský materiál, cestovní a dopravní náklady, ostatní režijní náklady),
              4. d) náklady na nákup ostatních externích služeb, které souvisí se zajištěním obsluhy a provozu zařízení,
              5. e) zásobovací režii, která obsahuje náklady vznikající při činnostech zásobování a skladování a zahrnuje zejména náklady na nákup a opatření, skladování, přejímání, vydávání a manipulaci skladových zásob,
              6. f) střediskovou režii, která představuje náklady na přímé řízení pracovníků zabezpečujících obsluhu a provozování, a v případě, že tyto náklady nejsou obsahem některé z výše uvedených položek (osobní náklady vedoucích pracovníků, kancelářský materiál, společné náklady přímého řízení, náklady administrativy, náklady kancelářských prostor, apod.).
          1. 5.2.3 Ostatní provozní náklady - sloupec „d“

            Ostatní provozní náklady obsahují náklady (většinou se účetně objevují přímo na objektu technologie), které nejsou obsaženy v žádné z výše uvedených položek. Zejména se jedná o nákup ostatních externích služeb, pojištění majetku, poradenství, servis a údržba software, daně a poplatky, náhrady škod na cizích pozemcích, vlastní spotřebu elektřiny, případně další povolené náklady. Tvorba rezerv na opravy DHM je vykázána v tomto sloupci snížená o zúčtování rezervy ve vykazovaném období. Zúčtování rezervy není vykázáno ve výnosech.

            1. Jako výnosy snižující související provozní náklady se vykazují zejména výnosy za:
              1. a) opětné připojení po neplacení,
              2. b) neúspěšné reklamace měření,
              3. c) odstranění poruch na zařízení odběratele,
              4. d) náhrady za škody způsobené na distribučním zařízení,
              5. e) zúčtování opravných položek,
              6. f) zúčtování rezerv na opravy DHM.

            Tyto výnosy snižují „ostatní provozní náklady“.

          1. 5.2.4 Přenosové a systémové služby nakoupené u provozovatele přenosové soustavy sloupce „e“ a „f“, řádek 19
          2. 5.2.5 Odpisy DHM a DNM - sloupec „g“ a „h“ (viz odstavec 3.1)
          3. 5.2.6 Výnosy distribuce - ř. 25, 26, 27, sloupec „b“ a „c“

            Ve sloupci „b“ tabulky N4-12 podklady se uvádějí výnosy za distribuci a ve sloupci „c“ výnosy za systémové služby.

          1. 5.2.7 Výnosy distribuce - ř. 25, 26, 27, sloupec „d“

            Ve sloupci „ostatní výnosy“, tabulka N4-12 podklady, se uvádějí mimo jiné výnosy licencovaného distributora za časově rozlišený podíl na účelně vynaložených nákladech. Tyto výnosy budou uváděny na řádcích 25, 26, 27 v tabulce N4-12 podklady - sloupec „ostatní výnosy“.

          1. 5.2.8 Rozsah zařízení - sloupec „i“

            Ve sloupci „rozsah zařízení (délka, počet)“ se vyplní rozvinuté délky vedení v km na jedno desetinné místo a počet stanic jako celek. Součtové řádky za napěťovou úroveň, řádky DŘT a elektroměrová služba jsou bez obsahu. Do řádku odečtu se vyplní počet odběrných míst.

        1. 5.3 Distribuce - podpůrné náklady - ř. 20, sloupec „b“ a „c“
          1. Do ř. 20 N4-12 podklady „podpůrné náklady distribuce“ se uvádí náklady provozu, které zahrnují:
            1. - náklady, které souvisí s přímým řízením distribuční činnosti;
            2. - náklady, které jsou vynaloženy přímo na distribuční činnost, avšak mají charakter společných nákladů, přičemž není možné přiřazení na konkrétní činnost ani objektivní přímé rozvržení na jednotlivé činnosti.

          Do sloupce „b“ se uvádí podpůrné náklady se zahrnutím odpisů v účetní hodnotě. Do sloupce „c“ se uvádí podpůrné náklady se zahrnutím odpisů v přepočtené ceně.

          1. Hlavní pracovní činnosti obsahují zejména:
            1. a) řízení distribučního systému,
            2. a) sledování efektivnosti distribuce elektřiny,
            3. b) přípravu a přezkoumání rozpočtů a plánů distribuce elektřiny,
            4. c) přípravu pokynů pro provozování, obsluhu a opravy zařízení distribuce elektřiny,
            5. d) přezkoumávání a analyzování výsledků distribuce elektřiny,
            6. e) vývoj organizace distribuce elektřiny,
            7. f) formulování a přezkoumávání pracovních náplní pracovníků distribuce elektřiny,
            8. g) výcvik a instrukce zaměstnancům distribuce elektřiny,
            9. h) administrativní práce zajišťované v rámci útvarů distribuce elektřiny,
            10. i) udržování záznamů o fyzických charakteristikách linek a stanic,
            11. j) udržování GIS a technické dokumentace,
            12. k) záznamy o elektrické energii - práci a napětí,
            13. l) licenční poplatky a poplatky spojené s regulací,
            14. m) technický a investiční rozvoj distribučního systému,
            15. n) opravy budov služeben a provozních správ,
            16. o) opravy zařízení dílen distribuce,
            17. p) opravy vybavení kanceláří distribuce,
            18. q) opravy nástrojů a přístrojů útvarů distribuce,
            19. r) opravy dopravní a mechanizační techniky.
          1. Podpůrné náklady distribuce zahrnují zejména:
            1. a) osobní náklady řídících, ekonomických a jiných administrativních pracovníků výrobních jednotek a provozních částí držitele licence (mzdové náklady, sociální a zdravotní pojištění, případně další osobní náklady),
            2. b) spotřebu režijního a kancelářského materiálu,
            3. c) odpisy majetku, který není možné objektivně přiřadit na konkrétní licencované činnosti (společné prostory, jiný společně využívaný majetek, dopravní prostředky řídících pracovníků),
            4. d) náklady kancelářských prostor,
            5. e) ostatní společné náklady sloužící pro licencovanou činnost (zejména nákup společných externích služeb - např. úklid, opravy společných prostor, apod.).

          V případě, že držitel licence používá přímé zúčtování výše uvedených nákladů na jednotlivé technologie relevantním podnikovým klíčem, uvede se do tohoto údaje nezúčtované reziduum (neodúčtovaný zbytek) těchto nákladů.

        1. 5.4 Společné náklady držitele licence - ř. 21, sloupec „b“ a „c“

          Do ř. 21 N4-12 podklady „společné náklady“ držitele licence se uvádí náklady, jenž představují společné náklady související se správou a řízením držitele licence jako celku, snížené o výnosy této činnosti. Do sloupce „b“ se uvádí společné náklady držitele licence se zahrnutím odpisů v účetní hodnotě. Do sloupce „c“ se uvádí společné náklady držitele licence se zahrnutím odpisů v přepočtené ceně.

          1. Hlavní pracovní činnosti obsahují zejména:
            1. a) řízení držitele licence jako celku,
            2. b) sledování efektivnosti držitele licence,
            3. c) přípravu a přezkoumání rozpočtů a plánů držitele licence,
            4. d) přezkoumávání a analyzování výsledků držitele licence,
            5. e) vývoj organizace držitele licence,
            6. f) řízení lidských zdrojů držitele licence,
            7. g) právní službu,
            8. h) vedení účetnictví držitele licence,
            9. i) opravy budov a vybavení kanceláří vedení držitele licence.