účinné od 1. 1. 2002Uvádí se podíl společných nákladů vypočtený podle stanovených pravidel.
- účinné od 1. 1. 20029.6 Nepovolené náklady podle pravidel (ř. 8 „d“)
účinné od 1. 1. 2002Uvádí se hospodářský výsledek vypočtený podle stanovených pravidel. Výpočet bude podrobně doložen v příloze k výkazům.
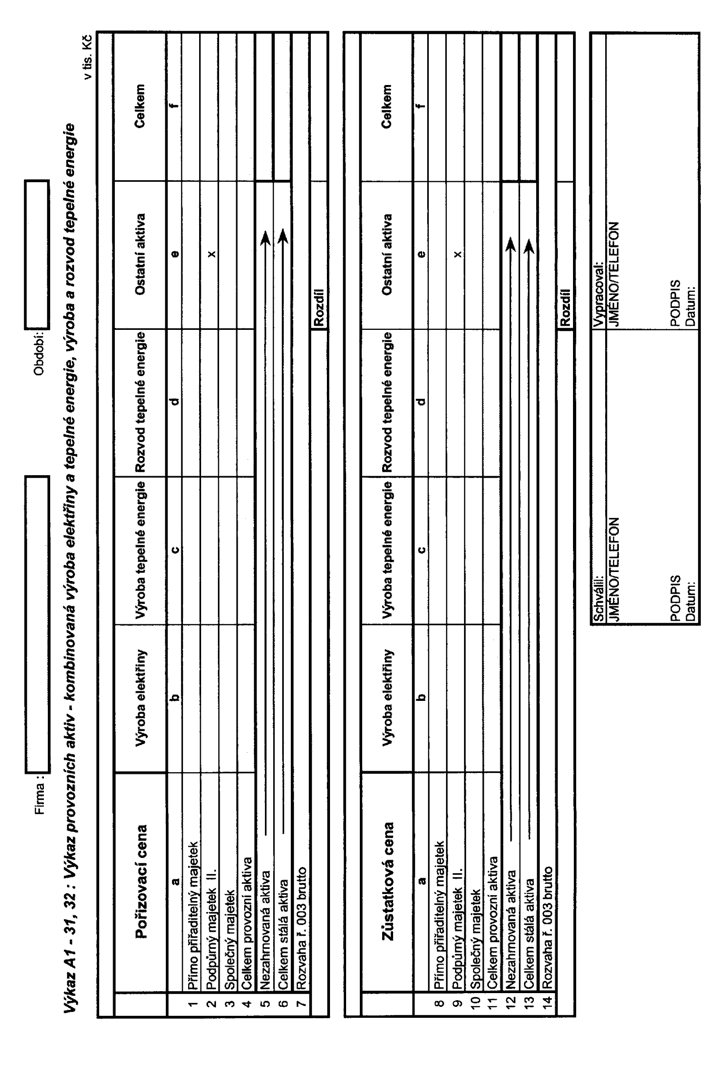
účinné od 1. 1. 2002Údaj k tomuto řádku bude automaticky převeden z tabulky N1-31, 32 podklady řádek 14.
- účinné od 1. 1. 2002O nepovolené náklady uvedené v řádku 14 je nutno předem snížit náklady činností. Snížení je možné ve výkazech vyčíslit dvěma způsoby:
- účinné od 1. 1. 2002a) o celou částku nepovolených nákladů (N1 - podklady ř. 14) budou sníženy společné náklady (N1 - podklady ř. 13),
- účinné od 1. 1. 2002b) o nepovolené náklady budou sníženy přímé náklady již v jednotlivých činnostech (např. výroba elektřiny, tepla, rozvod tepla, společné nebo podpůrné náklady, nelicencované činnosti).
- účinné od 1. 1. 2002O nepovolené náklady uvedené v řádku 14 je nutno předem snížit náklady činností. Snížení je možné ve výkazech vyčíslit dvěma způsoby:
- účinné od 1. 1. 200210. Výkaz I5-31, 32: Plán investičních výdajů
účinné od 1. 1. 2002Výkaz plánu investičních výdajů v rámci licence výroba tepelné energie a rozvod tepelné energie na regulační období.
- účinné od 1. 1. 200211. Výkaz B11-31 a Výkaz B11-32: Technický výkaz
účinné od 1. 1. 2002Výkaz B11-31 obsahuje bilanci tepla a elektřiny a spotřebu paliva. Výkaz B11-32 obsahuje bilanci a prodej tepla a doplňující informace. Užitná dodávka tepla se váže k podkladové tabulce N1-31, 32 podklady ř. 10 a 11 „e“.
účinné od 1. 1. 2002
Příloha č. 5
účinné od 1. 1. 2002 k vyhlášce č. 439/2001 Sb.účinné od 1. 1. 2002Postup přepočtu stálých aktiv a postup pro výpočet přepočtených odpisů
účinné od 1. 1. 2002Způsob přepočtu stálých aktiv nákladovou metodou
- účinné od 1. 1. 20021. Postup přepočtu
účinné od 1. 1. 2002Přepočet stálých aktiv se provádí podle skupin SKP nákladovou metodou vždy k 31. 12. předcházejícího roku regulační periody. Stálá aktiva uvedená do užívání od 1. 1. do 31. 12. předcházejícího roku se do výsledků přepočtu zahrnou v účetní pořizovací a účetní zůstatkové ceně.
- účinné od 1. 1. 20022. Rozdělení stálých aktiv
účinné od 1. 1. 2002Stálá aktiva se pro účely přepočtu rozdělují na: - účinné od 1. 1. 2002a) majetek přímo přiřaditelný jednotlivým licencovaným činnostem,
- účinné od 1. 1. 2002b) podpůrný majetek licencovaných činností,
- účinné od 1. 1. 2002c) společný majetek držitele licence,
- účinné od 1. 1. 2002d) ostatní majetek - sloužící nelicencovaným činnostem.
- účinné od 1. 1. 20023. Podklady pro přepočet
- účinné od 1. 1. 2002a) účetní pořizovací a účetní zůstatková cena podle skupin SKP podle stavu k 31. 12. předcházejícího roku,
- účinné od 1. 1. 2002b) údaje o reálné životnosti jednotlivých druhů zařízení podle skupin SKP a u vybraných druhů přímo přiřaditelných aktiv odpisové sazby podle přílohy č. 2 vyhlášky,
- účinné od 1. 1. 2002c) roční indexy cen průmyslových výrobců Českého statistického úřadu a Ústavu racionalizace ve stavebnictví vyjadřující cenový pohyb definovaných skupin SKP od roku jejich pořízení.
- účinné od 1. 1. 20024. Postup při přepočtu
účinné od 1. 1. 2002Při přepočtu stálých aktiv podle jednotlivých skupin SKP se vychází z jejich účetní pořizovací a účetní zůstatkové ceny a roku pořízení. Pro jednotlivé skupiny SKP se zjišťuje reprodukční pořizovací hodnota v cenové úrovni předcházejícího roku s využitím indexů českého statistického úřadu a Ústavu racionalizace ve stavebnictví, případně další technické evidence.
účinné od 1. 1. 2002Účetní pořizovací cena majetku výpočetní techniky a kancelářské techniky se s přihlédnutím k cenovému vývoji v posledních letech převezme bez přepočtu.
účinné od 1. 1. 2002Nepřepočítávají se dále pozemky, inventář, umělecká díla, ocenitelná práva a software.
účinné od 1. 1. 2002Koeficient přepočtu je dále použit pro stanovení přepočtených odpisů; vynásobením koeficientu přepočtu a účetního odpisu je vypočten přepočtený odpis.
- účinné od 1. 1. 20025. Finanční leasing
účinné od 1. 1. 2002Stálá aktiva pořízená formou finančního leasingu, která mají inventární číslo, se přepočítají tak, že k datu přepočtu se zjistí jejich pořizovací cena. Ta se stane východiskem dalšího přepočtu. Přepočet zůstatkové ceny se vypočte s použitím údajů o reálné životnosti příslušného předmětu. Energetický regulační úřad nechává na rozhodnutí vedení společností, zda přepočte finanční leasing. Toto rozhodnutí společnosti okomentují v příloze k regulačním výkazům.
Příloha č. 6
účinné od 1. 1. 2002 k vyhlášce č. 439/2001 Sb.účinné od 1. 1. 2002Postup při zařazení finančního leasingu do provozních aktiv
účinné od 1. 1. 2002(1) Výkazy provozních aktiv obsahují aktiva pronajatá formou finančního leasingu.
účinné od 1. 1. 2002(2) Zařazení do majetku se týká i majetku, jehož leasing byl ukončen a držitel licence využil možnosti nákupu tohoto majetku. Tato úprava bude prováděna do roku, ve kterém by byl majetek plně odepsán podle odpisových plánů držitele licence. Uplatnění postupu se vztahuje na všechny licencované činnosti kromě držitelů licencí skupiny 11, 31, 32.
účinné od 1. 1. 2002(3) Ocenění majetku pronajatého formou finančního leasingu bude odpovídat ceně obvyklé. Každá jednotlivá splátka bude vhodným způsobem rozdělena na splátku jistiny a splátku leasingové marže. Splátky leasingové marže budou časově rozlišeny do období, se kterým časové souvisejí při zohlednění výše nesplacené jistiny. Vzniklý závazek bude snížen o uhrazené splátky finančního leasingu. Majetek bude zařazen do odpisových skupin a odepisován jako majetek, který je ve vlastnictví držitele licence.
Příloha č. 7
účinné od 1. 1. 2002 k vyhlášce č. 439/2001 Sb.- účinné od 1. 1. 2002A) Držitel licence skupiny 12, 13, 14, 22, 23, 24, 25.
účinné od 1. 1. 2002Do povolených nákladů držitel licence zařazuje část provozních nákladů po odečtení výnosů souvisejících s těmito provozními náklady. Výnosy související s provozními náklady snižují povolené náklady.
- účinné od 1. 1. 2002Jako výnosy související s provozními náklady se vykazují zejména výnosy za:
- účinné od 1. 1. 2002a) opětné připojení po neplacení,
- účinné od 1. 1. 2002b) neúspěšné reklamace měření,
- účinné od 1. 1. 2002c) odstranění poruch na zařízení odběratele,
- účinné od 1. 1. 2002d) náhrady za škody způsobené na distribučním zařízení,
- účinné od 1. 1. 2002e) zúčtování opravných položek,
- účinné od 1. 1. 2002f) zúčtování rezerv na opravy DHM.
- účinné od 1. 1. 2002Příklad zařazení do výkazů:
účinné od 1. 1. 2002Tvorba rezerv na opravy DHM je vykázána např. v ostatních nákladech a je snížená o zúčtování rezervy ve vykazovaném období. Zúčtování rezervy není vykázáno ve sloupci výnosů.
účinné od 1. 1. 2002Povolené výnosy, které úřad kontroluje již neobsahují položky takto zařazených výnosů.
- účinné od 1. 1. 2002Jako výnosy související s provozními náklady se vykazují zejména výnosy za:
- účinné od 1. 1. 2002B) Držitel licence skupiny 11, 31, 32.
účinné od 1. 1. 2002Do povolených nákladů držitel licence zařazuje část celkových nákladů po odečtení výnosů souvisejících s těmito celkovými náklady. Výnosy související s celkovými náklady snižují povolené náklady.
- účinné od 1. 1. 2002Jako výnosy související s celkovými náklady se vykazují zejména výnosy za:
- účinné od 1. 1. 2002a) zúčtování opravných položek,
- účinné od 1. 1. 2002b) zúčtování rezerv na opravy DHM.
- účinné od 1. 1. 2002Příklad zařazení do výkazů:
účinné od 1. 1. 2002Tvorba rezerv na opravy DHM je vykázána např. v ostatních nákladech a je snížená o zúčtování rezervy ve vykazovaném období. Zúčtování rezervy není vykázáno ve sloupci výnosů.
účinné od 1. 1. 2002Povolené výnosy, které úřad kontroluje, již neobsahují položky takto zařazených výnosů.
- účinné od 1. 1. 2002Jako výnosy související s celkovými náklady se vykazují zejména výnosy za:
Příloha č. 8
účinné od 1. 1. 2002 k vyhlášce č. 439/2001 Sb.účinné od 1. 1. 2002Postup pro tvorbu opravných položek k pohledávkám
účinné od 1. 1. 2002Účel
účinné od 1. 1. 2002V souladu s § 24 odst. 1b) zákona č. 563/1991 Sb., o účetnictví, v platném znění, jsou účetní jednotky povinny zahrnout při oceňování majetku a závazků všechna rizika, ztráty a znehodnocení, které jsou známy ke dni sestavení účetní závěrky. Opravné položky se vytvářejí na základě inventarizací, kdy snížení ocenění majetku není trvalého charakteru. Opravné položky k pohledávkám pro potřeby Energetického regulačního úřadu budou vytvářeny třemi následujícími způsoby:
- účinné od 1. 1. 2002a) Opravné položky k pohledávkám za dlužníky v konkurzním a vyrovnávacím řízení
účinné od 1. 1. 2002Tvorba opravné položky podle § 8 zákona č. 593/1992 Sb., o rezervách, v platném znění, pro zjištění základu daně ve výši 100 % těchto pohledávek.
- účinné od 1. 1. 2002b) Opravné položky k nepromlčeným pohledávkám splatným po 31. prosinci 1994
účinné od 1. 1. 2002Tvorba opravné položky podle § 8 zákona č. 593/1992 Sb., o rezervách, v platném znění, pro zjištění základu daně. Výše tvorby této zákonné opravné položky je závislá na počtu měsíců, které uplynuly od konce sjednané lhůty splatnosti.
účinné od 1. 1. 2002 Příloha č. 8 Postup pro tvorbu opravných položek k pohledávkám Uplynulo více než výše tvorby opravné položky • 6 měsíců 20 % účetní hodnoty pohledávky • 12 měsíců 33 % účetní hodnoty pohledávky účinné od 1. 1. 2002Vyšší opravné položky lze vytvářet jen v případě, bylo-li ohledně těchto pohledávek zahájeno rozhodčí řízení podle zvláštního předpisu, nebo soudní řízení, jehož se poplatník daně z příjmů řádně účastní a řádně a včas činí úkony potřebné k uplatnění jeho práva, a za podmínky, že od konce sjednané lhůty splatnosti pohledávky uplynulo více než
účinné od 1. 1. 2002 Příloha č. 8 Postup pro tvorbu opravných položek k pohledávkám • 18 měsíců 50 % hodnoty pohledávky • 24 měsíců 66 % hodnoty pohledávky • 30 měsíců 80 % hodnoty pohledávky • 36 měsíců 100 % hodnoty pohledávky - účinné od 1. 1. 2002Opravné položky na tyto pohledávky nelze uplatnit u pohledávek vzniklých:
- účinné od 1. 1. 20021. za společníky, akcionáře, členy družstev za upsané vlastní jmění,
- účinné od 1. 1. 20022. mezi ekonomicky nebo personálně spojenými osobami vymezenými v zákoně o daních z příjmů, u nichž průměr podílů na základním jmění druhé osoby nebo průměr podílů hlasovacích práv za zdaňovací období (nebo za část zdaňovacího období) je vyšší než 25 %, přitom průměr podílů na základním jmění nebo podílů na hlasovacích právech se stanoví jako podíl součtu stavu k poslednímu dni každého měsíce a počtu měsíců ve zdaňovacím období nebo jeho části,
- účinné od 1. 1. 20023. mezi osobami blízkými (§ 116 a 117 občanského zákoníku v platném znění),
- účinné od 1. 1. 20024. z titulu úvěru, půjček a záloh.
- účinné od 1. 1. 2002Opravné položky na tyto pohledávky nelze uplatnit u pohledávek vzniklých:
- účinné od 1. 1. 2002c) Opravné položky, vynaložené k dosažení, zajištění a udržení příjmů, které nelze uznat pro daňové účely podle zvláštního právního předpisu,1) dále pro účely této vyhlášky „nedaňová opravná položka“.
účinné od 1. 1. 2002Podle zákona č. 563/1991 Sb., o účetnictví, v platném znění, se opravné položky vytvářejí v případech dočasného snížení majetku prokázané na podkladě údajů inventarizací. Pro jejich tvorbu vycházíme z rozdělení pohledávek po termínu splatnosti:
účinné od 1. 1. 2002 Příloha č. 8 Postup pro tvorbu opravných položek k pohledávkám dny po splatnosti výše tvorby opravné položky • 30-90 dnů 5 % • 91 dnů - 6 měsíců 20 % • nad 6 měsíců - do 12 měsíců 50 % • nad 12 měsíců 100 % účinné od 1. 1. 2002Celková výše opravné položky (podle zákona č. 593/1992 Sb. nebo zákona č. 563/1991 Sb.) nesmí přesáhnout výši pohledávky, k níž je opravná položka tvořena. Např. jestliže byla vytvořena opravná položka podle 1. způsobu ve výši 100 %, nesmí být již tato pohledávka dále zahrnuta do soupisu pro tvorbu opravných položek podle 2. nebo 3. způsobu.
účinné od 1. 1. 2002Příklad výpočtu opravných položek
| Po splatnosti | Daňová opravná položka | Nedaňová opravná položka | Opravná položka celkem |
|---|---|---|---|
| a | 1 | 2 | 3 |
| 30 až 90 dnů | 0 % | 5 % | 5 % |
| 91 dnů až 6 měsíců | 0 % | 20 % | 20 % |
| 16 až 12 měsíců | 20 % | 30 % | 50 % |
| nad 12 měsíců | 33 % | 67 % | 100 % |
| nad 18 měsíců | 50 % | 50 % | 100 % |
| nad 24 měsíců | 66 % | 34 % | 100 % |
| nad 30 měsíců | 80 % | 20 % | 100 % |
| nad 36 měsíců | 100 % | 0 % | 100 % |
- účinné od 1. 1. 2002
- účinné od 1. 1. 20021) Vyhláška č. 438/2001 Sb., kterou se stanoví obsah ekonomických údajů a postupy pro regulaci cen v energetice.
- účinné od 1. 1. 20022) Zákon č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů.
- účinné od 1. 1. 20023) Zákon č. 586/1992 Sb., o daních z příjmů, ve znění pozdějších předpisů.
- účinné od 1. 1. 20024) Vyhláška č. 297/2001 Sb., kterou se stanoví podmínky připojení a dodávek elektřiny pro chráněné zákazníky.
- účinné od 1. 1. 20025) Vyhláška č. 329/2001 Sb., kterou se stanoví podmínky připojení a dodávek plynu pro chráněné zákazníky.
- účinné od 1. 1. 20021) Zákon č. 586/92 Sb., o daních z příjmů, ve znění pozdějších předpisů.