Čl. I
Odkaz účinné od 1. 1. 2010Čl. Iúčinné od 1. 1. 2010Vyhláška č. 503/2002 Sb., kterou se provádějí některá ustanovení zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů, pro zdravotní pojišťovny, ve znění vyhlášky č. 475/2003 Sb., vyhlášky č. 547/2004 Sb. a vyhlášky č. 352/2007 Sb., se mění takto:
- účinné od 1. 1. 20101. § 3 včetně poznámky pod čarou č. 2a zní:
účinné od 1. 1. 2010 „§ 3
Odkaz účinné od 1. 1. 2010„§ 3účinné od 1. 1. 2010(1) Účetní závěrka účetních jednotek podle § 2 se skládá z částí
- účinné od 1. 1. 2010a) rozvaha (bilance),
- účinné od 1. 1. 2010b) výkaz zisku a ztráty,
- účinné od 1. 1. 2010c) příloha,
- účinné od 1. 1. 2010d) přehled o peněžních tocích a
- účinné od 1. 1. 2010e) přehled o změnách vlastního kapitálu.
účinné od 1. 1. 2010(2) Položky rozvahy, výkazu zisku a ztráty, přehledu o peněžních tocích a přehledu o změnách vlastního kapitálu se označují kombinací velkých písmen latinské abecedy, římských číslic, arabských číslic a názvem položky. Položky tabulkových částí v příloze v účetní závěrce se označují v souladu s § 12 a 12a.
účinné od 1. 1. 2010(3) Položky částí účetní závěrky podle odstavce 1 se uvádějí odděleně a ve stanoveném pořadí. Další podrobnější členění položek na podpoložky lze provést za podmínky, že zůstane zachováno stanovené uspořádání. Nové položky lze vložit v případě, že jejich obsah není součástí žádných jiných položek požadovaných ve stanoveném uspořádání a uvedeném podrobnějším členění.
účinné od 1. 1. 2010(4) Technickou formu částí účetní závěrky stanoví technická vyhláška o účetních záznamech2a).
účinné od 1. 1. 2010(5) Účetní závěrka se sestavuje v peněžních jednotkách české měny a vykazuje se v tisících Kč.
- účinné od 1. 1. 20102a) Vyhláška č. 383/2009 Sb., o účetních záznamech v technické formě vybraných účetních jednotek a jejich předávání do centrálního systému účetních informací státu a o požadavcích na technické a smíšené formy účetních záznamů (technická vyhláška o účetních záznamech).“.
- účinné od 1. 1. 20102. § 4 zní:
účinné od 1. 1. 2010 „§ 4
Odkaz účinné od 1. 1. 2010„§ 4účinné od 1. 1. 2010(1) V rozvaze jsou uspořádány položky majetku a jiných aktiv, závazků a jiných pasiv. Uspořádání a označování položek rozvahy stanoví příloha č. 1 k této vyhlášce.
účinné od 1. 1. 2010(2) Ve výkazu zisku a ztráty jsou uspořádány položky nákladů, výnosů a výsledku hospodaření za zdaňovanou činnost. Uspořádání a označování položek výkazu zisku a ztráty stanoví příloha č. 2 k této vyhlášce.
účinné od 1. 1. 2010(3) Každá z položek rozvahy a z položek výkazu zisku a ztráty obsahuje též informaci o výši této položky vykázané za bezprostředně předcházející účetní období (dále jen „minulé účetní období“). Informace za minulé účetní období se uvádějí v čisté výši. V případě, že informace vykazované za minulé a běžné účetní období nejsou obsahově srovnatelné, upraví se informace za minulé účetní období s ohledem na významnost podle § 19 odst. 6 zákona. Každá úprava informací za minulé účetní období, popřípadě ponechání nesrovnatelných informací se odůvodní v příloze. Položky rozvahy v nulové výši za minulé i běžné účetní období se uvádějí. Položky výkazu zisku a ztráty v nulové výši za minulé i běžné účetní období se uvádějí, vyžaduje-li to jiný právní předpis.
účinné od 1. 1. 2010(4) Účetní jednotky, které zahájí svoji činnost nebo vstoupí do likvidace v běžném účetním období, a účetní jednotky, na jejichž majetek je v běžném účetním období prohlášen konkurs, uvádějí v rozvaze namísto informací za minulé účetní období údaje zahajovací rozvahy ke dni zahájení činnosti nebo ke dni vstupu do likvidace anebo ke dni účinnosti prohlášení konkursu. Ve výkazu zisku a ztráty se informace za minulé účetní období neuvádějí. Tento postup mohou použít i účetní jednotky nově vzniklé splynutím nebo sloučením.
účinné od 1. 1. 2010(5) Položky „Aktiva celkem“ a „Pasiva celkem“ uvedené v rozvaze se musí rovnat. Položka „Výsledek hospodaření za účetní období“ uvedená ve výkazu zisku a ztráty se musí rovnat položce „Výsledek hospodaření běžného účetního období“ uvedené v rozvaze.
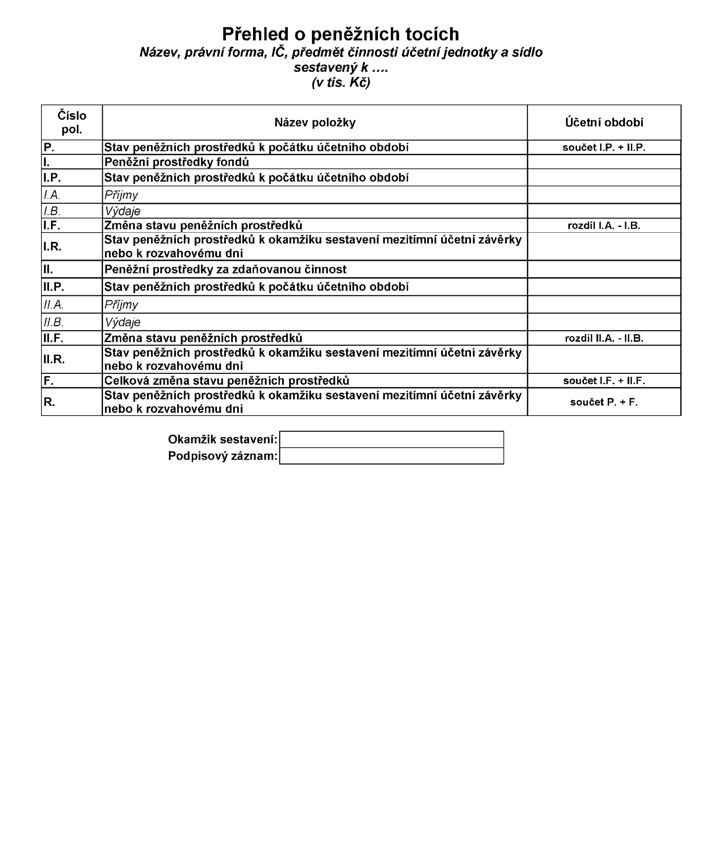
účinné od 1. 1. 2010(6) Přehled o peněžních tocích podává informace o přírůstcích a úbytcích peněžních prostředků za účetní období. Uspořádání a označování položek přehledu o peněžních tocích a jeho závazný vzor stanoví příloha č. 4 k této vyhlášce.
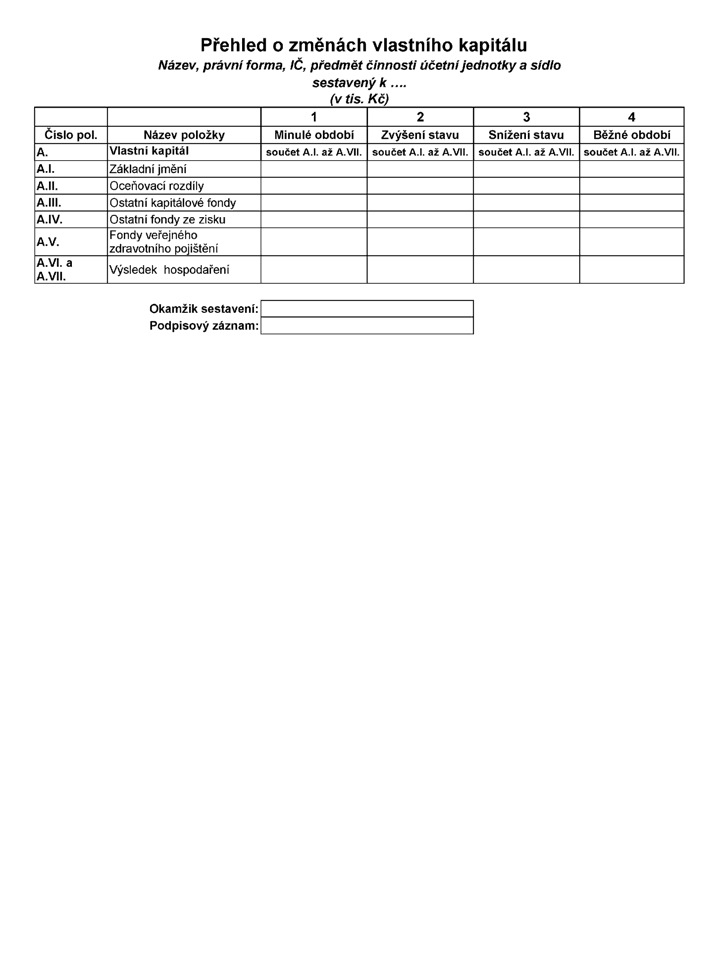
účinné od 1. 1. 2010(7) Přehled o změnách vlastního kapitálu je rozpisem položky „A. Vlastní kapitál“ rozvahy. Podává informaci o změnách vlastního kapitálu a jeho jednotlivých složek za účetní období. Uspořádání a označování položek přehledu o změnách vlastního kapitálu a jeho závazný vzor stanoví příloha č. 5 k této vyhlášce.
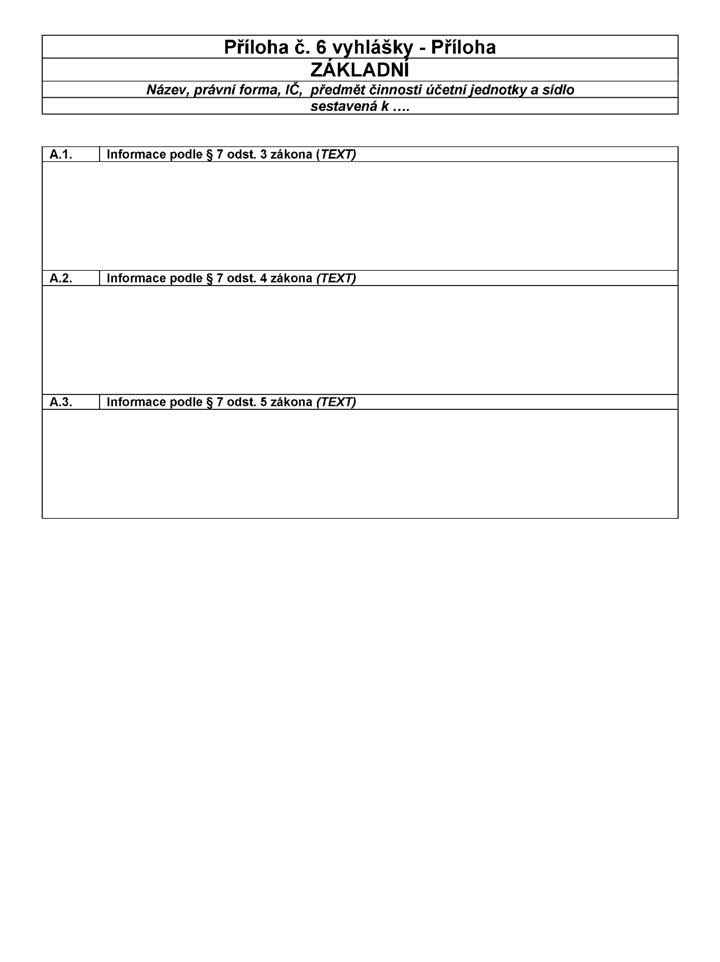
účinné od 1. 1. 2010(8) Příloha v účetní závěrce vysvětluje a doplňuje informace obsažené v ostatních částech účetní závěrky. Uspořádání a označování položek přílohy v účetní závěrce a její závazný vzor stanoví příloha č. 6 k této vyhlášce a ustanovení § 12 a 12a.“.
- účinné od 1. 1. 20103. § 6 se zrušuje.
- účinné od 1. 1. 20104. § 7 včetně nadpisu zní:
účinné od 1. 1. 2010 „§ 7
Odkaz účinné od 1. 1. 2010„§ 7účinné od 1. 1. 2010Zvláštní ustanovení pro zdaňovanou činnost
účinné od 1. 1. 2010Pro obsahové vymezení položek rozvahy a výkazu zisku a ztráty, které se týkají zdaňované činnosti, účetní jednotky použijí přiměřeně ustanovení vyhlášky č. 502/2002 Sb., kterou se provádějí některá ustanovení zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů, pro účetní jednotky, které jsou pojišťovnami, ve znění pozdějších předpisů.“.
- účinné od 1. 1. 20105. V § 8 se odstavec 2 zrušuje.
účinné od 1. 1. 2010Dosavadní odstavce 3 až 11 se označují jako odstavce 2 až 10.
- účinné od 1. 1. 20106. V § 9 se za odstavec 1 vkládá nový odstavec 2, který zní:
účinné od 1. 1. 2010 účinné od 1. 1. 2010„(2) Položka „E.I.7. Dohadné položky aktivní“ obsahuje v oblasti veřejného zdravotního pojištění pohledávky, na základě kterých vznikly nároky na plnění, ale není známa skutečná výše plnění k okamžiku uskutečnění účetního případu a zároveň nelze o těchto skutečnostech účtovat v knihách podrozvahových účtů. Dále obsahuje pohledávky za rozpočty, pokud vznikly nároky na plnění, ale není známa skutečná výše plnění nebo je jiným způsobem zpochybnitelná výše plnění a zároveň nelze o těchto skutečnostech účtovat v knihách podrozvahových účtů.“.
účinné od 1. 1. 2010Dosavadní odstavce 2 až 8 se označují jako odstavce 3 až 9.
- účinné od 1. 1. 20107. V § 9 odst. 3 větě první se slova „a veřejného zdravotního pojištění“ nahrazují slovy „, veřejného zdravotního pojištění a dohadné položky za zdaňovanou činnost“.
- účinné od 1. 1. 20108. V § 9 se odstavec 9 zrušuje.
- účinné od 1. 1. 20109. V § 10 odst. 1 se slova „ani smluvní zdravotní pojištění“ zrušují.
- účinné od 1. 1. 201010. V § 10 odstavec 2 zní:
účinné od 1. 1. 2010 účinné od 1. 1. 2010„(2) Položka „A.II. Oceňovací rozdíly“ obsahuje oceňovací rozdíly při uplatnění reálné hodnoty u majetku určeného k prodeji podle § 18a. Tato položka se rovněž použije v případě, pokud to vyžaduje jiný právní předpis.“.
- účinné od 1. 1. 201011. V § 10 odst. 6 se slova „a technické rezervy podle zákona o pojišťovnictví“ zrušují.
- účinné od 1. 1. 201012. V § 10 se za odstavec 7 vkládá nový odstavec 8, který zní:
účinné od 1. 1. 2010 účinné od 1. 1. 2010„(8) Položka „C.I.6. Dohadné položky pasivní“ obsahuje v oblasti veřejného zdravotního pojištění závazky, u nichž není známa skutečná výše plnění k okamžiku uskutečnění účetního případu a zároveň nelze o těchto skutečnostech účtovat v knihách podrozvahových účtů. Dále obsahuje závazky za rozpočty, pokud vznikly nároky plnění, ale není známa skutečná výše plnění nebo je jiným způsobem zpochybnitelná výše plnění a zároveň nelze o těchto skutečnostech účtovat v knihách podrozvahových účtů.“.
účinné od 1. 1. 2010Dosavadní odstavce 8 až 11 se označují jako odstavce 9 až 12.
- účinné od 1. 1. 201013. V § 10 odst. 10 se na konci textu věty první doplňují slova „a dohadné položky za zdaňovanou činnost“.
- účinné od 1. 1. 201014. V § 10 se odstavec 12 zrušuje.
- účinné od 1. 1. 201015. Nadpis hlavy III zní: „OBSAHOVÉ VYMEZENÍ POLOŽEK VÝKAZU ZISKU A ZTRÁTY, OBSAHOVÉ VYMEZENÍ PŘEHLEDU O PENĚŽNÍCH TOCÍCH A OBSAHOVÉ VYMEZENÍ PŘEHLEDU O ZMĚNÁCH VLASTNÍHO KAPITÁLU“.
- účinné od 1. 1. 201016. Za § 11 se vkládají nové § 11a a 11b, které znějí:
účinné od 1. 1. 2010 „§ 11a
Odkaz účinné od 1. 1. 2010„§ 11aúčinné od 1. 1. 2010Přehled o peněžních tocích zobrazuje stav peněžních prostředků účetní jednotky k počátku účetního období, příjmy, výdaje, změnu stavu peněžních prostředků (příjmy minus výdaje) a zůstatek peněžních prostředků k okamžiku sestavení mezitímní účetní závěrky nebo k rozvahovému dni účetního období, a to celkem a v rozdělení na peněžní prostředky fondů celkem a peněžní prostředky za zdaňovanou činnost. Položky v nulové výši se uvádějí.
§ 11b
Odkaz účinné od 1. 1. 2010§ 11búčinné od 1. 1. 2010Přehled o změnách vlastního kapitálu podává informace o změnách jeho jednotlivých složek. Zachycuje stav složek vlastního kapitálu k rozvahovému dni minulého účetního období, jejich zvýšení a snížení v průběhu účetního období a stav složek k okamžiku sestavení mezitímní účetní závěrky nebo k rozvahovému dni účetního období. Položky v nulové výši za minulé i běžné účetní období se uvádějí.“.
- účinné od 1. 1. 201017. Nadpis hlavy IV zní: „USPOŘÁDÁNÍ A OBSAHOVÉ VYMEZENÍ VYSVĚTLUJÍCÍCH A DOPLŇUJÍCÍCH INFORMACÍ V PŘÍLOZE V ÚČETNÍ ZÁVĚRCE“.
- účinné od 1. 1. 201018. § 12 zní:
účinné od 1. 1. 2010 „§ 12
Odkaz účinné od 1. 1. 2010„§ 12účinné od 1. 1. 2010(1) Příloha v účetní závěrce je členěna na položky v tomto pořadí:
- účinné od 1. 1. 2010a) položky „A. podle zákonných ustanovení“; položky obsahují informace podle ustanovení zákona, které jsou uvedeny v příloze č. 6 této vyhlášky,
- účinné od 1. 1. 2010b) položky „E. ostatní doplňující informace k jiným částem účetní závěrky“.
účinné od 1. 1. 2010(2) Informace uváděná v příloze v účetní závěrce se označuje číslem položky přílohy v účetní závěrce, pokud se vztahuje ke konkrétní položce části účetní závěrky také číslem této položky. U položek, pro něž není obsah, se vyplní číslice 0.
účinné od 1. 1. 2010(3) Není-li dále stanoveno jinak, vychází se při obsahovém vymezení jednotlivých položek přílohy v účetní závěrce z názvů daných položek uvedených v příloze č. 6 této vyhlášky.
účinné od 1. 1. 2010(4) Pro uvádění informací o cenných papírech a derivátech v jednotlivých položkách přílohy v účetní závěrce použijí účetní jednotky přiměřeně ustanovení vyhlášky č. 501/2002 Sb., kterou se provádějí některá ustanovení zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů, pro účetní jednotky, které jsou bankami a jinými finančními institucemi, ve znění pozdějších předpisů.
účinné od 1. 1. 2010(5) Položka „E.1. Doplňující informace k položkám rozvahy“ obsahuje zejména doplňující a vysvětlující informace k jednotlivým položkám rozvahy neuvedené podle odstavce 1 písm. a), nevykazované v položce E.3. a E.4. a ostatní skutečnosti, které poskytují další informace, které jsou významné podle § 19 odst. 6 zákona.
účinné od 1. 1. 2010(6) Položka „E.2. Doplňující informace k položkám výkazu zisku a ztráty“ obsahují zejména doplňující a vysvětlující informace k jednotlivým položkám výkazu zisku a ztráty neuvedené podle odstavce 1 písm. a), nevykazované v položce E.3. a E.4. a ostatní skutečnosti, které poskytují další informace, které jsou významné podle § 19 odst. 6 zákona.“.
- účinné od 1. 1. 201019. Za § 12 se vkládá nový § 12a, který včetně nadpisu a poznámek pod čarou č. 14a a 14b zní:
účinné od 1. 1. 2010 „§ 12a
Odkaz účinné od 1. 1. 2010„§ 12aúčinné od 1. 1. 2010Obsahové vymezení informací o podrozvahových účtech
účinné od 1. 1. 2010(1) V případě skutečností, které jsou předmětem účetnictví, avšak nejsou splněny všechny podmínky pro provedení účetního zápisu v hlavní knize, účetní jednotka uvádí tyto skutečnosti na podrozvahových účtech v souladu s obsahovým vymezením v odstavcích 3 až 5 při respektování principu významnosti.
účinné od 1. 1. 2010(2) Při posuzování skutečností podle § 25 odst. 2 a 3 zákona účetní jednotka nejdříve posuzuje, zda jsou splněny podmínky pro účtování v knize podrozvahových účtů. V případě, že ano, účtuje o skutečnostech podle § 25 odst. 2 zákona v knize podrozvahových účtů až do okamžiku, kdy nejsou již splněny podmínky pro účtování v knize podrozvahových účtů.
účinné od 1. 1. 2010(3) Pro obsahové vymezení informací o skutečnostech na podrozvahových účtech se použijí přiměřeně ustanovení § 49 až 54 vyhlášky č. 410/2009 Sb., kterou se provádějí některá ustanovení zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů, pro některé vybrané účetní jednotky, pokud není jiným právním předpisem14a) a v odstavcích 4 a 5 stanoveno jinak.
účinné od 1. 1. 2010(4) Položka „P.I. Majetek účetní jednotky“ zahrnuje
- účinné od 1. 1. 2010a) podpoložku „P.I.1. Drobný nehmotný majetek“, která obsahuje informace o drobném nehmotném majetku, který účetní jednotka nevykázala v rozvaze, při respektování principu významnosti,
- účinné od 1. 1. 2010b) podpoložku „P.I.2. Drobný hmotný majetek“, která obsahuje informace o drobném hmotném majetku, který účetní jednotka nevykázala v rozvaze, při respektování principu významnosti.
účinné od 1. 1. 2010(5) Položka „P.II.1. Odepsané pohledávky“ obsahuje práva na peněžité plnění v případě, že již zanikl nárok účetní jednotky na vymáhání plnění, ale je zde předpoklad, že dlužník svoji povinnost zcela, nebo zčásti splní, nebo je zde předpoklad, že bude plněno jinou osobou, a jiné odepsané pohledávky, které účetní jednotka již nevykazuje v rozvaze, ale z jiných právních předpisů nebo z potřeb účetní jednotky vyplývá potřeba jejich sledování. Uvedené pohledávky se sledují do doby jejich právního zániku v členění informací na dlužné pojistné, sankční platby v oblasti veřejného zdravotního pojištění (penále, pokuty a přirážky k pojistnému) a ostatní odepsané pohledávky. Ostatními odepsanými pohledávkami jsou zejména náhrady škod a pohledávky za zdravotnickými zařízeními14b).
- účinné od 1. 1. 201014a) Například zákon č. 551/1991 Sb., o Všeobecné zdravotní pojišťovně České republiky, ve znění pozdějších předpisů, zákon č. 280/1992 Sb., o resortních, oborových, podnikových a dalších zdravotních pojišťovnách, ve znění pozdějších předpisů, zákon č. 48/1997 Sb., o veřejném zdravotním pojištění a o změně a doplnění některých souvisejících zákonů, ve znění pozdějších předpisů, zákon č. 592/1992 Sb., o pojistném na všeobecné zdravotní pojištění, ve znění pozdějších předpisů, vyhláška č. 418/2003 Sb., kterou se stanoví podrobnější vymezení okruhu a výše příjmů a výdajů fondů veřejného zdravotního pojištění zdravotních pojišťoven, podmínky jejich tvorby, užití, přípustnosti vzájemných převodů finančních prostředků a hospodaření s nimi, limit nákladů na činnost zdravotních pojišťoven krytých ze zdrojů základního fondu včetně postupu propočtu tohoto limitu, ve znění pozdějších předpisů, a vyhláška č. 41/2000 Sb., kterou se stanoví podrobné podmínky tvorby a užití finančních prostředků fondů Vojenské zdravotní pojišťovny České republiky na úhradu zdravotní péče hrazené nad rámec veřejného zdravotního pojištění z prostředků státního rozpočtu kapitoly Ministerstva obrany.
- účinné od 1. 1. 201014b) Například § 16a, 17 a 45a zákona č. 48/1997 Sb., o veřejném zdravotním pojištění a o změně a doplnění některých souvisejících zákonů, ve znění pozdějších předpisů.“.
- účinné od 1. 1. 201020. V § 18 odst. 1 větě poslední se slova „pohledávek ze smluvního zdravotního pojištění a“ zrušují.
- účinné od 1. 1. 201021. V § 18 odst. 2 větě druhé se slova „smluvní zdravotní pojištění nebo ostatní“ zrušují.
- účinné od 1. 1. 201022. Za § 18 se vkládá nový § 18a, který včetně nadpisu zní:
účinné od 1. 1. 2010 „§ 18a
Odkaz účinné od 1. 1. 2010„§ 18aúčinné od 1. 1. 2010Oceňovací rozdíly při uplatnění reálné hodnoty u majetku určeného k prodeji
účinné od 1. 1. 2010(1) S výjimkou cenných papírů a derivátů se změna reálné hodnoty u majetku určeného k prodeji pořízeného z prostředků veřejného zdravotního pojištění účtuje prostřednictvím příslušného rozvahového účtu vykazovaného v položce „A.II. Oceňovací rozdíly“ se souvztažným zápisem na příslušném analytickém účtu majetku.
účinné od 1. 1. 2010(2) Okamžik uskutečnění účetního případu podle odstavce 1, ke kterému se oceňuje reálnou hodnotou, bezprostředně navazuje na rozhodnutí osoby nebo orgánu, který o této skutečnosti rozhoduje podle jiného právního předpisu.
účinné od 1. 1. 2010(3) Majetek podle odstavce 1 se neodpisuje a nevytvářejí se k němu opravné položky.“.
- účinné od 1. 1. 201023. V § 21 odstavec 1 zní:
účinné od 1. 1. 2010 účinné od 1. 1. 2010„(1) Opravné položky podle ustanovení § 26 odst. 3 zákona se účtují prostřednictvím příslušného účtu opravných položek v jednotlivých účtových skupinách majetku se souvztažným zápisem na příslušném účtu fondu, se kterým zaúčtované aktivum, k němuž je vytvářena opravná položka, věcně souvisí.“.
- účinné od 1. 1. 201024. V § 21 se za odstavec 1 vkládá nový odstavec 2, který zní:
účinné od 1. 1. 2010 účinné od 1. 1. 2010„(2) V případě pohledávek se tvoří opravná položka ve výši 5 % za každých ukončených devadesát dnů po splatnosti dané pohledávky. Účetní jednotka může stanovit opravnou položku k pohledávce vyšší než 5 %. Informaci o této skutečnosti účetní jednotka uvede a řádně odůvodní v příloze v účetní závěrce.“.
účinné od 1. 1. 2010Dosavadní odstavec 2 se označuje jako odstavec 3.
- účinné od 1. 1. 201025. V § 22 odst. 3 větě poslední se slova „hospodářský výsledek“ nahrazují slovy „výsledek hospodaření“.
- účinné od 1. 1. 201026. § 23 zní:
účinné od 1. 1. 2010 „§ 23
Odkaz účinné od 1. 1. 2010„§ 23účinné od 1. 1. 2010Postup tvorby a použití rezerv
účinné od 1. 1. 2010(1) Rezervy jsou určeny k pokrytí budoucích závazků nebo výdajů podle § 26 zákona, u nichž je znám účel a u kterých je pravděpodobné, že nastanou, avšak zpravidla není jistá částka nebo datum, k němuž vzniknou, s výjimkou podmíněných závazků a dalších podmíněných pasiv, pokud jiný právní předpis14a) nestanoví jinak.
účinné od 1. 1. 2010(2) V oblasti veřejného zdravotního pojištění je vytvářena rezerva na pravomocně neskončené soudní spory. Vytvářejí se i jiné rezervy, pokud tak stanoví právní předpisy v oblasti veřejného zdravotního pojištění14a).
účinné od 1. 1. 2010(3) Pro tvorbu a použití rezerv u zdaňovaných činností účetní jednotky použijí přiměřeně ustanovení vyhlášky č. 502/2002 Sb., kterou se provádějí některá ustanovení zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů, pro účetní jednotky, které jsou pojišťovnami, ve znění pozdějších předpisů.“.
- účinné od 1. 1. 201027. V § 25 odstavec 3 zní:
účinné od 1. 1. 2010 účinné od 1. 1. 2010„(3) V případě cizí měny, u které se nevyhlašuje kurs devizového trhu denně, použije účetní jednotka pro její přepočet kurs mezibankovního trhu k americkému dolaru nebo EUR a kurs devizového trhu vyhlášený Českou národní bankou pro americký dolar nebo EUR ke stejnému dni nebo může účetní jednotka použít i poslední známý kurs vyhlášený či zveřejněný Českou národní bankou.“.
- účinné od 1. 1. 201028. Za § 25 se vkládá nový § 25a, který včetně nadpisu zní:
účinné od 1. 1. 2010 „§ 25a
Odkaz účinné od 1. 1. 2010„§ 25aúčinné od 1. 1. 2010Některá specifika oceňování podmíněných aktiv a podmíněných pasiv
účinné od 1. 1. 2010(1) Pro obsahové vymezení podmíněných aktiv a pasiv se použijí ustanovení § 51 až 54 vyhlášky č. 410/2009 Sb., kterou se provádějí některá ustanovení zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů, pro některé vybrané účetní jednotky, pokud není jiným právním předpisem stanoveno jinak.
účinné od 1. 1. 2010(2) Krátkodobé podmíněné pohledávky a ostatní krátkodobá podmíněná aktiva se oceňují v předpokládané výši pohledávek a aktiv, které mohou vzniknout za stanovených podmínek do konce účetního období.
účinné od 1. 1. 2010(3) Dlouhodobé podmíněné pohledávky a ostatní dlouhodobá podmíněná aktiva se oceňují v předpokládané výši pohledávek a aktiv, které mohou vzniknout za stanovených podmínek po konci účetního období. Výše ocenění se stanoví v úhrnu za tři následující účetní období.
účinné od 1. 1. 2010(4) Krátkodobé podmíněné závazky a ostatní krátkodobá podmíněná pasiva se oceňují v předpokládané výši závazků a pasiv, které mohou vzniknout za stanovených podmínek do konce účetního období.
účinné od 1. 1. 2010(5) Dlouhodobé podmíněné závazky a ostatní dlouhodobá podmíněná pasiva se oceňují v předpokládané výši závazků a pasiv, které mohou vzniknout za stanovených podmínek po konci účetního období. Výše ocenění se stanoví v úhrnu za tři následující účetní období.
účinné od 1. 1. 2010(6) V případě, že je stanovena konkrétní výše podmíněných aktiv nebo podmíněných pasiv, například na základě pojistné smlouvy, stanoví se výše ocenění podle této smlouvy.
účinné od 1. 1. 2010(7) Dlouhodobé podmíněné pohledávky, ostatní dlouhodobá podmíněná aktiva, dlouhodobé podmíněné závazky a ostatní dlouhodobá podmíněná pasiva se ocení ke konci rozvahového dne.“.
- účinné od 1. 1. 201029. Příloha č. 1 zní:
účinné od 1. 1. 2010 účinné od 1. 1. 2010„Příloha č. 1 k vyhlášce č. 503/2002 Sb. účinné od 1. 1. 2010Uspořádání a označování položek rozvahy
účinné od 1. 1. 2010AKTIVA
- účinné od 1. 1. 2010A. Dlouhodobý nehmotný majetek
- účinné od 1. 1. 2010I. Dlouhodobý nehmotný majetek
- účinné od 1. 1. 2010II. Nedokončený dlouhodobý nehmotný majetek
- účinné od 1. 1. 2010III. Poskytnuté zálohy na pořízení nehmotného majetku
- účinné od 1. 1. 2010B. Finanční umístění (investice)
- účinné od 1. 1. 2010C. Dlouhodobý hmotný majetek
- účinné od 1. 1. 2010I. Pozemky a stavby
- účinné od 1. 1. 20101. Pozemky
- účinné od 1. 1. 20102. Stavby
- účinné od 1. 1. 2010II. Movitý majetek
- účinné od 1. 1. 20101. Movitý majetek- odepisovaný
- účinné od 1. 1. 20102. Movitý majetek - neodepisovaný
- účinné od 1. 1. 2010III. Nedokončený dlouhodobý hmotný majetek
- účinné od 1. 1. 2010IV. Poskytnuté zálohy na pořízení hmotného majetku
- účinné od 1. 1. 2010I. Pozemky a stavby
- účinné od 1. 1. 2010D. Dlouhodobý finanční majetek
- účinné od 1. 1. 2010I. Podíly v podnikatelských seskupeních
- účinné od 1. 1. 20101. Podíly v ovládaných osobách
- účinné od 1. 1. 20102. Dluhopisy vydané ovládanými osobami a půjčky těmto osobám
- účinné od 1. 1. 20103. Podíly s podstatným vlivem
- účinné od 1. 1. 20104. Dluhopisy vydané osobami, ve kterých má účetní jednotka podstatný vliv, a půjčky těmto osobám
- účinné od 1. 1. 2010II. Jiný dlouhodobý finanční majetek
- účinné od 1. 1. 20101. Akcie a ostatní cenné papíry s proměnlivým výnosem, ostatní podíly
- účinné od 1. 1. 20102. Dluhové cenné papíry
- účinné od 1. 1. 20103. Depozita u finančních institucí
- účinné od 1. 1. 20104. Ostatní dlouhodobý finanční majetek
- účinné od 1. 1. 2010I. Podíly v podnikatelských seskupeních
- účinné od 1. 1. 2010E. Dlužníci
- účinné od 1. 1. 2010I. Pohledávky z veřejného zdravotního pojištění
- účinné od 1. 1. 20101. Pohledávky za plátci pojistného
- účinné od 1. 1. 20102. Pohledávky za poskytovateli zdravotní péče
- účinné od 1. 1. 20103. Pohledávky z přerozdělení pojistného
- účinné od 1. 1. 20104. Pohledávky z náhrad škod veřejného zdravotního pojištění
- účinné od 1. 1. 20105. Pohledávky z přeplatků do zajišťovacího fondu
- účinné od 1. 1. 20106. Pohledávky z plnění mezinárodních smluv o zdravotní péči
- účinné od 1. 1. 20107. Dohadné položky aktivní
- účinné od 1. 1. 20108. Ostatní pohledávky
- účinné od 1. 1. 2010II. Ostatní pohledávky
- účinné od 1. 1. 20101. Krátkodobé
- účinné od 1. 1. 20102. Dlouhodobé
- účinné od 1. 1. 2010I. Pohledávky z veřejného zdravotního pojištění
- účinné od 1. 1. 2010F. Ostatní aktiva
- účinné od 1. 1. 2010I. Zásoby
- účinné od 1. 1. 2010II. Hotovost na účtech u finančních institucí a hotovost v pokladně
- účinné od 1. 1. 20101. Zvláštní bankovní účty
- účinné od 1. 1. 20101.1. Základního fondu
- účinné od 1. 1. 20101.2. Rezervního fondu
- účinné od 1. 1. 20101.3. Provozního fondu
- účinné od 1. 1. 20101.4. Sociálního fondu
- účinné od 1. 1. 20101.5. Fondu reprodukce majetku
- účinné od 1. 1. 20101.6. Fondu prevence
- účinné od 1. 1. 20101.7. Fondu pro úhradu preventivní péče
- účinné od 1. 1. 20101.8. Fondu pro zprostředkování úhrady zdravotní péče
- účinné od 1. 1. 20101.9. Fondu pro úhradu závodní preventivní péče z prostředků zaměstnavatele
- účinné od 1. 1. 20101.10. Ostatní bankovní účty
- účinné od 1. 1. 20102. Pokladna a jiné pokladní hodnoty
- účinné od 1. 1. 2010III. Jiná aktiva
- účinné od 1. 1. 2010G. Časové rozlišení
- účinné od 1. 1. 2010I. Náklady příštích období
- účinné od 1. 1. 2010II. Příjmy příštích období
účinné od 1. 1. 2010AKTIVA CELKEM
účinné od 1. 1. 2010PASIVA
- účinné od 1. 1. 2010A. Vlastní kapitál
- účinné od 1. 1. 2010I. Základní jmění
- účinné od 1. 1. 2010II. Oceňovací rozdíly
- účinné od 1. 1. 2010III. Ostatní kapitálové fondy
- účinné od 1. 1. 20101. Provozní fond
- účinné od 1. 1. 20102. Sociální fond
- účinné od 1. 1. 20103. Fond majetku
- účinné od 1. 1. 20104. Fond reprodukce majetku
- účinné od 1. 1. 20105. Fond prevence
- účinné od 1. 1. 20106. Fond pro úhradu preventivní péče
- účinné od 1. 1. 20107. Fond pro zprostředkování úhrady zdravotní péče
- účinné od 1. 1. 20108. Fond pro úhradu závodní preventivní péče z prostředků zaměstnavatele
- účinné od 1. 1. 20109. Jiné
- účinné od 1. 1. 2010IV. Ostatní fondy ze zisku
- účinné od 1. 1. 20101. Zdroj podílů v ovládaných osobách
- účinné od 1. 1. 20102. Jiné ostatní fondy ze zisku
- účinné od 1. 1. 2010V. Fondy veřejného zdravotního pojištění
- účinné od 1. 1. 20101. Základní fond
- účinné od 1. 1. 20102. Rezervní fond
- účinné od 1. 1. 2010VI. Výsledek hospodaření minulých období
- účinné od 1. 1. 2010VII. Výsledek hospodaření běžného účetního období
- účinné od 1. 1. 2010B. Rezervy
- účinné od 1. 1. 2010C. Věřitelé
- účinné od 1. 1. 2010I. Závazky z veřejného zdravotního pojištění
- účinné od 1. 1. 20101. Závazky za plátci pojistného
- účinné od 1. 1. 20102. Závazky k poskytovatelům zdravotní péče
- účinné od 1. 1. 20103. Závazky z přerozdělení pojistného
- účinné od 1. 1. 20104. Závazky k zajišťovacímu fondu
- účinné od 1. 1. 20105. Závazky z plnění mezinárodních smluv o zdravotní péči
- účinné od 1. 1. 20106. Dohadné položky pasivní
- účinné od 1. 1. 20107. Ostatní závazky
- účinné od 1. 1. 2010II. Výpůjčky zaručené dluhopisem, z toho:
- účinné od 1. 1. 2010a) Směnitelné (konvertibilní) výpůjčky
- účinné od 1. 1. 2010III. Závazky vůči finančním institucím
- účinné od 1. 1. 2010IV. Ostatní závazky
- účinné od 1. 1. 20101. Závazky daňové
- účinné od 1. 1. 20102. Závazky ze sociálního zabezpečení a zdravotního pojištění
- účinné od 1. 1. 20103. Ostatní závazky
- účinné od 1. 1. 2010I. Závazky z veřejného zdravotního pojištění
- účinné od 1. 1. 2010D. Ostatní pasiva
- účinné od 1. 1. 2010E. Časové rozlišení
- účinné od 1. 1. 2010I. Výdaje příštích období
- účinné od 1. 1. 2010II. Výnosy příštích období
účinné od 1. 1. 2010PASIVA CELKEM“.
- účinné od 1. 1. 2010A. Dlouhodobý nehmotný majetek
- účinné od 1. 1. 201030. V příloze č. 2 se slova „Hospodářský výsledek“ nahrazují slovy „Výsledek hospodaření“.
- účinné od 1. 1. 201031. V příloze č. 3 se slova „Hospodářský výsledek“ nahrazují slovy „Výsledek hospodaření“ a slova „Technické rezervy“ se zrušují.
- účinné od 1. 1. 201032. Za přílohu č. 3 se doplňují přílohy č. 4, 5 a 6, které znějí:
účinné od 1. 1. 2010 účinné od 1. 1. 2010„Příloha č. 4 k vyhlášce č. 503/2002 Sb.
účinné od 1. 1. 2010Příloha č. 5 k vyhlášce č. 503/2002 Sb.
účinné od 1. 1. 2010Příloha č. 6 k vyhlášce č. 503/2002 Sb.
“.