| konsolidace příjmů | konsolidace na úrovni | |||
|---|---|---|---|---|
| vykazující jednotky | okresu | kraje | státu | |
| 2223 - Příjmy z finančního vypořádání minulých let mezi krajem a obcemi | ne | ne | ano | ano |
| 2226 - Příjmy z finančního vypořádání minulých let mezi obcemi | ne | ano | ano | ano |
| 2227 - Příjmy z finančního vypořádání minulých let mezi regionální radou a kraji, obcemi a DSO | ne | ne | ne | ano |
| 2441 - Splátky půjčených prostředků od obcí | ne | ano | ano | ano |
| 2442 - Splátky půjčených prostředků od krajů | ne | ne | ano | ano |
| 2443 - Splátky půjčených prostředků od regionálních rad | ne | ne | ne | ano |
| 2449 - Ostatní splátky půjčených prostředků od veřejných rozpočtů územní úrovně | ne | ano | ano | ano |
| 4121 - Neinvestiční přijaté transfery od obcí | ne | ano | ano | ano |
| 4122 - Neinvestiční přijaté transfery od krajů | ne | ne | ano | ano |
| 4123 - Neinvestiční přijaté transfery od regionálních rad | ne | ne | ne | ano |
| 4129 - Ostatní neinvestiční přijaté transfery od rozpočtů územní úrovně | ne | ano | ano | ano |
| 4133 - Převody z vlastních rezervních fondů (jiných než OSS) | ano | ano | ano | ano |
| 4134 - Převody z rozpočtových účtů | ano | ano | ano | ano |
| 4139 - Ostatní převody z vlastních fondů | ano | ano | ano | ano |
| 4221 - Investiční přijaté transfery od obcí | ne | ano | ano | ano |
| 4222 - Investiční přijaté transfery od krajů | ne | ne | ano | ano |
| 4223 - Investiční přijaté transfery od regionálních rad | ne | ne | ne | ano |
| 4229 - Ostatní investiční přijaté transfery od rozpočtů územní úrovně | ne | ano | ano | ano |
| ZJ 024 - Transfery přijaté z území jiného okresu | ne | ano | ne | ne |
| ZJ 025 - Splátky půjčených prostředků přijatých z území jiného okresu | ne | ano | ne | ne |
| ZJ 028 - Transfery přijaté z území jiného kraje | ne | ano | ano | ne |
| ZJ 029 - Splátky půjčených prostředků přijatých z území jiného kraje | ne | ano | ano | ne |
| 5321 - Neinvestiční transfery obcím | ne | ano | ano | ano |
| 5323 - Neinvestiční transfery krajům | ne | ne | ano | ano |
| 5325 - Neinvestiční transfery regionálním radám | ne | ne | ne | ano |
| 5329 - Ostatní neinvestiční transfery veřejným rozpočtům územní úrovně | ne | ano | ano | ano |
| 5342 - Převody FKSP a sociálnímu fondu obcí a krajů | ano | ano | ano | ano |
| 5344 - Převody vlastním rezervním fondům územních rozpočtů | ano | ano | ano | ano |
| 5345 - Převody vlastním rozpočtovým účtům | ano | ano | ano | ano |
| 5349 - Ostatní převody vlastním fondům | ano | ano | ano | ano |
| 5366 - Výdaje z finančního vypořádání minulých let mezi krajem a obcemi | ne | ne | ano | ano |
| 5367 - Výdaje z finančního vypořádání minulých let mezi obcemi | ne | ano | ano | ano |
| 5368 - Výdaje z finančního vypořádání minulých let mezi regionální radou a kraji, obcemi a DSO | ne | ne | ne | ano |
| 5641 - Neinvestiční půjčené prostředky obcím | ne | ano | ano | ano |
| 5642 - Neinvestiční půjčené prostředky krajům | ne | ne | ano | ano |
| 5643 - Neinvestiční půjčené prostředky regionálním radám | ne | ne | ne | ano |
| 5649 - Ostatní neinvestiční půjčené prostředky veřejným rozpočtům územní úrovně | ne | ano | ano | ano |
| 6341 - Investiční transfery obcím | ne | ano | ano | ano |
| 6342 - Investiční transfery krajům | ne | ne | ano | ano |
| 6345 - Investiční transfery regionálním radám | ne | ne | ne | ano |
| 6349 - Ostatní investiční transfery veřejným rozpočtům územní úrovně | ne | ano | ano | ano |
| 6441 - Investiční půjčené prostředky obcím | ne | ano | ano | ano |
| 6442 - Investiční půjčené prostředky krajům | ne | ne | ano | ano |
| 6443 - Investiční půjčené prostředky regionálním radám | ne | ne | ne | ano |
| 6449 - Ostatní investiční půjčené prostředky veřejným rozpočtům místní úrovně | ne | ano | ano | ano |
| ZJ 026 - Transfery poskytnuté na území jiného okresu | ne | ano | ne | ne |
| ZJ 027 - Půjčené prostředky poskytnuté na území jiného okresu | ne | ano | ne | ne |
| ZJ 035 - Transfery poskytnuté na území jiného kraje | ne | ano | ano | ne |
| ZJ 036 - Půjčené prostředky poskytnuté na území jiného kraje | ne | ano | ano | ne |
Konsolidace financování se použije pro případy, kdy mezi subjekty, za které je sestavován výkaz, došlo k poskytnutí nebo splácení půjčky; většinou se jedná o případy poskytnutí půjčky ze strany kraje obci nebo splácení půjčky obcí kraji; kraj proto bude ve výkazu za území kraje konsolidovat v případě poskytnutí půjčky v části konsolidace výdajů na řádku 4330, resp. 4400 v případě splátky na straně konsolidace příjmů na řádku 4070 a proti tomu v části konsolidace financování na řádku 4460 odpovídající část třídy 8 - Financování u obcí;
- 8.4 vazby v této části výkazu:
obecné vazby, které platí na všech vykazovaných úrovních:
r. 4050sl.41,42,43 = r. (4010 + 4020 + 4030 + 4040)sl.41,42,43
r. 4060sl.41,42,43 = r. (4250 - 4460)sl.41,42,43
r. 4200sl.41,42,43 = r. (4050 - 4060)sl.41,42,43
r. 4240sl.41,42,43 = r. (4210 + 4220)sl.41,42,43
r. 4430sl.41,42,43 = r. (4240 - 4250)sl.41,42,43
r. 4430sl.41,42,43 = r. (4200 + 4470)sl.41,42,43
r. 4440sl.41,42,43 = r. (4200 - 4430)sl.41,42,43
r. 4450sl.41,42,43 = r. 8000sl.1,2,3
r. 4470sl.41,42,43 = r. (4450 - 4460)sl.41,42,43
r. 4440sl.41,42,43 = - r. 4470sl.41,42,43
- a) kromě obecných vazeb, platí na úrovni vykazující jednotky:
r. 4060sl.41,42,43 = r. (4130 + 4140 + 4150)sl.41,42,43
r. 4250sl.41,42,43 = r. (4281 + 4290 + 4300 + 4310)sl.41,42,43
r. 4460sl.41,42,43 = 0
- b) kromě obecných vazeb, platí na úrovni okresu:
r. 4060sl.41,42,43 = r. (4062 + 4070 + 4090 + 4100 + 4120 + 4130 + 4140 + 4150 + 4170 + 4190) sl.41,42,43 - r. (4191 + 4192 + 4193 + 4194)sl.41,42,43 + r. (7291 + 7310 +7340+ 7380)sl.71,72,73
r. 4250sl.41,42,43 = r. (4260 + 4280 + 4281 + 4290 + 4300 + 4310 + 4322 + 4330 + 4350 + 4360 + 4380 + 4400 + 4420)sl.41,42,43 - r. (4421 + 4422 + 4423 + 4424)sl.41,42,43 + r. (7420 +7431 + 7450 + 7490 + 7520)sl.71,72,73
r. 4460sl.41,42,43 = r. (4330 + 4350 + 4400 + 4420)sl.41,42,43 - r. (4070 + 4090)sl.41,42,43 + r. (4192 + 4194)sl.41,42,43 - r. (4422 + 4424)sl.41,42,43 + r. (7490 + 7520)sl.71,72,73 - r. 7380sl.71,72,73
- c) kromě obecných vazeb, platí na úrovni kraje:
r. 4060sl.41,42,43 = r. (4061 + 4062 + 4070 + 4080 + 4090 + 4100+ 4110 + 4120+ 4130 + 4140 + 4150+ 4170 + 4180 + 4190)sl.41,42,43 - r. ( 4193 + 4194)sl.41,42,43
r. 4250sl.41,42,43 = r. (4260 + 4270 + 4280 + 4281 + 4290 + 4300 + 4310 + 4321 +4322 + 4330 + 4340 + 4350 + 4360 + 4370 + 4380 + 4400 + 4410 + 4420)sl.41,42,43 - r. (4423 + 4424)sl.41,42,43
r. 4460sl.41,42,43 = r. (4330 + 4340 + 4350 + 4400 + 4410 + 4420)sl.41,42,43 - r. (4070 + 4080 + 4090)sl.41,42,43 + r. 4194sl.41,42,43 - r.4424sl.41,42,43
- d) kromě obecných vazeb, platí na úrovni státu:
r. 4060sl.41,42,43 = r. (4061 + 4062 + 4063 + 4070 + 4080 +4081 + 4090 + 4100 + 4110 +4111 + 4120 + 4130 + 4140 + 4150 + 4170 + 4180 + 4181 + 4190)sl.41,42,43
r. 4250sl.41,42,43 = r. (4260 + 4270 + 4271 + 4280 + 4281 + 4290 + 4300 + 4310 + 4321 + 4322 + 4323 + 4330 + 4340 + 4341 + 4350 + 4360 + 4370 + 4371 + 4380 + 4400 + 4410 + 4411 + 4420)sl.41,42,43
r. 4460sl.41,42,43 = r. (4330 + 4340 + 4341 + 4350 + 4400 + 4410 +4411 + 4420)sl.41,42,43 -r. (4070 + 4080 + 4081 + 4090)sl.41,42,43
- a) kromě obecných vazeb, platí na úrovni vykazující jednotky:
- 8.5 vazby mezi touto částí výkazu a částí VII.:
r. 4191sl.41,42,43 = r. 7090sl.71,72,73
r. 4192sl.41,42,43 = r. 7140sl.71,72,73
r. 4193sl.41,42,43 = r. 7290sl.71,72,73
r. 4194sl.41,42,43 = r. 7360sl.71,72,73
r. 4421sl.41,42,43 = r. 7170sl.71,72,73
r. 4422sl.41,42,43 = r. 7220sl.71,72,73
r. 4423sl.41,42,43 = r. 7400sl.71,72,73
r. 4424sl.41,42,43 = r. 7470sl.71,72,73
- 9. Část V. - Tato část výkazu se nevyplňuje.
- 10. Část VI. - Stavy a obraty na bankovních účtech
- a) v této části výkazu se uvádějí stavy a změny stavů bankovních účtů
- aa) termínovaných vkladů dlouhodobých,
- ab) zvláštních výdajových účtů,
- ac) základních běžných účtů územních samosprávných celků,
- ad) běžných účtů fondů územních samosprávných celků,
- ae) termínovaných vkladů krátkodobých;
údaj ve sl. 63 příslušného řádku části VI. se vypočítá jako rozdíl sloupce 61 a 62 téhož řádku, tzn. že údaj má znaménko:
minus (-), pokud je stav ke konci vykazovaného období vyšší než stav k 1.1.,
plus (+), pokud je stav ke konci vykazovaného období nižší než stav k 1.1.;
- b) vazba mezi touto částí výkazu a částí III.:
r. (6030 + 6040 + 6050 + 6060)sl.63 = r. (8115 + 8125 + 8215 + 8225)sl.3.
- a) v této části výkazu se uvádějí stavy a změny stavů bankovních účtů
- 11. Část VII. - Vybrané záznamové jednotky
V této části výkazu se uvádějí záznamové jednotky. Záznamové jednotky 024 až 029, 035 a 036 se použijí pro veřejné rozpočty územní úrovně pro konsolidaci transferů a půjček poskytovaných mezi obcemi patřícími do různých okresů a krajů a krajů obcím, případně krajem na území jiného kraje; u těchto položek jsou vytvořeny podřádky pro rozpis jednotlivých jednotek, kterých se záznamové jednotky týkají.
- 12. Část VIII. - Tato část výkazu se nevyplňuje.
- 13. Část IX. - Přijaté transfery a půjčky ze státního rozpočtu, státních fondů a regionálních rad
- a) v této části výkazu se uvádějí údaje skutečně přijatých transferů a půjček
- aa) uvedených na položkách 4111, 4113, 4116, 4118, 4123, 4160, 4211, 4213, 4216, 4218, 4223, 4240, 8113 a 8123,
- ab) v členění podle účelových znaků;
- a) v této části výkazu se uvádějí údaje skutečně přijatých transferů a půjček
- 14. Část X. - Transfery a půjčky poskytnuté regionálními radami územním samosprávným celkům, dobrovolným svazkům obcí a regionálním radám
- a) v této části výkazu se uvádějí údaje poskytnutých transferů a půjček:
- aa) uvedených na položkách 5321, 5323, 5325, 5329, 5641, 5642, 5643, 5649, 6341, 6342, 6345, 6349, 6441, 6442, 6443 a 6449,
- ab) v členění podle účelových znaků,
- ac) v členění podle kódu územní jednotky;
- b) vazby mezi částí X. a II. výkazu
pro každou položku vykázanou v části X. platí:
Σúdaj sl.103 UZ,územní jednotka = Σúdaj sl.3 § dané položky,
tzn. že součet všech údajů sl. 103 dané položky (tj. za všechny účelové znaky a kódy územních jednotek) v části X. musí odpovídat součtu údajů sl. 3 této položky v části II. za všechny paragrafy;
- c) převedení prostředků z výdajového účtu regionálních rad na účet příjemce vedený u bankovního ústavu se třídí na příslušnou druhovou položku (5321, 5323, 5325, 5329, 5641, 5642, 5643, 5649, 6341, 6342, 6345, 6349, 6441, 6442, 6443 a 6449) podle platného účelového znaku a kódu územní jednotky;
- d) pro transfery a půjčky poskytnuté obci se přiřadí kód územní jednotky odpovídající LAU 1 (CZ0xxx), pro transfery a půjčky poskytnuté kraji se přiřadí kód územní jednotky odpovídající NUTS 3 (CZ0xx); pro transfery a půjčky poskytnuté hlavnímu městu Praha se přiřadí kód územní jednotky odpovídající LAU 1 (CZ0100); pro transfery a půjčky poskytované regionálním radám se přiřadí kód územní jednotky NUTS 2 (CZ0x).
- a) v této části výkazu se uvádějí údaje poskytnutých transferů a půjček:
- 15. Část XI. - Příjmy z rozpočtu Evropské unie a související příjmy v členění podle nástroje a zdroje financování
V části XI. jsou sledovány příjmy z rozpočtu Evropské unie a související příjmy. Výše uvedené rozpočtové příjmy s údaji schváleného rozpočtu, rozpočtu po změnách a výsledku od počátku roku se vykazují podle položek druhového třídění platné rozpočtové skladby, dále v členění podle kódu atributu NÁSTROJ a kódu atributu ZDROJ, jejichž číselníky jsou uvedeny v příloze č. 3 této vyhlášky.
- 16. Část XII. - Výdaje spolufinancované z rozpočtu Evropské unie a související výdaje v členění podle nástroje a zdroje financování
V části XII. jsou sledovány výdaje spolufinancované z rozpočtu Evropské unie a související výdaje. Výše uvedené rozpočtové výdaje s údaji schváleného rozpočtu, rozpočtu po změnách a výsledku od počátku roku se vykazují v členění podle položek druhového třídění a podle paragrafů odvětvového třídění platné rozpočtové skladby, dále v členění podle nástroje a zdroje financování, a to podle odpovídajících kódů číselníku atributu NÁSTROJ a číselníku atributu ZDROJ uvedených v příloze č. 3 této vyhlášky.
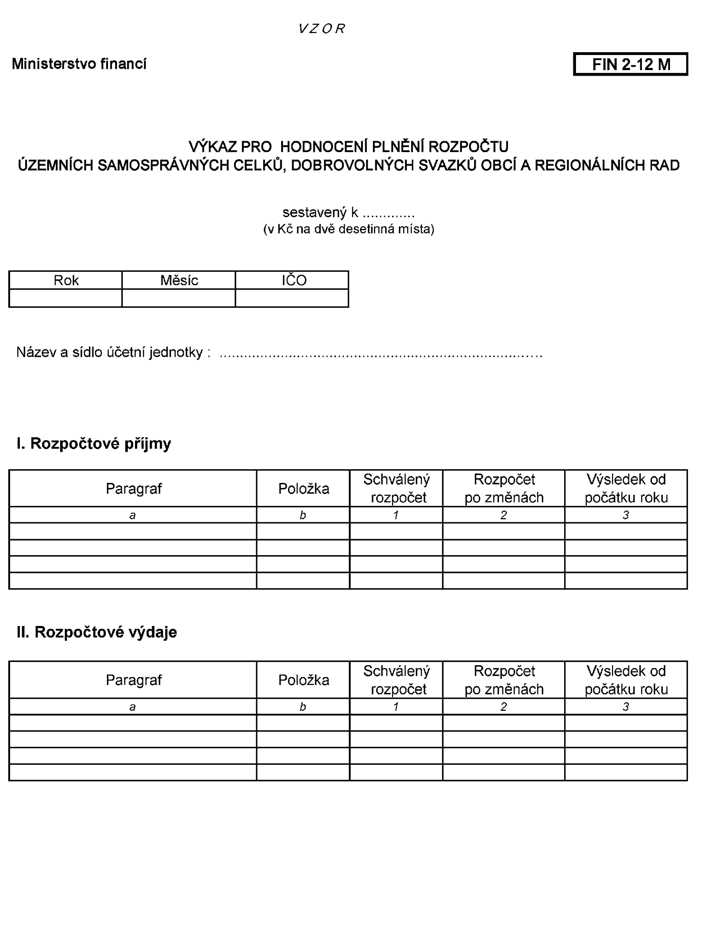
Příloha č. 5
k vyhlášce č. 449/2009 Sb.Doplňující údaje o státních příspěvkových organizacích
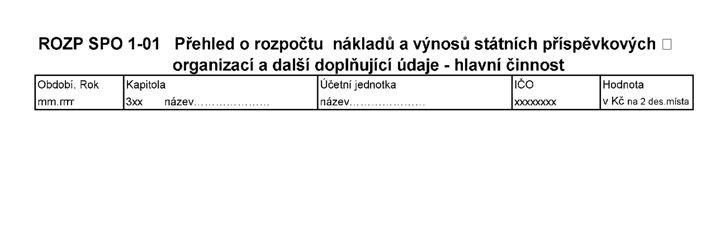
- 1. Státní příspěvkové organizace předkládají do centrálního systému účetních informací státu ročně přehled o rozpočtu nákladů a výnosů ROZP SPO 1-01 - část I v členění na jednotlivé nákladové a výnosové položky podle příslušných syntetických účtů v návaznosti na vyhlášku č. 410/2009 Sb.
- 2. V části II předkládají státní příspěvkové organizace doplňující údaje za hlavní činnost, které vycházejí z analytické evidence k syntetickým účtům uvedeným v části I.
Příloha č. 6
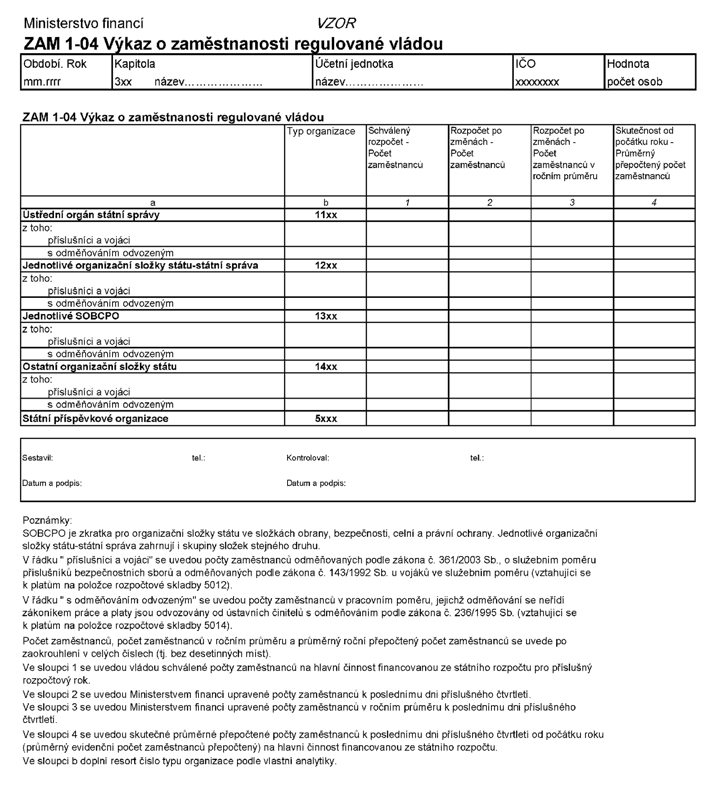
k vyhlášce č. 449/2009 Sb.Doplňující údaje k zaměstnanosti regulované vládou
Organizační složky státu a státní příspěvkové organizace předkládají do centrálního systému účetních informací státu ve výkazu o zaměstnanosti údaje o počtu zaměstnanců: vládou schválený počet zaměstnanců na hlavní činnost pro rozpočtový rok, upravené počty zaměstnanců k poslednímu dni příslušného čtvrtletí a jejich roční průměr k poslednímu dni příslušného čtvrtletí po změnách rozpočtu a skutečné průměrné přepočtené počty zaměstnanců k poslednímu dni příslušného čtvrtletí od počátku roku. Výjimkou je Bezpečnostní informační služba, která nepředkládá výkaz o zaměstnanosti regulované vládou.
Příloha č. 7
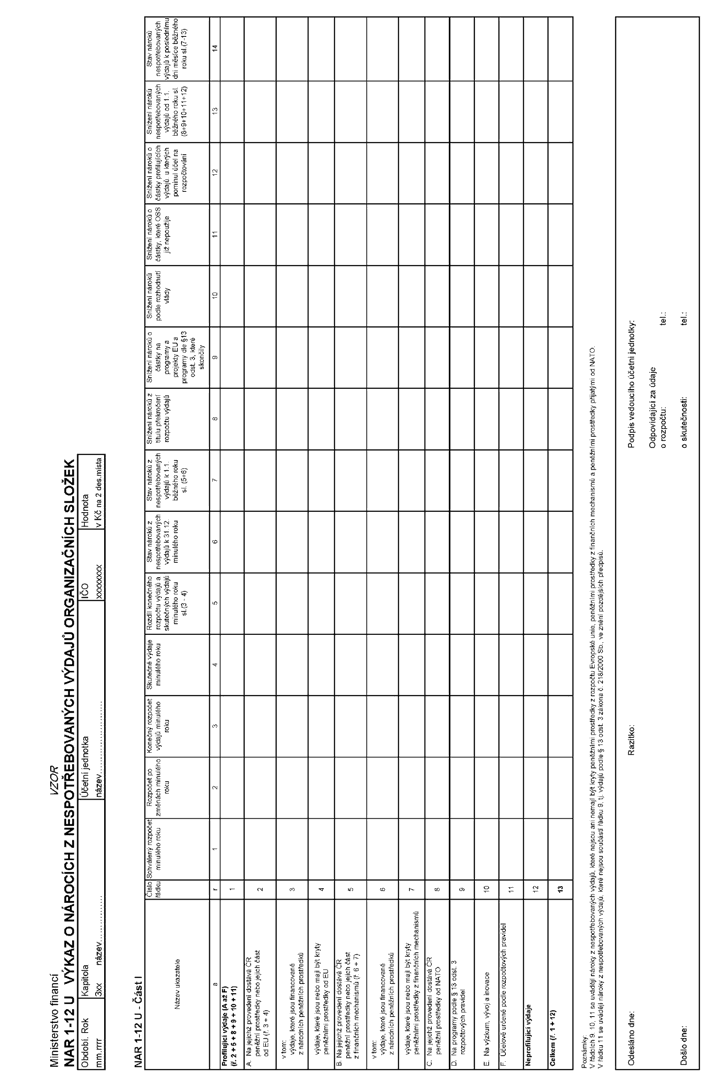
k vyhlášce č. 449/2009 Sb.Rozsah a způsob sestavení výkazu o nárocích z nespotřebovaných výdajů organizačních složek státu (NAR 1-12 U)
- 1. Údaje ve výkazu NAR 1-12 U v návaznosti na § 47 zákona č. 218/2000 Sb., ve znění pozdějších předpisů, předkládají organizační složky státu do centrálního systému účetních informací státu. Údaje jsou uváděny kumulativně, dochází k jejich sčítání za jednotlivé měsíce v průběhu hodnoceného roku.
- 2. Profilující výdaje vykazované pod písmenem A., B. a C. se vztahují k údajům vykazovaným v části XII. výkazu Fin 2-04 U.
- 3. Prostředky vykazované podle § 47 odst. 4 písm. a) bod 4. a podle § 13 odst. 3 zákona č. 218/2000 Sb., ve znění pozdějších předpisů, se vztahují k údajům vykazovaným v části VIII. výkazu Fin 2-04 U, pokud nejsou ani nemají být kryty peněžními prostředky z rozpočtu Evropské unie, peněžními prostředky z finančních mechanismů a peněžními prostředky přijatými od Organizace Severoatlantické smlouvy (NATO).
- 4. Význam sl. 3 a sl. 23 - konečný rozpočet výdajů je schválený rozpočet upravený nejen o rozpočtové přesuny, ale i o povolená překročení a vázání - tedy rozpočet po změnách s připočtenými částkami povoleného překročení a odpočtenými částkami vázání, případně o změnu provedenou na základě rozhodnutí vlády o zvýšení celkových příjmů a výdajů státního rozpočtu podle § 24 odst. 1 písm. d) zákona č. 218/2000 Sb., ve znění pozdějších předpisů nebo rozhodnutí ministra financí o zvýšení celkových příjmů a výdajů státního rozpočtu podle § 24 odst. 4 zákona č. 218/2000 Sb., ve znění pozdějších předpisů.
- 5. Ve výkazu se neuvádějí profilující výdaje na sociální dávky, protože v souladu s ustanovením § 47 odst. 8 písm. b) zákona č. 218/2000 Sb., ve znění pozdějších předpisů, u výdajů na sociální dávky nárok z nespotřebovaných výdajů nevzniká.
- 6. V návaznosti na ustanovení § 47 odst. 5 zákona č. 218/2000 Sb., ve znění pozdějších předpisů, v případě, že vláda v mimořádných případech povolí přesun prostředků z neprofilujících výdajů na profilující výdaje se při vykazování nároků z nespotřebovaných výdajů podle rozhodnutí vlády postupuje takto. Ve sloupci 10 (30) se v odpovídajícím řádku profilujících výdajů v části I. a II. výkazu uvede hodnota přesunutých prostředků se záporným znaménkem a zároveň se o stejnou hodnotu sníží nároky v řádku 12 části I. ve výdajích neprofilujících.
- 7. Kontrolní vazby v rámci výkazu o nárocích z nespotřebovaných výdajů organizačních složek státu – část I.:
ř. 1 = ř. (2 + 5 + 8 + 9 + 10 + 11);
ř. 2 = ř. (3 + 4);
ř. 5 = ř. (6 + 7);
ř. 13 = ř. (1 + 12);
sl. 5 = sl. (3 - 4);
sl. 7 = sl. (5 + 6);
sl. 13 = sl. (8 + 9 + 10 + 11 + 12);
sl. 14 = sl. (7 - 13).
- 8. Kontrolní vazby v rámci výkazu o nárocích z nespotřebovaných výdajů organizačních složek - část II.:
sl. 25 = sl. (23 - 24);
sl. 27 = sl. (25 + 26);
sl. 33 = sl. (28 + 29 + 30 + 31 + 32);
sl. 34 = sl. (27 - 33).
- 9. Způsob vyplňování údajů ve sloupcích a) až e) v části II.:
Uvede se ve sloupci
sl.a) Zdroj podle číselníku pro atribut ZDROJ – CIS_ZDROJ, viz bod 20.2 v příloze č. 3.
sl.b) Nástroj podle číselníku pro atribut NÁSTROJ – CIS_NASTROJ, viz bod 20.1 v příloze č. 3.
sl.c) Program, § 13 odst. 3 zákona 218/2000 Sb., ve znění pozdějších předpisů, podle číselníku v informačním systému programového financování.
sl.d) Účel podle číselníku kódu účelu, který je devítimístný a má povinnou strukturu:
rrkkkcccc
rr - poslední dvojčíslí roku, kdy byl účel stanoven;
kkk - číslo odesílající kapitoly, která prostředky poskytuje;
cccc - pořadové číslo účelu odesílající kapitoly v daném roce.
Číselník je aktualizován v elektronické podobě na internetových stránkách Ministerstva financí.
sl.e) Výzkum, vývoj a inovace v souladu s § 6 odst. 1 zákona č. 130/2002 Sb., číselné označení:
1 - institucionální podpora a podíl z prostředků zahraničních programů, který je spolufinancován z institucionální podpory;
2 - účelová podpora.
Ve sloupcích a) až e), ve kterých není uveden žádný z výše uvedených údajů, bude vždy nulová hodnota s číselným označením 0.
- 10. Kontrolní vazby mezi částí I. a II. výkazu o nárocích z nespotřebovaných výdajů organizačních složek NAR 1-12 U:
ř. 3 části I. = součtu údajů z části II. s kódem 1 z číselníku pro atribut ZDROJ – CIS_ZDROJ a kódů z bloku B číselníku pro atribut NÁSTROJ – CIS_NASTROJ, tj. výdajů na projekty spolufinancované z Evropské unie, část financovaná z národních peněžních prostředků;
ř. 4 části I. = součtu údajů z části II. s kódem 6 a 7 z číselníku pro atribut ZDROJ – CIS_ZDROJ a kódů z bloku B číselníku pro atribut NÁSTROJ – CIS_NASTROJ tj. výdajů na projekty spolufinancované z Evropské unie, část která je nebo má být kryta peněžními prostředky od Evropské unie;
ř. 6 části I. = součtu údajů z části II. s kódem 1 z číselníku pro atribut ZDROJ – CIS_ZDROJ a kódu 60 z číselníku pro atribut NÁSTROJ – CIS_NASTROJ, tj. výdajů na projekty spolufinancované z Finančních mechanismů, část která je financovaná z národních peněžních prostředků;
ř. 7 části I. = součtu údajů z části II. s kódem 9 z číselníku pro atribut ZDROJ – CIS_ZDROJ a kódu 60 z číselníku pro atribut NÁSTROJ – CIS_NASTROJ, tj. výdajů na projekty spolufinancované z Finančních mechanismů, část která je nebo má být kryta peněžními prostředky od Evropské unie;
ř. 8 části I. = součtu údajů z části II. s kódem 8 z číselníku pro atribut ZDROJ – CIS_ZDROJ;
V řádcích 9, 10 a 11 jsou hodnoty ve sloupcích a) a b) vždy nulové, protože nejsou ani nemají být kryty peněžními prostředky z rozpočtu Evropské unie, peněžními prostředky z finančních mechanismů a peněžními prostředky přijatými od Organizace Severoatlantické smlouvy;
ř. 9 části I. = součtu údajů z části II., kde ve sloupci c) jsou uvedeny hodnoty dle číselníku používaného v Informačním systému programového financování a ve sloupci e) jsou nulové hodnoty;
ř. 10 části I. = součtu údajů z části II., kde ve sloupci e) jsou uvedeny hodnoty 1 nebo 2 a ve sloupci c) jsou nulové hodnoty;
ř. 11 části I. = součtu údajů z části II., kde ve sloupci d) je devítimístný kód účelu a ve sloupci c) a e) jsou nulové hodnoty.
Neprofilující výdaje se v části II. neuvádějí.
Příloha č. 8
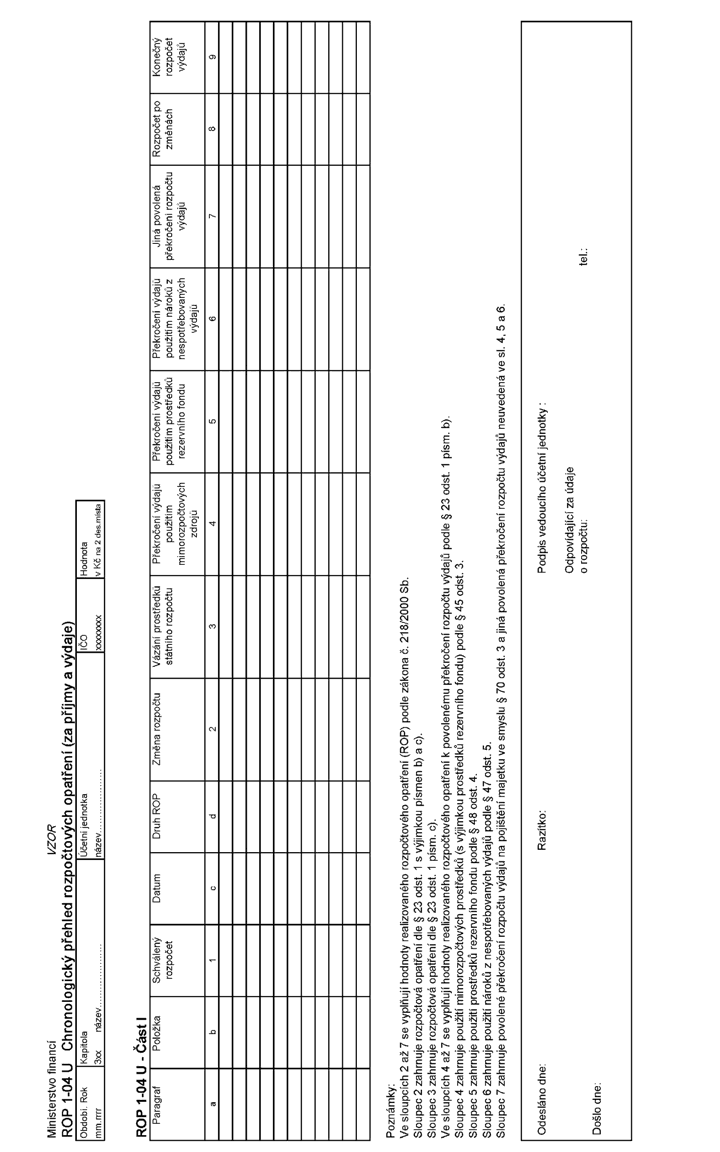
k vyhlášce č. 449/2009 Sb.Rozsah a způsob sestavení chronologického přehledu rozpočtových opatření (ROP 1-04 U)
- 1. Chronologický přehled rozpočtových opatření, jehož povinnost evidence je dána organizačním složkám státu ustanovením § 25 odst. 10 zákona č. 218/2000 Sb., o rozpočtových pravidlech a o změně některých souvisejících zákonů (rozpočtová pravidla), ve znění pozdějších předpisů (dále jen „rozpočtová pravidla“) předkládají jednotlivé organizační složky státu do centrálního systému účetních informací státu a správce kapitoly předkládá opis sumáře výkazu ROP 1-04 U za celou kapitolu včetně komentáře Ministerstvu financí.
- 2. Rozpočtová opatření ve smyslu § 23 odst. 1 rozpočtových pravidel jsou vykazována chronologicky podle data realizace a druhu rozpočtového opatření. Přehled rozpočtových opatření obsahuje informace o rozpočtových opatřeních provedených v daném roce.
- 3. Komentář k chronologickému přehledu rozpočtových opatření je zaměřen na rozpočtová opatření provedená se souhlasem Ministerstva financí a budou v něm uvedeny zejména důvody a adresnost jejich provedení. Komentář se předkládá v elektronické podobě příslušnému odboru Ministerstva financí.
- 4. Druh rozpočtového opatření vyjadřuje, na jakém základě bylo rozpočtové opatření provedeno. Kódy 1, 3 a 5 rozlišují:
1 – rozpočtové opatření provedené v kompetenci organizační složky státu nebo kapitoly (jedná se o opatření, kterým se nemění závazné ukazatele kapitoly celkem a není k němu třeba souhlasu Ministerstva financí);
3 – rozpočtové opatření provedené na základě návrhu kapitoly a schválení Ministerstvem financí (jedná se o opatření, kterým se mění závazné ukazatele kapitoly celkem nebo opatření, kterým se nemění závazné ukazatele kapitoly, ale vyžaduje schválení Ministerstvem financí);
5 – rozpočtové opatření provedené na základě návrhu kapitoly a schválení Ministerstvem financí, které rozhodlo o přiřazení tohoto kódu z důvodu celospolečenského zájmu na sledování daného druhu výdaje státního rozpočtu.
Ve finančním výkazu ROP 1-04 U je druh rozpočtových opatření uváděn v části I. ve sloupci „d“ a v části II. ve sloupci „i“ s názvem „Druh ROP“.
- 5. Duplicity v identifikaci rozpočtových opatření nejsou přípustné.
- 6. V chronologickém přehledu rozpočtových opatření se uvádějí údaje rozpočtu schváleného na příslušný rok, úpravy provedené rozpočtovým opatřením podle bodu 2., údaje rozpočtu po změnách a konečného rozpočtu výdajů. Tyto údaje se uvádějí v členění podle paragrafu odvětvového třídění a položky druhového třídění platné rozpočtové skladby a v části II. výkazu ROP 1-04 U rovněž v členění podle struktury příjmů a výdajů, zdroje, dotačního a výdajového titulu a účelu.
- 7. Údaji o schváleném rozpočtu na příslušný rok se rozumí údaje státního rozpočtu rozepsané v souladu s usnesením vlády k návrhu zákona o státním rozpočtu.
- 8. Rozpočtem po změnách se rozumí údaje schváleného rozpočtu upravené o rozpočtová opatření provedená podle § 23 odst. 1 s výjimkou písmen b) a c) rozpočtových pravidel při respektování zásad uvedených v ustanoveních § 24 až 26 rozpočtových pravidel.
V chronologickém přehledu rozpočtových opatření je vyjádření rozpočtu po změnách zajištěno vazbou: sloupec 8 = sloupec 1 (schválený rozpočet) + sloupec 2 (součet hodnot všech provedených rozpočtových opatření ve stanoveném období od počátku roku).
- 9. Konečným rozpočtem výdajů se rozumí rozpočet po změnách upravený o rozpočtová opatření provedená podle § 23 odst. 1 písm. b) a c) rozpočtových pravidel.
V chronologického přehledu rozpočtových opatření je vyjádření konečného rozpočtu výdajů zajištěno vazbou: sloupec 9 = sloupec 8 (rozpočet po změnách) - sloupec 3 (součet hodnot všech vázání ve smyslu § 23 odst. 1 písm. c) rozpočtových pravidel provedených ve stanoveném období od počátku roku) + sloupce 4, 5, 6 a 7 (součet hodnot všech provedených rozpočtových opatření ve smyslu § 23 odst. 1 písm. b) rozpočtových pravidel ve stanoveném období od počátku roku).
- 10. Údaje rozpočtu po změnách a konečného rozpočtu výdajů se sledují průběžně (upravují se při každém rozpočtovém opatření).
- 11. Chronologický přehled rozpočtových opatření (za příjmy a výdaje) ROP 1-04 U - Část I.
V této části se uvádí přehled rozpočtových opatření za:
- 11.1 příjmy podle položek druhového třídění platné rozpočtové skladby s tím, že za každou položku se uvede součet jejích hodnot;
- 11.2 výdaje podle paragrafů odvětvového třídění a položek za jednotlivé třídy druhového třídění platné rozpočtové skladby s tím, že součty hodnot budou uvedeny za každou položku u jednotlivých paragrafů, dále za každý paragraf u jednotlivých tříd a dále za každou třídu.
- 12. Chronologický přehled rozpočtových opatření (za příjmy a výdaje) ROP 1-04 U - Část II.
V této části výkazu se uvádějí rozpočtová opatření za příjmy a výdaje v členění podle:
- 12.1 struktury příjmů a výdajů:
- 12.1.1 příjmové a výdajové bloky, které jsou specifickými ukazateli podle přílohy č. 4 zákona o státním rozpočtu na příslušný rok s tím, že za každý příjmový a výdajový blok se uvede součet jeho hodnot;
- 12.1.2 příjmové a výdajové okruhy bez souvislosti s jejich vykazováním na příloze č. 4 zákona o státním rozpočtu na příslušný rok s tím, že za každý okruh jednotlivých příjmových a výdajových bloků se uvede součet jeho hodnot;
- 12.2 klasifikace:
- 12.2.1 platná rozpočtová skladba: zdroj, paragraf, položka;
- 12.2.2 dotační titul a výdajový titul vedený v informačním systému programového financování;
- 12.2.3 účel použití prostředků stanovený rozpočtovými pravidly.
- 12.1 struktury příjmů a výdajů:
- 1) Vyhláška č. 383/2009 Sb., o účetních záznamech v technické formě vybraných účetních jednotek a jejich předávání do centrálního systému účetních informací státu a o požadavcích na technické a smíšené formy účetních záznamů (technická vyhláška o účetních záznamech).
- 2) Metodická pomůcka pro cílově orientované rozpočtování; formulář č. 1/9 vyhlášky č. 165/2008 Sb., kterou se stanoví rozsah a struktura údajů pro vypracování návrhu zákona o státním rozpočtu a termíny jejich předkládání