- 8.5 vazby mezi touto částí výkazu a částí VII.:
r. 4191sl.41,42,43 = r. 7090sl.71,72,73
r. 4192sl.41,42,43 = r. 7140sl.71,72,73
r. 4193sl.41,42,43 = r. 7290sl.71,72,73
r. 4194sl.41,42,43 = r. 7360sl.71,72,73
r. 4421sl.41,42,43 = r. 7170sl.71,72,73
r. 4422sl.41,42,43 = r. 7220sl.71,72,73
r. 4423sl.41,42,43 = r. 7400sl.71,72,73
r. 4424sl.41,42,43 = r. 7470sl.71,72,73
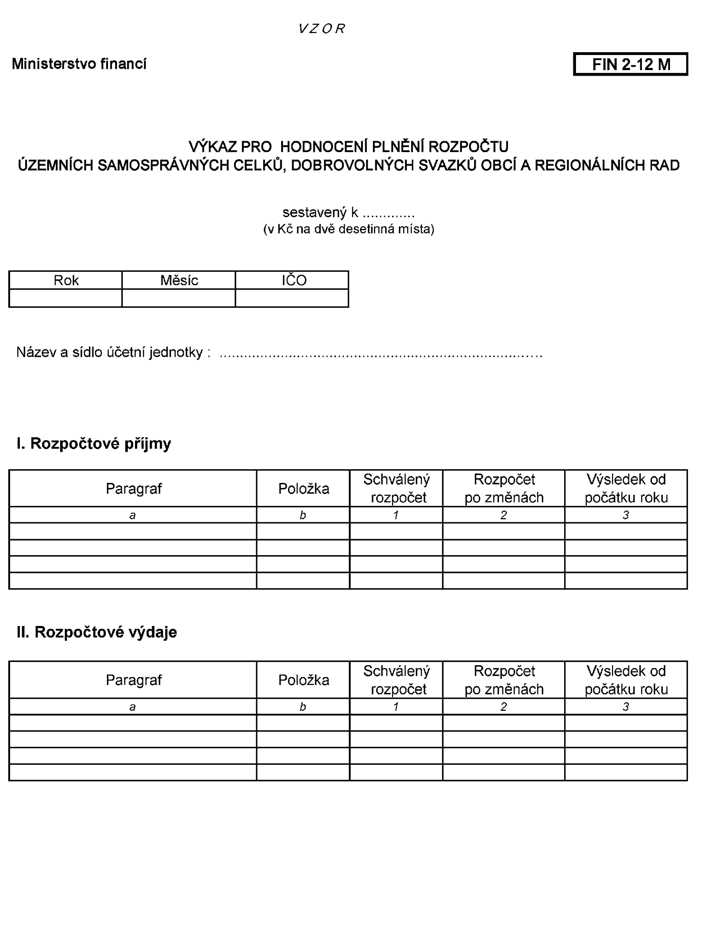
- 9. Část V. - Tato část výkazu se nevyplňuje.
- 10. Část VI. - Stavy a obraty na bankovních účtech
- a) v této části výkazu se uvádějí stavy a změny stavů bankovních účtů
- aa) termínovaných vkladů dlouhodobých,
- ab) základních běžných účtů územních samosprávných celků,
- ac) běžných účtů fondů územních samosprávných celků,
- ad) termínovaných vkladů krátkodobých;
údaj ve sl. 63 příslušného řádku části VI. se vypočítá jako rozdíl sloupce 61 a 62 téhož řádku, tzn. že údaj má znaménko:
minus (-), pokud je stav ke konci vykazovaného období vyšší než stav k 1.1.,
plus (+), pokud je stav ke konci vykazovaného období nižší než stav k 1.1.;
- b) vazba mezi touto částí výkazu a částí III.:
r. (6030 + 6040 + 6050)sl. 63 = r. (8115 + 8125 + 8215 + 8225)sl. 3.
- a) v této části výkazu se uvádějí stavy a změny stavů bankovních účtů
- 11. Část VII. - Vybrané záznamové jednotky
V této části výkazu se uvádějí záznamové jednotky. Záznamové jednotky 024 až 029, 035 a 036 se použijí pro veřejné rozpočty územní úrovně pro konsolidaci transferů a půjček poskytovaných mezi obcemi patřícími do různých okresů a krajů a krajů obcím, případně krajem na území jiného kraje; u těchto položek jsou vytvořeny podřádky pro rozpis jednotlivých jednotek, kterých se záznamové jednotky týkají.
- 12. Část VIII. - Tato část výkazu se nevyplňuje.
- 13. Část IX. - Přijaté transfery a půjčky ze státního rozpočtu, státních fondů a regionálních rad
- a) v této části výkazu se uvádějí údaje skutečně přijatých transferů a půjček
- aa) uvedených na položkách 4111, 4113, 4116, 4118, 4123, 4160, 4211, 4213, 4216, 4218, 4223, 4240, 8113 a 8123,
- ab) v členění podle účelových znaků;
- a) v této části výkazu se uvádějí údaje skutečně přijatých transferů a půjček
- 14. Část X. - Transfery a půjčky poskytnuté regionálními radami územním samosprávným celkům, dobrovolným svazkům obcí a regionálním radám
- a) v této části výkazu se uvádějí údaje poskytnutých transferů a půjček:
- aa) uvedených na položkách 5321, 5323, 5325, 5329, 5641, 5642, 5643, 5649, 6341, 6342, 6345, 6349, 6441, 6442, 6443 a 6449,
- ab) v členění podle účelových znaků,
- ac) v členění podle kódu územní jednotky;
- b) vazby mezi částí X. a II. výkazu
pro každou položku vykázanou v části X. platí:
Σúdaj sl.103 UZ,územní jednotka = Σúdaj sl.3 § dané položky,
tzn. že součet všech údajů sl. 103 dané položky (tj. za všechny účelové znaky a kódy územních jednotek) v části X. musí odpovídat součtu údajů sl. 3 této položky v části II. za všechny paragrafy;
- c) převedení prostředků z výdajového účtu regionálních rad na účet příjemce vedený u bankovního ústavu se třídí na příslušnou druhovou položku (5321, 5323, 5325, 5329, 5641, 5642, 5643, 5649, 6341, 6342, 6345, 6349, 6441, 6442, 6443 a 6449) podle platného účelového znaku a kódu územní jednotky;
- d) pro transfery a půjčky poskytnuté obci se přiřadí kód územní jednotky odpovídající LAU 1 (CZ0xxx), pro transfery a půjčky poskytnuté kraji se přiřadí kód územní jednotky odpovídající NUTS 3 (CZ0xx); pro transfery a půjčky poskytnuté hlavnímu městu Praha se přiřadí kód územní jednotky odpovídající LAU 1 (CZ0100); pro transfery a půjčky poskytované regionálním radám se přiřadí kód územní jednotky NUTS 2 (CZ0x).
- a) v této části výkazu se uvádějí údaje poskytnutých transferů a půjček:
- 15. Část XI. – Příjmy z rozpočtu Evropské unie a související příjmy v členění podle zdrojového třídění
V části XI. jsou sledovány příjmy z rozpočtu Evropské unie a související příjmy. Výše uvedené příjmy s údaji schváleného rozpočtu, rozpočtu po změnách a výsledku od počátku roku se vykazují podle paragrafů odvětvového třídění a podle položek druhového třídění, dále podle nástrojů nástrojového třídění a podle prostorových jednotek prostorového třídění platné rozpočtové skladby. Ministerstvo financí zveřejňuje pro územní samosprávné celky, dobrovolné svazky obcí a regionální rady číselník nástrojového třídění na internetových stránkách Ministerstva financí, kde je průběžně aktualizován.
- 16. Část XII. – Výdaje spolufinancované z rozpočtu Evropské unie a související výdaje v členění podle zdrojového třídění
V části XII. jsou sledovány výdaje spolufinancované z rozpočtu Evropské unie a související výdaje. Výše uvedené výdaje s údaji schváleného rozpočtu, rozpočtu po změnách a výsledku od počátku roku se vykazují v členění podle paragrafů odvětvového třídění a podle položek druhového třídění, dále podle nástrojů nástrojového třídění a podle prostorových jednotek prostorového třídění platné rozpočtové skladby. Ministerstvo financí zveřejňuje pro územní samosprávné celky, dobrovolné svazky obcí a regionální rady číselník nástrojového třídění na internetových stránkách Ministerstva financí, kde je průběžně aktualizován.
Příloha č. 5
k vyhlášce č. 449/2009 Sb.Doplňující údaje o státních příspěvkových organizacích
- 1. Státní příspěvkové organizace předkládají do centrálního systému účetních informací státu ročně přehled o rozpočtu nákladů a výnosů ROZP SPO 1-01 - část I v členění na jednotlivé nákladové a výnosové položky podle příslušných syntetických účtů v návaznosti na vyhlášku č. 410/2009 Sb., ve znění pozdějších předpisů
- 2. V části II předkládají státní příspěvkové organizace doplňující údaje za hlavní činnost, které vycházejí z analytické evidence k syntetickým účtům uvedeným v části I.
VZOR
ROZP SPO 1-01 Přehled o rozpočtu nákladů a výnosů státních příspěvkových organizačí a další doplňují údaje - hlavní činnost
| Období.Rok | Kapitola | Účetní jednotka | IČO | Hodnota |
| mm.rrrr | 3xx název ................... | název | xxxxxxxx | v Kč na 2 des.místa |
ROZP SPO 1-01 - Část I - Přehled o rozpočtu nákladů a výnosů státních příspěvkových organizací
| Číslo položky | Název položky | Syntetický účet | Schválený rozpočet | Skutečnost minulého roku |
|---|---|---|---|---|
| a | b | c | 1 | 2 |
| 1 | NÁKLADY CELKEM (účtová třída 5 celkem - součet položek 2, 38, 44 a 47) | |||
| 2 | Náklady z činnosti (součet položek 3 až 37) | |||
| 3 | Spotřeba materiálu | 501 | ||
| 4 | Spotřeba energie | 502 | ||
| 5 | Spotřeba jiných neskladovatelných dodávek | 503 | ||
| 6 | Prodané zboží | 504 | ||
| 7 | Aktivace dlouhodobého majetku | 506 | ||
| 8 | Aktivace oběžného majetku | 507 | ||
| 9 | Změna stavu zásob vlastní výroby | 508 | ||
| 10 | Opravy a udržování | 511 | ||
| 11 | Cestovné | 512 | ||
| 12 | Náklady na reprezentaci | 513 | ||
| 13 | Aktivace vnitroorganizačních služeb | 516 | ||
| 14 | Ostatní služby | 518 | ||
| 15 | Mzdové náklady | 521 | ||
| 16 | Zákonné sociální pojištění | 524 | ||
| 17 | Jiné sociální pojištění | 525 | ||
| 18 | Zákonné sociální náklady | 527 | ||
| 19 | Jiné sociální náklady | 528 | ||
| 20 | Daň silniční | 531 | ||
| 21 | Daň z nemovitostí | 532 | ||
| 22 | Jiné daně a poplatky | 538 | ||
| 23 | Smluvní pokuty a úroky z prodlení | 541 | ||
| 24 | Jiné pokuty a penále | 542 | ||
| 25 | Dary | 543 | ||
| 26 | Prodaný materiál | 544 | ||
| 27 | Manka a škody | 547 | ||
| 28 | Tvorba fondů | 548 | ||
| 29 | Odpisy dlouhodobého majetku | 551 | ||
| 30 | Prodaný dlouhodobý nehmotný majetek | 552 | ||
| 31 | Prodaný dlouhodobý hmotný majetek | 553 | ||
| 32 | Prodané pozemky | 554 | ||
| 33 | Tvorba a zúčtování rezerv | 555 | ||
| 34 | Tvorba a zúčtování opravných položek | 556 | ||
| 35 | Náklady z vyřazených pohledávek | 557 | ||
| 36 | Náklady z drobného dlouhodobého majetku | 558 | ||
| 37 | Ostatní náklady z činnosti | 549 | ||
| 38 | Finanční náklady (součet položek 39 až 43) | |||
| 39 | Prodané cenné papíry a podíly | 561 | ||
| 40 | Úroky | 562 | ||
| 41 | Kurzové ztráty | 563 | ||
| 42 | Náklady z přecenění reálnou hodnotou | 564 | ||
| 43 | Ostatní finanční náklady | 569 | ||
| 44 | Náklady na transfery (součet položek 45 a 46) | |||
| 45 | Náklady vybraných ústředních vládních institucí na transfery | 571 | ||
| 46 | Náklady vybraných místních vládních institucí na transfery | 572 | ||
| 47 | Daň z příjmů (součet položek 48 a 49) | |||
| 48 | Daň z příjmů | 591 | ||
| 49 | Dodatečné odvody daně z příjmů | 595 | ||
| 50 | VÝNOSY CELKEM (účtová třída 6 celkem - součet položek 51, 66 a 72) | |||
| 51 | Výnosy z činnosti (součet položek 52 až 65) | |||
| 52 | Výnosy z prodeje vlastních výrobků | 601 | ||
| 53 | Výnosy z prodeje služeb | 602 | ||
| 54 | Výnosy z pronájmu | 603 | ||
| 55 | Výnosy z prodaného zboží | 604 | ||
| 56 | Jiné výnosy z vlastních výkonů | 609 | ||
| 57 | Smluvní pokuty a úroky z prodlení | 641 | ||
| 58 | Jiné pokuty a penále | 642 | ||
| 59 | Výnosy z vyřazených pohledávek | 643 | ||
| 60 | Výnosy z prodeje materiálu | 644 | ||
| 61 | Výnosy z prodeje dlouhodobého nehmotného majetku | 645 | ||
| 62 | Výnosy z prodeje dlouhodobého hmotného majetku kromě pozemků | 646 | ||
| 63 | Výnosy z prodeje pozemků | 647 | ||
| 64 | Čerpání fondů | 648 | ||
| 65 | Ostatní výnosy z činnosti | 649 | ||
| 66 | Finanční výnosy (součet položek 67 až 71) | |||
| 67 | Výnosy z prodeje cenných papírů a podílů | 661 | ||
| 68 | Úroky | 662 | ||
| 69 | Kurzové zisky | 663 | ||
| 70 | Výnosy z přecenění reálnou hodnotou | 664 | ||
| 71 | Ostatní finanční výnosy | 669 | ||
| 72 | Výnosy z transferů (součet položek 73 a 74) | |||
| 73 | Výnosy vybraných ústředních vládních institucí z tansferů | 671 | ||
| 74 | Výnosy vybraných místních vládních institucí z transferů | 672 | ||
| 75 | VÝSLEDEK HOSPODAŘENÍ před zdaněním (položka 50 - 2 - 38 - 44) | |||
| 76 | VÝSLEDEK HOSPODAŘENÍ po zdanění (položka 50-1) |
ROZP SPO 1-01 - Část II - Doplňující údaje - hlavní činnost státních příspěvkových organizací
| Číslo položky | Doplňující údaje | Schválený rozpočet | Skutečnost minulého roku | |
|---|---|---|---|---|
| a | b | 1 | 2 | |
| 77 | Platy zaměstnanců | (z AE k účtu 521) | ||
| 78 | Ostatní osobní náklady | (z AE k účtu 521) | ||
| 79 | Příspěvek na provoz od zřizovatele | (z AE k účtu 671) | ||
| 80 | Individuální a systémové dotace na financování programů a akcí od zřizovatele1) | (z AE k účtu 671) | ||
| 81 | Dotace na výzkum, vývoj a inovace od poskytovatelů jiných než od zřizovatele | (z AE k účtu 671) | ||
| 82 | Dotace na úhradu provozních výdajů, které mají být kryty z rozpočtu Evropské unie včetně stanoveného podílu státního rozpočtu na financování těchto výdajů | (z AE k účtu 671) | ||
| 83 | Dotace na úhradu provozních výdajů podle mezinárodních smluv, na základě kterých jsou České republice svěřeny peněžní prostředky z finančních mechanismů | (z AE k účtu 671) | ||
| 84 | Ostatní příspěvky a dotace2) | (z AE k účtům 671 a 672) | ||
| 85 | Závazky vůči státnímu rozpočtu celkem 3) | |||
| 86 | vtom: odvod z provozu a z odpisů 4) | |||
| 87 | odvod příjmů z prodeje nemovitého státního majetku5) | |||
| 88 | ostatní odvody5) | |||
| 89 | Příspěvky a dotace ze státního rozpočtu na výzkum, vývoj a inovace celkem 6) | |||
| 90 | vtom: institucionální | |||
| 91 | účelové | |||
| 92 | Použití prostředků rezervního fondu 7) | |||
| 93 | Přepočtený počet zaměstnanců | |||
| 94 | Průměrný plat (mzda) měsíčně | |||
| Sestavil: | Kontroloval: | |||
| Datum a podpis: | Datum a podpis: | |||
Příloha č. 6
k vyhlášce č. 449/2009 Sb.Doplňující údaje k zaměstnanosti regulované vládou
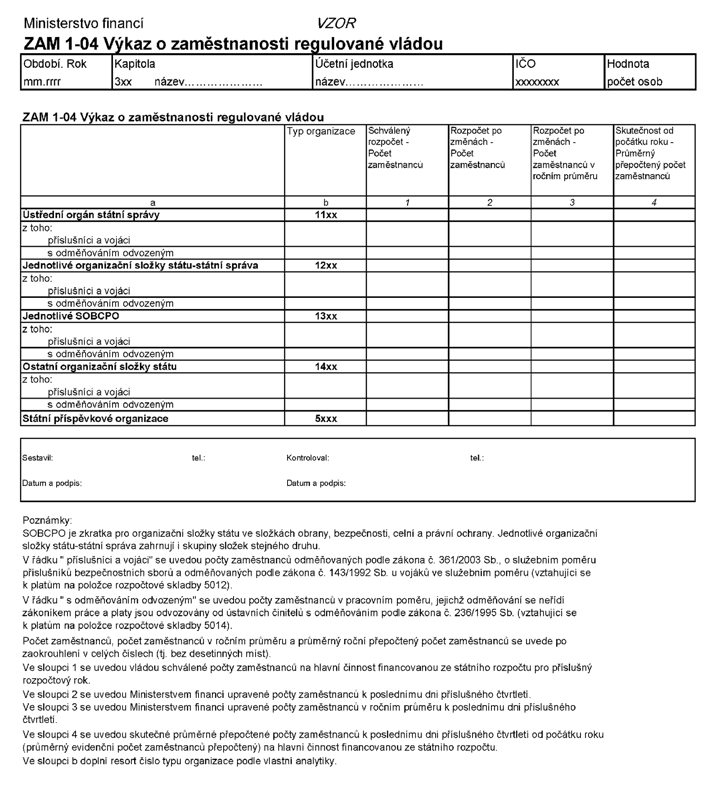
Organizační složky státu a státní příspěvkové organizace, u nichž je zaměstnanost regulována a schvalována vládou, předkládají do centrálního systému účetních informací státu ve výkazu o zaměstnanosti údaje o počtu zaměstnanců: vládou schválený počet zaměstnanců na hlavní činnost pro rozpočtový rok, upravené počty zaměstnanců k poslednímu dni příslušného čtvrtletí a jejich roční průměr k poslednímu dni příslušného čtvrtletí po změnách rozpočtu a skutečné průměrné přepočtené počty zaměstnanců k poslednímu dni příslušného čtvrtletí od počátku roku. Výjimkou je Bezpečnostní informační služba, která nepředkládá výkaz o zaměstnanosti regulované vládou.
Příloha č. 7
k vyhlášce č. 449/2009 Sb.Rozsah a způsob sestavení výkazu o nárocích z nespotřebovaných výdajů organizačních složek státu (NAR 1-12 U)
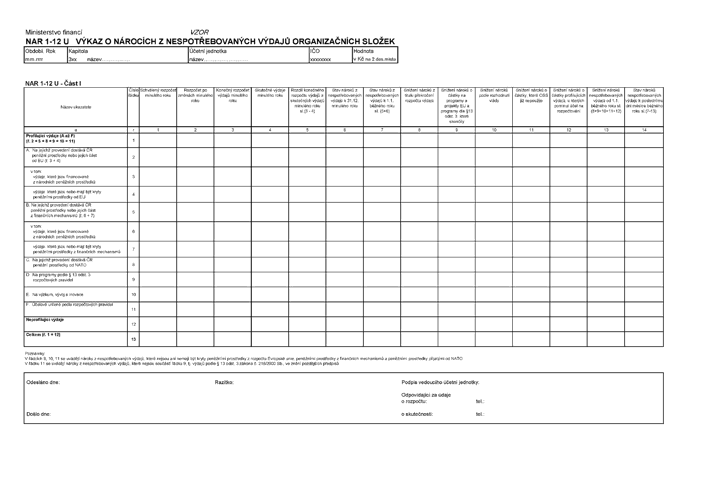
- 1. Údaje ve výkazu NAR 1-12 U jsou v návaznosti na § 47 zákona č. 218/2000 Sb., ve znění pozdějších předpisů. Údaje jsou uváděny kumulativně, dochází k jejich sčítání za jednotlivé měsíce v průběhu hodnoceného roku.
- 2. Význam sl. 3 a sl. 23 - konečný rozpočet výdajů je schválený rozpočet upravený nejen o rozpočtové přesuny, ale i o povolená překročení a vázání - tedy rozpočet po změnách s připočtenými částkami povoleného překročení a odpočtenými částkami vázání, případně o změnu provedenou na základě rozhodnutí vlády o zvýšení celkových příjmů a výdajů státního rozpočtu podle § 24 odst. 1 písm. d) zákona č. 218/2000 Sb.,ve znění pozdějších předpisů, nebo rozhodnutí ministra financí o zvýšení celkových příjmů a výdajů státního rozpočtu podle § 24 odst. 4 zákona č. 218/2000 Sb., ve znění pozdějších předpisů.
- 3. Ve výkazu se neuvádějí profilující výdaje na sociální dávky, protože v souladu s ustanovením § 47 odst. 8 písm. b) zákona č. 218/2000 Sb., ve znění pozdějších předpisů, u výdajů na sociální dávky nárok z nespotřebovaných výdajů nevzniká.
- 4. V návaznosti na ustanovení § 47 odst. 5 zákona č. 218/2000 Sb., ve znění pozdějších předpisů, v případě, že vláda v mimořádných případech povolí přesun prostředků z neprofilujících výdajů na profilující výdaje se při vykazování nároků z nespotřebovaných výdajů podle rozhodnutí vlády postupuje takto. Ve sloupci 10 (30) se v odpovídajícím řádku profilujících výdajů v části I. a II. výkazu uvede hodnota přesunutých prostředků se záporným znaménkem a zároveň se o stejnou hodnotu sníží nároky v řádku 12 části I. ve výdajích neprofilujících.
- 5. Kontrolní vazby v rámci výkazu o nárocích z nespotřebovaných výdajů organizačních složek státu - část I.:
ř. 1 = ř. (2 + 5 + 8 + 9 + 10 +11);
ř. 2 = ř. (3 + 4);
ř. 5 = ř. (6 + 7);
ř. 13 = ř. (1 + 12);
sl. 5 = sl. (3 − 4);
sl. 7 = sl. (5 + 6);
sl. 13 = sl. (8 + 9 + 10 + 11 + 12);
sl. 14 = sl. (7 − 13).
- 6. Kontrolní vazby v rámci výkazu o nárocích z nespotřebovaných výdajů organizačních složek – část II.:
sl. 25 = sl. (23 − 24);
sl. 27 = sl. (25 + 26);
sl. 33 = sl. (28 + 29 + 30 + 31 + 32);
sl. 34 = sl. (27 − 33).
- 7. Způsob vyplňování údajů ve sloupcích a) až e) v části II.:
Uvede se ve sloupci
sl.a) Prostorová jednotka podle § 3 odst. 6 vyhlášky č. 323/2002 Sb., o rozpočtové skladbě, ve znění pozdějších předpisů.
Prostorová jednotka nabývá hodnot 1 nebo 5.
sl.b) Nástroj podle § 3 odst. 7 vyhlášky č. 323/2002 Sb., o rozpočtové skladbě, ve znění pozdějších předpisů.
Číselník nástrojů je aktualizován v elektronické podobě na internetových stránkách Ministerstva financí.
sl.c) Program, podle § 3 odst. 10 vyhlášky č. 323/2002 Sb., o rozpočtové skladbě, ve znění pozdějších předpisů.
Číselník programů se vytváří tak, že jednotlivé akce, které jsou jednotkami programového třídění schvalují správci programů podle § 2 písmeno a) vyhlášky č. 560/2006 Sb.
sl.d) Účel rozpočtového přesunu podle § 3 odst. 9 vyhlášky č. 323/2002 Sb., o rozpočtové skladbě, ve znění pozdějších předpisů.
Číselník účelů je aktualizován v elektronické podobě na internetových stránkách Ministerstva financí.
sl.e) Výzkum, vývoj a inovace v souladu s § 6 odst. 1 zákona č. 130/2002 Sb., ve znění pozdějších předpisů, číselné označení:
1 - institucionální podpora a podíl z prostředků zahraničních programů, který je spolufinancován z institucionální podpory;
2 - účelová podpora.
Ve sloupcích a) až e), ve kterých není uveden žádný z výše uvedených údajů, bude vždy nulová hodnota s číselným označením 0.
- 8. Kontrolní vazby mezi částí I. a II. výkazu o nárocích z nespotřebovaných výdajů organizačních složek NAR 1-12 U:
ř. 3 části I. = součtu údajů z části II. s hodnotou prostorové jednotky 1 a hodnotou nástroje 001 - 054, tj. výdajů na projekty spolufinancované z Evropské unie, část financovaná z národních peněžních prostředků;
ř. 4 části I. = součtu údajů z části II. s hodnotou prostorové jednotky 5 a hodnotou nástroje 001 - 054, tj. výdajů na projekty spolufinancované z Evropské unie, část která je nebo má být kryta peněžními prostředky od Evropské unie;
ř. 6 části I. = součtu údajů z části II. s hodnotou prostorové jednotky 1 a hodnotou nástroje 060, tj. výdajů na projekty spolufinancované z Finančních mechanismů, část která je financovaná z národních peněžních prostředků;
ř. 7 části I. = součtu údajů z části II. s hodnotou prostorové jednotky 5 a hodnotou nástroje 060, tj. výdajů na projekty spolufinancované z Finančních mechanismů, část která je nebo má být kryta peněžními prostředky z Finančních mechanismů;
ř. 8 části I. = součtu údajů z části II. a hodnotou nástroje 070;
V řádcích 9, 10 a 11 jsou hodnoty ve sloupcích a) a b) vždy nulové, protože nejsou ani nemají být kryty peněžními prostředky z rozpočtu Evropské unie, peněžními prostředky z finančních mechanismů a peněžními prostředky přijatými od Organizace Severoatlantické smlouvy;
ř. 9 části I. = součtu údajů z části II., kde ve sloupci c) jsou uvedeny hodnoty programu a ve sloupci e) jsou nulové hodnoty;
ř. 10 části I. = součtu údajů z části II., kde ve sloupci e) jsou uvedeny hodnoty 1 nebo 2 a ve sloupci c) jsou nulové hodnoty;
ř. 11 části I. = součtu údajů z části II., kde ve sloupci d) je hodnota účelu a ve sloupci c) a e) jsou nulové hodnoty.
Neprofilující výdaje se v části II. neuvádějí.
V případě, že v části II má hodnota více určujících kritérií je důležité pro součet do části I pořadí zleva. Např. je- li vyplněn program i účel součet se provádí podle programů.
Příloha č. 8
k vyhlášce č. 449/2009 Sb.Rozsah a způsob sestavení Přehledu rozpočtových opatření (ROP 1-04 U)
- 1. Přehled rozpočtových opatření obsahuje informace o rozpočtových opatřeních provedených v souladu s § 23 odst.1 zákona č. 218/2000 Sb. od počátku roku do konce vykazovaného období. Rozpočtová opatření jsou vykazována podle data realizace a druhu rozpočtového opatření, a to v detailu paragrafu, položky, data realizace daného rozpočtového opatření a druhu rozpočtového opatření.
- 2. Jednotlivé organizační složky státu předkládají výkaz ROP 1-04 U do centrálního systému účetních informací státu, správce kapitoly předkládá komentář za celou kapitolu Ministerstvu financí.
- 3. Druh rozpočtového opatření vyjadřuje, na jakém základě bylo rozpočtové opatření provedeno. Kódy 1, 3 a 5 rozlišují:
1 – rozpočtové opatření provedené v kompetenci organizační složky státu nebo kapitoly (jedná se o opatření, kterým se nemění závazné ukazatele kapitoly a není k němu třeba souhlasu Ministerstva financí);
3 – rozpočtové opatření provedené na základě návrhu kapitoly a schválení Ministerstvem financí (jedná se o opatření, kterým se mění závazné ukazatele kapitoly nebo opatření, kterým se nemění závazné ukazatele kapitoly, ale vyžaduje schválení Ministerstvem financí);
5 – rozpočtové opatření provedené na základě návrhu kapitoly a schválení Ministerstvem financí, které rozhodlo o přiřazení tohoto kódu z důvodu celospolečenského zájmu na sledování daného druhu výdaje státního rozpočtu.
- 4. Komentář k Přehledu rozpočtových opatření je zaměřen na rozpočtová opatření provedená se souhlasem Ministerstva financí a budou v něm uvedeny zejména důvody a adresnost jejich provedení. Komentář se předkládá v elektronické podobě příslušnému odboru Ministerstva financí.
- 1) Vyhláška č. 383/2009 Sb., o účetních záznamech v technické formě vybraných účetních jednotek a jejich předávání do centrálního systému účetních informací státu a o požadavcích na technické a smíšené formy účetních záznamů (technická vyhláška o účetních záznamech), ve znění pozdějších předpisů.
- 2) Metodická pomůcka pro cílově orientované rozpočtování; formulář č. 1/9 vyhlášky č. 165/2008 Sb., kterou se stanoví rozsah a struktura údajů pro vypracování návrhu zákona o státním rozpočtu a termíny jejich předkládání