458

VYHLÁŠKA

ze dne 5. listopadu 2020

o některých formulářových podáních v oblasti působnosti orgánů Celní správy České republiky

Ministerstvo financí stanoví podle § 72 odst. 4 a 5 zákona č. 280/2009 Sb., daňový řád, ve znění zákona č. 283/2020 Sb.:

§ 1

Odkaz § 1

Předmět úpravy

Tato vyhláška stanoví v případě formulářových podání pro spotřební daně, daň ze zemního plynu a některých dalších plynů, daň z pevných paliv, daň z elektřiny a oblast distribuce pohonných hmot

  1. a) podrobnosti obecných náležitostí podání a požadovaných údajů,
  2. b) formát elektronického formulářového podání a
  3. c) vzor formulářového podání.

§ 2

změněno 1. 1. 2024 zákonem 359/2023 Sb. Odkaz § 2

Vzory formulářových podání

(1) Vzor

  1. a) přiznání ke spotřební dani je uveden v příloze č. 1 k této vyhlášce,
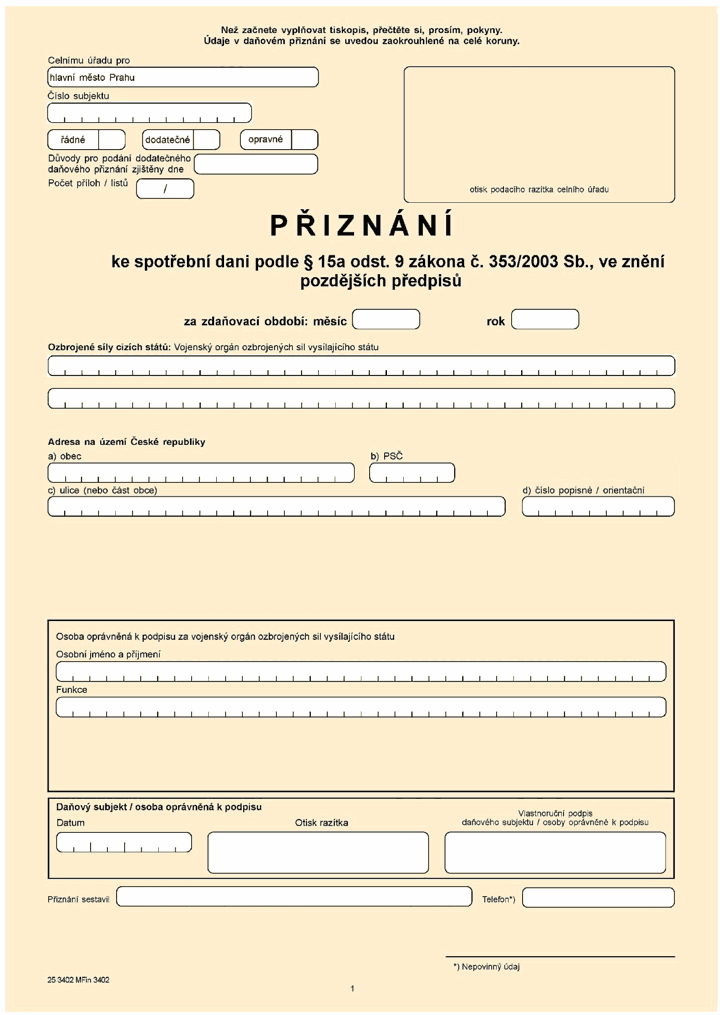
  2. b) přiznání ke spotřební dani podle § 15a odst. 9 zákona o spotřebních daních je uveden v příloze č. 2 k této vyhlášce,
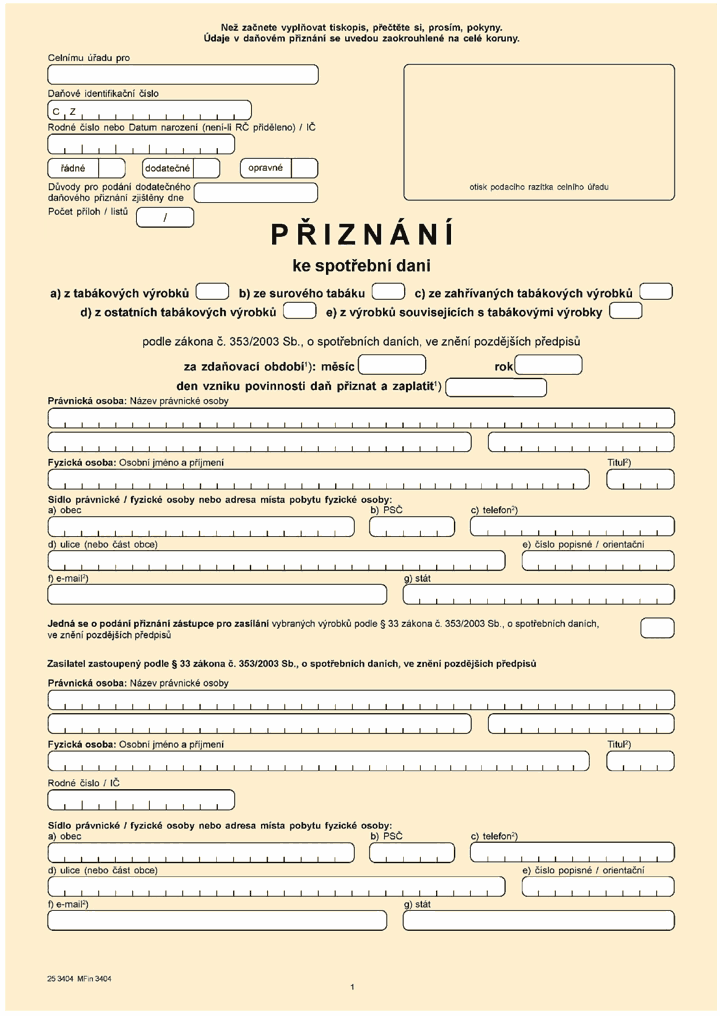
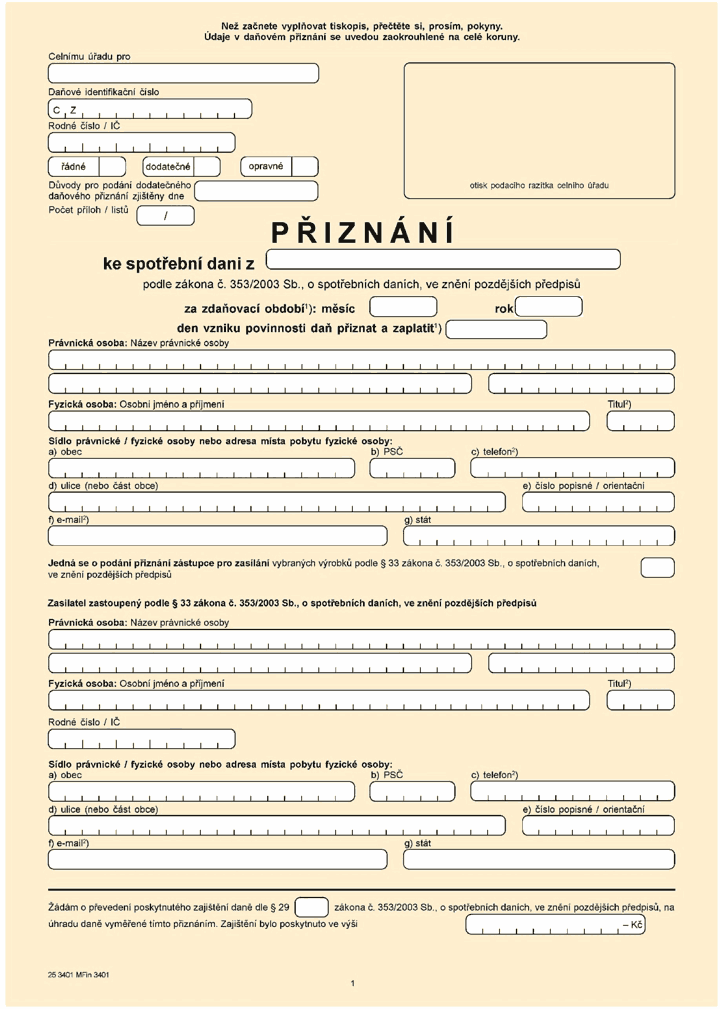
  3. c) přiznání ke spotřební dani z tabákových výrobků, ze surového tabáku, ze zahřívaných tabákových výrobků, z ostatních tabákových výrobků nebo z výrobků souvisejících s tabákovými výrobky je uveden v příloze č. 3 k této vyhlášce,
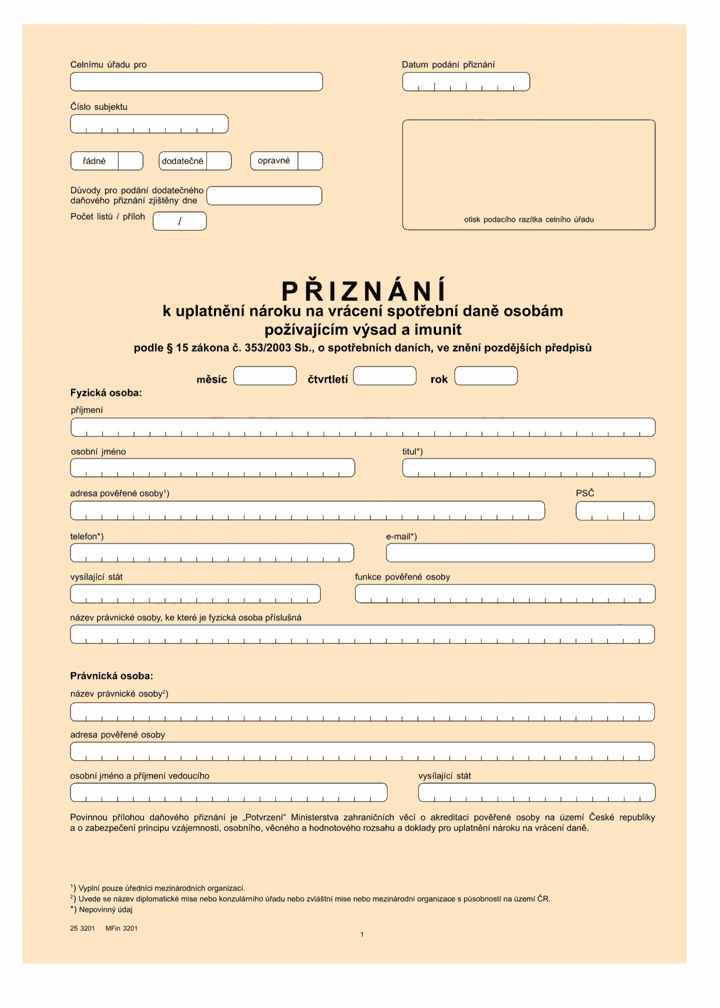
  4. d) přiznání k uplatnění nároku na vrácení spotřební daně osobám požívajícím výsad a imunit je uveden v příloze č. 4 k této vyhlášce,
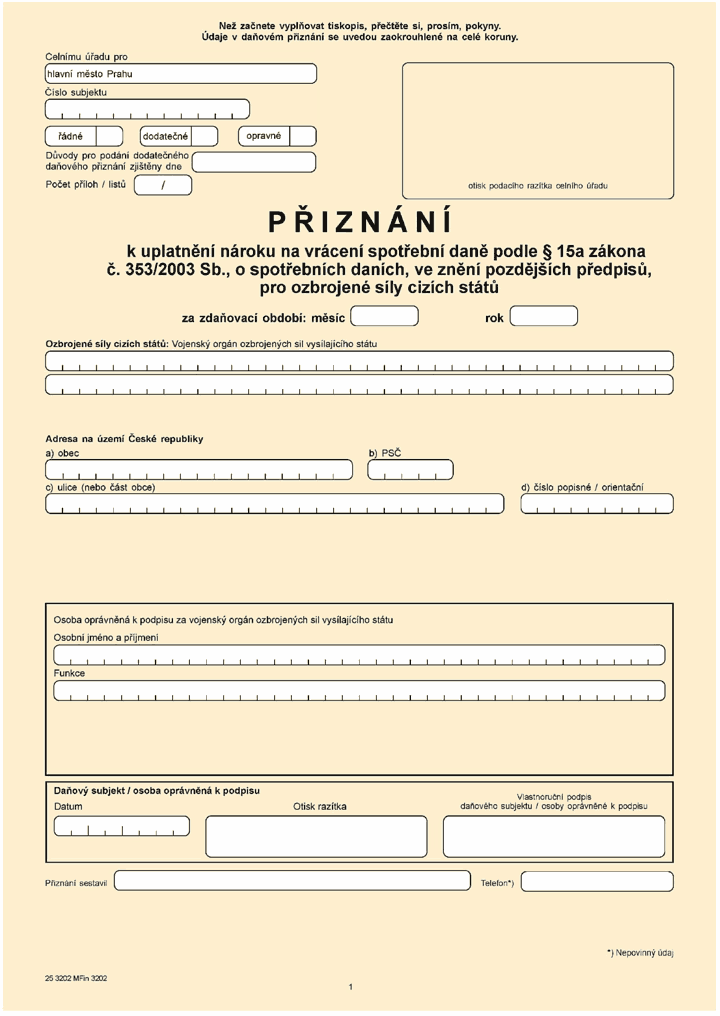
  5. e) přiznání k uplatnění nároku na vrácení spotřební daně pro ozbrojené síly cizích států je uveden v příloze č. 5 k této vyhlášce,
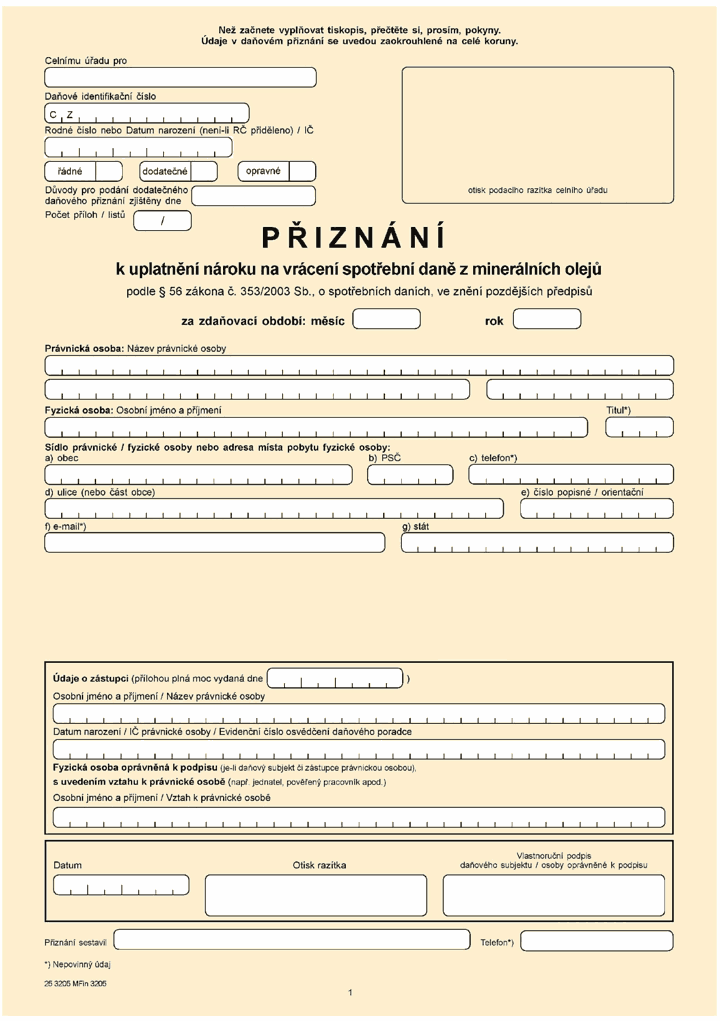
  6. f) přiznání k uplatnění nároku na vrácení spotřební daně z minerálních olejů podle § 56 zákona o spotřebních daních je uveden v příloze č. 7 k této vyhlášce,
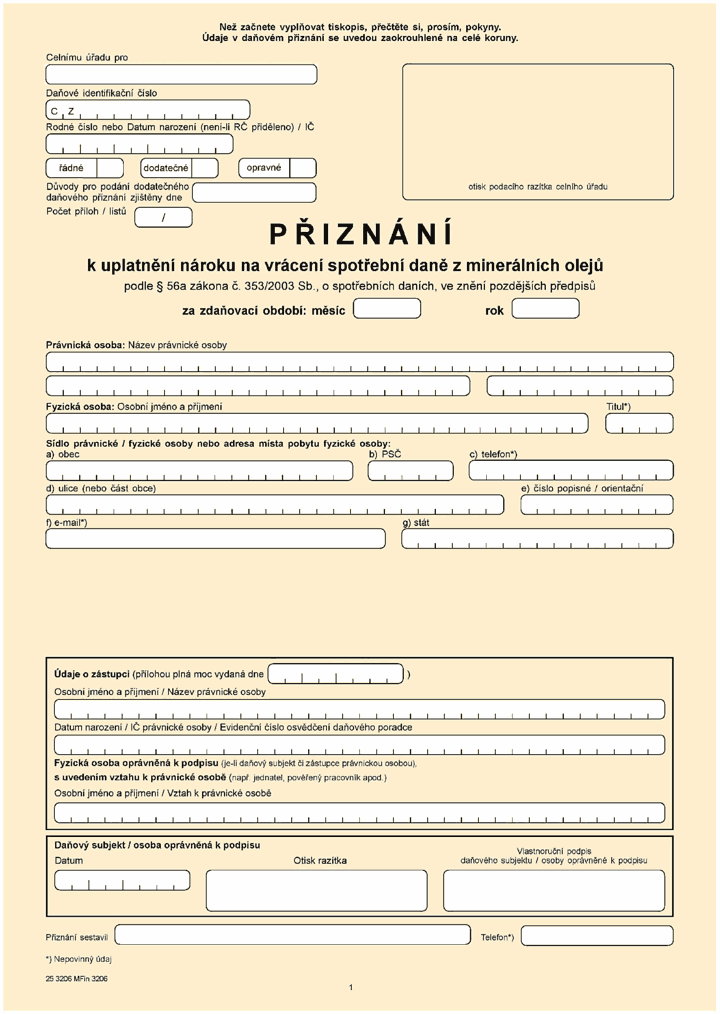
  7. g) přiznání k uplatnění nároku na vrácení spotřební daně z minerálních olejů podle § 56a zákona o spotřebních daních je uveden v příloze č. 8 k této vyhlášce,
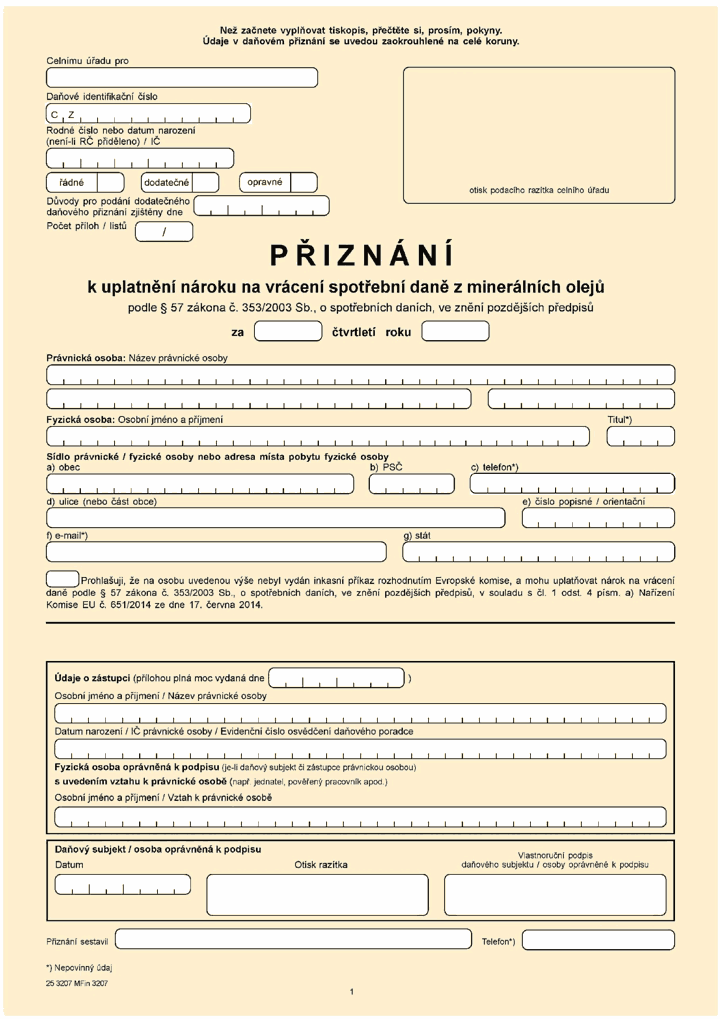
  8. h) přiznání k uplatnění nároku na vrácení spotřební daně z minerálních olejů podle § 57 zákona o spotřebních daních je uveden v příloze č. 9 k této vyhlášce,
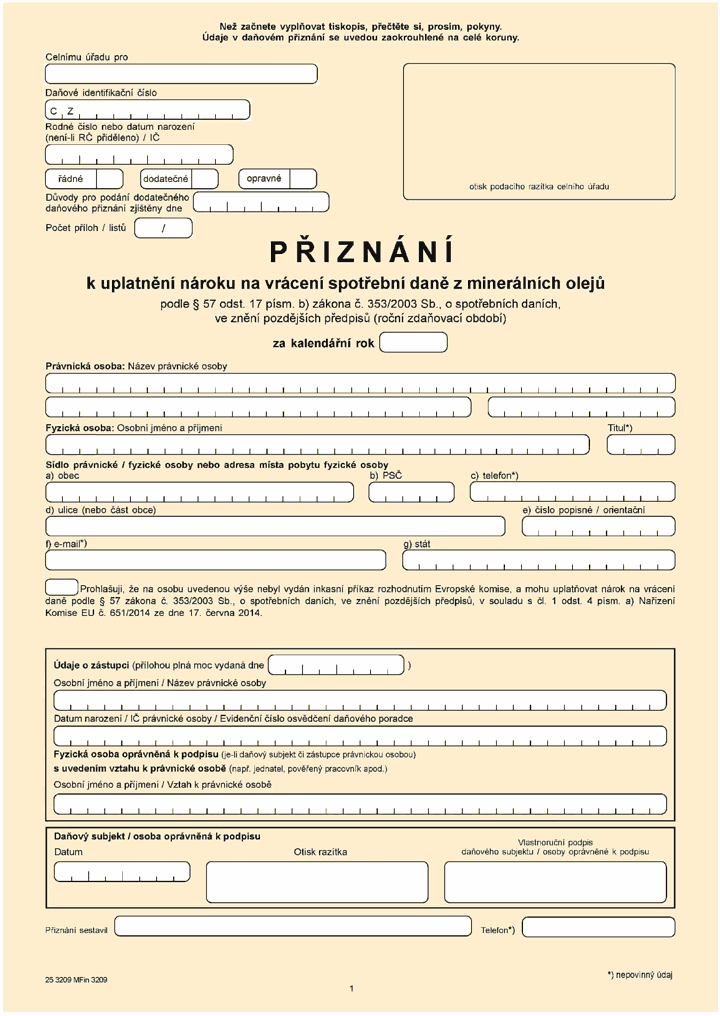
  9. i) přiznání k uplatnění nároku na vrácení spotřební daně z minerálních olejů podle § 57 zákona o spotřebních daních (roční zdaňovací období) je uveden v příloze č. 10 k této vyhlášce,
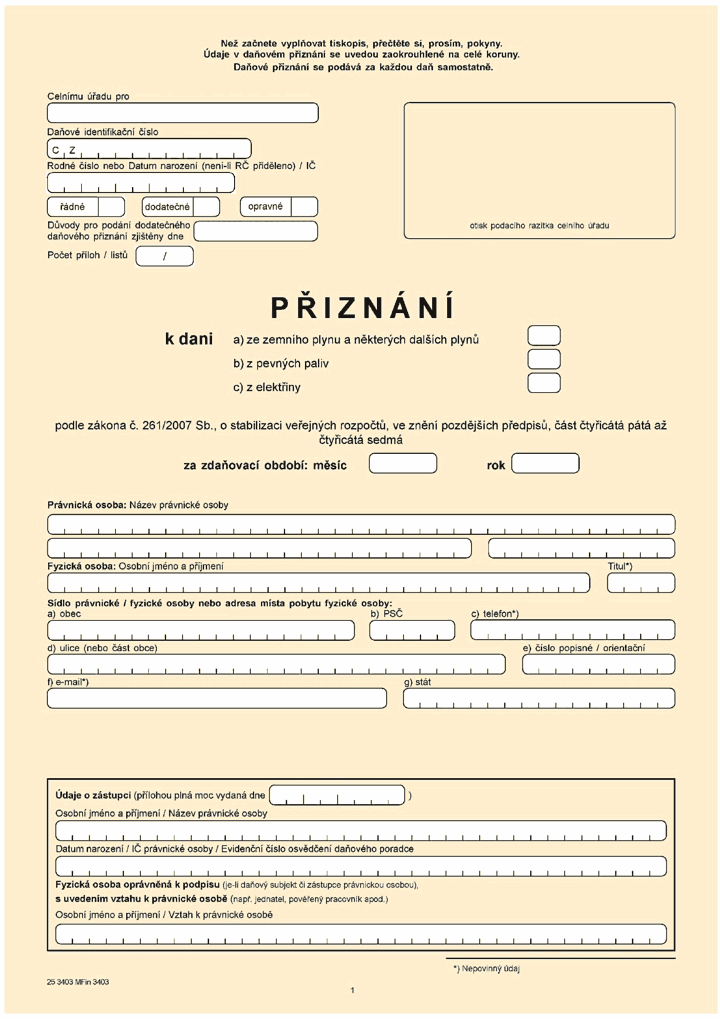
  10. j) přiznání k dani ze zemního plynu a některých dalších plynů, dani z pevných paliv nebo dani z elektřiny je uveden v příloze č. 11 k této vyhlášce,
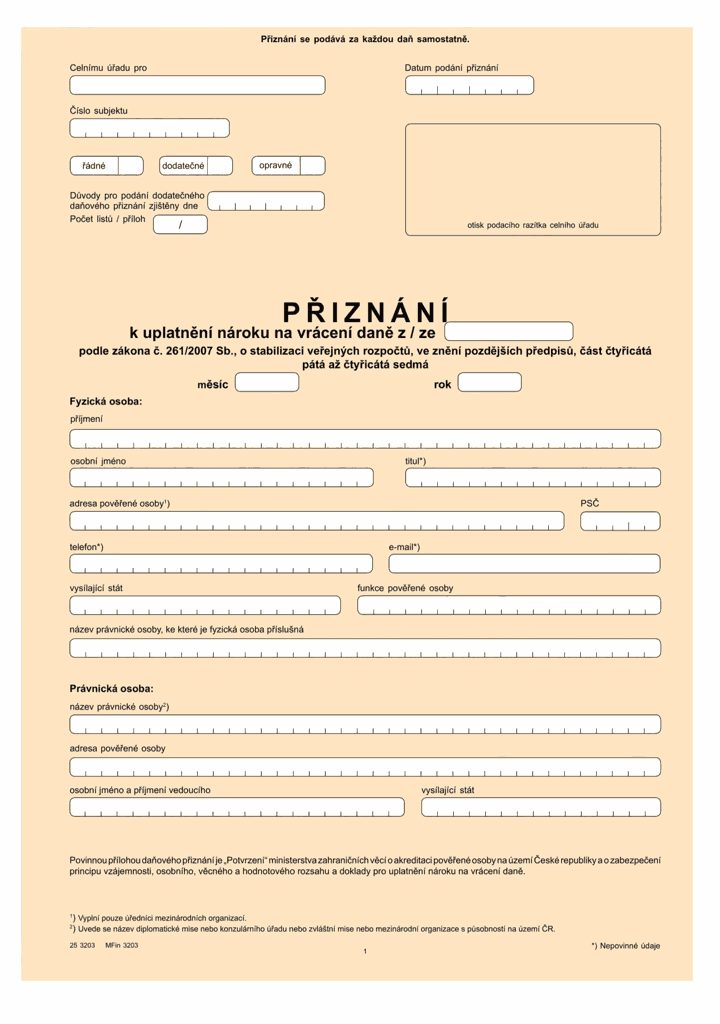
  11. k) přiznání k uplatnění nároku na vrácení daně ze zemního plynu a některých dalších plynů, daně z pevných paliv nebo daně z elektřiny je uveden v příloze č. 12 k této vyhlášce,
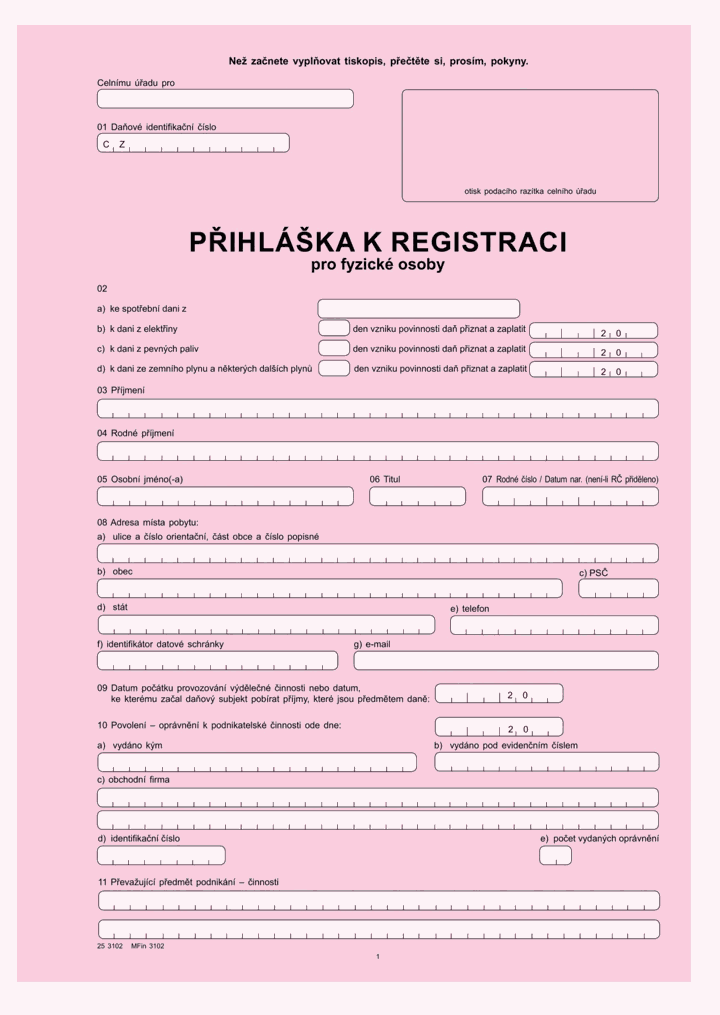
  12. l) přihlášky k registraci pro fyzické osoby je uveden v příloze č. 13 k této vyhlášce,
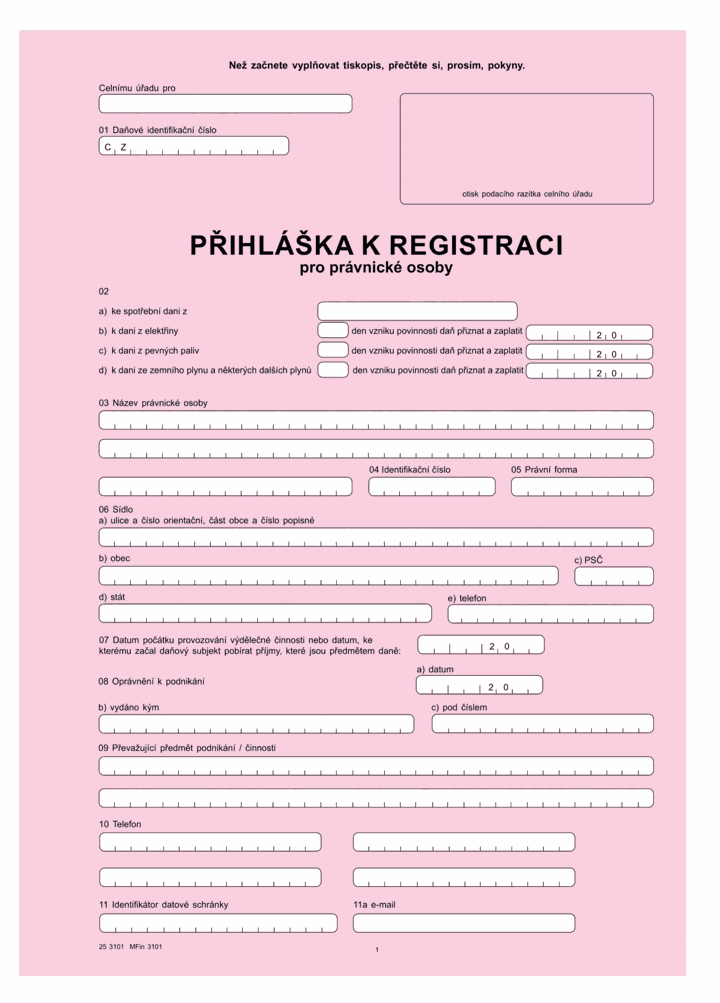
  13. m) přihlášky k registraci pro právnické osoby je uveden v příloze č. 14 k této vyhlášce,
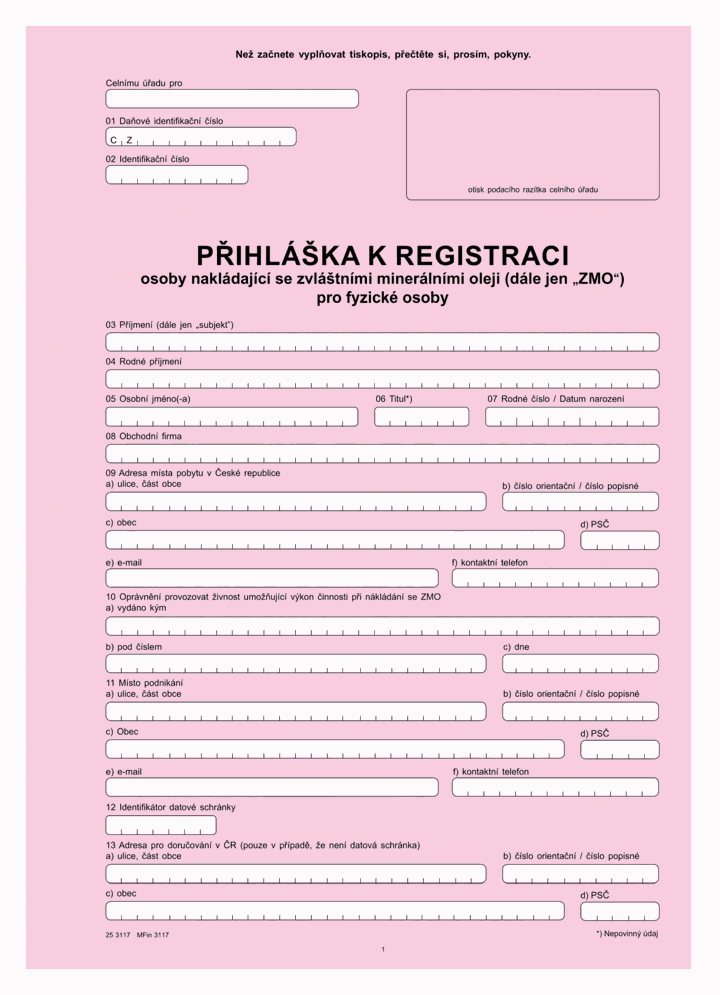
  14. n) přihlášky k registraci osoby nakládající se zvláštními minerálními oleji pro fyzické osoby je uveden v příloze č. 15 k této vyhlášce,
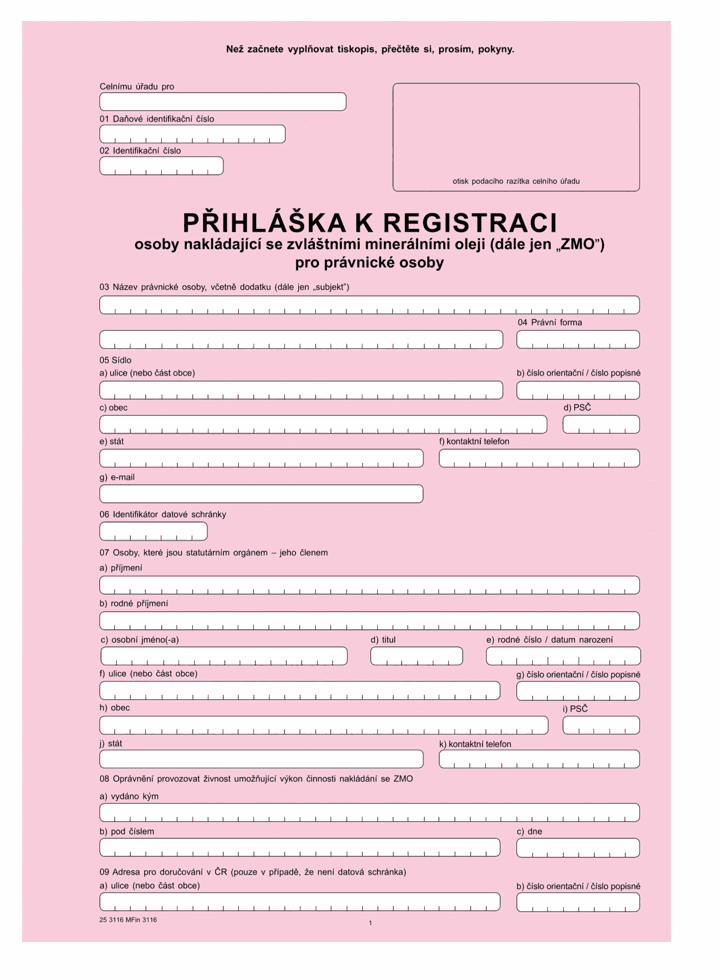
  15. o) přihlášky k registraci osoby nakládající se zvláštními minerálními oleji pro právnické osoby je uveden v příloze č. 16 k této vyhlášce,
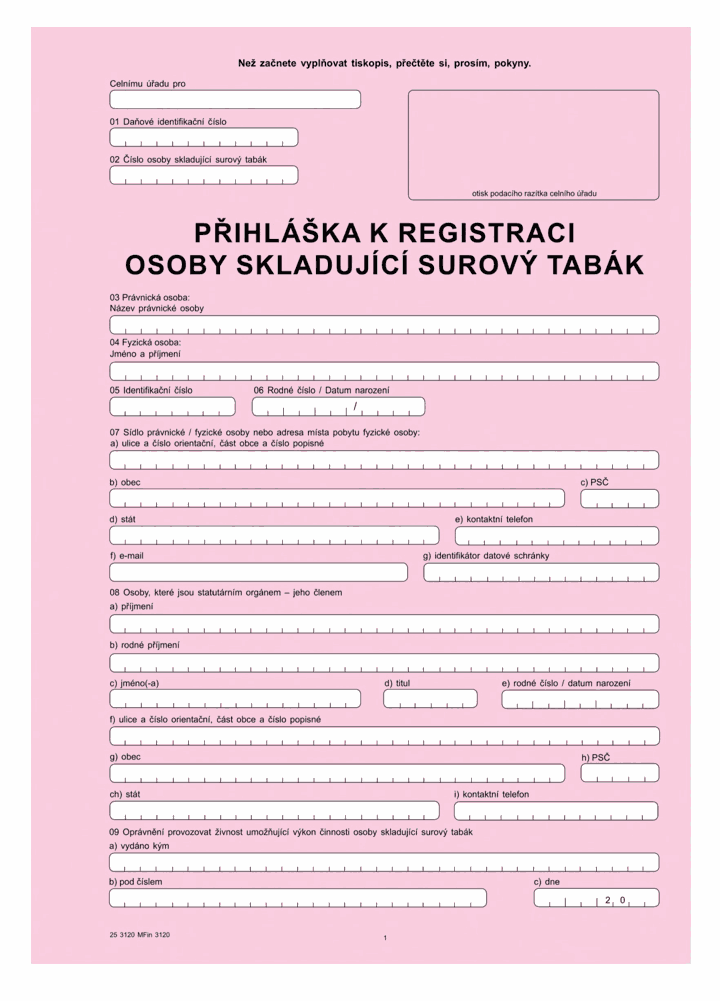
  16. p) přihlášky k registraci osoby skladující surový tabák je uveden v příloze č. 17 k této vyhlášce,
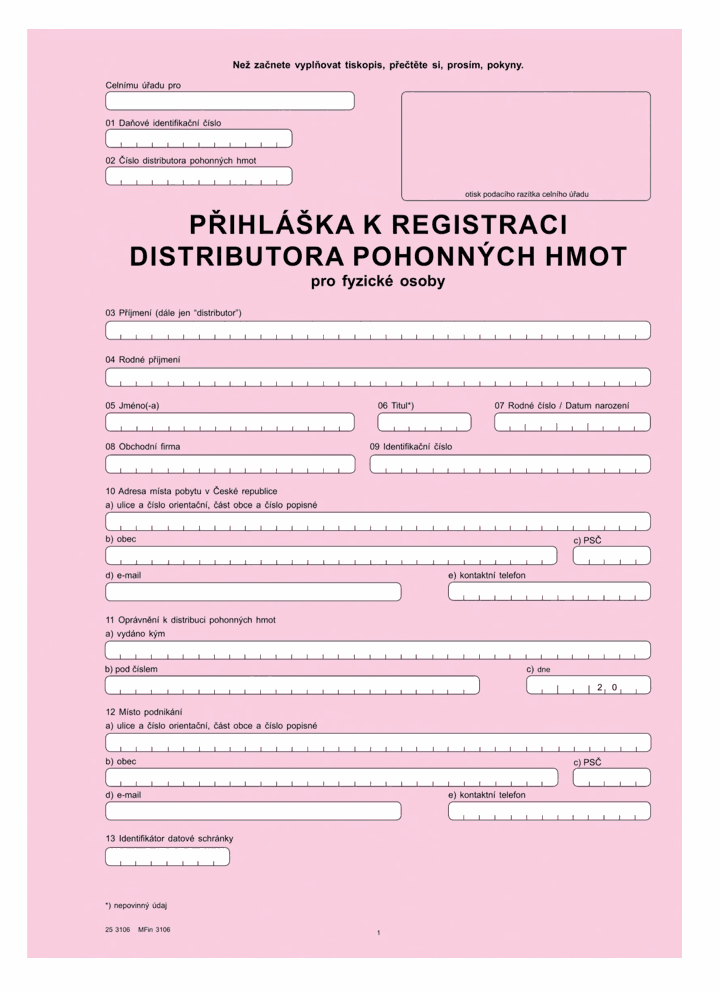
  17. q) přihlášky k registraci distributora pohonných hmot pro fyzické osoby je uveden v příloze č. 18 k této vyhlášce,
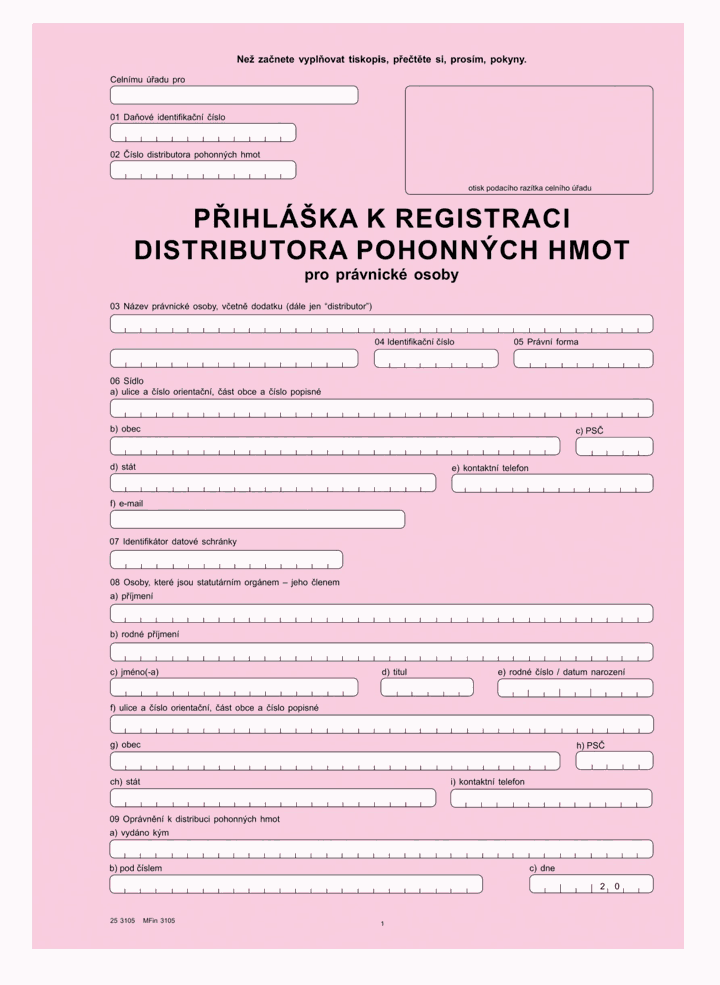
  18. r) přihlášky k registraci distributora pohonných hmot pro právnické osoby je uveden v příloze č. 19 k této vyhlášce,
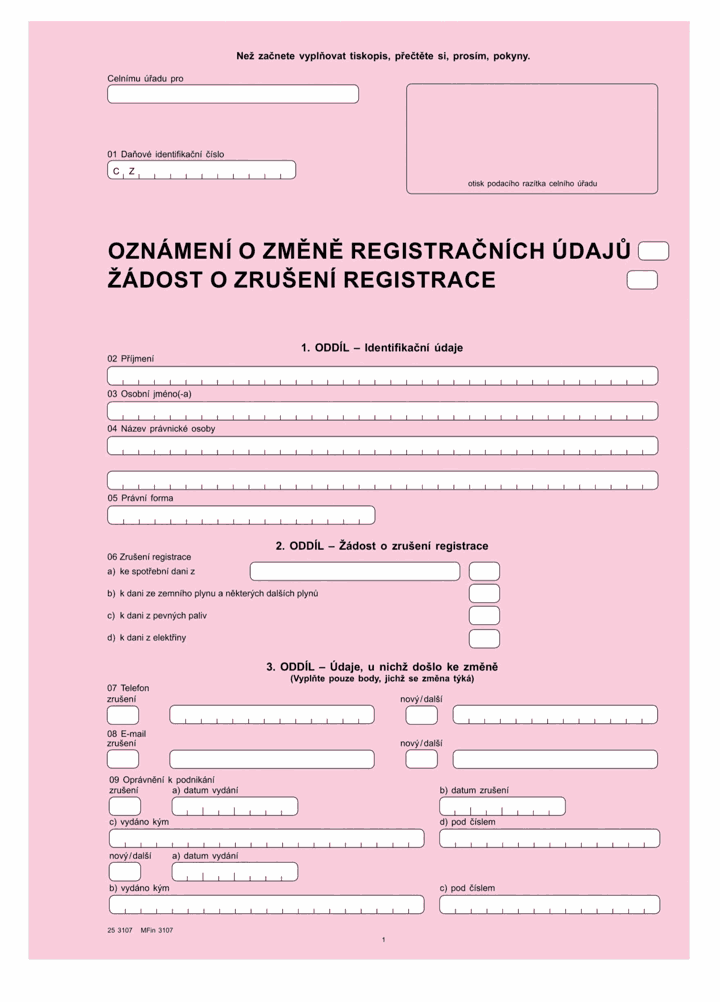
  19. s) oznámení o změně registračních údajů a žádosti o zrušení registrace je uveden v příloze č. 20 k této vyhlášce,
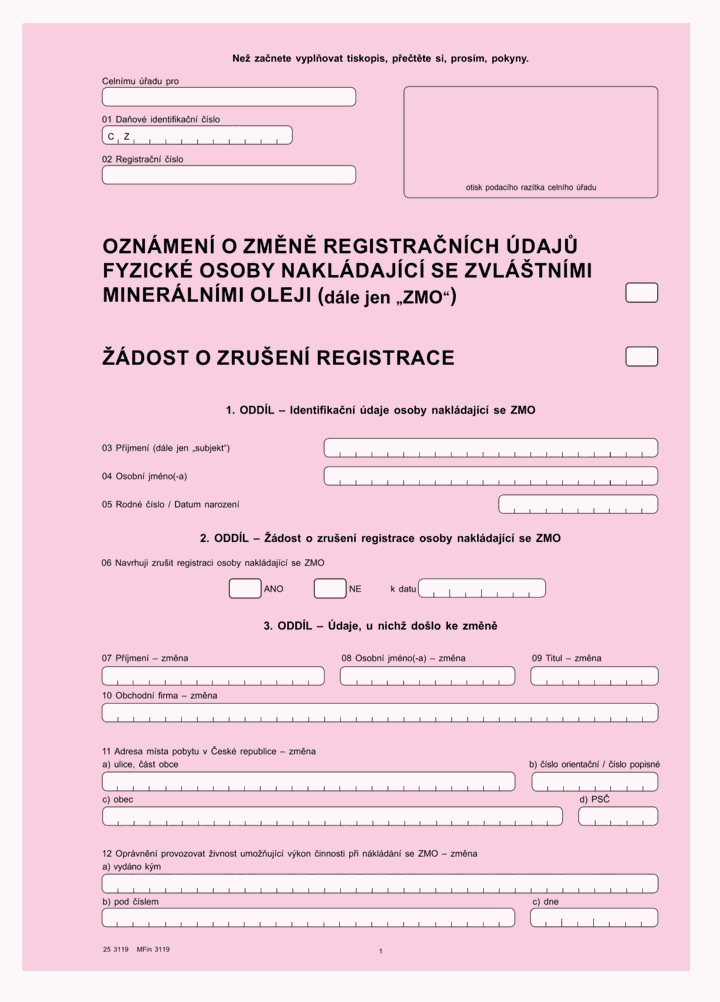
  20. t) oznámení o změně registračních údajů fyzické osoby nakládající se zvláštními minerálními oleji a žádosti o zrušení registrace je uveden v příloze č. 21 k této vyhlášce,
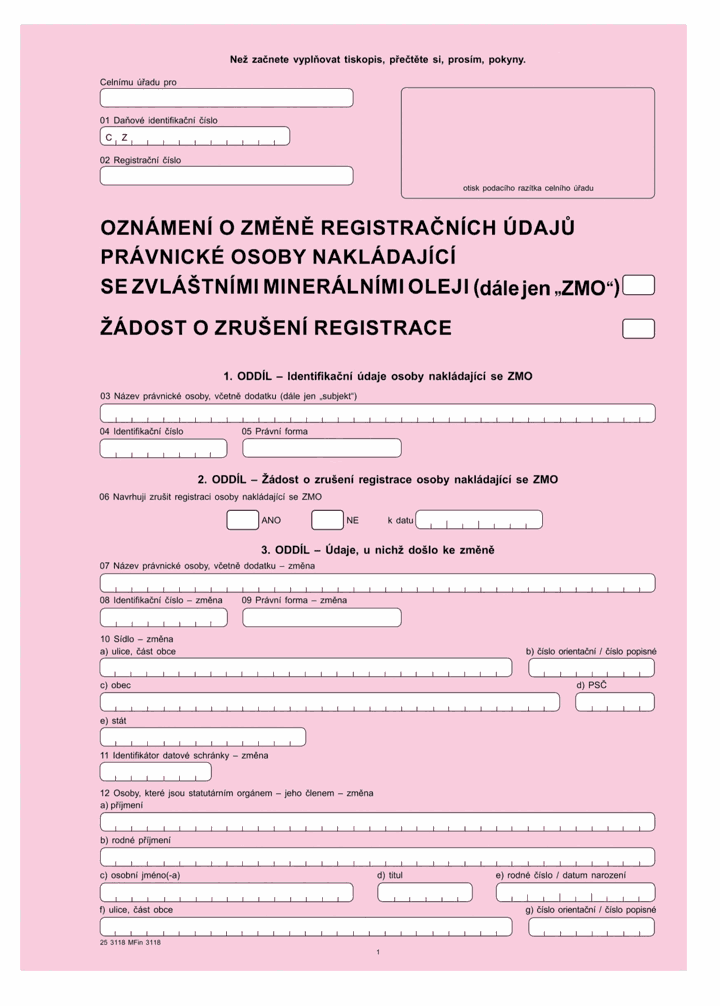
  21. u) oznámení o změně registračních údajů právnické osoby nakládající se zvláštními minerálními oleji a žádosti o zrušení registrace je uveden v příloze č. 22 k této vyhlášce,
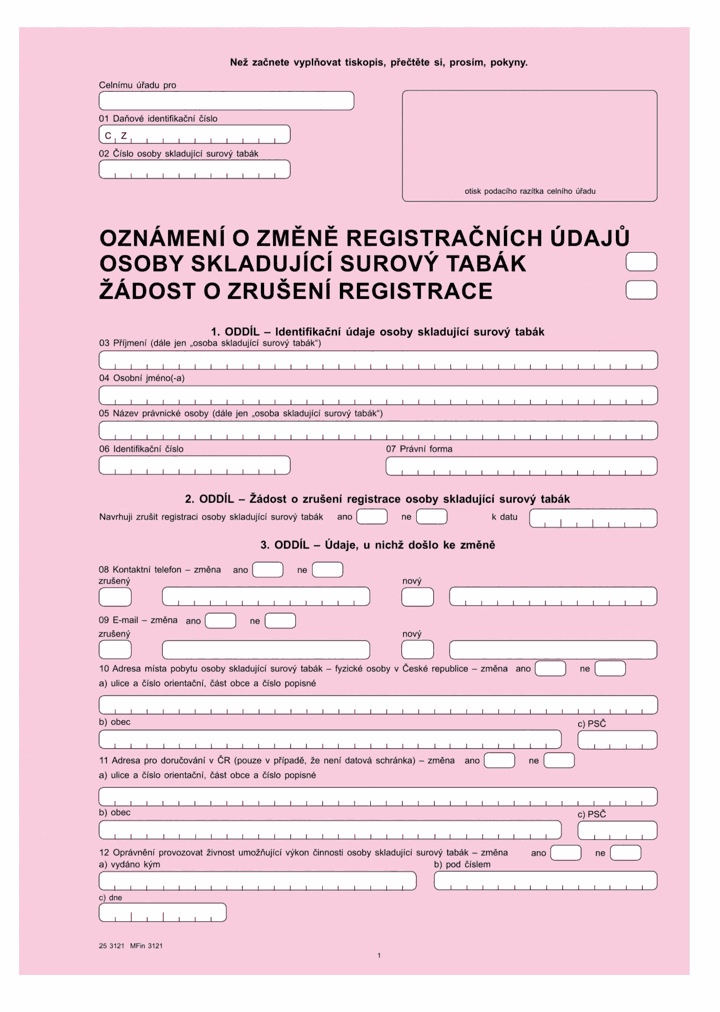
  22. v) oznámení o změně registračních údajů osoby skladující surový tabák a žádosti o zrušení registrace je uveden v příloze č. 23 k této vyhlášce,
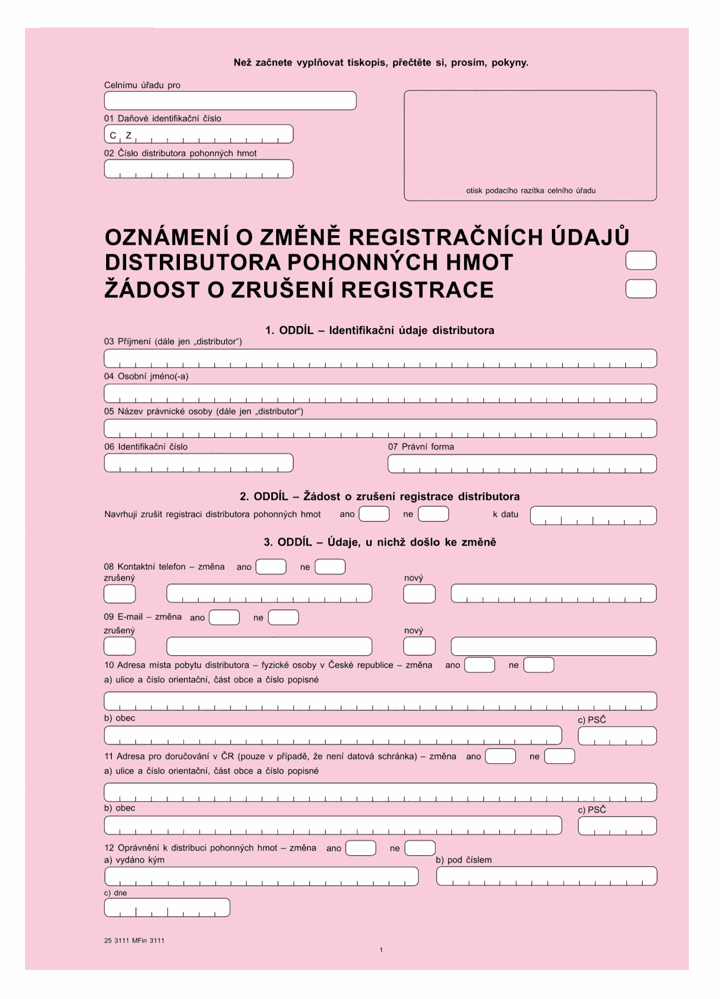
  23. w) oznámení o změně registračních údajů distributora pohonných hmot a žádosti o zrušení registrace je uveden v příloze č. 24 k této vyhlášce.

(2) Vzory podle odstavce 1 jsou uvedeny včetně případných pokynů k jejich vyplnění.

§ 3

Odkaz § 3

Formulářové podání podané elektronicky

Podrobnosti obecných náležitostí podání a údajů požadovaných ve formulářovém podání, které jsou uvedeny ve vzoru podle § 2, se použijí také v rámci struktury formulářového podání zveřejněné správcem daně v případě, že je toto podání učiněno elektronicky.

§ 4

Odkaz § 4

Formát formulářového podání

Formulářové podání podle § 2 lze elektronicky podat pouze ve formátu XML.

§ 5

Odkaz

Společná ustanovení

Tiskopis formulářového podání vydaný Ministerstvem financí, popřípadě struktura formulářového podání zveřejněná správcem daně, se považuje za odpovídající vzoru podle § 2, popřípadě za odpovídající podrobnostem obecných náležitostí podání a údajů podle § 3 také v případě, že

  1. a) textová část je v jiném než českém jazyce,
  2. b) obsahuje odlišný údaj o časovém období,
  3. c) obsahuje odchylky v části textu, jejímž předmětem není požadavek na uvedení povinně sdělovaných údajů,
  4. d) se od tohoto vzoru v minimálním rozsahu odchyluje v důsledku obvyklých technologických postupů výroby tiskopisu.

§ 6

Odkaz

Přechodná ustanovení

(1) Tiskopis formulářového podání v oblasti působnosti orgánů Celní správy České republiky pro spotřební daně, pro daň ze zemního plynu a některých dalších plynů, daň z pevných paliv a daň z elektřiny a pro oblast distribuce pohonných hmot vydaný Ministerstvem financí přede dnem nabytí účinnosti této vyhlášky se považuje za vydaný v souladu s touto vyhláškou.

(2) Struktura formulářového podání v oblasti působnosti orgánů Celní správy České republiky pro spotřební daně, pro daň ze zemního plynu a některých dalších plynů, daň z pevných paliv a daň z elektřiny a pro oblast distribuce pohonných hmot zveřejněná správcem daně přede dnem nabytí účinnosti této vyhlášky se považuje za zveřejněnou v souladu s touto vyhláškou.

(3) Odstavce 1 a 2 se nepoužijí v případě formulářových podání vztahujících se k registraci.
§ 7

Odkaz

Účinnost

Tato vyhláška nabývá účinnosti dnem 1. ledna 2021.

Ministryně financí:
JUDr. Schillerová, Ph.D., v. r.

Příloha č. 1

k vyhlášce č. 458/2020 Sb.
Obrázek

Příloha č. 2

k vyhlášce č. 458/2020 Sb.
Obrázek

Příloha č. 3

k vyhlášce č. 458/2020 Sb.
Obrázek

Příloha č. 4

k vyhlášce č. 458/2020 Sb.
Obrázek

Příloha č. 5

k vyhlášce č. 458/2020 Sb.
Obrázek

Příloha č. 7

k vyhlášce č. 458/2020 Sb.
Obrázek

Příloha č. 8

k vyhlášce č. 458/2020 Sb.
Obrázek

Příloha č. 9

k vyhlášce č. 458/2020 Sb.
Obrázek

Příloha č. 10

k vyhlášce č. 458/2020 Sb.
Obrázek

Příloha č. 11

k vyhlášce č. 458/2020 Sb.
Obrázek

Příloha č. 12

k vyhlášce č. 458/2020 Sb.
Obrázek

Příloha č. 13

k vyhlášce č. 458/2020 Sb.
Obrázek

Příloha č. 14

k vyhlášce č. 458/2020 Sb.
Obrázek

Příloha č. 15

k vyhlášce č. 458/2020 Sb.
Obrázek

Příloha č. 16

k vyhlášce č. 458/2020 Sb.
Obrázek

Příloha č. 17

k vyhlášce č. 458/2020 Sb.
Obrázek

Příloha č. 18

k vyhlášce č. 458/2020 Sb.
Obrázek

Příloha č. 19

k vyhlášce č. 458/2020 Sb.
Obrázek

Příloha č. 20

k vyhlášce č. 458/2020 Sb.
Obrázek

Příloha č. 21

k vyhlášce č. 458/2020 Sb.
Obrázek

Příloha č. 22

k vyhlášce č. 458/2020 Sb.
Obrázek

Příloha č. 23

k vyhlášce č. 458/2020 Sb.
Obrázek

Příloha č. 24

k vyhlášce č. 458/2020 Sb.
Obrázek