účinné od 1. 1. 2013§ 1
Odkaz účinné od 1. 1. 2013§ 1účinné od 1. 1. 2013Metodika účelového členění nákladů a výnosů a jejich přiřazování
účinné od 1. 1. 2013(1) Držitel poštovní licence člení náklady a výnosy podle účelu, na který byly vynaloženy nebo se kterým souvisí. Toto členění je alespoň tak podrobné, aby každá základní služba obsažená v jeho poštovní licenci byla sledována odděleně. Ostatní služby mohou být sdruženy do tolika skupin, aby nebyl zpochybněn účel oddělené evidence.
účinné od 1. 1. 2013(2) Držitel poštovní licence rozlišuje při účelovém členění nákladů podle odstavce 1 procesy a činnosti v návaznosti na využití poštovní sítě při zajišťování poštovních služeb.
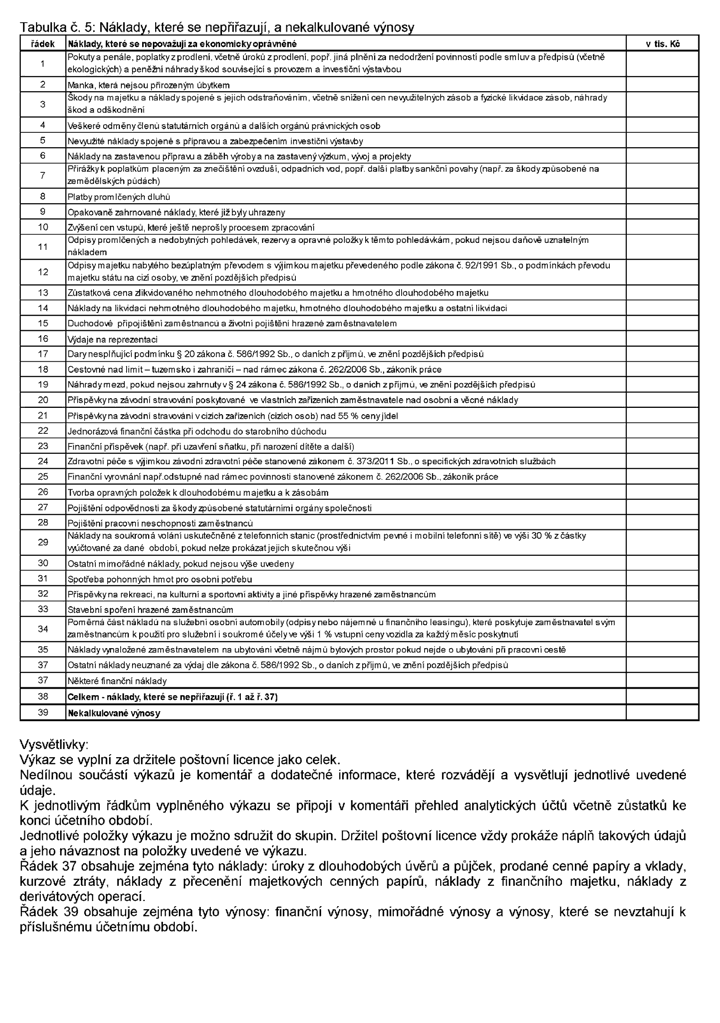
účinné od 1. 1. 2013(3) Za ekonomicky oprávněné náklady se považují náklady, které byly vynaloženy za účelem poskytování služeb a zahrnují přímé mzdové a ostatní osobní náklady, ostatní přímé náklady a technologicky nezbytné společné náklady. Za ekonomicky oprávněné náklady nelze uznat náklady uvedené v tabulce č. 5 v příloze k této vyhlášce. Tyto náklady se nepřiřazují.
účinné od 1. 1. 2013(4) Přímé náklady přiřazuje držitel poštovní licence přímo činnosti nebo službě, se kterou přímo souvisejí. Za společné náklady se považují nepřímé náklady a ostatní (režijní) náklady. Nepřímé náklady přiřazuje držitel poštovní licence na základě příčinné souvislosti s procesy, činnostmi nebo poskytovanými službami pomocí vazby na jinou kategorii nákladů nebo na jinou technickou veličinu vyjádřenou ve formě alokačních klíčů. Ostatní náklady (režijní) přiřazuje držitel poštovní licence pomocí vazby na již přiřazené náklady.
účinné od 1. 1. 2013(5) Pro přiřazování nákladů a výnosů, které jsou společné jak pro služby poskytované na základě poštovní licence, tak pro ostatní služby, držitel poštovní licence použije stejné alokační klíče.
§ 2
Odkaz účinné od 1. 1. 2013§ 2účinné od 1. 1. 2013Způsob vedení oddělené evidence nákladů a výnosů
účinné od 1. 1. 2013(1) Držitel poštovní licence vede oddělenou evidenci nákladů a výnosů takovým způsobem, aby bylo možné zřetelně rozlišovat náklady a výnosy na jednotlivé základní služby obsažené v jeho poštovní licenci a na ostatní poštovní služby.
účinné od 1. 1. 2013(2) Držitel poštovní licence rozlišuje náklady v souladu se svou organizační strukturou v systému vnitropodnikového účetnictví tak, aby bylo zachyceno místo vzniku nákladů. I v případě, že držitel poštovní licence nevede vnitropodnikové účetnictví, vede oddělenou evidenci nákladů a výnosů v systému nákladových středisek.
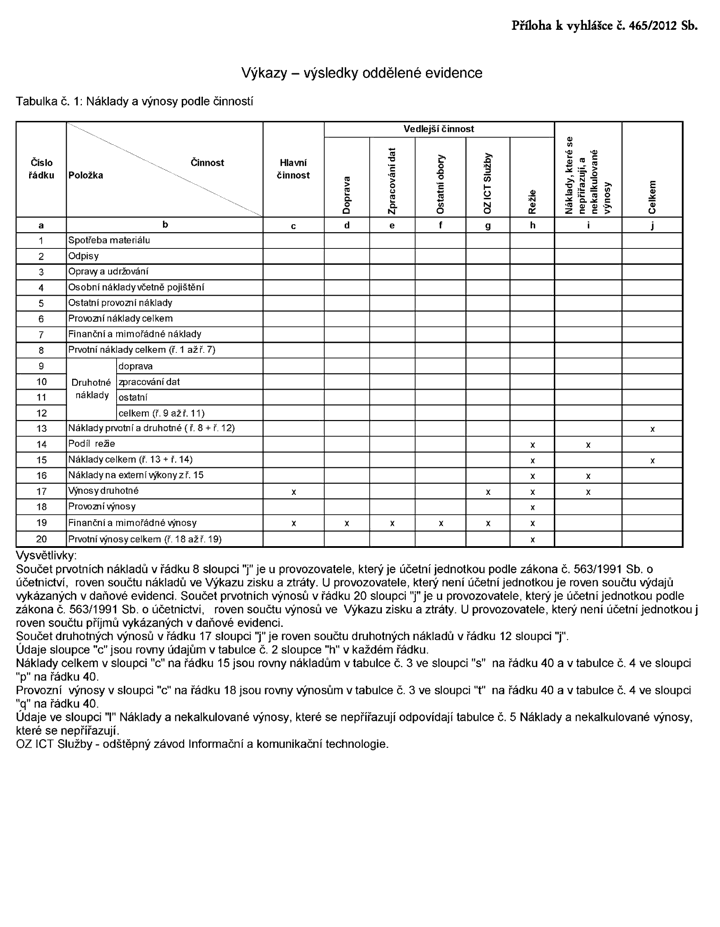
účinné od 1. 1. 2013(3) Držitel poštovní licence vede odděleně náklady, které se nepřiřazují, a nekalkulované výnosy podle tabulky č. 5 uvedené v příloze k této vyhlášce.
účinné od 1. 1. 2013(4) Oddělenou evidenci přímých nákladů, nepřímých nákladů a ostatních nákladů vede držitel poštovní licence tak, že vychází z ocenění podle zákona o účetnictví.
účinné od 1. 1. 2013(5) Držitel poštovní licence vede oddělenou evidenci nákladů a výnosů tak, aby bylo prokazatelné, že žádné náklady ani výnosy nebyly započteny nebo přiřazeny více než jedenkrát. Evidence musí být úplná, srozumitelná a průkazná.
§ 3
Odkaz účinné od 1. 1. 2013§ 3účinné od 1. 1. 2013(1) Oddělenou evidenci nákladů a výnosů ostatních poštovních služeb, poštovních služeb, které jsou svými znaky podobné kvalitativním znakům základních služeb obsažených v jeho poštovní licenci, vede držitel poštovní licence tak, aby bylo možné ověřit, zda nedochází ke křížovému financování mezi těmito službami a službami základními.
účinné od 1. 1. 2013(2) Náklady a výnosy z ostatních poštovních služeb, které nejsou podobné základním službám, může vykazovat držitel poštovní licence v souhrnu za všechny tyto služby.
účinné od 1. 1. 2013(3) Náklady a výnosy z nepoštovních služeb může držitel poštovní licence vykazovat v souhrnu za všechny tyto služby. Evidenci nákladů a výnosů nepoštovních služeb poskytovaných s využitím některé části poštovní sítě zajistí držitel poštovní licence takovým způsobem, aby byl schopen předložit Úřadu při ověřování čistých nákladů z poskytování základních služeb podrobné údaje o těchto nákladech a výnosech.
účinné od 1. 1. 2013(4) Náklady a výnosy za služby spojené s přístupem k poštovní infrastruktuře vede držitel poštovní licence odděleně za jednotlivé nabízené služby přístupu.
§ 4
Odkaz účinné od 1. 1. 2013§ 4účinné od 1. 1. 2013Přiměřený zisk
účinné od 1. 1. 2013Přiměřený zisk držitele poštovní licence se stanoví jako zisková přirážka ve výši 8,7 % k ekonomicky oprávněným nákladům přiřazeným základním poštovním službám.
§ 5
Odkaz účinné od 1. 1. 2013§ 5účinné od 1. 1. 2013Struktura vykazovaných informací
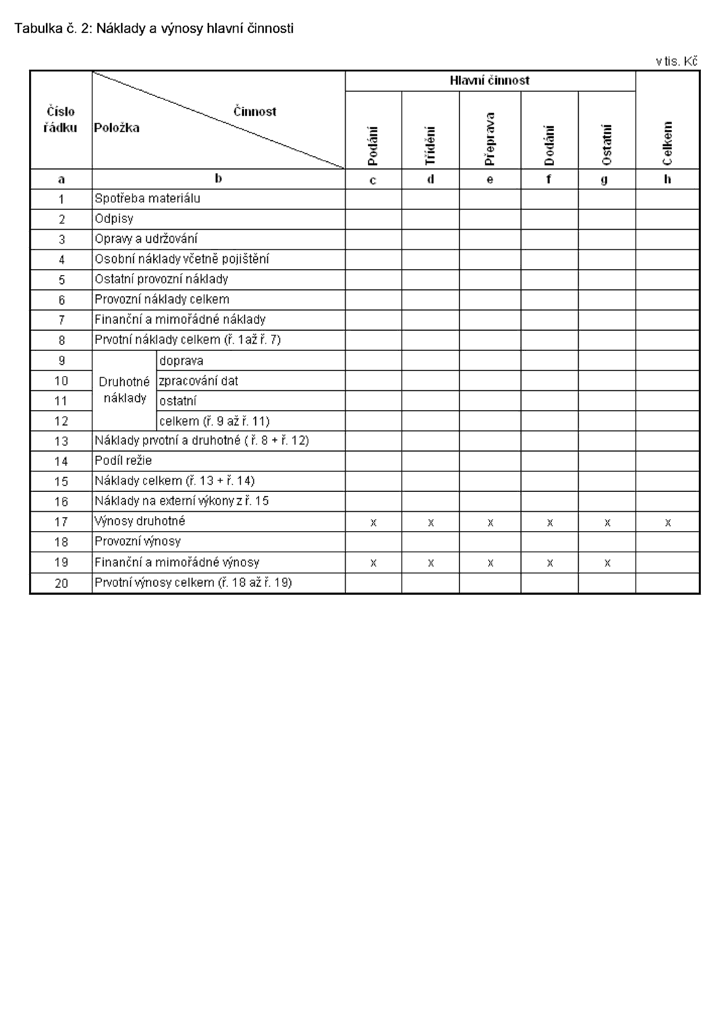
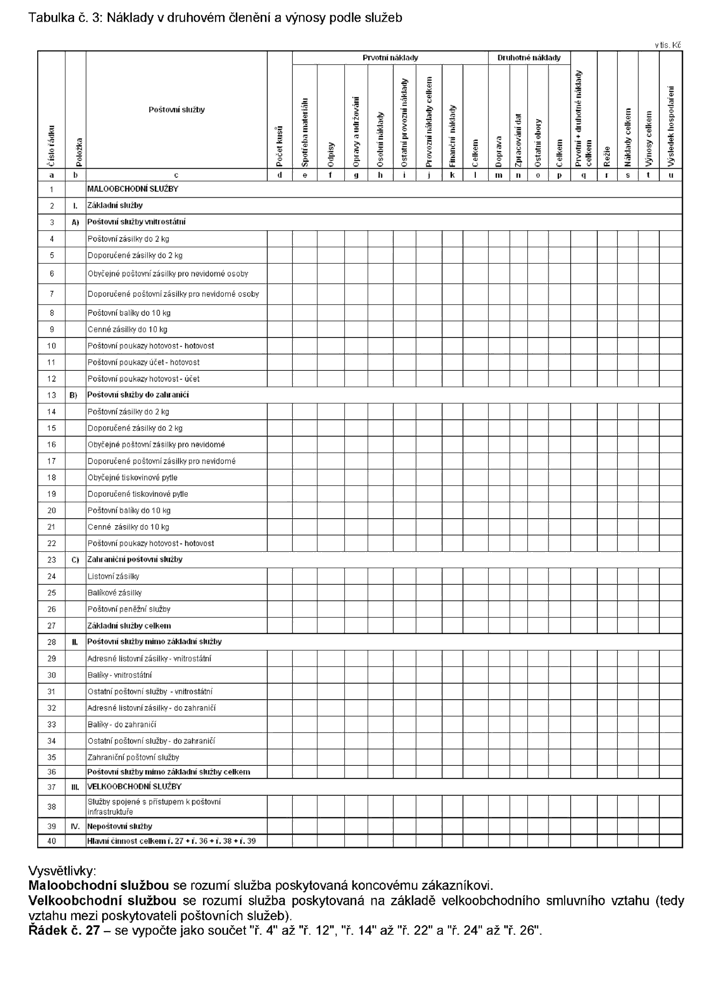
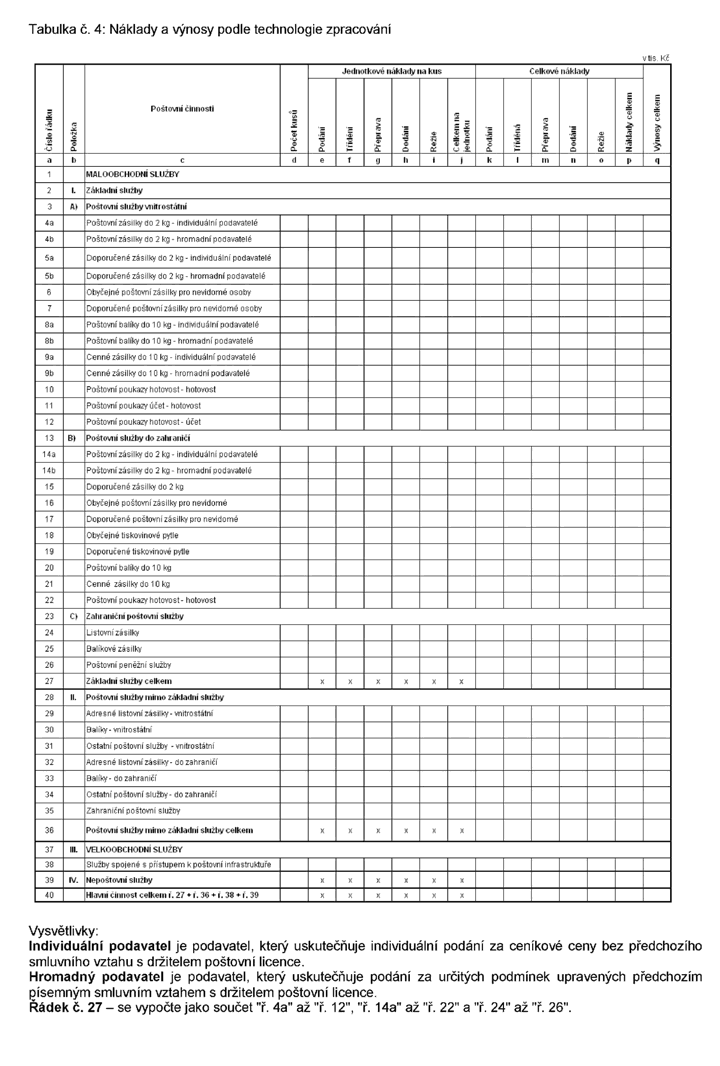
účinné od 1. 1. 2013Držitel poštovní licence předkládá výsledky oddělené evidence nákladů a výnosů prostřednictvím výkazů uvedených v příloze k této vyhlášce.
§ 6
Odkazúčinné od 1. 1. 2013účinné od 1. 1. 2013Účinnost
účinné od 1. 1. 2013účinné od 1. 1. 2013Tato vyhláška nabývá účinnosti dnem 1. ledna 2013.