účinné od 1. 1. 2013§ 1
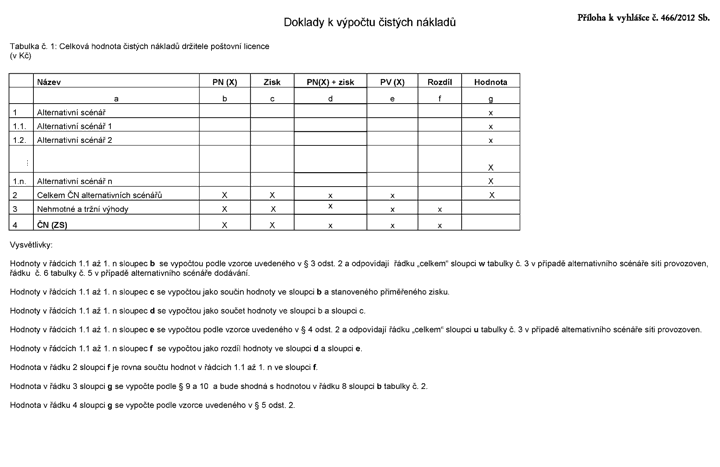
Odkaz účinné od 1. 1. 2013§ 1účinné od 1. 1. 2013Při výpočtu čistých nákladů na plnění povinnosti poskytovat základní služby postupuje Český telekomunikační úřad podle pravidel, stanovených v § 2 až 12 této vyhlášky s tím, že podkladem pro výpočet čistých nákladů držitele poštovní licence jsou tato pravidla a ukazatele obsažené v její příloze.
účinné od 1. 1. 2013Výpočet čistých nákladů
§ 2
Odkaz účinné od 1. 1. 2013§ 2účinné od 1. 1. 2013Čisté náklady se spočítají jako rozdíl přírůstkových nákladů a přírůstkových výnosů držitele poštovní licence. Zohlední se veškeré nehmotné a tržní výhody, nárok na přiměřený zisk a pobídky k nákladové efektivnosti.
§ 3
Odkaz účinné od 1. 1. 2013§ 3účinné od 1. 1. 2013(1) Přírůstkovými náklady se rozumí rozdíl nákladů držitele poštovní licence na poskytování služeb obsažených v jeho poštovní licenci a nákladů, jaké by držitel poštovní licence vynakládal, pokud by služby poskytoval bez povinnosti poskytovat základní služby.
účinné od 1. 1. 2013(2) Přírůstkové náklady se počítají podle vzorce:
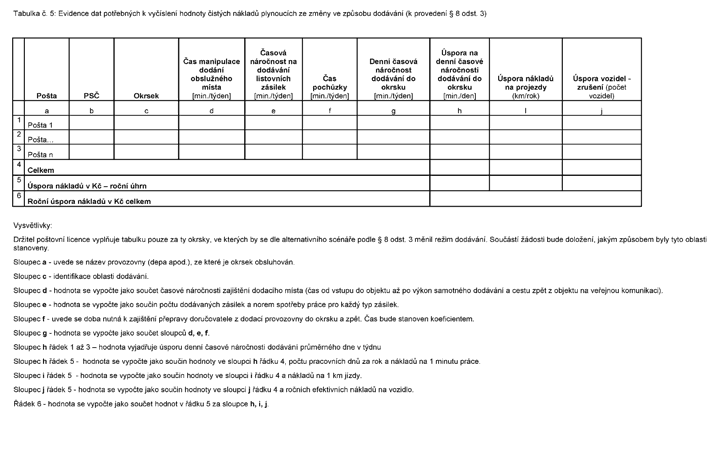
účinné od 1. 1. 2013PN(X) = NZS − NAS,
účinné od 1. 1. 2013kde:
účinné od 1. 1. 2013PN – jsou přírůstkové náklady,
účinné od 1. 1. 2013X – jsou základní služby obsažené v poštovní licenci,
účinné od 1. 1. 2013NZS – jsou náklady poskytování služeb držitele poštovní licence při základním scénáři podle § 7 odst. 2,
účinné od 1. 1. 2013NAS – jsou náklady držitele poštovní licence v případě alternativního scénáře podle § 7 odst. 3.
§ 4
Odkaz účinné od 1. 1. 2013§ 4účinné od 1. 1. 2013(1) Přírůstkovými výnosy se rozumí rozdíl výnosů z poskytování služeb držitele poštovní licence obsažených v jeho poštovní licenci a výnosů, kterých by držitel poštovní licence dosáhl, pokud by služby poskytoval bez povinnosti poskytovat základní služby.
účinné od 1. 1. 2013(2) Přírůstkové výnosy se počítají podle vzorce:
účinné od 1. 1. 2013PV(X)= VZS − VAS,
účinné od 1. 1. 2013kde:
účinné od 1. 1. 2013PV – jsou přírůstkové výnosy,
účinné od 1. 1. 2013X – jsou základní služby obsažené v poštovní licenci,
účinné od 1. 1. 2013VZS – jsou výnosy držitele poštovní licence z poskytování služeb při základním scénáři podle § 7 odst. 2,
účinné od 1. 1. 2013VAS – jsou výnosy držitele poštovní licence v případě alternativního scénáře podle § 7 odst. 3.
§ 5
Odkaz účinné od 1. 1. 2013§ 5účinné od 1. 1. 2013(1) Při výpočtu čistých nákladů se zohlední vliv plnění povinnosti poskytovat základní služby na náklady a výnosy takto:
- účinné od 1. 1. 2013a) zohlední se pouze náklady související s povinností poskytovat základní služby,
- účinné od 1. 1. 2013b) dodržuje se zásada průhlednosti,
- účinné od 1. 1. 2013c) nedojde k dvojímu započtení nákladů, výnosů a nehmotných a tržních výhod,
- účinné od 1. 1. 2013d) zohlední se nárok na přiměřený zisk,
- účinné od 1. 1. 2013e) zohlední se skutečnost, že pokud nebyla uplatněna cenová regulace podle § 34a odst. 2 zákona o poštovních službách, mají být účelně a efektivně vynaložené náklady na poskytování základních služeb pokryty výnosy z těchto služeb; toto neplatí pro základní služby, které je držitel poštovní licence povinen poskytovat bezúplatně.
účinné od 1. 1. 2013(2) Čisté náklady se počítají podle vzorce:
účinné od 1. 1. 2013ČN (ZS) = [PN(X) + zisk] – [PV(X) + ∑Tv],
účinné od 1. 1. 2013kde:
účinné od 1. 1. 2013ČN (ZS) – výše čistých nákladů,
účinné od 1. 1. 2013PN(X) – přírůstkové náklady,
účinné od 1. 1. 2013PV(X) – přírůstkové výnosy,
účinné od 1. 1. 2013zisk – přiměřený zisk stanovený v souladu s § 33a zákona o poštovních službách,
účinné od 1. 1. 2013Tv – nehmotné a tržní výhody plynoucí držiteli poštovní licence v důsledku uložení povinnosti poskytovat základní služby, vyjádřené v penězích.
§ 6
Odkaz účinné od 1. 1. 2013§ 6účinné od 1. 1. 2013Při posuzování nákladové efektivnosti a účelnosti se bere v úvahu způsob poskytování základních služeb. Za účelně a efektivně vynaložené náklady se považují takové náklady, které jsou nezbytně nutné k poskytování základních služeb obsažených v poštovní licenci.
§ 7
Odkaz účinné od 1. 1. 2013§ 7účinné od 1. 1. 2013(1) Podkladem pro výpočet čistých nákladů je základní a alternativní scénář.
účinné od 1. 1. 2013(2) Základním scénářem se rozumí popis chování držitele poštovní licence, který poskytuje základní služby v rozsahu podle jeho poštovní licence. K činnostem popsaným v základním scénáři se přiřadí efektivně a účelně vynaložené náklady na poskytování základních služeb obsažených v poštovní licenci držitele poštovní licence a výnosy získané poskytováním těchto služeb.
účinné od 1. 1. 2013(3) Alternativním scénářem se rozumí model chování držitele poštovní licence, kdyby neměl povinnost poskytovat základní služby v rozsahu jeho poštovní licence a poskytoval jím zvolené druhy služeb za podmínek, které pro něj nejsou ekonomicky nevýhodné. V alternativním scénáři se určí požadavky na poskytování uložených základních služeb, které lze poskytovat pouze se ztrátou nebo za nákladových podmínek, které nejsou běžnými obchodními podmínkami, a skupiny uživatelů, kterým lze poskytovat základní služby pouze se ztrátou, nebo za nákladových podmínek, které nejsou běžnými obchodními podmínkami (dále jen „zatěžující požadavek“).
§ 8
Odkaz účinné od 1. 1. 2013§ 8účinné od 1. 1. 2013(1) Při tvorbě alternativního scénáře se dodržují tyto podmínky:
- účinné od 1. 1. 2013a) určí se, které požadavky na poskytování služeb obsažených v poštovní licenci představují pro držitele poštovní licence takovou finanční zátěž, že by je v případě alternativního scénáře neposkytoval nebo poskytoval za jiných podmínek,
- účinné od 1. 1. 2013b) určí se, jak by držitel poštovní licence měnil způsob poskytování služeb oproti základnímu scénáři,
- účinné od 1. 1. 2013c) pro každý zatěžující požadavek se sestaví alternativní scénář,
- účinné od 1. 1. 2013d) alternativní scénář musí být reálný a prokazující snahu držitele poštovní licence udržet si postavení na trhu a zákazníky. Při jeho vypracování se bere v úvahu, že se jedná o téhož držitele poštovní licence, který i bez povinnosti poskytovat základní služby plní svoje závazky a povinnosti vyplývající z uzavřených smluv nebo jiných právních předpisů,
- účinné od 1. 1. 2013e) pro každý alternativní scénář se vyhodnotí náklady, které jsou s jeho poskytováním spojeny, a výnosy, které by v daném alternativním scénáři držitel poštovní licence vytvářel,
- účinné od 1. 1. 2013f) alternativní scénář se sestavuje tak, aby předpokládaná úspora nákladů se zohledněním přiměřeného zisku byla vyšší než předpokládaný úbytek výnosů se zohledněním nehmotných a tržních výhod,
- účinné od 1. 1. 2013g) zohledňuje se vzájemný vliv jednotlivých alternativních scénářů,
- účinné od 1. 1. 2013h) porovnají se základní a alternativní scénáře a určí se přírůstkové náklady a přírůstkové výnosy.
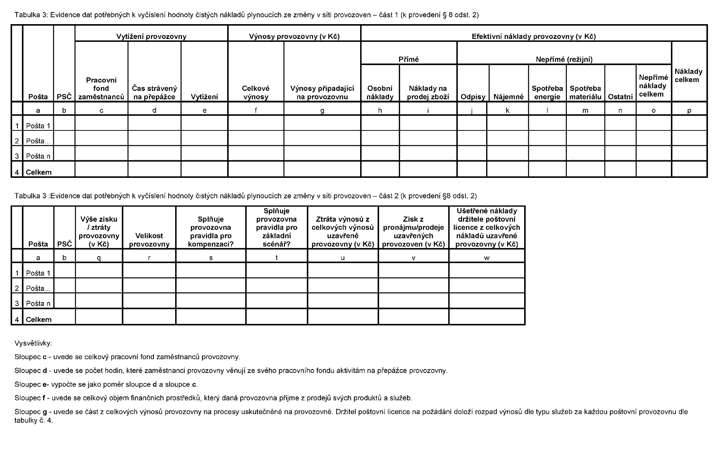
účinné od 1. 1. 2013(2) V případě, že držitel poštovní licence určí rozsah sítě provozoven, které provozuje povinně podle základních kvalitativních požadavků jako zatěžující požadavek, sestaví se alternativní scénář sítě provozoven. Při sestavování alternativního scénáře sítě provozoven se vychází z těchto předpokladů:
- účinné od 1. 1. 2013a) držitel poštovní licence by rušil pouze ty provozovny, které by za běžných obchodních podmínek neprovozoval, přičemž se bere v úvahu, že držitel poštovní licence je celostátním poskytovatelem poštovních služeb a rozmístil by své provozovny tak, aby zajistil dostupnost svých služeb po celém území státu,
- účinné od 1. 1. 2013b) při vyčíslení nákladů se započtou náklady, které jsou vztaženy k procesům na jednotlivých provozovnách. Náklady na provozovnu zahrnují veškeré náklady, které při procesech na dané provozovně vznikají včetně odpovídajícím poměrem přiřazené celopodnikové režie. Celopodniková režie, která prokazatelně nesouvisí s činnostmi provozoven, se v alternativním scénáři přiřadí provozovnám, které zůstanou zachovány,
- účinné od 1. 1. 2013c) při vyčíslení výnosů je z prodeje všech produktů a služeb držitele poštovní licence jednotlivým provozovnám přiřazena část výnosů, odpovídající činnostem na provozovně,
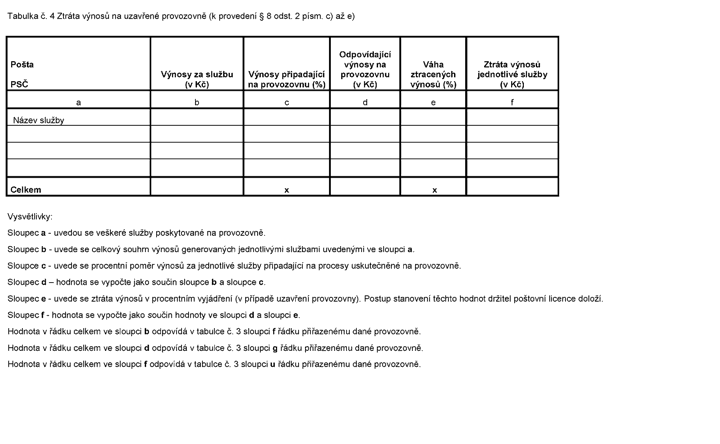
- účinné od 1. 1. 2013d) v případě uzavření jedné provozovny dojde ke ztrátě výnosů z prodeje daného produktu ve výši, která odpovídá změně poptávky po daném produktu, možnosti zakoupit si daný produkt na jiné provozovně držitele poštovní licence a možnosti zakoupení si daného produktu u jiného provozovatele,
- účinné od 1. 1. 2013e) v případě, že je uvažována možnost přesunu části poptávky po daném produktu na jinou provozovnu, bere se v úvahu nejen přesun části výnosů, ale i souvisejících nákladů ze ztrátové provozovny,
- účinné od 1. 1. 2013f) u budov, které držitel poštovní licence vlastní a podle alternativního scénáře v nich nebude mít provozovnu, se zohlední možnost dodatečných výnosů z těchto budov v podobě možných výnosů z pronájmu nebo prodeje či úspor nákladů vzniklých využitím těchto budov pro účely vlastních aktivit držitele poštovní licence. Výše těchto výnosů se určí na základě ceny pronájmu nebo prodeje obvyklé v dané lokalitě; výsledný počet provozoven v alternativním scénáři odpovídá nejenom obchodní strategii držitele poštovní licence, ale rovněž musí splňovat všechny podmínky vyplývající z uzavřených smluv nebo vyplývající z povinností uložených držiteli poštovní licence jinými právními předpisy, pokud definují kvalitativní a kvantitativní požadavky na síť provozoven držitele poštovní licence.
účinné od 1. 1. 2013(3) V případě, že držitel poštovní licence určí požadavky na dodávání jako zatěžující požadavek, sestaví se alternativní scénář dodávání. Při sestavování tohoto alternativního scénáře se vychází z těchto předpokladů:
- účinné od 1. 1. 2013a) při změně režimu dodávání neztratí držitel poštovní licence významnou část svých zákazníků. V případě, že by se změna režimu dodávání projevila na poptávce po poštovních službách jím poskytovaných, započítá se změna poptávky odpovídajícím způsobem do změny výnosů,
- účinné od 1. 1. 2013b) změna režimu dodávání se projeví pouze u těch geografických lokalit, ve kterých změna dodávání vytváří úspory nákladů,
- účinné od 1. 1. 2013c) při vyčíslení nákladů alternativního scénáře dodávání se berou v úvahu pouze náklady související se samotným dodáváním.
účinné od 1. 1. 2013(4) V případě, že držitel poštovní licence určí jako zatěžující požadavek některou z dalších povinností vyplývajících z povinnosti poskytovat základní služby obsažené v jeho poštovní licenci, sestaví se alternativní scénář vztahující se k této povinnosti. Při sestavování tohoto alternativního scénáře se vychází z těchto předpokladů:
- účinné od 1. 1. 2013a) náklady musí obsahovat pouze náklady plynoucí z povinnosti poskytovat základní služby, tedy náklady na činnosti, které držitel poštovní licence realizuje pouze z důvodu uložené povinnosti a nepřináší mu žádný prospěch ve vztahu k jeho podnikání,
- účinné od 1. 1. 2013b) ostatní náklady nesmí být započteny.
účinné od 1. 1. 2013Vymezení nehmotných a tržních výhod
§ 9
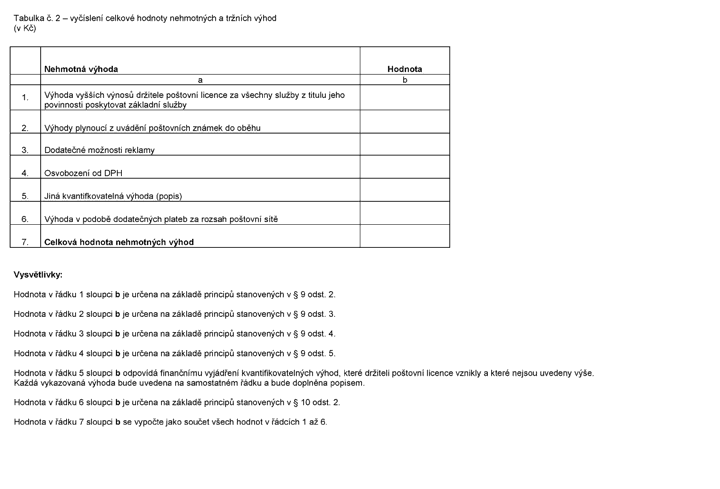
Odkaz účinné od 1. 1. 2013§ 9účinné od 1. 1. 2013(1) Nehmotnými a tržními výhodami v souvislosti s držením poštovní licence jsou:
- účinné od 1. 1. 2013a) výhoda vyšších výnosů,
- účinné od 1. 1. 2013b) výhoda plynoucí z výhradního práva držitele poštovní licence uvádět do oběhu poštovní známky a ceniny,
- účinné od 1. 1. 2013c) výhoda dodatečných možností reklamy,
- účinné od 1. 1. 2013d) osvobození základních poštovních služeb od daně z přidané hodnoty,
- účinné od 1. 1. 2013e) jiná kvantifikovatelná výhoda vzniklá držiteli poštovní licence.
účinné od 1. 1. 2013(2) Výhodou vyšších výnosů se rozumí výhoda, na jejímž základě držitel poštovní licence získává vyšší výnosy ze všech jím poskytovaných služeb v důsledku všeobecného povědomí o držiteli poštovní licence na poštovním trhu, kdy je vnímán jako důvěryhodný, garantující určitou kvalitu služeb, dostupnost podacích a výdejních míst, a jeho silnější vyjednávací pozice. Tato výhoda se finančně vyjádří jako:
účinné od 1. 1. 2013IB = PC x r,
účinné od 1. 1. 2013kde:
účinné od 1. 1. 2013IB – hodnota výhody vyšších výnosů,
účinné od 1. 1. 2013PC – výše výnosů držitele poštovní licence z poštovních služeb v zúčtovacím období,
účinné od 1. 1. 2013r – procento klientů využívajících služby držitele poštovní licence, kteří by přestali využívat jeho služeb, pokud by neposkytoval základní služby.
účinné od 1. 1. 2013(3) Výhoda plynoucí z výhradního práva držitele poštovní licence uvádět do oběhu poštovní známky a ceniny se finančně vyjádří jako součet odhadu hodnoty prodaných a neupotřebených poštovních známek a cenin a odhadu výnosů z prodeje poštovních známek a cenin a dalších obdobných produktů k filatelistickým účelům.
účinné od 1. 1. 2013(4) Výhodou dodatečných možností reklamy se rozumí výhoda využití vybraných částí majetku držitele poštovní licence k marketingovým účelům. Při finančním vyjádření této výhody se zohlední úspora marketingových nákladů držitele poštovní licence v případě, že by za propagaci své značky a produktů platil cenu obvyklou v daném místě, a případné skutečné příjmy získané pronájmem reklamní plochy, nebo prostor na provozovnách jiným subjektům. Vyčíslená úspora nákladů nebo dosažené výnosy se budou týkat té části sítě provozoven nebo vozového parku nebo jiného majetku držitele poštovní licence, kterou by držitel poštovní licence dle alternativního scénáře neprovozoval, kdyby neměl povinnost poskytovat základní služby.
účinné od 1. 1. 2013(5) Úřad vyhodnotí dopad osvobození základních služeb od daně z přidané hodnoty z hlediska nákladů držitele poštovní licence i jeho výnosů.
§ 10
Odkaz účinné od 1. 1. 2013§ 10účinné od 1. 1. 2013(1) Výhody z nepoštovních služeb, k jejichž poskytování využívá držitel poštovní licence poštovní síť, jsou zohledněny přímo na částech poštovní sítě, které využívají, a to v podobě skutečných nákladů a výnosů evidovaných v účetnictví, pokud tyto náklady a výnosy lze na danou část přímo přiřadit.
účinné od 1. 1. 2013(2) V případě, že držitel poštovní licence získá odměnu na základě smlouvy nebo povinnosti uložené jiným právním předpisem, která je vázána na rozsah sítě provozoven nebo doručovací sítě a není jednoznačně přiřaditelná dotčeným prvkům poštovní sítě podle odstavce 1, započte se tato odměna v plné výši jako tržní výhoda.
§ 11
Odkaz účinné od 1. 1. 2013§ 11účinné od 1. 1. 2013Výpočet čistých nákladů jednotlivých základních služeb
účinné od 1. 1. 2013(1) Čisté náklady připadající na jednotlivé základní služby vychází z nákladů a výnosů základního a alternativního scénáře a zohledňují objem jednotlivých základních služeb a jejich nákladovost.
účinné od 1. 1. 2013(2) Součet vyčíslené hodnoty čistých nákladů připadající na jednotlivou základní službu a výnosů získaných držitelem poštovní licence z této služby nesmí být vyšší než předpokládaná výše výnosů, kterou by držitel poštovní licence dosáhl v případě, že by tuto službu nabízel za podmínek podle § 33 odst. 5 zákona o poštovních službách. Při posuzování oprávněnosti výše čistých nákladů vychází Úřad z údajů vykázaných v oddělené evidenci nákladů a výnosů vedené v souladu s § 33a zákona o poštovních službách.
§ 12
Odkaz účinné od 1. 1. 2013§ 12účinné od 1. 1. 2013Doložení žádosti o úhradu čistých nákladů
účinné od 1. 1. 2013(1) K žádosti o úhradu čistých nákladů předloží držitel poštovní licence veškeré doklady potřebné při výpočtu čistých nákladů. Jedná se zejména o základní a alternativní scénář, zprávu auditora včetně auditované účetní závěrky za příslušné zúčtovací období, seznam účtů včetně zůstatků na začátku a konci zúčtovacího období, odpisový plán a veškeré další podklady, které jsou nezbytné k doložení věcné správnosti výpočtů předložených podle odstavce 2.
účinné od 1. 1. 2013(2) Držitel poštovní licence předloží Úřadu podklady pro výpočet čistých nákladů podle vzoru v příloze k této vyhlášce v elektronické podobě ve formátu MS Excel.
§ 13
Odkazúčinné od 1. 1. 2013účinné od 1. 1. 2013Účinnost
účinné od 1. 1. 2013účinné od 1. 1. 2013Tato vyhláška nabývá účinnosti dnem 1. ledna 2013.